
De illusie van de pallet met contant geld
Valse QR-codes, elektronische zegels en de mythe van bij banken aangehouden USD die gereed staan voor conversie
Samenvatting
De zogenaamde “USD-cashpallet”-transactie is een terugkerende typologie geworden in internationale financiële fraude. Zij doet zich doorgaans voor via makelaars, tussenpersonen, mandaathouders of zelfverklaarde facilitators die beweren toegang te hebben tot grote hoeveelheden fysiek contant geld in Amerikaanse dollars, opgeslagen in pallets, dozen, kisten, kluizen, magazijnen of vermeende bankfaciliteiten.
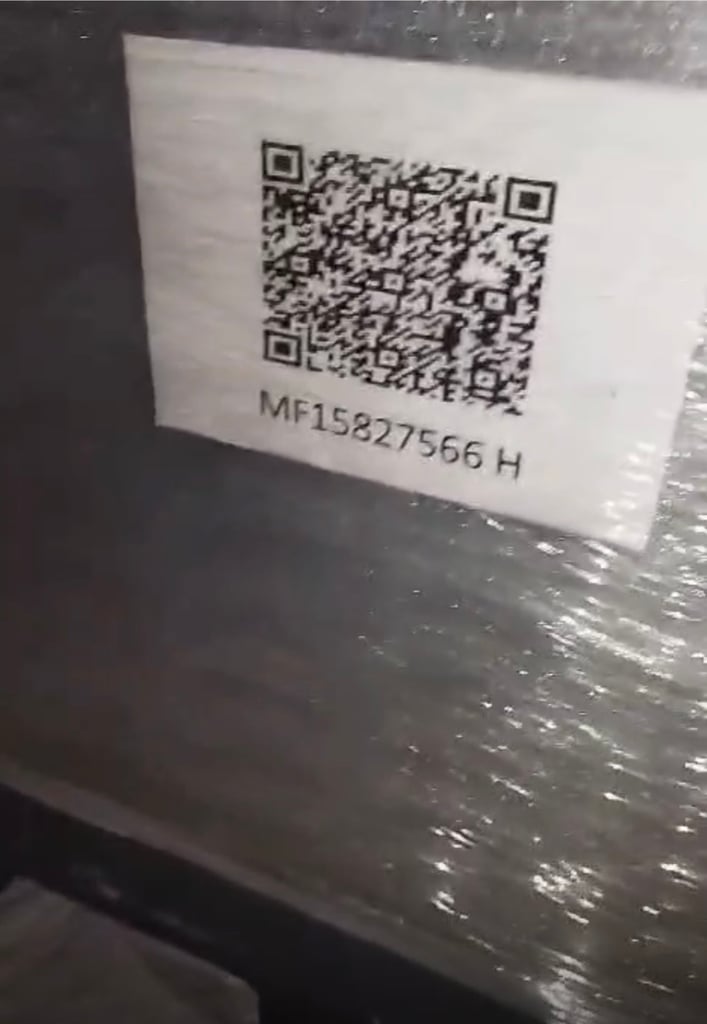
De presentatie is vaak theatraal. Het contante geld zou worden beveiligd met elektronische apparaten, QR-codes, genummerde zegels, barcodes, kluisontvangstbewijzen, bewaarnemingscertificaten, gewapende beveiliging en logistiek aan de zijde van de bank. De beloofde transactie verloopt doorgaans snel: het geld zou worden geïnspecteerd, geaccepteerd en omgezet in USDT, EUR, AED of een ander liquide afwikkelingsactief.
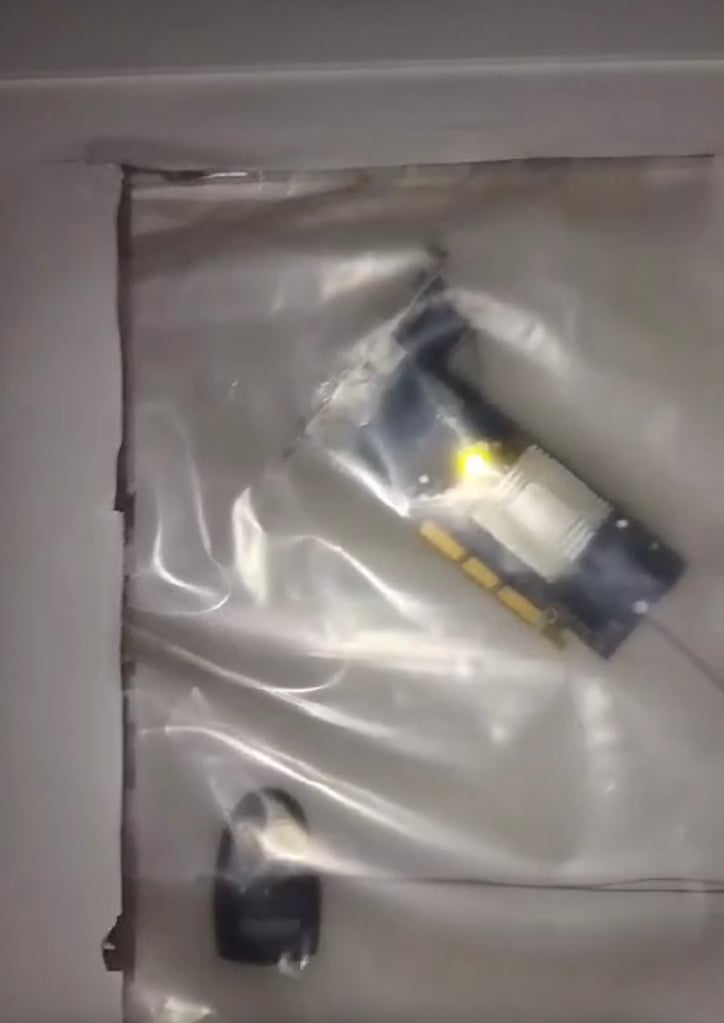
De werkelijkheid is anders. Een QR-code bewijst geen eigendom van contant geld. Een plastic zegel stelt geen wettige herkomst vast. Een elektronisch apparaat creëert geen bankabiliteit. Een foto van ingepakte pallets bewijst niet dat de bankbiljetten echt, schoon, aangegeven, overdraagbaar of rechtmatig in eigendom zijn.
In de gereguleerde financiële sector is visueel bewijs geen bewijs. Institutionele verificatie is bewijs.
Het gangbare verhaal
De gebruikelijke cash-pallet-aanpak volgt een herkenbaar patroon:
- Een makelaar introduceert een principaal die naar verluidt over grote hoeveelheden fysiek USD-contant geld beschikt.
- De geldmiddelen worden beschreven als verpakt in pallets, dozen of koffers.
- Elke pallet zou naar verluidt USD 50 miljoen, USD 100 miljoen of meer bevatten.
- Het contante geld zou zich in een bank, kluis of beveiligde faciliteit bevinden.
- De presentator beweert dat de pallets worden beschermd door QR-codes, elektronische zegels of trackingapparatuur.
- De eigenaar wenst naar verluidt onmiddellijke omzetting in USDT of een ander digitaal actief.
- De makelaar vraagt of per dag één, twee, drie of meer pallets kunnen worden verwerkt.
- De uiteindelijk belanghebbende wordt niet onmiddellijk bekendgemaakt.
- De herkomst van de middelen wordt vaag toegelicht.
- De huidige bank of bewaarder verwerkt de transactie zelf niet, zonder een afdoende verklaring.
Deze combinatie is een belangrijk waarschuwingssignaal.
Het bewijst niet automatisch fraude. Het plaatst de transactie echter wel in een categorie met een hoog risico, waarvoor een volledige bancaire, juridische, douane-, AML-, fiscale en bewaarnemingsverificatie vereist is voordat enige serieuze instelling betrokkenheid kan overwegen.
QR-codes authenticeren geen contant geld
Een QR-code op een pallet is een zwak en gemakkelijk verkeerd begrepen bewijsmiddel.
Dit kan leiden tot:
- een authentieke officiële website, zoals die van de Federal Reserve, die uitsluitend als lokmiddel wordt gebruikt;
- een verzonnen trackingpagina;
- een zelf samengestelde documentenrepository;
- een nepverificatieportaal;
- een logistieke referentie die losstaat van het contante geld;
- een kwaadaardige phishingwebsite;
- geen enkele zinvolle verificatiebron.
Een QR-code bewijst niet:
- het bestaan van het contante geld;
- het bedrag van het contante geld;
- de denominatiestructuur;
- de authenticiteit van de biljetten;
- rechtmatig eigendom;
- herkomst van middelen;
- herkomst van het vermogen;
- douaneaangifte;
- bankaccept;
- afwezigheid van sanctierisico;
- overdraagbaarheid;
- converteerbaarheid naar USDT.
Een QR-code is louter een machineleesbare verwijzing. Het is geen bankbevestiging, geen bevestiging van bewaarneming, geen wettelijk eigendomsdocument en geen vervanging van due diligence.
Er is ook een cyberbeveiligingsaspect. Onbekende QR-codes mogen niet lichtvaardig worden gescand door medewerkers, bankiers, compliance officers of introducers. QR-codes kunnen gebruikers omleiden naar kwaadaardige websites, phishingpagina's of infrastructuur voor het onderscheppen van inloggegevens. Wanneer een QR-code deel uitmaakt van de presentatie van een financiële transactie, dient deze als onbetrouwbaar te worden beschouwd totdat hij is onderzocht in een gecontroleerde technische omgeving.
Elektronische apparaten en beveiligingszegels zijn theater, geen herkomstbewijs
Frauduleuze of onbetrouwbare presentaties van cashpallets maken regelmatig gebruik van de visuele taal van beveiliging:
- met krimpfolie omwikkelde pallets;
- metalen koffers;
- elektronische sloten;
- zelfklevende QR-labels;
- genummerde stickers;
- kunststof zegels;
- knipperende apparaten;
- beveiligingspersoneel;
- kluisdeuren;
- telmachines;
- geënsceneerde video's;
- foto's van gebundelde biljetten.
Deze elementen overtuigen leken omdat zij institutionele bewaarneming imiteren. In bancaire zin zijn zij echter niet bewijskrachtig.
Een elektronisch apparaat dat aan een pallet is bevestigd, kan aantonen dat iemand een apparaat aan een pallet heeft bevestigd. Meer niet.
Het bewijst niet dat de inhoud uit echte bankbiljetten bestaat. Het bewijst niet dat de contanten op rechtmatige wijze zijn verkregen. Het bewijst niet dat de contanten door de douane zijn gekomen. Het bewijst niet dat de huidige houder bevoegd is om transacties te verrichten. Het bewijst niet dat de contanten niet zijn bevroren, betwist, gestolen, vervalst, verpand of reeds door een bank zijn geweigerd.
Schijnveiligheid mag niet worden verward met juridisch bewijs.
De beslissende vraag: als het geld bij een bank staat, waarom verwerkt de bank het dan niet?
Een van de belangrijkste vragen in elke vermeende zaak van contantpallets is de eenvoudigste:
Waarom verwerkt die bank de gelden niet, als de pallets zich reeds binnen een bank bevinden?
Een gereguleerde bank die rechtmatig schoon contant geld aanhoudt voor een legitieme cliënt zou doorgaans in staat moeten zijn om:
- identificeren van de rekeninghouder of uiteindelijk belanghebbende;
- het uitvoeren van KYC- en AML-controles;
- het aanvaarden van middelen in bewaarneming op de rekening;
- het afgeven van een formele bevestiging van bewaarneming;
- het regelen van wissel-, overmakings- of verrekeningstransacties;
- met uitleg over elke weigering om de transactie te verwerken.
Indien de bank beweert het contante geld te bezitten maar weigert het te verwerken, ontstaat een ernstige compliancekwestie.
Mogelijke verklaringen zijn onder meer:
- het geld zich niet daadwerkelijk bij een gereguleerde bank bevindt;
- de middelen bevinden zich in bewaarneming in een particuliere kluis, niet in bewaarneming bij een bank;
- de documentatie gebrekkig is;
- de uiteindelijk belanghebbende kan de KYC-toets niet doorstaan;
- de herkomst van de middelen niet geloofwaardig is;
- douaneaangiften ontbreken;
- de biljetten vals zijn of vermoedelijk vals zijn;
- de gelden zijn geblokkeerd, betwist of onderwerp van onderzoek;
- de tussenpersoon geen wettelijke bevoegdheid heeft;
- de beweerde bevestiging van bewaarneming is onjuist;
- de bank de transactie reeds heeft afgewezen.
Daarom is de uitdrukking “binnen een bank” ontoereikend. De relevante vraag is niet waar de dozen fysiek zijn opgeslagen. De relevante vraag is of de middelen juridisch zijn aanvaard, gedocumenteerd, geverifieerd en overdraagbaar via het gereguleerde financiële stelsel.
Fysieke haalbaarheid is niet hetzelfde als bancaire haalbaarheid
De bewering dat één pallet USD 100 miljoen bevat, is niet fysiek onmogelijk indien het contante geld geheel uit biljetten van USD 100 bestaat.
Een Amerikaans bankbiljet weegt ongeveer één gram. USD 100 miljoen in biljetten van USD 100 komt dus overeen met een miljoen bankbiljetten met een gewicht van ongeveer één metrieke ton, vóór verpakking, dozen, bandjes, beveiligingsomhulling en pallets.
Het probleem is dus niet in de eerste plaats mechanisch. Het probleem is institutioneel.
De echte vragen zijn:
- Waar kwam een miljoen USD 100-biljetten vandaan?
- Bij welke bank zijn zij opgenomen?
- Wie is de eigenaar?
- Waarom zijn ze nog steeds fysiek?
- Waarom werden zij verplaatst in plaats van overgemaakt?
- Via welk douanekanaal zijn zij het rechtsgebied binnengekomen?
- Welke fiscale, boekhoudkundige en commerciële gegevens onderbouwen deze?
- Is elk bankbiljet geauthenticeerd?
- Waarom worden zij omgezet in een virtueel activum in plaats van op conventionele wijze gestort?
Een pallet kan fysiek aannemelijk en toch commercieel niet bankabel zijn.
Contant-naar-USDT is een conversieroute met hoog risico
De voorgestelde omzetting van grote hoeveelheden fysiek contant geld in USDT of een andere stablecoin verhoogt het risicoprofiel aanzienlijk.
Een dergelijke transactie combineert meerdere elementen met een hoog risico:
- fysiek contant geld in bulk;
- mogelijke grensoverschrijdende verplaatsing van contant geld;
- aanspraken op basis van bezit in de zin van toonderinstrumenten;
- introductie door een makelaar of tussenpersoon;
- onduidelijke bewaarneming;
- onduidelijkheid over de uiteindelijk belanghebbende(n);
- snelle omzetting in een overdraagbaar virtueel actief;
- mogelijke verplaatsing buiten de conventionele bankkanalen.
Dat betekent niet dat elke transactie van contant geld naar USDT onrechtmatig is. Het betekent dat elke dergelijke transactie vanaf het begin met verscherpte due diligence moet worden behandeld.
Geen verantwoordelijke instelling dient koers, volume, timing, afwikkeling of toezegging te bevestigen voordat de cliënt, de liquide middelen, de bewaarneming, de herkomst van middelen, de herkomst van vermogen, het douanetraject en het afwikkelingskanaal voor virtuele activa onafhankelijk zijn geverifieerd.
Veelvoorkomende waarschuwingssignalen
De volgende indicatoren zijn bijzonder ernstig:
- De transactie wordt aangebracht door een makelaar in plaats van door de uiteindelijk belanghebbende.
- De uiteindelijk begunstigde wordt niet onmiddellijk bekendgemaakt.
- Het bedrag is zeer groot, maar de documentatie is mager.
- De gelden worden omschreven als "pallets", "dozen", "koffers", "geblokkeerd contant geld" of "beveiligde lading".
- De indiener beroept zich op foto’s, video’s, QR-codes of zegels.
- De huidige bank of kluis verwerkt het contante geld zelf niet.
- De opgegeven bewaarlocatie is vaag.
- De naam van de bank wordt niet bekendgemaakt.
- Het contante geld zou zich in Dubai, Turkije, West-Afrika of een vrijhandelszone bevinden, zonder behoorlijke douaneregistratie.
- De aanbieder vraagt eerst naar tarief, volume, timing of commissie.
- De herkomst van de middelen wordt in algemene bewoordingen omschreven.
- Er wordt geen bewijs van een bankopname verstrekt.
- Er wordt geen douaneaangifte verstrekt.
- Er wordt geen fiscaal of boekhoudkundig spoor verstrekt.
- Er wordt geen onafhankelijk authenticatieprotocol voor notes aangeboden.
- De biljetten zouden naar verluidt tot een 'oude serie' of een 'speciale uitgifte' behoren, of 'geblokkeerd', 'diplomatiek', 'humanitair' of 'beveiligd' zijn.
- De keten van tussenpersonen is lang en ondoorzichtig.
- De eigenaar kan naar verluidt niet rechtstreeks verschijnen.
- De voorgestelde afwikkeling geschiedt in USDT of een ander snel overdraagbaar actief.
- De transactie wordt als dringend voorgesteld.
Eén enkel waarschuwingssignaal kan te verklaren zijn. Een cluster van waarschuwingssignalen is dat niet.
De valse geruststelling van “bankontvangstbewijzen” en “kluiscertificaten”
Veel presentaties van geldpallets bevatten documenten die worden aangeduid als:
- bewaarbewijzen;
- kluiscertificaten;
- stortingsbevestigingen;
- opslagbewijzen (ceels);
- bewaarnemingsbrieven;
- vrijwaringsverklaringen (clearance certificates);
- certificaten inzake terrorismebestrijding;
- oorsprongscertificaten;
- QR-verificatiebladen;
- verzekeringscertificaten;
- logistieke documenten.
Deze documenten kunnen formeel ogen. Vaak vormen zij geen bewijsmateriaal van bankkwaliteit.
Het cruciale onderscheid is dat tussen een document dat door een tussenpersoon wordt getoond en een bevestiging die rechtstreeks van een bevoegde instelling wordt ontvangen via een verifieerbaar kanaal.
Een serieuze instelling vertrouwt niet op pdf-bestanden die via WhatsApp of e-mail worden doorgestuurd. Zij vereist rechtstreekse bevestiging van de uitgevende bank, de gelicentieerde bewaarnemer, de douaneautoriteit, de verzekeraar, de accountant of de betreffende gereguleerde entiteit.
Wat echte verificatie vereist
Een geloofwaardig cash-pallet-dossier vereist ten minste het volgende:
- Volledige identiteit van de voornaamste uiteindelijk begunstigde.
- Bedrijfsdocumenten indien de eigenaar een vennootschap is.
- Bewijs van de herkomst van middelen.
- Bewijs van de herkomst van het vermogen.
- Opnamegegevens van de bank.
- Douaneaangiften voor uitvoer en invoer.
- Exacte actuele bewaarlocatie.
- Naam en regelgevende status van de bank of gelicentieerde bewaarder.
- Rechtstreekse bevestiging van bewaarneming door de bank of bewaarder.
- Bevestiging dat het contante geld is geteld, echt, beschikbaar en niet geblokkeerd is.
- Stuksoortenschema.
- Methodiek voor serienummer- of batchcontrole, waar van toepassing.
- Bewijs dat de opdrachtgevende partij wettelijk bevoegd is.
- Volledige keten van intermediairs.
- Commissiestructuur.
- Sanctiescreeninggegevens van alle partijen.
- Fiscale en boekhoudkundige gegevens.
- Onafhankelijke authenticatieprocedure.
- Toelichting waarom de bestaande bank of bewaarder het contante geld niet zelf verwerkt.
- Juridische analyse van de voorgestelde omzetting in USDT of een ander virtueel actief.
Zonder deze documenten is de zaak niet voldoende gevorderd voor een bespreking van prijsstelling, logistiek of uitvoering.
Het serienummer van elk bankbiljet moet worden gecontroleerd
Bij elke vermeende transactie met USD-contanten op pallets is steekproefsgewijze inspectie ontoereikend. De verificatie mag zich niet beperken tot foto's, video's, een aantal willekeurig geselecteerde bundels, een QR-code, een paklijst of een mondelinge verzekering van een kluisbeheerder.
Wanneer fysiek USD-contant geld in grote hoeveelheden wordt aangeboden, moet elk biljet worden geteld, op echtheid gecontroleerd en op serienummer gecontroleerd.
Dit proces dient te omvatten:
- machinaal uitlezen of handmatig vastleggen van het serienummer van elk bankbiljet;
- afstemming van het aantal bankbiljetten met het opgegeven bedrag;
- verificatie per coupure;
- detectie van dubbele serienummers binnen dezelfde batch;
- detectie van onmogelijke, onjuist opgemaakte of inconsistente serienummerformaten;
- vergelijking van serienummers met beschikbare waarschuwingen over valse biljetten;
- vergelijking met lijsten inzake gestolen contanten, roof, inbeslagneming, sancties, rechtshandhaving of negatieve referenties, voor zover wettelijk toegankelijk;
- beoordeling van verdachte volgordepatronen, herhaalde reeksen of kunstmatig samengestelde batches;
- bevestiging dat het seriejaar, de identificatiecode van de Federal Reserve Bank, de coupure en de beveiligingskenmerken met elkaar overeenstemmen;
- het opstellen van een volledige audittrail waaruit blijkt wie de biljetten heeft geteld, gescand, gecontroleerd en goedgekeurd.
Een authentieke pallet met USD-contanten moet verificatie op het niveau van afzonderlijke biljetten doorstaan. Het volstaat niet te stellen dat de pallet verzegeld, geëtiketteerd, elektronisch getagd of voorzien van een QR-code is. De vraag is niet of de verpakking veilig oogt. De vraag is of elk biljet in de verpakking authentiek, rechtmatig, zuiver, geteld, traceerbaar en aanvaardbaar is voor het gereguleerde financiële stelsel.
Ook moet worden begrepen dat er geen magische openbare database bestaat die contant geld onmiddellijk legitimeert. Sommige negatieve referentiegegevens kunnen worden bijgehouden door banken, centrale banken, geldverwerkers, rechtshandhavingsinstanties, verzekeraars of beveiligingsdienstverleners en zijn mogelijk niet openbaar toegankelijk. Daarom moet een deugdelijk verificatieproces worden uitgevoerd door een bevoegde bank, een gelicentieerde geldverwerker, een gereguleerde bewaarder of een bevoegde autoriteit, en niet door een makelaar, tussenpersoon of particuliere "verificatieagent".
Indien de serienummers niet kunnen worden vastgelegd en gecontroleerd, mag het contante geld niet als bankwaardig worden aangemerkt. Indien de houder weigert mee te werken aan verificatie op biljetniveau, dient de transactie te worden geweigerd.
Waarom tussenpersonen vaak de zwakke schakel vormen
Veel cash-pallet-zaken mislukken doordat de tussenpersoon de transactie niet beheerst.
De tussenpersoon kan beschikken over:
- geen directe relatie met de eigenaar;
- geen volmacht;
- geen geverifieerd mandaat;
- geen toegang tot de bewaarder;
- geen controle over de documenten;
- geen bevoegdheid om te onderhandelen;
- geen inzicht in de herkomst van de middelen;
- geen vermogen om basisvragen op het gebied van compliance te beantwoorden.
In het bankwezen is nabijheid tot een gerucht geen mandaat. Een keten van introducties is geen bevoegdheid. Een verwachting van commissie is geen recht op tegoeden.
Indien de opdrachtgever niet bekendgemaakt kan worden, dient de transactie niet door te gaan.
Institutionele conclusie
Vermeende transacties met pallets USD-contanten bevinden zich op het snijvlak van risico's met betrekking tot grote contante bedragen, bewaarneming, valse biljetten, brokers, douane, AML en virtuele activa.
QR-codes, elektronische sloten, zegels, kluisvideo's en foto's verminderen deze risico's niet. In veel gevallen vergroten zij het wantrouwen, omdat zij wijzen op een poging om institutioneel bewijs te vervangen door visueel vertoon.
Het juiste institutionele standpunt is daarom strikt:
- geen afhankelijkheid van QR-codes;
- geen afhankelijkheid van video's;
- geen vertrouwen op toezeggingen van makelaars;
- geen vertrouwen op door de uitgever zelf opgestelde bewaarnemingsdocumenten;
- geen tarief vóór compliance;
- geen volumeverplichting vóór verificatie;
- geen conversie voordat uiteindelijk begunstigde, herkomst van middelen, bewaarneming, authenticiteit en rechtmatigheid zijn aangetoond.
Een echte transactie kan documentair onderzoek doorstaan.
Een frauduleuze of niet voor bankdoeleinden geschikte transactie loopt doorgaans spaak zodra om rechtstreekse bevestiging door de bank, openbaarmaking van de uiteindelijk begunstigde, douanegegevens, bewijs van de herkomst van middelen en een toelichting wordt gevraagd waarom de huidige bank het geld niet zelf wil verwerken.
De oude regel blijft juist: in het bankwezen is geld niet echt omdat het zichtbaar is. Geld is echt wanneer het rechtmatig, in eigendom, gedocumenteerd, overdraagbaar en compliant is en door het gereguleerde financiële stelsel wordt aanvaard.
Bronnen
[1] FATF, Money Laundering Through the Physical Transportation of Cash, voor het vervoer van grote hoeveelheden contant geld en typologieën van waarschuwingssignalen.
[2] FATF, Virtual Assets Red Flag Indicators, voor AML-risico-indicatoren met betrekking tot crypto en virtuele activa.
[3] Richtsnoeren van de overheid van de VAE en de douane van Dubai over de aangifteplicht voor contant geld of toonderinstrumenten van meer dan AED 60.000.
[4] U.S. Currency Education Program, waarin wordt vermeld dat een Amerikaans bankbiljet ongeveer één gram weegt.
[5] Waarschuwing van FBI IC3 over kwaadaardige QR-codes die slachtoffers doorverwijzen naar frauduleuze sites.
[6] Consumentenwaarschuwing van de FTC dat QR-codes kunnen leiden naar phishingsites of malware.


Volgende stap
Een kennismaking aanvragen
Vertelt u ons in enkele regels wie u bent en wat u voor ogen heeft. Uw aanvraag gaat rechtstreeks naar de Bank en wordt vertrouwelijk behandeld.
Spreekt u liever met ons? Plan een videoconferentie van 30 minuten.