Off-balance-activiteiten (OBS)
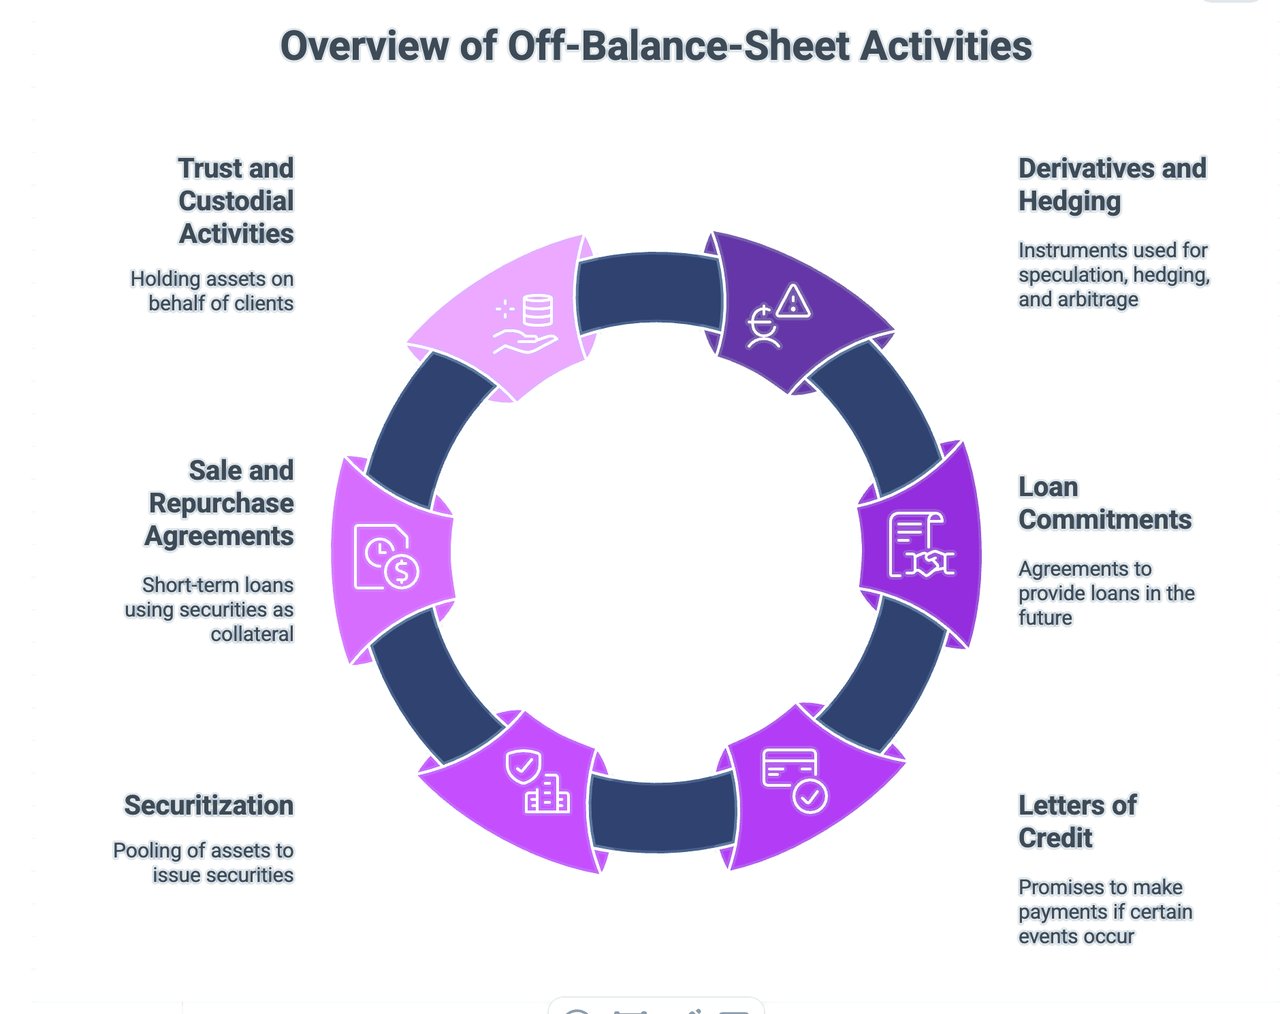
Offbalansactiviteiten (OBS) zijn activiteiten die niet op de balans van een bank worden opgenomen, maar wel van invloed zijn op de financiële positie en het risicoprofiel van de bank. OBS-activiteiten kunnen zowel inkomsten genereren als de bank aan uiteenlopende risico's blootstellen.
Veelvoorkomende soorten niet in de balans opgenomen activiteiten in het bankwezen zijn onder meer:
- Derivaten en afdekkingsactiviteiten: Dit zijn instrumenten waarvan de waarde is afgeleid van onderliggende activa, passiva of indices. Gangbare derivaten zijn onder meer futures, opties, swaps en termijncontracten. Zij worden gebruikt voor speculatie, afdekking en arbitrage. Een bank kan bijvoorbeeld een valutaswap inzetten om zich in te dekken tegen wisselkoersrisico. Onder IFRS 9 worden derivaten tegen reële waarde op de balans opgenomen, maar hun nominale bedragen – vaak vele malen groter – worden uitsluitend in de toelichting vermeld, reden waarom derivaten traditioneel als off-balanceactiviteiten worden beschouwd.
- Kredietoezeggingen: Dit zijn overeenkomsten waarbij een bank toezegt op een toekomstige datum een lening te verstrekken onder vastgestelde voorwaarden. De bank neemt pas een lening op in haar balans wanneer zij de middelen uitbetaalt. De toezegging kan de bank echter nog altijd aanzienlijk risico opleveren indien de kredietwaardigheid van de kredietnemer verslechtert voordat de lening is uitbetaald.
- Letters of credit en financiële garanties: Dit zijn toezeggingen van een bank om betaling te verrichten aan een derde indien zich een bepaalde gebeurtenis voordoet. Een bank kan bijvoorbeeld een letter of credit uitgeven die betaling aan een leverancier garandeert indien de cliënt van de bank niet betaalt. Deze instrumenten kunnen voor de bank voorwaardelijke verplichtingen doen ontstaan die niet op de balans worden opgenomen.
- Securitisatie en door activa gedekte effecten: Bij een securitisatietransactie kan een bank leningen of andere activa bundelen en verkopen aan een special purpose entity (SPE), die vervolgens effecten uitgeeft die gedekt zijn door de kasstromen uit de activa. Indien de bank de SPE niet beheerst (IFRS 10), wordt de SPE niet geconsolideerd en komen haar activa en passiva niet op de balans van de bank voor. Indien de bank echter kredietverbeteringen of liquiditeitssteun aan de SPE verstrekt, kan dit de bank aan risico blootstellen.
- Verkoop- en terugkoopovereenkomsten (repo's): Een repo is een transactie waarbij een partij een effect verkoopt aan een andere partij, met de afspraak het op een bepaalde datum tegen een vooraf bepaalde prijs terug te kopen. Voor de verkoper is een repo in feite een kortlopende lening waarbij het effect als onderpand dient. Vanuit balansoogpunt blijft het effect doorgaans als actief op de balans van de verkoper staan en wordt voor de terugkoopverplichting een verplichting opgenomen – een repo staat dus op de balans van de kredietnemer van de liquiditeiten, terwijl de daaraan verbonden verplichtingen buiten de balans worden toegelicht.
- Trust- en bewaarnemingsactiviteiten: Banken treden vaak op als trustee of bewaarder en houden vermogen aan namens cliënten. Deze activa behoren niet toe aan de bank en worden niet op haar balans opgenomen, maar de bank kan wel vergoedingen ontvangen voor deze diensten.
Hoewel deze off-balance-activiteiten banken aanvullende inkomstenbronnen en mogelijkheden voor risicobeheer kunnen bieden, kunnen zij banken ook blootstellen aan aanzienlijke risico's. Deze risico's omvatten onder meer kredietrisico (het risico op verlies doordat een kredietnemer een lening niet terugbetaalt), marktrisico (het risico op verlies als gevolg van veranderingen in marktprijzen), operationeel risico (het risico op verlies als gevolg van ontoereikende of falende processen, personen en systemen) en juridisch risico (het risico op verlies als gevolg van gerechtelijke procedures of de niet-naleving van wet- en regelgeving).
Staatsfinanciering buiten de balans
De verborgen architectuur van overheidsschuld
LGFV's, overheidsinstanties en quasi-fiscale leningen begrijpen
In de moderne financiële wereld is de overheidsschuld vaak aanzienlijk groter dan de officiële statistieken over staatsschuld doen vermoeden. In talrijke jurisdicties hebben overheden van oudsher een beroep gedaan op verbonden entiteiten, publieke ondernemingen, special-purpose vehicles en infrastructuurautoriteiten om uitgaven te financieren die buiten de formele begrotingen van de staat vallen.
Dit verschijnsel wordt doorgaans aangeduid als financiering van de publieke sector buiten de balans, quasi-fiscale kredietopname of verborgen staatsschuld.
Hoewel dergelijke structuren flexibiliteit kunnen bieden en de ontwikkeling van infrastructuur kunnen versnellen, kunnen zij ook de budgettaire werkelijkheid verhullen, risicobeoordelingen vertekenen en aanzienlijke voorwaardelijke verplichtingen creëren voor banksystemen en belastingbetalers.
Wat is off-balance-sheet-overheidsfinanciering?
Off-balance-sheetfinanciering doet zich voor wanneer verplichtingen worden aangegaan door entiteiten die juridisch gescheiden zijn van de staat of de lokale overheid zelf, maar economisch afhankelijk blijven van publieke steun.
Voorbeelden zijn onder meer:
- Local Government Financing Vehicles (LGFV’s)
- Gemeentelijke infrastructuurondernemingen
- Publieke ontwikkelingsinstanties
- Staatsondernemingen
- Openbare nutsbedrijven
- Regionale ontwikkelingsagentschappen
- Infrastructuurvehikels voor bijzondere doeleinden
- Publiek-private samenwerkingsverbanden met impliciete staatsgaranties
Hoewel de schuld mogelijk niet formeel in de begrotingsrekeningen van de overheid voorkomt, gaan beleggers er vaak van uit dat de onderliggende overheid deze verplichtingen uiteindelijk zal steunen.
Het gevolg is het ontstaan van aanzienlijke voorwaardelijke verplichtingen die in de officiële schuldcijfers mogelijk niet direct zichtbaar zijn.
Het Chinese LGFV-model
Het belangrijkste hedendaagse voorbeeld is te vinden in de Volksrepubliek China, in het gebruik van Local Government Financing Vehicles (LGFV's).
LGFV's zijn staatsondernemingen die zijn opgericht door provinciale, gemeentelijke en lokale overheden om infrastructuurprojecten, stedelijke ontwikkelingsplannen, vervoersnetwerken, industrieparken en grondontwikkelingsinitiatieven te financieren.
Van oudsher golden voor Chinese lokale overheden beperkingen op rechtstreekse kredietopname. Om deze beperkingen te omzeilen werden financieringsactiviteiten overgedragen aan juridisch afzonderlijke ondernemingen.
Deze entiteiten haalden kapitaal op via:
- Bankleningen
- Uitgifte van bedrijfsobligaties
- Trustfinanciering
- Vermogensbeheerproducten
- Schaduwbankkanalen
- Door activa gedekte structuren
De verplichtingen verschenen daarom op de balansen van de LGFV's in plaats van op de officiële balansen van lokale overheden.
Economisch gezien behandelden de markten de schuld echter grotendeels alsof daarop een impliciete overheidsgarantie rustte.
Het Internationaal Monetair Fonds en tal van academische studies hebben herhaaldelijk de verplichtingen van LGFV's aangemerkt als een van de voornaamste bronnen van de verborgen schuldenlast van de Chinese overheidssector.
Internationale parallellen
China is niet de enige.
Diverse vormen van off-budgetfinanciering door de overheid zijn zowel in ontwikkelde als in opkomende economieën ontstaan.
Verenigde Staten
Tal van infrastructuurprojecten worden gefinancierd via:
- Havenautoriteiten
- Luchthavenautoriteiten
- Autoriteiten voor tolwegen
- Waterschappen
- Vervoersinstanties
- Uitgevers van gemeentelijke obligaties
Hoewel deze entiteiten doorgaans transparant zijn en wettelijk gereguleerd, opereren zij vaak buiten de directe balansen van overheden.
Spanje
Na de Europese staatsschuldencrisis bleek dat verschillende autonome gemeenschappen en aan hen gelieerde publiekrechtelijke entiteiten verplichtingen hadden opgebouwd die de eerder gerapporteerde fiscale posities overstegen.
Portugal
De regionale schuldencrisis van Madeira bracht aanzienlijke niet-gerapporteerde verplichtingen aan het licht die verband hielden met regionale entiteiten en structuren van de publieke sector, wat substantiële budgettaire gevolgen had.
India
Elektriciteitsdistributiebedrijven in staatseigendom bouwden grote schuldenlasten op, ondersteund door expliciete en impliciete staatsgaranties, wat uiteindelijk herstructurering en overheidsingrijpen noodzakelijk maakte.
Brazilië
Staatsondernemingen en regionale overheidsinstellingen zijn historisch gebruikt als kanalen voor quasi-fiscale financiering, waardoor voorwaardelijke verplichtingen voor federale autoriteiten zijn ontstaan.
Waarom overheden dergelijke structuren gebruiken
De beweegreden is doorgaans eenvoudig.
Overheden streven ernaar:
- Investeringen in infrastructuur versnellen
- Leengrenzen omzeilen
- Fiscale ratio's behouden
- Politieke weerstand tegen hogere overheidsschuld vermijden
- Langlopende projecten financieren via gespecialiseerde entiteiten
- Deelname van privékapitaal aantrekken
In veel gevallen zijn deze doelstellingen legitiem.
Infrastructuurprojecten vergen vaak financieringshorizonten die de gebruikelijke begrotingscycli overstijgen.
Special purpose entities kunnen de operationele efficiëntie verbeteren en de uitvoering van projecten vergemakkelijken.
De moeilijkheid ontstaat wanneer de economische realiteit afwijkt van de juridische vorm.
Het kernrisico: verborgen blootstelling aan staten
De voornaamste zorg betreft niet noodzakelijkerwijs het bestaan van deze entiteiten.
Het probleem ontstaat wanneer markten, toezichthouders of belastingbetalers de omvang van de steunverplichtingen van de overheid onderschatten.
Wanneer aan de overheid gelieerde entiteiten in financiële moeilijkheden komen, staan overheden vaak voor drie onaantrekkelijke opties:
- De entiteit redden met overheidssteun.
- Wanbetaling toestaan en systemische instabiliteit riskeren.
- Verplichtingen overdragen naar de balans van de staat.
Als gevolg hiervan kan schuld die voorheen als afzonderlijk werd beschouwd, snel staatsschuld worden.
Dit proces werd herhaaldelijk waargenomen tijdens de wereldwijde financiële crisis, de Europese staatsschuldencrisis en, meer recentelijk, in diverse Chinese provincies die kampen met LGFV-problemen.
Gevolgen voor de banksector
Voor financiële instellingen is het onderscheid tussen juridische aansprakelijkheid en economische aansprakelijkheid van cruciaal belang.
De kredietanalyse moet het volgende beoordelen:
- Eigendomsstructuren
- Overheidssteunmechanismen
- Inkomstenonafhankelijkheid
- Fiscale verbanden
- Politiek belang
- Impliciete garanties
- Afhankelijkheid van herfinanciering
Een juridisch onafhankelijke kredietnemer kan in werkelijkheid functioneren als een verlengstuk van de publieke sector.
Omgekeerd functioneren sommige publiekrechtelijke entiteiten op een werkelijk commerciële basis en mogen zij niet automatisch als risico's op staten en overheidsinstellingen worden beschouwd.
Het onderscheid vereist een nauwgezette balansanalyse en kan niet uitsluitend steunen op juridische kwalificaties.
Samenvatting
De geschiedenis van de overheidsfinanciën toont een terugkerend beginsel:
Schuld verdwijnt niet louter doordat zij naar een andere balans wordt overgedragen.
Of het nu gaat om Chinese LGFV's, gemeentelijke autoriteiten, overheidsbedrijven of infrastructuurondernemingen, financieringsstructuren buiten de balans blijven economisch relevant wanneer overheden de uiteindelijke verantwoordelijkheid voor hun voortbestaan behouden.
Voor beleggers, banken en beleidsmakers is inzicht in deze voorwaardelijke verplichtingen essentieel om het staatsrisico, de financiële stabiliteit en de werkelijke toestand van de balansen van de publieke sector te beoordelen.
Bij moderne kredietanalyse zijn de belangrijkste verplichtingen vaak juist die welke niet direct zichtbaar zijn in de officiële schuldstatistieken.
Volgende stap
Een kennismaking aanvragen
Vertelt u ons in enkele regels wie u bent en wat u voor ogen heeft. Uw aanvraag gaat rechtstreeks naar de Bank en wordt vertrouwelijk behandeld.
Spreekt u liever met ons? Plan een videoconferentie van 30 minuten.