Effecten en bewaarneming
Centrale effectenbewaarinstellingen
Een centrale effectenbewaarinstelling (CSD)
vervult een cruciale rol op de financiële markten door bewarings-, clearing- en settlementdiensten voor effectentransacties te verlenen. Wanneer het eigendom van een deel van een financieel instrument van de ene bank naar de andere moet worden overgedragen, faciliteert de CSD dit proces via een reeks duidelijk omschreven stappen. Zo verloopt de overdracht doorgaans:
1. Initiëring van overboekingsinstructies:
- Verkopende bank (Bank A): De bank die het financiële instrument momenteel houdt, geeft een overdrachtsinstructie. Dit kan het gevolg zijn van een verkoop, een collateralverschuiving of een andere transactie waarvoor de overdracht noodzakelijk is.
- Instructiegegevens: De instructie bevat gegevens zoals het type effect, de hoeveelheid of het deel dat moet worden overgedragen, en de rekeninggegevens van de ontvangende bank (Bank B) binnen de CSD.
2. Validatie en verificatie:
- Controles door de CSD: De CSD valideert de overdrachtsinstructie om te waarborgen dat deze voldoet aan alle regelgevende vereisten en dat Bank A over voldoende tegoeden beschikt.
- Naleving van regelgeving: AML- en KYC-controles op de onderliggende cliënten worden uitgevoerd door de deelnemende banken; de CSD past eigen deelnemersvereisten en -regels toe.
3. Matching van instructies:
- Dubbele instructies: Voor een grotere veiligheid kan het nodig zijn dat zowel Bank A als Bank B overeenkomende overboekingsinstructies indienen.
- Bevestiging: Het systeem van de CSD controleert of beide instructies overeenstemmen wat betreft soort effect, hoeveelheid en afwikkelingsdatum.
4. Afwikkelingsproces:
- Boekhoudkundige overdracht (book-entry): De CSD debiteert de effecten van de rekening van Bank A en crediteert deze op de rekening van Bank B binnen haar elektronische grootboeksysteem.
- Realtimeafwikkeling: Veel CSD's bieden realtime brutoafwikkeling (RTGS), waardoor de overdracht onmiddellijk plaatsvindt zodra aan alle voorwaarden is voldaan.
5. Betalingsafwikkeling (indien van toepassing):
- Delivery Versus Payment (DvP): Indien de overdracht een betaling omvat (bijvoorbeeld wanneer Bank B de effecten koopt), coördineert de CSD de gelijktijdige uitwisseling van effecten en geldmiddelen.
- Afwikkeling van de geldzijde (cash leg): De betaling wordt afgewikkeld via het banksysteem, vaak met betrokkenheid van centralebankgeld om kredietrisico uit te sluiten.
6. Bevestiging en rapportage:
- Transactiebevestiging: Beide banken ontvangen bevestigingsrapporten met de details van de geslaagde overboeking.
- Rekeningafschriften: De CSD werkt de rekeningafschriften bij zodat deze de nieuwe posities weergeven.
7. Archivering en compliance:
- Audittrails: De CSD houdt gedetailleerde gegevens van de transactie bij voor audit- en toezichtdoeleinden.
- Toezichtrapportage: De CSD kan de transactie melden aan toezichthoudende instanties indien vereist.
8. Reconciliatie:
- Interne controles: Beide banken voeren interne reconciliaties uit om te waarborgen dat hun administratie overeenstemt met die van de CSD.
- Oplossing van discrepanties: Eventuele discrepanties worden onverwijld aangepakt met de medewerking van de CSD.
Belangrijke aandachtspunten:
- Fractionele eigendom: Indien het financiële instrument fractionele eigendom toelaat, zijn de systemen van de CSD ontworpen om gedeeltelijke overdrachten nauwkeurig te verwerken.
- Bewaarrelaties: Banken maken vaak gebruik van bewaarbanken of agenten om met de CSD te communiceren, met name bij grensoverschrijdende transacties.
- Technologie en standaarden: De overdracht berust op gestandaardiseerde berichtensystemen (zoals SWIFT) en protocollen om efficiëntie en veiligheid te waarborgen.
- Risicobeheer: De CSD hanteert risicobeheerpraktijken om afwikkelingsrisico te beperken, waaronder het gebruik van onderpand en nettingregelingen.
DTC
De Depository Trust & Clearing Corporation (DTCC) en de Depository Trust Company (DTC) zijn geen commerciële banken. DTC is een trustmaatschappij met beperkt doel krachtens het bankrecht van de staat New York en lid van het Federal Reserve System; zij neemt geen deposito's aan van het publiek, verstrekt geen leningen aan het publiek en heeft geen zaken met individuele beleggers. In plaats daarvan bieden zij infrastructuur om transacties te faciliteren en de veiligheid en stabiliteit op de financiële markten te waarborgen.
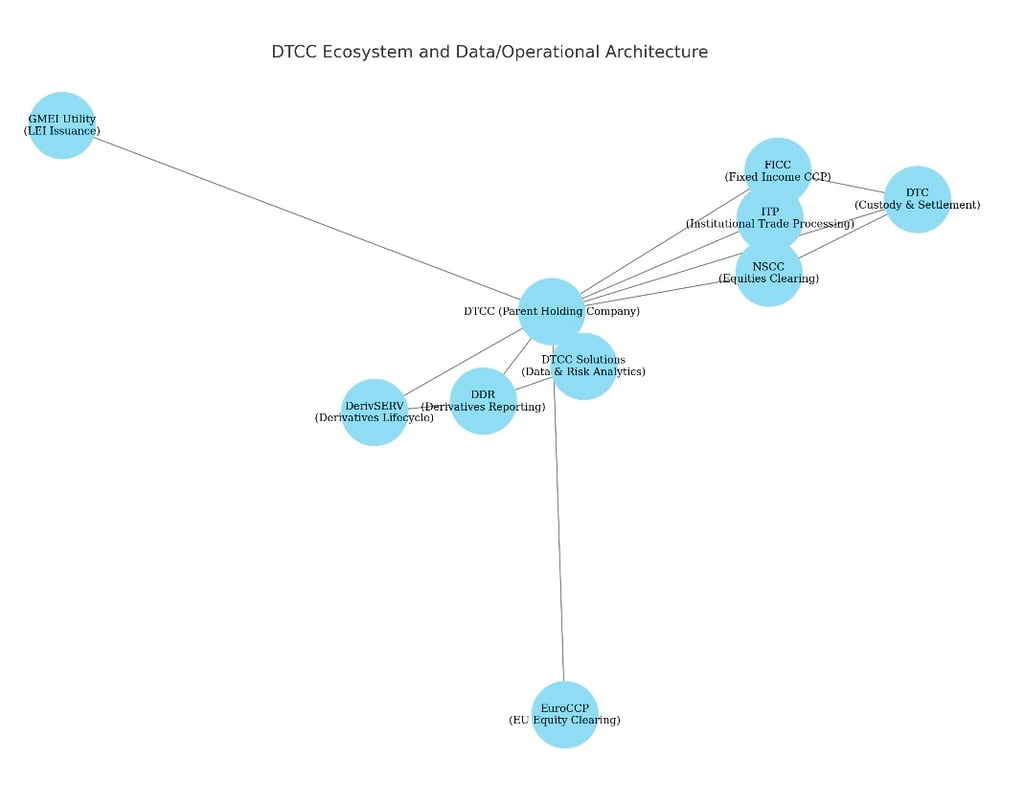
DTCC werd in 1999 opgericht als houdstermaatschappij van DTC (opgericht in 1973), de National Securities Clearing Corporation (NSCC) en, later, de Fixed Income Clearing Corporation (FICC) en andere entiteiten. Zij biedt een breed scala aan diensten, waaronder transactieafwikkeling, registerbeheer en informatiediensten voor verschillende soorten effecten. Tot haar cliënten behoren banken, broker-dealers en andere financiële tussenpersonen.
DTC, een dochteronderneming van DTCC, werd in 1973 opgericht om de kosten te verlagen en efficiënter clearing en afwikkeling mogelijk te maken door effecten te immobiliseren en eigendomswijzigingen van effecten via "boekingen" (book-entry) te verwerken. Dit betekent dat zij effecten digitaal registreren en dat transacties worden verwerkt via aanpassingen in deze registers, in plaats van via fysieke overdracht van papieren documenten.
The Depository Trust Company (DTC), een dochteronderneming van de Depository Trust & Clearing Corporation (DTCC), is een van 's werelds grootste effectendepositarissen en biedt gecentraliseerde clearing-, afwikkelings- en informatiediensten voor diverse financiële instrumenten, waaronder aandelen, obligaties en geldmarktinstrumenten. The Depository Trust Company (DTC) richt zich primair op de clearing, de afwikkeling en de bewaarneming van effecten, zoals aandelen, obligaties en geldmarktinstrumenten.
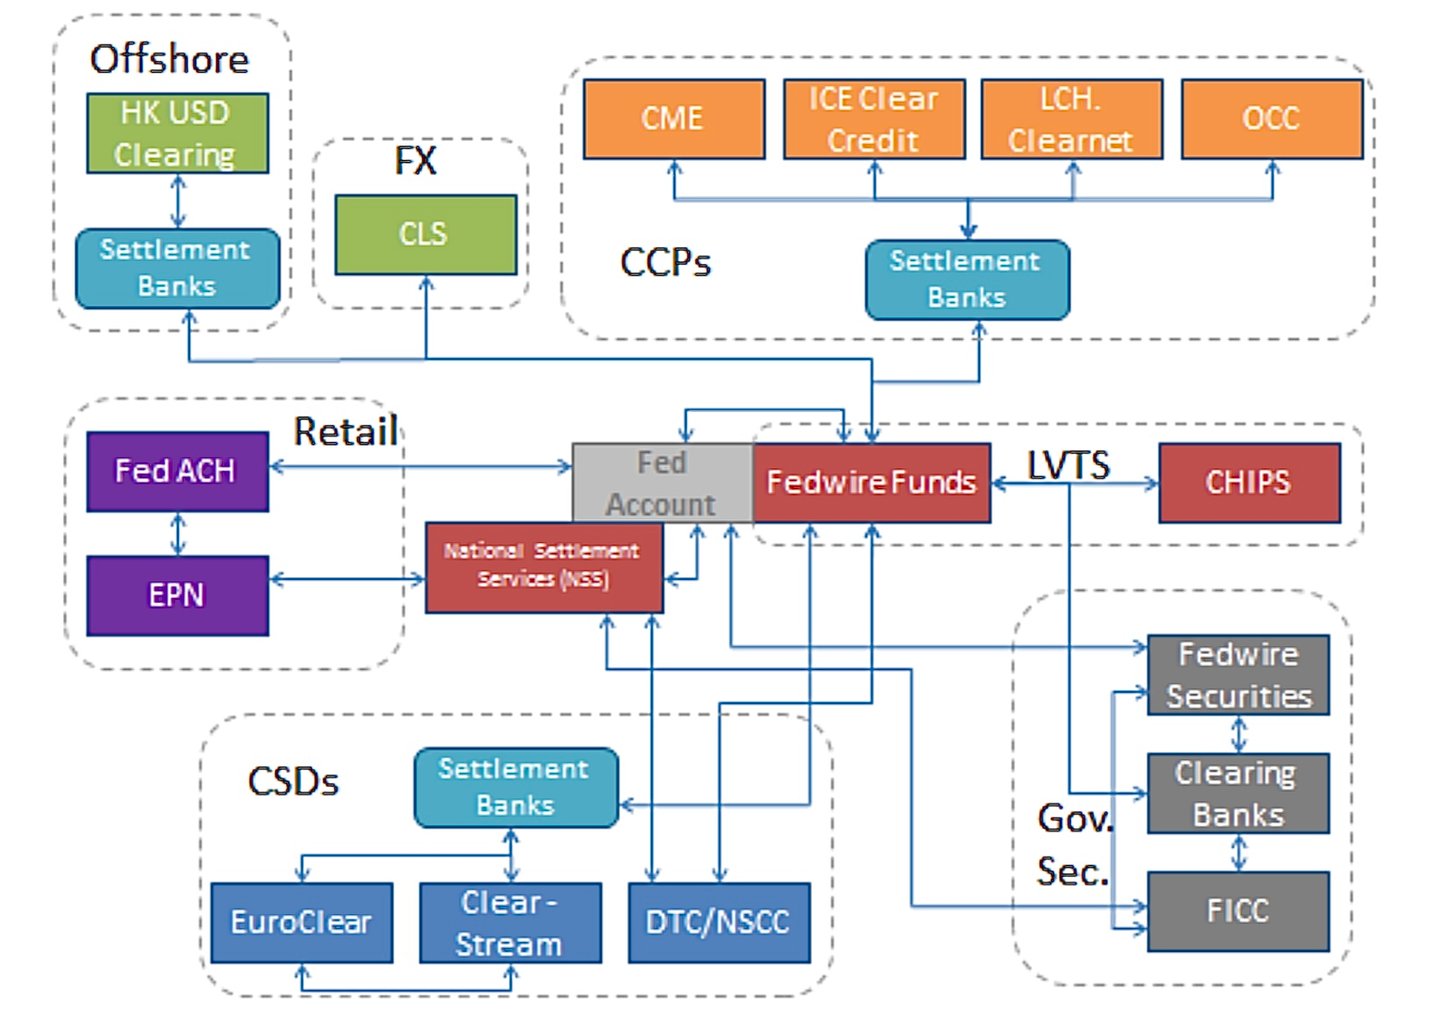
DTC verzorgt niet rechtstreeks de overdracht van grote volumes valuta. Als onderdeel van het afwikkelingsproces faciliteert DTC wel de overdracht van geldmiddelen tussen deelnemers om effectentransacties te voltooien. De feitelijke geldstromen in het DTC-afwikkelingsproces worden beheerd via banken en andere financiële instellingen. Deze entiteiten dragen, als onderdeel van de afwikkelingsprocedure, geld over via gevestigde betalingssystemen zoals Fedwire, beheerd door de Amerikaanse Federal Reserve, of het Clearing House Interbank Payments System (CHIPS), een particulier grootbetalingssysteem.
Het DTC-systeem faciliteert de elektronische overdracht en afwikkeling van transacties in effecten tussen zijn deelnemers, te weten banken, broker-dealers en andere financiële instellingen, via elektronische afwikkelingsrekeningen. Hieronder volgt een overzicht van de werking:
- Uitgifte: Wanneer een onderneming effecten uitgeeft, zoals aandelen of obligaties, kan zij gebruikmaken van de diensten van de DTC om het proces te vereenvoudigen. De DTC legt de uitgifte elektronisch vast, zodat de effecten beschikbaar zijn voor de handel.
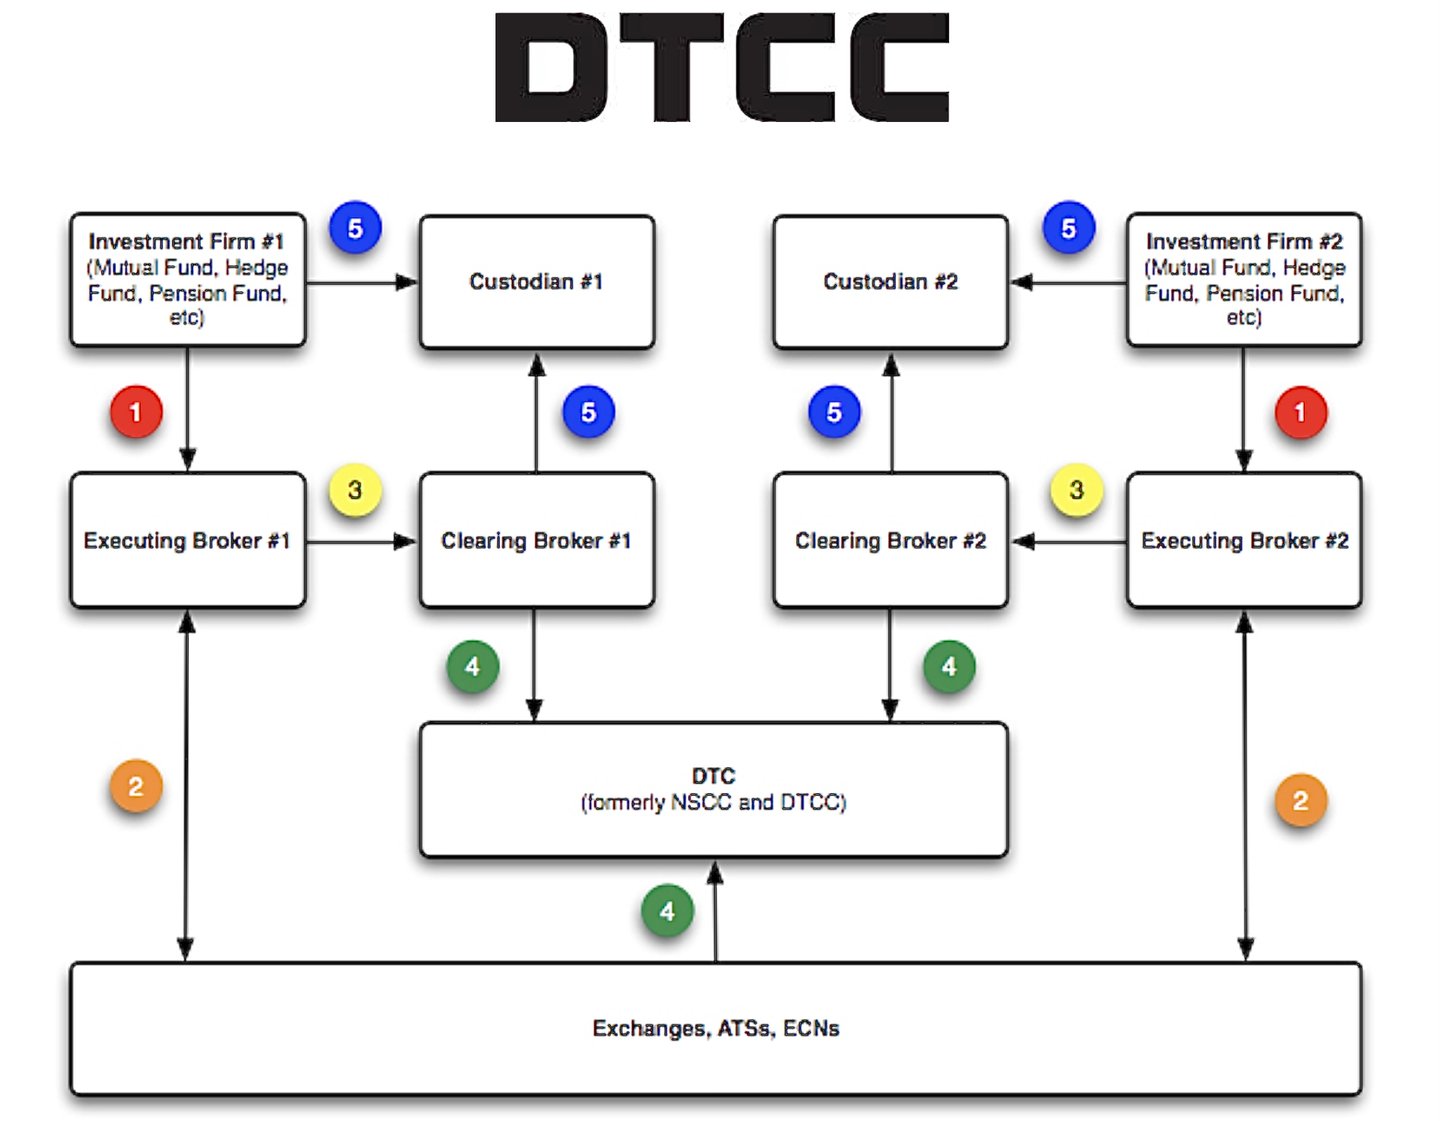
- Handel: wanneer beleggers effecten kopen en verkopen, worden hun transacties uitgevoerd via een effectenbeurs of een ander handelsplatform. Nadat een transactie is uitgevoerd, worden de details doorgegeven aan de National Securities Clearing Corporation (NSCC), een andere dochteronderneming van DTCC, voor clearing.
- Clearing: De NSCC treedt op als centrale tegenpartij, saldeert de transacties en bepaalt de verplichtingen van elke bij de transactie betrokken partij. Zij waarborgt dat de koper over voldoende middelen beschikt en dat de verkoper over de te leveren effecten beschikt.
- Afwikkeling: nadat de transacties zijn verrekend, worden zij ter afwikkeling naar de DTC gestuurd. De DTC werkt zijn registers elektronisch bij, draagt het eigendom van de effecten over van de verkoper aan de koper en faciliteert de overdracht van middelen tussen hun respectieve rekeningen. Sinds 28 mei 2024 worden de meeste Amerikaanse effectentransacties één werkdag na de transactie afgewikkeld (T+1).
- Bewaarneming en effectendienstverlening: De DTC treedt ook op als bewaarder van de effecten die zij houdt, houdt de eigendomsregistraties bij en verleent diensten zoals dividend- en rentebetalingen, corporate actions (bijvoorbeeld aandelensplitsingen, fusies, enz.) en volmachtdiensten.
Door te voorzien in een gecentraliseerd systeem voor de clearing, afwikkeling en bewaarneming van effecten, helpt de DTC de risico's en kosten van het handels- en afwikkelingsproces te verminderen. Zij maakt efficiëntere en veiligere transacties mogelijk en waarborgt dat de financiële markten soepel en transparant functioneren.
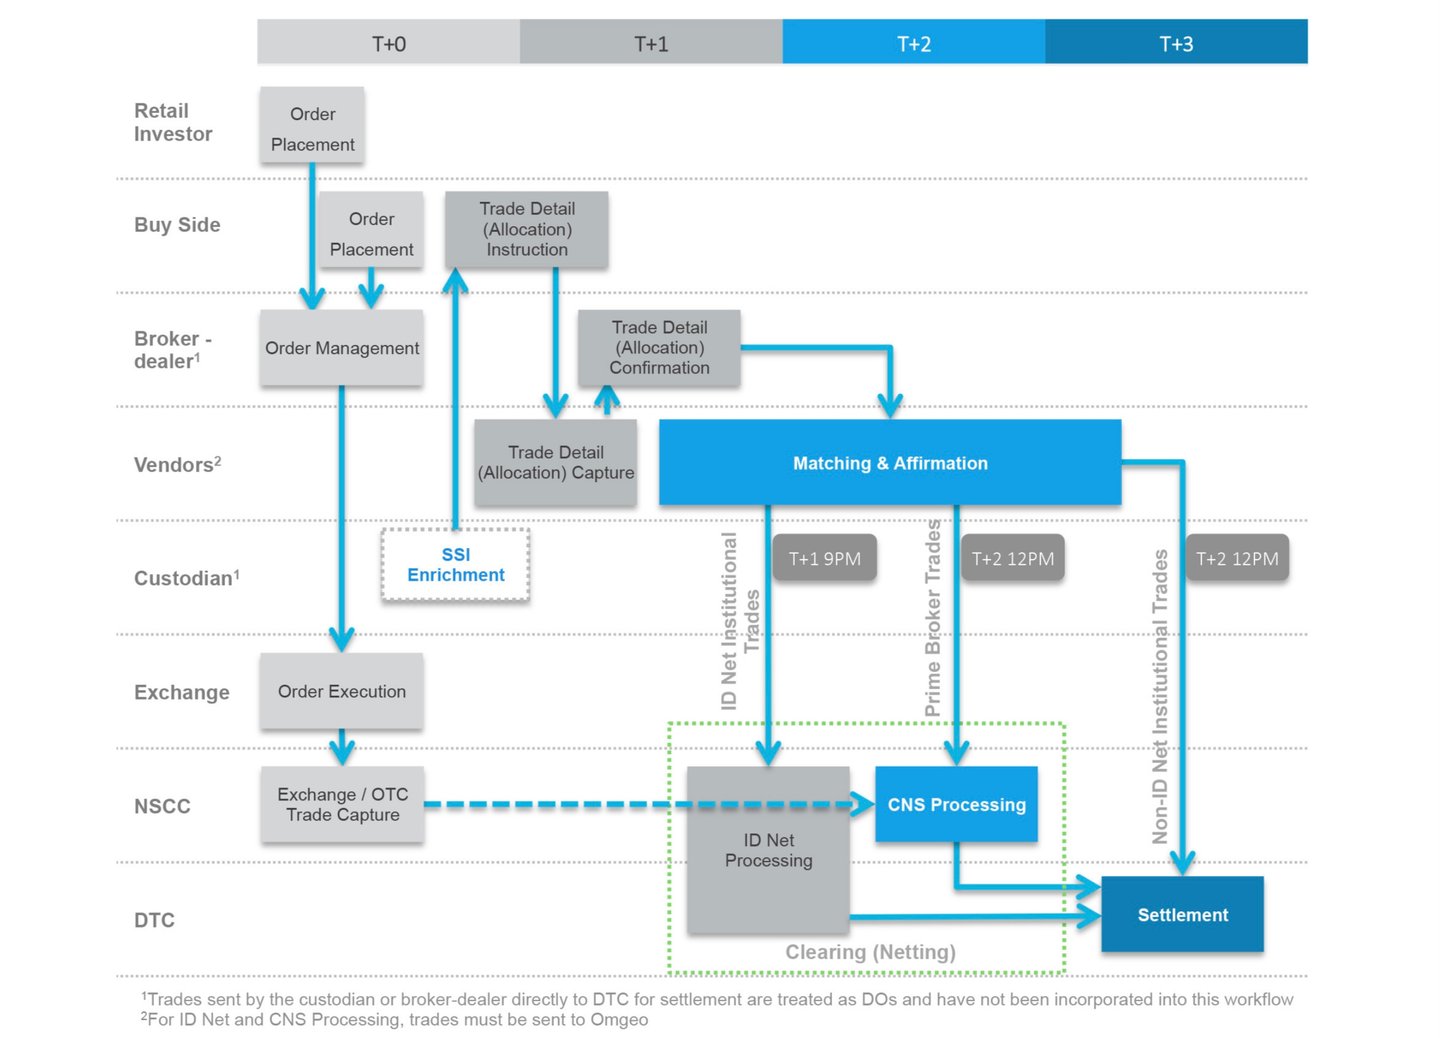
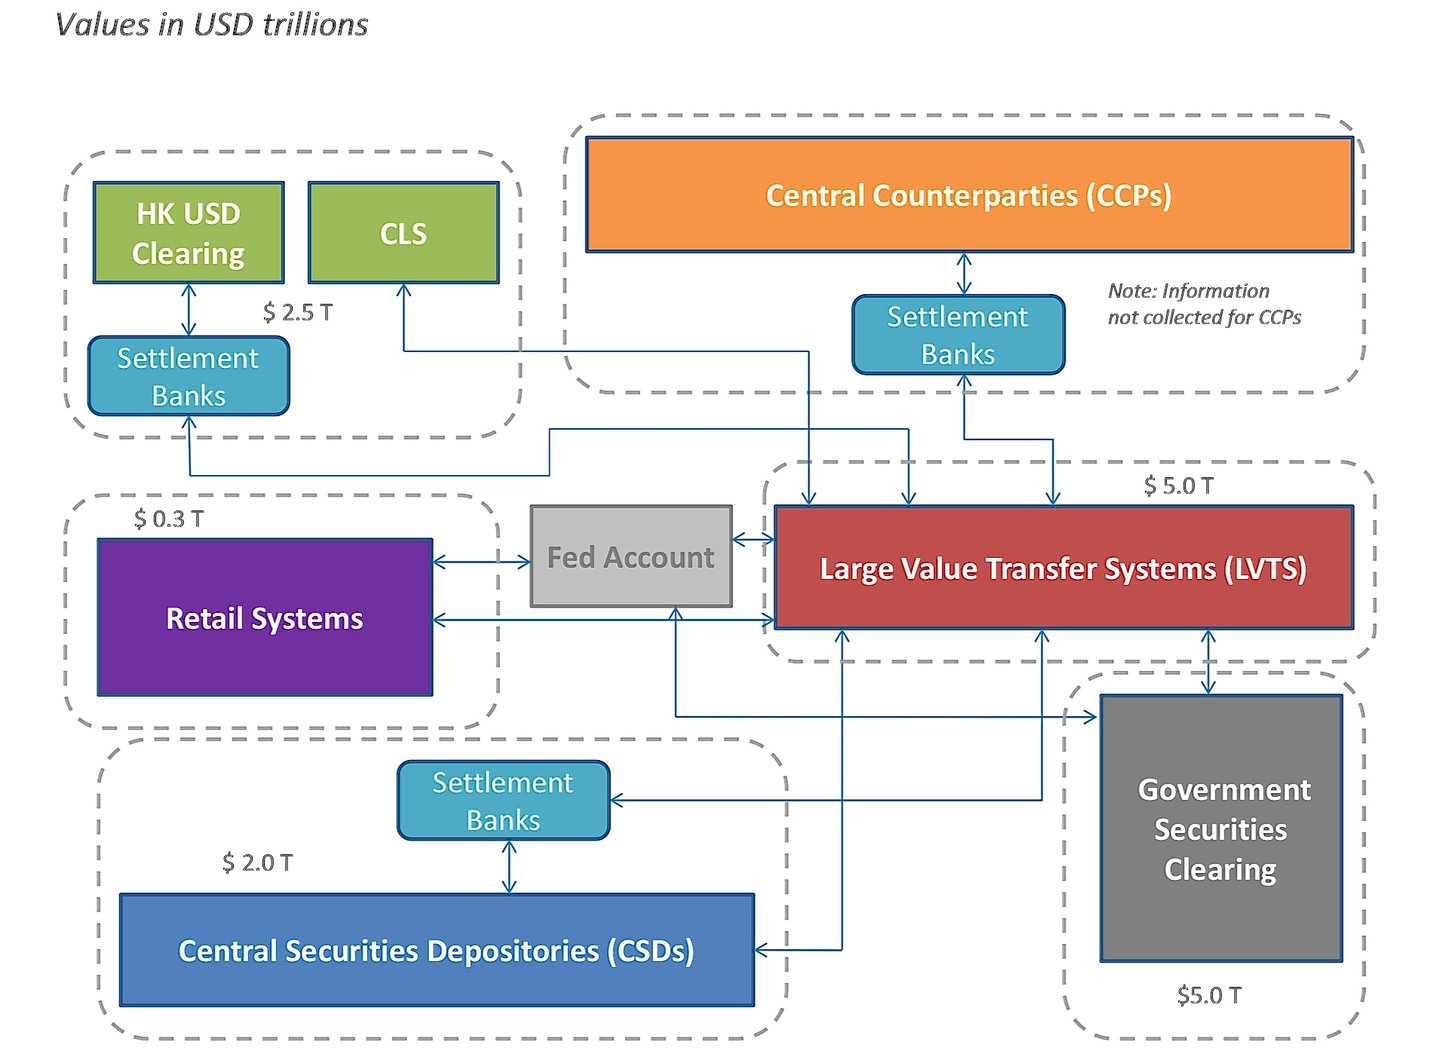
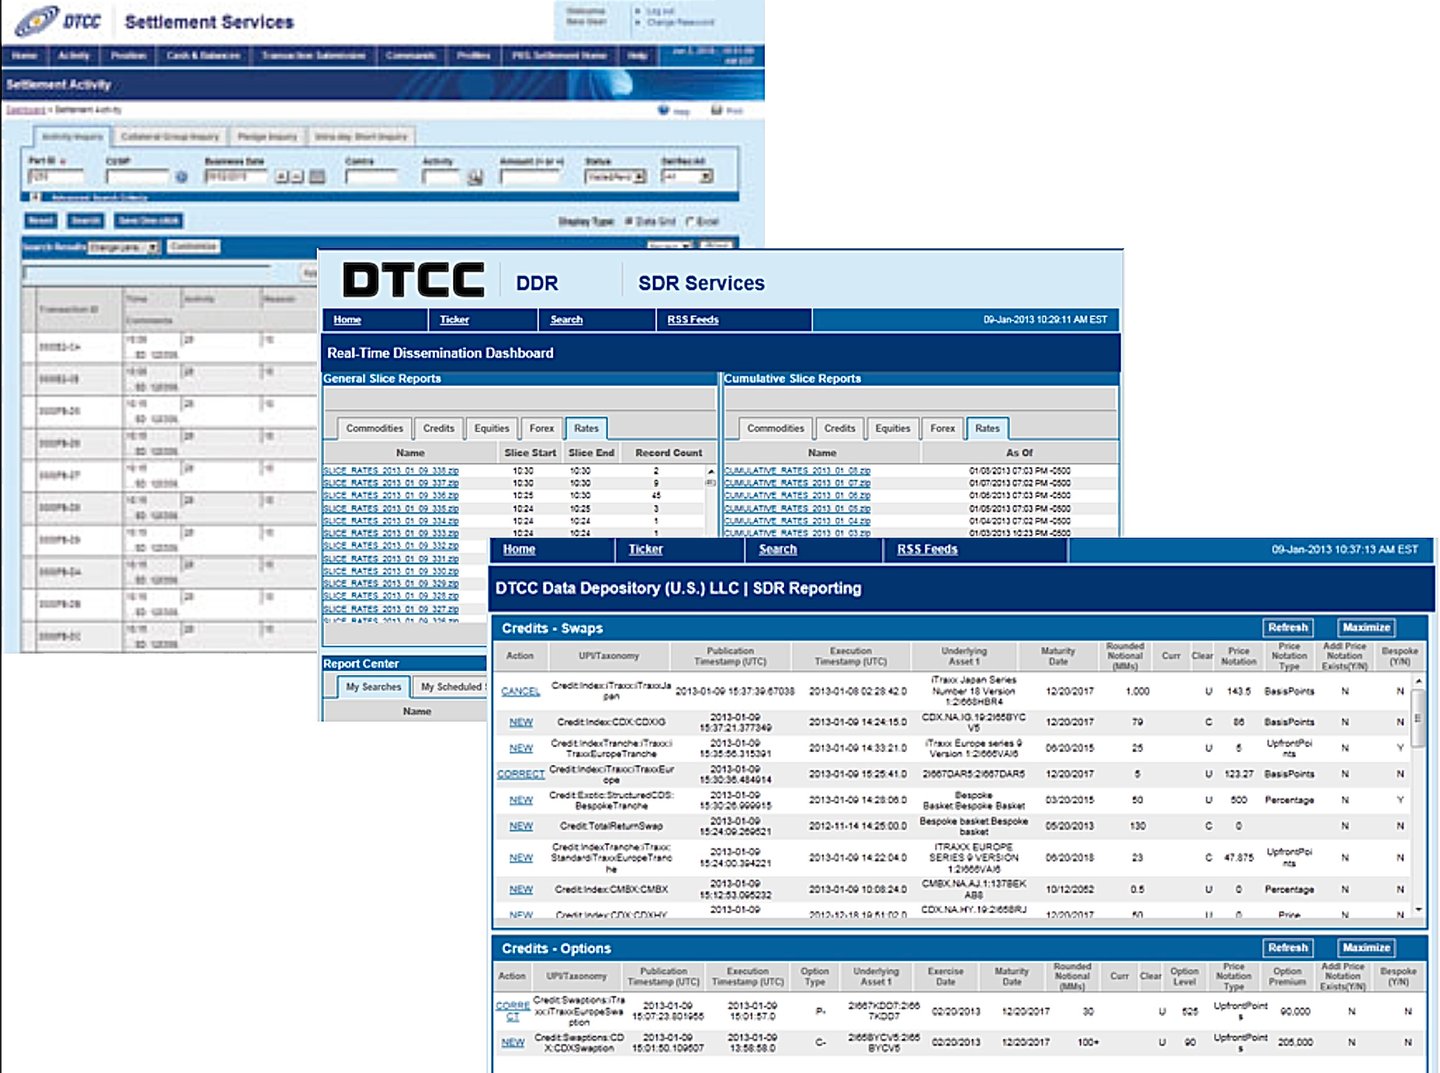
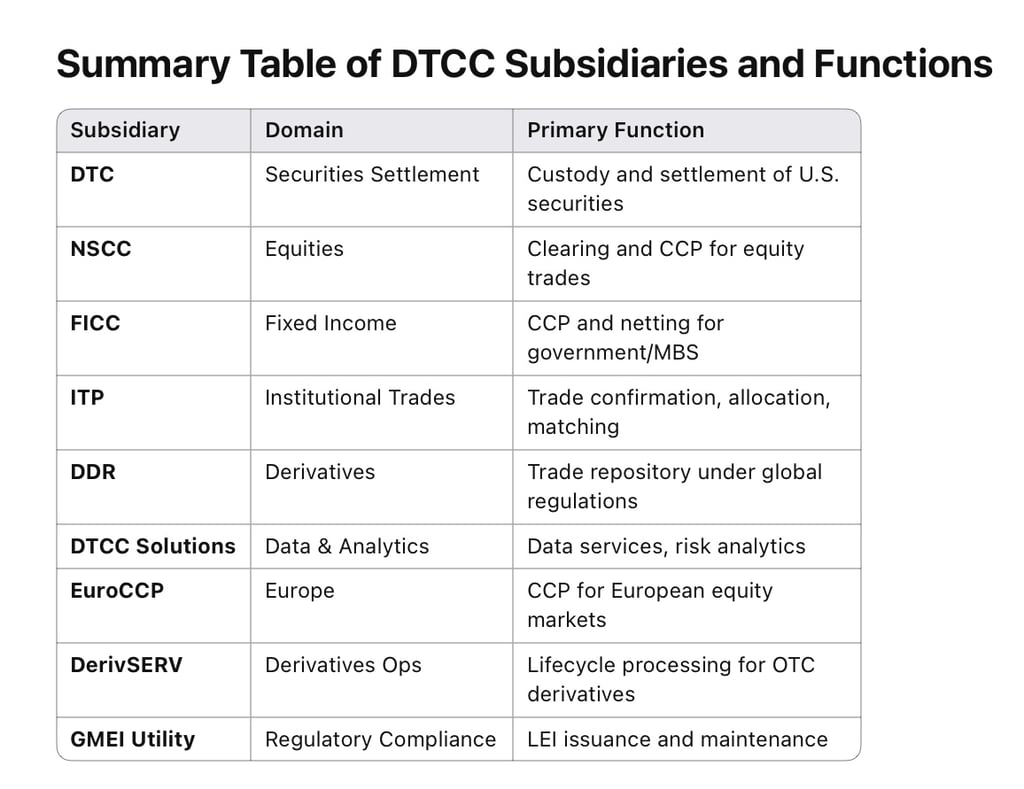
Aangezien DTC en NSCC (National Securities Clearing Corporation) onderdeel zijn van de koepel van de Depository Trust & Clearing Corporation (DTCC), gebruiken deelnemers voor directe instructies vaak de eigen platforms van DTCC. Daarnaast hanteren veel instellingen SWIFT voor gestandaardiseerde afwikkelingsberichten, met name wanneer zij een bewaarder of agent instrueren die vervolgens een koppeling met DTC onderhoudt.
1. Kernprocessen van de DTC en eigen berichten
1.1 DTC-systemen en -platforms
- Participant Terminal System (PTS) en Participant Browser Service (PBS): traditionele DTC-interfaces waarmee deelnemers afwikkelingsactiviteiten in realtime kunnen invoeren en inzien.
- Settlement Web Interface: een modernere, browsergebaseerde omgeving waarin deelnemers transactiegegevens kunnen invoeren, afwikkelingsstatussen kunnen raadplegen en uitzonderingen kunnen beheren.
- MQ/realtimefeeds: Veel grotere deelnemers gebruiken een geautomatiseerde interface met DTC via berichtenwachtrijen (IBM MQ Series), waarmee zij in realtime berichten in een eigen formaat verzenden en ontvangen.
In deze systemen voert een deelnemer “Deliver Orders” (DO’s) of “Receive Orders” (RO’s) in, waarbij de tegenpartij, de CUSIP en de voorwaarden van de overdracht worden gespecificeerd.
1.2 Voorbeelden van eigen berichten
Hoewel de berichten van DTC doorgaans niet worden aangeduid met de notatie "MT5xx" (dat is SWIFT-gebruik), beschikt DTC over eigen interne berichttypen of functies. Hieronder volgen representatieve voorbeelden:
- Leveringsopdracht
- In het systeem vaak “DO” genoemd.
- Deelnemers specificeren:
- Effectenidentificatiecode (CUSIP)
- Hoeveelheid (aandelen of hoofdsom)
- DTC-deelnemersnummer van de ontvanger
- Leveringstype: vrij van betaling (FOP) of levering tegen betaling (DVP)
- Afwikkelingsbedrag tegenpartij (indien DVP)
- Afwikkelingsdatum
- Orderontvangst: Een ontvangende deelnemer ziet doorgaans de inkomende DO die door de leverende deelnemer is geboekt. Afhankelijk van de interne matchingprocessen kan de deelnemer de ontvangst “bevestigen” of “goedkeuren”, met name bij een DVP-transactie.
- Reclaim / RVP (Return of Versus Payment): Bij een foutieve of niet-gematchte levering kunnen deelnemers in het DTC-systeem een reclaim-transactie initiëren. Dit beoogt het effect feitelijk terug te draaien of opnieuw te leveren.
- Settlement Activity Messages: DTC verzendt afwikkelingsbevestigingen en “Activity Advice”-berichten aan deelnemers voor elke afwikkelingsgebeurtenis (levering of ontvangst). Deze worden vaak “Settlement Activity Reports” genoemd en kunnen worden gedownload uit de systemen van DTC of worden ontvangen via een geautomatiseerde feed.
- Recycling / hangende berichten: Indien een transactie in de wacht blijft staan (bijvoorbeeld wegens onvoldoende te leveren aandelen of ontoereikende middelen voor betaling), genereert het systeem statusberichten van het type “recycle”. Deelnemers zien deze in de wachtrij geplaatste transacties in realtime of nagenoeg realtime bij statusopvragingen.
In de Participant Services Guides of Settlement Services Guides van DTC worden deze instructies doorgaans eenvoudigweg aangeduid als “Deliver Order” of “Memo Seg” enzovoort, in plaats van volgens het standaardnummeringsschema van SWIFT.
2. SWIFT ISO 15022-berichttypen in de Amerikaanse afwikkelingscontext
Veel wereldwijde of grote regionale banken communiceren niet vanuit elke locatie rechtstreeks met de eigen interface van DTC; in plaats daarvan kunnen zij een lokale Amerikaanse bewaarnemer instrueren, of beschikken zij over een intern systeem dat SWIFT-berichten genereert voor uniforme verwerking. Deze SWIFT-berichten worden vervolgens door de bewaarnemer of door het Amerikaanse clearingcentrum van de instelling omgezet of toegewezen naar eigen deliver/receive-instructies van DTC.
Gangbare SWIFT-berichttypen (ISO 15022) die relevant zijn voor effectenafwikkeling zijn onder meer:
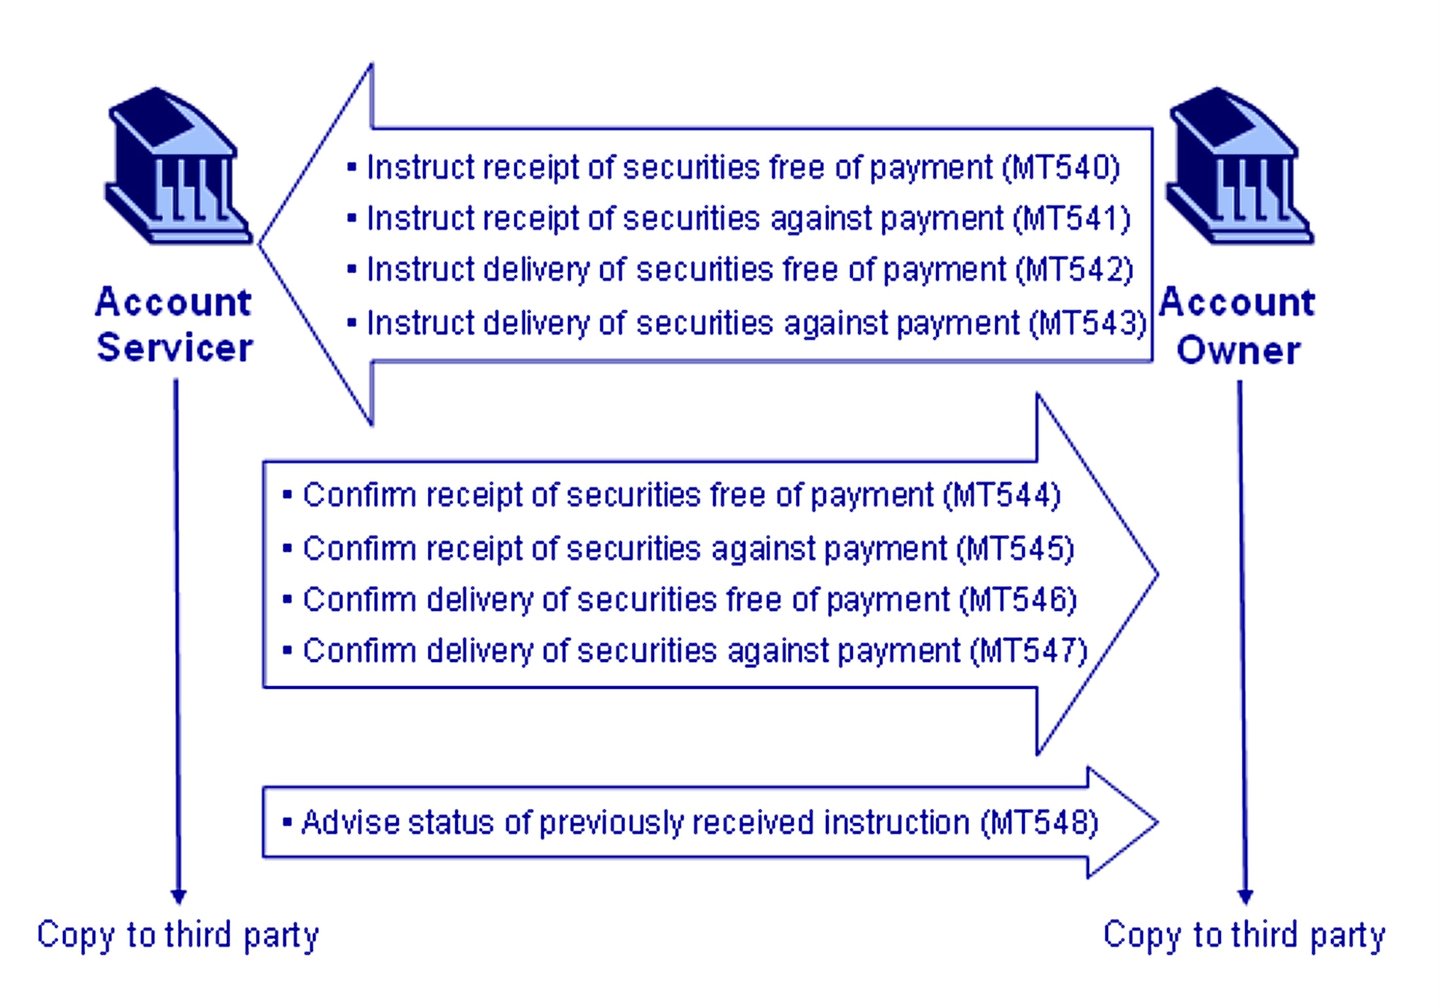
1. MT540 – Instructie tot ontvangst zonder betaling
- Wordt gebruikt bij de opdracht aan een bewaarder om effecten te ontvangen zonder betaling.
- Voorbeeld van gebruik: “Please receive X shares of CUSIP 123456789 from DTC participant #9876 free-of-payment.”
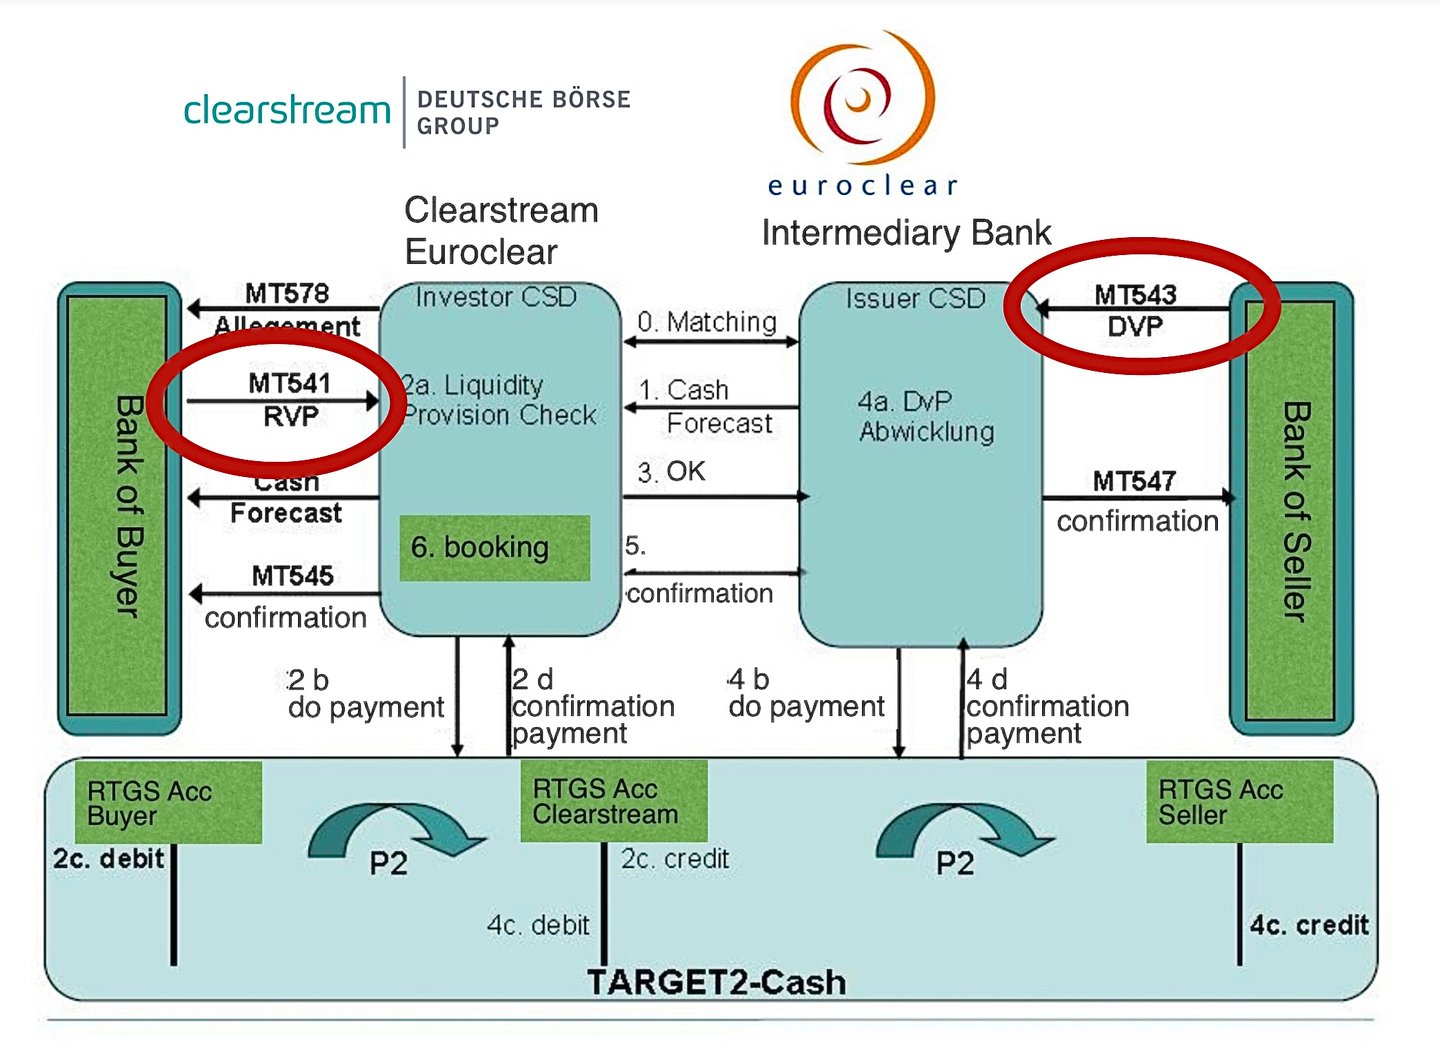
2. MT541 – Receive Against Payment (RAP)-instructie
- Geeft opdracht tot ontvangst van effecten waarvoor een betaling verschuldigd is aan de leverende partij (DVP).
- Voorbeeld van gebruik: "Gelieve 10.000 aandelen met CUSIP 987654321 te ontvangen tegen USD 50.000 van DTC-deelnemer #1234."
3. MT542 – Deliver Free Instruction
- Instrueert de bewaarder (of clearingagent) om effecten te leveren zonder betaling.
- Voorbeeld van gebruik: "Lever 5.000 aandelen ABC CUSIP 123456789 vrij van betaling af aan DTC-deelnemer nr. 5678."
4. MT543 – Deliver Against Payment (DAP)-instructie
- Geeft opdracht tot de levering van effecten tegen een gespecificeerde betaling.
- Voorbeeld van gebruik: "Lever 15.000 aandelen DEF CUSIP 987654321 af aan DTC-deelnemer nr. 9999 tegen betaling van USD 300.000."
5. MT544–MT547 – Allegements en bevestigingen inzake afwikkeling
- MT544 – Ontvangstbevestiging zonder betaling
- MT545 – Bevestiging van ontvangst tegen betaling
- MT546 – Bevestiging van levering zonder betaling
- MT547 – Bevestiging van levering tegen betaling
Deze worden door de bewaarder (of het systeem) teruggezonden om aan te geven dat de opgedragen afwikkeling is geslaagd (of om gedeeltelijke, niet-overeenkomende of mislukte afwikkelingspogingen te signaleren).
6. MT548 – Afwikkelingsstatus en verwerkingsadvies
- Verstrekt statusupdates of berichten met betrekking tot afwikkelingstransacties, waaronder recycling of niet-gematchte statussen.
In een typisch scenario waarin een bank of instelling een Amerikaanse bewaarder opdracht geeft een overdracht bij DTC uit te voeren, kunt u derhalve het volgende zien:
- Een MT542-bericht (Deliver Free) van de bank/instelling aan de bewaarder.
- De bewaarder (indien deze zelf DTC-deelnemer is) zet die instructie vervolgens binnen het systeem van DTC om in een DTC Deliver Order (DO), waarin de relevante gegevens worden gespecificeerd.
- Na afwikkeling bij DTC stuurt de bewaarnemer een MT546 (Deliver Free Confirmation) terug naar de bank/instelling.
3. Volledige stroom met berichttypen
Hieronder volgt een illustratief stapsgewijs scenario van een DVP-overdracht bij DTC, met zowel de bedrijfseigen DTC-instructie als de mogelijke bijbehorende SWIFT-berichten:
1. Uiteindelijk gerechtigde → Leverende bank
- De cliënt instrueert de leverende bank (eventueel via een intern portaal, telefonisch of op andere wijze). In dit stadium wordt doorgaans geen SWIFT gebruikt, hoewel grote instellingen mogelijk intern gebruikmaken van ISO 20022- of MT54x-berichten.
2. Leverende bank → DTC (uit eigen vermogen gefinancierd)
- De backoffice van de bank genereert automatisch een Deliver Order in het systeem van DTC:
- DTC-deelnemers-ID van de tegenpartij
- CUSIP en hoeveelheid
- Afwikkelingsbedrag voor DVP, afwikkelingsdatum
- Transmissiekanalen: PTS/PBS-interface, MQ-berichtenverkeer of Settlement Web.
3. Leverende bank → (intern) / bewaarnemer (SWIFT-scenario)
- Indien de bank een externe bewaarnemer of sub-bewaarnemer moet instrueren die de positie namens haar bij DTC aanhoudt, kan de bank een MT543 (Deliver Against Payment) met verwijzingen naar de sub-bewaarnemer verzenden. De sub-bewaarnemer zet dit vervolgens om in een DTC Deliver Order.
4. DTC → ontvangende bank (uit eigen vermogen gefinancierd)
- DTC meldt de ontvangende bank dat een DO in behandeling is. In het systeem ziet de ontvangende bank een inkomend item in de deliver-wachtrij. Indien de ontvangende bank een realtimekoppeling hanteert, kan zij een statusbericht of een activiteitenrapportfeed (eigen formaat) ontvangen.
- Bij een DVP-transactie moet de ontvangende bank bevestigen, of zich er minimaal van vergewissen, dat er voldoende middelen beschikbaar zijn.
5. Ontvangende bank → DTC
- Indien de ontvangende bank voor bepaalde typen settlement de transactie moet "bevestigen" of "matchen", voert zij een acceptatie in (soms gebeurt dit automatisch indien het interne systeem is ingesteld om DVP-transacties van bekende tegenpartijen automatisch te accepteren).
6. DTC-settlement (als CSD)
- DTC controleert posities en middelen in realtime of bijna realtime. Als alles in orde is, debiteert het de effectenpositie van de leverende partij, crediteert het de effectenpositie van de ontvangende partij en debiteert het gelijktijdig het geld van de ontvangende partij en crediteert het geld van de leverende partij (bij DVP).
7. Afwikkelingsbevestigingsstromen
- DTC verstuurt eigen “Settlement Activity”-bevestigingen aan beide deelnemers.
- Indien SWIFT wordt gebruikt, genereren de deelnemers of hun bewaarders een MT547 (Deliver Against Payment Confirmation) of MT545 (Receive Against Payment Confirmation), of een MT548 status-/bevestigingsbericht.
8. Kennisgeving aan cliënten
- De leverende en de ontvangende bank bevestigen elk de definitieve afwikkeling aan de uiteindelijk gerechtigde via hun interne overzichten of communicatie.
4. Aanvullende berichten en overwegingen
- “Recycling” van berichten: Wanneer transacties niet onmiddellijk kunnen worden afgewikkeld (bijvoorbeeld door onvoldoende effecten of middelen), recyclet DTC de instructie en verzendt statusupdates. In SWIFT-termen kan periodiek een MT548 worden verzonden om de status “in afwachting” van de transactie aan te geven.
- “Allegement”-berichten (MT578 in ISO 15022; sese.028 in ISO 20022): Sommige systemen genereren een “allegement” wanneer de ene partij een instructie invoert die de andere partij niet heeft gematcht of herkend. Dit komt vaker voor in grensoverschrijdende situaties of situaties met meerdere bewaarders.
- Claims inzake corporate actions: bij corporate actions rond het tijdstip van de overdracht vindt verdere communicatie plaats (vaak eigen aan de bewaarder) om claims op dividend of rente te beheren indien registratiedata en afwikkelingsdata met elkaar botsen.
- Transactiereferentienummers: Alle instructies (zowel in het eigen formaat van DTC als via SWIFT) bevatten unieke identificatiecodes (bijv. de Sender’s Reference in een MT54x-bericht). Matching en statusopvolging zijn in hoge mate afhankelijk van deze referentievelden.
5. Slotopmerkingen en aanbevelingen
1. Automatisering:
- De meeste grote deelnemers gebruiken realtime- of batchbestandsinterfaces naar DTC, waardoor handmatige invoer tot een minimum wordt beperkt.
- SWIFT MT54x-berichten worden vaak automatisch gegenereerd door het back-officesysteem van een deelnemer en vervolgens omgezet naar DTC-berichten door interne modules of externe bewaarders.
2. Reconciliatie:
- Bedrijven die zowel DTC-eigen berichten als SWIFT gebruiken, moeten zorgen voor sterke afstemmingsprocessen.
- Zij vergelijken DTC-afwikkelingsrapporten (of realtimebevestigingen) met interne instructies (MT54x-referenties).
3. Toepassingsgebied:
- Directe DTC-berichtgeving komt veel voor bij in de VS gevestigde broker-dealers en banken die DTC-deelnemers zijn.
- SWIFT-instructies komen vaker voor wanneer de instructiegevende partij zich buiten de VS bevindt of geen directe DTC-deelnemer is, maar gebruikmaakt van een lokale bewaarnemer.
4. Afhandeling van uitzonderingen:
- Indien instructies niet overeenstemmen, aandelen ontbreken of liquide middelen tekortschieten, blijft de transactie in de status 'in afwachting' (recycle). De deelnemer moet de instructies corrigeren of de benodigde middelen aanleveren alvorens de afwikkeling plaatsvindt.
- Elk scenario van onevenwichtigheid of mislukte afwikkeling kan leiden tot een terugvordering of gedeeltelijke afwikkeling, elk met een eigen berichtenstroom.
Alles samengebracht
Een typische DVP-overdracht kan er in de praktijk als volgt uitzien:
- MT543 van de mondiale bank aan haar Amerikaanse bewaarder: “Lever 10.000 aandelen ABC (CUSIP 123456789) af aan DTC-deelnemer #5555 voor USD 100.000 op de afwikkelingsdatum T+1.”
- De bewaarder zet de MT543 om in een DTC Deliver Order (DO) met dezelfde hoeveelheid, dezelfde tegenpartij als DTC-deelnemer, en de afwikkelingsdatum en het afwikkelingsbedrag.
- DTC plaatst de Delivery Order in de wachtrij en koppelt deze aan de aanvaarding door de ontvangende deelnemer.
- Bij afwikkeling: DTC rondt de boekhoudkundige overdracht (book-entry) af.
- De bewaarnemer ontvangt een DTC-afwikkelingsbevestiging, die de aanmaak van een MT547 naar de wereldwijde bank activeert ter bevestiging van een geslaagde DVP-levering.
- Global Bank werkt het afschrift van de uiteindelijk gerechtigde bij om aan te geven dat het effect niet langer wordt gehouden en dat de bijbehorende geldmiddelen (indien van toepassing) dienovereenkomstig worden bijgeschreven of afgeschreven.
De overdracht van een effect via DTC omvat een combinatie van eigen instructies (Deliver Orders, Receive Orders, Settlement Activity Reports) en, in veel gevallen, aanvullende SWIFT ISO 15022-berichtgeving (MT54x-reeks) indien deelnemers gebruikmaken van bewaarders of interne geautomatiseerde processen. Het systeem van DTC is de feitelijke spil voor de Amerikaanse girale afwikkeling en fungeert als Central Securities Depository (CSD). Instellingen kunnen uitsluitend vertrouwen op de PTS/PBS of de geautomatiseerde feed van DTC indien zij directe deelnemers zijn, of zij kunnen deze processen inbedden in SWIFT-berichten ten behoeve van mondiale standaardisatie.
Belangrijkste aandachtspunten:
- Eigen DTC-berichten: DO (Deliver Order), RO (Receive Order) en diverse meldingen van afwikkelingsactiviteiten.
- SWIFT: de berichten MT540–MT547 (instructies en bevestigingen) en MT548 (status) worden vaak gebruikt.
- Matching en bevestiging: De ontvangende deelnemer (of diens agent) moet de aanvaarding bevestigen, met name bij DVP-instructies.
- Realtime versus batchverwerking: de DTC-afwikkeling kan thans plaatsvinden in meerdere intradaycycli, met realtime bijwerking van posities en latere, optionele netto- of definitieve afwikkelingsstappen op dezelfde dag.
- Ter verificatie: vraag bevestiging van de afwikkeling aan bij de betrokken DTC-deelnemer (bewaarder). DTC verstrekt geen bevestigingen aan niet-deelnemers; een document dat als "DTC-bevestiging" voor een derde partij wordt gepresenteerd, dient daarom met voorzichtigheid te worden behandeld.
Dankzij de zorgvuldige aandacht voor berichtmapping, referentievelden en realtime statuscontroles verloopt het gehele proces soepel en wordt de overdracht van effecten binnen het Amerikaanse clearing- en afwikkelingsecosysteem gewaarborgd.
Beschikt de Depository Trust Company over servers in de EU?
De clearing- en afwikkelingssystemen van DTC worden vanuit de Verenigde Staten geëxploiteerd, onder toezicht van de SEC en de Federal Reserve; DTC voert de afwikkeling niet uit op servers in de EU. De moedermaatschappij DTCC exploiteert afzonderlijke transactieregisters in Europa voor derivatenrapportage – DTCC Data Repository (Ireland) plc voor EU-rapportage en DTCC Derivatives Repository plc in Londen voor rapportage in het Verenigd Koninkrijk. Deze bevatten uitsluitend rapportagegegevens, geen effectenadministraties.
De Fedwire® Securities Service
Het centrale zenuwstelsel van Amerika voor de afwikkeling van overheidseffecten
Inleiding
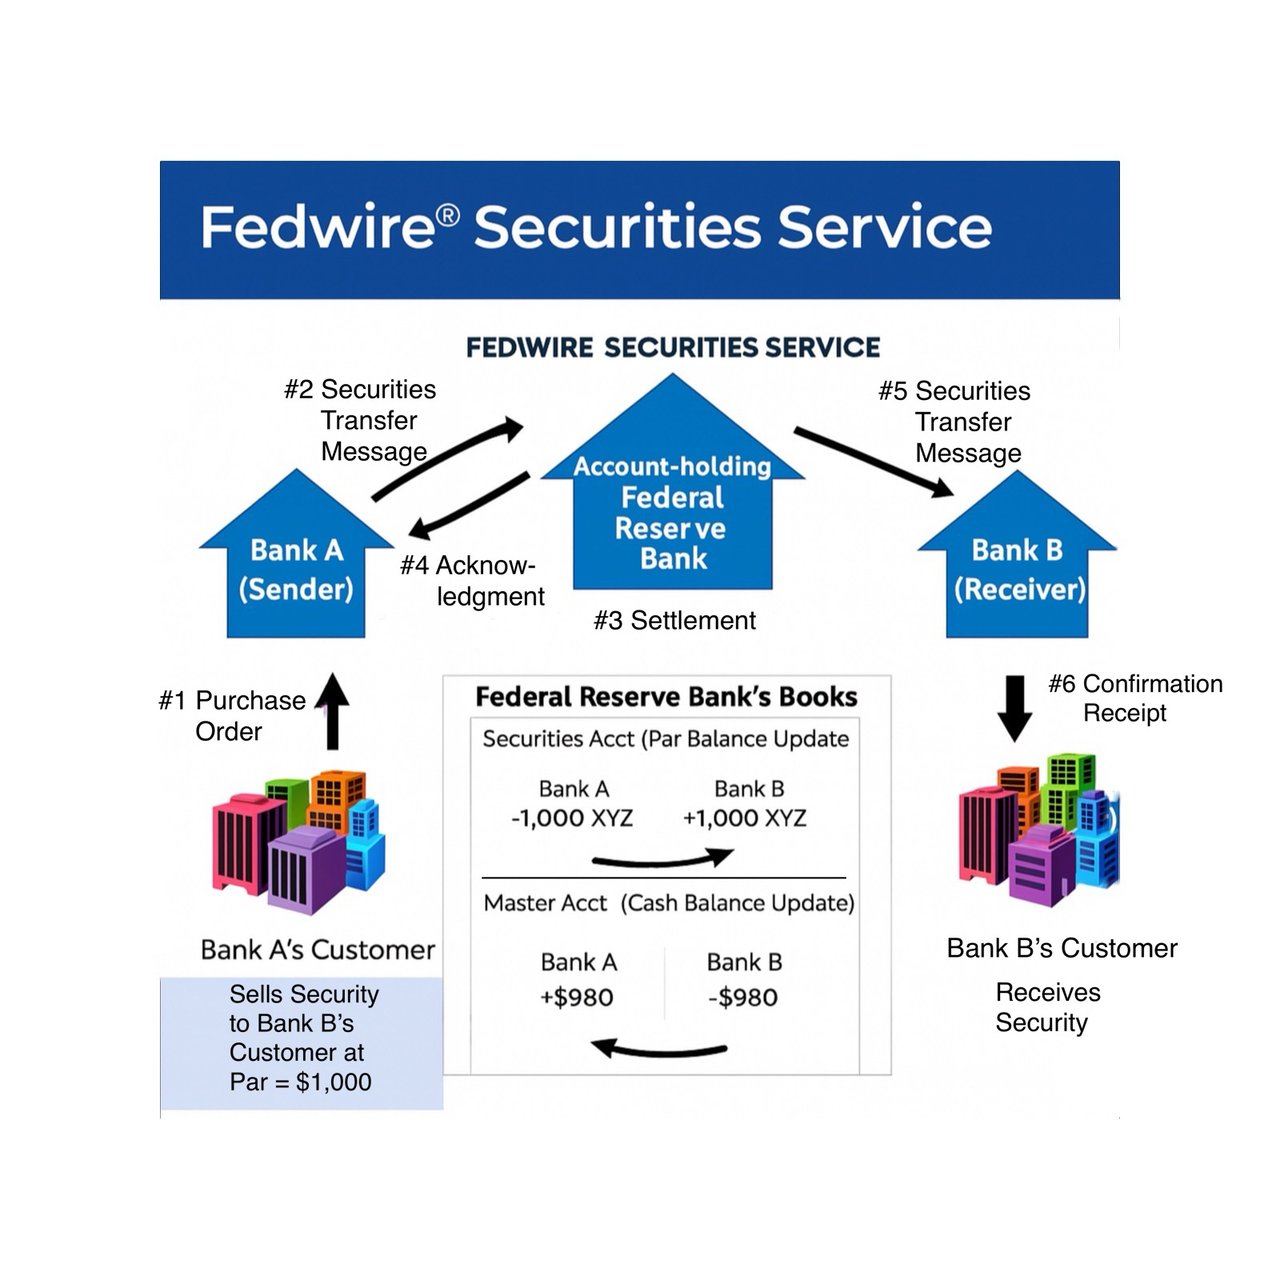
De Fedwire® Securities Service, die wordt beheerd door de Federal Reserve Banks, vormt de institutionele ruggengraat van de Amerikaanse infrastructuur voor overheidseffecten. Als officiële centrale effectenbewaarinstelling (CSD) voor Amerikaanse staatsobligaties en andere federale verplichtingen biedt zij realtime settlement en bewaarneming voor transacties ter waarde van biljoenen dollars per dag. In tegenstelling tot commerciële bewaarinstellingen zoals de Depository Trust Company (DTC) verzorgt Fedwire Securities de afwikkeling en girale registratie van staats- en semi-staatsschuld rechtstreeks in het grootboek van de centrale bank. Dit artikel geeft een gedetailleerde uiteenzetting van de architectuur, de wettelijke grondslagen, de operationele werking en het systeemrelevante belang van de dienst.
I. Bestuur en juridisch kader
De Fedwire Securities Service wordt beheerd door de twaalf Federal Reserve Banks onder toezicht van de Board of Governors van het Federal Reserve System. Zij wordt beheerst door:
- De TRADES-regelgeving van het Amerikaanse ministerie van Financiën (31 CFR Part 357): wettelijke grondslag voor Treasury-effecten in girale vorm die via de Federal Reserve Banks worden gehouden.
- Operating Circular No. 7: Bepaalt de voorwaarden waaronder effectenrekeningen worden aangehouden en overdrachten worden uitgevoerd.
Deelname is beperkt tot instellingen met een masterrekening bij een Federal Reserve Bank, waaronder commerciële banken, door de overheid gesponsorde entiteiten, internationale instellingen en geselecteerde overheidsinstanties van de Verenigde Staten.
II. Instrumenten die in aanmerking komen voor afwikkeling
Fedwire Securities verwerkt uitsluitend in aanmerking komende girale effecten, waaronder:
- Amerikaanse staatsobligaties (Bills, Notes, Bonds, TIPS, FRN's)
- Effecten van federale overheidsinstellingen (bijv. Fannie Mae, Freddie Mac, Ginnie Mae)
- Effecten van door de overheid gesponsorde ondernemingen (GSE's)
- Bepaalde internationale organisaties (bijv. de Wereldbank, de Inter-Amerikaanse Ontwikkelingsbank)
Alle instrumenten worden uitsluitend in gedematerialiseerde vorm aangehouden, waarbij de eigendom wordt vastgelegd via elektronische girale boeking.
III. Functionele mogelijkheden
A. Real-Time Gross Settlement (RTGS)
In tegenstelling tot systemen met batchafwikkeling werkt de Fedwire Securities Service op RTGS-basis, waardoor het volgende wordt gewaarborgd:
- Definitiviteit: afwikkelingen zijn onherroepelijk zodra zij zijn uitgevoerd
- Atomiciteit: Bij DVP-transacties worden effecten en geldmiddelen gelijktijdig afgewikkeld
B. Levering tegen betaling (DVP)
De dienst ondersteunt:
- Levering tegen betaling (BIS-model 1): elke overdracht van effecten en gelden wordt gelijktijdig en afzonderlijk afgewikkeld
- Free-of-payment-overdrachten: effecten worden geleverd zonder gelijktijdige geldbeweging (bijvoorbeeld voor verpanding, schenking of interne reorganisatie)
C. Verpanding van onderpand en triparty-diensten
Deelnemers kunnen bij de Fed aangehouden effecten verpanden als onderpand voor:
- Lenen via het discontoloket
- Risicobeperking in betalingssystemen
- Interbancaire kredietregelingen
- Repo-overeenkomsten via de Amerikaanse tri-party agent (BNY, de enige agent sinds het vertrek van JPMorgan in 2019)
IV. Boekingsproces (book-entry)
Alle boekingsmutaties worden geïnitieerd via gestructureerde instructies die worden ingediend via FedLine Advantage®, SWIFT of geïntegreerde berichtenprotocollen.
De Federal Reserve Bank, niet de deelnemer, voert de feitelijke boeking in het grootboek uit, waarbij effectenrekeningen worden gedebiteerd en gecrediteerd die worden aangehouden in het hoofdgrootboek van de Fed. Na verwerking is de transactie definitief, onherroepelijk en juridisch bindend.
V. Deelnemers en toegang
Directe toegang is beperkt tot:
- Depositobanken met een masterrekening bij de Federal Reserve
- Bepaalde overheidsinstanties en buitenlandse officiële instellingen
- Door de overheid gesponsorde ondernemingen en bepaalde andere in aanmerking komende instellingen
Anderen, waaronder broker-dealers en primary dealers die geen banken zijn, krijgen toegang tot de dienst via een clearingbank.
VI. Integratie met andere systemen: DTC en verder
Terwijl Fedwire Securities fungeert als de primaire depositaris voor staatsinstrumenten, beheert de Depository Trust Company (DTC) een afzonderlijke private infrastructuur voor bedrijfs- en gemeentelijke effecten. Transacties in staatseffecten worden gecleard en gesaldeerd door de Fixed Income Clearing Corporation (FICC), eveneens een dochteronderneming van DTCC, en afgewikkeld in Fedwire Securities via clearingbanken.
Deze koppeling maakt het volgende mogelijk:
- Afwikkeling van Amerikaanse staatsobligaties (Treasury securities) tussen DTC-deelnemers
- Repo- en onderpandtransacties met Amerikaanse staatsobligaties
- Netting- en clearingfuncties over meerdere platforms heen
VII. Openingstijden
Fedwire Securities Service werkt als volgt:
- Maandag tot en met vrijdag, met uitzondering van Amerikaanse feestdagen
- Opening: 8:30 uur ET (13:30 UTC; 12:30 UTC tijdens de Amerikaanse zomertijd)
- Sluiting: 15.15 uur ET voor overboekingen (20.15 uur UTC; 19.15 uur UTC tijdens de zomertijd), 15.30 uur ET voor terugboekingen
Deze uren bepalen het finaliteitsvenster voor de afwikkeling van staatsobligaties op dezelfde dag.
VIII. Systeemrelevantie en risicoarchitectuur
De Fedwire Securities Service is een Systemically Important Financial Market Utility (SIFMU) op grond van Title VIII van de Dodd-Frank Act. De betrouwbaarheid ervan is van vitaal belang voor:
- Werking van de Treasury-markt
- Open-markttransacties (OMO)
- Liquiditeitsbeheer tussen banken
- Beheersing van systeemrisico in crisisscenario’s
Intradaagse debetstanden die voortvloeien uit effectenafwikkeling moeten worden gedekt door onderpand, doorgaans de aangekochte effecten zelf, waardoor de Federal Reserve wordt beschermd tegen tegenpartijrisico.
IX. Technologische en regelgevende ontwikkelingen
Recente en komende ontwikkelingen zijn onder meer:
- ISO 20022-migratie voor standaardisering van berichten
- Versterkte kaders voor cyberweerbaarheid
- Voortdurende afstemming van het beleid op de CPMI-IOSCO Principles for Financial Market Infrastructures
Deze inspanningen zijn erop gericht de robuustheid van de dienst te behouden in een gedigitaliseerde en onderling verbonden financiële omgeving.
De Fedwire® Securities Service is niet louter een afwikkelingssysteem, maar een vertrouwensarchitectuur van soevereine klasse voor de Amerikaanse markten voor staatsschuld. Door het rechtstreekse beheer door de Federal Reserve, de mogelijkheid van real-time brutoafwikkeling en juridische definitiviteit vormt zij de grondslag voor de liquiditeit, veiligheid en geloofwaardigheid van de Amerikaanse overheidsfinanciën. De integratie met commerciële infrastructuren zoals DTC waarborgt de soepele werking van complexe financiële instrumenten en onderpandstromen. In een tijdperk van toenemende systeemcomplexiteit blijft Fedwire een pijler van de Amerikaanse monetaire en financiële stabiliteit.
Voor nadere regelgevende details wordt verwezen naar Federal Reserve Operating Circular No. 7 en Regulation J (12 CFR Part 210).
Euroclear ESES en ESES-CSD
Het ESES-systeem (Euroclear Settlement of Euronext-zone Securities) van Euroclear is een effectenafwikkelingsplatform dat is ontworpen om de efficiënte en soepele afwikkeling te faciliteren van effecten die worden verhandeld op de Euronext-markten, waaronder België, Frankrijk en Nederland. ESES beoogt de processen na de handel te vereenvoudigen en te standaardiseren en zo de efficiëntie van grensoverschrijdende afwikkeling in de Euronext-zone te bevorderen.
Het ESES-systeem werkt als volgt:
- Handel: Beleggers kopen en verkopen effecten op de markten van Euronext via hun brokers of handelsplatforms. Zodra een transactie is uitgevoerd, worden de gegevens doorgestuurd naar een centrale tegenpartij (CCP) voor clearing.
- Clearing: De CCP treedt op als koper voor elke verkoper en als verkoper voor elke koper, waardoor het tegenpartijrisico afneemt. Zij berekent de nettoverplichtingen van elke deelnemer en waarborgt dat zij over de vereiste zekerheden beschikken om hun posities te dekken.
- Afwikkeling: nadat de transacties zijn gecleard, worden zij ter afwikkeling doorgestuurd naar het ESES-platform. ESES is gekoppeld aan de lokale centrale effectenbewaarinstellingen (CSD's) van België (Euroclear Belgium), Frankrijk (Euroclear France) en Nederland (Euroclear Nederland) om de overdracht van effecten en geld tussen koper en verkoper te faciliteren.
- Delivery-versus-Payment (DvP): ESES werkt volgens een DvP-model, waarbij de overdracht van effecten en de bijbehorende betaling gelijktijdig plaatsvinden. Dit proces beperkt het afwikkelingsrisico en verhoogt de efficiëntie van effectentransacties.
- Reconciliatie en rapportage: ESES reconcilieert de afgewikkelde transacties en biedt rapportagediensten aan de deelnemers, zodat zij hun posities en de details van hun transacties kunnen bijhouden.
Door aansluiting op de lokale CSD's en het aanbieden van één platform voor de afwikkeling van effecten in de Euronext-zone vereenvoudigt ESES het post-tradeproces en maakt het efficiëntere grensoverschrijdende afwikkeling mogelijk. Deze harmonisatie vermindert de complexiteit en de kosten van de afwikkeling van effectentransacties over meerdere markten en bevordert zo een grotere integratie en samenwerking binnen het Europese financiële ecosysteem.
Wilt u meer lezen over de Euroclear Operating Procedures, klik dan hier
Clearstream is een centrale effectenbewaarinstelling (Central Securities Depository, CSD) met hoofdkantoor in Luxemburg en maakt deel uit van de Deutsche Börse Group. Als CSD vervult Clearstream een cruciale rol in de infrastructuur van de financiële markten door diensten te verlenen voor de bewaring, afwikkeling en het beheer van effecten, zoals aandelen en obligaties.
Clearstream opereert via twee belangrijke juridische entiteiten: Clearstream Banking AG, gevestigd in Frankfurt, Duitsland, die zich richt op Duitse binnenlandse effecten, en Clearstream Banking S.A., gevestigd in Luxemburg, die internationale effecten verwerkt.
Zo functioneert Clearstream als CSD:
- Uitgifte: Clearstream faciliteert het uitgifteproces van nieuwe effecten door de effecten te registreren en elektronisch vast te leggen in haar systemen. Deze dienst zorgt ervoor dat de effecten beschikbaar zijn voor handel op de markt.
- Bewaring: Clearstream biedt een beveiligde omgeving voor de bewaarneming van effecten, houdt elektronische registers van eigendom bij en zorgt ervoor dat de activa veilig worden bewaard.
- Effectenafwikkeling: Clearstream faciliteert de overdracht van effecten tussen kopers en verkopers, werkt de eigendomsregisters bij en zorgt ervoor dat transacties correct worden afgewikkeld. Het is verbonden met diverse handelsplatforms en clearinginstellingen om het post-trade-proces te stroomlijnen.
- Delivery-versus-Payment (DvP): Clearstream werkt volgens een DvP-model, waarbij de overdracht van effecten en de bijbehorende betaling gelijktijdig plaatsvinden. Dit proces beperkt het afwikkelingsrisico en verhoogt de efficiëntie van effectentransacties.
- Corporate actions en inkomstenverwerking: Clearstream beheert corporate actions, zoals dividenden, rentebetalingen, aandelensplitsingen en fusies, en draagt zorg voor de juiste betalingen of aanpassingen in de registers van de houders van effecten.
- Collateralbeheer: Clearstream biedt collateralbeheerdiensten, waaronder het efficiënt en veilig beheren van onderpand dat wordt gebruikt bij uiteenlopende financiële transacties, zoals repo's of derivaten. Daarnaast verleent het diensten zoals het uitlenen en inlenen van effecten.
- Connectiviteit en integratie: Clearstream is verbonden met andere centrale effectenbewaarinstellingen, effectenafwikkelingssystemen en marktinfrastructuren, zoals TARGET2-Securities (T2S), om de efficiëntie van grensoverschrijdende afwikkeling te vergroten en de integratie van de financiële markten te bevorderen.
Door deze diensten te verlenen, zorgt Clearstream ervoor dat de financiële markten soepel, transparant en veilig functioneren. Haar rol als CSD vermindert het tegenpartijrisico, verhoogt de efficiëntie van transacties en bevordert de stabiliteit van de markten waarin zij actief is.
Klik op de volgende link voor meer informatie
T2S (ECB Europese Centrale Bank)
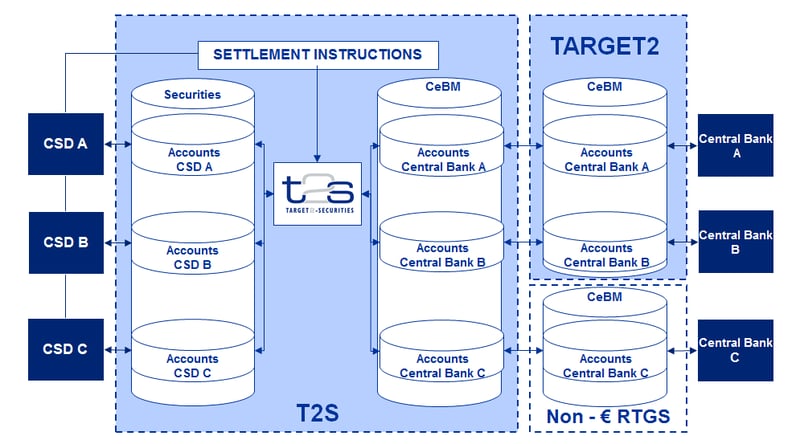
Verwerking van financiële effecten in T2S
- Effectenafwikkeling:
- Definitie: Effectenafwikkeling is het proces waarbij effecten van de verkoper naar de koper worden overgedragen en de bijbehorende betaling van de koper naar de verkoper plaatsvindt.
- Rol van T2S: T2S faciliteert dit proces door te fungeren als een gecentraliseerd platform dat diverse Central Securities Depositories (CSD's) in heel Europa met elkaar verbindt.
- Levering tegen betaling (Delivery Versus Payment, DvP):
- Concept: DvP is een fundamenteel beginsel bij de afwikkeling van effecten, dat waarborgt dat de levering van effecten uitsluitend plaatsvindt indien de betaling is verricht.
- Implementatie in T2S: T2S zorgt ervoor dat de overdracht van effecten en de bijbehorende betaling gelijktijdig plaatsvinden, waardoor het risico wordt beperkt dat een partij in gebreke blijft nadat zij activa heeft ontvangen.
- Centralebankgeld:
- Afwikkeling in centralebankgeld: Transacties in T2S worden afgewikkeld in centralebankgeld, dat als de veiligste vorm van afwikkeling wordt beschouwd omdat er geen kredietrisico aan verbonden is.
- Liquiditeitsbeheer: Deelnemers kunnen hun liquiditeit efficiënt beheren, omdat afwikkeling in centralebankgeld de behoefte aan omvangrijke liquiditeitsbuffers beperkt.
- Collateralbeheer:
- Doel: Zekerheden worden in financiële transacties gebruikt om het kredietrisico te beperken.
- T2S en onderpand: T2S ondersteunt een efficiënt onderpandbeheer door de snelle en eenvoudige overdracht van effecten mogelijk te maken, die als onderpand kunnen dienen voor uiteenlopende financiële transacties.
- Grensoverschrijdende transacties:
- Uitdagingen: Grensoverschrijdende effectentransacties kennen van oudsher uitdagingen, zoals uiteenlopende nationale regelgeving en afwikkelingspraktijken.
- T2S-oplossing: Door een uniform platform te bieden harmoniseert T2S de afwikkelingspraktijken en vergemakkelijkt het grensoverschrijdende transacties; de nationale effectenwetgevingen blijven verschillen.
- Standaardisering en harmonisatie:
- Standaardisering van procedures: T2S brengt standaardisering in afwikkelcycli, uiterste tijdstippen en operationele procedures in heel Europa.
- Voordelen: Deze harmonisatie vermindert de complexiteit en de kosten van grensoverschrijdende effectenhandel.
- Integratie met T2: Monetaire transacties: T2 is het RTGS-systeem voor de euro en verwerkt eurobetalingen van hoge waarde.
- Koppeling met T2S: Liquiditeit kan worden verplaatst tussen T2-rekeningen en speciale kasrekeningen in T2S, waar het kasgedeelte van elke effectentransactie wordt afgewikkeld.
- Rol van centrale effectenbewaarinstellingen (CSD's):
- CSD's in T2S: Dit zijn entiteiten die effecten aanhouden, de overdracht daarvan mogelijk maken en aanverwante diensten verlenen.
- Functionaliteit: Centrale effectenbewaarinstellingen (CSD's) werken samen met T2S om transacties te verwerken, rekeningen te beheren en de eigendom van effecten vast te leggen.
Gevolgen voor financiële markten en instellingen
- Risicoreductie: Door te zorgen voor gelijktijdige uitwisseling van contanten en effecten beperkt T2S het tegenpartij- en settlementrisico.
- Operationele efficiëntie: Financiële instellingen profiteren van een lagere complexiteit en lagere kosten dankzij vereenvoudigde en gestandaardiseerde processen.
- Marktintegratie: T2S speelt een beslissende rol bij de integratie van de Europese financiële markten en maakt deze veerkrachtiger en onderling beter verbonden.
- Liquiditeitsoptimalisatie: Het systeem verbetert het vermogen van banken om hun liquiditeit en onderpand doeltreffender te beheren.
T2S moderniseert de omgeving voor effectenafwikkeling in Europa aanzienlijk en brengt meer efficiëntie, minder risico en een hogere mate van integratie op de financiële markten. Dit systeem is een hoeksteen van de inspanningen van de Europese Unie om een meer verenigde en robuuste financiële markt tot stand te brengen.
De grootste centrale effectenbewaarinstellingen (CSD's) ter wereld
Centrale effectenbewaarinstellingen (CSD's) zijn cruciale instellingen in de wereldwijde financiële infrastructuur. Zij bieden bewaring, clearing en afwikkeling voor effectentransacties en waarborgen zo de efficiënte en veilige overdracht van effecten tussen partijen. Hieronder volgt een lijst van enkele van de grootste CSD's ter wereld, op basis van hun operationele omvang, activa in bewaarneming en invloed op de financiële markten.
1. The Depository Trust & Clearing Corporation (DTCC) – Verenigde Staten
DTCC is een van 's werelds grootste post-trade financiële dienstverleners. Haar dochteronderneming, The Depository Trust Company (DTC), fungeert als de primaire CSD in de Verenigde Staten.
Belangrijkste diensten:
- Biedt clearing-, afwikkelings-, assetservicing- en informatiediensten.
- Verwerkt een breed scala aan effecten, waaronder aandelen, bedrijfs- en gemeenteobligaties, staatsobligaties, hypotheekgedekte effecten en geldmarktinstrumenten.
Betekenis:
- Onmisbaar voor de werking van de Amerikaanse effectenmarkt.
- Ondersteunt duizenden deelnemers, waaronder broker-dealers, banken, beleggingsfondsen en andere financiële instellingen.
2. Euroclear Group – Europa
Euroclear is een toonaangevende aanbieder van post-tradediensten, gevestigd in Brussel, België. Euroclear exploiteert zowel nationale CSD's als een International Central Securities Depository (ICSD).
Belangrijkste diensten:
- Euroclear Bank: Fungeert als ICSD en verwerkt grensoverschrijdende transacties in internationale effecten.
- Nationale CSD's: Hieronder vallen Euroclear Belgium, Euroclear Finland, Euroclear France, Euroclear Nederland, Euroclear Sweden en Euroclear UK & International (exploitant van CREST).
- Biedt diensten aan voor obligaties, aandelen, derivaten en beleggingsfondsen.
Betekenis:
- Faciliteert zowel binnenlandse als grensoverschrijdende transacties in heel Europa.
- Verhoogt de marktefficiëntie door harmonisatie en standaardisatie van afwikkelingsprocessen.
3. Clearstream – Duitsland en Luxemburg
Clearstream is een belangrijke aanbieder van post-tradediensten en maakt deel uit van de Deutsche Börse Group. Fungeert zowel als CSD als ICSD.
Belangrijkste diensten:
- Clearstream Banking S.A.: Fungeert vanuit Luxemburg als ICSD voor internationale effecten. Clearstream Banking AG: Fungeert als de Duitse CSD.
- Biedt afwikkelings- en bewaarnemingsdiensten voor obligaties, aandelen en beleggingsfondsen.
Betekenis:
- Speelt een cruciale rol op de Europese en internationale effectenmarkten.
- Verleent diensten aan financiële instellingen wereldwijd.
4. Japan Securities Depository Center, Inc. (JASDEC) – Japan
JASDEC is de centrale effectenbewaarinstelling van Japan voor aandelen, bedrijfsobligaties en beleggingsfondsen; Japanse staatsobligaties worden aangehouden in het girale systeem van de Bank of Japan.
Belangrijkste diensten:
- Beheert systemen voor girale overdracht van aandelen, bedrijfsobligaties, handelspapier en beleggingsfondsen.
- Faciliteert de dematerialisatie van effecten.
Betekenis:
- Essentieel voor de efficiëntie en integriteit van de Japanse financiële markten.
- Bedient een breed scala aan binnenlandse en internationale beleggers.
5. China Securities Depository and Clearing Corporation Limited (CSDC) – China
CSDC is de centrale effectenbewaarinstelling voor het vasteland van China.
- Opereert onder toezicht van de China Securities Regulatory Commission (CSRC).
Belangrijkste diensten:
- Verleent registratie-, bewaar-, clearing- en afwikkelingsdiensten.
- Ondersteunt de Shanghai Stock Exchange en de Shenzhen Stock Exchange.
Betekenis:
- Integraal onderdeel van de snelgroeiende en zich ontwikkelende Chinese financiële markten.
- Faciliteert transacties van zowel binnenlandse als gekwalificeerde buitenlandse beleggers.
6. National Securities Depository Limited (NSDL) – India
NSDL is de eerste en een van de grootste CSD's van India.
Belangrijkste diensten:
- Biedt bewaardiensten voor aandelen, obligaties, overheidseffecten en beleggingsfondsen.
- Maakt de elektronische afwikkeling mogelijk van effecten die op Indiase beurzen worden verhandeld.
Betekenis:
- Was een pionier in de dematerialisatie van effecten in India.
- Verhoogt de efficiëntie en verlaagt de risico's op de kapitaalmarkten van India.
7. Central Depository Services Limited (CDSL) – India
CDSL is de tweede CSD in India en biedt vergelijkbare diensten als NSDL.
Belangrijkste diensten:
- Vergemakkelijkt het houden en de overdracht van effecten in elektronische vorm.
- Biedt diensten voor aandelen, obligaties en andere financiële instrumenten.
Betekenis:
- Bevordert de concurrentie en innovatie op de Indiase markt voor bewaarneming.
- Ondersteunt het groeiende aantal particuliere beleggers in India.
8. National Settlement Depository (NSD) – Rusland
NSD is de centrale effectenbewaarinstelling van Rusland en maakt deel uit van de Moscow Exchange Group.
Belangrijkste diensten:
- Biedt afwikkelings-, bewaarnemings- en informatiediensten voor uiteenlopende effecten.
- Beheert corporate actions en de bekendmaking van informatie.
Betekenis:
- Centraal in de infrastructuur van de Russische financiële markten.
- NSD is sinds juni 2022 onderworpen aan EU-sancties en sinds juni 2024 aan Amerikaanse sancties; IFB doet geen zaken met deze instelling.
9. SIX SIS Ltd. - Zwitserland
SIX SIS, onderdeel van de SIX Group, fungeert als de centrale effectenbewaarinstelling van Zwitserland.
Belangrijkste diensten:
- Biedt afwikkelings- en bewaarnemingsdiensten voor Zwitserse en internationale effecten.
- Biedt asset servicing en collateralbeheer.
Betekenis:
- Ondersteunt de prominente financiële sector van Zwitserland.
- Verbindt de Zwitserse markten met wereldwijde beleggers.
10. Strate – Zuid-Afrika
Strate is de gelicentieerde CSD van Zuid-Afrika en verzorgt de elektronische afwikkeling van financiële instrumenten.
Belangrijkste diensten:
- Verwerkt de afwikkeling van aandelen, obligaties, geldmarktinstrumenten en derivaten.
- Biedt diensten voor emittenten en maatregelen ter bescherming van beleggers.
Betekenis:
- Verhoogt de efficiëntie en veiligheid van de Zuid-Afrikaanse financiële markten.
- Ondersteunt zowel binnenlandse als internationale beleggingsactiviteiten.
Andere noemenswaardige CSD's:
- Korea Securities Depository (KSD) – Zuid-Korea.Verzorgt de afwikkeling en bewaarneming voor de Zuid-Koreaanse effectenmarkt. Beheert activa met een waarde van meer dan KRW 4.000 biljoen.
- Central Securities Depository of Iran (CSDI) – Iran. Verleent bewaar-, clearing- en afwikkelingsdiensten voor de kapitaalmarkt van Iran. Iran valt onder uitgebreide Amerikaanse sancties en onder tegenmaatregelen van de FATF; IFB doet geen zaken met deze instelling.
- CDS Clearing and Depository Services Inc. (CDS) – Canada. Biedt clearing- en bewaardiensten voor aandelen, vastrentende waarden en geldmarktinstrumenten in Canada.
Volgende stap
Een kennismaking aanvragen
Vertelt u ons in enkele regels wie u bent en wat u voor ogen heeft. Uw aanvraag gaat rechtstreeks naar de Bank en wordt vertrouwelijk behandeld.
Spreekt u liever met ons? Plan een videoconferentie van 30 minuten.
Neem contact met ons op als u een CSD-functionaliteit wilt inrichten voor uw rekeningen bij ons.