
Internationale bankwissels (IBD)
Definitie, werkwijze, afwikkeling en risicobeheersing
Samenvatting
Een internationale bankdraft (IBD) is een door een bank uitgegeven, vooruitbetaald instrument – functioneel vergelijkbaar met een bankcheque – dat wordt gebruikt voor grensoverschrijdende betalingen van hoge waarde waarbij de begunstigde een vaste toezegging van middelen verlangt. IFB accepteert IBD's "ter incasso": wij verifiëren het instrument, bieden het via ons correspondentennetwerk aan bij de uitgevende bank en schrijven het bedrag op uw rekening bij na ontvangst van de definitieve afwikkeling. In beperkte, duidelijk omschreven omstandigheden en rechtsgebieden kan IFB een eerdere valutering "onder voorbehoud" (met regres) aanbieden in afwachting van de definitieve verrekening.
1. Wat een IBD is – en wat niet
- Vooruitbetaald, door de bank getrokken: de gelden worden bij uitgifte van de koper ontvangen en de wissel wordt getrokken op de uitgevende bank (of haar aangewezen betalend kantoor).
- Luidend in vreemde valuta: doorgaans de valuta van de begunstigde, hoewel uitgifte in meerdere valuta's gebruikelijk is.
- Een fysiek verhandelbaar instrument: voor deponering en clearing is het originele papieren stuk vereist.
- Geen directe overboeking: anders dan SWIFT-betalingen vereisen IBD's fysieke aanbieding en interbancaire clearing voordat de betaling definitief is.
2. Wanneer een IBD zinvol is
- Vastgoedaankopen, collegegelden, waarborgsommen en transacties waarbij een begunstigde een door een bank gedekt instrument verlangt.
- Omgevingen waarin tegenpartijen elektronische overschrijvingen wantrouwen of 'bankpapier' eisen.
- Situaties die een duidelijk controlespoor vereisen en uitgifte op beveiligd papier met kenmerken tegen namaak.
3. Hoe IFB een binnenkomende IBD behandelt
3.1 Deponering bij IFB
- Stuur de originele wissel per goedgekeurde koerier naar onze afdeling Trade & Collections; IFB beschikt niet over publiek toegankelijke kantoren.
- Verstrek:
- Uw IFB-rekeninggegevens voor de creditering.
- Geldig identiteitsbewijs en, voor zakelijke cliënten, bevoegdheid om te storten.
- Eventuele ondersteunende documentatie (factuur/contract), indien gevraagd in het kader van compliance.
3.2 Verificatie van instrumenten
- Visuele controles en beveiligingscontroles: watermerken, microtekst, hologrammen, chemische sensibilisering, integriteit van serienummers.
- Validatie door de uitgevende bank: SWIFT/beveiligde berichtgeving om, waar passend, de uitgiftegegevens te bevestigen.
- Sanctie-/AML-screening: Partijen, doel en jurisdicties worden gescreend aan de hand van toepasselijke lijsten en interne risicoregels.
Uitkomst: IFB neemt het instrument ter incasso aan, neemt het onder voorbehoud aan (zelden en naar eigen goeddunken) of wijst het af (bijv. bij vermoeden van vervalsing, sanctierisico of een onvolledig instrument).
3.3 Aanbieding en incasso
- Routering: IFB zendt de wissel rechtstreeks, of via onze correspondentbank in de valuta en het land van de wissel, aan de uitgevende bank (of het door haar aangewezen betalend kantoor).
- Methode: Zuivere incasso (clean collection) onder toepassing van de marktpraktijk van ICC URC 522 (sectorconventie), tenzij de uitgevende bank andere voorwaarden voorschrijft.
3.4 Afwikkeling en bijschrijving
- Definitieve creditering: Zodra de uitgevende bank de wissel honoreert en wij het vrij beschikbare bedrag hebben ontvangen, crediteert IFB uw rekening met valutadatum van ontvangst, onder aftrek van de toepasselijke kosten.
- Creditering onder voorbehoud (indien verleend): IFB kan gelden vóór de definitieve afwikkeling crediteren, uitsluitend met regres. Indien de uitgevende bank de wissel niet honoreert of retourneert, zal IFB de creditering ongedaan maken en de gelden op de deponent verhalen.
4. Zal de uitgevende bank de tegoeden overmaken – of niet?
4.1 Honoreren (betaling)
De uitgevende bank maakt gelden over wanneer:
- De wissel is echt, ongewijzigd en geldig (binnen een eventueel vermelde geldigheidsduur).
- Er bestaat geen betalingsblokkering of verliesmelding.
- Alle regelgevende controles worden met succes doorlopen.
Resultaat bij IFB: Wij ontvangen de middelen via onze correspondent. Uw rekening wordt gecrediteerd na definitieve ontvangst.
4.2 Weigering van betaling (niet-betaling)
De uitgevende bank kan betaling weigeren indien:
- Er bestaat een vermoeden van vervalsing of wijziging.
- Er is een stopbetalingsopdracht ingediend (bijvoorbeeld wegens verlies of diefstal).
- Er bestaat een materiële discrepantie (afwijkende begunstigde, verlopen instrument).
- Er geldt een regelgevende/juridische blokkade (sancties, gerechtelijk bevel).
- Onregelmatigheden bij de uitgifte (bijv. instrument niet door hen uitgegeven of per vergissing uitgegeven).
Resultaat bij IFB: Wij stellen u op de hoogte van de niet-acceptatie, retourneren het origineel of verstrekken een formeel bericht van weigering en storneren een eventuele voorlopige creditering. U kunt rechtstreeks bij de koper/uitgever verhaal zoeken.
5. Termijnen en valutadatering
- Verificatie bij IFB: doorgaans 1–2 werkdagen na ontvangst van het originele instrument.
- Internationale incasso: doorgaans 5–15 werkdagen, afhankelijk van valuta, land, post- of koeriersschakels, verwerking door correspondentbanken en eventuele regelgevende controles.
- Definitieve creditering: op de dag waarop IFB de middelen definitief en onherroepelijk ontvangt van de uitgevende bank of correspondent. De middelen zijn dan volledig beschikbaar en overdraagbaar.
Opmerking: Transport, feestdagen en tijdzoneverschillen verlengen vaak de doorlooptijden voor wissels in USD, CAD, GBP en EUR die op buitenlandse kantoren zijn getrokken.
6. Kosten en vergoedingen
- Behandelingskosten: verwerking van IBD-stortingen.
- Correspondentkosten: zoals doorberekend door intermediaire of uitbetalende banken.
- Koerier: waar beveiligde verzending vereist is voor de aanbieding.
- Valutaomrekening (FX) (indien u omrekening bij creditering verzoekt): Uitgevoerd tegen de op de valutadatum geldende cliëntkoers van IFB.
- Vergoeding voor onderreservering: Uitsluitend indien vroegtijdige valutering wordt toegekend.
Raadpleeg voor het actuele tarief het Tarievenoverzicht van IFB of uw relatiemanager.
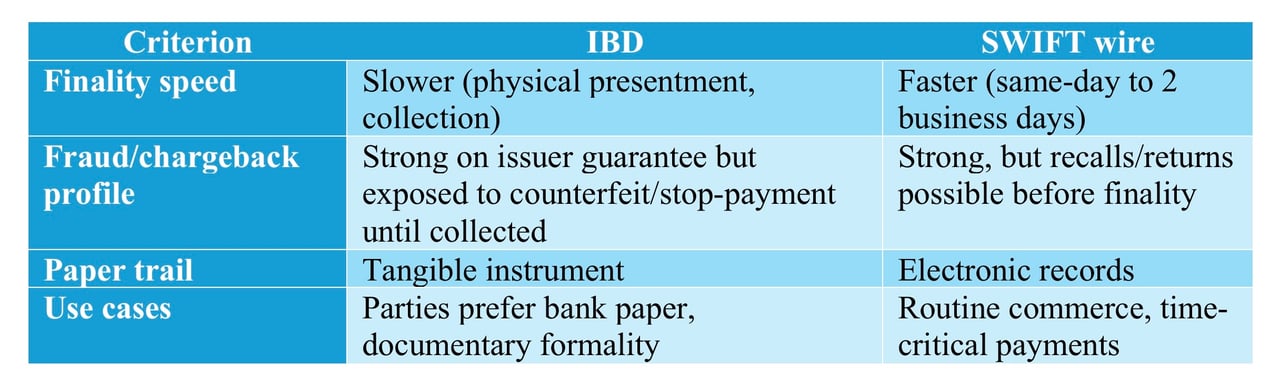
7. Vergelijking: IBD versus SWIFT-overschrijving
8. Risico's, risicobeperkende maatregelen en waarborgen van IFB
- Risico op namaak of wijziging: beperkt door multifactorbeveiligingscontroles en bevestiging door de uitgever.
- Verlies/diefstal tijdens transport: Beperkt door gecontroleerde bewaarneming, verzegelde verzending en traceerbare koeriers.
- Regelgevingsrisico: Wordt beheerst door volledige AML/CFT- en sanctiescreening.
- Risico van niet-honorering: Wordt pas uitgesloten bij definitieve afwikkeling; vóór dat moment geschiedt elke vroegtijdige creditering strikt met regres.
Verplichtingen van de cliënt: nauwkeurige gegevens van de begunstigde verstrekken, transparant zijn over het doel van de transactie en het bewijs van aankoop of overeenkomst bewaren.
9. Uitgaande overboekingen na creditering
Zodra de geclearde middelen zijn bijgeschreven:
- Overboeking binnen IFB of naar andere banken via SWIFT, SEPA, RTP of, voor zover van toepassing, lokale betaalsystemen.
- Optionele valutaconversie op het moment van de instructie of automatische conversieregels overeenkomstig uw mandaat.
- Voor valutering op dezelfde dag gelden de standaard cut-offtijden per valuta.
10. Omgaan met bijzondere scenario's
- Verloren of beschadigde bankcheques: IFB verwerkt geen fotokopieën of scans. De koper moet de uitgevende bank verzoeken een blokkering te plaatsen en een nieuwe bankcheque uit te geven. Wij kunnen een bewijs van deponering verstrekken indien het verlies heeft plaatsgevonden nadat de bankcheque bij IFB was ingediend.
- Naamsafwijkingen: Een endossement en documentair bewijs zijn vereist; anders dient de wissel opnieuw te worden uitgegeven.
- Verlopen orderbrieven: Veel orderbrieven vermelden een geldigheidstermijn; IFB volgt de regels van de uitgever. Heruitgifte kan vereist zijn.
- Meerdere endossementen: Aanvaard, onder voorbehoud van de regels van de uitgever en de risicobeoordeling van IFB.
11. Documentatiechecklist voor het deponeren van een IBD bij IFB
- Oorspronkelijk concept, ongewijzigd.
- Uw IFB-rekeninggegevens.
- Geldig overheidsidentiteitsbewijs (particulieren) of bedrijfsmandaat en identiteitsbewijzen van de tekenbevoegden (ondernemingen).
- Bewijsstukken van de onderliggende transactie, indien gevraagd (factuur, contract, koopovereenkomst).
12. Wettelijk en regelgevend kader
- Incasso's verlopen volgens de geldende marktpraktijk (bijv. de beginselen van ICC URC 522 voor bankincasso's) en het toepasselijke lokale recht.
- De acceptatie door IFB geschiedt ter incasso, tenzij schriftelijk uitdrukkelijk anders is vermeld.
- Vervroegde creditering, indien toegestaan, geschiedt onder voorbehoud en met verhaalsrecht en kan bij non-acceptatie of niet-betaling worden teruggedraaid.
13. Belangrijkste conclusies
- Een IBD is veilig, maar niet onmiddellijk.
- IFB schrijft bij na ontvangst van beschikbare middelen van de uitgevende bank; een eventuele eerdere valutering is voorwaardelijk.
- Weigering van betaling blijft mogelijk tot de definitieve afwikkeling; beschouw voorlopig ontvangen gelden als niet definitief.
- Voor tijdkritieke betalingen is een SWIFT-overschrijving doorgaans te verkiezen; voor formele, documentaire vereisten blijft een IBD passend.
14. Contact
Voor deponeringen, tarieven en valutaspecifieke uiterste tijdstippen kunt u contact opnemen met uw IFB Relationship Manager of de afdeling Trade & Collections.


Volgende stap
Een kennismaking aanvragen
Vertelt u ons in enkele regels wie u bent en wat u voor ogen heeft. Uw aanvraag gaat rechtstreeks naar de Bank en wordt vertrouwelijk behandeld.
Spreekt u liever met ons? Plan een videoconferentie van 30 minuten.