
ACH Automated Clearing House
De Automated Clearing House (ACH) ondersteunt twee onderscheiden vormen van betaalinstrumenten: de overschrijving en de automatische incasso.
Creditoverboeking
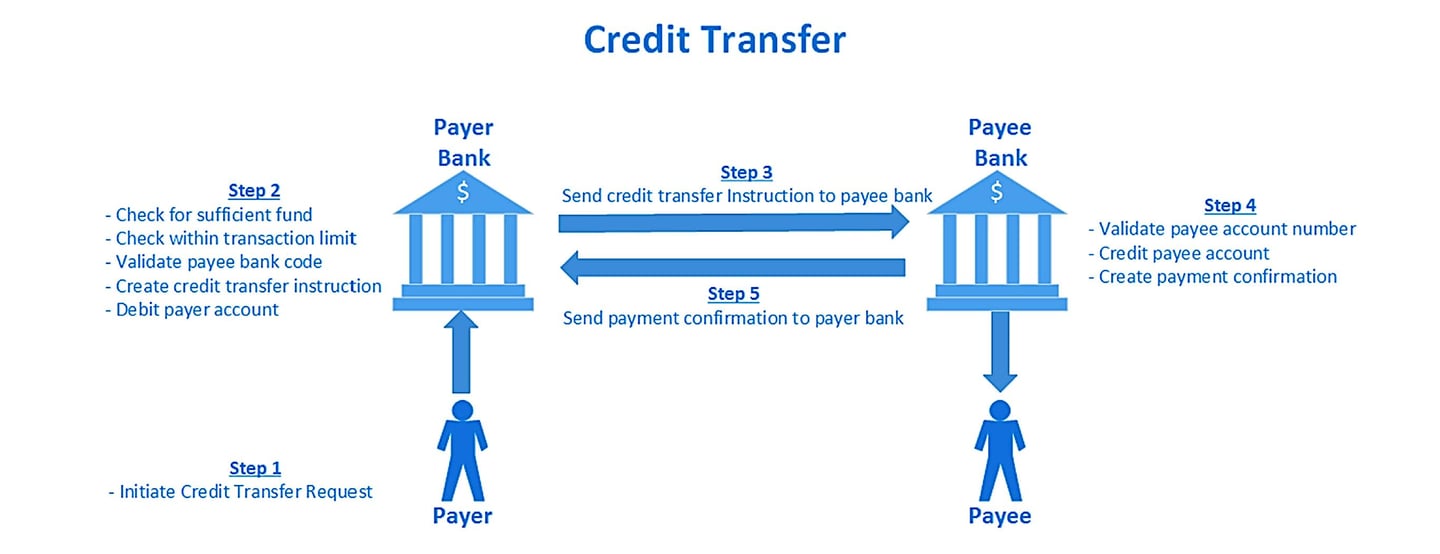
Bij ACH-transacties is een creditoverboeking een betalingsdienst die door de bank van de betaler wordt geïnitieerd en waarbij middelen worden overgemaakt naar een begunstigde die bij een andere financiële instelling is aangesloten. Dit proces, ook wel Account-to-Account- of A2A-overboeking genoemd, markeert de ontwikkeling van clearinginstellingen van hun traditionele rol bij het uitwisselen van papieren cheques tussen banken naar hun huidige functie. Die hedendaagse rol omvat de verwerking van elektronische betaalinstrumenten, waaraan ACH de aanduiding “automated” ontleent. Hoewel ACH-netwerken bij uitstek geschikt zijn voor batchverwerking en daardoor een kostenvoordeel bieden ten opzichte van kaartnetwerken, functioneren zij uitsluitend tijdens gebruikelijke kantooruren. Als gevolg van de batchverwerking kan de afwikkeling van transacties meerdere dagen in beslag nemen, met name in weekenden en op feestdagen. Zij zijn weliswaar geschikt voor de verwerking van geplande batchbetalingen, zoals salaris- en factuurbetalingen, maar hun bruikbaarheid is beperkt wanneer betalingen in real time moeten worden uitgevoerd.
Automatische incasso
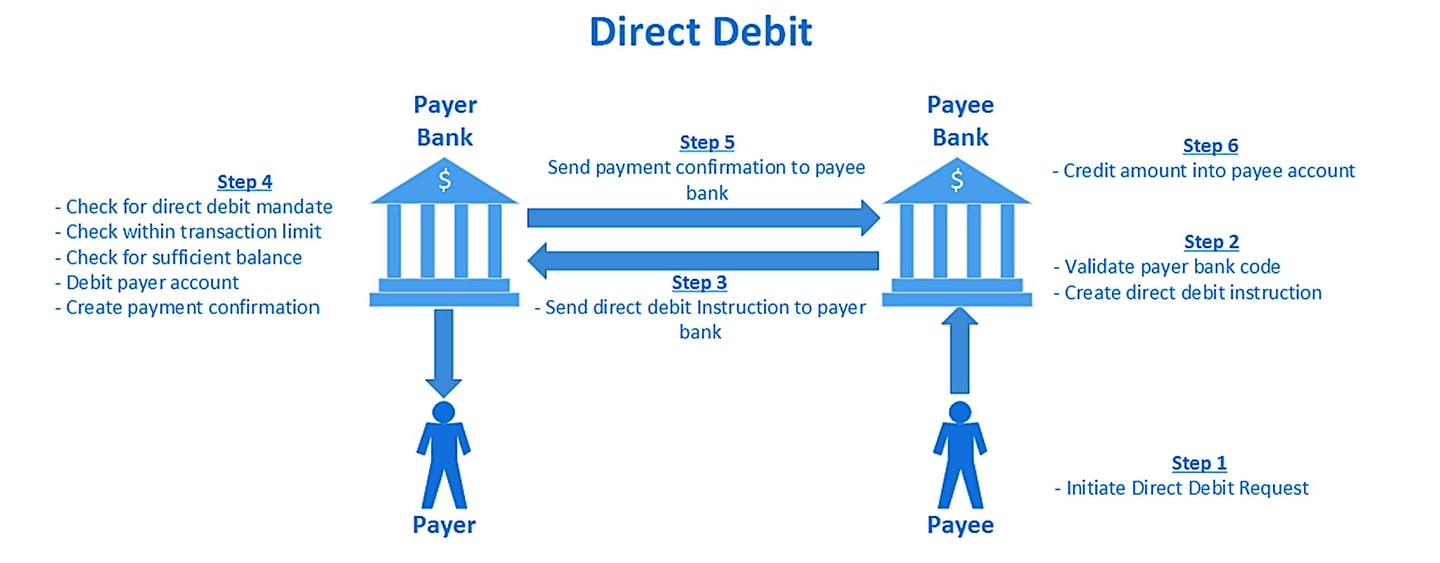
Een automatische incasso is daarentegen een betalingsdienst die wordt geïnitieerd door de bank van de begunstigde om gelden te innen van een betaler die klant is bij een andere bank. Dit mechanisme biedt een omgekeerde benadering van de overboeking en vergemakkelijkt de inning van betalingen.
ACH-clearingproces
Het ACH-batchbetalingssysteem functioneert uitsluitend binnen de grenzen van een gewone werkdag. Er zijn vaste tijdvakken binnen de dag voor de verwerking van transacties: het uitgaande clearingvenster en het inkomende clearingvenster. Het uitgaande clearingvenster biedt banken de gelegenheid om betalingsinstructies van rekeninghouders aan de ACH voor te leggen voor validatie en daaropvolgende verwerking. Het inkomende clearingvenster daarentegen wordt door het clearinginstituut gebruikt om deze betalingsinstructies toe te wijzen aan de ontvangende banken, waardoor de betalingen aan hun respectieve rekeninghouders kunnen worden verwerkt.
Geautomatiseerde clearinginstellingen (Automated Clearing Houses, ACH's)
Geautomatiseerde clearinginstellingen (Automated Clearing Houses, ACH's) zijn elektronische betalingssystemen die grote volumes krediet- en debettransacties verwerken en afwikkelen, doorgaans betalingen van lage waarde die niet urgent zijn. ACH's faciliteren de clearing en afwikkeling van transacties tussen banken en andere financiële instellingen binnen een bepaalde regio of een bepaald land en vormen een efficiënt, kostenbesparend alternatief voor betalingsmethoden op papier, zoals cheques.
Enkele van de grootste ACH's in Europa zijn:
- STEP2: STEP2, dat wordt beheerd door EBA Clearing, is een pan-Europese ACH die SEPA-overschrijvingen (SCT's) en SEPA-incasso's (SDD's) verwerkt binnen het gehele eengemaakte eurobetalingsgebied (SEPA). STEP2 is een van de grootste ACH's in Europa en verbindt banken en financiële instellingen in de gehele SEPA-regio.
- BACS (Bankers' Automated Clearing Services): BACS is een in het Verenigd Koninkrijk gevestigde ACH die elektronische overschrijvingen en automatische incasso's in Britse ponden verwerkt. BACS verwerkt dagelijks miljoenen transacties, waaronder salarisbetalingen, pensioenen en overheidsuitkeringen.
- equensWorldline: equensWorldline is een Europese betalingsverwerker die een ACH exploiteert voor in euro luidende overboekingen en automatische incasso's binnen SEPA. Het maakt deel uit van de Franse Worldline-groep.
Tot de grootste ACH's wereldwijd behoren:
- Het Automated Clearing House (ACH) Network in de Verenigde Staten: Het ACH Network is een landelijk elektronisch betalingssysteem dat grote volumes krediet- en debettransacties in de Verenigde Staten verwerkt. Het wordt beheerd door twee belangrijke ACH-operators, The Clearing House (TCH) en de Federal Reserve. Transacties die via het ACH Network worden verwerkt, omvatten onder meer directe stortingen, betalingen van facturen en betalingen tussen ondernemingen.
- BECS (Bulk Electronic Clearing System) in Australië: BECS is een Australische ACH die elektronische overschrijvingen en incasso's in Australische dollars verwerkt. BECS wordt beheerd door het Australian Payments Network (AusPayNet), het zelfregulerende orgaan voor de Australische betalingssector.
- NEFT (National Electronic Funds Transfer) in India: NEFT is een systeem voor uitgestelde nettoverrekening van roepiecreditoverschrijvingen, beheerd door de Reserve Bank of India en sinds december 2019 de klok rond actief in halfuurlijkse batches.
- Bacs Payment Schemes Limited (Bacs) (VK) is het ACH dat verantwoordelijk is voor diverse betalingstypen, waaronder incasso's en Bacs Direct Credit.
- Canada: De Canadian Payments Association (CPA), ook bekend als Payments Canada, beheert het Canadese ACH-systeem.
- India: National Automated Clearing House (NACH) wordt beheerd door de National Payments Corporation of India (NPCI) en verwerkt diverse typen bulkbetalingen.
- Australië: Het Australian Payments Network (AusPayNet, voorheen APCA) beheert het Bulk Electronic Clearing System (BECS).
- Duitsland: De Deutsche Bundesbank beheert het Duitse ACH-systeem, dat een groot volume aan binnenlandse en commerciële betalingen in euro verwerkt.
- Zuid-Afrika: BankservAfrica exploiteert de ACH; nettoposities worden afgewikkeld in het real-time bruto-afwikkelingssysteem SAMOS van de South African Reserve Bank.
- Japan: Het Zengin-systeem, beheerd door het Japanese Banks' Payment Clearing Network (Zengin-Net), verwerkt binnenlandse overschrijvingen in yen.
- China: De Volksbank van China beheert het China National Advanced Payment System (CNAPS), dat ook ACH-functies omvat.
- Brazilië: De Centrale Bank van Brazilië exploiteert het Sistema de Transferência de Reservas (STR), het RTGS-systeem van Brazilië, en het instantbetalingssysteem Pix; de retailclearing verloopt tevens via de systemen van CIP (Câmara Interbancária de Pagamentos).
- Frankrijk: STET beheert CORE(FR), het Franse ACH voor SEPA-overschrijvingen, incasso's en kaarten, met afwikkeling in T2.
- Italië: De Banca d’Italia beheert het clearingsysteem BI-COMP, dat binnenlandse en SEPA-overschrijvingen en -incasso’s faciliteert.
Hoe werken clearinginstellingen?
Automated Clearing House (ACH)-transacties in de banksector vormen een complex en geavanceerd systeem voor het doelmatig, elektronisch overmaken van gelden tussen afzonderlijke bankrekeningen, voornamelijk binnen de Verenigde Staten. Dit systeem vormt een hoeksteen van het moderne bankwezen en biedt een digitaal alternatief voor traditionele methoden zoals papieren cheques of contante transacties.
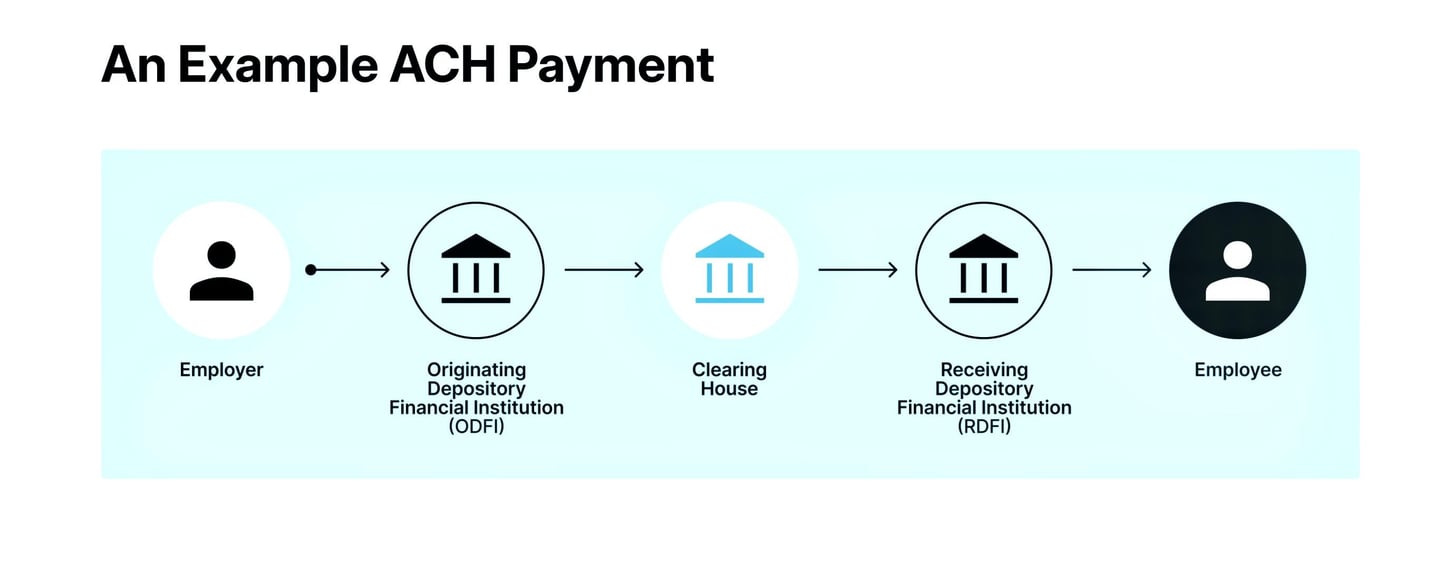
- Start van een ACH-transactie: Het begin van een ACH-transactie ligt bij de initiator, een particulier of een onderneming, die een verzoek tot overschrijving van middelen indient. Deze initiatie vereist de zorgvuldige opgave van gegevens zoals het bankrekening- en routingnummer van de begunstigde, alsmede het over te maken bedrag. Dergelijke transacties kunnen worden onderverdeeld in Direct Deposits, Direct Payments via ACH en andere vormen.
- Inschakeling van de Originating Depository Financial Institution (ODFI): De opdrachtgever stuurt dit verzoek door naar zijn bankinstelling, de Originating Depository Financial Institution (ODFI). Hierbij speelt de ODFI een beslissende rol bij het verzamelen van diverse ACH-verzoeken en het bundelen daarvan voor verwerking. De transacties worden ingedeeld naar hun aard: creditering of debitering.
- Verwerking door ACH-operator: De ODFI zendt deze batches naar een ACH-operator, namelijk de Federal Reserve of The Clearing House. Deze centrale clearingfaciliteiten spelen een sleutelrol bij het scheiden en op passende wijze doorleiden van transacties naar de bestemde Receiving Depository Financial Institutions (RDFI's).
- Codes en classificaties: Elke transactie binnen het ACH-netwerk wordt voorzien van specifieke codes die de aard en het doel van de overboeking aangeven. Een belangrijke code is de International ACH Transaction (IAT)-code, die wordt gebruikt voor ACH-betalingen waarbij een financiële instelling buiten de VS betrokken is. Deze code waarborgt de naleving van internationale normen voor bestrijding van witwassen. Andere gangbare codes zijn PPD (Prearranged Payment and Deposit Entries) voor individuele transacties zoals salarisbetalingen, CCD (Cash Concentration or Disbursement) voor zakelijke transacties en CTX (Corporate Trade Exchange) voor transacties met meerdere addendarecords.
- Handeling door de Receiving Depository Financial Institution (RDFI): De RDFI's ontvangen deze transacties en zijn verantwoordelijk voor de correcte creditering of debitering van de rekeningen van de begunstigden, overeenkomstig het type transactie.
- Afwikkeling en afstemming: De afwikkeling van gelden, oftewel de feitelijke overdracht van geld tussen ODFI en RDFI, vindt doorgaans plaats op de eerstvolgende werkdag. Dit verloopt via hun rekeningen bij de Federal Reserve. Beide instellingen houden nauwkeurige gegevens bij van elke transactie, waarmee een precieze afstemming en naleving van de regelgeving wordt gewaarborgd.
- Kennisgeving en Compliance: Na afloop van de transactie worden zowel de initiator als de begunstigde via bankafschriften of systemen voor internetbankieren op de hoogte gesteld van de activiteit. Deze transacties vallen onder regelgevend toezicht, waardoor naleving vereist is van de regels van instellingen zoals de National Automated Clearing House Association (NACHA) en van federale wetgeving.
Samenvattend biedt het complexe web van transacties van het ACH-netwerk, beheerst door specifieke codes en naleving van regelgeving, een betrouwbaar, kostenefficiënt en relatief snel middel voor elektronische geldoverdrachten, zij het met bepaalde inherente beperkingen, zoals de verwerkingstijd en transactielimieten. Dit systeem toont de vooruitgang van digitaal bankieren, dat financiële transacties vereenvoudigt in een steeds meer verbonden wereld.
Verschillen tussen ACH en EFT
Het verschil tussen ACH en EFT is dat EFT (oftewel elektronische overboeking) een algemene term is die verwijst naar alle soorten elektronische betalingen, terwijl ACH (afkorting van Automated Clearing House) verwijst naar één specifiek type elektronische betaling.
Een ACH-betaling is een elektronische debet- of creditboeking die specifiek wordt verwerkt door het Automated Clearing House Network. ACH-betalingen worden beschouwd als een EFT, maar niet elke EFT is een ACH-betaling.
Enkele voorbeelden van elektronische overboekingen (EFT's) die geen ACH-betalingen zijn: geldautomaat- of creditcardtransacties, betalingen waarbij bankrekeninggegevens en transactieautorisatie telefonisch worden verstrekt, en transacties waarbij betalingsgegevens handmatig worden ingevoerd in de betaalvelden op een afrekenpagina.
Verschillen tussen RTP en ACH
De belangrijkste verschillen tussen een Real-Time Payment (RTP)-systeem en een Automated Clearing House (ACH)-systeem liggen in verwerkingssnelheid, afwikkeling van transacties en toepassingsgebieden. Dit zijn de voornaamste verschillen:
1. Verwerkingssnelheid:
RTP-systeem:
- Snelheid:Transacties worden vrijwel onmiddellijk verwerkt en afgewikkeld, doorgaans binnen enkele seconden.
- Beschikbaarheid: Werkt 24/7/365, waardoor transacties continu kunnen worden verwerkt.
ACH-systeem:
- Snelheid: Transacties worden in batches verwerkt en de afwikkeling kan enkele uren tot enkele dagen duren.
- Beschikbaarheid: Werkt tijdens bankuren, met specifieke verwerkingsvensters op werkdagen.
2. Transactieafwikkeling:
RTP-systeem:
- Afwikkeling: transacties worden in realtime afgewikkeld, wat betekent dat de middelen na voltooiing van de transactie onmiddellijk beschikbaar zijn voor de begunstigde.
- Definitiviteit: transacties zijn onherroepelijk zodra ze zijn voltooid.
ACH-systeem:
- Afwikkeling: Maakt gebruik van batchverwerking en wikkelt transacties doorgaans af in meerdere batches gedurende de dag (same-day ACH) of op de volgende dag.
- Definitiviteit: Transacties kunnen tijdens de verwerkingsperiode worden teruggedraaid of geannuleerd.
3. Toepassingen:
RTP-systeem:
- Gebruik: Ideaal voor dringende betalingen, zoals betalingen van persoon tot persoon (P2P), betalingen van facturen en business-to-business-transacties (B2B) die onmiddellijke bevestiging vereisen.
- Voorbeelden: het RTP-netwerk van The Clearing House en FedNow in de VS, Faster Payments in het Verenigd Koninkrijk en SEPA Instant Credit Transfer in Europa.
ACH-systeem:
- Gebruik: Geschikt voor niet-urgente transacties, zoals salarisbetalingen, terugkerende betalingen van rekeningen, directe stortingen en betalingen aan leveranciers.
- Voorbeelden: rechtstreekse bijschrijving van uw salaris, betalingen van rekeningen voor nutsvoorzieningen, hypotheekbetalingen en periodieke betalingen voor abonnementen.
4. Kosten:
RTP-systeem: De tarieven variëren; in het eurogebied mogen instantbetalingen niet duurder zijn dan standaardoverschrijvingen (Verordening (EU) 2024/886).
ACH-systeem: Doorgaans lagere kosten dankzij batchverwerking en vertraagde afwikkeling.
5. Beveiliging en compliance:
RTP-systeem:
- Beveiliging: Maakt gebruik van geavanceerde versleuteling en beveiligingsmaatregelen ter bescherming van realtimetransacties.
- Compliance: Moet voldoen aan strenge regelgevende normen vanwege het onmiddellijke karakter van de transacties.
ACH-systeem:
- Beveiliging: Maakt eveneens gebruik van sterke beveiligingsprotocollen, maar is meer gericht op de bescherming van batchgewijs verwerkte transacties.
- Compliance: Naleving van de regels van instanties zoals NACHA (National Automated Clearing House Association) in de Verenigde Staten, ter waarborging van een veilige verwerking en afwikkeling.



Volgende stap
Een kennismaking aanvragen
Vertelt u ons in enkele regels wie u bent en wat u voor ogen heeft. Uw aanvraag gaat rechtstreeks naar de Bank en wordt vertrouwelijk behandeld.
Spreekt u liever met ons? Plan een videoconferentie van 30 minuten.