欧州、米国およびアジアにおけるシャドーバンキング・システム
構造、機能および制度全体への影響
1. 概念的定義と経済的機能
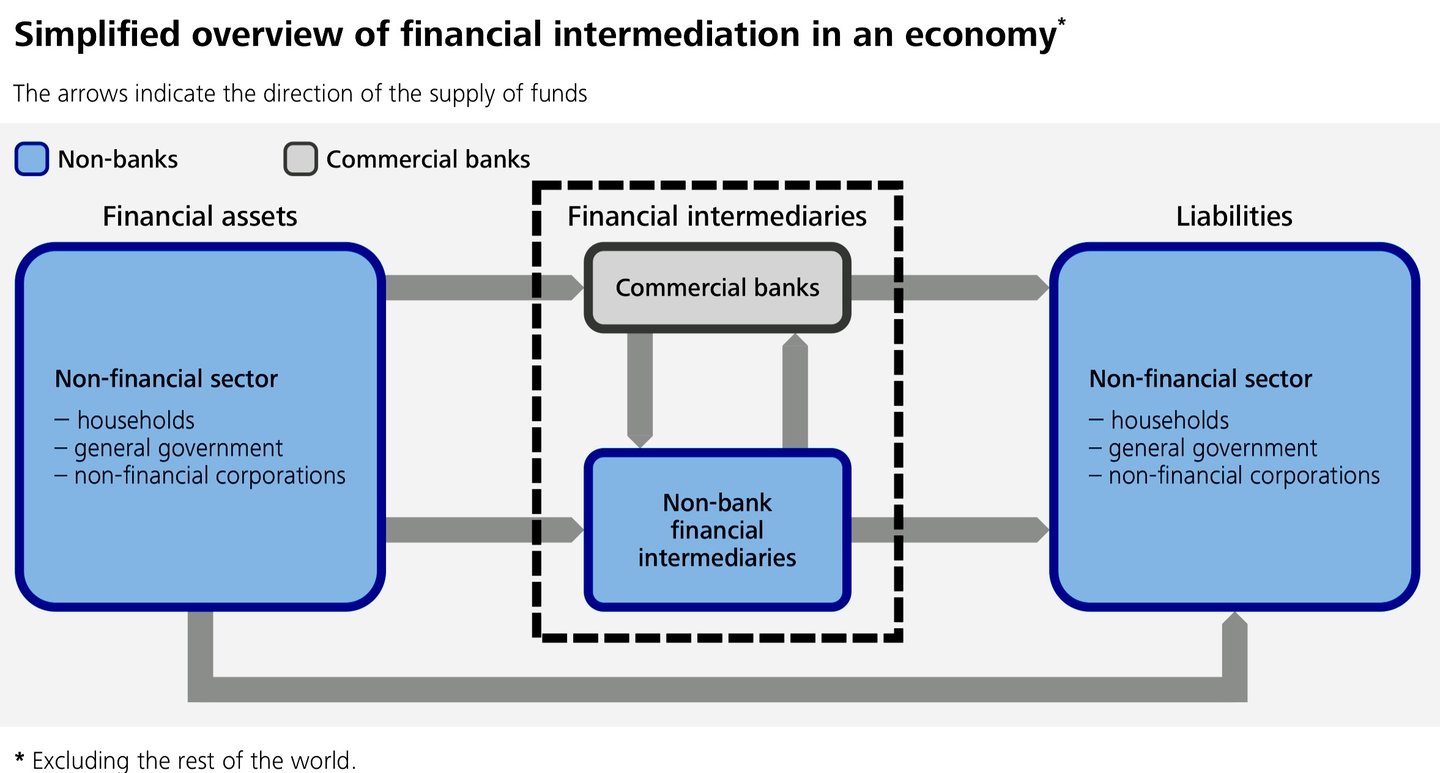
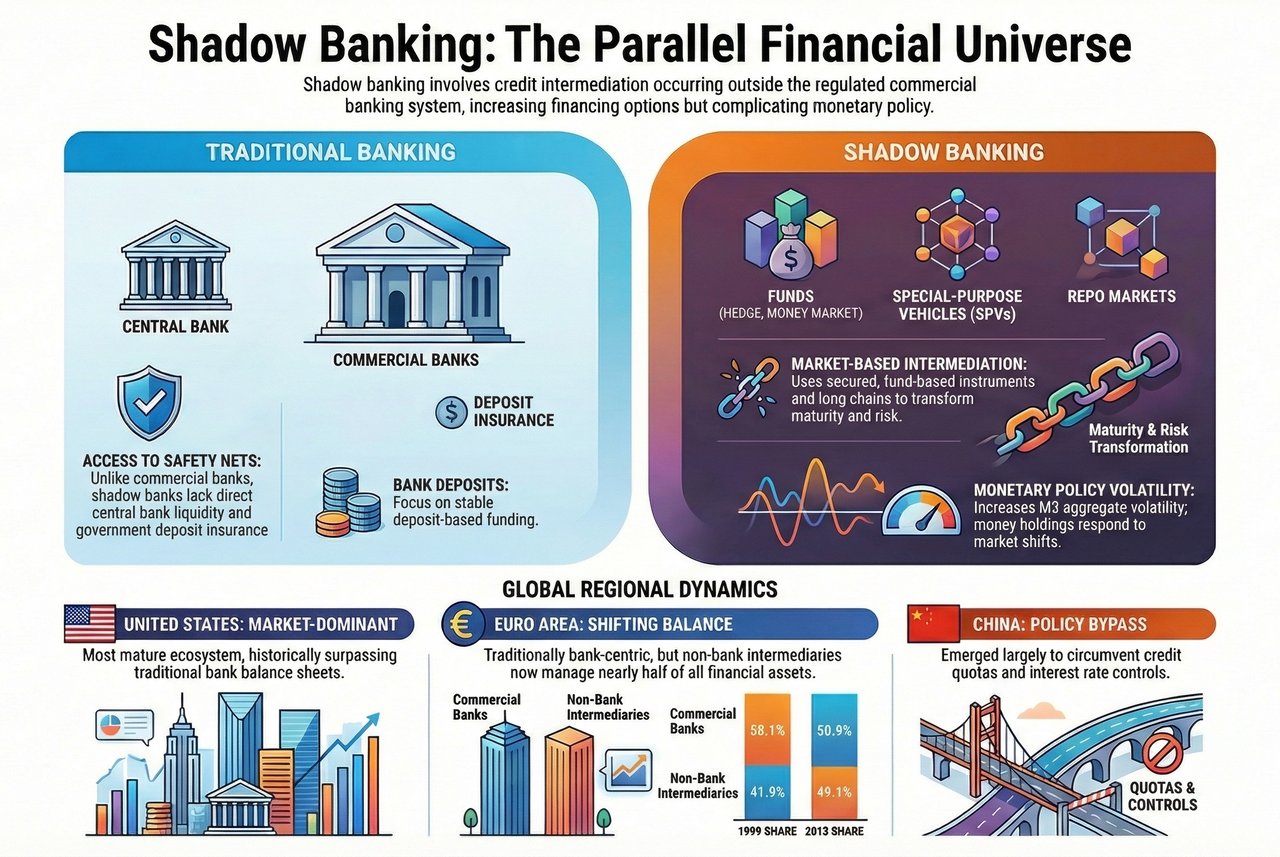
シャドーバンキング・システムは、2018年以降、金融安定理事会(FSB)により非銀行金融仲介(NBFI)と呼ばれており、規制対象である商業銀行セクターの枠外で行われる信用仲介活動を指します。これには、中央銀行の流動性供給、預金保険、または銀行に適用される健全性規制の全面的な適用を受けることなく、期間変換、流動性変換およびリスク変換を行う主体・活動が含まれます。
主な構成要素は通常、次のとおりです。
- マネー・マーケット・ファンド
- 投資ファンドおよびヘッジファンド
- 特別目的事業体(SPV)および証券化導管体
- レポおよび証券貸借市場
- 金融会社ならびに一部の保険および年金基金に係る業務
経済的観点から見ると、シャドーバンキングは、資金調達経路を拡充し、資源配分の効率性を高め、市場型金融への需要に応えることで、伝統的な銀行業務を補完する機能を果たしています。一方、システム全体の観点からは、不透明性、レバレッジ、およびプロシクリカリティ(景気循環増幅性)をもたらします。
2. 欧州:銀行中心の仕組みと、拡大する市場型仲介
構造上の特徴
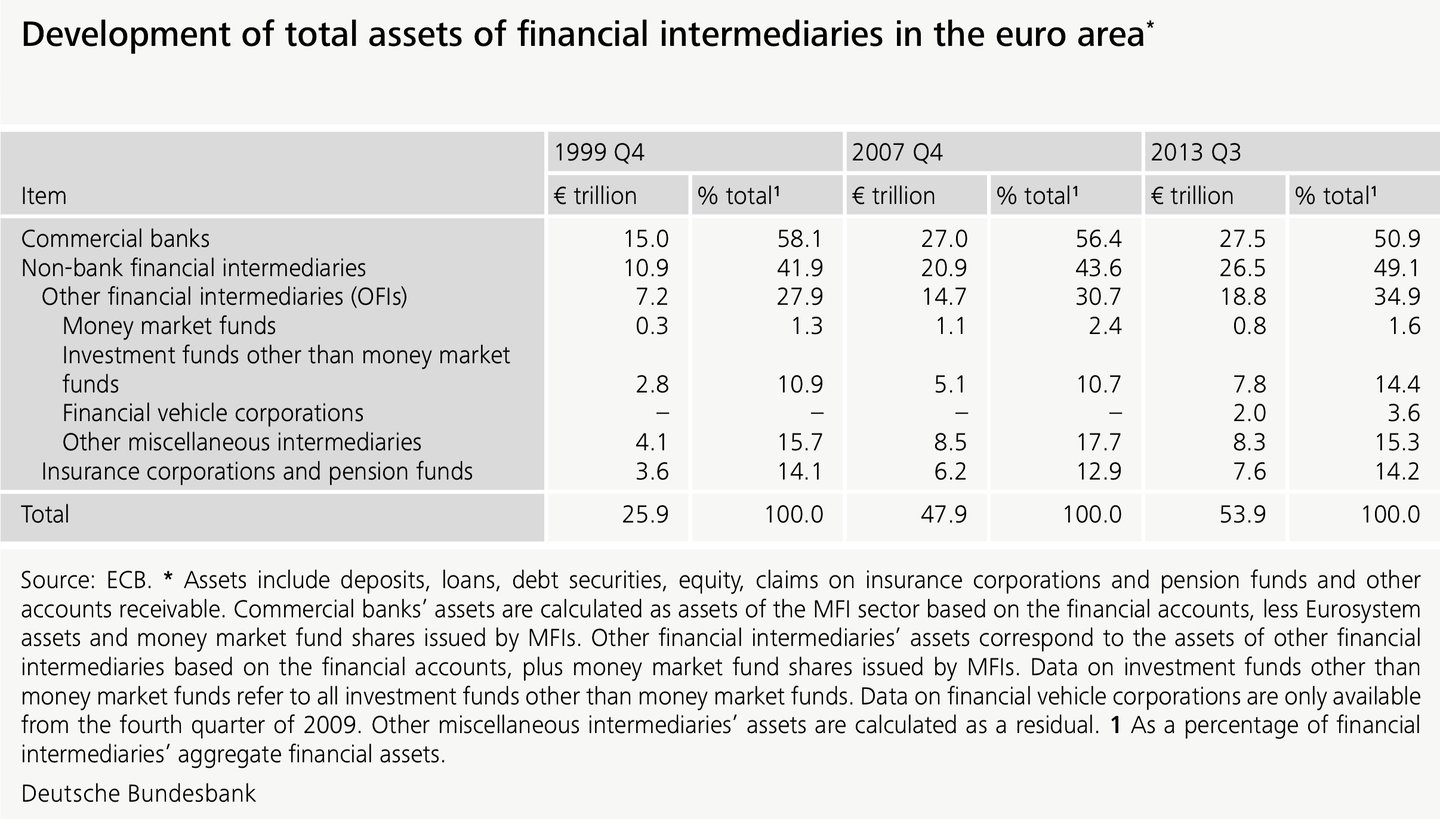
欧州の金融システムは、特にユーロ圏において、依然として銀行中心の構造にあります。それでも、シャドーバンキングは1990年代後半以降、主に次の要因を通じて大きく拡大してきました。
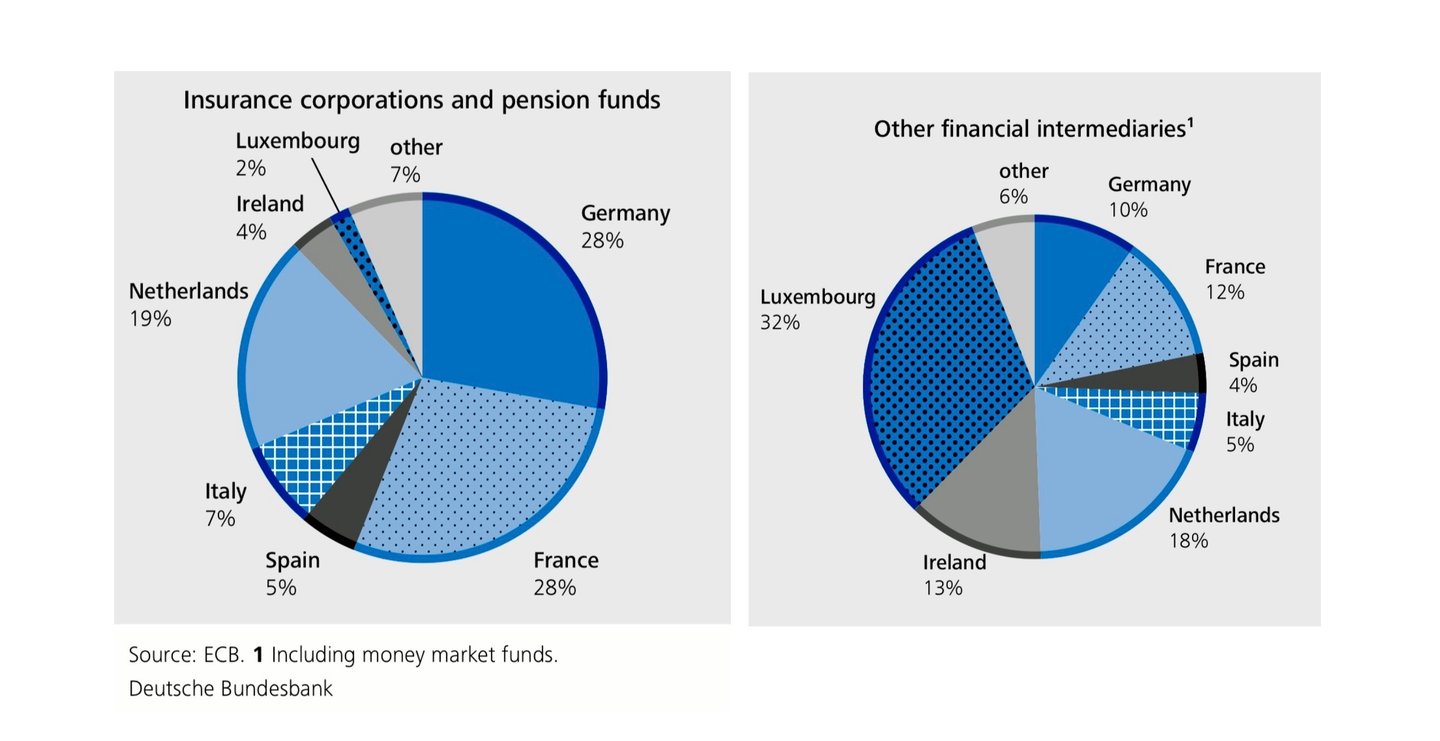
- 投資ファンド(特にルクセンブルクおよびアイルランド籍のもの)
- 証券化ビークル
- レポ取引を基盤とするホールセール資金調達スキーム
欧州では、長らくユニバーサルバンキング・モデルが採用されております。そのため、米国では「シャドーバンキング」に分類されるような活動が、銀行グループ内で合法的に行われ、規制対象の貸借対照表に計上される場合があり、測定や比較を複雑にしております。
金融政策および安定性への影響
ドイツ連邦銀行および欧州中央銀行の分析によれば、欧州のシャドーバンキングは次のような特徴を有しています。
- 従来型のマネタリー・アグリゲートの情報としての価値を低下させる
- 資金調達の中心が銀行貸出から資産価格へと移ることで、金融政策の波及経路が変化します
- 特にレポ取引や証券化を通じて、銀行とノンバンク金融仲介機関との相互連関性が高まる
ドイツ連邦銀行の分析によれば、ノンバンク金融仲介機関が保有する預金は、実体経済活動よりも資産価格との相関が強く、M3などの集計量の変動性を高めています。
3. 米国:市場型金融が主流のモデル
構造上の特徴
米国は、世界で最も成熟し、かつシステム上最も重要なシャドーバンキングのエコシステムを擁しております。その主な特徴は次のとおりです。
- 歴史的に分断されてきた銀行システム
- 厚みのある資本市場
- 証券化およびレポ取引による資金調達への高い依存
2007年から2009年の金融危機以前、米国のシャドーバンキング・システムの総負債(ピーク時の2007〜2008年で約20兆米ドル)は、ニューヨーク連邦準備銀行の調査(Pozsar他、2010年)によれば、伝統的な銀行システムの総負債(約14兆米ドル)を上回っておりました。
主な構成要素は次のとおりです。
- オーバーナイトのレポ取引で資金を調達しているブローカー・ディーラー
- 資産担保コマーシャル・ペーパー・コンジット
- 預金代替として機能するマネー・マーケット・ファンド
危機の経験と規制当局の対応
世界金融危機は、米国のシャドーバンキングが、取り付け騒ぎに類似した動的な資金流出に対して脆弱であり、かつ最後の貸し手による保護がないことを示しました。ホールセール資金調達市場の崩壊により、連邦準備制度による異例の介入が余儀なくされました。
危機後の改革(ドッド・フランク法、マネー・マーケット・ファンド改革、レポ取引に対する監督の強化)により、脆弱性の一部は低減されましたが、市場型の金融仲介が構造的に優位を占める状況は変わっておりません。
4. アジア:国家の関与を伴う成長と、地域ごとの分化
中国:政策を回避する手段としてのシャドーバンキング
中国においてシャドーバンキングが生まれた主な背景は、次のとおりです。
- 信用割当(与信の量的規制)
- 金利規制
- 国有銀行に対する規制上の制約
主な商品は次のとおりです。
- 信託商品
- 資産運用商品(WMP)
- 委託融資およびオフバランスシート・ビークル
欧米のシステムとは異なり、中国のシャドーバンキングは国家の政策目標や暗黙の保証と密接に結びついており、単なる規制の裁定取引ではなく、モラルハザードを生み出しています。2018年の資産運用規制をはじめとする定期的な規制強化により、その成長は鈍化したものの、このシステム自体が解消されたわけではありません。
日本および新興アジア
- 日本のシャドーバンキング部門は比較的規模が限られており、不透明なビークルではなく、機関投資家が大きく関与しております。
新興アジア経済圏では、シャドーバンキングの規模は比較的小さいものの、資本市場の発展とともに急速に拡大しています。
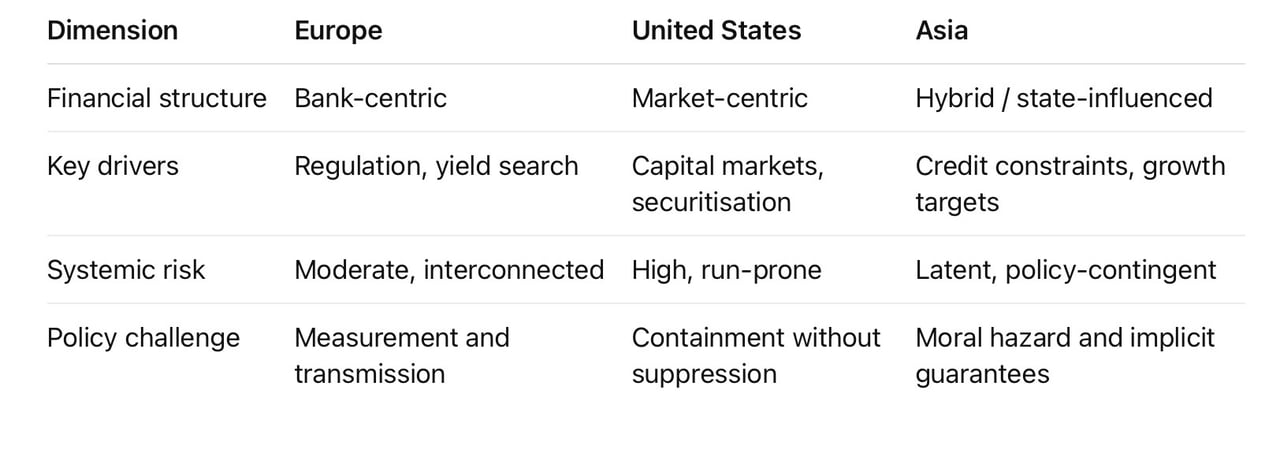
5. 比較評価
6. 政策面および戦略面での含意
すべての地域において、シャドーバンキングは次の特徴を有しています。
- 銀行を対象とした金融政策の実効性を弱めます
- 資産価格を通じた波及経路への依存度が高まる
- 景気循環増幅的(プロシクリカル)なレバレッジを通じて、金融サイクルを増幅させる
規制当局にとっての戦略上の課題は、排除ではなく封じ込めです。
- 規制裁定の縮小
- 統計の網羅性の向上
- 銀行および銀行以外の主体に対してマクロプルーデンス政策手段を比例的に適用すること
シャドーバンキングは逸脱ではなく、現代の金融資本主義の構造的な特徴です。これを完全に抑え込もうとする試みは、リスクを取り除くのではなく、移転させる傾向があります。合理的な目標は、より広範な金融の枠組みへ規律をもって統合することです。
要約
シャドーバンキング・システムは、流動性、利回り、バランスシートの柔軟性に対する需要という、根強い経済的要因を反映しています。その形態は欧州、米国、アジアで異なりますが、システム上の重要性は共通しています。健全な政策には、禁止ではなく精緻さが求められます。