政府・公的機関
国家開発資本ファシリティ
国家開発資本ファシリティ
規律ある政府の資本構成設計を通じた、生産的な国家資産への資金供給
ある国がインフラおよび産業を発展させる能力は、名目上の資本の利用可能性だけで決まるものではありません。それは、プロジェクトを準備し、承認を得て、資金調達を行い、国家が負担し得る義務の範囲内で運営できるかどうかにかかっています。
この不一致はよく知られたものです。インフラには15年から20年にわたる資本が必要ですが、利用可能な銀行融資の期間ははるかに短いことがあります。プロジェクトの収益は現地通貨建てである一方、輸入機器や対外債務はドルまたはユーロ建てであることがあります。国内の年金基金や保険基金は相当額の長期資金を保有していても、そのガバナンス、流動性およびリスク特性が運用指針を満たす商品を欠いている場合があります。
一方、海外の投資家は、ソブリン格付を目にしても、個別の資産に固有のリスクと国家全体のリスクとを区別できない場合があります。
International Finance Bank LTDのNational Development Capital Facilityは、これらの課題を適切な順序で検討するための委任業務です。IFBは、正式に権限を付与された政府・公的機関のお客様とともに、特定のプロジェクトまたはポートフォリオを評価し、適切なファイナンスの枠組みを設計し、リスク分担の仕組みの可能性を検討するとともに、国内外の機関投資家の資金を許容可能な条件で動員できるかどうかを検証いたします。
本ファシリティは、事前承認済みの与信枠でも、常設の投資家資金プールでも、特定の金利をお約束するものでもありません。その成果物は、融資判断に至るための、根拠に基づく道筋です。場合によっては、その道筋が資本市場商品またはプロジェクトファイナンス取引に至ることもあります。それ以外の場合には、通常の政府借入、譲許的融資、予算による直接的な資金手当て、あるいは延期がより妥当な結論となることもあります。
使命は国家のバランスシートから始まります
融資案件は、国の既存債務と併せて評価する必要があります。そのためIFBは、まず政府の債務構成、借換えの集中度、通貨構成、債務返済能力、保証債務の残高、および関連する公的企業の債務を精査します。さらに、国内法、財政報告規則、適用される債務上限または資金調達プログラムのもとでの当該取引の取扱いも検討いたします。
このことは、プロジェクトが別個の法人として設立される場合であっても重要です。特別目的会社は、所有関係を明確にし、プロジェクト口座を分離することができますが、その存在のみによって、国家保証、アベイラビリティ・ペイメント、最低収入の保証、あるいは必須の公共サービスを国が救済するという期待がもたらす経済的効果が消えるわけではありません。直接的な債務および偶発的な債務は、特定したうえで、実務上可能な範囲で評価し、承認し、適用される枠組みに従って報告しなければなりません。世界銀行のガイダンスも、官民連携から生じる財政上のコミットメントについて、政府が評価、予算化、モニタリングおよび開示を行うよう、具体的に求めています。
IMF・世界銀行による債務持続可能性分析の対象国については、提案された債務負担および想定されうるショックを、当該分析に照らして検討する必要があります。この枠組みでは、基準シナリオにおける債務動態のほか、偶発債務、商品価格、自然災害、市場調達におけるショックなどのリスクを検証いたします。
重要なのは、取引を特定の会計区分の外に置けるかどうかではありません。厳しい状況を含め、現実的な条件の下で、国家が実際の債務を負担できるかどうかです。
本ファシリティの対象となり得るもの
本ファシリティは、公共目的が明確に確立され、資金需要を特定できるプロジェクトまたはポートフォリオを対象としております。想定される分野には、発電・送電、水道システム、港湾・物流、生産的な農業、工業加工、ならびに国内の付加価値創出を支えるその他のインフラが含まれます。
プロジェクトごとに支払モデルは異なります。その相違点は維持されなければなりません。
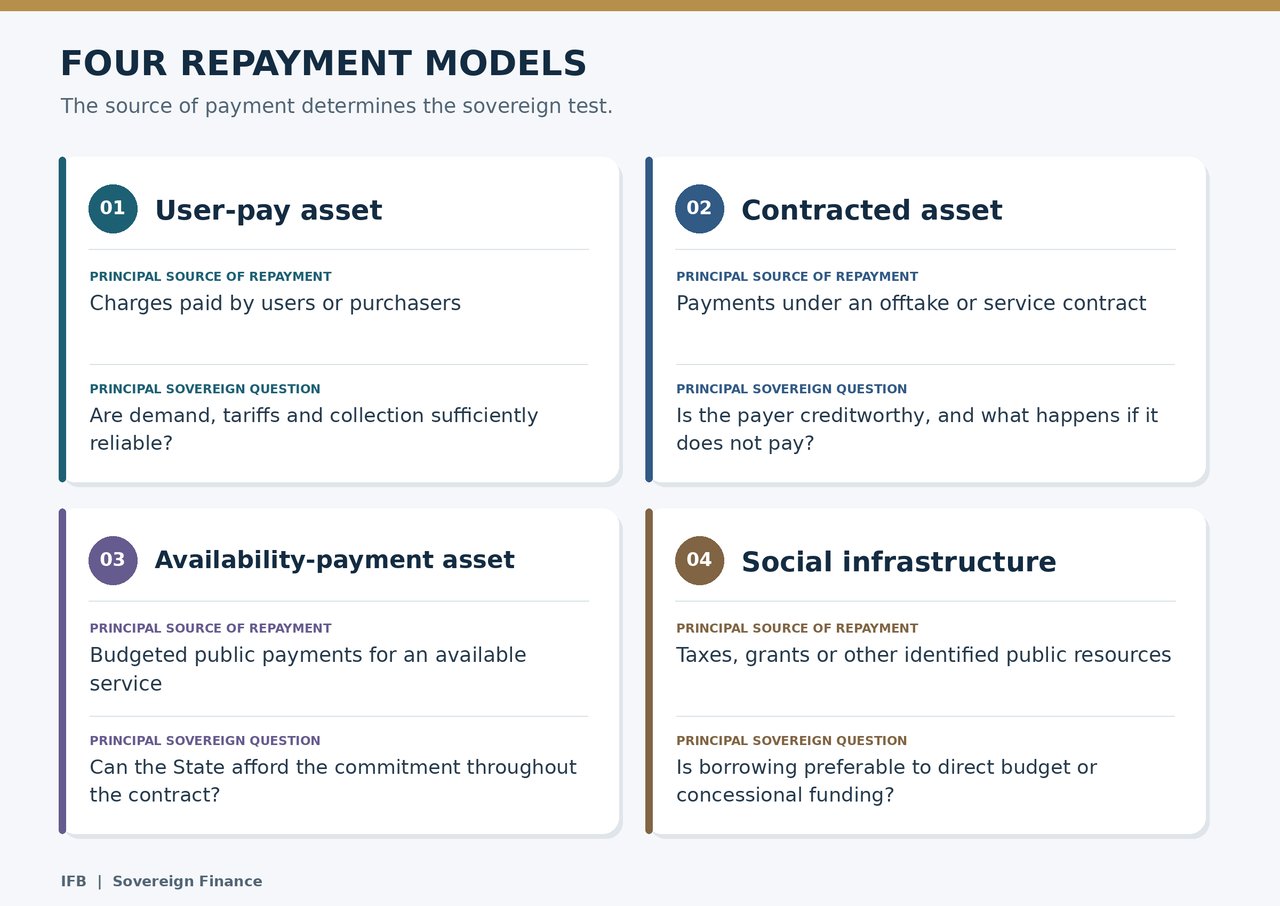
学校や病院は、プロジェクト収入を生み出さなくとも、卓越した経済的・社会的価値をもたらす場合がございます。IFBは、その社会的リターンを、あたかも債務返済に充当できる現金であるかのようには提示いたしません。このような資産には、明確かつ負担可能な公的支払財源、またはその他の適切な資金調達手段が必要です。
プロジェクトの準備に当たっては、用地および許認可、調達、環境・社会面の義務、設計、建設工程、運営能力、維持管理、そして最終的な資産の引渡しにも対応する必要があります。IMFの公共投資評価の枠組みは、プロジェクトの評価、選定、予算化および実施を、公共投資管理全体の質の中に位置づけています。また、その気候モジュールは、物理的な気候リスクとレジリエンスの評価を追加しています。
資産を中心に組成されたファイナンス・スキーム
プロジェクトが当初の公共性および財政面の審査を通過した後、IFBは資本構成を検討します。取引の内容に応じて、スポンサーによる出資、公的資本の拠出、譲許的資金または開発金融機関による参加、商業債務、機関投資家向けノート、および所定の準備金を組み合わせることがあります。構成を精巧に見せるためだけに、いずれかの層を組み入れることはありません。
設計は五つの原則に基づいております。
第一に、資金調達の期間は資産の耐用期間に見合ったものでなければなりません。耐用期間の長い電力・交通関連資産は、明確かつ負担可能な借換計画がない限り、短期の借換えを繰り返すことに依存すべきではありません。
第二に、為替リスクには特定可能な負担者が存在しなければなりません。現地通貨建ての収入では、外貨建て債務を固定的な経済的コストで返済することはできません。取引では、現地通貨による資金調達、適切に価格設定されたヘッジ、契約上のインデクセーション、またはそれらの組み合わせを用いることができます。いずれの選択にも、財政面および商業面での帰結が伴います。
第三に、各リスクは、それを管理または価格付けできる当事者に配分されるべきです。建設の完成、運営実績、需要、オフテイカーの支払、政治的措置、通貨の送金は、それぞれ異なるエクスポージャーです。これらすべてを対象とする国家保証は、文書化は容易であっても、国にとって負担が大きく、規律の向上には効果がない場合があります。
第四に、信用補完は取引を明確に改善するものでなければなりません。積立準備金、独立した保証、開発金融機関によるリスク参加、保険契約、担保差入れされたキャッシュフローには、いずれも費用が伴います。IFBは、それによって実現する資金調達コストの低減または期間の改善が、その費用に見合うものかどうかを評価いたします。同一の政府による追加的な約束だけでは、基礎となるソブリン信用リスクを変えることはできません。
第五に、支払いの優先順位が理解可能であること。投資家および政府は、収益がどこに入金され、誰が口座を管理し、どの運営費用が最初に支払われ、いつ債務返済および準備金への積立が行われ、いつ分配が認められるのかを把握できなければなりません。説明も監査もできない複雑さは、それ自体がリスクとなります。
国内資本の責任ある動員
国内の年金基金、保険会社、銀行および政府系投資機関は、長期資金の貴重な供給者となり得ます。これらの機関が参加すれば、プロジェクトの外貨への依存度を下げることもできます。ただし、これらの機関が資産を保有しているというだけで、その参加を前提としてはなりません。
IFBは、各投資家の運用指針、集中度の上限、流動性の必要性、許容される商品および統治要件を評価いたします。国内の機関投資家は、自らの受益者に対する義務を満たす条件で投資を行う必要があります。不適切なプロジェクトリスクを引き受けるようにとの政府の指示は、資本動員ではなく、財政リスクを預金者・貯蓄者に転嫁するものです。
国内トランシェは、通貨、期間または支払条件の点で国際トランシェと異なる場合があります。いかなる相違も、経済的に正当化され、かつ開示されなければなりません。開発金融機関の参加または独立した保証が利用可能な場合には、支援がなくとも参加する意思のある投資家に取って代わるのではなく、他の方法では調達できない民間資本を呼び込むために、これらを活用することを目的とします。世界銀行のインフラ・ファイナンスに関する指針は、公的資本、多国間資本および民間資本のそれぞれの役割と、投資家が通常求める契約上の保護について説明しております。
国家による管理と公的な説明責任
政策、公的承認、調達に関する決定、ならびに債務を負うか支援を提供するかの決定は、引き続き当該政府・公的機関が掌握します。IFBの役割は、選択肢とその帰結を明確に提示することです。
取引を進める前に、責任を負う当局は次の事項を特定できる状態であるべきです。
- 借入を行う法人、およびその法人が行為する際の権限の根拠。
- 国による直接の支払い、保証および偶発債務のすべて。
- 調達資金の使途の見込みおよび資金の支出に関する統制。
- プロジェクト資産および収益口座の所有権と管理権。
- 調達、関連当事者間取引および利益相反に関する規則です。
- 適格なアドバイザーが提案する会計処理および公的債務の取扱い。
- 貸し手が期限の利益を喪失させ、担保を実行し、または国に支払いを求めることができる状況。
- 再編、終了またはプロジェクトの失敗がもたらす影響。
秘密保持を伴う交渉は、正当な商業上の情報を保護し得ます。しかし、それは適法な権限付与、税務上の開示および独立した精査の必要性を排除するものではありません。IFBは、お客様の法務・税務・技術上の顧問、および必要に応じて多国間の提携機関とともに、取引を構築してまいります。
ストレステストは投資家向けマーケティングに先立って実施されます
基本ケースの財務モデルだけでは十分ではありません。ファイナンスが実行可能であると提示される前に、関係当事者は、不利ではあるものの起こり得る状況下でそのファイナンスがどのように推移するかを検証しなければなりません。資産の性質に応じて、完工の遅延、建設費の上昇、需要の低下、回収の悪化、オフテイカーの債務不履行、通貨安(為替レートの下落)、借換金利の上昇、商品価格の変動、気候関連事象などが想定され得ます。
評価においては、いずれの場合についても、誰が、いつ、どの財源から支払うのかを明らかにしなければなりません。その答えが予算に計上されていない国庫からの支払となる場合、そのエクスポージャーを可視化する必要があります。想定され得るショックの下で、国が負担できない義務を負わずにはプロジェクトが存続し得ない場合には、その資金調達方法または事業範囲を見直さなければなりません。
IFBは、次の3つの結論を区別いたします。すなわち、提案された条件でプロジェクトは融資可能である、所定の変更を行えば融資可能となり得る、または本ファシリティを通じては進めるべきでない、という結論です。脆弱な仕組みについて謝絶を決定することは、より有力なプロジェクトのために、政府・公的機関の資金調達余力を守ることにつながります。
お取引の進め方
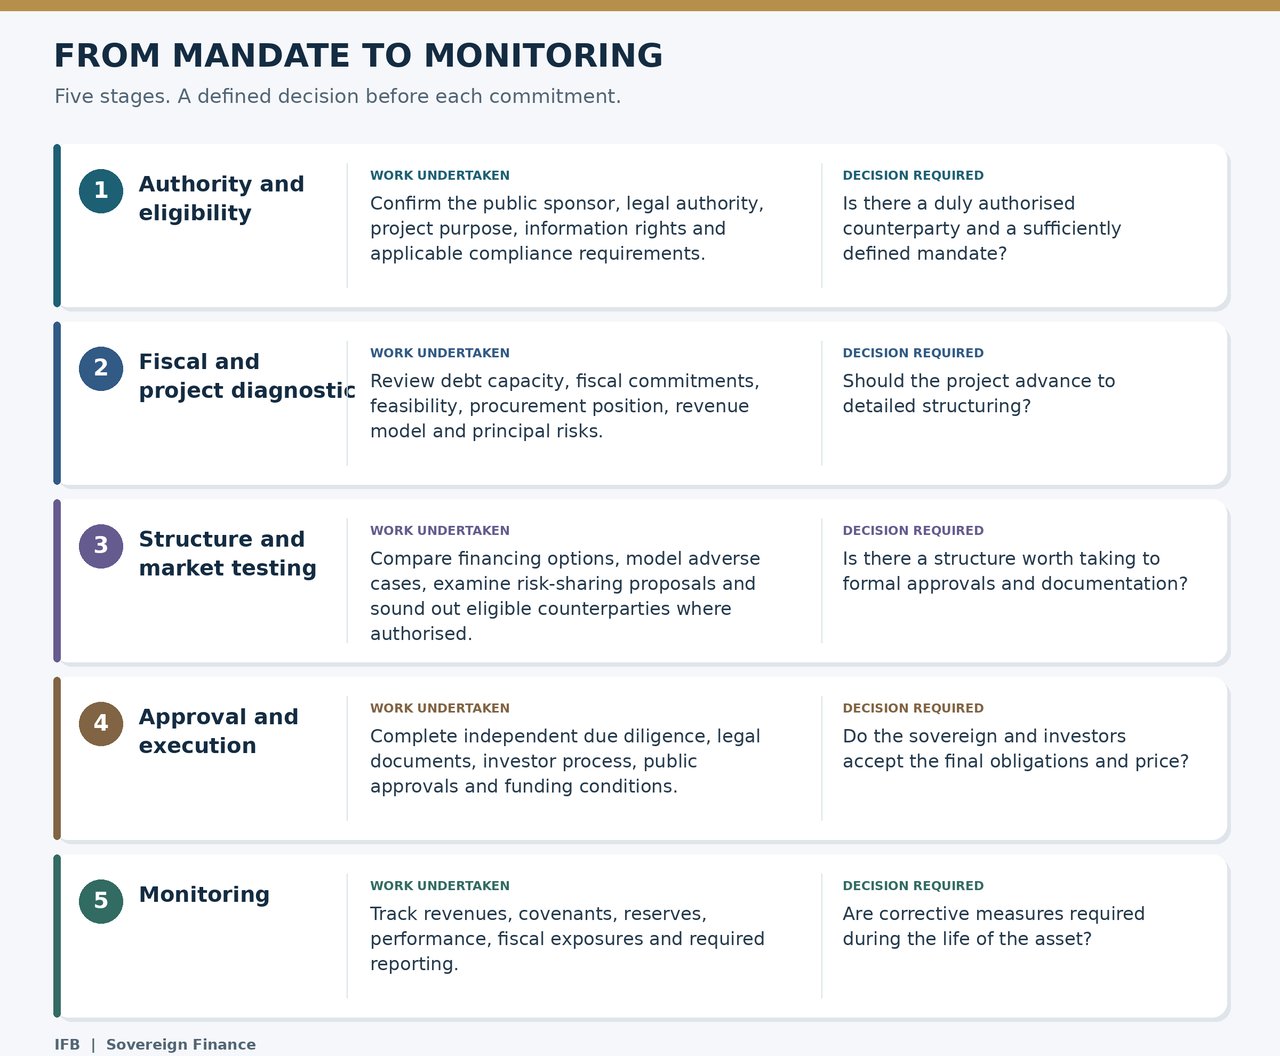
この順序には意味があります。投資家向けプレゼンテーションは、権限、実現可能性、債務分析または調達手続の代わりにはなりません。これらの事項が確定する前に確認された市場の需要は、せいぜい参考値にとどまります。
政府・公的機関が受け取るもの
当初の委任では、特定された資産またはポートフォリオに合わせた国家開発資本ブループリントを作成することを想定しております。その提案範囲は次のとおりです。
- プロジェクトの公共目的、経済的根拠及び必要資金額に関する説明書。
- スポンサーの権限、承認、および主要な法的制約についての評価。
- 既存および提案中のソブリン債務の一覧図。
- 従来型の代替手段を含め、現実的な資金調達手段の比較。
- 資本構成の目安および重要なリスクの配分。
- 所定の感応度分析を伴う、予備的なキャッシュフロー・モデル。
- 国内外の投資家適格性の審査。
- なお必要となる情報、承認および独立した審査の一覧。
- 判断の節目と中止すべき理由を明示した、実行手順の案。
本ブループリントは、政府・公的機関による意思決定の基礎となるものであり、投資の確約ではなく、最終的な意見書、承認及び取引書類に代わるものでもありません。
特定の案件のご検討へのご案内
IFBは、正当な権限を有する省庁、債務管理機関、政府系投資機関および公的企業に対し、特定のプロジェクトまたは投資プログラムを、秘密保持のもとでの予備的評価に付すためご提示いただくようお願いしております。初回のご提出書類には、責任機関、対象資産、概算の必要資本額、想定される返済原資、現在の準備状況、既存の公的コミットメント、および政府が下そうとする意思決定の内容をご記載ください。
政府・公的機関向けの融資提案は、当該国に生産的な資産を残し、かつ当該国が理解し、履行を維持できる債務のみを負わせるものでなければなりません。本ファシリティは、その基準に照らして評価されるよう設計されております。
すべてのサービスおよびそれに基づく取引は、委任の受諾、適用される法令および規制、コンプライアンスおよび制裁に関する審査、独立したデューデリジェンス、社内承認、市場環境、ならびに参加投資家の判断を条件とします。IFBは、プロジェクトが資金調達を受けられること、特定の格付けを取得できること、元本が保護されること、特定の期間が確保されること、または資金調達コストが低減されることを表明するものではありません。


