
通貨の創造
オフバランスからオンバランスへの転換
銀行業務におけるオフレジャーとオフバランスの違い
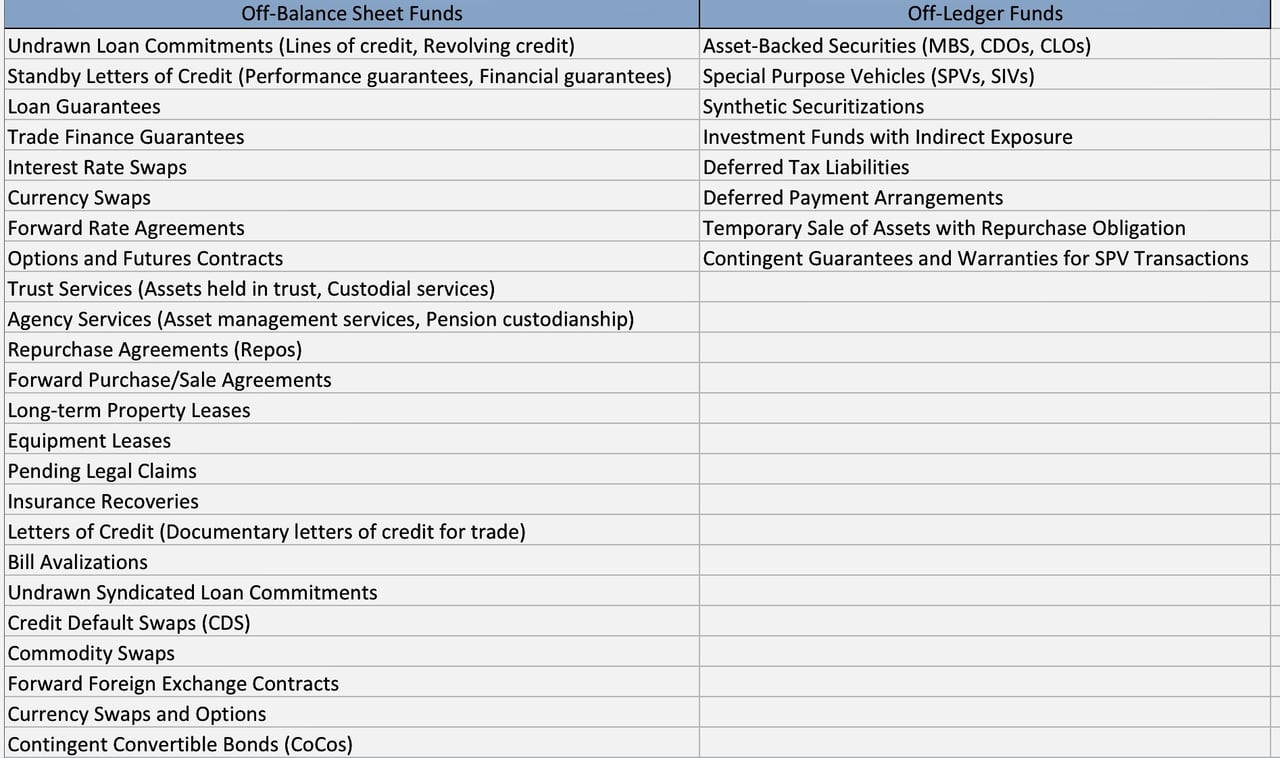
A. 銀行業務において、「オフ・レジャー(簿外)」資金と「オフ・バランス(貸借対照表外)」資金は、それぞれ異なる位置づけにあります。
「オフバランス」および「オフレッジャー(元帳外)」という用語は、会計処理や開示の異なる類型を説明するために、金融の文脈でしばしば用いられます。以下に、それぞれの用語の詳細と主な相違点を説明します。
オフバランス
定義:
オフバランス項目とは、企業の貸借対照表に計上されない資産または負債を指します。これらの項目は通常、偶発的または想定元本ベースの性質を持ち、現在の権利義務ではなく、将来生じ得る義務や権利を表すものです。
特徴:
- 偶発的性質:オフバランス項目には、将来の事象次第で顕在化する場合もしない場合もある偶発債務または偶発資産が含まれることが多くあります。
- 代表的な例:融資コミットメント、保証、デリバティブの想定元本、一部の証券化取引、およびIFRS第16号およびASC第842号(2019年)の適用前における借手のオペレーティング・リース。
- 目的:これらの項目は、貸借対照表上の財務状態に表面的な影響を及ぼすことなく、リスク、レバレッジおよび流動性を管理するために用いられます。
- 開示:これらの項目は貸借対照表には計上されませんが、透明性を確保するため、会計基準に従い、財務諸表の注記において開示しなければなりません。
帳簿外
定義:
オフレジャー項目は、従来の会計では一般的に定義されていませんが、通常は、事業体の主要な元帳に記録されない資金または取引を指します。これらは社内外で用いられることがありますが、正式な会計記録には含まれません。
特徴:
- 社内記録:オフレッジャーの項目は、経営管理の目的で社内的に管理されることがありますが、公式の財務諸表には含まれません。
- 非公式な性質:これらの項目には、会計システム上正式に処理されていない非公式なコミットメント、社内での調整、または経営陣による見積りが含まれる場合があります。
- 目的:公式の財務記録に影響を与えることなく、社内の意思決定、予算編成または計画策定に利用することができます。
- 開示:これらの項目は、通常、正式な財務諸表や注記には開示されません。会計規則上は認識すべき項目を帳簿外に置くことは、会計法に違反します。
主な相違点
- 会計処理:
- オフバランス項目:これらの項目は、標準的な会計規則に従って認識および開示され、多くの場合、財務諸表の注記に記載されます。
- 帳簿外(オフレジャー):これらの項目は正式な会計記録には計上されず、標準的な開示要件の対象にもなりません。
2. 透明性と情報開示:
- オフバランス:財務諸表の注記において、透明性の確保と詳細な開示が求められます。
- オフ・レジャー:これらの項目は通常、内部管理用であり、外部の関係者には開示されません。
3. 規制遵守:
- オフバランス:規制当局の監督の対象となり、GAAPやIFRSなどの会計基準に従う必要があります。
- オフ・レジャー:正式な財務報告の対象ではないため、通常は同様の規制上の要件の適用を受けません。
4. 財務比率への影響:
- オフバランス:主要な財務比率には直接影響を与えることなく、投資家のリスクおよびレバレッジに対する認識に影響を及ぼす可能性があります。
- オフバランス(簿外):正式な計算には含まれないため、財務比率には影響を及ぼしません。
銀行業務におけるオフレッジャー資金:
銀行業界における簿外資金またはオフバランスシート資金とは、銀行の主たる会計システムとは別に管理される取引または口座を指す場合があります。これらは貸借対照表に計上されない資産または負債であり、銀行の財務状態に重大な影響を及ぼし得ます。こうした項目は、一定の状況下で顕在化し得る潜在的な債務または偶発資産を表すことが多くあります。適法な例としては、銀行が受託者の立場で保有するお客様の資金(信託預金または受託預金)があり、これは銀行自身の貸借対照表ではなく、別個の帳簿に記録されます。銀行自身の未記録の資金は、会計規則および監督規則に違反します。
銀行業における簿外資金:
銀行は、信用状の発行、デリバティブ取引、資産の証券化といったオフバランス取引を行うことがあります。その一例が信用状などの偶発債務であり、銀行は一定の条件が満たされた場合に受益者への支払いを約束します。これらは条件が成就するまで貸借対照表上の負債としては計上されませんが、潜在的な債務に当たります。
いずれの場合も、こうした慣行は銀行の見かけ上の財務健全性やリスク特性に影響を及ぼす可能性があります。特にオフバランス取引は、負債水準などの報告上の財務指標に影響を与えることなく、銀行のリスク・エクスポージャーを大幅に増大させ得ます。
B. 中央銀行業務においては、「オフレジャー」および「オフバランス」の活動という概念は、商業銀行業務とは大きく異なる場合があります。
1. 中央銀行におけるオフ・レジャー:この用語は中央銀行業務において標準的な意味を持ちません。中央銀行の取引は、その帳簿に記録されます。オフバランスとなり得るのは、他の中央銀行との間で引出しが行われていない通貨スワップ・ラインなどのコミットメントです。スワップ・ラインが引き出されると、貸借対照表に計上されます。たとえば米連邦準備制度は、中央銀行間流動性スワップを週次のH.4.1統計で報告しています。
2. 中央銀行のオフバランス:中央銀行は、さまざまな方法で資産または負債をバランスシート外に保有することがあります。その一例が、特定の種類の資産や負債を管理するための特別目的事業体(SPV)の利用です。こうしたSPVは、金融リスクの切り離しや、量的緩和のような非伝統的金融政策のために用いられることがあります。たとえば、イングランド銀行の資産買入ファシリティは、英国財務省が補償を行う別個の子会社であり、同行自身の財務諸表には連結されていません。これに対し、米連邦準備制度は、2008年に設立されたメイデン・レーンLLCなど、自らが支配するビークルを連結しています。
中央銀行業務におけるオフレッジャー活動およびオフバランスシート活動は、国内外の金融の安定に及ぼしうる影響に鑑み、いずれも特有の規制および監督の枠組みの対象となります。
「主要通貨の通貨基盤は、いずれも約束の上に成り立っています。これは、その基盤をより確かなものの上に置くための『中央銀行の運用ハンドブック』です。」
銀行と中央銀行におけるオフバランスシートの相違点
商業銀行と中央銀行のいずれにおいても、貸借対照表上の項目とオフバランス項目の区別は、当該機関のリスク特性および財務状態を理解するうえで極めて重要です。ただし、これらの項目の性質およびその意味合いは、両者の間で大きく異なる場合があります。
商業銀行
商業銀行におけるオンバランス項目には、貸出金、預金、有価証券、自己資本など、伝統的な銀行業務上の資産および負債が含まれます。これらは銀行の財務諸表に直接影響を及ぼす基本的な項目であり、規制上の自己資本要件の対象となります。
一方、商業銀行のオフバランス項目は、貸借対照表に直接は計上されません。これには、保証、信用状、デリバティブ契約、証券化されたローンなどが含まれます。これらは偶発債務または偶発資産であり、一定の事象や条件に応じて、現実の債務または資産となる可能性があります。これらはリスク管理およびお客様へのサービス提供のために用いられ、バーゼル規制の枠組みの下では、信用換算係数によって与信相当額に換算され、所要自己資本の対象となります。しかしながら、これらの項目は銀行を重大なリスクにさらす可能性があり、2008年の金融危機の際には、オフバランスの証券化住宅ローンが多くの銀行に多額の損失をもたらしました。
中央銀行
中央銀行は、商業銀行とは異なる役割を担っております。その主な役割には、国の通貨供給量の管理、金利の設定、金融システムの安定の確保が含まれます。
中央銀行のオンバランス項目には、通常、外貨準備、金準備、国内国債、および市中銀行向け貸出金が含まれます。これらの資産は、金融政策の実施および自国の為替相場の管理に用いられます。
中央銀行のオフバランス項目には、市中銀行への流動性供給や外国為替市場への介入に関するコミットメントが含まれることがあります。これらは直ちに負債となるものではありませんが、状況によっては将来の資金流出につながる可能性があります。
留意すべき重要な点として、中央銀行にとってのオンバランスとオフバランスの区別は、(商業銀行の場合のように)自己資本規制を回避することを目的としたものではありません。中央銀行にはそのような規制上の要件が課されないためです。この区別はむしろ、リスクを管理し、金融政策を実施するためのものです。
ご留意いただきたい点
オフバランスの資金をオンバランスの資金に転換することは、銀行の資本要件および流動性要件、ならびにリスク・プロファイル全体に影響を及ぼし得ます。したがって、銀行は、どちらの方法を用いるかを決定する前に、それぞれの方法の潜在的な便益とリスクを慎重に検討する必要があります。加えて、銀行はオンバランス資産に関する規制上の要件を確実に遵守するよう努めるべきです。
オフバランス項目が中央銀行のバランスシートに及ぶ経路
中央銀行のオフバランス項目は、資金の保管ではなく、コミットメントおよび偶発債務です。典型的な例としては、他の中央銀行との未使用のスワップ・ライン、コミット済みであるが未実行の貸出ファシリティ、保証、為替先渡ポジション、および金や外国中央銀行のための有価証券など第三者のために保管している資産が挙げられます。
これらの項目は、実際の取引または事象を通じてのみ、貸借対照表に計上されます。
- 引出し:取引相手方がスワップ枠または取引枠を利用した場合、中央銀行は、当該取引相手方に対する債権を資産として、これに対応する準備預金または預金を負債として記録します。たとえば米連邦準備制度は、中央銀行間の流動性スワップの引出し残高を、週次のH.4.1統計で公表しています。
- 保証の顕在化:支払いの可能性が高まり、かつ信頼性をもって測定できる場合、中央銀行の会計基準に基づき、保証は負債または引当金として認識されます。
- 先渡取引の決済:交換される金額は、決済時に計上されます。
理事会の決定は、ファシリティを承認または再開するものですが、資金そのものが創出されるのは、中央銀行が資産を取得したとき(たとえば証券や金の購入、または担保を取っての貸出)であり、その取引の双方が中央銀行のバランスシートに計上されます。各段階は、中央銀行の定款、会計規則(ユーロシステムでは欧州中央銀行の会計ガイドライン)および外部監査に服します。
中央銀行におけるオフバランスの資金源の種類
1. 承認済みのオフバランスシート・コミットメント。これらは、中央銀行の理事会が審査し承認した与信枠、スワップ枠および保証です。次の三段階で発動されます。
- 貸借対照表への計上:コミットメントが実行または請求された時点で、中央銀行は、それにより生じる債権または債務を計上します。たとえば、信用供与枠に基づく銀行向け貸出や、請求が見込まれる保証に係る引当金などです。
- 金融政策オペレーション:取得した資産は、公開市場操作において、または銀行に流動性を供給する貸出制度の裏付けとして利用することができます。
- 経済的影響:当該オペレーションの対価は準備預金の付与により支払われるため、中央銀行マネーが拡大し、中央銀行の金融政策目標が支えられます。
2. 未承認のコミットメント。新たなファシリティまたは保証については、その性質、目的および想定される影響を記載した取締役会への提案、リスク評価およびデューデリジェンス、ならびに取締役会による正式な決定が必要です。承認された場合は、上記の承認済みコミットメントと同様に取り扱われます。
3. 休止中のファシリティ。かつては稼働していたものの現在は利用されていないファシリティ(期限が到来したスワップ枠や、危機時に設けられた貸付ファシリティなど)は、見直しを行い、取締役会の再承認を得たうえで再開することができます。その後は、同じ会計処理および事務手続に従います。
戦略上の考慮事項。発動にあたっては、いずれの場合も、信用リスクおよび市場リスクの評価、市場への透明性のある情報開示、ならびにこのファシリティを利用する銀行との調整が必要です。
オフ・レジャー資金
銀行業界で一般に用いられる意味では、オフレッジャー資金とは、金融機関の公式な貸借対照表(「元帳」)に計上されない資本または金融上のコミットメントの集合を指します。これらは付随する注記や開示資料で報告される場合もありますが、通常は直接の資産または負債として貸借対照表に組み込まれることはありません。むしろ、特別目的事業体(SPV)に置かれたり、信託取決めにより保有されたり、その他の導管を通じて組成されたりすることにより、標準的な財務諸表上での可視性が低減されます。
中央銀行の文脈でオフバランスの資金(off-ledger funds)について論じる場合、概念としては共通するものの、中央銀行が担う主権的かつ政策的な機能のために、より複雑になります。中央銀行は、危機対応や通貨スワップ協定のために、主たるバランスシートに必ずしも単純に計上されない別個の枠組みやコミットメントを用いることがあります。これらは、中央銀行の根拠法令、監査および報告に関する規則の適用を受けますが、公表が遅れることもあります。
銀行業務におけるオフレッジャー資金
1. 一般的な特徴
- 証券化とSPV:商業銀行は、住宅ローン、貸出債権その他の債権をまとめ、証券化ビークルに移転することで、これらを事実上バランスシートから切り離すことがあります。
- 仕組商品:デリバティブ契約その他の複雑な金融商品(例:クレジット・デフォルト・スワップ)には、一定の条件が成就しない限りバランスシート項目として表示されない偶発債務が伴う場合があります。
- 規制およびリスクの観点:規制上の観点からは、オフバランスの商品は所要自己資本の軽減効果をもたらし、またオンバランスのエクスポージャーを縮小するリスク管理手法を可能にする場合があります。しかしながら、こうした仕組みは実際の経済的リスクを不明瞭にする可能性もあります。
2. 透明性および規制上の考慮事項
- 開示要件:一部の資金がオフバランスであっても、特に国際財務報告基準(IFRS)または米国会計基準(US GAAP)に基づき、規制当局は注記または付属書類での開示を求めることが少なくありません。
- モラルハザード:オフバランスの項目が十分に開示または理解されていない場合、銀行がリスクを過小に示すことにより、投資家や規制当局を誤認させるおそれがあります。
中央銀行業務におけるオフレジャー資金
1. 機能別のスキーム
- 特別ファシリティ:中央銀行は、システミック・ストレス時に「特別ファシリティ」(例:緊急貸付プログラム)を利用することがあります。これらは別個のビークルを通じて運営される場合があり、連結の対象となるか否かは、当該中央銀行の会計の枠組みによります。
- 異例の介入措置:金融危機の局面において、中央銀行は、重要な金融機関の安定化を図るため、保証を供与し、あるいはリングフェンス(隔離)された事業体を設立することがあります。保証は、履行請求がなされるまでオフバランスとして扱われますが、決算書の注記に開示されます。
2. 政策面および秘密保持の側面
- 国家安全保障と守秘義務:中央銀行の活動の一部は、国家安全保障上または戦略上の理由から秘匿されております。そのため、市場の急激な反応を避けるべく、個別の取引の詳細が遅れて開示されることがあります。たとえば米国では、ドッド・フランク法により、連邦準備制度は割引窓口貸出の詳細を約2年遅れで公表することが義務付けられております。
- 公的説明責任:守秘義務があるにもかかわらず、中央銀行は公的な使命を担っていることから、透明性を求める声が高まっています。立法機関や監督委員会は、適切なガバナンスを確保するため、帳簿外エクスポージャーの詳細な開示を求めることがあります。
共通点
- 主要財務諸表からの除外:商業銀行・中央銀行のいずれにも、中核となるバランスシートには計上されないコミットメントやビークルが存在します。
- 規制当局による監視:プライベートバンキングであれ中央銀行業務であれ、オフレッジャー取引は、その本質的な不透明性と潜在的なシステミックリスクのため、規制当局および社会の関心を集めます。
- リスクと不確実性:いずれの場合も、オフレジャー(帳簿外)の商品は、基礎となる約定や債務が十分に明らかとならない状況を生じさせ、モラルハザード、流動性への圧力または信用リスクに関する懸念を招くおそれがあります。
主な相違点
1. 目的と動機
- 商業銀行:通常は、リスクの軽減、資本負担の軽減、または収益の最適化を動機とします。銀行がオフバランスのビークルを用いるのは、主として自己資本比率規制を遵守するため、あるいはストラクチャード・ファイナンスを行うためです。
- 中央銀行:システムの安定、危機管理、マクロプルーデンス上の目的のために、帳簿外の仕組みを利用することがあります。その根拠は、流動性の維持や、重要な業務を政治的または市場の混乱から保護することといった、より広範な政策上の要請にあることが少なくありません。
2. 透明性に関する義務
- 商業銀行:詳細な会計基準およびリスク開示の枠組みの適用を受けます。株主および規制当局は、投資判断および健全性確保の観点から、潜在的なエクスポージャーについて明確な開示を求めます。
- 中央銀行:一定程度の公表は行われておりますが、特定の業務については、金融政策または金融安定化措置の実効性を保つため、開示の時期や詳細が制限される場合があります。
3. 管轄権限
- 商業銀行:商事法および証券法、ならびに監督当局による明確な監督を伴う金融規制の下で業務を行います。
- 中央銀行:通貨に関する事項について、より広範な主権を有しており、そのため、流動性を創出または吸収し、国内通貨に関する事項を管理する独自の特権を保持しています。このことは、例外的な状況における開示の遅延を正当化し得ますが、記録されない取引を正当化するものではありません。
想定される影響と代替的な対応策
1. 報告および監査の強化:
- 代替策:第三者または専門機関による公開監査を義務付け、公正な評価を得ることで、透明性と業務上の守秘義務との均衡を図ります。
2. 規制の調和:
- 代替的な解決策:バーゼル銀行監督委員会(Basel Committee on Banking Supervision)などを通じて、主要な金融センター間で調整された枠組みの構築を促し、帳簿外項目の分類および開示における一貫性を確保します。
3. リスクに応じた開示の仕組み:
- 代替的な解決策:偶発債務について、リアルタイムまたはそれに近い形でのデータ追跡を導入し、あわせてオフバランス(帳簿外)のエクスポージャーを織り込んだストレステストを義務付けます。
オフ・レッジャー資金は、民間金融の領域であれ中央銀行の領域であれ、従来のバランスシート報告の目に直接触れない場で行われる資金管理の一形態です。リスク移転、規制資本の管理、偶発的な流動性供給といった手法は類似していますが、その目的は商業銀行と中央銀行とで大きく異なります。商業銀行は主としてリスクとリターンの最適化および資本規制の遵守に重点を置くのに対し、中央銀行は、マクロ経済の安定、緊急時の支援、政策上の目的を追求するためにオフ・レッジャーの仕組みを用います。
安定性と信頼性を一層高めるうえで、業務運営上の柔軟性という正当な必要性と、透明性の向上および厳格な監督との均衡を図ることが、何よりも重要です。長期的には、規制環境の変化や技術革新(例:リアルタイムのデータ監視、高度な分析手法)により、帳簿外資金が世界の金融構造にもたらす本質的な複雑性とリスクに対処する新たな手段が提供される可能性があります。
「オフバランス通貨」は存在するのか
いいえ。貨幣は、誰かのバランスシート上の負債としてのみ存在します。銀行券及び準備預金は中央銀行の負債であり、預金は民間銀行の負債です。「簿外の通貨」や、換金を待つ「台帳外の資金」といったものは存在せず、「中央清算機関(CCP)による通貨創出プロセス」というものも存在しません。中央清算機関は、金融市場において売り手と買い手の間に立つ清算機関であり、通貨を創出することはありません。
中央銀行が通貨を創出する際には、バランスシートを拡大します。すなわち、主として国債、銀行向け貸出金または外貨準備といった資産を取得し、負債側に準備預金を計上します。
企業および政府にとって、保証が履行請求された場合やIFRS第16号に基づきリースが資産計上される場合など、オフバランスの約定を貸借対照表上に認識することは透明性を高めますが、それによって資金が創出されることも、資金調達が行われることもありません。
以下に説明するIFBのオフバランスからオンバランスへのサービスは、実在する資産および債務の認識に関するものです。
IFBのオフバランスからオンバランスへの移行サービス
International Finance Bankは、適用される会計の枠組みが認める場合に、現在オフバランスで保有されている資産、債権およびコミットメントを法定貸借対照表に計上できるよう、政府、中央銀行、金融機関および企業を支援しております。典型的な事例としては、非連結の事業体を通じて保有されている資産または保管されている資産、すでに確定した偶発債権、さらに、所有権および価額が認識に必要な水準までまだ文書化されていない資産が挙げられます。
- 証拠書類一式:法的権原、決済・保管に関する記録、独立した評価書、および当初認識に必要な書類。
- 会計上の分析:IFRS、IPSAS、US GAAP、または公的部門の場合はESA 2010に基づく認識および測定。
- ストラクチャリング: 資産又は負債の取得、移転、統合又は再分類。
- 健全性および監査上の取扱い:自己資本、流動性および開示への影響について、監査人、また必要に応じて監督当局と連携して確認します。
資産計上により報告される資産または資本が増加するのは、当該資産が実在し、事業体の支配下にあり、かつ信頼性をもって測定可能である範囲に限られます。これにより透明性が向上し、当該資産を裏付けとする資金調達が可能となる場合がありますが、資金そのものを創出するものではありません。すべての案件は、デューデリジェンス、コンプライアンス審査および制裁審査の対象となります。
中央銀行・財務省レベルにおける、カウンター保証を伴う通貨創造手続(CCP)
通貨の創出は、中央銀行のバランスシートの拡大を通じて行われます。すなわち、資産(主として財務省が発行する国債)が資産側に計上され、準備金が負債側に記録されます。これにより中央銀行は新たな準備金を創出し、対応する資産を取得します。当該取引に信用リスクが伴う場合には、財務省が逆保証または補償によりこれを支えることができます。手続は所定の段階を踏んで進められます。
- 法的根拠。中央銀行法が当該オペレーション(資産購入、貸出ファシリティまたは保証)を許容していること、また財務省の約束が予算法または議会により承認されていることが必要です。通貨発行による財政ファイナンスには制限があります。EUでは、EU機能条約第123条により、中央銀行による政府向け信用供与および政府債の直接購入が禁止されております。他の多くの国でも、中央銀行法により国家への直接的な前貸しに上限が設けられております。
- 財務省による再保証。財務省は、当該ファシリティにおける損失を補填する再保証または補償を中央銀行に対して提供します。これは国の偶発債務として計上・開示されます。
- 中央銀行のオペレーション。中央銀行が資産を購入し、または銀行もしくは専用の特別目的事業体(ビークル)に貸付けを行い、取引相手の準備預金口座に入金します。これらの準備預金は新たな中央銀行マネーであり、中央銀行のバランスシート上に計上され、取得した資産または貸付金が資産の部に計上されます。
- 波及。銀行は、追加された流動性を自行の貸出に活用し、これにより新たな預金という形で商業銀行マネーが創出されます。
- 損失と終了。損失が生じた場合、中央銀行は反対保証を請求し、財務省が予算から支払いを行います。資産が満期を迎えるか売却され、貸付が返済されるにつれて、準備金は再び消滅いたします。
先例としては、英国財務省による補償が付された英国中央銀行(イングランド銀行)の資産買入ファシリティ(2009年以降)や、CARES法に基づき米国財務省の出資による裏付けを受けた、連邦準備法第13条(3)に基づく2020年の米国連邦準備制度による緊急貸出ファシリティがあります。
IFBは、このような取引の設計について、中央銀行および財務当局に助言いたします。助言の対象は、法的根拠、カウンター保証とその文書化、会計処理(IPSAS、ESA 2010および当該中央銀行固有の枠組み)、ならびにインフレ、公的債務およびIMFプログラムへの影響です。最終的な判断は、中央銀行および政府が行います。
貨幣創造のプロセスとは、経済に新たな貨幣が追加される過程をいいます。現代の大半の経済では、中央銀行と商業銀行によって行われます。
米国連邦準備制度や欧州中央銀行などの中央銀行は、通貨供給量を調整し、通貨の安定を確保しています。中央銀行が通貨を創出する方法の一つは、国債などの資産の購入です。民間銀行から債券を購入する際、中央銀行は当該銀行の準備預金口座に入金することで支払います。この準備預金が新たな中央銀行マネーとなります。
商業銀行は貸出を行う際に貨幣を創造します。貸出により借り手の口座に新たな預金が計上され、借り手がそれを支出することで流通に入ります。貸出が返済されると、それに対応する貨幣は消滅します。
準備預金制度の所要準備率は貨幣を創出するものではなく、むしろこれを引き上げれば貸出は抑制されます。多くの中央銀行は所要準備率を引き下げ、あるいは廃止しており、米連邦準備制度理事会(FRB)も2020年3月に所要準備率をゼロとしました。現在、貨幣の創出は主として政策金利を通じて調整されています。
オフバランスとオンバランス間の項目の移動
適正な金融実務においては、項目はオフバランスとオンバランスの間を、明確に定められたいくつかの方法で移動し、そのいずれも会計基準(IFRS第9号、IFRS第10号、IFRS第16号または米国会計基準)および健全性規制に従います。
- 証券化では通常、資産がオリジネーターの貸借対照表から切り離されます。貸出債権が特別目的会社に売却され、同社が投資家に証券を発行します。認識の中止には、リスクと経済価値のほぼすべての移転が必要であり、オリジネーターがその会社を支配している場合には、連結しなければなりません。
- レポ取引(現先取引)はオフバランスにもオンバランスにも移しません。レポ取引では、売却された有価証券は売り手のバランスシート上に残り、受け取った現金は負債として計上されます。
- 連結により、支配下にあるビークルの資産および負債がグループの貸借対照表に取り込まれます(IFRS第10号)。
- 引出しまたは顕在化により、コミットメントおよび保証は、貸借対照表上の貸出金または負債に転換されます。
これらの手続きのいずれによっても、オフバランス項目から資金が創出されることはありません。中央銀行が「オフバランスの資金を発行」し、後にそれを転換することはできません。銀行券、準備預金、預金、債務証書などの中央銀行の負債は、常に貸借対照表上に計上されます。
既存のオフバランス資産
特別目的会社や保管先など、銀行または中央銀行のバランスシート外で保有される資産は、次のようないくつかの方法で活用することができます。
- 証券化:貸出金または債権をビークルにまとめ、そのビークルが投資家向けに証券を発行します。その発行代金が資金調達および流動性をもたらします。
- レポ取引(買戻条件付売却):証券を売却すると同時に買い戻す契約を結ぶ取引です。受領した現金が流動性をもたらす一方、証券は引き続き売却者の資産として残ります。
- 仕組債:銀行が資産のパフォーマンスに連動する債券を発行し、その発行代金を、当該資産に資金を供給するため、あるいは自行のバランスシート上で取得するために充当するものです。
新たに設定された融資枠
中央銀行は、中央銀行手形や債務証書などの自らの債務証券を発行し、その調達資金または新たに創出した準備預金を用いて、国債などの適格資産を取得することもできます。あるいは、イングランド銀行が資産買入ファシリティで行ったように、適格資産を保有する特別目的事業体を設立することも可能です。取得された資産は、中央銀行または連結対象事業体のバランスシートに計上されます。
通貨創造の複雑な仕組み:中央銀行、商業銀行および経済思想
日常の取引で用いられる紙幣や硬貨といったお金は、自然に生まれるものではありません。通貨の創出と管理の過程には、中央銀行、民間の貸出機関、規制の枠組み、経済思想、金融政策の手段が複雑に絡み合っています。この精緻な均衡の調整は、インフレリスクを抑制しつつ、経済成長のための資金調達の機会を拡大することを目的としています。
A. マネーサプライを左右する中央銀行の主な業務
中央銀行は、政策上の使命に沿って通貨供給量全体を調整するための、強力でありながらしばしば誤解されがちな手段を数多く有しています。これらは、準備預金の管理、政策金利の誘導、必要に応じた市場介入を通じて、商業銀行の貸出の前提となる環境を整える役割を果たします。こうした制度上の選択がもたらす制約や影響は、長年にわたる学術的議論とも結びついています。
1. 銀行準備金の柔軟な調整
中央銀行が、商業銀行の貸出に利用可能な資金量を調整する主要な手段の一つが公開市場操作(OMO)であり、これは証券の保有を売買することにより、銀行システムの準備預金をそれぞれ増減させるものです。このほかにも、準備預金残高を機動的に変更するための手段があります。
i. 公開市場操作による短期金利の誘導
米国連邦準備制度をはじめとする主要中央銀行が積極的に用いる最も強力かつ柔軟な手段が、公開市場操作です。ニューヨーク連邦準備銀行の説明によれば、これは中央銀行が、銀行システム内の準備預金の量を拡大または縮小するために、実務上は通常、国債や短期国債などの証券保有分を売買する取引を行うことを指します。
これにより、主要な指標金利(米連邦準備制度の場合は誘導目標となるフェデラルファンド金利)が、信用状況の引き締めまたは緩和を目指す現行の金融政策スタンスに沿った水準に誘導されます。たとえば、連邦準備制度が拡張的な政策の下で証券を購入する場合、それらを売却した商業銀行の準備預金残高に資金を計上します。これにより商業銀行の貸出能力が拡大し、短期のインターバンク貸出金利の誘導目標に低下圧力がかかります。追加的な貸出は、商業銀行システムを通じたさらなる貨幣創造も促します。このように、公開市場操作は、通貨供給量全体を継続的に柔軟に調整することを可能にします。
しかし、これは不完全な仕組みです。多くの研究者が指摘するとおり、政策金利は粗い誘導手段であり、金利がゼロ金利の下限に近づくと刺激効果は逓減します。このため、ここ数十年、中央銀行は追加的な金融緩和を提供する手段として、大規模な資産購入プログラムへの依存を強めてきました。
ii. 追加的な景気刺激のための量的緩和
量的緩和(QE)とは、短期金利の調整のみでは成長目標を支えるには不十分と判断される場合に、中央銀行が、国債、政府機関住宅ローン担保証券、さらには社債といった、長期で流動性の低い証券を大規模に購入し、長期金利全般を引き下げることを指します。これは、住宅など長期金利に敏感な貸出、消費および投資を促し、景気停滞期に需要と経済活動をさらに押し上げることを意図したものです。
しかし、期間が長くリスクの高い証券は流動性が低いため、こうしたプログラムでは、短期金利を対象とする公開市場操作と比べ、生み出される刺激の規模に対して中央銀行のバランスシートがはるかに大きく拡大します。これにより、市場の歪みやインフレのリスクが高まる可能性があり、この手法の適切な範囲、経済への影響およびリスクについて、経済学者の間で大きな議論を呼んでいます。この手法は、過去15年間に主要な中央銀行が経済危機に対処するうえで広く採用してきたものです。
iii. 準備預金制度の変更による融資の緩和
中央銀行は、公開市場操作や量的緩和(QE)による債券購入によって準備預金残高を動的に拡大させるほか、規制要件を緩和することで、より恒久的な効果を得ることもできます。これにより、民間銀行がすでに保有している資産が解放されるためです。準備預金の所要額を引き下げ、または撤廃すれば、銀行のコストは低下しますが、現代の制度においては、貸出は主に自己資本、流動性規制および資金需要によって制約されます。
中国人民銀行やインド準備銀行など、一部の中央銀行は、現在も支払準備率を積極的に変更しています。米国連邦準備制度理事会は、2020年3月に支払準備率をゼロに引き下げました。準備預金に付利されない場合、所要準備は銀行に対する課税として作用し、顧客に提示される預金金利を押し下げる傾向があります。
iv. 流動性のバックストップとしての直接融資
米連邦準備制度をはじめ世界の多くの中央銀行は、適格な銀行が一時的な流動性ニーズを満たすため、国債、貸出債権、住宅ローンなどの担保を差し入れて中央銀行から直接資金を借り入れることができる、割引窓口貸出制度も設けております。コストは通常、借り手が主として民間の資金調達市場に依存するよう、また過度な利用を抑制するよう、市場実勢金利を上回る水準に設定されます。しかし重要なことに、この制度は、金融市場がストレスにさらされて流動性不足により貸出活動が抑制され、成長が妨げられかねない局面においても、支払能力のある金融機関が必要な準備預金へのアクセスを維持できるようにする役割を果たします。
割引窓口での借入動向に関する調査によると、民間市場が通常は運営資金を賄えるため、こうした緊急支援制度を利用することに伴う銀行側の風評上の懸念から、利用は低水準にとどまっていることが示唆されています。このことは、直接融資が、政策を緩和する通常の手段というよりも、実際には市場の安定を支える最後の砦として機能していることを示していると考えられます。それでもなお、こうした制度は、流動性不足を抑える必要が生じた場合に、特定の金融機関のバランスシートを補強することにより、商業銀行の貸出能力に直接影響を及ぼし得ます。
2. 政策金利の調整による信用環境の誘導
金融政策当局は、システム上の準備金を直接管理することとは別に、政策金利の設定に関する期待について率直に情報発信を行うことで、信用環境や、経済全体で認識されるリスクに照らした銀行の貸出拡大インセンティブにも広く影響を及ぼします。これにより、通貨創造に対して、間接的かつシグナリングによる誘導効果が生じます。
i. 政策シグナルの主要な手段としての短期ベンチマーク金利
世界で最も重要な参照金利は米国のフェデラル・ファンド金利の誘導目標レンジであり、連邦準備制度理事会(FRB)はインフレを抑制するため、2022年から2023年にかけてこれを急速に引き上げました。主要な中央銀行は、政策金利の目標に関する先行きの方針(フォワードガイダンス)を明確に示し、6〜18か月の期間における与信コスト全般に関する期待に働きかけます。これにより、借入意欲を調整し、ひいては総需要の伸びを、インフレ率、需給ギャップ、あるいは法令で定められたその他の目標といった責務上の政策目標に沿うよう導くことを目指しています。
商業銀行が個人および企業向けに提示する貸出金利は、中央銀行の政策金利に密接に連動するため、政策金利の引き上げまたは引き下げは、各セクターにおける信用環境および借入意欲に著しい影響を及ぼします。これにより、金融政策当局は、準備預金の調整とは別に、商業銀行の貸出行動、ひいてはマネー創出の動態に対し、間接的ではあるものの相当に有効な手段を持つことになります。
ii. 金融システムの流動性を縮小させる量的引き締め
量的緩和プログラムの下で大幅に拡大したバランスシートを、景気が力強さを取り戻した段階で元に戻すため、中央銀行は、複数年にわたる危機対応で供給した過剰流動性を、量的引き締め(QT)と呼ばれる債券償還縮小の枠組みを通じて意図的に削減する必要があります。これは、証券の満期到来に伴う再投資を段階的に取りやめ、銀行システム内の過剰準備を時間をかけて徐々に減少させるものです。QTはまた、流動性資産の縮小に伴い、貸出能力や与信の利用可能性を全般的に抑制します。
QE(量的緩和)とQT(量的引き締め)は仕組みの上では単純に見えますが、その規模が前例のないものであるため、予測困難な市場への影響や変動率の急上昇を招き、意図した以上に商業銀行の行動を不安定化させるおそれがあります。IMFによるQTのリスクに関する調査は、ポートフォリオの再調整やマーケットメイク能力の縮小に伴う債券市場での売り圧力を指摘しています。これに対しては、経済成長率やインフレ率こそが意図的に誘導される主要な集計指標であり、バランスシートそのものではないため、新たな側面は過大視すべきでないとする反論もあります。それでも、ここ数十年で各国中央銀行の政策手段としての利用が広がっているにもかかわらず、一時的にQEを実施した後に流動性を回収することが商業銀行の業務に及ぼす影響には、なお不確実な部分が残っております。
3. 経済的ショックに対処するための市場介入
金融の不安定化や海外での通貨への圧力が生じた局面では、中央銀行は、市場の秩序を回復し、実体経済への波及を防ぐため、必要に応じてより大規模な売買オペレーションを実施することがあります。しかし、こうした介入は資産の相対価格を歪め、意図せざる結果も伴うため、批判を招いています。
i. 短期の外国為替上の措置
通貨の急落を引き起こし、またはこれを悪化させる急激な圧力を緩和するため、中央銀行は、無秩序かつ変動の激しい下落に対抗する直接的な外国為替介入を実施することができます。国際決済銀行(BIS)が説明するとおり、これは、下落を減速もしくは反転させるに足る規模で外貨準備を売却すること、または少なくとも、行き過ぎた不安定な変動に対する政策当局者の懸念を示すことを意味します。為替介入は、経済のファンダメンタルズから過度に乖離するパニックや群集行動を回避することを目的としています。
この種の事例に関する世界的な研究によれば、ミスアライメント(相場の歪み)を抑える短期的な介入は、混乱を鎮め、合理的な評価を回復させることがあり、時として有効に機能します。しかしながら、一部のエコノミストは、介入が損失リスクを肩代わりすることで、将来の投機を助長するおそれがあると警告しております。これはモラルハザードを生じさせます。また、一時的な為替介入は、根本的な経済問題に対処しないまま外貨準備を消耗させます。懸念が構造的なものである場合、各国は最終的に通貨価値の再調整、金利の引上げの受入れ、あるいはより踏み込んだ改革の実施を迫られる可能性があります。
ii. 市場機能の維持を目的とした資産購入
深刻な危機においては、経済的脅威は通貨の不安定化にとどまらず、あらゆる資金調達市場が機能不全に陥り、家計や企業に深刻な波及が及ぶおそれがあります。2008年や、新型コロナウイルス感染症の影響を受けた2020年3月にみられたように、国債市場でさえ需要が消失し、中核的な価格形成の関係が不安定化することがあります。これにより、相対価値やリスクに関する深い不確実性が生じ、あらゆる資産にわたって貸出が停止します。
金融システム全体の崩壊の脅威に直面し、FRB、ECB、イングランド銀行などの中央銀行は、既存の量的緩和プログラムを急速に拡大し、経済の機能にとって不可欠な債券市場全般にわたる無制限の買い入れを約束しました。これは、より選別的な為替介入とは異なり、最後の買い手として機能し、秩序ある取引の仕組みを回復させて信用の供給を維持することを目的としたものでした。しかし、その代償として、バランスシートがさらに大幅に拡大し、それに伴うリスクも増大しました。主要中央銀行のバランスシートの合計は、数か月のうちに数兆ドル規模で膨らみました。不況を回避するために必要な措置であったとはいえ、批判的な見方をする向きは、市場の依存体質が強まる危険性を指摘し、出口戦略に疑問を呈しています。
総じて、条件付きの介入措置の存在は、より広範なモラルハザードを助長いたします。しかしながら、撤退を妨げる制約があることから、中央銀行は、平常化を試みる前に経済回復を確かなものとするため、脆弱な市場の安定を引き続き目標としております。もっとも、歪みをもたらす措置への過度な依存に伴うリスクは依然として懸念されており、商業銀行の業務に及ぼす二次的な影響についての理解も十分ではありません。
B. 商業銀行の貸出メカニズム
準備預金や金利を規律する、より広範な中央銀行の枠組みの中で、商業銀行は、預金の創出と通貨量の拡大を可能にする独自の中核的な貸出モデルを有しています。銀行は預金の一部のみを準備金として保有し、貸出を行う際に新たな預金を創出します。ただし、リスクへの配慮により、信用供与の無制限な拡大には歯止めがかかります。
1. 部分準備銀行制度の力と危うさ
商業銀行制度について、決定的でありながら誤解されやすい事実が、部分準備銀行制度の慣行です。これは、銀行が預金のうち一部のみを現金または中央銀行準備として保有することを意味します。一般に思い描かれる姿とは異なり、銀行は預金を貸し出しているわけではなく、貸出という行為そのものが新たな預金、すなわち貨幣を創出します。
i. 部分準備制度による貨幣の乗数効果
教科書では、部分準備銀行制度によってどのように貨幣乗数効果と信用創造が生じるかを、簡単な例を用いて説明しております。A銀行に100米ドルの現金が当初預金されたと仮定します。準備率が10%であれば、同行は10米ドルを手元準備として保持し、残りの90米ドルを貸し出します。借り手はこの90米ドルを商品またはサービスの購入に充て、受取人はその支払いをB銀行に預け入れます。B銀行は10%、すなわち9米ドルを準備として保持したうえで、81米ドルを別の顧客に貸し出すことができます。貸出が新たな預金を生むというこの過程が繰り返されることで、わずかな準備金が、民間銀行システム全体でそれをはるかに上回る残高の拡大を支えることになります。
準備率が10%の場合、当初預け入れられた100米ドルから、最大900米ドルの新規貸出が可能となります。準備率の要件が5%であれば、理論上は1,900米ドルにまで達し得ます。預金された資金の全額ではなく一部のみを準備として保有することにより、預金を通じて金融システム全体で支えられる貸出は、実際の準備の10倍以上に達します。規制がなければ、借り手が債務不履行に陥るまでは、貸出の拡大サイクルが際限なく続く方向にインセンティブが働きます。もっとも実際には、中央銀行は、この教科書的な乗数は現代の銀行業務を説明するものではないと強調しています。貸出を制約するのは準備ではなく、自己資本、流動性規制、政策金利および借り手の資金需要です(イングランド銀行「現代経済における貨幣創造」、2014年)。
ii. 内在的な不安定性に対する認識の高まり
多くの識者は、部分準備制度は、現金準備率が実際には低いことから、大量の預金引出しを避けるために預金者の信認と市場の流動性に依存しており、不安定であると指摘してまいりました。これは、1933年の大恐慌下で取り付け騒ぎが頂点に達した際に劇的な形で裏付けられました。2007年にも同様の力学がインターバンク市場の機能不全を招き、中央銀行による緊急の救済措置に至りました。
その結果、今日の商業銀行のモデルは、預金のような短期の負債と、より高いリスクを伴う長期の貸出資産とが帳簿上で本質的に不整合であることを前提としています。現在では、規制により資産の質に関する基準、最後の拠り所としての中央銀行による支援へのアクセス、さらには大規模なグローバル銀行の破綻にも対処するための破綻処理の枠組みが確保されています。しかし、満期に伴うリスクを負いつつ余剰準備を貸し出して収益を得ようとすることと、要求に応じて償還される約束を保証するために十分な保全措置と現金バッファーを維持することとの間の根本的な緊張関係は、依然として続いています。
2. 新たな保護措置による流動性リスクの抑制
満期のミスマッチの問題は今日ではより深く理解されておりますが、短期資金を収益資産や貸出へ転換する際の流動性リスクは依然として残っております。銀行間市場はこの隔たりを埋める役割を果たしますが、2008年には機能不全に陥りました。新たな規制は、市場が混乱した場合でも、通貨創造の利用可能性に関わるリスクを抑えることを目的としております。
i. 余剰準備金を運用するための銀行間市場
銀行が準備預金残高を機動的に管理できる主要な仕組みが、銀行間貸借市場です。この短期資金市場では、準備預金に余剰のある金融機関が、一時的に不足している金融機関に対して、主に翌日物で資金を貸し出します。翌日物の貸出金利は、銀行が置かれている流動性環境を示す指標となります。国際決済銀行(BIS)が指摘するとおり、金利の上昇は、カウンターパーティー・リスクの認識に伴う資金調達の逼迫を示し、金利の低下は、必要とされる先へ準備預金が妨げなく還流する安定した資金の流れを示します。
しかし、2007年に資産価格が大幅に調整され、潜在的なリスクへの不透明感が高まると、銀行間市場への信頼は失われました。IMFは、この機能不全を、多くの銀行が預金の変動に対応するために依存していた重要な短期資金調達市場における「システミックな急停止」と表現しました。麻痺した市場ネットワークを通じて準備金の調達依頼を処理できなくなると、破綻や強制的な合併が相次ぎました。この出来事は、仕組商品に伴うリスクと、市場へのアクセスが突如失われ得ることから、流動性バッファーが不可欠であることを浮き彫りにしました。
ii. 新たな規制上の支援体制
銀行間の資金取引の凍結が経済にもたらした甚大な打撃を踏まえ、Basel III合意では、30日間のストレスシナリオにおける純資金流出額を賄うのに十分な現金または高品質な資産の保有を銀行に義務付ける、拘束力のある流動性基準が設けられました。この流動性カバレッジ比率(LCR)は、かつて金融システム全体の資金不足を銀行の経営危機へと拡大させる要因となった市場の資金逼迫に対し、銀行を直接保護する緩衝機能を果たします。流動性カバレッジ要件は、資本バッファーの強化とともに、金融システムの機能に不可欠な短期金融市場で2008年のような機能麻痺が再発する可能性を構造的に低減します。
それでも、規制当局は難しいバランスを求められます。過度な規制、たとえば不当に高い流動資産の保有義務は、短期預金を原資とする収益性のある貸出を妨げることになります。外部からのショックに対する耐性は、十分な信用供与を維持することや、貨幣創造の流れを支える一定の満期変換機能を維持することと比較衡量されなければなりません。しかし、経済に及ぼす影響の大きさを踏まえ、ほとんどの規制当局は、銀行のリスクを抑制する方向で保守的な判断を行っています。
3. 貸出と預金の拡張サイクルの実際
融資のプロセスは、簡単な例で説明できます。個々の融資は新たな預金を創出し、さらなる貸出余力を生み出しますが、その過程はリスク管理の枠組みによって統制されております。
i. 住宅ローンによる貨幣創造の事例研究
仮に、住宅購入者がA銀行から住宅ローンにより80万米ドルの住宅を購入する場合を考えます。融資が実行された時点で、80万米ドルの預金通貨が新たに創出されます。A銀行は他のお客様の預金を貸し出すのではなく、新たな預金を創出し、借り手の毎月の分割返済から利息収入を得ることを見込んでおります。
売主がB銀行で80万米ドルを預け入れると、A銀行は同額の中央銀行準備預金をB銀行に移転します。これにより、B銀行は新たな預金と新たな準備預金を保有することになりますが、その後の貸出は、固定的な準備率ではなく、自己資本、流動性ポジション、および信用力のある借り手からの需要によって左右されます。なお、米国では2020年3月以降、準備率はゼロとなっています。
ii. 預金乗数効果を制約するリスク評価
もっとも、健全性に関するリスク考慮により、承認は抑制されます。A銀行は、審査基準に基づき、これほど大規模な住宅ローンを実行することに同意する前に、借り手の収入および既存の債務を評価し、債務不履行のリスクを判断しなければなりません。必要とされる信用スコア、過去の返済履歴、債務収入比率の上限、担保評価額により、部分準備制度の下での貸出創出のペースには制約が課されます。
バーゼルIIIのような新たな資本規制は、銀行のリスク加重資産総額の規模に応じてより大きな基礎的資本バッファーを求めており、これが貸出機会を直接的に制約しております。金融機関は貸出資産の最大化を目指す一方で、不可避的に発生する債務不履行に対して十分な引当を行うとともに、顧客預金を原資とする資金調達に伴うリスクとコストを踏まえて採算の取れる水準に金利を設定しなければなりません。経済活動全体の拡大を後押しする積極的な信用創造と、公衆の信頼を維持するための慎重な保全措置との間で最適な戦略を見出すことは、商業銀行業務に内在する緊張関係です。
4. 与信の範囲とリスクを拡大する証券化
銀行は、部分準備に基づく直接的な貸出にとどまらず、間接的な貸出資金調達の仕組みも開発してきました。これらは通貨創造の規模と利用可能性を拡大させる一方、2008年に顕著となったように、不透明で複雑に絡み合ったリスクを伴います。
i. 流動性と信用供与を拡大する証券化
銀行が準備金の保有額を超えて機能的な貨幣請求権を拡大させる革新のうち、最も主要なものは、住宅ローン、学生ローン、自動車ローン、クレジットカード借入といった消費者債務の予想返済キャッシュフローを裏付けとする証券の発行です。証券化においては、貸出債権のパッケージが仕組投資ビークル(SIV)または特別目的会社(SPV)に集約され、これらが裏付けとなる担保資産の価値に基づくトランシェ化された債券を世界の市場の投資家に販売します。これにより、追加の貸出に向けたホールセール資金が調達されるとともに、さらなる貸出のための銀行資本が確保されます。
エクスポージャーを銀行のバランスシートに計上するためのコスト
銀行が、たとえばクレジット・コミットメントの実行やビークルの連結などにより、貸借対照表上にエクスポージャーを計上する場合、そのコストは取引内容、規制環境および対象資産によって異なり、一般的に示すことはできません。主な構成要素は次のとおりです:
- 自己資本規制:Basel IIIは、リスク加重資産に対して、普通株式等Tier 1(CET1)4.5%以上、Tier 1 6%以上、総自己資本8%以上に加え、普通株式等Tier 1での資本保全バッファー2.5%、および3%以上のレバレッジ比率を求めています。リスク・ウェイト100%のエクスポージャーが10億米ドルである場合、カウンターシクリカル・バッファーやシステム上重要な銀行向けバッファーを考慮する前であっても、資本保全バッファーを含めて少なくとも1億500万米ドルの自己資本が必要となります。オフバランスのコミットメントにも、信用換算係数を通じてすでに資本賦課が生じています。
- 流動性:流動性カバレッジ比率(LCR)は、30日間のストレス期間における純資金流出額を賄うために質の高い流動資産を保有することを求めており、安定調達比率(NSFR)は、資産およびオフバランスのプロファイルに見合う安定的な資金調達を求めています。流動資産の利回りは、通常、貸出金より低くなります。
- 取引費用:法務費用、デューデリジェンスおよび事務管理費用。
- 間接的なコスト:財務比率への影響、市場の評価、および業務の複雑化。
機関のお客様におかれましては、取引ごとにこれらのコストをご検討ください。IFBは一般的なコストの見積りを公表しておりません。
10億米ドル当たりの費用の試算例
以下の数値は、前提条件に基づく例示であり、見積りではありません。リスクウェイト100%のエクスポージャー10億米ドルを銀行のバランスシートに取り込む場合を想定しています。
- 資本:約105百万米ドル(USD)の資本(資本保全バッファーを含め10.5%)。資本コストを年率6〜12%と仮定した場合、年間約6〜13百万USDとなります。
- 流動性:高利回り資産に代えて流動資産を保有すること(利回り差を1〜3%と仮定した場合、年間約1,000万〜3,000万USD)。
- 取引コスト:法務、デューデリジェンスおよび事務管理に係る費用で、0.1~0.5%と想定した場合、一度限りでおよそ100万~500万米ドルとなります。
これらの前提に基づくと、経常的な費用は年間約1,600万~4,300万米ドル、これに加えて一時的な費用が100万~500万米ドルとなります。実際の金額は、銀行、資産、管轄および市場環境により異なります。
国際銀行業務におけるオフレッジャー口座
主要金融センターがオフレジャーおよびオフバランスシートの仕組みをどのように取り扱っているかについては、当行の市場・調査情報シリーズ「国際銀行業務におけるオフレジャー口座」に記載しています。
通貨の創出に関する具体的なご要望についてご相談をご希望の場合は、当行のディレクターであるIsof Bacoまでお問い合わせください。


