通貨の創造
銀行による通貨の創造
部分準備銀行制度における銀行による通貨創造。
市中に流通する資金の大部分は、商業銀行の貸出によって創出されます。銀行が融資を実行する際、借り手の口座に新たな預金が記帳されます。銀行が準備預金の数倍を貸し出すとする教科書的な「貨幣乗数」は、現代の銀行制度の実態を説明するものではありません(イングランド銀行「Money creation in the modern economy」、2014年)。その仕組みは次のとおりです。
- 預金と準備預金制度:一部の中央銀行は、銀行に対し特定の預金の一定割合を準備として保有することを求めています。ECBは1%、米国連邦準備制度は2020年3月以降ゼロ、イングランド銀行は準備要件を設けていません。実務上、貸出を制約するのは準備預金ではなく、自己資本・流動性規制、借り手の需要および政策金利です。
- 融資による預金創造:銀行が融資を実行する際、準備金から現金を実際に交付するわけではありません。借り手の口座に預金を設定することで、事実上、新たな貨幣が創造されます。この過程により、経済全体の貨幣供給量が拡大します。
- 利息と返済:銀行はこれらの貸出に係る利息により収益を得ます。借り手が貸出を返済するにつれて、マネーサプライは縮小し、銀行の負債(預金)は減少します。
貸倒れや与信枠の過度な拡大に伴うリスクを管理するため、銀行は次のような方策を用いています。
- リスク評価および信用スコアリング:銀行は、借り手の信用力を評価するため、綿密なリスク評価と信用スコアリングを実施します。これにより、債務不履行のリスクを最小限に抑えることができます。
- 融資ポートフォリオの分散:銀行は、リスクを分散させるため、異なる業種、地域及び顧客層にわたって融資ポートフォリオを分散させています。
- 自己資本比率:銀行は、損失を吸収するのに十分な資本を確保するため、一定の自己資本比率を維持することが求められます。これらの要件は、多くの場合、Basel IIIなどの規制の枠組みの一部をなしています。
- 引当金および償却:銀行は、不良債権に備えて収益の一部を引当金として積み立てます。貸出金が回収不能となった場合は、この引当金に対して償却処理が行われます。
- 流動性管理:銀行は、短期的な債務を履行するために十分な流動資産を確保するよう、流動性を管理します。これには、短期負債と流動資産との間で健全なバランスを維持することが含まれます。
- 規制当局による監督:銀行は規制当局の監督下に置かれており、健全な貸出慣行の遵守と金融の安定性の維持が確保されています。
通貨の過剰な創出を防止する観点では、次のとおりです。
- 中央銀行は、主として政策金利を通じて、また自己資本規制および流動性規制、さらに一部の国では準備預金制度を併せて用いることにより、銀行が創出する貨幣の量に影響を及ぼします。
- 銀行が通貨を過剰に創出し、インフレや金融不安定化のリスクが生じる場合、中央銀行は、政策金利の変更、準備預金要件の修正、または公開市場操作を通じて介入することができます。
- 銀行が過剰な貸出により支払不能リスクに直面した場合、中央銀行は最後の貸し手として介入することがあります。ただし、これは通常の慣行ではなく、システム全体の崩壊を防ぐための極めて例外的な状況で用いられる措置です。
銀行救済における中央銀行の役割は、事態の深刻さと、破綻に瀕した銀行がもたらすシステミックリスクの程度によって異なります。公的救済は通常、最後の手段であり、金融の安定を回復し、モラルハザードを防止することを目的とした厳格な条件が付されます。
商業銀行が貸出を通じて創出する通貨と中央銀行が創出する通貨の割合は、各国の銀行慣行、金融政策および経済構造によって大きく異なります。以下はその概要です。
- 商業銀行:現代の経済の大半では、マネーサプライの大部分は、商業銀行が貸出を通じて創造しています。銀行が融資を行うと預金が創造され、これが広義のマネーサプライの主要な構成要素となります。この形態の貨幣は、しばしば「銀行マネー」または「商業銀行マネー」と呼ばれます。
- 中央銀行:中央銀行は、現金(紙幣および硬貨)と、民間銀行が中央銀行に保有する準備預金という形で通貨を創出します。これは、銀行が創出する貨幣に比べ、貨幣供給量全体に占める割合は小さくなります。中央銀行が供給する貨幣は、「ベースマネー」または「ハイパワードマネー」と呼ばれることもあります。
具体的な割合は、次のとおり異なる場合があります。
- イングランド銀行(2014年)によれば、英国では紙幣および硬貨は公衆が保有する資金の約3%にすぎず、残りの97%は銀行預金でした。
- ユーロ圏では、流通現金は広義マネー(M3)のおよそ10分の1を占め、残りは銀行およびマネー・マーケット・ファンドが発行する預金その他の商品で構成されています(ECB金融統計)。
- 新興国や発展途上の経済圏では、現金への依存度が高いこと、銀行規制がより厳格であること、あるいは金融政策の枠組みが異なることから、この比率が異なる場合があります。
これらの数値は、経済情勢、金融政策の変更、規制の変化に応じて変動し得ることにご留意ください。たとえば量的緩和の局面では、中央銀行が金融資産を購入して経済に流動性を供給するため、中央銀行によって創出される通貨の割合が大幅に増加することがあります。
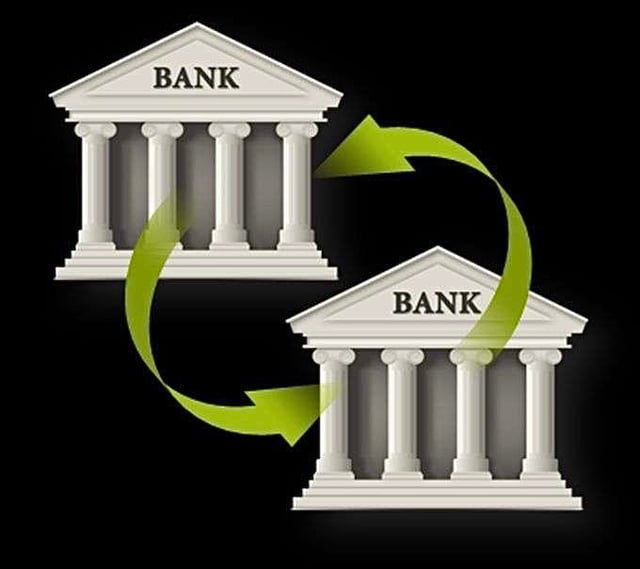
新たに創出された銀行マネーの銀行間移転。
銀行の内部手続きの仕組みについて、以下にご説明いたします。
融資による預金の創出:銀行が融資を実行すると、借り手の口座に預金が創出されます。これは現金ではなく、電子的な記帳です。この預金は、銀行にとっては債務(銀行が預金者に対して負う金額)であり、借り手にとっては資産(借り手が利用できる金額)です。
資金の移転:借入人が、このローンの一部または全部を他の銀行へ移転することを決めたとします。借入人は自らの取引銀行に対し、他行の口座への支払を指図します。
銀行間決済:銀行は、銀行間決済と呼ばれる手続を通じて、相互の取引を決済します。これは、リアルタイムまたは日中のバッチ処理により、次の手段で行われます。
- 中央銀行:この過程において、中央銀行は重要な役割を果たします。銀行は中央銀行に準備預金口座を保有しており、これらの口座が銀行間取引の決済に用いられます。A銀行がB銀行に資金を移転する必要がある場合、中央銀行はRTGSシステム上で、A銀行の準備預金残高を減額し、それに応じてB銀行の準備預金残高を増額します。または
- 清算機関またはコルレス銀行ネットワーク:取引は、清算機関を通じて、またはコルレス銀行ネットワークを経由して決済される場合があります。これらの仕組みにより、資金の移転が円滑に行われ、各銀行が債務の履行に必要な準備金を維持することが確保されます。
準備預金の維持:銀行は日中を通じて準備預金のポジションを監視しております。(前述の例のように)資金流出により準備預金が不足する場合には、銀行間貸借市場で他行から借り入れるか、最終手段として中央銀行から借り入れることがあります。
- 最後の貸し手としての中央銀行:中央銀行は、準備預金が一時的に不足する銀行に流動性を供給する最後の貸し手として機能します。これにより、銀行は支払債務を履行することができ、銀行システムの安定が保たれます。
要約しますと、お客様の指図に基づき銀行が他の銀行へ送金する場合、実際の決済では、各行が中央銀行に保有する準備預金の残高、またはインターバンク振替を通じて調整が行われます。この仕組みにより、個々の銀行が貸出を通じて資金を創出する一方で、中央銀行の監督、インターバンク貸借市場および準備預金制度の組み合わせによって、銀行システム全体の健全性と安定性が維持されます。