法定通貨を基盤とする金融システムにおけるお金の概念の変遷
変化の激しい国際金融の世界において、貨幣およびその価値保存手段としての役割に関する基本的な理解は、大きく変容してきました。紙幣および電子的表象という形態の通貨が主たる交換手段となる一方で、貨幣と通貨の区別はますます精緻なものとなり、その理解は不可欠となっています。
貨幣の歴史的前例
歴史的に、貴金属、とりわけ金と銀は、その本質的な希少性、耐久性および普遍的な受容性により、貨幣の原型となってまいりました。これらの商品は、実用上の有用性のみならず、長期にわたり価値を維持する能力により珍重され、信頼に足る富の保存手段として機能してまいりました。
金と銀は何世紀にもわたり多くの通貨の裏付けとなってきました。通貨の価値を一定量の金に固定する古典的な金本位制は、1870年代から1914年まで主流であり、金融システムに有形の拠りどころを与えました。この仕組みにより、通貨供給量は利用可能な金準備によって制約され、通貨制度にある程度の安定性と規律がもたらされました。
法定通貨への移行
20世紀に始まった金本位制からの離脱は、1971年のニクソン・ショックによって決定的となり、法定不換通貨を基盤とする時代の幕開けとなりました。金に裏付けられた通貨とは異なり、法定不換通貨の価値は、現物の商品ではなく、発行主体(通常は中央銀行または政府)に寄せられる信認と信頼に由来しています。
この純粋な法定通貨型通貨制度への移行は、通貨の性質と価値貯蔵手段としての役割に重大な影響を及ぼしてきました。有限な物理的資源による制約がなくなったことで、中央銀行と政府は、しばしば経済的・政治的な圧力に応じて、より自由に通貨供給量を拡大できるようになりました。
部分準備制度と信用創造
現代の金融システムにおいて、銀行は預金の一部のみを中央銀行準備として保有し、貸出を行う際には借り手の口座に新たな預金を記帳することで新たな貨幣を創出します。銀行の貸出は、準備預金ではなく、自己資本規制・流動性規制および政策金利によって制約されます。
こうした信用拡大の過程は、資産価格の上昇、金融バブルの形成、そして経済ショックに対する脆弱性の高まりにつながり得ます。金のような実体的な裏付けを欠くことから、通貨制度は、中央銀行の政策運営や政府の信用力に関する市場の見方に左右されやすくなっております。
貨幣と通貨の二重の役割
通貨は、その本質的な役割として交換手段の機能を果たし、財・サービスの交換に際して広く受け入れられる手段を提供することで、取引を円滑にします。通貨は特定の経済圏において合意された価値を体現しており、これにより取引の手続きが簡素化され、物々交換制度に伴う非効率が解消されます。法定不換通貨制度においては、通貨の価値は物理的な商品や有形資源に由来するのではなく、これを発行する経済への信認と信用に由来します。金や銀のような商品貨幣とは異なり、不換通貨は政府の法令によって裏付けられ、金融政策を通じて維持されます。その内在的価値は実質的にゼロであり、その価値は政府の権威と、取引手段としてこれを受け入れるという利用者全体の合意から生じます。この制度は、経済情勢に対応するための通貨供給量の調整など、金融政策の柔軟性を高める一方で、インフレを回避し価値を維持するためには、発行政府の安定性と信頼性に大きく依存します。
暗号資産は、分散化、送金の容易さ、基盤となるブロックチェーン技術による透明性といった革新的な利点を有する一方、信頼できる価値の保存手段としての役割については議論があります。価値の保存手段としての暗号資産における最も重大な問題の一つは、その価格変動性です。金や安定した法定通貨といった従来の価値の保存手段とは異なり、暗号資産の価格は、市場心理、規制に関する報道、技術開発、投機的取引により大きく変動し得ます。とりわけ、暗号資産ETFの登場により、その傾向は一層強まっております。この変動性は、長期にわたり価値を保持する能力を損ない、長期的な資産保全の手段としてはリスクの高い選択肢となっております。多くの地域において規制上の監督が不十分であることは、詐欺、市場操作、その他の金融犯罪といったリスクの要因となり、投資家に突然かつ深刻な損失をもたらす可能性があります。また、中央の管理主体や標準化が存在しないことから、暗号資産はサイバー攻撃や技術的障害の影響を受けやすく、安全な価値の保存手段としての実現可能性は一層複雑なものとなっております。
これに対し、金によって表される貨幣は、商品を基盤とする通貨制度の一例です。金はその希少性、耐久性および本質的な美しさにより普遍的に価値を認められ、数千年にわたり堅固な価値の貯蔵手段であり続けてきました。貨幣としての金は、その価値が政府の政策に依存しないため、インフレーションや通貨の価値下落に対するヘッジとなります。その物理的特性により供給を急速に拡大することが難しく、インフレを招く施策に対する自然な歯止めとなります。もっとも、その価格は「ペーパー・ゴールド」、すなわち先物や非配分口座の影響を受けることがあり、これらは入手可能な現物の金属を上回るエクスポージャーを生じさせ得ます。これに対し、現物裏付け型のETFは配分済みの地金を保有しております。金を貨幣として用いることには、経済危機への対応における柔軟性の低さや、日常の商取引における金の保管・輸送の実務上の困難さといった課題も伴います。価値の貯蔵手段としての金の安定性により、金は経済の不確実性が高まる局面で選好される資産となっており、世代を超えて富を保全する役割を強めております。貨幣は価値の貯蔵手段として、個人や事業体が経済的価値を時間を通じて保全することを可能にするという重要な機能を果たします。この性質は、貨幣が信頼でき安定したものとみなされるために不可欠であり、貯蓄者や投資家が消費を繰り延べ、将来にわたって購買力を維持することを可能にします。
不換通貨を基盤とする通貨制度のリスク
不換通貨に基づく通貨制度への移行は、金融システムに新たなリスクと脆弱性をもたらしました。中央銀行および政府が、現物のコモディティによる制約を受けることなくマネーサプライを拡大できるようになったことで、インフレーション、通貨の減価、さらには金融危機の可能性が懸念されるようになりました。
さらに、発行当局の信用力に対する市場の見方に依拠してきたことで、通貨制度は政治的・制度的リスクにさらされてまいりました。金のような実体的な裏付けを欠くことにより、通貨制度は中央銀行の政策の恣意性や各国政府の財政上の決定の影響を受けやすくなっております。
要約
現代金融の複雑な環境において、貨幣(マネー)と通貨の違いを理解することは、ますます重要になっております。通貨は経済取引を円滑にするうえで重要な役割を担う一方、金や銀のように希少性を備えた貨幣は、価値の保存手段となり、不換通貨を基盤とする通貨制度の不確実性に対するヘッジとなり得ます。
世界の金融システムが進化を続ける中、金本位型の通貨制度と法定通貨(フィアット)に基づく制度のそれぞれの長所をめぐる議論は、今後も続くものと思われます。この議論は、金融システムの安定性と強靭性、さらには個人および機関投資家の資産保全能力に重大な影響を及ぼすことは間違いありません。
各国通貨の概観
国際連合加盟国において法定通貨とされている通貨は約180種類あります。多くの国が米ドルを使用するか、自国通貨を米ドルに連動させており、世界経済における米ドルの影響力がうかがえます。
大半の国は、スイスのスイスフランや日本の円のように、それぞれ独自の通貨を発行しております。ただし、ユーロは注目すべき例外であり、欧州連合(EU)加盟国の相当数が公式通貨として採用しております。
米ドルを法定通貨として使用している国があります。エクアドル(2000年以降)、エルサルバドル(2001年以降)、パナマ(1904年以降、バルボアと併用)です。コスタリカなどの国では、実務上広く受け入れられております。他方、スペイン銀ドルは、1792年に米国造幣局が設立された後も長く、1857年の貨幣法まで米国で法定通貨として通用していました。
航空会社のマイル、クレジットカードのポイント、小売業のロイヤルティポイントなど、特定の企業が発行するブランド通貨があります。これらの通貨は事業会社が発行するものであり、発行主体に関連する特定の商品やサービスの購入にのみ使用できます。
通貨取引と為替レート
為替レートとは、ある通貨を別の通貨に交換する際の、当該通貨の現在の価値を示すものです。このレートは、さまざまな経済的・政治的要因により、常に変動いたします。
こうした変動が、通貨取引市場を生み出しています。これらの取引が行われる外国為替市場は、取引量の面で世界最大級の市場の一つです。銀行間取引は通常、大口で行われ、「標準ロット」は基準通貨(ベース通貨)10万単位ですが、個人向けブローカーはより小さなロットも提供しています。通貨取引の参加者の大半は、自己の勘定または銀行や大企業などの機関投資家顧客のために投資を行う専門家です。通貨取引市場の巨大な規模と複雑さにより、同市場は世界の金融システムの重要な構成要素となっています。
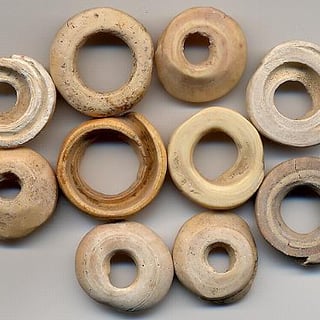
通貨は、少なくとも3,000年にわたり、何らかの形で使用されてきました。
写真は、貨幣として用いられた貝殻です。タカラガイの貝殻は、早くも紀元前1200年頃から中国で使用され始め、史上最も広範かつ長期にわたり使用された貨幣のひとつです。
最も初期の貨幣の一部としては、紀元前1000年頃に中国で作られた、青銅や銅製の子安貝を模した、あるいは抽象化した貨幣が挙げられます。
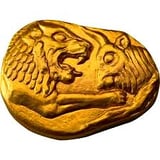
リディア・スターテルは、リディア王国の硬貨であり、同王国がペルシア帝国に征服される以前に導入されました。最古のスターテルは、エレクトラム(金と銀の天然合金)で鋳造され、紀元前7世紀後半に遡り、おそらくアリュアッテス王(紀元前610年頃~560年頃)の治世下のものです。
貨幣史の研究者の間では、リュディアのスターテル貨は、国家が発行した最初期の硬貨の一つであり、後のギリシャおよび西洋の貨幣の範となったものと広く見なされています。
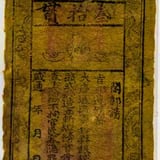
紙幣は7世紀の唐代の中国で最初に発達しましたが、真の意味での紙幣が登場したのは、11世紀の宋代になってからです。その後、紙幣の使用は、モンゴル帝国(中国の元朝)を通じてヨーロッパへと広まりました。
マルコ・ポーロをはじめとする欧州の探検家たちが、13世紀にこの概念を欧州に紹介しました。
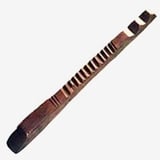
イングランドでは、ヘンリー1世の治世(1100~1135年)以来、王室の財務府が割符(タリースティック)を用いておりました。これは、磨いたハシバミ材の棒の一辺に刻み目を入れて金額を記録し、その後縦に割って、偽造防止の証拠として当事者がそれぞれ対になる片方を保管するものでした。
割符(タリー)は、王室への支払いおよび王室が負う債務を記録したもので、納税時の支払いに充当することができたため、流通しました。財務府は1826年に割符の発行を停止しました。1834年には、古い割符の焼却が原因で火災が発生し、ウェストミンスター宮殿が焼失しました。
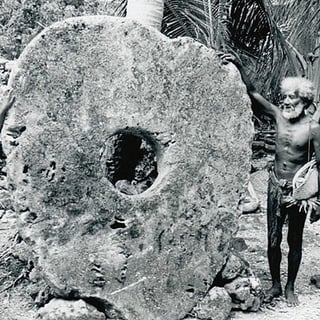
ミクロネシアのヤップ島で抽象的な貨幣として用いられたライ・ストーンは、数世紀前にさかのぼります。この石はパラオで切り出され、カヌーでヤップ島に運ばれました。中央に穴のあるこの大きな石灰岩の円盤は、富と社会的地位を象徴するものでした。その価値は、物理的な移動ではなく、所有と交換に関する口承に基づいており、信頼と共同体の合意によって価値が定まる、抽象的な通貨の初期的な概念を体現していました。
この仕組みは、貨幣の本質が社会的な合意であることを示しており、この原則は今日のデジタル通貨や法定通貨にも通じるものです