通貨の創造
通貨
創出、評価および潜在的な危機に関する包括的分析
はじめに
通貨は、交換手段、計算単位および価値貯蔵手段として機能し、現代経済を支える基本的な制度です。しかし、通貨の創出に関わるプロセス、通貨の価値を決定する要因、そして通貨の崩壊につながり得るリスクは、複雑かつ多面的です。本稿は、学術文献、中央銀行の刊行物、専門家による分析など、さまざまな専門的資料から得られる知見に基づき、これらの側面を詳細に検討することを目的としています。
I. 通貨の創造
通貨の創出は、中央銀行、市中銀行および広く金融システムの相互作用を伴う複雑なプロセスです。これらの主体が用いる仕組みと手段を理解することは、通貨供給の動態とその経済への影響を把握する上で不可欠です。
A. 中央銀行の役割
中央銀行は、さまざまな金融政策手段および市場介入を通じて、通貨供給の管理において決定的な役割を果たしています。これらの措置は、経済状況に影響を及ぼし、金融の安定を支え、物価の安定を維持することを目的としています。
1. 金融政策手段
a. 公開市場操作(OMO)
公開市場操作(OMO)は、短期金利および準備預金の供給量を誘導するために、中央銀行が従来から用いてきた主要な手段です。OMOでは、中央銀行が公開市場で国債を売買することにより、市中銀行の準備預金に影響を及ぼし、ひいてはその貸出能力に作用します。もっとも、2008年以降、米連邦準備制度をはじめとする主要中央銀行は潤沢な準備預金のもとで運営しており、主として準備預金に付す利息や常設ファシリティを通じて金利を誘導しています。中央銀行が証券を購入すると、銀行システムに流動性が供給されて金利が低下し、借入や支出が促され、最終的に通貨供給量が拡大します。反対に、証券を売却すると流動性が吸収されて金利が上昇し、通貨供給量が縮小します。
b. 割引率
公定歩合とは、中央銀行が商業銀行に対する短期貸出に適用する金利です(米国では連邦準備制度の割引窓口における金利を指し、銀行間で準備預金を貸借する際の金利であるフェデラル・ファンド金利とは異なります)。公定歩合の調整は、商業銀行の借入コストに影響を及ぼし、ひいては商業銀行が消費者や企業に課す金利にも波及します。中央銀行が公定歩合を引き下げると、商業銀行の資金調達コストが低下し、その低下分を顧客に転嫁できることから、貸出を増やす動機が生じます。その結果、貸出と経済活動が拡大し、通貨供給量の増加につながります。
c. 準備金要件
準備預金制度とは、商業銀行が預金に対して保有しなければならない現金準備の最低額を定める規制です。多くの中央銀行はその重要性を低下させております。米国連邦準備制度は2020年3月に所要準備率をゼロとし、欧州中央銀行(ECB)は1%を適用し、イングランド銀行は準備預金制度を設けておりません。中国やインドのように制度を運用している国では、準備率の変更は、銀行が貸出可能な額を機械的に決定するのではなく、銀行の資金調達コストと流動性に影響を及ぼします。
2. 量的緩和(QE)
経済が困難な局面にあるとき、あるいは従来の金融政策手段が有効に機能しなくなったときには、中央銀行は量的緩和(QE)といった非伝統的措置に踏み切ることがあります。量的緩和とは、中央銀行が国債や住宅ローン担保証券を含む長期証券を大規模に買い入れ、金融システムに直接流動性を供給する措置です。Fratzscher他(2018年)の研究によれば、量的緩和は、これらの証券に対する需要を高めて価格を押し上げることにより、長期金利を低下させ、投資を促し、経済成長を刺激することを目的としています。借入コストが低下することで、量的緩和は経済拡大を下支えするとともに、通貨供給量にも影響を及ぼし得ます。
B. 商業銀行の役割
中央銀行はマネタリーベースの規制において重要な役割を担いますが、通貨供給量の大部分を創出するのは、貸出を行う民間銀行です。
1. 部分準備銀行制度
部分準備銀行制度の下では、民間銀行は預金の一部のみを準備金として保有すればよく、残りを貸し出すことができます。銀行が融資を実行すると、借り手の口座に預金が記帳され、事実上、新たな貨幣が創出されます。教科書では、これによる拡大を信用乗数効果として説明しています。当初の預金が再預金と再貸出を繰り返すたびに、各回の貸出が追加の預金を生み出し、通貨供給全体が拡大します。通貨供給の潜在的な最大拡大幅は、準備率の逆数(1÷準備率)である通貨乗数によって決まります。たとえば、準備率が10%の場合、1,000米ドルの当初預金は、通貨乗数のプロセスを通じて、理論上、通貨供給を合計10,000米ドル(1,000米ドル÷0.10)増加させ得ます。実際には、イングランド銀行(「現代経済における貨幣創造」、2014年)などの中央銀行は、融資は準備金の一定倍率ではなく、需要、資本および政策金利によって左右されると強調しています。
II. 通貨への価値の帰属
通貨の創出は重要な側面ですが、通貨に価値を付与することも、通貨制度の安定性と機能を維持するうえで同様に重要です。通貨の価値には、信頼と信認、需給の動向、経済指標など、複数の要因が影響しています。
A. 信頼と信認
通貨の価値は、主に、その通貨および発行する政府または中央銀行に対する国民の信認に由来します。この信頼は、経済の安定性、法定通貨としての地位、通貨当局の信頼性など、さまざまな要因に基づいています。
1. 公衆の信認
通貨の価値を左右する重要な要因の一つは、発行元である政府および中央銀行の安定性と信頼性が、どのように受け止められているかという点です。実効性のあるガバナンス、健全な経済政策、政治的安定は、通貨に対する国民の信頼を高めるうえで不可欠です。国民および市場参加者が、政府と中央銀行が経済を適切に運営できると信頼する場合、その通貨を保有し使用する可能性が高まり、通貨の価値および交換手段としての受容性が強化されます。
2. 法定通貨
政府による通貨の法定通貨への指定は、通貨に価値を付与するうえで重要な役割を果たします。オーストラリア準備銀行(2023)が説明しているとおり、法定通貨としての地位により、発行国または経済圏の域内における債務、税金その他の金銭的義務の支払いに当該通貨を受け入れることが義務づけられます。
この法的要請は当該通貨の使用と受容を補強し、交換手段および計算単位としての価値と有用性を一層高めます。
B. 需要と供給
需要と供給の原理も、通貨の価値を決定する上で重要な役割を果たします。通貨供給量、経済情勢、金融政策の変化は需給の動向に影響を与え、通貨の購買力および相対的な価値に作用します。
1. インフレーションとデフレーション
インフレーションとデフレーションは相反する現象であり、いずれも通貨の価値に重大な影響を及ぼし得ます。インフレーションは、通貨の供給が財・サービスを生産する経済の能力を上回るペースで拡大する場合に生じ得るもので、物価の全般的な上昇と通貨の購買力の低下を招きます。反対に、デフレーションは、通貨の供給が経済の能力を下回るペースでしか拡大しない場合に生じ、物価の全般的な下落と通貨の実質価値の上昇をもたらします。緩やかなデフレーションは消費者にとって有益となり得る一方、1990年代以降の日本の経験が示すとおり、長期かつ深刻なデフレーションは経済成長と金融の安定に悪影響を及ぼし得ます。
2. 金融政策と為替レート
中央銀行は、金融政策の決定、とりわけ政策金利の調整および外国為替市場への介入を通じて、通貨の価値に影響を及ぼす重要な役割を担っております。Frankel(2011)が為替レートの決定に関する分析で指摘しているとおり、金利の上昇は海外資本の流入を促し、当該通貨への需要を高め、その結果として他の通貨に対する価値を押し上げる傾向があります。反対に、金利の低下は通貨の魅力を低下させ、価値の下落につながる可能性があります。中央銀行は、自国通貨の需給動向を管理するために、外国為替市場に介入することがあります。国際通貨基金(IMF)(2022)が説明しているとおり、中央銀行は公開市場で自国通貨を売買することにより、為替レートに影響を及ぼし、他の通貨に対する自国通貨の価値を支え、あるいは引き下げる可能性があります。
C. 経済指標
通貨の価値は、その基盤となる経済のパフォーマンスや、その強さに対する市場の評価とも密接に結びついています。国内総生産(GDP)、失業率、インフレ率といった主要な経済指標は、経済の健全性と安定性、ひいてはその通貨の価値を評価するうえで重要な要素となります。
1. 国内総生産(GDP)
GDPは、一国の経済生産高とそのパフォーマンスを示す指標として広く用いられています。世界銀行(2023年)が強調しているとおり、GDP成長率が高いことは一般に経済が力強く拡大していることを示し、通貨への信認とその価値を高める可能性があります。投資家や市場参加者は、経済成長の著しい国の通貨を選好する傾向があります。それは、より高い安定性、投資機会の可能性、国際貿易における当該通貨への需要の増加を示唆するためです。
2. 失業率
失業率も、通貨の価値に影響を及ぼしうるもう一つの重要な経済指標です。経済協力開発機構(OECD)(2021年)が指摘しているとおり、低い失業率は健全な労働市場と力強い経済活動を示し、強固で安定した経済であるとの認識を支えます。反対に、高い失業率は経済の脆弱性を示唆する可能性があり、通貨に対する信認を損ない、他の通貨に対する価値の低下につながるおそれがあります。
3. インフレ率
安定した適度なインフレ率は、一般に、適切に運営されている経済の指標とみなされ、通貨に対する信認を高めます。欧州中央銀行(ECB)(2022年)が述べているとおり、過度に高いインフレ率は通貨の購買力を損ない、その価値を弱める可能性があります。イングランド銀行(2023年)が強調しているように、中央銀行はインフレ率を注意深く監視し、物価の安定と通貨価値の下支えを図るため、金融政策を適宜調整することが少なくありません。総じて、力強いGDP成長、低い失業率、安定したインフレといった良好な経済指標は、基礎となる経済への信認と、金融当局が経済の安定を維持する能力への信認を高めることにより、通貨の価値を補強する傾向があります。
III. 通貨が崩壊する可能性
通貨の創出と評価は通貨制度の重要な側面ですが、通貨の崩壊や経済危機につながりうる要因を理解することも同様に重要です。ハイパーインフレーション、経済の崩壊、銀行危機など、さまざまな要因が通貨への信認を損ない、最終的な通貨価値の下落や崩壊を招くことがあります。
A. ハイパーインフレーション
ハイパーインフレーションとは、物価が急激かつ制御不能に上昇する状態であり、多くの場合、通貨に対する信認の大幅な低下を伴います。ハイパーインフレーションが発生すると、通貨の価値は急速に損なわれ、経済の安定を維持することや日常の取引を行うことがますます困難になります。
1. ハイパーインフレーションの原因
ハイパーインフレーションはさまざまな要因によって生じますが、主な原因は次の二つです。
a. 通貨の過剰な発行
ハイパーインフレーションの最も一般的な原因の一つは、政府または中央銀行による通貨の過剰発行です。ハンケとクルス(2012年)がハイパーインフレーションの事例を対象とした研究で述べているとおり、政府が巨額の財政赤字を賄うため、あるいは債務を返済するために無秩序に通貨を発行しますと、流通する通貨が入手可能な財・サービスに対して著しく過剰となる可能性があります。この過剰な通貨供給は通貨の価値を急速に損ない、カーガン(1956年)が分析した数多くの歴史的事例に見られるように、さらなる通貨発行とより高いインフレ率という悪循環を招きます。
b. 財政規律の喪失
ハイパーインフレーションのもう一つの重要な要因は、政府による財政規律の喪失です。Alesina他(1992)が財政政策とインフレに関する分析で指摘しているとおり、これに見合う経済成長や歳入の増加を伴わない恒常的な大幅財政赤字は、インフレ圧力を高め得ます。政府がこうした赤字を賄うために過度の借入れや通貨の増発に頼れば、最終的には通貨の価値下落を招き、ハイパーインフレーションを引き起こすおそれがあり、1980年代および1990年代の複数のラテンアメリカ諸国の経験がその例です(Fischer他、2002)。
2. ハイパーインフレーションの歴史的事例
歴史上、ハイパーインフレーションの事例は複数存在し、それが経済や社会に及ぼし得る壊滅的な影響についての教訓となっています。
a. ワイマール期のドイツ(1920年代)
ハイパーインフレーションの最も悪名高い事例の一つは、1920年代初頭のドイツ・ヴァイマル共和国で発生しました。Sargent(1982)が記録しているとおり、第一次世界大戦後のドイツは多額の賠償金と債務を負い、政府はこれらの義務を履行するために通貨を過剰に発行しました。この過剰な通貨供給により、ドイツ・マルクの価値は急速に損なわれ、ハイパーインフレーションの危機が最も深刻であった時期には、物価がほぼ数日ごとに2倍になりました。事態は極めて深刻となり、ドイツの紙幣は事実上無価値となって、人々は日常の取引に物々交換や外貨を用いるようになりました。この点はFergusson(1975)にも述べられています。
b. ジンバブエ(2000年代)
近年では、ジンバブエが現代史上最悪級のハイパーインフレーションを経験しました。1990年代後半から、物議を醸した土地改革政策や政府支出の放漫など、経済運営の失敗が重なって深刻な経済危機に陥ったことは、Hanke and Kwok(2009)が分析しています。
インフレ率は急騰し、ケイトー研究所によれば、2008年11月には月次で約796億パーセントに達したと推計されています。ジンバブエ・ドルは事実上価値を失い、同国は最終的に自国通貨を放棄し、主に米ドルなどの外貨に切り替えました。これらの事例は、ハイパーインフレーションがもたらす壊滅的な結果、すなわち通貨に対する信認の完全な喪失、経済の崩壊、国民生活の深刻な困窮を示しております。
B. 経済の崩壊
経済崩壊とは、一国の経済活動が深刻かつ長期にわたり落ち込む状態を指し、多くの場合、自国通貨の価値の急激な下落を伴います。その要因としては、当該国の経済的または政治的安定に対する信認の喪失や、ソブリン債務の債務不履行など、さまざまなものがあります。
1. 経済崩壊の引き金
a. 信認の喪失
投資家および一般の信認は、健全な経済と通貨を維持する上で重要な役割を果たします。ラインハートとロゴフ(2009年)が金融危機の分析で指摘したとおり、市場参加者が一国の経済的または政治的安定への信頼を失うと、通貨が急速に減価する可能性があります。こうした信認の喪失は、政情不安、経済運営の失敗、あるいは自然災害や地政学的緊張といった外的ショックなど、さまざまな要因から生じ得ます。信認が損なわれると、投資家はその国から資本を引き揚げ始め、通貨の売り浴びせとさらなる景気後退を招くおそれがあります。1990年代の複数の新興国市場の危機で見られたとおりです(カルボおよびメンドーサ、2000年)。
b. 債務不履行
経済崩壊のもう一つの重大な引き金は、政府による債務不履行(ソブリン・デフォルト)です。ストゥルツェネッガーとツェッテルマイヤー(2006年)がソブリン債務危機に関する研究で強調しているとおり、政府が債務を返済できない、または返済する意思がない場合、その国の金融システムと通貨に深刻な影響が及ぶ可能性があります。
ソブリン債務の不履行は国際市場における信認の喪失を招き、当該国が追加の資金調達や外国からの投資の誘致を行うことを困難にします。その結果、資本逃避、通貨の下落、深刻な景気後退が生じ得ます。2009年から2010年にかけて始まったギリシャ債務危機がその一例です(Lane, 2012)。
2. 経済崩壊の歴史的事例
歴史上、経済の崩壊は幾度となく発生しており、多くの場合、自国通貨の大幅な減価又は放棄を伴ってきました。
a. アルゼンチン(2001年)
2001年、アルゼンチンは深刻な経済危機に見舞われ、米ドルに対する自国通貨の固定相場制を放棄し、アルゼンチン・ペソは大幅に切り下げられました。これはMussa(2002)に記録されています。この危機は、固定為替相場政策、過度の借入れ、高水準の公的債務など、長年にわたる経済運営の失敗によって引き起こされました。政府の債務返済能力に対する信認が低下するにつれて資本が国外へ流出し、銀行危機を経て、最終的に債務不履行に至りました。ペソは2002年に対米ドルで価値の約70%を失い、同国は深刻な景気後退に陥り、広範な社会不安と政治的混乱が生じました。
C. 銀行危機
銀行危機は、一国の金融システムの安定および経済全体に重大な影響を及ぼし、通貨に対する信認の喪失や深刻な経済的帰結につながるおそれがあります。
1. システム上の不備
銀行危機は、金融セクター内のさまざまなシステミックな機能不全から生じる可能性があり、その例として次のものが挙げられます。
a. 銀行の破綻
銀行が、とりわけ不動産や消費者金融などの分野で貸出金の広範な債務不履行に直面した場合、支払不能に陥る可能性があります。Laeven and Valencia (2013) が銀行危機の分析で説明しているとおり、不良債権が積み上がり資産価値が低下すると、銀行は債務を履行できなくなり、銀行システムに対する信認の危機を引き起こすおそれがあります。
b. 流動性危機
支払能力のある銀行であっても、預金が突然かつ広範に引き出された場合には、流動性危機に直面する可能性があります。Diamond and Dybvig(1983)が取り付け騒ぎ(バンクラン)に関する影響力のあるモデルで指摘しているとおり、これは銀行システムへの信認の喪失や、経済の不確実性が高まる局面で生じ得ます。銀行が、流動性の高い準備資産や緊急貸出制度の利用によってこうした引出し需要に応えられない場合、深刻な流動性逼迫を招き、さらに広範な銀行危機の引き金となるおそれがあります。これは、Freixas et al.(2000)が最後の貸し手政策の検討において強調しているところです。
2. 銀行危機の歴史的事例
2008年の世界金融危機は、銀行危機が経済および通貨に壊滅的な影響を及ぼし得ることを如実に示す事例です。
a. 世界金融危機(2008年)
2008年の世界金融危機は、Brunnermeier(2009)が記録しているとおり、米国のサブプライム住宅ローン市場の崩壊を契機として、金融システムの脆弱性が露呈し、銀行セクターへの信認が失われたことで発生しました。Gorton and Metrick(2012)が分析しているように、2008年9月の大手投資銀行リーマン・ブラザーズの破綻は決定的な転機となり、危機を深刻化させ、信用市場の凍結と深刻な景気収縮を招きました。Reinhart and Rogoff(2009)が詳述しているとおり、世界各国の政府および中央銀行は、金融システムを安定させ、世界経済の全面的な崩壊を防ぐため、大規模な公的救済、景気刺激策、緊急融資制度により介入いたしました。Claessens et al.(2010)が強調しているように、この危機は、世界の金融市場の相互連関性と、銀行セクターの不安定性が世界の経済および通貨に広範な影響を及ぼしうることを浮き彫りにしました。
D. 外的ショック
経済運営の失敗や政策の誤りといった内的要因が通貨の崩壊を招くこともありますが、外的ショックもまた、通貨および経済の安定を損なう上で大きな役割を果たし得ます。
1. 外的ショックの影響
外部ショックには、次のようなさまざまな形態があります。
a. 戦争および自然災害
大規模な戦争や自然災害は、経済活動、サプライチェーンおよび貿易の流れを混乱させ、重大な経済的帰結や通貨の減価をもたらす可能性があります。これは、Barro(2009)が稀な大災害と資産市場に関する分析で指摘しているとおりです。インフラの破壊、生産能力の喪失、貿易の混乱は、当該国の貿易収支の悪化、輸出収入の減少、経済産出の低下につながり、ひいては通貨価値を損なう可能性があります。これは、歴史を通じて大規模な紛争や自然災害の後に見られてきたことです。
b. 地政学的事象
貿易制裁、政情不安、国家間の紛争といった地政学的事象も、通貨や経済に重大な影響を及ぼし得ることは、Pape(1997)が経済制裁に関する考察において指摘しているとおりです。たとえば貿易制裁は、当該国の財・サービスの輸出能力を損ない、外貨収入の減少と通貨の下落を招く可能性があり、イランや北朝鮮の事例がこれを示しています(Hufbauer et al., 2009)。政情不安や紛争は投資家の信認を損ない、資本逃避を誘発して経済上の課題をさらに深刻化させます。これは歴史上、数多くの内乱や政治的混乱の事例で見られてきたところです。
c. 商品価格ショック
石油や農産物などの一次産品の輸出に大きく依存する国々にとって、国際商品価格の変動は、Arezki and Blanchard(2014)が一次産品価格ショックの分析で強調しているように、経済および通貨に重大な影響を及ぼし得ます。一次産品価格が急落すると、経済が十分に多角化されていない場合、貿易収支の悪化、輸出収入の減少、さらには通貨の減価につながる可能性があります。これは、原油価格が低迷した時期における複数の産油国の経験(Husain et al., 2015)が示すとおりです。
2. 過去の事例:ベネズエラ
ベネズエラで現在も続く経済危機は、外部からのショックと国内の失政が重なることで、通貨と経済全体の崩壊につながり得ることを示す痛切な例です。ベネズエラ経済は石油輸出に大きく依存しており、2014年に始まった世界の原油価格の急落により、同国の輸出収入と政府歳入は大幅に減少しました。ハウスマンとロドリゲス(2014)が分析しているとおり、この外的ショックは、過度の財政支出、価格統制、産業の国有化といった長年の経済運営の失敗によって悪化し、民間部門の投資と生産性を損ないました。その結果、ベネズエラのボリバルは急速に減価し、ハイパーインフレ率は驚異的な水準に達しました。2018年について、国際通貨基金は100万パーセントのインフレを予測し、中央銀行は後に130,060%と報告し、国民議会は約170万パーセントと推計しました。ボリバルは事実上無価値となりました。外的ショック、経済運営の失敗、政府の政策に対する国民の信認の低下が重なり、ドゥーシーほか(2019)が記録しているとおり、ベネズエラでは深刻な経済危機、必需品の広範な不足、そして人道危機が生じました。
IV. 代替的な解決策
通貨の崩壊は壊滅的な結果をもたらしかねませんが、こうしたリスクを軽減し、通貨の安定を促進するための解決策や取組みも存在します。これらは、強固な金融政策や準備資産の分散から、技術革新、構造改革に至るまで多岐にわたります。
A. 堅固な金融政策
通貨の安定と価値を維持するための最も効果的な方法の一つは、中央銀行が強固で透明性の高い金融政策を実施することです。
1. 健全な金融政策の主要要素
a. 安定的なインフレ目標
中央銀行は、信頼に足るインフレ目標を設定し、これを維持すべきであり、最も一般的な水準は年率2%です。Bernanke他(1999)がインフレ目標政策の分析で強調しているとおり、インフレ率を低位かつ安定的に保つことは、通貨の購買力の維持と経済の安定の促進に資します。
b. 均衡のとれた金利政策
金利政策は、経済成長の促進と物価安定の維持という二つの目的の均衡を図るよう、慎重に調整されるべきです。Taylor(1993)が金融政策ルールに関する画期的な論文で指摘したとおり、中央銀行は、インフレの上昇や成長の鈍化といった経済情勢の変化に応じて金利を調整し、健全な均衡を保つべきです。
c. 明確なコミュニケーションと透明性
中央銀行は、金融政策に関する決定および措置について、明確な情報発信と透明性を優先すべきです。Blinder他(2008)が中央銀行のコミュニケーションに関する考察で指摘しているとおり、中央銀行の目的および戦略を市場参加者に明確に理解してもらうことは、通貨への信認を高め、不確実性を低減させるうえで有効です。
2. 例:連邦準備制度の二重責務
米国の中央銀行である連邦準備制度は、連邦準備法に定められた「最大雇用」と「物価安定」という二重の使命を通じて、健全な金融政策の重要性を示す好例です。連邦準備制度は、この二つの目標の均衡を図ることにより、経済成長を促進しつつ物価の安定を維持し、ひいては米ドルの価値と安定を支えることを目指しております(Bernanke, 2013)。フェデラルファンド金利の調整や量的緩和策の実施といった連邦準備制度の金融政策上の決定は、これらの使命に基づいて行われ、連邦準備制度の定期報告書や政策声明に記されているとおり、公衆および金融市場に対して透明性をもって伝達されております。
B. 準備資産の分散
単一の通貨や経済圏への過度な依存に伴うリスクを軽減するため、各国は、複数の通貨、貴金属、その他の資産を組み合わせて保有することにより、外貨準備を分散することができます。
1. 準備資産分散のメリット
a. リスク軽減
多様な準備資産を保有することにより、各国は単一の通貨の下落又は減価に対するエクスポージャーを軽減することができます。Papaioannouほか(2006年)が準備資産管理の分析で指摘しているとおり、これは特定の通貨又は地域に影響を及ぼしうる外的ショックや経済危機に対する緩衝材となります。
b. 柔軟性の向上
分散された準備資産ポートフォリオは、国の外貨需要の管理や国際取引の遂行において、より高い柔軟性をもたらします。Jeanne and Rancière(2011)が最適な準備資産保有に関する検討で指摘しているとおり、ある通貨が変動または減価した場合に、代替通貨や代替資産を利用することが可能になります。
c. 交渉力の向上
複数の通貨で準備資産を保有することは、特定の単一通貨や経済圏への依存を減らすため、国際貿易交渉や金融協定における国の交渉力を高める可能性があります。
2. 事例:中国による外貨準備の分散
世界最大である中国の外貨準備は、従来、米ドル建て資産に集中してきました。中国は通貨構成を公表していませんが、米国債の保有額は2013年のピークである1.3兆米ドル超から減少しており、中国人民銀行は2022年11月以降、相当量の金の購入を報告しています。その目的は、分散投資と、特定の単一通貨に対するエクスポージャーの低減であるとされています。
C. 技術革新
金融テクノロジー(フィンテック)の急速な進展と、中央銀行によるデジタル通貨の検討は、通貨制度における透明性、効率性および統制を高めるための解決策となり得ます。
1. 中央銀行デジタル通貨(CBDC)
中央銀行デジタル通貨(CBDC)は、中央銀行が発行し規制する、法定通貨のデジタル形態です。設計によっては、中央集権型の台帳上で、あるいは分散型台帳技術上で運用されます。
a. CBDCの潜在的な利点
- 通貨供給量および取引の透明性と監査可能性の向上。
- Engert and Fung (2017)が中央銀行デジタル通貨(CBDC)の検討において指摘しているとおり、金融取引の効率性が向上し、コストが低減します。
- 中央銀行による管理・監視能力が高まり、金融政策をより効果的に実施できるようになります。これはDyson and Hodgson(2016)がCBDCの機会に関する評価の中で強調している点です。
- デジタル決済システムへのアクセスを提供することにより、特に従来型の銀行サービスを利用しにくい地域における金融包摂が進みます。
b. 課題と考慮事項
- Auer氏およびBöhme氏(2020年)がCBDC技術のリスク分析において指摘しているとおり、サイバーセキュリティを確保し、不正行為やハッキングから保護すること。
- Garratt and van Oordt(2021)がCBDCにおけるプライバシー問題の検討で指摘したとおり、利用者のプライバシーとデータ保護を維持すること。
- Meaningら(2018)がCBDCのマクロ経済への影響を評価する中で論じているとおり、物理的な通貨からデジタル通貨への移行を管理すること。これには、既存の金融システムおよび仲介機関に生じ得る混乱への対応も含まれます。
2. 事例:デジタル人民元
中国人民銀行(PBOC)は中央銀行デジタル通貨(CBDC)の開発の最前線にあり、Chorzempa(2021)が中国のCBDCの進捗に関する分析で報告しているとおり、中国各地の都市でデジタル人民元(e-CNY)の実証実験を行っています。PBOC(2021)によれば、デジタル人民元は、中国の決済システムの近代化、金融包摂の拡大、ならびに同国の通貨制度における透明性と管理の強化を目的としています。e-CNYは、公開ブロックチェーンではなく商業銀行を通じて流通する、中央管理型の二層構造の仕組みです。PBOCはプライバシーへの対応を「管理可能な匿名性」と説明しており、マネー・ローンダリングや脱税に対処するため、取引を追跡することを可能にしています。
D. 構造改革
ガバナンス、財政政策、金融規制といった分野における包括的な構造改革は、経済の強靭性を高め、通貨制度の崩壊を防ぐうえで重要な役割を果たし得ます。
1. 構造改革の主な分野
a. ガバナンスと透明性
透明性、説明責任、良好なガバナンスの慣行を高めることを目的とした改革は、アセモグルとロビンソン(2012年)が経済発展における制度の役割に関する分析で強調しているとおり、制度に対する国民の信認を回復し、経済の安定を促進する一助となり得ます。これには、国際通貨基金(IMF、2019年)がガバナンス改革に関する指針で推奨しているとおり、汚職対策の強化、公共部門の運営改善、政府の意思決定過程における透明性の向上といった施策が含まれる場合があります。
b. 財政規律と債務管理
財政規律と持続可能な債務管理を促す財政改革の実施は、マクロ経済の安定を維持し、過度の借入れや通貨の増発を防ぐうえで不可欠です。これは、ラインハートとロゴフ(2010年)が債務と成長のダイナミクスの検証において指摘しているとおりです。具体的には、財政赤字を制限する財政ルール、債務再編の仕組み、税徴収および歳入管理制度の改善などの措置が考えられます。これは、経済協力開発機構(OECD、2015年)が財政政策改革に関する提言で示しているところでもあります。
c. 金融セクターの規制および監督
金融セクターの規制・監督を強化することは、銀行危機のリスクを軽減し、より強靭な金融システムを促進するうえで有効です。これは、Claessens and Kodres(2014)が世界金融危機後の規制改革に関する分析で指摘しているとおりです。この分野の改革には、銀行の資本・流動性要件の強化、リスク管理慣行の改善、経営破綻に陥った金融機関に対する強固な破綻処理の枠組みの整備などの措置が含まれ得ます。これらは、バーゼル銀行監督委員会(BCBS、2017年)が銀行規制の強化に関するガイドラインにおいて勧告している内容です。
2. 事例:ユーロ圏における危機後の改革
2008年の世界金融危機とそれに続く欧州ソブリン債務危機は、ユーロ圏の経済通貨同盟を強化するための構造改革の必要性を浮き彫りにしました。これを受け、次のような取組みを含む複数の施策が講じられました:
a. 欧州安定メカニズム(ESM)
ユーロ圏諸国のための恒久的な金融支援機関であるESMの設立は、安全網を提供し、将来の債務危機が制御不能に拡大することを防ぐことを目的としたものでした。ESMは、ESM条約(2012年)に定められているとおり、厳格な条件付けおよび改革要件を前提として、深刻な財政難に陥った加盟国に対し、融資その他の金融支援を提供することができます。
b. 銀行同盟
欧州銀行同盟の創設は、Howarth and Quaglia(2016)が同同盟の発展に関する検証で記しているとおり、ユーロ圏における銀行セクターの規制・監督を強化することを目的とした重要な改革でした。この枠組みには、大手銀行を監督する単一監督メカニズム(SSM)と、破綻に瀕した銀行を処理する単一破綻処理メカニズム(SRM)の設立が含まれています。一方、2015年に欧州委員会が提案した欧州預金保険制度(EDIS)は、いまだ採択されておりません。
c. 財政協定とガバナンス改革
財政協定(Fiscal Compact)をはじめとするガバナンス改革は、ユーロ圏加盟国間のより高い財政規律と連携の促進を目指したものです。財政協定は、安定・協調・ガバナンス条約(2012年)に定められたとおり、持続可能な財政を確保し過度な借入を防ぐことを目的として、財政赤字および債務水準に関するより厳格なルールと数値上限を導入しました。さらに、経済政策の連携強化と、ユーロ圏の意思決定プロセスにおける民主的な説明責任の向上にも取り組みが行われました。これらの改革の実施状況や実効性については、現在も議論や課題が続いておりますが、危機を通じて露呈した構造的脆弱性への対処と、ユーロ圏の経済・通貨同盟の強靭性向上に向けた重要な前進を示すものです。
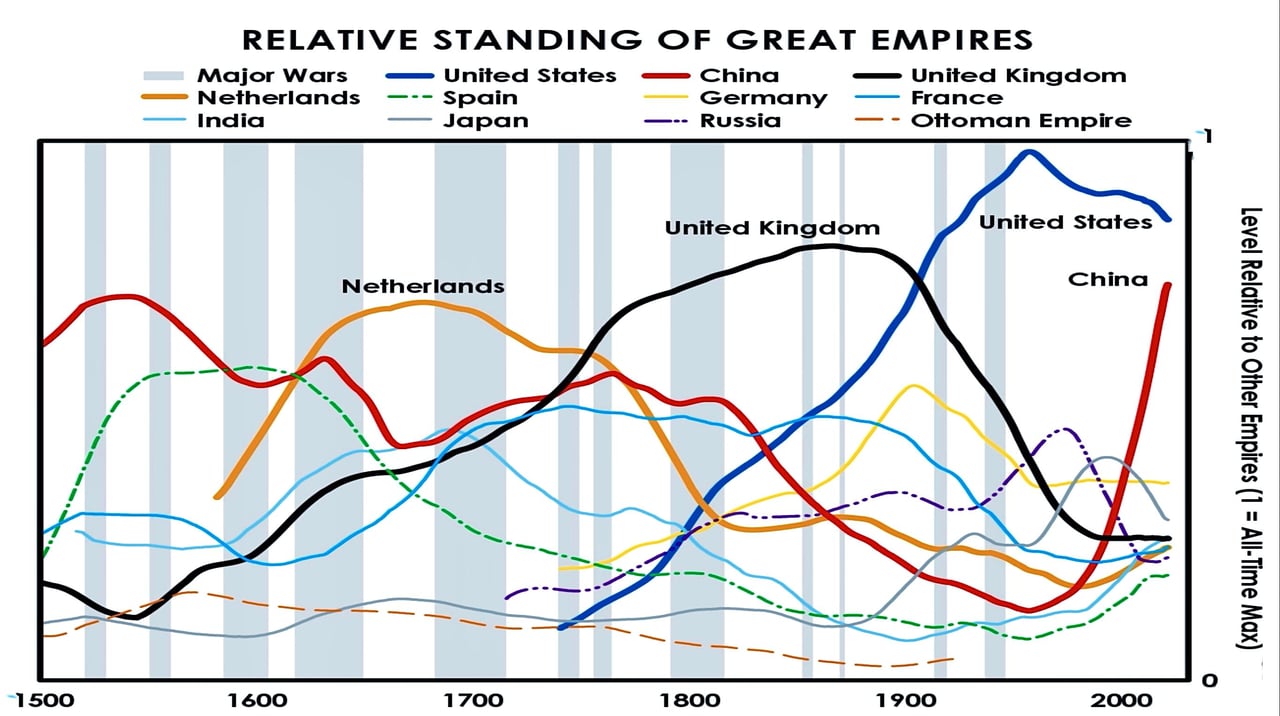
中央銀行は支払不能に陥ることがあるのでしょうか。
以下では、中央銀行が事実上の支払不能に陥り得る仕組み、そうした支払不能が段階的にどのように進行し得るか、そしてこれらの原則がユーロシステム内のTARGET不均衡、とりわけ一方のドイツと他方のスペインおよびイタリアとの間の不均衡にどのように当てはまるかを、詳細に説明いたします。あわせて、代替的な解決策についても、その実現可能性と内在する蓋然性に関する率直な評価とともにご紹介いたします。
1. 概念的基礎:中央銀行は債務超過に陥ることがあるか
従来、経済学者は、自国の不換通貨を発行する中央銀行は、通常の意味で「破綻」することはないと論じてきました。国内通貨建ての債務を履行するために、中央銀行は無制限にベースマネー(準備預金)を創出できるためです。しかしながら、銀行の時価調整後の資産が負債を恒常的に下回り、通貨そのものが損なわれるほど著しい信認の喪失が生じる場合には、債務超過が現実味を帯びてきます。いったん信認が失われると、急激なインフレやハイパーインフレが続き、歴史上の事例においてはほぼそうなったように、実質的に当該銀行の債務は無価値となり得ます。
簡潔に申し上げれば、主な違いは次のとおりです。
- 流動性不足:支払債務を履行できない一時的または短期的な状態。理論上、中央銀行は自国通貨についてこの問題に直面しません。
- 支払不能:資産の現在価値が負債の現在価値を下回る構造的な不均衡を指します。恒常的な赤字、資産の質の低下、信認の喪失により、時価ベースで資本が毀損する可能性があり、これは銀行が通貨を発行し続けている場合であっても同様です。
頻度は高くありませんが、歴史が示すところによれば、中央銀行は、主として国債または外貨準備の形で保有する資産が著しく毀損した場合、事実上の債務超過に陥ることがあります。同時に中央銀行の信認が損なわれると、事態は一段と悪化し、資本逃避、通貨の切り下げ、さらにはハイパーインフレーションを招くおそれがあります。
2. 歴史上の先例:戦間期のハイパーインフレーション
経済史家(例:サージェント『四大インフレーションの終焉』、1982年)は、第一次世界大戦後のオーストリア、ハンガリー、ポーランドおよびドイツにおけるハイパーインフレーションが、次の一連の経過によって引き起こされたと指摘しています。
- 低品質資産の蓄積:各国の中央銀行は、財務省短期証券その他の政府債務を大規模に購入することにより、自国政府に直接資金を供給しました。しかも、不利な条件で、債務不履行リスクをほとんど考慮せずに行われることが少なくありませんでした。
- 支払不能との認識:自国および海外の通貨保有者が、これらの中央銀行が疑義のある資産を抱えていることを認識すると、中央銀行はもはや通貨の実質価値を維持できないと推測するようになりました。
- 信認の喪失と資本逃避:市場参加者は、米ドル、スイスフラン、英ポンドなど、より強い代替通貨に避難先を求めました。こうした自国通貨からの資金流出が、為替レートの急激な減価を招きました。
- 物価急騰とハイパーインフレーション:通貨の対外価値が急落するにつれ、輸入コストの上昇と、ハイパーインフレの悪循環における心理的な自己強化の両面から、国内物価が急騰しました。
この一連の流れは、極端な通貨発行による財政ファイナンスが行われる局面における中央銀行のバランスシートの脆弱性と、法定通貨の価値を維持する上での信認の中心的な役割を示しています。
3. ユーロシステムにおける支払不能
3.1 ユーロシステムの特異な構造
ユーロ圏では、欧州中央銀行(ECB)と各国中央銀行(NCB)がユーロシステムを構成しています。両者は一定の義務を共有し、共通の金融政策決定に拘束されますが、各国中央銀行はそれぞれ独自のバランスシートを保有しています。この仕組みにより、TARGET残高、すなわち国境を越える支払いから生じるユーロシステム内の債権・債務が発生します。
- 債権国の中央銀行(例:ドイツ連邦銀行)は、TARGET上のプラスのポジションを積み上げます。
- 債務側の各国中央銀行(例:イタリア銀行、スペイン銀行)は、TARGETにおいてマイナスのポジションを保有します。
TARGETは技術的な決済システムとして設計され、ユーロ圏全体で流動性が円滑に流れることを確保しています。しかし、大規模かつ持続的なTARGET不均衡は、構造的な資本フロー、加盟国間のリスク認識の差異、およびユーロ圏金融市場の部分的な分断を反映している場合があります。
3.2 大規模な資産購入がリスクを高める理由
欧州債務危機(2010年~2012年)以降、ECBは借入コストの低下と市場の安定化を図るため、債務負担の大きい国(イタリア、スペインなど)の国債を大量に購入してきました。これは、SMP、PSPP、PEPPなどのさまざまなプログラムに基づいて実施されました。純購入は2022年に終了し、APPおよびPEPPに基づく再投資もそれぞれ2023年7月および2024年末に終了したため、保有ポートフォリオは現在、残高が減少していく局面にあります。それでもなお、ECBおよび各国中央銀行は、多額の国債ポートフォリオを保有しています。2023年および2024年には、ECB自身が損失(13億ユーロおよび79億ユーロ)を計上しましたが、これは信用損失ではなく、準備預金に対する支払利息の増加によるものです。
- これらの政府の信用力に重大な疑義が生じた場合、ユーロシステムのバランスシート上の債券は、大幅な評価減となる可能性があります。
- 大幅な時価評価損が生じた場合、理論上は、一部の各国中央銀行の資産が負債を下回る可能性があります(特にTARGET負債も多額である場合)。
- ユーロシステムの信用力に対する信認が低下した場合、ユーロは、新興国市場における典型的な通貨危機の局面と同様に、持続的な下落圧力にさらされる可能性があります。ただし、制度的な枠組みははるかに複雑です。
3.3 事実上の支払不能に至る可能性
法的枠組みは各国で異なり、ECBに対する政治的支持も相当程度にありますが、市場参加者が総じてユーロシステムへの信頼を失うという極端なシナリオに至った場合には、次のような事態につながる可能性があります。
- ユーロの急速な下落:市場参加者が、より安全と見なされる避難先通貨に資金を移すことにより生じます。
- 通貨発行による財政ファイナンスとの批判:ECBおよび各国中央銀行が、債務不履行を回避するために、脆弱な政府債務の購入を恒久的に借り換えまたは拡大せざるを得ない状況に置かれかねないとの認識が高まっております。
- 分裂のおそれ:ドイツなどの主要加盟国が、TARGETにおける債権が持続不可能なほど巨額であり(かつ回収不能であり)、共通の金融政策がもはや自国の経済的利益を守っていないと判断した場合、ユーロ離脱を求める政治的な圧力が急速に高まる可能性があります。
- 再資本化の必要性:ユーロが分裂した場合、ドイツ(およびその他の債権国)は、新たに導入される通貨(例えば復活したドイツ・マルク)の信認を維持するため、自国の中央銀行の再資本化を迫られる可能性があります。これには莫大な費用を要しますが、その費用が具体的にどのような形で顕在化するかは、分裂の仕組みや、交渉による解決の可能性によって異なります。
4. 中央銀行の支払不能の段階的進行とその影響
仮定の経過を順に整理してみましょう。
1. 第1段階:潜在的な脆弱性
- 中央銀行が、品質に疑義のある資産(リスクの高い国債、不良債権など)を積み上げ始めます。
- 公表される自己資本比率は引き続きプラスを維持している場合がありますが、市場参加者は根底にある問題の存在を疑っています。
2. 第2段階:認識の浸透とリスクプレミアムの上昇
- 疑義の生じた国債の利回りが上昇します。
- 格付機関およびアナリストは、これらの政府の支払能力に公然と疑問を呈しており、それによってユーロシステムのバランスシートにも疑念が生じています。
- 通貨下落の圧力が、初期段階または軽度ではあるものの、表面化します。
3. 第3段階:評価損の発生と信認の危機
- 政府が実際にデフォルトリスクの兆候を示し、または債務を再編した場合、中央銀行の資産には大幅な評価減が生じます。
- 信認は急激に損なわれます。評価損が資本を上回る場合、中央銀行は機能上、債務超過とみなされます。
- 預金者、投資家、国際的な取引先は、保有するユーロを速やかに他の通貨や資産(コモディティ、暗号資産など)に転換します。
4. 第4段階:自己実現的な通貨危機とハイパーインフレーション
- 通貨からの資金逃避が加速するにつれ、輸入物価および物価全般が急騰します。
- 中央銀行は、金融政策を大幅に引き締めることでハイパーインフレーションに対処しようとするかもしれません。しかし、財政当局が債務不履行を回避するために国債の追加購入を求める場合、悪循環に陥ります。
- 結局のところ、危機を封じ込められなければ、この通貨は崩壊しかねません。
5. 第5段階:危機後の資本再構築または破綻
- 単一通貨圏においては、危機が前例のない財政統合(ユーロ共同債、債務の共通化)と加盟国によるECB/各国中央銀行への明確な資本再注入を促すか、さもなければ通貨同盟が解体に至る可能性があります。
- 通貨同盟が解消された場合、ドイツのような債権国はTARGET債権を失うことになるため、新たな自国通貨体制を維持するために、自国の中央銀行へ直接または間接に資本を注入する必要が生じます。
5. TARGET不均衡への実務上の適用
ドイツ連邦銀行は極めて大きなTARGET債権を保有しており、スペインとイタリアは大きなTARGET債務を抱えております。ユーロ圏が今後も無期限に存続するのであれば、これらの残高は主として国境を越えた資本移動を反映した会計上の項目にすぎません。しかし、ユーロ圏が分裂した場合には、次のような事態が生じます。
- ドイツの潜在的損失:ドイツ連邦銀行は、TARGET債権の相当額の償却を余儀なくされる可能性があり、少なくとも時価ベースでは債務超過に陥るおそれがあります。
- 資本再構成:復活したドイツ・マルクへの信認を維持するため、ドイツ連邦政府が資本を供給する必要が生じる可能性が高いと考えられます。この資本再構成は一度限りの費用ではあるものの、おそらく莫大な額となります。もっとも、大規模で所得水準の高い経済においては、必ずしも不可能ではありません。
6. 代替的な解決策
1. 財政統合の深化
- 中央銀行の支払不能を回避する方法の一つは、そのバランスシート上の資産のリスクを低減することです。これは、ユーロ圏全体で加盟国の債務を共同で保証するユーロ共同債によって行うことが考えられます。
- 広範な財政移転と国家の自律性の喪失を伴うため、政治的に困難です。
- ただし、ECBを、真に統一された主権的裏付けを備えた、より従来型の中央銀行へと変容させる可能性があります。
2. 秩序ある債務再編
- イタリアやスペインのような国々は、ユーロ圏の他の加盟国から何らかの形で相互支援を受けつつ、債務の秩序ある再編を試みる可能性があります。これにより、波及リスクを最小限に抑えることができます。
- ECBは依然として損失に直面しますが、これらの損失に透明性をもって対処し、信頼に足る財政健全化を伴うのであれば、通貨の崩壊は回避できる可能性があります。
- 歴史的に見て、通貨同盟内で政府債務の再編を成功させることは、不可能ではないものの極めて困難です。
3. 制御されたインフレによる実質価値の目減り
- 政府や中央銀行は、既存の債務を実質ベースで目減りさせ、時間をかけて負担を軽減するために、やや高めのインフレを暗黙のうちに容認することがあります。
- この手法には慎重な運営が求められます。緩やかなインフレであれば政治的に許容され得ますが、判断を誤れば制御不能なインフレに転じ、中央銀行の信認を損なうおそれがあります。
4. 協議による和解を伴う部分的分割
- 深刻な財政・経済的ストレスにさらされた国々がユーロから離脱し、「中核」のユーロが残る可能性があるというシナリオです。
- ドイツのTARGET債権は、離脱した加盟国に対するものについて、評価減されるか、交渉による譲歩の対象となる可能性があります。
- ドイツの負担は巨額となり得ますが、無秩序な完全崩壊の場合に比べれば小さいとも言えます。それでもなお、政治的な影響は計り知れないものがあります。
5. 現状維持と債券買入れの段階的な終了
- これはECBがたどった道筋です。純購入は2022年に終了し、償還を迎えた債券は完全には再投資されなくなりました。
- 着実な正常化が進めば、リスク資産の新たな積み上がりは抑制される可能性があります。既存のポートフォリオは最終的には縮小しますが、大規模なエクスポージャーは数年にわたり残存します。
したがって、不換通貨制度のもとで中央銀行が「支払不能」に陥るという事態は、軽々しく論じられる問題ではありません。とはいえ、資産の質の低下、過度な財政ファイナンス(マネタリー・ファイナンス)、信認の低下が相互に作用すれば、中央銀行は、自国通貨が国内外での信用を失う状況に追い込まれ得ます。歴史上の教訓、とりわけ戦間期のハイパーインフレーションは、この力学が放置された場合の破壊的な威力を示しております。
ユーロシステムにとって、TARGET不均衡は構造的な脆弱性を象徴するものです。ドイツの大幅なプラス残高は、リスクの高い経済圏からの資本逃避を反映しており、スペインやイタリアのマイナス残高は、民間市場で国境を越えた資本を引き付け、または維持することの困難さを映しています。ユーロ圏が安定した連合として存続するならば、これらの残高は概ね技術的な脚注にとどまります。しかし、ソブリンの支払能力への不信から分裂するならば、生じ得る償却とそれに伴う資本再構成には天文学的な費用を要し、水面下に潜む目に見えにくくも甚大なリスクが浮き彫りになります。
中央銀行の債務超過に対する最良の予防策は、持続的な財政規律、中央銀行の資産に対する強固なリスク管理、透明性の高いガバナンス、そして揺るぎない政策の信認です。政府債務が持続不可能となった場合には、成長促進的な改革および慎重な金融政策を伴う透明性のある債務再編により、壊滅的な破綻を防ぎ得ることがあります。戦間期の教訓が示すものがあるとすれば、通貨への信認と中央銀行への信認は不可分の双子であり、いったん失われた信認を回復することは極めて困難な課題となり得るということです。
ハイパーインフレーション
物価が急騰する一方で通貨価値が崩壊する極端な経済状況であるハイパーインフレーションは、歴史上、数多くの国に影響を及ぼしてきました。主な事例を概観します。
超インフレ経済(2024年)
米国監査品質センター(Center for Audit Quality)の国際実務タスクフォース(IPTF)は、米国会計基準(US GAAP)上、3年間の累積インフレ率が100%を超える経済圏の一覧を公表しています。2024年の一覧には、以下などが含まれていました。
- アルゼンチン:2023年の年間インフレ率は211%に達しました。これは、通貨発行による財政ファイナンス、通貨の切り下げ、および繰り返される債務危機によるものであり、2024年半ば以降は大幅に低下しています。
- スーダン:2023年4月以降の内戦のなか、3桁のインフレ率。
- ベネズエラ:10年にわたる危機のなかで、インフレ率は2018年にピークに達しました(中央銀行によれば130,060%、国民議会によれば約170万%)。2023年においても依然として3桁の水準にあります。
- ジンバブエ:2007年以降、ハイパーインフレーションが繰り返し発生し、2008年には月間796億パーセントに達しました。
- その他:エチオピア、イラン、レバノン、シエラレオネ、スリナム、トルコなど。
過去の最悪事例
1. ハンガリー(1945~1946年)
- インフレのピーク:1946年7月に月率4.19京パーセント(物価は15時間ごとに2倍)(Hanke and Krus, 2012)。
- 原因:第二次世界大戦後の賠償負担と、無謀な通貨増刷。
2. ジンバブエ(2007~2008年)
- インフレ率のピーク:2008年11月に月率796億パーセント。
- 引き金:土地改革、生産の崩壊、および中央銀行による政府赤字の貨幣化(マネタリー・ファイナンス)。
3. ユーゴスラビア(1992年~1994年)
- インフレのピーク:1994年1月に月率3億1,300万パーセント。
- 原因:ユーゴスラビアの解体、戦争、国連制裁、および財政赤字の中央銀行引受けによる穴埋め。
4. ワイマール共和国時代のドイツ(1922〜1923年)
- インフレのピーク:1923年10月に月率29,500%(物価は3.7日ごとに2倍)。
- 契機:戦争賠償および政情不安。
5. ベネズエラ(2016年以降)
- インフレのピーク:2018年には推計で約170万パーセントに達し、通貨の崩壊と大規模な人口流出を招きました。
その他の主な事例
- ボリビア(1985年):年間インフレ率は10,000%超。
- ブラジル(1986年~1994年):1994年のレアル・プラン以前に、複数回の通貨切り替えが行われました。
- ギリシャ(1944年):ドイツによる占領の終結時にあたる1944年10月のピーク時には、日次のインフレ率が約18%に達しました。
- ペルー(1988〜1990年):二度の通貨改革(1985年、1991年)を経て、1米ドルは当初のソルの約30億に相当しました。
一般的な原因
- 財政赤字を賄うための過度な通貨発行(例:ジンバブエ、ベネズエラ)。
- 政情不安(例:戦後のハンガリー、ユーゴスラビア)。
- 制裁や商品価格の暴落といった外的ショック(例:イラン、スーダン)。
ハイパーインフレーションは、しばしば通貨の置き換え、社会不安、そして長期にわたる経済的な傷跡をもたらします。ブラジルの1994年のレアル・プラン(Real Plan)のように、改革によって安定を取り戻した国がある一方で、ベネズエラのように危機の循環から抜け出せずにいる国もあります。
通貨の創出、価値評価、そして崩壊の可能性は、経済、政治、社会にわたる幅広い要因が絡み合う複雑なプロセスです。本分析では、学術文献、中央銀行の刊行物、専門家による分析など、さまざまな専門的資料から得られた知見を踏まえ、これらの動態について詳細に検討いたしました。
通貨の創出には、金融政策の手段や量的緩和といった中央銀行の施策と、市中銀行の貸出活動との間の複雑な相互作用が関わっています。これらの仕組みは通貨供給量に直接影響を及ぼし、経済成長、インフレーション、金融の安定に広範な影響を与えます。
通貨に価値が付与されるのは、社会の信認、需給動向および主要な経済指標が組み合わさって作用するためです。発行する政府と中央銀行への信頼、ならびに経済の安定性に対する認識は、通貨の価値評価に大きく影響します。さらに、インフレ率、金利差、貿易収支といった要因が需給動向に寄与し、国際市場における通貨の相対的な価値を形成します。
ただし、通貨の崩壊は、ハイパーインフレーションや経済の破綻から、銀行危機、外的ショックに至るまで、さまざまな状況で生じ得ます。ワイマール期ドイツやジンバブエのハイパーインフレーション、アルゼンチンやベネズエラの経済危機、2008年の世界金融危機といった歴史的事例は、通貨制度が機能不全に陥った場合に生じ得る壊滅的な帰結を如実に示しています。
こうしたリスクを軽減し、通貨の安定を促進するためには、代替的な解決策やアプローチを検討する必要があります。具体的には、安定したインフレ目標と明確な情報発信に重点を置いた堅実な金融政策、特定の通貨や地域へのエクスポージャーを抑えるための外貨準備の分散、中央銀行デジタル通貨(CBDC)などの技術革新の導入、そしてガバナンス、財政規律および金融セクターの強靭性を高めることを目的とした包括的な構造改革が挙げられます。
インフレ目標の安定性、均衡のとれた金利政策、中央銀行による明確な情報発信を特徴とする強固な金融政策は、通貨への信認を高め、経済の安定を支えることができます。最大雇用と物価安定という米国連邦準備制度の二重の使命は、こうした政策の重要性を示す好例です。
外貨準備を複数の通貨、貴金属その他の資産に分散することで、単一の通貨や経済圏への過度な依存に伴うリスクを軽減できます。中国が米ドル建て資産以外にも準備を分散させている取り組みは、このアプローチの一例です。
中央銀行デジタル通貨(CBDC)の検討は、通貨制度における透明性、効率性および管理を高める機会となります。サイバーセキュリティやプライバシーに関する懸念には対処が必要ですが、中国のデジタル人民元のようなCBDCは、決済システムを近代化し、不正な資金の流れに対抗する可能性を秘めています。
ガバナンス、財政規律、債務管理、金融セクター規制を対象とする包括的な構造改革は、経済の強靭性を高め、通貨危機を未然に防ぐうえで有効です。欧州安定メカニズム、銀行同盟、財政協定の創設を含むユーロ圏の危機後の改革は、こうした施策がもたらしうる影響を示しています。
通貨の創造、評価、そして破綻の可能性に関する仕組みを理解することにより、専門家は通貨制度の複雑さをより深く把握し、経済の安定と繁栄を維持するための実効性ある政策や戦略の策定に貢献することができます。本分析は、さまざまな専門的情報源から得られた知見に基づく包括的な資料として、意思決定に資するとともに、通貨という精緻な世界への理解を一層深めることを目的としております。
BRICS通貨?求められるのは準備通貨ではなく貿易通貨
近年、世界の金融情勢は大きな転換期を迎えています。世界の基軸通貨としての米ドルの優位は、新興経済大国、とりわけBRICS諸国(ブラジル、ロシア、インド、中国、南アフリカにより創設。2024年にエジプト、エチオピア、イラン、アラブ首長国連邦が、2025年にインドネシアが加盟)によって挑戦を受けています。これらの国々が米ドルへの依存度を引き下げようとする中で、現地通貨による決済や、より憶測の域を出ないものの、共通の貿易通貨が議論されている国もあります。
変化の契機
新たな国際通貨を求めるこの動きには、複数の要因が寄与しています。
- 制裁の濫用:米国は、意見の合わない国々に対し、その金融上の影響力を用いて制裁を科す傾向を強めています。その結果、潜在的な経済的影響を避けるため、代替手段を模索する国が増えています。この手段への過度な依存は、かえって裏目に出る可能性があると指摘する論者もいます。
- 資産の差押え:2024年6月にイタリア・プーリア州で開催されたG7サミットにおいて、凍結されたロシア中央銀行資産から生じる予想外の収益を原資として、ウクライナ向けの約500億米ドルの融資パッケージ(ERA融資)の返済に充てることが決定されました。この決定は、海外で保有する外貨準備の安全性について、一部の国々に懸念を生じさせています。これを前例と捉える国もあり、自国の米ドル建て資産の安全性に疑問が生じています。
- BRICS加盟国の拡大:BRICSの枠組みは拡大を続けており、加盟を希望する国が増えております。この拡大により、BRICSが後ろ盾となる通貨の潜在的な経済的影響力は高まります。2024年10月のカザン首脳会議において、BRICSは「パートナー国」という区分を創設し、マレーシアやカザフスタンなどがこれに含まれております。サウジアラビアは招請を受けておりますが、正式な加盟をまだ表明しておりません。
- 米国財務省に関する懸念:批判的な見方では、米国はドルの優位性を当然のものと考えており、制裁や資産凍結の利用が米国金融システムへの信頼を損なう可能性があるとされています。
BRICS共通通貨構想
BRICS共通通貨について合意された事実はありません。提唱者が論じている構想は、準備通貨としてのドルに取って代わるものではなく、加盟国およびそのパートナー国の貿易通貨として機能するものです。これらの構想の主な内容は次のとおりです。
- 金に裏付けられた価値:一部の提唱者は、部分的な金の裏付けを提案しています。提案の一部には、通貨価値の40%を米ドル建て価格ではなく金の重量に基づかせるという案があり、価値評価に対する異なるアプローチを示しています。
- 加盟国の拡大:BRICSに参加する国が増えれば、同通貨の有用性と到達範囲は拡大するとみられます。2024年10月にカザンで開催された首脳会議では、パートナー国の枠組みは拡大されたものの、共通通貨は創設されませんでした。表明された重点は、現地通貨による決済と、国境を越える決済に関する取り組みにあります。
- 新たな金融機関:上海に本部を置き、2023年からブラジルのジルマ・ルセフ元大統領が総裁を務める新開発銀行(NDB)と、緊急時外貨準備基金(CRA)は、すでにBRICSの金融協力を支える体制として整っています。これらの機関はブレトンウッズ機関に類似していますが、BRICS諸国が定める条件に基づいて運営されています。
- 段階的な導入:新通貨制度への移行は段階的に行われる見込みであり、時間をかけて調整や改善を図ることが可能となります。
想定される影響
成功した場合、BRICS通貨は次のような効果をもたらし得ます:
- 国際貿易におけるドル依存の低減:各国は、まずドルに転換することなく取引を行うことが可能となり、取引コストおよび為替リスクを低減できる可能性があります。
- 米国の制裁を受けている国々への代替手段の提供:米国の制裁下にある国々は、BRICS通貨を用いることで、ドルを基軸とする金融システムを回避しつつ、国際貿易を継続できる可能性があります。
- 世界の金融力のバランスを変える:BRICS諸国は、購買力平価ベースで世界のGDPの約40%、世界人口の半数近く、そして世界の陸地面積の相当部分を占めております。BRICS通貨が成功すれば、こうした経済的比重が金融システムに反映される可能性があります。
- BRICS同盟への加盟国のさらなる拡大の促進:新たな有力貿易通貨の見通しは、より多くの国々をBRICSグループに惹きつけ、その影響力を一段と拡大させる可能性があります。
- 単一の世界的準備通貨という概念への挑戦:BRICS通貨がただちに米ドルの準備通貨としての地位を脅かすわけではありませんが、複数通貨による準備通貨体制への道を開く可能性があります。
課題と留意点
BRICS通貨という構想は支持を広げつつありますが、いくつかの課題が残されています。
- 多様な経済間における金融政策の調整:BRICS諸国は経済構造や政策が大きく異なるため、調整が困難となる可能性があります。
- 新通貨に対する信認と安定性の確立:新通貨、とりわけ経済力にばらつきのある各国が裏付けとなる新通貨に対する信認を確立するには、時間を要します。
- 実装における技術的課題の克服:SWIFTに対抗し得る新たな国際決済システムを構築するには、多額の技術投資と関係者間の協力が必要となります。
- 地政学的緊張の管理:BRICS加盟国および加盟候補国の間に存在する対立や競合関係は、当該通貨の開発と普及を複雑にする可能性があります。
- 各国の国益の調整:BRICS各加盟国は、新通貨が各国固有の経済目標に沿うものであり、自国の主権を損なわないことを確保する必要があります。
国際金融の未来
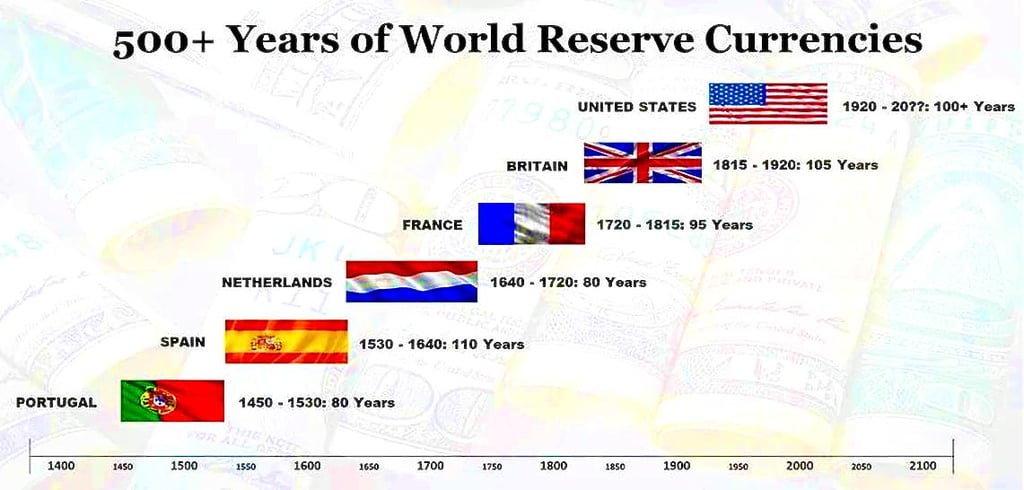
BRICS通貨の出現が、必ずしもドルの重要性の終焉を意味するわけではありません。ただし、より多極的な金融の世界への移行を示すものです。新たな貿易通貨は、ドルの役割を終わらせるというよりも、世界の貿易・決済におけるシェアをめぐってドルと競合することになります。
支持者は、多国間通貨の先例としてユーロを挙げますが、ユーロの実現には、はるかに経済構造の近い国々の間で、数十年にわたる法制度面および制度面での統合が必要でした。
こうした金融面の変革が進むなか、各国政府および投資家は、変化する世界経済環境への適応を迫られることになります。BRICSの貿易決済通貨が実現すれば、複数の通貨がより対等な条件で競い合う、国際金融の新たな時代の幕開けとなる可能性があります。この変化は、分散化を通じて金融の安定性を高め得る一方で、国際貿易および投資に新たな複雑性と課題をもたらす可能性もあります。
BRICS通貨が誕生し、ドルの支配的地位に挑戦して世界の金融システムを再編し得るかどうかを見極める上で、今後数年間は極めて重要な時期となります。こうした動きが進展する中、政策担当者、企業、個人にとって、最新の情報を把握し、変化する金融環境に適応していくことが不可欠です。