金融詐欺
カードネットワークへのアップロード
VisaやMastercardその他の決済ネットワークのクラウドに資金がアップロードされるという通説
実態の理解
金融取引の世界では、Visa、Mastercard、American Expressなどの企業について、根強い誤解が存在します。すなわち、これらの企業が自社のクラウドやサーバー上に資金を「保管」しており、個人がこれらのネットワークに直接接続することで多額の資金にアクセスできるというものです。この誤解は、金融エコシステムにおいてこれらの企業が果たす役割への理解不足に起因しています。Visa、Mastercard、American Express、Diners、Union Pay、Discoverおよびこれらに類する事業者は、いずれも自ら資金を保有・管理するものではなく、決済プロセスにおける不可欠な経路として機能しているにすぎないことを明確にしておく必要があります。
物理的またはクラウド型のPOSの運用に関連して語られる、「101.1から101.9」や「201.1から201.9」といったカード「プロトコル」の通説は、一部の金融関係者の間で流布する誤情報の典型例であり、しばしば特権性や内部関係者だけが知る秘密めいた知識であるかのような印象を与えます。これらのいわゆるプロトコルは、Visa、Mastercard、American Expressなどの決済ネットワークにおいて、特別な取引権限や隠された機能を制御または開放するものとされていますが、完全に架空のものです。正規の金融機関やカード発行会社のマニュアルや文書にこれらのプロトコルへの言及はなく、カード取引に関する標準的な運用手順にも存在しません。実際には、「101」と「201」はカードの磁気ストライプに記録されている実在の3桁のサービスコードであり、101はチップなしの国際カード、201は国際チップカードを示します。不正を行う者は、カードの機能を示すにすぎないこれらのコードを悪用し、架空の「プロトコル」を装っているのです。
こうした俗説は、決済システムに対する理解不足につけ込もうとする詐欺師によって広められることが少なくありません。存在しないコードを、金融操作や隠れた資産への入口であるかのように見せかけるのです。実際には、決済ネットワークは広く認められた標準とセキュリティ対策に基づいて運営されており、その内容はいずれも透明性をもって文書化され、適切な規制上の経路を通じて入手可能です。
Visa、Mastercard、その他の決済ネットワークは、具体的に何を行っているのですか?
Visa、Mastercard、American Expressおよびこれらに相当する各社は、決済ネットワークとして運営されており、消費者、加盟店および銀行の間で取引情報を円滑かつ安全に伝送する役割を担っています。クレジットカードやデビットカードを読み取り機に通す際、またはオンラインでカード情報を入力する際には、これらの企業が、決済情報を加盟店からカード発行会社(通常はお客様の銀行)へ送信し、取引が適切に承認、クリアリングおよび決済されることを確保しています。
内訳は次のとおりです。
- Visa、Mastercard及びUnion Payは、主として決済ネットワークです。これらはクレジットカードやデビットカードを直接発行するのではなく、各ネットワークのブランドでカードを発行する銀行などの金融機関と提携しています。VisaやMastercardのカードをご利用の際、決済を承認し処理するのはカードを発行した銀行であり、VisaやMastercard自体ではありません。これらの会社は、決済が安全かつ効率的に処理されることを確保するにとどまります。
- American ExpressとDiscoverは二つの役割を担っております。VisaやMastercardとは異なり、両社は決済ネットワークであると同時にカード発行会社でもあります。すなわち、取引を円滑に行うための基盤を提供するだけでなく、自社カードを発行し、当該カードの決済承認も自ら行います。
技術的であるかのように装ったカード決済スキーム
根強く繰り返される金融詐欺の手口に関する構造分析
法域や業種を問わず、金融詐欺の一類型が繰り返し見られます。これは、世界的なカード決済システムの不透明性と技術的な複雑さを悪用して定着したものです。こうした手口は、偽造された銀行保証や架空の中央銀行の証書に依拠するものではなく、カードネットワークおよび銀行間決済の実際の仕組みについて、意図的に誤った説明を行うことに依拠しています。
1. 複雑性の戦略的活用
現代のカード決済システムは、現存する金融インフラの中でも、最も複雑でありながら標準化された部類に属します。複数の関係者、独自のメッセージ形式、および多層的な決済サイクルが関与しております。この種の不正スキームは、こうした複雑さを悪用し、本物の用語を選択的に借用しながら、それを実際の業務上の文脈から切り離しております。
Visa、Mastercardまたは類似のネットワークが運営するシステムへの言及は、実際の手続を説明するためではなく、専門家でない方を権威あるかのように見える専門用語で圧倒するために用いられております。
この詐欺は技術的な正確さには依存しません。もっともらしく見えるかどうかに依存しています。
2. 基本となるストーリーの構成
表面的な詳細は異なるものの、これらの手口には共通した筋書きの構造が見られる傾向があります。
- 取引が「特別」「非標準」または「市場外」と説明される。
- 決済は、自動化されたシステムによるものではなく、裁量的な人為的行為を条件とするものとして描かれております。
- その手続は、まれなもの、誤解されているもの、あるいは内部者のみが知るものとして説明されます。
- 銀行が作成する書類に似てはいるものの、独立して検証することのできない書類が提示されます。
これらに共通する特徴は、資金が、完全に架空でも完全に決済済みでもない中間的な状態にあり、何らかの承認または解放を待っているという主張です。
3. カードネットワークの役割に関する虚偽の説明
こうしたスキームの中核をなすのは、カードネットワークが実際に果たしている機能についての誤った説明です。
カードネットワークは、次のことを行いません。
- 顧客資金を保有すること。
- 支払の指図を行います。
- 法人口座または個人口座への入金。
- 支店または口座の単位で運用されます。
これらの機関の役割は、承認メッセージの処理、清算、および参加金融機関間のネット決済に限られます。最終受益者への資金の引渡しにこれらの機関が積極的な役割を果たすとする説明は、実際の業務運営とは異なります。
この区別は根本的なものであり、交渉の余地はありません。
4. 裁量による決済という虚構
決済は銀行による手作業での審査または承認に依存しているという主張が、繰り返し見られます。
正当な仕組みにおいては:
- 決済義務は、清算された取引から導かれる数理的な結果でございます。
- ネット・ポジションはアルゴリズムにより算出されます。
- 決済は、あらかじめ指定された口座を通じて自動的に実行されます。
銀行の職員が決済を実行すべきか否かを判断する手続上の段階は存在しません。裁量を導入すれば、照合、監査可能性および規制上のコンプライアンスが損なわれ、システム全体が不安定になります。
裁量による決済という考え方は、単に不正確であるだけでなく、構造上あり得ないものです。
5. 構造的な不可能性という主要な指標
決定的な検証事項は、文書が本物らしく見えるかどうかではなく、そこに記載された手続が、数十年にわたり築かれてきた金融上の統制を解体することなく成り立ち得るかどうかです。
これらのスキームが真正であるためには、次の要件を満たす必要があります。
- カードネットワークは、ネット決済方式を放棄する必要が生じるでしょう。
- 銀行は、裁量による決済権限を導入する必要が生じます。
- 規制当局向けの監査証跡を回避する必要が生じることになります。
- 照合処理が失敗し、その失敗が検知されないことが必要条件となります。
この組み合わせは、機能している金融システムにおいて、これまで一度も生じたことがありません。
6. 結びに
疑似技術的なカード決済スキームは、革新的な金融商品でも、誤解されている従来の手続でも、新たな決済技術でもありません。それらは、実在するシステムの用語を借用しながら、その中核となる原則に反する、作り上げられた物語にすぎません。
カードネットワークが実際にどのように機能するかを理解すれば、これらの仕組みは明らかになります。その巧妙さは、金融面ではなく、言葉の上でのものにすぎません。
基盤となる仕組みを検証すれば、その幻想は崩れ去ります。
これらのネットワークはお客様の資金を保有するのでしょうか?
いいえ。カードに紐づく資金が、Visa、Mastercard、American Expressが管理する「クラウド」のような場所に保管されているというのは、よくある誤解です。実際には、(デビットカードの場合)銀行口座の資金、または(クレジットカードの場合)ご利用可能な与信枠は、カードを発行した金融機関がすべて管理しております。これらの資金は、決済ネットワーク自体ではなく、お客様の銀行によって安全に保管されています。
VisaやMastercardなどの企業は、取引データが伝送されるインフラを提供しているにすぎません。これらは、購入時に、お客様の口座(または与信枠)から加盟店の口座へ資金を移動させる要求が、効率的かつ安全に処理されるようにする役割を担っています。これらのネットワークが実際の資金を保有することは一切ありません。
清算、オーソリゼーションおよび決済:実際のプロセス
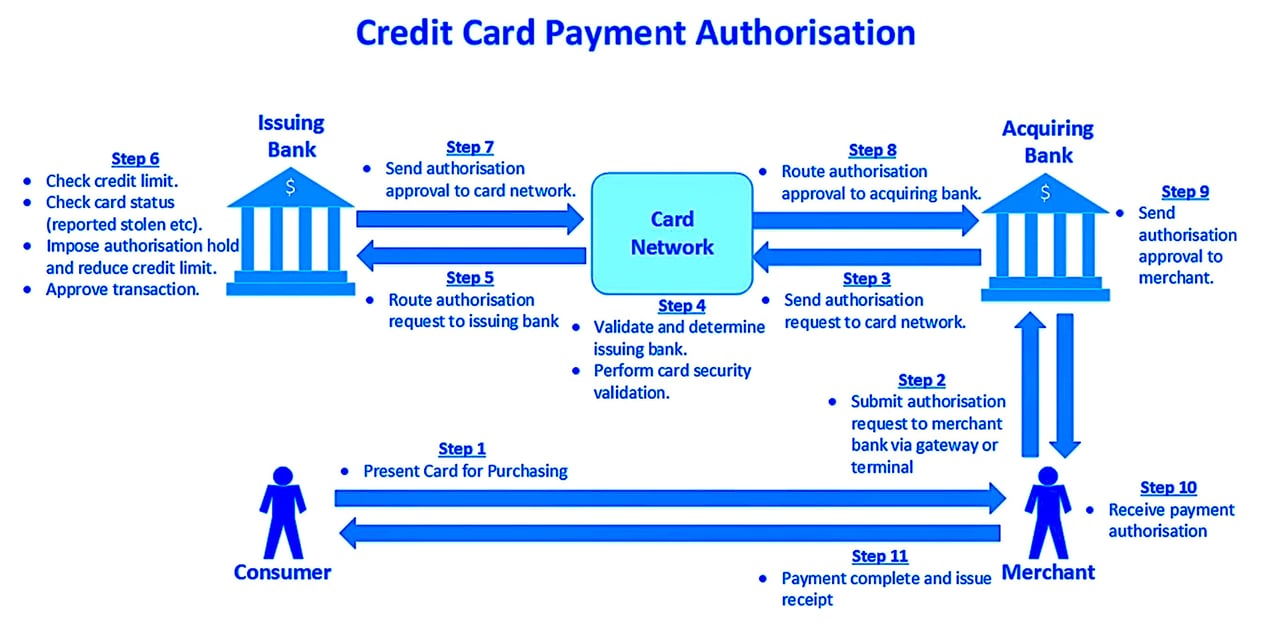
ペイメントカードをご利用になる際の一般的な取引の流れは、次のとおりです。
- オーソリゼーション(承認):お客様が購入を行うと、加盟店は決済情報を自社の銀行(アクワイアリング銀行)に送信します。アクワイアリング銀行は決済ネットワーク(VisaやMastercardなど)に連絡し、決済ネットワークは取引要求をお客様のカードの発行銀行(お客様の銀行)に転送します。お客様の銀行は、十分な資金又は与信枠があるかどうかを確認し、取引を承認又は拒否します。VisaやMastercardがこの判断を行うわけではなく、要求を転送するのみです。
- クリアリング:取引が承認されると、アクワイアリング銀行(加盟店の銀行)が、支払の詳細と正確な請求額をイシュアリング銀行(お客様の銀行)に送信します。この処理もペイメントネットワークを通じて行われますが、資金の移動は銀行間でのみ行われます。
- 決済:最後に、発行銀行は、ネットワークの決済サービスがネット・ポジションを算出し調整する決済口座を通じて、加盟店契約銀行に支払います。その後、加盟店契約銀行が加盟店の口座に入金します。ネットワークは、お客様の資金を保有いたしません。
標準の確立:取引にとどまらない決済ネットワークの役割
Visa、Mastercard、American Express、Diners、Union Payも、取引の処理方法に関する基準を確立するうえで重要な役割を担っております。これらは加盟店、決済代行事業者、マーケットプレイスに対するガイドラインを定め、取引の安全性と国際的な金融規制への適合を確保しております。こうした基準は、消費者を不正から保護し、決済システム全体の信頼性を確保するものです。
しかしながら、こうした規制上の役割においても、これらの企業自身が資金を保有または管理することはありません。その役割は、銀行間の資金移動のプロセスが円滑かつ安全に行われるよう確保することに限られます。資金がこれらの主体によって保管または管理されているという俗説は、その実際の機能に対する単なる誤解にすぎません。
暗号資産およびデジタルウォレットの特殊な事例
デジタルウォレットや暗号資産の普及に伴い、「資金はクラウド上に保管されている」という誤解が広がりつつありますが、それはあくまで誤解にすぎません。Apple PayやGoogle Pay、暗号資産ウォレットといったデジタル決済サービスであっても、その基礎となる資金は金融機関またはブロックチェーン上のウォレットが保有しており、Visa、Mastercardその他の決済ネットワークが保有しているわけではありません。これらの企業は、より迅速または便利な決済を可能にする技術を提供する場合がありますが、実際の資金を保有することはありません。
要約:決済ネットワークは銀行ではありません
この誤解を完全に払拭するために申し上げます。Visa、Mastercard、Diners、Union Pay、American Expressその他の同様のネットワークは、いかなる形でも資金を保管しておりません。これらは仲介者として、消費者、加盟店、銀行の間で決済を処理するために必要な技術とインフラを提供しているにすぎません。実際の資金移動は、決済の発行銀行と加盟店契約銀行(アクワイアラー)との間で行われ、American ExpressおよびDiscoverの場合は、それぞれ自社の発行・加盟店契約システムの間で行われます。
この違いを理解することは、現代の金融取引が高度でありながら透明性を備えていることを把握する上で不可欠です。これらのネットワークは資金を保有するのではなく、お客様の資金が安全かつ効率的に仕組みの中を移動し、世界中の消費者と加盟店を結ぶことを確保しています。
「秘密のPOSプロトコル」という虚構――101.xおよび201.x
はじめに
決済処理に関する不正の世界では、101.1から101.9、201.1から201.9までの番号が付された、いわゆる「秘密のPOSプロトコル」ほど根強く残る俗説はほとんどありません。これらの手口の宣伝者は、各コードがPOS端末やカードネットワークの特別な機能を開き、標準的なセキュリティ、承認および決済の手続を回避できると主張しています。
これらのコードは捏造されたものです。Visa、Mastercard、American Express、UnionPay、EMVCoまたはISO 8583のいかなる公式技術仕様にも記載されておりません。内部事情に通じているかのような印象を与え、存在しない機能へのアクセスを目的とした多額の「有効化」手数料や「ライセンス」手数料を仲介者に支払わせるために、でっち上げられたものです。
101.xシリーズ――手作業による記帳に関する通説
101.1 – 「即時バッチ・オーバーライド」
主張内容:
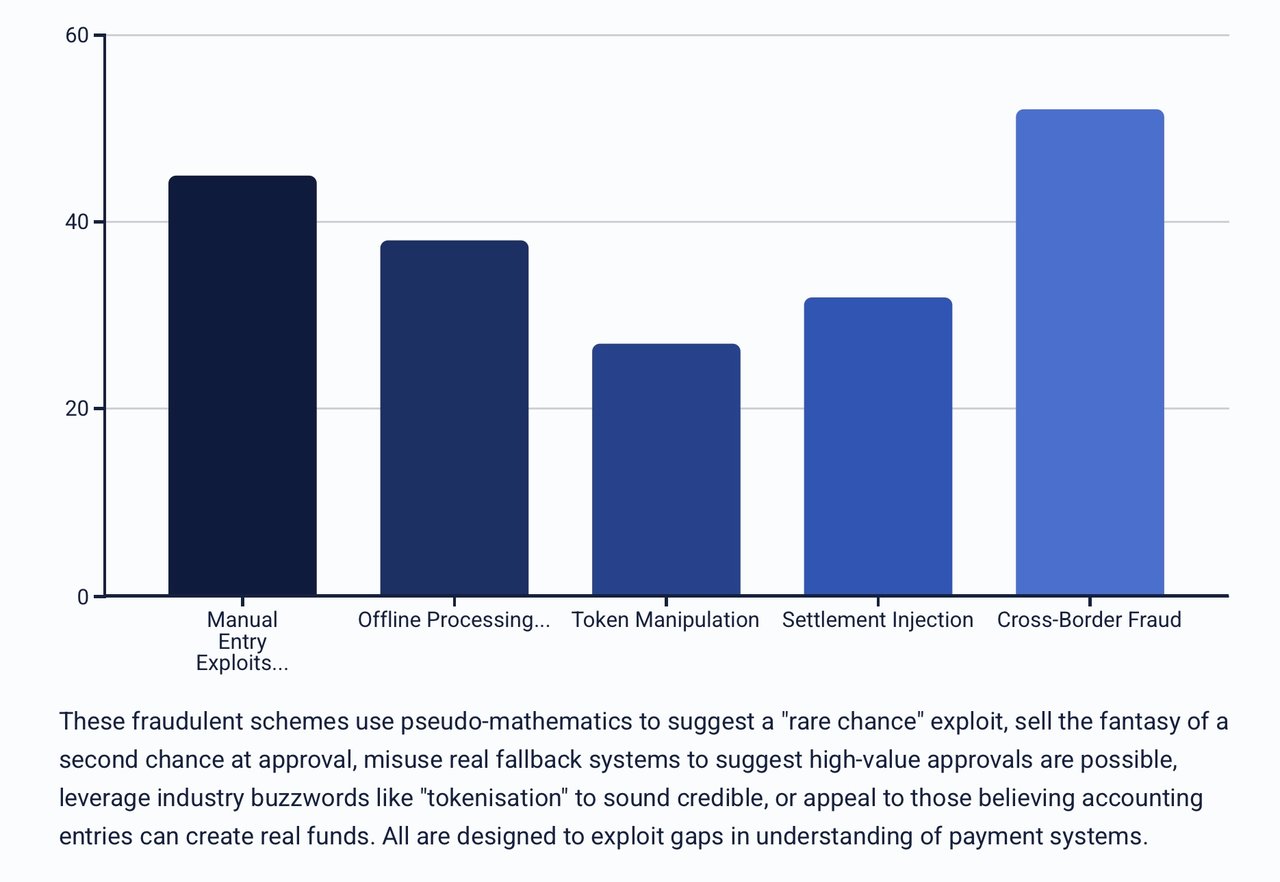
詐欺師は「101.1」を、加盟店が手入力した取引を即時に決済でき、通常のアクワイアラーやカードネットワークの決済遅延を回避できる、POSの隠し機能であると説明します。そして、これを取扱高の大きい加盟店向けの「VIPモード」であるかのように見せかけます。
実態:
入力方法にかかわらず、すべての取引は次の項目を通過しなければなりません。
- 当初の承認を得るため、アクワイアラーを経由します。
- カードネットワークを経由して処理されます。
- カード発行会社(イシュア)に対して承認を求めるため。
決済は、ネットワークが定めるバッチ処理で行われます。Visa、Mastercard、EMVの仕様書には、即時決済のプロトコルは存在しません。
対象となる層:
資金繰りが逼迫している事業者、および利幅の大きい「独占的」商品を求める仲介業者。
有効に機能する理由:
決済の遅延に対する不満と、清算サイクルがどのように定められているかについての理解不足を悪用するものです。
訴求点:
「口座に即時に入金。待ち時間も、銀行の遅延もありません。」
101.2 –「クロスボーダー手作業決済」
主張内容:
「101.2」により、外国発行のカードは、迅速な決済と手数料の低減を目的として国内で決済せざるを得なくなるとされています。
実情:
国際間の決済経路は、カードネットワークのインターチェンジ・ルーティングテーブルによって固定されています。端末側で経路を変更することはできません。ネットワークの構造上、そのような上書き機能は存在しません。
対象となるお客様:
国際的なカード取引を多く扱う加盟店。
なぜ成立するのか:
海外のインターチェンジ手数料や遅延を回避できるという幻想を抱かせます。
訴求内容:
「どのカードも現地のカードと同じように使えます。費用を節約でき、入金も迅速です。」
101.3 –「カードデータの二重注入」
主張内容:
同一の取引を続けて二度送信すると、システムを欺いて二度目の取引を自動承認させることができるとされています。
実態:
各ネットワークは重複検知を行っています。同一取引の繰り返しは検知されて拒否され、加盟店が調査の対象となることもあります。
対象者:
失敗した取引を取り扱う仲介者のうち、再試行を「強制」したいと考える方々。
有効とされる理由:
ギャンブラーの誤謬に訴えかけるものです。「最初が失敗したのだから、二回目は通るかもしれない」という心理です。
訴求内容:
「内部関係者が用いる秘密の手順で、承認拒否を承認に変える」
101.4 –「フロアリミットの濫用」
主張内容:
「101.4」は、コンタクトレス決済の「フロアリミット」を悪用し、高額の手入力取引に対するカード発行会社の承認を回避するとされています。
実際には:
フロアリミットは、端末およびカード発行会社の規則に基づきオフラインで承認される、少額のカード提示取引にのみ適用されます。手入力による取引には、常にカード発行会社の承認が必要です。
対象者:
カード発行会社を介さずに高額の承認を得ようとする、現金取引の多い業種の加盟店。
有効に見える理由:
実在する用語(「フロア・リミット」)を誤用して、実現不可能な主張に信憑性を持たせています。
謳い文句:
「高額取引を即時に処理。発行者による監督はありません。」
101.5 – 「加盟店IDの上書き」
主張:
加盟店口座を特権的な設定を持つ口座に切り替える端末コード。
実際のところ:
加盟店IDは、アクワイアラーのバックオフィス・レベルで固定されています。端末側で変更することはできません。
対象となる利用者:
高リスクのMCCコードに分類され、その性質を隠そうとする加盟店。
有効とされる理由:
決済ネットワーク上での「身元」を変えることで制限を回避できるという発想を利用したものです。
訴求内容:
「クリーンな加盟店プロファイルで、ボタン一つで取引を行えます。」
101.6 – 「カード不提示取引の強制承認」
主張内容:
CNP(カード非提示)取引をカード提示取引として扱わせ、発行会社を欺いて承認させるというもの。
実際には:
カード提示取引かカード非提示取引かは、POSの入力モード(ISO 8583フィールド22)で示され、チップ・クリプトグラムにより検証されます。不一致の場合は承認が拒否されます。
対象となる方:
決済拒否率の高いオンライン事業者。
有効に機能する理由:
カード提示取引では不正検知のチェックが緩いことは把握しているものの、データレベルの検証については理解していない者を標的としています。
訴求内容:
「オンライン販売を店頭でのカード決済のように見せかけ、承認率を高めます。」
101.7 ― 「手動返金の悪用」
主張内容:
元となる販売取引なしに返金処理を行うことができ、口座へ直接入金されるとされるもの。
実際には:
返金は通常、元となる販売取引に紐づくものであり、単独のクレジットは制限され、アクワイアラーおよびカードネットワークによって厳重に監視されています。
対象層:
販売活動を伴わない現金化の手段を求める詐欺師。
有効とされる理由:
返金処理における「抜け穴」であるかのように見せかけています。
訴求内容:
「売却の必要なく、あらゆる口座へ即時に入金」
101.8 ―「手動入力によるPOS」
主張:
手動キー入力(マニュアル・キーイン)を用いると、「裏口の加盟店ID」により、カード発行会社による確認なしに承認が強制される。
実態:
手動入力であっても、発行者による通常の承認が必要であり、これを回避する手段は存在しません。
対象者:
アクワイアラーに取引を拒否された仲介業者およびハイリスク加盟店。
有効とされる理由:
度重なる謝絶(拒否)に疲れ、内部関係者だけが使える抜け道があると信じている人々に訴えかけます。
訴求内容:
「もう二度と決済を拒否されることはありません。あらゆるカードが利用できます。」
101.9 – 「ブラインド・セトルメント・インジェクション」
主張内容:
対応する承認なしに、決済データをネットワークのキューへ直接投入します。
実態:
決済ファイルは承認ログと照合され、照合できない項目は拒否されます。
対象読者:
照合(リコンシリエーション)についての理解が乏しい、決済スキームの新規参入者。
なぜ通用するのか:
決済は検証されたプロセスではなく、単に「ファイルを送ること」であるという思い込みにつけ込んでいます。
訴求内容:
「お客様ご自身の支払指図をネットワークに直接アップロード:銀行は不要です。」
201.x系列 ― オフラインおよび事前承認という幻想
201.1 –「遅延承認スイープ」
主張:
リアルタイムでの承認を回避する形で、取引を一括処理する。
実情:
承認が遅延した場合でも、資金が解放されるには発行者の承認が必要です。
対象:
通信環境の整っていない地域の加盟店。
有効に見える理由:
「ストア・アンド・フォワード」という実在の概念を悪用し、確認手続を経ずに承認が得られたかのように示唆しています。
謳い文句:
「オンライン接続がなくても販売を承認します。」
201.2 – 「クロスアクワイアラー・ブラインド・プッシュ」
主張内容:
加盟店に知らせることなく、取引を別のアクワイアラへ振り向けます。
実情:
ルーティングは加盟店とアクワイアラー間の契約で固定されており、端末側で通信経路を変更することはできません。
対象層:
手数料の引き下げを望む、またはアクワイアラーによる審査を避けたいと考える加盟店。
有効とされる理由:
処理業者を状況に応じて随時選択できる秘密の方法があることを示唆します。
魅力:
「お取引は、やむなく利用している銀行ではなく、ご自身で選んだ銀行へ。」
201.3 – 「オフラインPOS」
主張:
ヒドゥンモードは、承認手続を回避してオフライン取引を処理する。
実際には:
オフライン取引であっても、アップロードの際には発行者の承認が必要であり、これを回避する手段は存在しません。
対象となるお客様:
接続環境が不安定な加盟店、船上の事業者、遠隔地のサービス提供者。
有効とされる理由:
オフライン処理というEMVの実際の仕組みを悪用し、承認の要件を回避するものです。
訴求内容:
「ネットワークから切り離されても販売を続け、それでも代金を受け取れます。」
201.4 ―「マルチカード集約」
主張の内容:
複数の少額取引を1件の高額取引にまとめることで、管理を回避する。
実態:
ネットワーク規則に違反し、不正監視の対象となります。
対象となるお客様:
少額取引向けのMCCで登録されている加盟店のうち、高額の取引を処理することを希望される事業者。
有効とされる理由:
閾値以下であれば目立たないという心理に訴えかけるためです。
訴求内容:
「大口の販売を少額決済の処理の中に隠す。」
201.5 – 「プレオーソリゼーション+完了比率 1/10000」
主張:
1万件に1件の取引が、事前承認と一致しないまま処理されている。
現実:
すべての完了処理は照合されます。統計的な回避の余地はありません。
対象層:
高額の単発取引を追い求める仲介業者。
有効に見える理由:
疑似数学を用いて、「またとない好機」を突く手法であるかのように思わせます。
誘い文句:
「高額の売却もすり抜けられる:確率は1万分の1。」
201.6 – 「カスケード承認」
主張:
拒否された場合、取引は別の発行者で再試行されます。
実態:
BIN固有のルーティングにより、承認できるのはカード自体の発行者のみです。
対象となる事業者:
否認(ディクライン)率の高い加盟店。
有効な理由:
承認を得る二度目の機会という幻想を売り込むためです。
訴求内容:
「一度の不成立で諦めず、もう一度お売りになってみませんか。」
201.7 – 「スタンドイン・エクスプロイト」
主張内容:
ネットワークの代理承認処理(STIP)を強制的に作動させ、高額取引を承認させる。
実際には:
STIPの限度額は発行体が定めるものであり、少額の上限が設けられています。
対象:
カード発行会社のシステム障害時にも取引を承認したい加盟店。
有効に見える理由:
実在する代替的な仕組みを悪用し、高額案件の承認が可能であるかのように装っています。
謳い文句:
「銀行がオフラインでも、大口の販売を承認します。」
201.8 – 「トークン・オーバーライド」
主張:
カードデータを、常に承認される「信頼できる」トークンに置き換える。
実際には:
トークンは発行体のトークン・ボールトと照合され、不一致の場合は拒否されます。
対象者:
無効なカード情報を所持する詐欺師。
有効とされる理由:
「トークン化」という業界の流行語を利用して、信頼できるかのように見せかけています。
うたい文句:
「ゴールデンキー・トークンを使えば、あらゆる支払いを開通できます。」
201.9 – 「ネガティブ決済相殺」
主張:
借方なしに貸方を生じさせるため、マイナスの取引を計上する。
実態:
すべての清算記帳は元の取引と照合され、対応しない相殺記帳は却下されます。
対象となるお客様:
販売活動を伴わずに「現金の注入」を求める個人の方。
有効に機能する理由:
会計上の仕訳によって実際の資金を創出できると信じている人々に訴えかけるためです。
謳い文句:
「マイナスの記帳で、何もないところから口座に入金できます」
次のステップ
ご紹介のお申込み
お客様がどのような方で、どのようなお考えをお持ちかを、数行でお知らせください。お問い合わせは当行に直接届き、秘密を厳守して取り扱われます。
お話をご希望の場合は、30分間のビデオ会議をご予約ください。


