Usimamizi wa Utajiri
Uhifadhi wa Utajiri
Huduma za Benki za Nje ya Nchi na Ulinzi wa Mali
Kinachofanya kazi na kisichofanya kazi
Utajiri unaoonekana huvutia madai. Madaktari, wasanidi wa miradi, waanzilishi wa kampuni na watendaji wakuu wanaweza kujikuta wakikabiliwa na kesi mahakamani na amri ya mahakama ya kuzuia au kurejesha mali nchini.
Akaunti ya benki ya nje ya nchi pekee si kinga. Mahakama inaweza kumwamuru mwenye akaunti kurejesha fedha hizo na kumwajibisha kwa dharau ya mahakama iwapo hatatii.
Ulinzi hutokana na muundo ulioandaliwa kabla ya dai lolote kujitokeza, ambapo mdhamini huru katika mamlaka nyingine ya kisheria humiliki mali, na ambao umetangazwa kikamilifu kwa madhumuni ya kodi. Ukijengwa kwa njia hiyo, ni halali. Ukijengwa kwa haraka dai linapokaribia, ni uhamishaji wa mali wa kitapeli na huvutia mashauri ya dharau ya mahakama.
Mchanganyiko unaojulikana zaidi ni amana ya Visiwa vya Cook, kampuni yenye dhima ndogo (LLC) iliyo chini yake, na akaunti ya benki katika mamlaka ya kisheria iliyochaguliwa kwa uangalifu. Yafuatayo yanaeleza kila ngazi hufanya nini, pamoja na visa vinavyoonyesha mipaka yake.
Dhamana ya Cook Islands (Cook Islands Trust)
Sheria ya Trasti za Kimataifa ya Visiwa vya Cook ya mwaka 1984 inafanya trasti ya kimataifa kuwa vigumu kufikiwa na wadai wa kigeni:
- Hukumu za kigeni dhidi ya hazina ya dhamana (trust) hazitekelezwi; mdai analazimika kufungua shauri upya mbele ya Mahakama Kuu ya Visiwa vya Cook.
- Mdai lazima athibitishe pasipo shaka yoyote ya msingi kwamba lengo kuu la mwanzilishi wa amana lilikuwa kumdanganya mdai huyo.
- Mipaka mifupi ya muda inatumika: uhamisho uliofanywa zaidi ya miaka miwili baada ya kutokea kwa sababu ya hatua ya mdai si wa ulaghai, na madai lazima yawasilishwe ndani ya mwaka mmoja hadi miwili.
Kesi: FTC v. Affordable Media, 179 F.3d 1228 (9th Cir. 1999)
Waanzilishi wa dhamana (settlors) walikuwa wamehamishia fedha za wawekezaji kwenye dhamana ya Visiwa vya Cook. Mahakama ya Marekani iliamuru zirejeshwe; mdhamini (trustee) alikataa. Mahakama ya Rufaa ya Mzunguko wa Tisa ilithibitisha hukumu ya dharau ya mahakama ya kiraia dhidi ya waanzilishi hao, ambao walifungwa: kutoweza kutii walikojisababishia wenyewe hakukuwa utetezi. Fedha zilibaki Visiwa vya Cook, na shauri likaisha kwa suluhu.
Funzo hili lina pande mbili. Amana ya uaminifu ilisimama imara; watu waliofadhili baada ya madai kuibuka walifungwa gerezani.
LLC Iliyo Chini ya Trust
Kampuni yenye dhima ndogo (LLC) inayomilikiwa na amana hushikilia mali za uendeshaji, kama vile akaunti na portifolio. Nyakati za kawaida, mteja husimamia LLC hiyo. Dai linapojitokeza, mdhamini humbadilisha kama msimamizi, ili mteja asiwe tena na mamlaka ya kuhamisha mali.
Mahakama za Marekani huchunguza kwa makini mabadiliko haya. Pale mwanzilishi wa dhamana (settlor) alipobaki na udhibiti, au alipoukabidhi tu baada ya madai kujitokeza, mahakama humchukulia kuwa bado ana uwezo wa kutii agizo na humwona ana hatia ya kudharau mahakama, kama ilivyokuwa katika kesi ya In re Lawrence (Bankr. S.D. Fla.). Hivyo, muundo huo hufanya kazi tu iwapo udhibiti uko kikweli mikononi mwa watu huru muda mrefu kabla ya mgogoro wowote.
Akaunti ya Benki
Safu ya tatu ni akaunti ya benki. Mamlaka ya kisheria ni muhimu kwa sababu tatu:
- Iwapo hukumu ya kigeni ya kulipa fedha inahitaji mashauri mapya ya ndani ya nchi kabla ya kutekelezwa.
- Kama usiri wa kibenki unalindwa na sheria, huku utoaji wa taarifa za kodi ukiendelea kutumika.
- Ukubwa wa nguvu ya usimamizi wa benki zake.
Ulinganisho wa mamlaka za kibenki
Uswisi. Usiri wa kibenki unalindwa chini ya sheria ya jinai (kifungu cha 47 cha Sheria ya Benki). Hukumu za kigeni hutambuliwa chini ya Sheria ya Sheria za Kimataifa za Kibinafsi (vifungu vya 25 na kuendelea) pale masharti yake yanapotimizwa; mdai hahitaji kuhusisha tena kesi katika msingi wake, lakini lazima awasilishe shauri la utambuzi.
Liechtenstein. Hukumu za kigeni hutekelezwa tu pale mkataba au kanuni ya usawa wa kimataifa inapoliruhusu, jambo ambalo si hivyo kwa hukumu za kulipa fedha za Marekani; mdai analazimika kufungua kesi upya nchini Liechtenstein.
Dubai (DIFC). Mahakama za DIFC hutumia sheria za DIFC zenyewe zinazotokana na misingi ya sheria ya kawaida (common law). Hukumu ya kigeni lazima ifikishwe mbele ya Mahakama za DIFC kabla ya kutekelezwa huko.
Singapore. Hukumu za Marekani ziko nje ya Sheria ya Utekelezaji wa Pande Mbili wa Hukumu za Kigeni (Reciprocal Enforcement of Foreign Judgments Act) na lazima zitekelezwe kwa kufungua shauri jipya chini ya sheria ya kawaida (common law). Kufungua akaunti kama mkazi wa nje ni jambo lenye masharti magumu.
Komoro. Mamlaka ya kisheria ya nyumbani ya benki; benki za nje ya nchi huko Anjouan zimepewa leseni na kusimamiwa na AOFA.
Muhtasari
- Amana ya dhamana (trust) ya Visiwa vya Cook hulinda mali dhidi ya hukumu za kigeni, ndani ya vikomo vya muda vilivyowekwa kisheria.
- LLC hutoa unyumbufu wa shughuli za kila siku, mradi udhibiti uhamishiwe kwa wahusika huru kwa wakati unaofaa.
- Mamlaka ya kisheria ya benki huamua ni kiasi gani cha kazi mdai anachopaswa kukabiliana nacho kabla ya kufikia akaunti.
- Hakuna kati ya haya kinacholinda muundo ulioanzishwa baada ya madai kuwasilishwa, wala mteja anayeendelea kuudhibiti.
Je, ni halali kisheria?
Ndiyo, endapo itaanzishwa kabla ya dai lolote, kwa sababu halali, na kutangazwa kikamilifu. Huduma za nje ya nchi hazimaanishi kuepuka kodi. Watu wa Marekani huwasilisha FBAR na Fomu 8938; kila mteja huweka vitabu vya hesabu vilivyo safi, hutumia wadhamini wa mali na mawakili waliopewa leseni, na hafichi chochote kwa mamlaka za kodi. Muundo huu hulinda dhidi ya madai ya kiraia, si dhidi ya mamlaka ya kodi.
Unachoweza kufanya sasa
- Wasiliana na mshauri wako wa IFB au wakili mwenye uzoefu katika ulinzi wa mali.
- Buni muundo kulingana na aina ya mali: mali isiyohamishika, biashara, jalada la uwekezaji, mali za kidijitali au mikusanyo.
- Chagua mamlaka ya kisheria ya huduma za kibenki.
- Pitia muundo huo mara moja kwa mwaka kwa kuzingatia mwelekeo mpya wa maamuzi ya mahakama na hali zako binafsi.
- Zingatia sheria na kanuni.
Muundo lazima uwepo kabla ya mgogoro. Ukijengwa baadaye, haulindi chochote na huleta hatari zake wenyewe.
Pakua wasilisho letu (hapa)
Kumudu Uhifadhi wa Utajiri: Zaidi ya Umiliki hadi Udhibiti
Uhifadhi wa utajiri miongoni mwa matajiri wakubwa kupindukia unavuka kikomo cha kukusanya mali tu, na kukua kuwa sanaa ya kimkakati inayohakikisha uendelevu na ukuaji katika vizazi mbalimbali. Kiini cha mkabala huu ni mabadiliko ya mtazamo: kutoka kutafuta umiliki hadi umahiri wa udhibiti. Mkakati huu madhubuti hautoi tu ulinzi wa utajiri dhidi ya nguvu za kawaida zinazoumomonyoa, yaani kodi, mashauri ya kisheria na usimamizi mbovu, bali pia huhakikisha uhamishaji wake kwa ufanisi kupitia vizazi.
Falsafa ya Udhibiti Badala ya Umiliki
Matajiri wakubwa kupindukia wametambua kwa muda mrefu kwamba umiliki wa moja kwa moja wa mali una kasoro za asili: dhima, kodi, na uchunguzi wa umma usiotakikana. Badala yake, huzingatia kudhibiti mali bila mizigo inayoambatana na umiliki. Mkakati huu huwawezesha kufaidi matumizi ya mali kama majengo ya kifahari, boti za kifahari na makusanyo ya sanaa, huku wakipunguza udhaifu wa kisheria na kifedha unaohusiana na kumiliki mali hizo moja kwa moja.
Tiristi: Msingi wa Udhibiti wa Utajiri
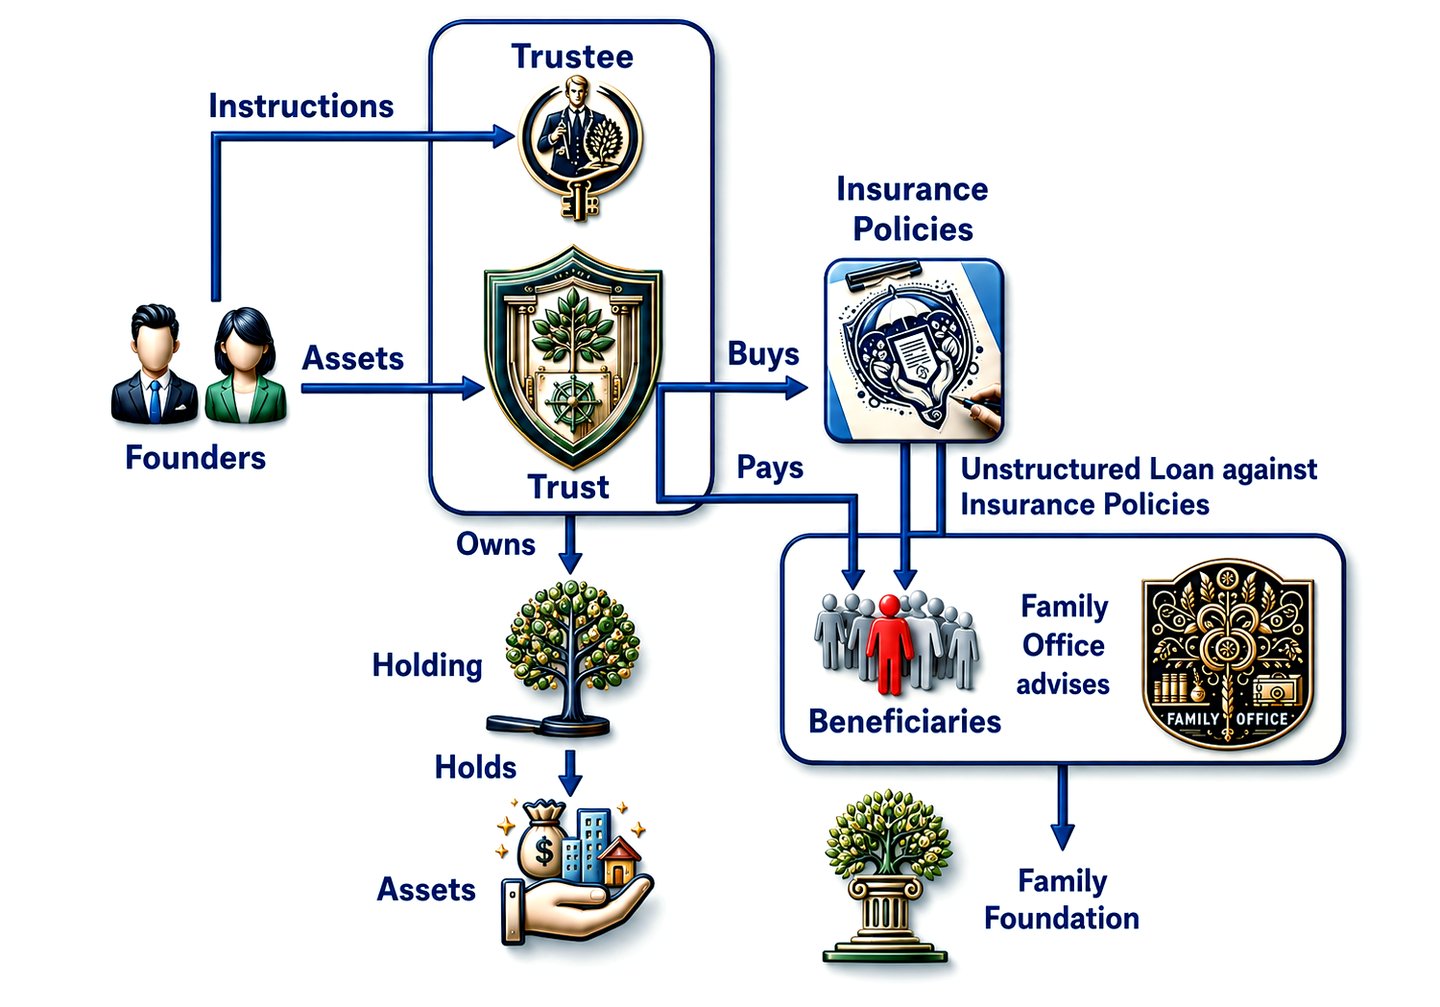
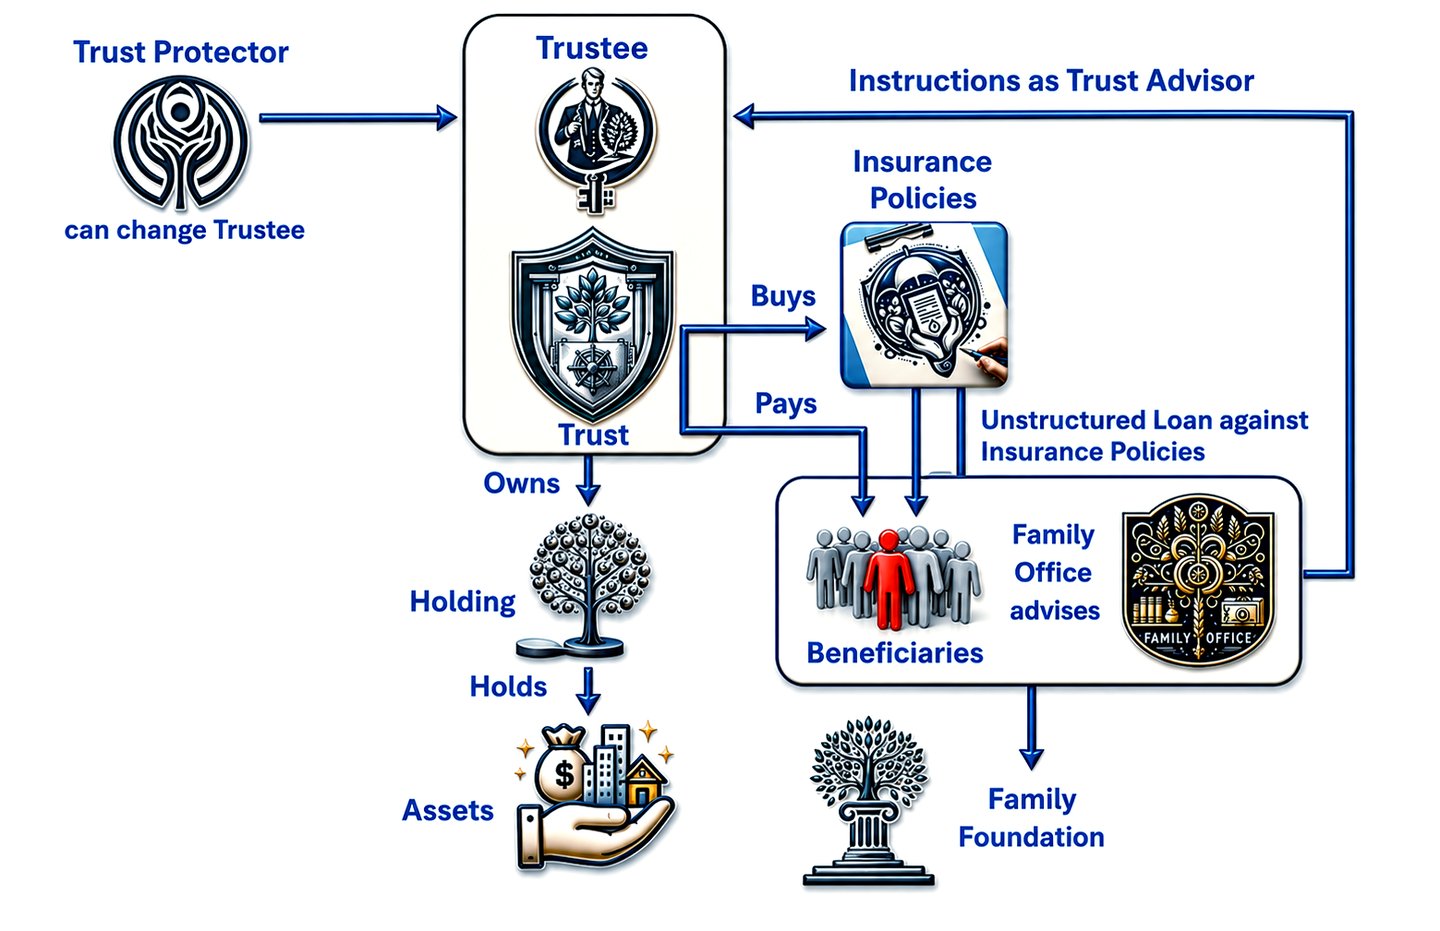
Dhamana za mali (trusts) ni nyenzo muhimu katika mkakati wa kulinda utajiri. Zikiwa mfumo wa kisheria, huwawezesha watu kuhamisha umiliki wa mali zao kwenda kwenye dhamana, ambayo ni taasisi tofauti ya kisheria. Utenganisho huu hulinda mali dhidi ya matatizo ya kisheria ya kibinafsi, hurahisisha upangaji wa kodi, na hutoa njia iliyopangiliwa ya kusimamia na kugawa utajiri kulingana na matakwa ya mwanzilishi wa dhamana. Kwa kuachia umiliki lakini akibakiza udhibiti, mwanzilishi huhakikisha kwamba utajiri unasimamiwa kulingana na maono yake, hata baada ya kifo chake.
Bima ya Maisha: Mali ya Kimkakati
Bima ya maisha, ambayo mara nyingi huonekana kuwa zana ya ulinzi wa kifedha tu, ina nafasi ya kuamua katika mikakati ya kisasa ya Usimamizi wa Utajiri ya wenye kipato cha juu. Hasa, sera za bima ya maisha zilizojazwa fedha kupita kiasi hutoa faida mbili: hutumika kama chombo cha ukuaji wa mali wenye unafuu wa kodi na njia ya uhamishaji salama wa utajiri. Sera hizi zinaweza kupangiliwa ili kukuza utajiri katika mazingira yenye unafuu wa kodi, na zikitumiwa kimkakati, zinaweza kufadhili uwekezaji au kutoa ukwasi, huku zikilinda urithi wa mwenye sera kupitia faida ya kifo isiyotozwa kodi za kawaida za mirathi.
Misingi ya Familia: Ufadhili wa Kijamii wenye Madhumuni
Kuanzishwa kwa mashirika ya msingi ya familia ni ngazi nyingine ya uhifadhi wa kimkakati wa utajiri. Vyombo hivi havionyeshi tu maono ya familia ya kutoa misaada, bali pia hutumika kama zana madhubuti ya usimamizi wa utajiri na ujenzi wa urithi. Kwa kugawa mali kwa shirika la msingi la familia, matajiri wakubwa wanaweza kupata manufaa makubwa ya kodi, kudhibiti shughuli zao za hisani, na kuwashirikisha wanafamilia katika uongozi, hivyo kuhakikisha maadili ya familia yanaendelezwa kupitia shughuli za hisani.
Ofisi za Familia: Kubuni Usimamizi wa Utajiri
Kiini cha kuratibu mikakati hii changamano ni ofisi ya familia, taasisi iliyobuniwa mahsusi kukidhi mahitaji halisi ya familia zenye utajiri. Ofisi za familia hutoa huduma kamili, kuanzia usimamizi wa uwekezaji na upangaji wa mirathi hadi mkakati wa kodi na ushauri wa kihisani. Kwa kuunganisha majukumu haya mahali pamoja, ofisi za familia huhakikisha mtazamo thabiti wa kuhifadhi utajiri, kwa kuoanisha mikakati ya kifedha na ya kisheria na malengo makuu ya familia.
Kutekeleza Mkakati wa Vizazi Vingi
Utekelezaji wa mikakati hii unahitaji upangaji makini na uelewa wa mwingiliano kati ya vyombo mbalimbali vya kisheria na kifedha. Unahusisha kuweka malengo wazi ya kuhifadhi utajiri, kuelewa mifumo ya kisheria inayounga mkono malengo hayo, na kushirikiana na wataalamu wenye ujuzi wa kina wa ugumu wa usimamizi wa utajiri wa watu wenye thamani kubwa ya mali.
Kwa ufupi
Mtazamo wa matajiri wa kupindukia katika kuhifadhi utajiri unaonyesha uelewa wa kina wa taratibu zilizopo za kulinda na kukuza utajiri kuvuka vizazi. Kwa kusisitiza udhibiti badala ya umiliki, kutumia trasti, bima ya maisha na taasisi za familia, na kuratibu mikakati hii kupitia ofisi za familia, hawalindi utajiri wao dhidi ya vitisho vya papo hapo tu, bali pia huhakikisha ukuaji na umuhimu wake unaendelea. Mbinu hii, ingawa ni changamano, inatoa mafunzo yenye thamani kuhusu uhifadhi bora wa utajiri, yanayoweza kutumiwa kwa viwango mbalimbali na wale wanaotaka kulinda urithi wao wa kifedha kwa vizazi vijavyo.
Muundo Wetu
Amana za Kisheria (Trusts)
Wateja wetu wenye utajiri mkubwa (HNWIs) mara nyingi huanzisha trust katika mamlaka mbalimbali za kisheria duniani kote ili kuboresha ufanisi wa kodi, kulinda mali, na kuhakikisha uhamishaji laini wa utajiri kwa vizazi vijavyo. Uchaguzi wa eneo la kuanzisha trust hutegemea mambo kadhaa, yakiwemo masuala ya kisheria, athari za kodi, sheria za ulinzi wa mali na masuala ya faragha.
Umiliki
Maeneo yanayotumika kwa kawaida kuhifadhi mali hutofautiana kulingana na mambo kama mazingira ya udhibiti, masuala ya kodi, sheria za ulinzi wa mali na mapendeleo ya mtu binafsi. Hata hivyo, mamlaka kadhaa za kisheria huchaguliwa mara kwa mara na Watu Wenye Utajiri Mkubwa (HNWIs) na mashirika kuhifadhi mali
Ofisi za Familia
Gundua kilele cha usimamizi wa utajiri na uongozi wa kifamilia uliobuniwa mahsusi, kupitia mtazamo wa kimkakati wa Ofisi ya Familia (Family Office). Ofisi za Familia, zilizoundwa mahsusi kwa watu wenye utajiri mkubwa na familia zao, hutoa mkabala wa kipekee wa kuhifadhi na kukuza utajiri kuvuka vizazi. Ingia katika ulimwengu ambamo mikakati ya uwekezaji iliyobinafsishwa, upangaji wa mirathi na shughuli za kihisani huungana kujenga urithi unaovuka wakati. Kumbatia ustaarabu wa suluhisho za usimamizi wa kifedha na mtindo wa maisha zilizoandaliwa mahsusi kukidhi mahitaji ya kipekee ya wale walio kileleni mwa mafanikio ya kifedha. Bofya ili ugundue jinsi Ofisi ya Familia inavyoweza kuboresha uzoefu wako wa usimamizi wa utajiri, ikihakikisha kuwa urithi wako haulindwi tu bali pia unastawi.
Wakfu wa Familia
Ipe hisani umbo la kudumu kupitia taasisi ya kifamilia. Imebuniwa kwa Watu Binafsi Wenye Utajiri Mkubwa na familia zinazotaka kuelekeza utajiri wao katika athari yenye maana, Taasisi za Kifamilia zinajumuisha kiini cha utoaji wa kimkakati. Ingia katika ulimwengu ambamo maadili yako huunda siku zijazo, na kuleta mabadiliko ya kudumu kupitia juhudi za hisani zilizolengwa. Gundua jinsi kuanzisha Taasisi ya Kifamilia kunavyokuwezesha kujenga kwa umakini urithi wa huruma, ubunifu na maendeleo ya jamii. Bofya ili kuchunguza mchanganyiko wa kipekee wa manufaa, ikiwa ni pamoja na ufanisi wa kodi, ujenzi wa urithi, na kuridhika kwa kina kunakotokana na kuchangia jambo lililo kuu kuliko nafsi yako. Jifunze jinsi Taasisi ya Kifamilia inavyoweza kugeuza maono yako ya ulimwengu bora kuwa uhalisia, ikiongoza safari yako kuelekea hisani yenye athari na ya kudumu.
Bima au Sera Yake Yenyewe
Kampuni za bima unazomiliki wewe mwenyewe hutoa bidhaa na huduma mbalimbali zilizoundwa kwa ajili ya Watu Wenye Utajiri Mkubwa (HNWIs) wanaotaka kulinda na kukuza fedha zao kwa usalama. Matoleo haya kwa kawaida hujumuisha bima ya maisha, annuiti na suluhisho nyingine za usimamizi wa utajiri. Hivi ndivyo kampuni za bima zinavyoweza kuwasaidia HNWIs kulinda na kukuza fedha zao:
Bima ya Maisha yenye Thamani ya Fedha Taslimu
Bima ya maisha yenye thamani ya fedha ni zana madhubuti katika usimamizi wa utajiri na upangaji wa mirathi, inayotoa fedha zinazopatikana kwa urahisi na pia faida kubwa ya kifo. Zaidi ya bima ya jadi, inasaidia uhifadhi wa utajiri wa muda mrefu na, inapowekwa katika amana ya uaminifu, huhakikisha manufaa kwa vizazi vingi. Makala hii inachunguza sifa zake kuu na nafasi yake katika kupanga urithi.
Akiba za Kisheria na Bima
Kuwekeza katika akiba za kisheria za kampuni za bima kunahusisha kutenga mtaji kwa akiba zinazotakiwa kisheria ili kuhakikisha wajibu kwa wenye sera unatimizwa. Uwekezaji huu hutoa usalama kutokana na usimamizi wa udhibiti na unaweza kuzalisha mapato.
IFB ni mshirika anayeaminika kwa Watu Wenye Utajiri Mkubwa na Mkubwa Sana (HNWIs na VHNWI) pamoja na Watu Wenye Utajiri wa Kupindukia (UHNWI) wanaotafuta kuboresha mikakati yao ya kifedha na kuhifadhi utajiri baina ya vizazi kupitia uanzishaji wa trasti na kampuni za umiliki.
Mtazamo wetu unavuka huduma za kawaida za kibenki, na unajumuisha mfululizo kamili wa suluhisho za usimamizi wa utajiri zilizoundwa kulingana na mahitaji na malengo mahususi ya wateja wetu wanaoheshimiwa.
- Tathmini Kamili ya Kifedha: Katika IFB, tunaanza ushirikiano wetu kwa kufanya uchambuzi wa kina wa mazingira ya kifedha ya mteja. Kupitia majadiliano ya kina na tathmini zinazotegemea takwimu, tunapata uelewa wa jumla wa mkusanyiko mzima wa fedha wa mteja, ikiwemo mali, madeni, vyanzo vya mapato na mwenendo wa matumizi. Uelewa huu wa jumla ndio msingi tunaotegemea kuandaa mkakati maalum wa kifedha unaoendana na malengo ya kifedha ya mteja, kiwango chake cha kuvumilia hatari, na matarajio yake ya muda mrefu.
- Upangaji wa Kimkakati wa Kodi: Timu yetu ya wataalamu wazoefu wa masuala ya fedha, kwa kushirikiana na washauri wa kisheria na wa kodi wa mteja, hutumia mikakati ya hali ya juu ya kuboresha kodi ili kupunguza madeni ya kodi yanayohusiana na uwekezaji, vyanzo vya mapato na uhamishaji wa mirathi wa mteja. Kwa kutumia ufahamu wetu mpana wa sheria na kanuni za kimataifa za kodi, tunabuni suluhisho za kimuundo zinazotumia fursa za mamlaka za kisheria zenye masharti nafuu ya kodi, kuongeza makato ya kodi yanayopatikana, na kuhakikisha uzingatiaji wa mamlaka husika za kodi.
- Huduma za Dhamana Zilizoundwa kwa Mahitaji Maalum (Trust): Huduma za dhamana (trust) za IFB zimeundwa kukidhi mahitaji changamano ya kulinda utajiri na kupanga urithi ya wateja wetu wenye utajiri mkubwa (HNWI). Kwa ushirikiano wa karibu na washauri wa kisheria wa mteja, tunasaidia kuanzisha na kusimamia miundo ya dhamana iliyoundwa mahsusi kulinda mali, kuwezesha uhamishaji laini wa utajiri kati ya vizazi, na kutoa usalama wa kifedha wa kudumu kwa vizazi vijavyo. Mtazamo wetu unasisitiza unyumbufu, uwazi na umakini wa hali ya juu katika kila undani, kuhakikisha matakwa ya mteja yanaheshimiwa na urithi wake unahifadhiwa kwa mujibu wa viwango vyake vya juu.
- Usimamizi wa Kisasa wa Uwekezaji: Kwa kutumia mtandao wetu mpana wa wataalamu wa uwekezaji na ufikiaji wa fursa mbalimbali za uwekezaji, IFB hutoa huduma kamili za usimamizi wa uwekezaji zinazolenga kuboresha mapato huku zikisimamia hatari kwa busara. Mikakati yetu ya uwekezaji hubuniwa kulingana na wasifu wa hatari wa mteja, muda wa uwekezaji na malengo ya kifedha, kwa msisitizo mkubwa katika kulinda mtaji, ukuaji wa muda mrefu na mseto wa kwingineko. Kupitia ufuatiliaji makini, uchunguzi wa kina wa uhakiki mkali, na ugawaji wa mali unaobadilika, tunajitahidi kuwasilisha utendaji bora wa uwekezaji na kuimarisha ustawi wa jumla wa kifedha wa mteja.
- Usimamizi Jumuishi wa Utajiri: Kwa kutambua kuwa utajiri wa kweli unavuka mali za kifedha pekee, IFB hutumia mtazamo jumuishi wa usimamizi wa utajiri unaohusisha nyanja zote za maisha ya kifedha ya mteja. Tunashirikiana kwa karibu na washauri wa kisheria na wa kodi wa mteja ili kuratibu masuala mbalimbali ya kifedha, ikiwemo mali isiyohamishika, maslahi ya kibiashara, shughuli za hisani, na urithi wa kibinafsi. Kwa kuunganisha vipengele hivi katika mkakati mmoja madhubuti wa usimamizi wa utajiri, tunawawezesha wateja wetu kufikia malengo yao ya kifedha kwa uwazi, kujiamini na utulivu wa akili.
- Ushirikiano wa Pamoja: Katika IFB, tunatambua umuhimu wa ushirikiano katika kufikia malengo ya wateja wetu. Ndiyo maana tunafanya kazi bega kwa bega na washauri wa kisheria na wa kodi wanaoaminika wa mteja, tukitumia utaalamu na maarifa yao kubuni suluhisho kamili zinazoshughulikia wigo mzima wa mahitaji ya kifedha ya mteja. Kwa kukuza mazingira ya mawasiliano ya wazi, heshima ya pande zote na lengo la pamoja, tunahakikisha wateja wetu wananufaika na uzoefu wa usimamizi wa utajiri uliounganishwa kikamilifu na usio na vikwazo, unaovuka mipaka ya huduma za kawaida za kibenki.
Kwa ufupi, IFB ni mshirika thabiti na mtetezi wa watu wenye utajiri mkubwa wanaotafuta kuboresha mikakati yao ya kifedha na kulinda utajiri kati ya vizazi kupitia dhamana za kiwakfu (trusts), kampuni za umiliki, na kadhalika. Kupitia dhamira yetu ya ubora, uadilifu, na kumweka mteja mbele, tunalenga kuvuka matarajio ya wateja wetu na kuwasaidia kutimiza malengo yao makubwa zaidi ya kifedha.
Hatua inayofuata
Omba kutambulishwa
Tueleze kwa mistari michache wewe ni nani na unachokusudia. Ombi lako huenda moja kwa moja kwa benki na hushughulikiwa kwa usiri.
Unapendelea kuzungumza? Weka miadi ya Mkutano wa Video wa dakika 30.