Usimamizi wa Utajiri
Umiliki
Maeneo ya Mali Zinazomilikiwa
Maeneo ya kawaida ya kuhifadhi mali hutofautiana kulingana na mambo kama vile mazingira ya udhibiti, masuala ya kodi, sheria za ulinzi wa mali na mapendeleo ya mtu binafsi. Hata hivyo, mamlaka kadhaa za kisheria huchaguliwa mara kwa mara na watu binafsi wenye utajiri mkubwa (HNWIs) na mashirika kwa ajili ya kuhifadhi mali:
- Uswisi: Inajulikana kwa utulivu wake, mfumo imara wa kibenki, na mfumo wake wa kodi, Uswisi kwa muda mrefu imekuwa eneo linalopendelewa kwa kuhifadhi mali na kwa huduma za usimamizi wa utajiri.
- Luxembourg: Luxembourg inajulikana kwa miundombinu yake ya kifedha ya hali ya juu, ikijumuisha sekta ya mifuko ya uwekezaji iliyokomaa na mikataba mizuri ya kodi. Mara nyingi huchaguliwa kwa ajili ya kuhifadhi mifuko ya uwekezaji, mitaji binafsi ya uwekezaji (private equity), na mali nyingine za kifedha.
- Visiwa vya Cayman: Kama kituo kikuu cha fedha cha nje ya nchi, Visiwa vya Cayman vinatoa kutoegemea upande wowote kikodi, utulivu wa kisiasa, na mfumo imara wa kisheria wa kuhifadhi mifuko ya uwekezaji, vyombo vya ufadhili uliopangiliwa, na kampuni za nje ya nchi.
- Singapore: Singapore inaibuka kuwa kitovu mashuhuri cha usimamizi wa utajiri barani Asia, ikitoa mazingira thabiti ya kisiasa na kiuchumi, mfumo bora wa udhibiti, na mfumo wa kodi wenye ushindani, hali inayoifanya kuvutia kwa kuhifadhi mali katika kanda hiyo.
- Marekani: Baadhi ya majimbo ya Marekani, kama vile Delaware, Nevada na Wyoming, ni maarufu kwa kuhifadhi taasisi za kampuni kutokana na sheria zake rafiki kwa biashara, mfumo mzuri wa kodi, na ulinzi imara wa kisheria kwa wanahisa.
- Uingereza: Uingereza, hususan maeneo ya kisheria kama London, hutoa huduma mbalimbali za kifedha, zikiwemo usimamizi wa utajiri, huduma za benki za uwekezaji na huduma za kisheria, na hivyo kuwa mahali panapopendelewa kwa kuhifadhi mali barani Ulaya.
- Jersey/Guernsey (Visiwa vya Channel) na Isle of Man: Maeneo haya ya Taji la Uingereza hutoa mifumo thabiti ya kisheria, ufanisi wa kikodi na usiri kwa ajili ya kuhifadhi mifuko ya amana (trusts), mifuko ya uwekezaji na miundo ya mashirika.
- Hong Kong: Kama kitovu cha fedha cha kimataifa kilicho karibu na China na masoko mengine ya Asia, Hong Kong huvutia watu wenye utajiri mkubwa na mashirika kwa ajili ya kuhifadhi mali, kwa kunufaika na eneo lake la kimkakati, mazingira rafiki kwa biashara, na mfumo wa kodi wenye unafuu.
- Bermuda: Inayojulikana kwa sheria zake za kodi zenye manufaa, utulivu wa kisiasa, na sekta yake ya kisasa ya bima na bima mtawanyo, Bermuda mara nyingi huchaguliwa kwa ajili ya kuhifadhi mali zinazohusiana na bima na kampuni za bima za ndani (captive).
- Bahamas: Bahamas inatoa faragha, ulinzi wa mali na kutokuwa na upande wowote kodi, jambo linaloifanya kuwa eneo la kisheria lenye mvuto kwa kuhifadhi tiba za udhamini (trusts), miundo ya utajiri binafsi na Huduma za Benki za Nje ya Nchi.
Gharama
Kutoa gharama na ada kamili za kuanzisha na kuendesha kampuni ya umiliki katika mamlaka za kisheria zilizotajwa kunahitaji kuzingatia mambo mbalimbali, ikiwemo aina ya muundo wa umiliki, kiwango cha mali zinazosimamiwa, na mahitaji mahususi ya kisheria au ya udhibiti ya kila eneo. Orodha za ada hubadilika na hutegemea mtoa huduma, kwa hiyo tunatoa makadirio ya gharama kwa muundo mahususi pindi unapoombwa. Mambo yanayoamua gharama katika kila mamlaka ya kisheria ni haya:
- Uswisi: Uundaji kwa hati ya umma na kuingizwa katika rejista ya biashara. Upendeleo wa kikantoni kwa kampuni zinazoshikilia hisa ulifutwa tarehe 1 Januari 2020 chini ya mageuzi ya kodi ya shirikisho (TRAF); kampuni za aina hiyo sasa zinategemea punguzo la ushiriki kwa gawio na faida zinazostahili.
- Luxembourg: Gharama hutegemea uwepo halisi unaohitajika: usimamizi mkuu, maamuzi ya bodi na utunzaji wa vitabu vya hesabu nchini Luxembourg. Msamaha wa ushiriki umefafanuliwa katika sehemu ya 4.
- Visiwa vya Cayman: Ada za usajili na za ofisi iliyosajiliwa ni za wastani; gharama kuu zinazojirudia ni za utoaji wa taarifa za uthibitisho wa shughuli halisi za kiuchumi (economic substance) na usimamizi.
- Singapore: Uundaji kupitia ACRA na mkurugenzi mkazi; gharama za mara kwa mara ni uhasibu, ritani ya mwaka na uwasilishaji wa kodi.
- Marekani: Ada za kuwasilisha nyaraka za jimbo ni ndogo; gharama zinazojirudia ni kodi za franchise au kodi za mwaka na ada za wakala aliyesajiliwa, ambazo hutofautiana kati ya jimbo moja na jingine.
- Uingereza: Ada za usajili za Companies House ni ndogo; gharama zipo katika uhasibu, taarifa za uthibitisho na, pale viwango vya juu vinapovukwa, ukaguzi wa hesabu.
- Jersey, Guernsey na Isle of Man: Usimamizi unaofanywa na mtoa huduma za mashirika aliyepewa leseni ndio utaratibu wa kawaida, na unaongeza gharama za uendeshaji.
- Hong Kong: Ada za chini za usajili; gharama zinazojirudia ni katibu wa kampuni, ukaguzi wa hesabu (ni wa lazima kwa kila kampuni ya Hong Kong) na uwasilishaji wa kodi.
- Bermuda: Ada za serikali hupanda kulingana na mtaji ulioidhinishwa; uendeshaji husimamiwa na mtoa huduma mwenye leseni.
- Bahamas: Uanzishaji kupitia mtoa huduma za kifedha na za kampuni aliye na leseni, ambaye pia hubeba sehemu kubwa ya gharama za uendeshaji.
Ni muhimu kushauriana na washauri wetu na wenu wa kisheria na wa kifedha katika mamlaka husika za kisheria ili kupata taarifa zinazolingana na mahitaji mahususi ya muundo wa umiliki mnaoupendelea.
Ni muhimu kutambua kuwa uchaguzi wa mahali pa kuhifadhi mali hutegemea hali binafsi, aina mahususi za mali, na malengo ya kimkakati. Mambo kama ushauri wa kisheria, mipango ya kodi, uzingatiaji wa sheria na kanuni, na matengenezo yanayoendelea yanapaswa kuzingatiwa kwa makini wakati wa kuchagua nchi ya kuhifadhi mali.
Pakua wasilisho letu
Usanifu wa Kimataifa wa Kampuni Mama
1 Uchambuzi Upya wa Uainishaji wa Kisheria
| Daraja | Chombo cha kawaida cha kisheria | Chombo cha kugawanya dhima |
|---|---|---|
| HoldCo ya hisa tupu | Kampuni ya Delaware, kampuni ya BVI, BV ya Uholanzi | Pazia la kampuni, bodi tofauti |
| Kampuni mama ya mchanganyiko (hazina/haki miliki) | Luxembourg SOPARFI, kampuni ya Cyprus | Mikataba ya huduma za kikundi kwa masharti ya kibiashara huru |
| Kampuni Mama ya Mawasiliano ya Simu za Mkononi | Kampuni ya portifolio zilizotenganishwa ya Cayman, kampuni ya seli zilizolindwa ya Guernsey | Utenganishaji wa kisheria wa mali na madeni ya kila seli |
| Kampuni binafsi ya uwekezaji | LLC ya Delaware au Wyoming, Pte Ltd ya Singapore | Dhima ndogo; kwa LLC, ulinzi dhidi ya amri za kushikilia mali (charging-order) |
Kuvunja pazia la kampuni (veil piercing) hubaki kuwa jambo la kipekee na hutegemea ukweli wa kila kesi: mahakama hutafuta udanganyifu, kuchanganya mali au kupuuza taratibu rasmi za kampuni.
2 Kuzuia Kukwepa Kodi na Uwepo Halisi wa Kiuchumi: Viwango vya Sasa
| Mamlaka ya Kisheria | Maana ya uhalisia wa shughuli katika utendaji |
|---|---|
| BVI | Kampuni inayomiliki hisa pekee hutimiza kipimo kilichopunguzwa cha uwepo halisi wa kiuchumi chini ya Economic Substance (Companies and Limited Partnerships) Act 2018 na huwasilisha ripoti ya kila mwaka ya uwepo halisi wa kiuchumi. |
| BV ya Uholanzi | Manufaa ya mikataba na maelekezo hupimwa chini ya jaribio la madhumuni makuu na kanuni za Uholanzi dhidi ya matumizi mabaya; usimamizi halisi nchini Uholanzi ndio huamua. |
| SOPARFI ya Luxembourg | Makazi ya kodi hufuata usimamizi mkuu: maamuzi ya bodi hufanywa Luxembourg, na vitabu na kumbukumbu hutunzwa huko. |
| Mauritius GBC | Angalau wakurugenzi wawili wakazi wa Mauritius, akaunti kuu ya benki nchini Mauritius, kumbukumbu za hesabu na hesabu zilizokaguliwa huko, usimamizi na udhibiti kutoka Mauritius, na uendeshaji unaosimamiwa na mwenye leseni ya usimamizi. |
3 Mwendelezo wa Ufichuzi wa Umiliki wa Kunufaika
| Mamlaka ya Kisheria | Nani anaweza kuona wamiliki wanufaika |
|---|---|
| Ufalme wa Muungano (Uingereza) | Kwa umma: rejista ya watu wenye udhibiti mkubwa inaweza kutafutwa mtandaoni katika Companies House. |
| EU (k.m. Uholanzi, Luxembourg, Kupro) | Mamlaka, taasisi zinazowajibika kisheria na watu wenye maslahi halali; ufikiaji wa umma kwa ujumla ulikoma kwa hukumu ya Mahakama ya Haki ya tarehe 22 Novemba 2022 (C-37/20 na C-601/20). |
| BVI | Si ya umma. Mamlaka husika kupitia mfumo wa BOSS; ufikiaji kwa sababu ya maslahi halali ulitungiwa sheria mwaka 2025, na utaanza kutumika Aprili 2026. |
| Marekani (kampuni za dhima ndogo (LLC) za Delaware na Wyoming) | Taarifa za usajili za majimbo hazitaji wanachama; tangu Machi 2025 kampuni zilizoundwa Marekani haziripoti tena wamiliki manufaa kwa FinCEN. |
Hali kufikia Oktoba 2026.
4 Maelezo kwa Kila Mamlaka ya Kisheria (Viambatisho)
4.1 Marekani
- Kampuni ya Delaware. Ina mkusanyiko mpana zaidi wa sheria za kesi za kampuni. Gawio linalolipwa kwa wanahisa wa kigeni hutozwa kodi ya zuio ya Marekani ya asilimia 30 isipokuwa mkataba wa kodi upunguze kiwango hicho.
- LLC za Delaware na Wyoming. Nyaraka za uundaji hazihitaji majina ya wanachama; taarifa hufikia wahusika wengine kupitia mchakato wa kisheria pekee.
4.2 Ulaya
- Kampuni ya Cyprus. Kodi ya mapato ya mashirika ni 15 % tangu tarehe 1 Januari 2026 (hapo awali 12.5 %). Gawio linalopokelewa na faida kutokana na dhamana kwa ujumla havitozwi kodi. Hakuna kodi ya zuio kwenye gawio kwa wanahisa wasio wakazi, isipokuwa 5 % kwenye gawio kwa kampuni shirika zilizo katika mamlaka za kisheria zilizo kwenye orodha ya EU ya mamlaka zisizoshirikiana.
- BV ya Uholanzi. Msamaha wa ushiriki kuanzia umiliki wa 5 %: gawio na faida ya mtaji kutokana na ushiriki hayo hayatozwi kodi. Kodi ya zuio ya gawio ni 15 %, na haitozwi kwa wanahisa wa mashirika wanaostahili katika nchi za EU na nchi zenye mikataba ya kodi; kodi ya zuio yenye masharti hutumika kwa gawio linalolipwa kwa mamlaka za kodi ya chini.
- SOPARFI ya Luxembourg. Msamaha wa ushiriki kwa gawio endapo umiliki ni asilimia 10 au bei ya ununuzi ni angalau EUR milioni 1.2, na kwa faida ya mtaji asilimia 10 au EUR milioni 6, kila moja ikishikiliwa kwa miezi 12. Kigezo hicho hicho cha asilimia 10 / EUR milioni 1.2 husamehe gawio linalolipwa nje kutoka kwa kodi ya zuio ya asilimia 15.
4.3 Asia na Ghuba
- Singapore Pte Ltd. Gawio la vyanzo vya kigeni linalopokelewa Singapore halitozwi kodi pale kiwango cha kodi cha juu katika nchi ya chanzo kinapokuwa angalau asilimia 15 na mapato hayo yalitozwa kodi huko (kifungu cha 13(8) cha Income Tax Act).
- Kampuni ya Hong Kong. Kodi ya faida hutozwa tu kwa faida zinazotokana na Hong Kong au kupatikana kutoka huko. Tangu mwaka 2023, utaratibu wa msamaha wa mapato yanayotoka nje ya nchi hutoza kodi baadhi ya gawio, riba na faida za mauzo za nje ya nchi zinazopokelewa na taasisi za makundi ya kampuni za kimataifa, isipokuwa masharti ya uwepo halisi wa shughuli au ushiriki yametimizwa.
- Msingi wa ADGM na DIFC kama kampuni zinazomiliki mali. Uhamisho kwenda kwenye msingi wa ADGM si batili wala hauwezi kubatilishwa kwa kuzingatia kanuni ya kigeni ya urithi wa lazima, na hukumu za kigeni zinazopingana nayo hazitekelezwi (Kanuni za Misingi za ADGM za 2017, kif. 29). Kinacholingana nacho katika DIFC ni kifungu cha 15 cha Sheria ya Misingi ya DIFC.
4.4 Afrika na Bahari ya Hindi
- GBC ya Mauritius. Msamaha wa sehemu wa 80 % kwa gawio la kigeni (tangu 2019), ambao kwa kiwango cha 15 % humaanisha kiwango halisi cha 3 %; hakuna kodi ya zuio kwa gawio linalolipwa nje ya nchi. Mahitaji ya uwepo halisi wa shughuli ni kama yalivyo katika sehemu ya 2.
5 Njia za Upangaji wa Miundo
| Hali | Muundo | Kinachobeba ulinzi |
|---|---|---|
| Mmiliki wa mali isiyohamishika nchini Marekani anayetafuta kutenganisha dhima | LLC moja kwa kila mali → LLC ya umiliki → trust ya Visiwa vya Cook inamiliki kampuni ya umiliki | Taasisi tofauti kwa kila mali; mfuko wa dhamana hulinda tu iwapo uhamishaji ulikuwa wa kweli na kamili |
| Kundi la teknolojia la EU linalopanga kuorodheshwa kwenye soko la hisa (IPO) | Kampuni tanzu za uendeshaji → Dutch BV → kampuni mama ya Luxembourg SOPARFI kama kitovu cha usimamizi wa fedha | Misamaha ya ushiriki; uwepo halisi wa kiutendaji katika kampuni zote mbili za umiliki |
| Kundi la kifamilia la Asia ya Kusini-Mashariki lenye wasiwasi kuhusu urithi | Kampuni za uendeshaji za Malaysia → kampuni ya seli iliyolindwa ya Labuan → taasisi ya msingi (foundation) ya ADGM inayoshikilia hisa | Utenganishaji wa seli kisheria; kinga ya ADGM s. 29 dhidi ya sheria za kigeni za urithi |
| Mfadhili wa uwekezaji wa hisa binafsi wa Amerika ya Kusini | Kampuni za jalada → kampuni ya jalada tenganishi ya Cayman → kampuni ya umiliki ya BVI → amana (trust) | Utenganishaji wa seli; uzingatiaji wa matakwa ya uwepo halisi wa kiuchumi (economic substance) katika Cayman na BVI |
Miundo ya kielelezo. Ufaafu hutegemea ukweli wa mazingira, makazi ya kodi ya familia na uwepo halisi wa shughuli unaodumishwa.
6 Moduli za Hali ya Juu za Uboreshaji
- Ukomo wa riba: chini ya Maelekezo ya EU ya Kupambana na Kuepuka Kodi (Anti-Tax Avoidance Directive), gharama halisi za ukopaji hukatwa kodi hadi 30 % tu ya EBITDA (kifungu cha 4 cha ATAD). Uhamishaji wa deni kwenda chini ya muundo wa kampuni lazima upangwe ndani ya kiwango hicho cha juu.
- Mifumo ya mali miliki: sanduku la ubunifu la Uholanzi (innovation box) hutoza kodi faida zinazostahiki kwa kiwango halisi cha asilimia 9 %; Luxembourg husamehe asilimia 80 % ya mapato halisi ya mali miliki yanayostahiki (kifungu cha 50ter LIR). Zote mbili hufuata mkabala wa nexus wa OECD, kwa hivyo utafiti na maendeleo lazima viwe halisi na vihusiane na taasisi husika.
- “Hazina ya familia” yenye seli zilizolindwa: kampuni ya Cayman ya portifolio zilizotenganishwa yenye seli tofauti za portifolio ya kioevu, hisa binafsi, yati na sanaa. Kwa mujibu wa sheria, mali za seli moja hazipatikani kwa wadai wa seli nyingine, isipokuwa pale kuna ulaghai.
- Watu wa Marekani (US persons): kampuni za umiliki za kigeni zinaweza kuwa mashirika ya kigeni yanayodhibitiwa; watu binafsi wanaweza kuchagua chini ya kifungu cha 962 kutozwa kodi kwa viwango vya mashirika kwenye mapato yanayohusishwa nao. Ushauri kabla ya kupanga muundo ni muhimu.
7 Uhamishaji wa Makao ya Kisheria na Uhandisi wa Kuondoka
- Kuendelea: Kampuni za BVI na Cayman zinaweza kuhamia ndani na nje ya mamlaka za kila mmoja kwa mujibu wa sheria; kampuni hubaki na utambulisho wake, mali na madeni yake, na wadai hubaki na madai yao. Hakuna mamlaka yoyote kati ya hizo mbili inayotoza kodi kwa uhamiaji huo.
- “Flip-up” kwa ajili ya IPO: shirika jipya la Delaware huwekwa juu ya BV ya Uholanzi kwa kubadilishana hisa kwa hisa; hisa za madaraja mawili zinaweza kuhifadhi udhibiti wa kura wa familia.
8 Zana za Utawala kwa Mwendelezo wa Vizazi
| Kifaa | Kazi | Msingi wa kisheria au kikomo |
|---|---|---|
| Hisa za madaraja mawili | Kuimarisha kura za waanzilishi | Delaware inaruhusu madaraja ya hisa yenye haki tofauti za kupiga kura (DGCL § 151) |
| Hisa maalum ya dhahabu (golden share) inayomilikiwa na wakfu wa familia | Haki ya kupinga mabadiliko ya udhibiti | Inatekelezeka kama haki ya daraja; chini ya kanuni za ulinzi wa wachache |
| Mkataba wa familia ulioambatishwa kwenye mkataba wa wanahisa | Hurasimisha madhumuni na maagizo ya uwekezaji | Ni ya kimkataba pekee; hutii sheria za lazima za makampuni |
| Mlinzi mwenye mamlaka ya kuhamisha muundo | Mabadiliko ya mamlaka ya kisheria | Sheria inayotawala na mahakama husika lazima zibainishwe waziwazi (Crociani v Crociani [2014] UKPC 40) |
9 Hitimisho la Jumla
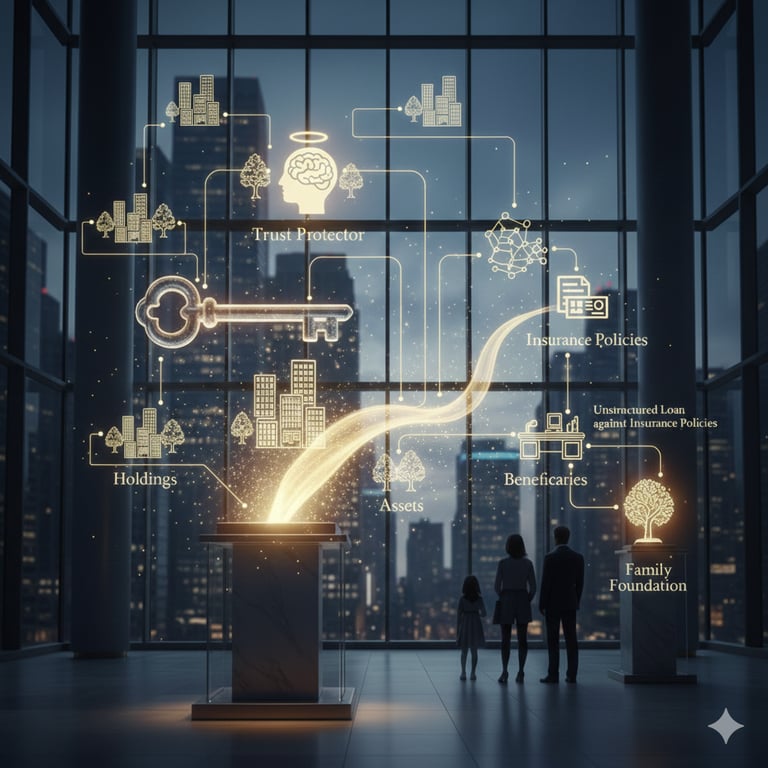
- HoldCo pamoja na Dynasty Trust hutoa matokeo bora kuliko chombo kimoja peke yake: dhamana ya mali (trust) hupunguza athari za mirathi, HoldCo hupunguza dhima ya kiutendaji.
- Uhalisia wa shughuli ni sehemu dhaifu ya muundo; ukaguzi wa baada ya BEPS huzingatia ukweli halisi, si umbo la nje. Dumisha wakurugenzi wakazi, nyaraka za bodi na mamlaka za benki ndani ya nchi husika.
- Viwango vya faragha lazima viendane na usalama wa kibinafsi na si majivuno; kampuni za LLC zisizo na majina hushawishi tu zinapoambatana na faili za AML zinazozingatia sheria.
- Sheria za ngao (kwa mfano Visiwa vya Cook, ADGM s. 29 na ibara ya 9 ya Trusts (Jersey) Law) zinakataza kanuni za kigeni za urithi na hukumu za kigeni, lakini tu pale uhamisho ulipokuwa wa kweli na kamili (Webb v Webb [2020] UKPC 22).
Kwa hiyo, kwa uandishi makini wa nyaraka, uwepo wa kutosha wa kiuhalisia (substance), na uunganishaji wa busara na vyombo vya kiuaminifu, muundo wa kisasa wa kampuni ya umiliki unaweza kuhifadhi mtaji kwa vizazi vingi. Vifungu vya mapitio na mamlaka yaliyoandikwa vizuri ya kuhamisha makazi ya kisheria huuwezesha kubadilika kulingana na mabadiliko ya kikodi na kisiasa.