Usanifu wa fedha za kisasa
Taratibu za nje ya mizania, uundaji wa fedha na mfumo wa mwisho wa Basel
Yaliyomo: 1. Jinsi benki zinavyounda fedha · 2. Wakati dhima tegemezi inapogeuka kuwa halisi · 3. Fedha za benki kuu · 4. Mkopo uliofichika na mwaka 2008 · 5. Mfumo wa mwisho wa Basel · 6. Kiwango cha chini cha pato na benki kivuli · 7. Maana yake kwa IFB
Kampuni inapotumia mstari wake wa mkopo, fedha hazitoki kwenye chumba cha hazina. Hutokana na mguso wa kitufe: benki huandika mkopo kama mali na amana kama dhima, na hivyo mizania yake na kiasi cha fedha katika uchumi vyote hukua. Ubadilishaji huu wa ahadi zisizo kwenye mizania kuwa nafasi zilizo kwenye mizania ndio injini ya uundaji wa kisasa wa mikopo, na mfumo wa mwisho wa Basel (unaojulikana kama Basel IV, au Basel III Endgame nchini Marekani) unaichunguza kwa kina kuliko kanuni yoyote katika kizazi kizima.
Madhara yanavuka mipaka ya uhasibu. Kwa mujibu wa ripoti ya Desemba 2025 ya Financial Stability Board, upatanishi wa kifedha usio wa kibenki umekua hadi dola trilioni 256.8, yaani 51% ya mali za kifedha duniani, na uhusiano wake na benki ulijaribiwa katika kukimbilia fedha taslimu mwezi Machi 2020, kuanguka kwa Archegos mwaka 2021 na mgogoro wa LDI wa Uingereza mwaka 2022. Kufahamu jinsi mfiduo tegemezi unavyogeuka kuwa wajibu halisi, kuunda fedha na wakati mwingine kujilimbikizia hatari, sasa ni maarifa ya msingi kwa mshiriki yeyote makini wa soko.
1. Jinsi benki zinavyounda fedha
Mwaka 2014 Benki Kuu ya Uingereza ilieleza jambo ambalo vitabu vingi vya kiada bado havilitaji: benki za biashara hazipitishi tu fedha za wawekaji akiba kwa wakopaji. Zinaunda fedha kwa kutoa mikopo. Mwaka 2017 Deutsche Bundesbank iliweka wazi: “benki zinaweza kuunda fedha za kitabuni kwa kufanya tu uingizaji wa kihasibu.”
Maingizo ni ya ulinganifu. Mkopo ni mali, yaani dai dhidi ya mkopaji; amana mpya ni dhima, yaani wajibu kwa mwekaji amana. Pande zote mbili hukua kwa kiasi cha mkopo. Hakuna amana ya awali inayohitajika, na hakuna akiba inayozuia mkopo wakati unapotolewa. Wakati Benki Kuu ya Uingereza ilipoandika waraka wake, takriban 97% ya fedha zilizoshikiliwa na umma wa Uingereza zilikuwa amana za benki zilizoundwa kwa njia hii badala ya noti na sarafu.
Kwa hiyo, kituo cha mikopo kilichoahidiwa ni fedha fiche: bado hakipo, lakini huonekana mara mkopaji anapochukua. Ahadi ambazo hazijatumika katika benki za Marekani zinafikia matrilioni kadhaa ya dola, kila moja ikiwa nyongeza inayowezekana kwenye usambazaji wa fedha, kutegemea tabia ya mkopaji na masharti ya kituo. Mnamo Machi na Aprili 2020, kampuni zilichukua takriban nusu trilioni ya dola kutoka katika mistari yao ya mikopo ndani ya wiki chache. Hizo hazikuwa fedha zilizopo zikibadilisha mikono; zilikuwa amana mpya, zilizoundwa ahadi zisizo kwenye mizania zilipogeuka kuwa mikopo iliyo kwenye mizania.
2. Pale wajibu wa masharti unapogeuka kuwa halisi
Ubadilishaji hufanyika kupitia njia kadhaa, kila moja ikiwa na hatari na mfumo wake wa udhibiti.
Utoaji wa fedha. Mkopaji anapotoa fedha kutoka kwenye kituo cha mkopo kinachojirudia, ahadi iliyofichuliwa tu katika maelezo ya ziada hugeuka kuwa mkopo kwenye mizania, ukiambatana na amana mpya. Mnamo 2008–09 mikopo ya kibiashara na ya viwandani kwenye mizania ya benki za Marekani iliongezeka huku utoaji mpya wa mikopo ukipungua, kwa kiasi kikubwa kwa sababu wakopaji walitumia mistari ya mikopo iliyokuwepo.
Dhamana. Barua ya mkopo ya dharura (standby letter of credit) au dhamana ya kifedha hubaki kuwa dhima tegemezi hadi mteja anaposhindwa kulipa na mnufaika kuidai. Benki kisha hulipa, huweka kwenye vitabu vyake mapato yanayopaswa kupokelewa yenye thamani isiyo na uhakika dhidi ya mteja aliyeshindwa kulipa, na huhitaji fedha taslimu au mkopo mpya ili kufanya hivyo.
Bidhaa Derivatives. IFRS na US GAAP tayari huweka derivatives kwenye mizania kwa thamani halisi (fair value). Udhibiti huongeza vipimo viwili: gharama ya kubadilisha (thamani ya soko ya leo) na mfiduo wa baadaye unaowezekana katika kipindi kilichosalia cha mkataba. Margin ya mabadiliko ya kila siku hugeuza mfiduo unaowezekana kuwa fedha taslimu; margin ya awali huunda nafasi za dhamana kwenye mizania.
Vigezo vya ubadilishaji wa mkopo. Kwa madhumuni ya mtaji, wadhibiti hubadilisha kiasi cha nje ya mizania kuwa viwango sawa na mikopo kwa kutumia vigezo vilivyoainishwa vya ubadilishaji wa mkopo (CCF). Mfumo wa mwisho unavirekebisha kama ifuatavyo:
| Kipengele cha nje ya mizania | Kigezo cha ubadilishaji wa mikopo |
|---|---|
| Ahadi zinazoweza kufutwa bila masharti | 10% |
| Ahadi za jumla | 40% |
| Barua za mkopo za biashara za muda mfupi | 20% |
| Dhima zinazowezekana zinazohusiana na miamala | 50% |
| Mbadala wa moja kwa moja wa mkopo (SBLC, dhamana) | 100% |
| Mfiduo wote wa uwekaji dhamana (securitisation) | 100% |
Mabadiliko mawili yanajitokeza. Ahadi zinazoweza kufutwa bila masharti, ambazo hapo awali zilikuwa kwa 0%, sasa zinabeba 10%, kwa sababu benki inayoweza kisheria kufuta mstari wa mkopo mara nyingi haiwezi kufanya hivyo kiuhalisia bila kuharibu uhusiano na mteja au kukiuka kanuni za ulinzi wa watumiaji. Ahadi nyingine zinabeba 40% moja, ikichukua nafasi ya 20% ya awali (hadi mwaka mmoja) na 50% (zaidi ya mwaka mmoja), kipimo kilichotokana na vipindi vya msukosuko ambapo utoaji wa fedha ulizidi kwa kiasi kikubwa dhana za awali.
3. Fedha za benki kuu
Benki kuu huunda fedha kwa njia tofauti, ingawa mifumo hiyo miwili huunganika kupitia akiba za benki na sera ya fedha. Benki kuu inaponunua hati fungani za serikali kutoka mfuko wa pensheni chini ya ulegezaji wa kiasi (quantitative easing), mambo mawili hutokea: benki ya mfuko wa pensheni huweka amana mpya kwenye akaunti yake (fedha pana), na benki kuu huweka akiba kwenye benki hiyo (fedha msingi). Mizania ya benki kuu hukua pande zote mbili. Akiba mpya haziongezeki kimitambo kuwa mikopo mipya; ni salio za malipo na makazi kati ya benki. Kama ECB inavyoeleza, “haichapishi noti mpya za benki kununua mali hizi, bali huunda fedha kielektroniki kwa njia ya akiba za benki.”
Tofauti hii ni muhimu kwa udhibiti. Fedha ya benki kuu haina hatari ya kushindwa kulipa katika sarafu yake yenyewe. Fedha ya benki za biashara ni dai dhidi ya taasisi ambayo uwezo wake wa kulipa madeni unategemea kitabu chake cha mikopo, mtaji wake na ufadhili wake. Bima ya amana na mahitaji ya mtaji yapo ili kuhakikisha amana za benki za biashara zinaweza kubadilishwa kuwa fedha ya benki kuu kwa thamani sawa.
4. Mikopo iliyofichika na mafunzo ya mwaka 2008
"Uwezo wa kukopa uliofichika" (incognito leverage) hueleza miundo iliyo nje ya mizania inayoweka kiwango cha uwezo wa kukopa kilichoripotiwa kuwa cha chini huku hatari ikijilimbikiza, na kufichuka tu wakati wa shinikizo. Kabla ya 2008, vyombo maalumu vya uwekezaji (structured investment vehicles, SIV) vilifadhili takriban dola bilioni 400 za mali zilizohusiana kwa kiasi kikubwa na rehani, kwa mtaji mdogo, vikifadhili mali za muda mrefu kwa hati za madeni za muda mfupi zinazoungwa mkono na mali. Soko hilo lilipokwama baada ya BNP Paribas kusimamisha mifuko mitatu tarehe 9 Agosti 2007, benki zilizodhamini zililazimika kurejesha mali hizo kwenye mizania yake, na hivyo kutumia mtaji wakati ambapo ulihitajika zaidi. Lehman Brothers iliendesha uwezo wa kukopa wa zaidi ya 30 kwa 1 kabla ya kuanguka kwake, ikisaidiwa na mabadiliko ya SEC ya mwaka 2004 kwenye kanuni za mtaji halisi na na bidhaa za derivatives na umiliki wa rehani uliofunika udhaifu wake. Somo: uwezo wa kukopa uliofichwa nje ya mizania hurejea kwa mdhamini wakati mbaya kuliko yote.
Kanuni za leo zinajibu changamoto kwa pande kadhaa. Uwiano wa mikopo (leverage ratio) wa Basel III huweka kiwango cha chini kisichozingatia viwango vya hatari cha mtaji wa Daraja la 1 (Tier 1) cha 3% dhidi ya mfiduo ulio ndani na nje ya mizania, ambapo vipengele vya nje ya mizania hubadilishwa kwa kiwango kisichopungua 10%. Benki kubwa zenye umuhimu wa kimfumo duniani hushikilia akiba ya ziada ya uwiano wa mikopo sawa na nusu ya nyongeza yao ya mtaji ya G-SIB inayozingatia hatari. Kiwango cha chini cha matokeo (output floor) hupunguza kiwango ambacho mifumo ya ndani inaweza kupunguza mali zilizopimwa kwa hatari, na kanuni za ujumuishaji wa hesabu huwazuia wafadhili kuendelea kuweka vyombo nje ya mizania huku wakibaki na udhibiti au mfiduo.
5. Mfumo wa mwisho wa Basel
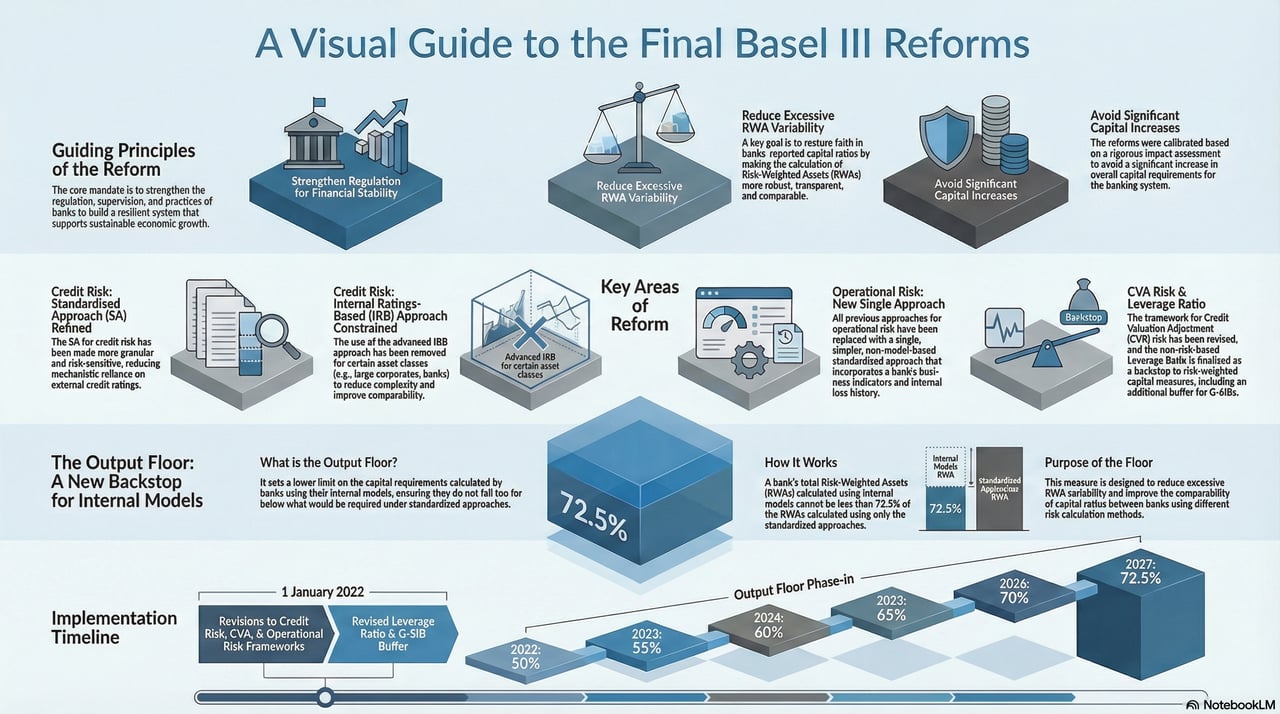
Kwa mujibu rasmi, ni ukamilishaji wa Basel III; mfumo huu ndio urekebishaji mpana zaidi wa kanuni za mtaji tangu mwaka 2010. Kama Basel III ya awali ilikuwa ukarabati wa dharura, huu ni mapitio ya kanuni za ujenzi, yaliyotokana na uzoefu wa muongo mmoja kuhusu mahali shinikizo linapokusanyika na jinsi linavyosambaa. Nchini Marekani, mamlaka husika ziliwasilisha tena pendekezo lao Machi 2026; kanuni ya mwisho bado inasubiriwa.
Hatari ya mikopo. Matumizi ya miundo ya ndani yamewekewa mipaka kwa kupendelea mbinu ya kawaida inayozingatia hatari zaidi:
- Mfiduo wa benki hauwekewi tena uzito sawa kwa wote. Pale ambapo viwango vya ukadiriaji vya nje havitumiki, benki hupangwa katika daraja A, B au C kwa kuzingatia utoshelevu wa mtaji na uzingatiaji wa akiba za ziada; benki za Daraja A zenye mtaji wa kutosha hupewa uzito wa chini.
- Vipimo vya uzito wa hatari kwa mali isiyohamishika hutegemea uwiano wa mkopo kwa thamani ya mali, na hutofautiana kulingana na iwapo ulipaji unategemea kwa kiasi kikubwa mtiririko wa fedha wa mali husika yenyewe.
- Deni la daraja la chini (subordinated debt) na vyombo vya mtaji visivyo hisa vinapewa uzito wa 150%, ikilinganishwa na 100% chini ya viwango vingi vya awali.
Hatari ya kiutendaji. Mbinu ya Upimaji ya Hali ya Juu (Advanced Measurement Approach) imefutwa. Mbinu moja sanifu huunganisha Kiashiria cha Biashara (Business Indicator), kigezo mbadala cha taarifa za fedha cha kiasi cha shughuli za riba, ukodishaji, gawio na ada, pamoja na Kizidishi cha Hasara za Ndani (Internal Loss Multiplier), kinachorekebisha mahitaji kulingana na hasara za benki yenyewe katika miaka kumi iliyotangulia. Benki zenye hasara kubwa zaidi hushikilia mtaji zaidi.
Hatari ya soko na CVA. Mapitio ya Msingi ya Kitabu cha Biashara (Fundamental Review of the Trading Book) yanachukua nafasi ya thamani iliyo hatarini (value at risk) kwa upungufu unaotarajiwa (expected shortfall), ambao hunasa vizuri zaidi hasara za mikia ya mgawanyo katika hali kali za msongo. Mfumo uliorekebishwa wa hatari ya marekebisho ya thamani ya mikopo (CVA) unahusu hasara zinazotokana na mabadiliko ya tofauti za mikopo (credit spreads) za washirika wa miamala kwenye bidhaa derivatives.
6. Kiwango cha chini cha mali zilizopimwa kwa hatari na benki kivuli
Kiwango cha chini cha matokeo (output floor). Ili kupunguza tofauti kubwa ya mali zilizopimwa kwa hatari kati ya benki mbalimbali, mfumo huweka kiwango cha chini cha matokeo: mahitaji yanayokokotolewa kwa mifumo ya ndani hayawezi kushuka chini ya asilimia 72.5 ya matokeo ya mbinu sanifu. Kwa mujibu wa ratiba ya Basel, kiwango hicho cha chini huanzishwa hatua kwa hatua kuanzia mwaka 2023 na hufikia asilimia 72.5 tarehe 1 Januari 2028; Umoja wa Ulaya hutumia kipindi kirefu zaidi cha mpito, kufikia asilimia 72.5 mwaka 2030.
Benki kivuli. Wasuluhishi wasio benki hutekeleza ugeuzaji wa mikopo na wa vipindi vya ukomavu bila kuwa na ufikiaji rasmi wa ukwasi wa benki kuu, na hubaki kuwa chanzo cha udhaifu. Utoaji wa mikopo na mistari ya mikopo iliyoahidiwa na benki kwa taasisi hizi umeongezeka kwa kiasi kikubwa katika muongo uliopita, na hivyo kuunda njia ambazo msukosuko unaweza kupita katika pande zote mbili. Mfumo huu unazitaka benki kuweka mtaji wa kutosha dhidi ya vifaa vya kuhimili ukwasi na mistari ya mikopo wanayotoa, ili mkimbilio wa utoaji fedha katika sekta kivuli usiyumbishe kiini cha mfumo.
7. Maana ya haya kwa IFB
Kwa IFB, kanuni hizi ni vigezo vya kiufundi vya kufuatwa, si kikwazo. Pale ambapo kiwango cha madeni ya mashirika ni cha juu, mabadiliko ya viwango vya riba huathiri uwekezaji kwa nguvu zaidi katika uchumi mzima, na ukwasi na mtaji wa benki lazima viweze kuhimili athari hiyo. Tunatumia uchunguzi wa kina wa uhakiki kwa ukali pamoja na viwango vya mtaji vya Basel ili tuweze kuwahudumia wateja katika mzunguko mzima wa kiuchumi.
Mfumo huu unahitaji maamuzi ya busara, si uzingatiaji wa kimakanika:
- Mgao wa mtaji unazidi kuwa muhimu kwa sababu kiwango cha chini cha mizani ya hatari (output floor) kinapunguza manufaa ya mifumo ya ndani.
- Mfumo wa biashara: malipo tofauti ya mtaji hubadilisha bei linganishi ya utoaji mikopo.
- Hatari ya uendeshaji inahitaji ukusanyaji na uchambuzi bora wa takwimu za hasara.
- Kuwa wazi kwa taasisi zisizo za kibenki kunahitaji uchunguzi wa kina zaidi wa uhakiki kadiri ukaguzi wa wasimamizi unavyoongezeka.
Kwa ufupi. Kama Basel III ilikuwa kanuni ya usalama ya jengo refu, mfumo wa mwisho ni ukaguzi unaothibitisha kwamba msingi una unene sawa katika kila ghorofa, ikiwa ni pamoja na sehemu zilizofichika ambazo baadhi ya wajenzi hapo awali walizipunguzia. Ubadilishaji wa ahadi zilizo nje ya mizania kuwa nafasi zilizo ndani ya mizania ndiyo njia ambayo benki za kisasa huzalisha fedha na, wakati wa msukosuko, ndiyo njia ambayo hatari fiche hugeuka kuwa halisi. Mantiki ya mfumo huu ni rahisi: kiwango cha ukopaji kionekane, kisifichwe; mtaji uthibitishwe, usiishie kukadiriwa kwa mifano; na uhusiano na taasisi zisizo za kibenki usimamiwe waziwazi. IFB hujumuisha kanuni hizo katika mipango yake, kiwango chake cha kukubali hatari na ugawaji wa mtaji wake.