Kuzuia utakatishaji wa fedha haramu ni nini?
Mapambano dhidi ya utakatishaji fedha na ufadhili wa ugaidi yanahudumia usalama wa dunia, uadilifu wa mfumo wa kifedha na ukuaji endelevu. Sheria za AML na CFT zipo ili kuzuia masoko ya fedha yasitumiwe vibaya kwa lengo lolote kati ya hayo mawili.
Umoja wa Ulaya na mamlaka nyingine nyingi za kisheria zimepitisha sheria madhubuti dhidi ya utakatishaji fedha na ufadhili wa ugaidi, na mamlaka husika, zikifanya kazi kupitia mitandao, huhakikisha kuwa zinatekelezwa kivitendo.
IFB imepewa leseni na inasimamiwa katika Muungano wa Komoro, Kisiwa Kinachojitawala cha Anjouan, na Anjouan Offshore Finance Authority chini ya leseni L1149. Mpango wetu wa AML/CFT umejengwa juu ya Mapendekezo Arobaini ya FATF, kiwango ambacho mifumo ya kitaifa yenyewe hupimwa kwacho.
Mifumo mingine ya kisheria hutumika pale wenzi wetu wa kibiashara walipo. Mahusiano ya benki mwakilishi huingiza, kwa njia isiyo ya moja kwa moja, masharti ya Sheria ya Usiri wa Benki ya Marekani (US Bank Secrecy Act), na shughuli zinazoelekezwa katika EU huhusisha mfumo wa kisheria wa Ulaya. Mpango uliojengwa kwa kiwango cha chini cha ndani pekee hauwezi kustahimili uchunguzi wa kina wa benki mwakilishi, na ndiyo sababu mpango wetu haujajengwa hivyo.
Programu yetu inajumuisha:
- idhini ya maandishi kutoka kwa meneja mwandamizi;
- mpango wa utambuzi wa wateja unaozingatia hatari, unaotosha kujenga imani ya kuridhisha kuhusu utambulisho halisi wa kila mteja;
- ugunduzi na kuripoti shughuli za kutiliwa shaka;
- upimaji huru wa utekelezaji wake;
- Afisa wa Uzingatiaji wa AML aliyeteuliwa kwa jina, mwenye taarifa za mawasiliano zilizochapishwa wazi;
- mafunzo endelevu kwa wafanyakazi husika;
- uchunguzi wa kina wa uhakiki endelevu unaozingatia viwango vya hatari, ukijumuisha umiliki wa manufaa wa wateja walio taasisi za kisheria, kuelewa asili na madhumuni ya kila uhusiano, na ufuatiliaji ili kuweka taarifa za wateja zikiwa za kisasa.
Madhumuni ya kanuni hizi ni kubaini na kuripoti shughuli za kutiliwa shaka, ikiwa ni pamoja na makosa ya awali ya utakatishaji fedha na ufadhili wa ugaidi, kama vile ulaghai wa dhamana na upotoshaji wa soko.
Mfumo wa kimataifa
Financial Action Task Force (FATF), iliyoundwa mwaka 1989, huweka mfumo wa kimataifa wa sera ya AML na hutathmini iwapo nchi zinaizingatia. Wasimamizi wa kitaifa husimamia taasisi zilizo katika mamlaka yao, na Umoja wa Mataifa, Benki ya Dunia na Shirika la Fedha la Kimataifa huendesha programu zao za AML.
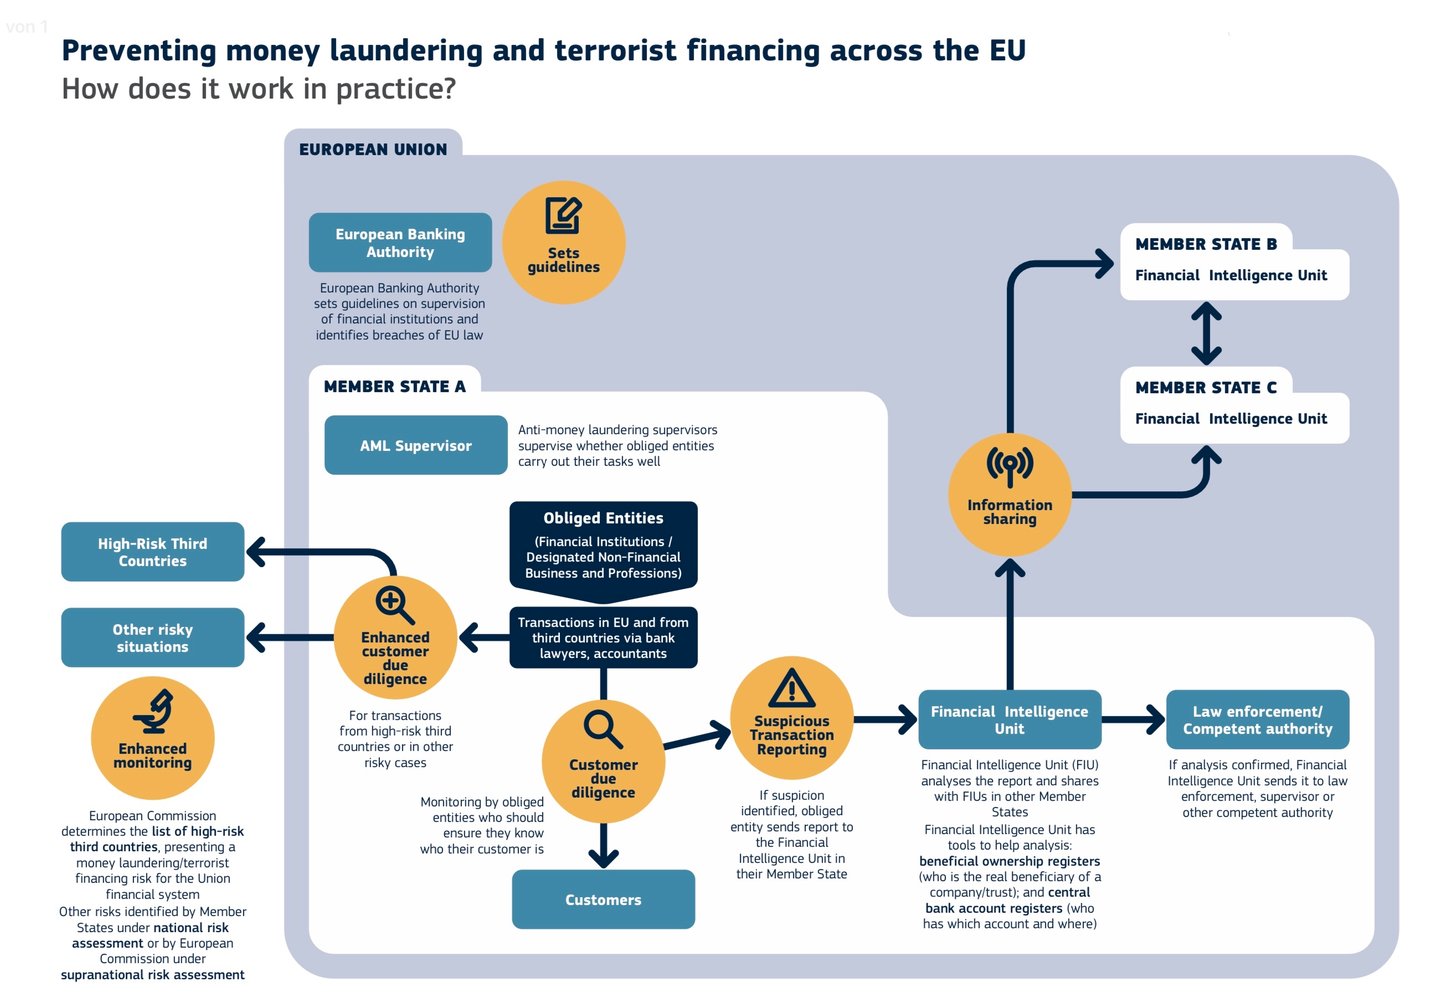
AML huweka utaratibu bora katika kugundua shughuli zenye kutia shaka. Kadiri inavyokuwa rahisi kwa wahalifu kutumia fedha haramu bila kugunduliwa, ndivyo uhalifu unavyozidi kuongezeka. Kwa hiyo, kanuni za AML huzitaka “taasisi zinazowajibika” kujua viashiria vya hatari na kufuatilia kikamilifu shughuli za wateja wao. Taasisi zinazowajibika ni taasisi ambazo miamala yao inaweza kutumiwa vibaya na watakatishaji fedha haramu: benki, wachakataji wa malipo, biashara za michezo ya kubahatisha na kamari, na nyinginezo. Katika EU, Mamlaka ya Benki ya Ulaya hutoa miongozo ya usimamizi, na wasimamizi wa AML hutathmini ufanisi wa kila taasisi katika kutekeleza majukumu yake.
Mfumo wa Ulaya umebadilika. Muundo unaotegemea maagizo (directives) unabadilishwa na kifurushi cha AML cha mwaka 2024: Kanuni (EU) 2024/1624, yenye wajibu unaotumika moja kwa moja; Agizo (EU) 2024/1640, kuhusu usimamizi na vitengo vya upelelezi wa kifedha; na Kanuni (EU) 2024/1620, inayoanzisha Mamlaka ya Kupambana na Utakatishaji wa Fedha (Anti-Money Laundering Authority) mjini Frankfurt.
Kiutendaji, taasisi zinazowajibika hupata kitabu kimoja cha kanuni kinachotumika moja kwa moja badala ya sheria ishirini na saba za kuhamishia kanuni hizo katika sheria za kitaifa, msimamizi wa EU mwenye mamlaka ya moja kwa moja juu ya taasisi teule, na kikomo kilichooanishwa cha malipo ya fedha taslimu. Kifurushi hicho kinaanza kutumika kwa awamu, kwa hiyo thibitisha tarehe ya kuanza kutumika kwa wajibu mahususi badala ya kudhani kuna tarehe moja ya mabadiliko.
Jinsi AML inavyofanya kazi katika benki
Benki ziko katika msingi wa mfumo wa kifedha na lazima zibaini mapema mienendo ya kutiliwa shaka. Sera zao za AML hufuata mfumo wa FATF; wafanyakazi wa mstari wa mbele hufunzwa mbinu za AML na wanalazimika kisheria kuripoti shughuli za kutiliwa shaka. Maafisa maalum wa uzingatiaji wa AML huimarisha taratibu hizi, wakisaidiwa na zana tatu: ukaguzi wa utambulisho, udhibiti wa ulipaji na uachiliaji wa fedha na programu ya ufuatiliaji wa miamala.
Ukaguzi wa utambulisho
Benki lazima zifuate taratibu za kumjua mteja (KYC) ili kuthibitisha utambulisho wa wateja wao. Sera ya AML hutoa mfumo, lakini kila benki inabaki kuwajibika kwa wateja wake yenyewe na kwa kuripoti miamala yenye hatari kubwa.
KYC inazitaka benki kuthibitisha jina, tarehe ya kuzaliwa na anwani ya mteja, na wakati mwingine taarifa nyingine kama kazi. Wateja kwa kawaida huthibitisha utambulisho wao kwa hati rasmi wakati wa kufungua akaunti, na benki zinatumia zaidi utambuzi wa kibayometriki, kama vile utambuzi wa uso au sauti na alama za vidole.
Udhibiti wa ulipaji na uachiliaji wa fedha
Fedha zinazoingia hutolewa kwa msingi wa malipo yaliyokamilika na kuthibitishwa, si kwa msingi wa taarifa ya malipo. Pale ambapo muamala wa kuingiza fedha si wa kawaida kwa akaunti husika, utoaji wa fedha unaweza kusitishwa wakati wa mapitio. Huu ni udhibiti wa ndani na hatua ya kukabili hatari ya malipo; si kipindi cha kushikilia fedha kilichowekwa na sheria, na hakuna mfumo wa AML unaokiagiza.
Programu ya ufuatiliaji wa miamala
Benki inayoshughulikia kiasi kikubwa cha miamala haiwezi kupitia kila muamala kwa mkono. Programu za ufuatiliaji hukagua miamala kila siku au kwa wakati halisi. Huunganisha historia ya mwenye akaunti, tathmini ya hatari na maelezo ya kila muamala, kama vile kiasi, nchi zinazohusika na asili ya malipo, katika amana za fedha taslimu, uhamisho wa fedha kwa njia ya waya na uondoaji wa fedha. Muamala unaotathminiwa kuwa wa hatari kubwa huwekwa alama kuwa wa kutiliwa shaka.
Tunafuata Kanuni za Wolfsberg Group.
Wolfsberg Group ni chama cha benki za kimataifa kinachotengeneza mifumo na mwongozo wa kusimamia hatari za uhalifu wa kifedha, hususan sera za KYC, AML na CFT. Kilikutana kwa mara ya kwanza mwaka 2000 katika Château Wolfsberg kaskazini mashariki mwa Uswisi, pamoja na wawakilishi wa Transparency International, wakiwemo Stanley Morris na Profesa Mark Pieth wa Chuo Kikuu cha Basel, ili kuandaa miongozo ya AML kwa huduma za benki kwa wateja binafsi. Kanuni za Wolfsberg za AML kwa Huduma za Benki kwa Wateja Binafsi zilichapishwa Oktoba 2000 na kurekebishwa Mei 2002 na Juni 2012.
Mifumo ya ufuatiliaji wa miamala (TMS)
Mifumo ya ufuatiliaji wa miamala ni zana ambazo taasisi za fedha na wasimamizi hutumia kufuatilia miamala katika mfumo wa kibenki. Hutambua shughuli zinazoweza kuashiria utakatishaji wa fedha, ufadhili wa ugaidi au uhalifu mwingine wa kifedha. Hufanya kazi kwa hatua saba:
- Ukusanyaji wa data. Mfumo hukusanya data ya miamala kutoka sehemu zote za benki: kiasi, tarehe na muda, pande husika na asili ya muamala.
- Uainishaji wa hatari. Kutokana na data hizi, huandaa wasifu wa hatari wa wateja na miamala, kwa kuzingatia historia ya mteja, aina za kawaida za miamala na eneo la kijiografia.
- Ufuatiliaji unaotegemea kanuni. Kanuni zilizowekwa awali hutumika kwa kila muamala, kwa mfano kuashiria kiasi kinachozidi kiwango fulani au miamala mingi ndani ya muda mfupi.
- Ugunduzi wa mienendo isiyo ya kawaida. Mifumo ya takwimu na ya ujifunzaji wa mashine hubaini miamala inayopotoka kwa kiasi kikubwa kutoka kwa hali ya kawaida au mwenendo wa kawaida wa mteja.
- Tahadhari. Muamala uliotiliwa shaka huzalisha tahadhari, ambayo afisa wa uzingatiaji wa sheria na kanuni au timu ya uchunguzi huipitia.
- Uchunguzi na utoaji wa ripoti. Iwapo muamala utaendelea kutiliwa shaka baada ya mapitio, benki huchunguza zaidi na, kulingana na matokeo, huwasilisha ripoti ya shughuli za kutiliwa shaka kwa mamlaka husika.
- Kujifunza kwa kuendelea. Matokeo ya uchunguzi hutumika kuboresha kanuni na mifumo ya kielelezo, ili ugunduzi uwe sahihi zaidi kadiri muda unavyopita.
Kwa mfumo wa ufuatiliaji wa miamala, benki husimamia hatari zake vizuri zaidi, hutimiza wajibu wake wa kisheria na kusaidia kupambana na uhalifu wa kifedha.
Kukabiliana na ufadhili wa ugaidi (CFT)
Mkabala wa IFB wa kukabiliana na ufadhili wa ugaidi umejengwa juu ya mfumo wa tabaka mbalimbali wa tathmini ya hatari, teknolojia na ushirikiano na wasimamizi.
Misingi na mtazamo unaozingatia hatari
Udhibiti wetu wa CFT unaunganisha uchunguzi wa kina wa uhakiki wa mteja wakati wa kuwapokea wateja, ufuatiliaji endelevu wa miamala na kupandisha shughuli zilizotiliwa shaka kwa mapitio ya binadamu. Mifumo hupitiwa upya na kurekebishwa kwa mzunguko uliowekwa kulingana na matokeo ya ndani na mifumo ya nje ya uhalifu.
Hatuchapishi takwimu zozote za ugunduzi. Takwimu za aina hiyo haziwezi kuthibitishwa na msomaji na hazina maana bila mbinu msingi iliyotumika. Tutakachofanya ni kujibu maswali mahususi kutoka kwa benki wakilishi na wadhibiti, chini ya usiri unaofaa.
Uchunguzi wa kina ulioimarishwa na ufuatiliaji
Baada ya uchujaji wa awali, uchunguzi wa kina wa uhakiki ulioimarishwa hutumika kwa wasifu wenye hatari ya juu:
- Uchambuzi wa data. Algoriti zetu huchambua data ya miamala kwa wakati halisi na kutambua mifumo na mikengeuko inayotoka kwenye viwango vilivyozoeleka.
- Uchambuzi wa mienendo ya kitabia. Data za kihistoria na uchambuzi wa kutabiri hujenga wasifu wa kina wa kitabia, ili viashiria vya hatari vitambuliwe mapema na kuwasilishwa kwa mapitio ya mikono.
- Uhakiki wa ngazi nyingi. Miamala iliyotiliwa shaka huhakikiwa kwa pamoja na mifumo ya kiotomatiki na wafanyakazi wenye uzoefu, ili hatua zichukuliwe kwa haraka na kwa umakini.
Ufuatiliaji wa wakati halisi na hatua za kiotomatiki za kuingilia kati
- Ujifunzaji wa mashine. Mifumo yetu hujifunza kutokana na mienendo ya miamala inayobadilika na kujirekebisha kukabiliana na vitisho vipya; hatua za kiotomatiki huchukuliwa pale viwango vilivyobainishwa vinapozidiwa.
- Upelekaji wa haraka kwa ngazi ya juu. Muamala unaobainishwa kuwa na hatari inayowezekana huwekewa alama mara moja na kupelekwa kwenye mapitio ya pili, yanayochanganya usahihi wa kialgoriti na uamuzi wa kitaalamu.
- Mifano inayojirekebisha. Mifano yetu husasishwa mfululizo kwa kuzingatia uchambuzi wa kimataifa na takwimu za utendaji za ndani, ili iende sambamba na aina mpya za mienendo.
Ushirikiano
Ufadhili wa ugaidi hauishii mipakani, na hatua zetu pia haziishii hapo. Tunashirikiana na wasimamizi wa kitaifa na taasisi za kifedha za kimataifa kubadilishana maarifa na mbinu bora:
- Kubadilishana taarifa za kiintelijensia. Ushiriki katika majukwaa ya kimataifa na ubadilishanaji salama wa data na taasisi washirika.
- Vikosi kazi vya pamoja. Pale tishio linapolazimu, IFB hushiriki katika vikosi kazi vya pamoja dhidi ya ufadhili wa ugaidi.
Uboreshaji endelevu
Taratibu zetu za CFT ni imara kwa kadiri tu ya marekebisho yake ya mwisho. Tunafuatilia mwelekeo mpya wa uhalifu wa kifedha na kujumuisha mbinu mpya katika taratibu zetu, ili tukabiliane na vitisho vinavyoibuka karibu kwa wakati halisi.
Uchunguzi makini wa kina, teknolojia thabiti na ushirikiano wa kimataifa kwa pamoja huunda mfumo unaogundua na kuzuia ufadhili wa ugaidi na unaendelea kuboreshwa. Unalinda uadilifu wa mfumo wa kimataifa wa kifedha na usalama wa wateja na washirika wetu.
Kumfahamu mlipwaji na uthibitishaji wa mlipwaji
Mfumo wa usalama wa IFB unaunganisha taratibu za kumjua mlipwaji (know-your-payee - KYP), uthibitishaji wa mlipwaji (verification of payee - VoP) na hatua zetu dhidi ya ufadhili wa ugaidi (CFT) kuwa ulinzi wa tabaka nyingi dhidi ya ulaghai, utakatishaji fedha na ufadhili wa ugaidi.
Kumjua mpokeaji malipo (KYP)
Udhibiti wa jadi huangalia mtumaji. KYP huangalia mpokeaji, na huhakikisha kwamba utambulisho wa kila mlipwaji umethibitishwa bila shaka yoyote:
- Uthibitishaji wa utambulisho. Kila mnufaika mtarajiwa hukaguliwa dhidi ya hifadhidata zenye mamlaka, kwa kutumia data tuli na viashiria vya hatari vinavyobadilika.
- Uchambuzi wa tabia na wasifu wa miamala. Algorithimu huchambua historia ya malipo na tabia ili kujenga wasifu wa hatari na kugundua kasoro zinazoweza kuashiria ulaghai.
- Uainishaji unaozingatia hatari. Wanufaika wa malipo huainishwa kulingana na kiwango cha hatari, na uchunguzi ulioimarishwa hutumika pale unapostahili, kwa lengo la kuzuia utakatishaji wa fedha na pia fedha kutumwa kwa walengwa wasio sahihi.
Uthibitishaji wa mlipwaji (VoP)
Uthibitishaji wa mpokeaji malipo si hisani. Ni wajibu wa kisheria chini ya Kanuni (EU) 2024/886, Kanuni ya Malipo ya Papo Hapo, inayorekebisha Kanuni ya SEPA (EU) Na. 260/2012.
Tangu tarehe 9 Oktoba 2025, kila mtoa huduma za malipo katika nchi mwanachama wa eneo la euro anayetoa huduma za uhamisho wa mikopo (credit transfers) lazima amtolee mlipaji ukaguzi wa VoP kabla ya idhini, bila malipo. Wajibu huu unahusu uhamisho wa kawaida pamoja na uhamisho wa papo hapo wa mikopo wa SEPA. Watoa huduma walio nje ya eneo la euro wana hadi tarehe 9 Julai 2027.
Jinsi inavyofanya kazi
- Mtoa huduma wa mlipaji huwasilisha IBAN na jina la mlipwaji.
- Ombi hupelekwa kwa mtoa huduma wa mlipwaji kupitia mpango wa SEPA au utaratibu wa uelekezaji na uthibitishaji.
- Mtoa huduma wa mpokeaji malipo hukagua kumbukumbu zake na kurudisha moja ya matokeo manne: inalingana, inalingana kwa karibu, hailingani, au haiwezi kuthibitishwa.
- Mlipaji hupokea matokeo na kuamua kama aendelee. Malipo hayazuiwi moja kwa moja.
Jambo ambalo wateja hulikosa mara nyingi: pale mlipaji anapoidhinisha uhamishaji baada ya kuonywa kuhusu kutolingana kwa taarifa, mlipaji hubeba dhima ya fedha kufika kwa mpokeaji asiyekusudiwa. Onyo hubadilisha mzigo wa hatari. Lisome kabla ya kuendelea.
Kitabu cha Kanuni cha Mpango wa VoP wa Baraza la Malipo la Ulaya (European Payments Council) kilianza kutumika tarehe 5 Oktoba 2025 na kinasimamia taratibu za utendaji kati ya watoa huduma.
Kukabiliana na ufadhili wa ugaidi
- Uchunguzi wa kina wa wateja. Kwa kuzingatia viwango vikali vya KYC, kila mteja hukaguliwa tangu mwanzo.
- Ufuatiliaji endelevu wa miamala. Akili bandia na uchambuzi wa wakati halisi hufuatilia mtiririko wa miamala na kuzuia viashiria vya ufadhili wa ugaidi.
- Tathmini ya hatari inayojirekebisha. Miundo inayoboreshwa mfululizo kupitia ujifunzaji wa mashine hutoa alama za hatari zinazojirekebisha kulingana na vitisho vipya.
Mfumo mmoja, tabaka kadhaa
- Usimamizi wa jumla. Uthibitishaji wa mnufaika, uchambuzi wa maelekezo ya malipo na ufuatiliaji endelevu kwa pamoja huhakikisha hakuna kiini kimoja cha hatari.
- Mashine na watu. Algoriti hutoa utambuzi wa papo hapo; wafanyakazi wenye uzoefu hutoa mapitio ya kina na uelewa wa muktadha.
- Ushirikiano wa kimataifa. Tunafanya kazi na wasimamizi na taasisi za kifedha duniani kote, ili hatua zetu zizingatie viwango vya sasa na taarifa za kiintelijensia kuhusu vitisho.
- Kujirekebisha. Uhalifu wa kifedha hubadilika kwa kasi, na uwekezaji wetu endelevu huhakikisha hatua zetu zinabaki mbele yake.
Kupitia KYP, VoP na CFT, kila muamala katika IFB hukaguliwa kwa umakini mkubwa. Mbinu hii hutarajia vitisho badala ya kusubiri vitokee, na hulinda uadilifu wa mfumo wa kifedha.