Mipango ya Udanganyifu wa Uhamisho wa Mali za Kidijitali Kwa Kutumia “Faili za Tokeni”
IFB International Finance Bank – Taarifa ya Ushauri wa Kuzuia Ulaghai
International Finance Bank (“IFB”) imebaini ongezeko la mbinu za ulaghai zinazohusisha madai ya uhamishaji wa mali za kidijitali zenye thamani kubwa unaodaiwa kutekelezwa kupitia “faili za JSON zilizotokenishwa”, “wapokeaji wa crypto host”, “sehemu za mwisho za benki”, “itifaki za kuwezesha pochi” au istilahi nyingine za kubuniwa.
Mipango hii haihusu USDT pekee. Muundo huo huo wa ulaghai unaweza kuhusisha Bitcoin, Ethereum, sarafu thabiti (stablecoins), mali zilizobadilishwa kuwa tokeni, madai kuhusu sarafu ya kidijitali ya benki kuu, sarafu za blockchain binafsi, mali zilizofunikwa (wrapped assets), tokeni zinazodaiwa kuungwa mkono na dhahabu, au vyombo vya kidijitali vya kubuni vinavyoelezwa kuwa vya “kiwango cha benki” au “kitaasisi”.
Istilahi hubadilika. Muundo wa ulaghai hubaki ule ule.
Faili, cheti, msimbo, picha ya skrini, onyesho la pochi, ujumbe wa API au "mwenyeji" binafsi hauwezi wenyewe kuthibitisha umiliki wa mali za kidijitali wala kuzihamisha. Uhamisho halali wa mali ya kidijitali unahitaji udhibiti wa pochi husika, sahihi halali ya kriptografia, utangazaji kwenye blockchain au mtandao husika wa ulipaji, na uthibitisho huru.
Upotoshaji Mkuu
Walaghai mara kwa mara hudai kwamba mali za kidijitali zinaweza kuhamishwa kwa kutuma, kupakia au “kuhifadhi” faili. Faili hiyo inaweza kuelezwa kuwa ni JSON, XML, iliyosimbwa kwa njia fiche, iliyotolewa kama tokeni, iliyosimbwa kwa misimbo, inayoungwa mkono na leja, yenye mkataba mahiri, au iliyothibitishwa na benki.
Kitaalamu, hili si kweli.
Faili la data linaweza kuwa na taarifa. Linaweza kuwa na anwani, metadata, violezo vya miamala, picha za skrini, salio bandia au madai holela. Lenyewe si pochi, akaunti ya uhifadhi wa mali, ala ya kibenki wala utaratibu wa malipo na ulipaji.
Mali za kidijitali hazihamishwi kwa sababu faili inasema zimehamishwa. Zinahamishwa tu pale muamala halali unapoidhinishwa na mhusika anayezidhibiti mali hizo na kukubaliwa na mtandao husika.
Jinsi Uhamishaji Halali wa Mali za Kidijitali Unavyofanya Kazi
Katika malipo halisi ya mali za kidijitali, ushahidi madhubuti si hati wala ahadi. Ni udhibiti unaoweza kuthibitishwa na utekelezaji unaoweza kuthibitishwa.
Mtumaji lazima awe na udhibiti wa pochi husika au akaunti husika ya uhifadhi wa mali. Muamala lazima uidhinishwe ipasavyo. Kwenye blockchain ya umma, hilo kwa kawaida humaanisha muamala uliotiwa saini kwa njia ya kriptografia na kutangazwa kwenye mtandao. Mara unapokubaliwa, muamala unaweza kukaguliwa kwa kujitegemea kupitia kichunguzi husika cha blockchain au rekodi ya taasisi ya uhifadhi wa mali.
Kwa shughuli za kitaasisi, safu hii ya kiufundi ni mwanzo tu. Utekelezaji unaofaa pia unahitaji uthibitishaji wa utambulisho, uchunguzi wa vikwazo, uchambuzi wa chanzo cha fedha, mapitio ya chanzo cha utajiri, ufuatiliaji wa miamala, ukaguzi wa uwezo wa kisheria na idhini ya uzingatiaji wa sheria na kanuni. Miamala mikubwa haiwezi kufanywa halali kwa kasi, uharaka au istilahi za kuvutia.
Dalili za Kawaida za Tahadhari
Mbinu hizi mara nyingi hutumia lugha iliyobuniwa kama vile “bank crypto host”, “host receiver”, “endpoint wallet”, “tokenised file”, “wallet release code”, “gas tranche”, “ledger activation”, “private blockchain encashment” au “beneficiary wallet registration”.
Istilahi hizo hutumika kwa kawaida kuficha kutokuwepo kwa uhifadhi halisi wa mali, udhibiti halisi wa pochi na taratibu halisi za ukamilishaji wa malipo.
Ishara nyingine ya tahadhari inayojitokeza mara kwa mara ni ombi la taarifa za miundombinu ya benki, anwani za IP, vituo vya seva, ufikiaji wa wallet au taarifa za siri za kiufundi. Vitu hivi havihitajiki ili kupokea uhamisho wa kawaida wa blockchain. Maombi ya aina hii yanaweza kuashiria udanganyifu wa kijamii (social engineering), ulaghai wa mtandaoni (phishing), upelelezi wa kimtandao au jaribio la kuingia bila idhini.
Walaghai pia hutaja mara kwa mara thamani za miamala zisizo za kawaida, mara nyingi mamia ya mamilioni au mabilioni. Kisha huunda hali ya dharura bandia, wakiahidi kwamba shughuli inaweza kukamilika ndani ya saa chache iwapo mpokeaji atatoa maelezo ya kiufundi, atalipa ada au atatia saini hati za kukubali. Hii ni mbinu ya kawaida ya kushinikiza.
Kiashiria kingine ni matumizi ya mfumo usio na mantiki wa kamisheni. Wamiliki halisi wa mali hawatoi asilimia za kupita kiasi kwa wapatanishi wasiojulikana kwa ajili tu ya kuhamisha mali za kidijitali zinazoweza kuuzwa kwa urahisi. Pendekezo linapoahidi kamisheni kubwa kupita kiasi kwa kazi ndogo, mantiki ya kibiashara nyuma yake kwa kawaida ni ya ulaghai.
Hatari ya Ada ya Awali
Mipango mingi kati ya hii hatimaye hufikia ombi la malipo. Malipo hayo yanaweza kupewa jina la gharama ya gesi, gharama ya kuwezesha, ada ya uzingatiaji wa sheria na kanuni, ada ya usajili, ada ya uthibitishaji, kibali cha kodi, ada ya kuachilia, dhamana ya bima, uwekaji fedha kwenye pochi, muamala wa kioo au uthibitisho wa ukwasi.
Majina haya hayabadilishi kiini cha jambo. Mhanga anaombwa kulipa fedha kabla ya uhamishaji wowote wa mali unaoweza kuthibitishwa kwa uhuru kufanyika.
Hakuna taasisi makini inayopaswa kulipa ada za awali kwa wahusika wasiojulikana kwa ahadi ya kupata mali za kidijitali ambazo hazijathibitishwa kupitia taratibu zinazotambulika za uhifadhi wa mali, za kibenki au za blockchain.
Hati Si Malipo ya Mwisho
Wahusika wa ulaghai mara nyingi hutoa hati za uhawilishaji, barua za benki, picha za skrini, vyeti, misimbo, ratiba za miamala, nakala za pochi za kidijitali au fomu zinazodaiwa kuwa za uzingatiaji wa sheria na kanuni.
Nyaraka hizo zinaweza kuwa za kughushi, zisizohusika, au zisizo na maana yoyote kibiashara.
Hati inaweza kuunga mkono muamala, lakini haiwezi kuchukua nafasi ya ulipaji wa mwisho (settlement). Nyaraka za kisheria hazithibitishi kuwa mali ya kidijitali ipo, kwamba mtumaji anaidhibiti, kwamba haina mzigo wa kisheria, kwamba asili yake ni halali, au kwamba inaweza kuhamishwa.
Kwa mali za kidijitali, kiwango cha chini kabisa ni uthibitisho huru wa mali hiyo, pochi au akaunti ya uhifadhi, mhusika anayeidhibiti, historia ya miamala na chanzo halali cha fedha.
Msimamo wa IFB
IFB huchukulia mapendekezo yasiyoombwa yanayohusisha “faili zilizotokenishwa”, “wenyeji wa crypto”, “vituo vya benki”, “uwezeshaji wa pochi”, “ulipaji wa kibinafsi”, au miundo kama hiyo kuwa ya hatari kubwa isipokuwa yamethibitishwa kwa kujitegemea kupitia njia zinazotambulika za kisheria, kibenki, uhifadhi wa mali na blockchain.
IFB haipokei mapendekezo ya mali za kidijitali yanayotegemea faili zisizoweza kuthibitishwa, picha za skrini, misimbo ya siri, anwani za seva au hakikisho lisilo rasmi kutoka kwa madalali.
IFB haitatoa data za miundombinu ya huduma za kibenki kwa wateja binafsi, data za sehemu za mwisho za seva, vitambulisho vya pochi, funguo za siri, maneno ya mbegu (seed phrases), malipo ya awali wala uthibitisho wa kitaasisi kwa miamala ambayo haiwezi kuthibitishwa kwa njia huru.
Hatua za Kinga
Wateja na wahusika wa pande zote wanapaswa kutumia kiwango rahisi: iwapo mali ni halisi, zinaweza kuthibitishwa kupitia kumbukumbu halali za uhifadhi wa mali au ushahidi wa kwenye mnyororo wa kidijitali (on-chain). Iwapo mtumaji anazidhibiti, mtumaji anaweza kuthibitisha udhibiti huo. Iwapo muamala ni halali, mtumaji anaweza kutoa utambulisho kamili, uthibitisho wa chanzo cha fedha na nyaraka za uzingatiaji wa sheria na kanuni.
Kukataa kutoa ushahidi huo yoyote kunapaswa kuchukuliwa kama ishara kuu ya tahadhari.
Maombi ya kutiliwa shaka yanapaswa kupelekwa kwa timu za uzingatiaji wa sheria na kanuni, za kisheria na za usalama wa mtandao kabla ya mazungumzo yoyote kuendelea. Hakuna data ya uendeshaji, malipo, sahihi wala ufikiaji wa pochi unaopaswa kutolewa hadi muamala utakapothibitishwa rasmi.
Kwa ufupi
Ulaghai wa mali za kidijitali unazidi kutegemea maigizo ya kiufundi. Walaghai hutumia lugha tata, majukumu ya kibenki ya kubuni na taratibu za kughushi zinazotegemea mafaili ili kujenga taswira ya weledi.
Misingi inabaki wazi. Faili si pochi. Picha ya skrini si uthibitisho wa fedha. Sehemu ya mwisho ya seva si njia ya suluhisho la malipo. Hati si muamala wa blockchain. Ahadi ya kamisheni isiyo ya kawaida si uhalali wa kibiashara.
Uhamishaji halali wa mali za kidijitali unaweza kuthibitishwa, umeidhinishwa, unazingatia sheria na kanuni, na unaweza kukaguliwa. Pendekezo lolote linalokwepa viwango hivi linapaswa kukataliwa.
Faili la JSON (“JavaScript Object Notation”) ni faili la maandishi lenye muundo maalum linalotumika kuhifadhi na kubadilishana data kati ya mifumo, programu au seva. Linaweza kuwa na taarifa kama vile anwani za pochi, salio, maagizo ya miamala au metadata, lakini lenyewe si pochi, chombo cha kibenki wala mali ya kidijitali inayoweza kuhamishwa.
Faili la JSON haliwezi kutuma, kuachilia wala kuhamisha sarafu ya kidijitali peke yake bila muamala halali wa kriptografia unaotekelezwa kwenye mtandao husika wa blockchain.
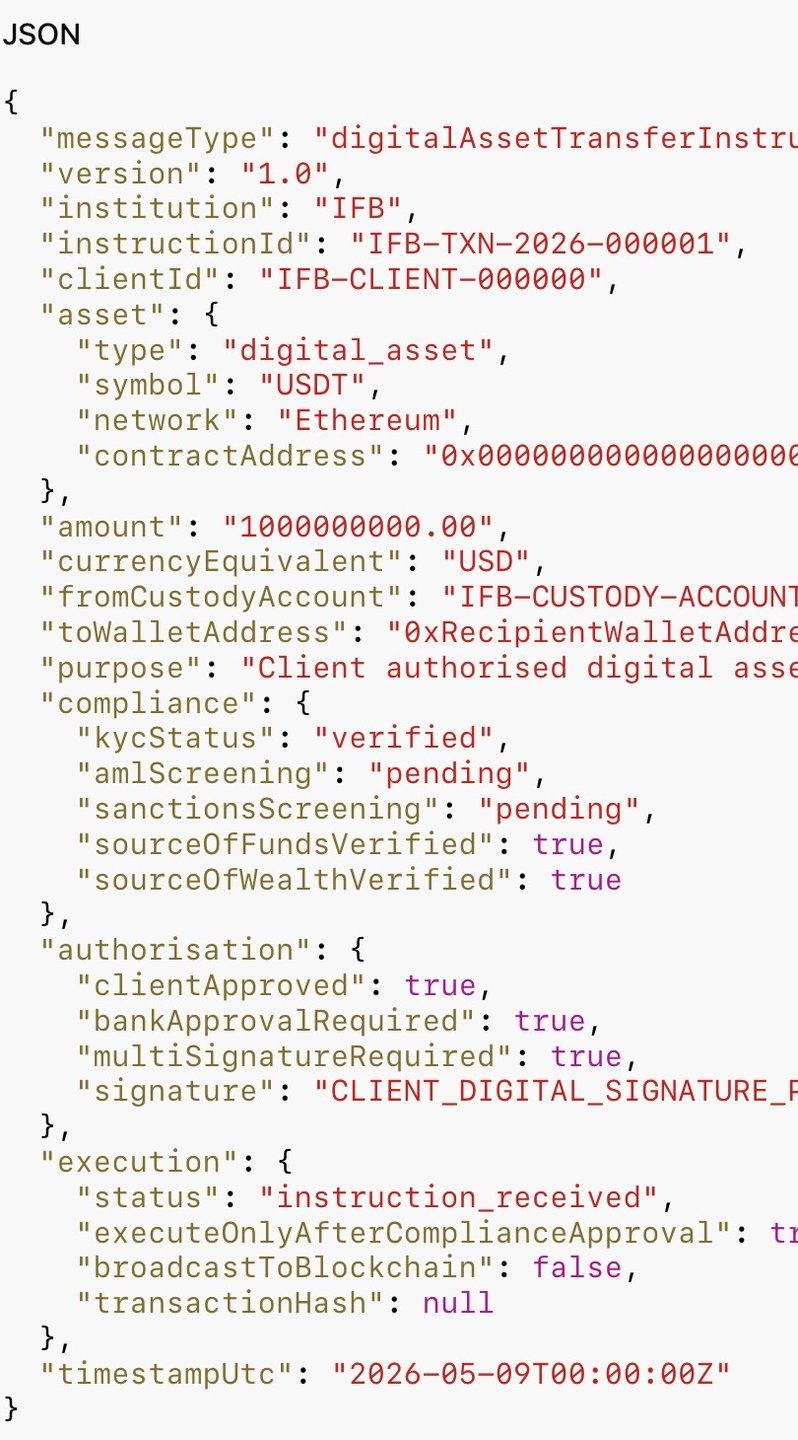
Faili la JSON linaweza kutumika kihalali kama mzigo wa maagizo ndani ya miundombinu ya ndani ya benki ya mali za kidijitali, lakini tu chini ya masharti yanayodhibitiwa kikamilifu. Katika hali hiyo, JSON yenyewe haina wala haihamishi sarafu fiche. Hubeba tu maagizo ya miamala yaliyopangiliwa, ambayo hufasiriwa na mifumo ya nyuma iliyoidhinishwa ya IFB.
Kwa mfano, ikiwa mteja wa IFB tayari anadumisha uhifadhi wa mali za kidijitali ulioidhinishwa na benki, ujumbe wa JSON unaweza kujumuisha data kama vile:
- kitambulisho cha akaunti ya mteja
- mtandao wa blockchain
- anwani ya pochi ya mpokeaji
- aina ya tokeni
- kiasi cha muamala
- marejeo ya uzingatiaji wa sheria na kanuni
- sahihi za kikriptografia
- Data ya uthibitishaji wa API
Baada ya kupokelewa, mifumo ya ndani ya IFB ingethibitisha yafuatayo:
- uthibitishaji wa mteja
- umiliki wa pochi ya kidijitali
- salio za akaunti
- Uzingatiaji wa AML/KYC
- uchunguzi wa vikwazo vya kimataifa (sanctions screening)
- vikomo vya sera ya miamala
- mamlaka ya uidhinishaji wa ndani
Iwapo udhibiti wote utapita, miundombinu ya uhifadhi wa mali ya IFB au mfumo wa pochi ya hazina unaweza kisha kutengeneza muamala halisi wa blockchain kwa kutumia funguo za siri zilizolindwa za benki au mazingira yake ya uhifadhi. Uhamishaji halisi hufanyika tu pale miundombinu ya utiaji saini iliyoidhinishwa ya IFB inapotia saini kwa njia ya kriptografia na kutangaza muamala huo kwenye mtandao wa blockchain.
Tofauti ya msingi ni hii:
faili la JSON lenyewe halihamishi sarafu fiche.
Benki huhamisha mali ya kidijitali (crypto) baada ya kuthibitisha agizo kwa uhuru na kutekeleza muamala halisi wa blockchain kutoka kwa mali ambazo tayari ziko chini ya uhifadhi wake.
Hii inalinganishwa na ujumbe wa SWIFT katika benki za kawaida. Ujumbe wa SWIFT MT103 hauna fedha ndani yake. Ni maagizo yaliyothibitishwa yanayoziwezesha mifumo ya kibenki kuhamisha fedha kupitia miundombinu ya malipo na ulipaji iliyodhibitiwa. JSON katika mifumo ya taasisi ya mali za kidijitali inaweza kutimiza kazi inayofanana ya uratibu, lakini kamwe si kama chombo huru cha mleta-hati.
Hatua inayofuata
Omba kutambulishwa
Tueleze kwa mistari michache wewe ni nani na unachokusudia. Ombi lako huenda moja kwa moja kwa benki na hushughulikiwa kwa usiri.
Unapendelea kuzungumza? Weka miadi ya Mkutano wa Video wa dakika 30.