Unataka kubadilisha SBLC na BG kuwa fedha taslimu?
1. Kanuni ya Msingi (Isiyoweza Kujadiliwa)
SBLC na BG hazikubuniwa ili zibadilishwe kuwa fedha taslimu.
Ni vyombo vya mikopo vya masharti (contingent), si vyombo vya ukwasi.
Dai lolote kwamba ni “sawa na fedha taslimu”, “zinazoweza kufadhiliwa”, au “zinazoweza kubadilishwa moja kwa moja kuwa fedha” si sahihi kimuundo kwa mujibu wa taratibu za kawaida za kibenki.
2. Maana ya “Ubadilishaji kuwa Fedha Taslimu” (Monetisation) Kiutendaji
Katika miktadha halali, “uchumaji” (monetisation) haumaanishi:
- Kubadilisha hati hiyo kuwa fedha taslimu.
- Kuiuza.
- Kutoa fedha dhidi yake bila wajibu wa msingi.
Inaweza tu kumaanisha:
- Kutumia hati hiyo kama dhamana ya ziada kuunga mkono kituo cha mkopo kingine.
3. Mazingira Halali Ambamo Ubadilishaji Mdogo kuwa Fedha Hutokea
3.1 Kutumia Dhamana kwa Vifaa vya Mikopo (Nadra, Chini ya Udhibiti)
SBLC au BG ya daraja la juu kabisa inaweza kukubaliwa kama SBLC kuimarisha ubora wa mkopo katika mazingira machache yafuatayo:
- Imetolewa na G-SIB au benki ya daraja la kwanza (Tier-1)
- MT760 imetumwa kikamilifu
- Maandishi safi, yasiyo na masharti, yasiyoweza kubatilishwa
- Inayoendana na madhumuni ya muamala msingi
- Inashikiliwa chini ya udhibiti wa benki kwa benki
Matokeo yanayowezekana:
- Laini ya mtaji wa uendeshaji
- Awamu ya Ufadhili wa Miradi
- Kituo cha ufadhili wa biashara
Kiwango cha mapema cha malipo: hubainishwa kwa kila kesi, kikiwa chini kabisa ya thamani halisi.
3.2 Ufadhili wa Ndani wa Benki (Matumizi ya Mfumo Funge)
Benki zinaweza, ndani ya taasisi zao:
- Kutambua SBLC/BG kama njia ya kupunguza hatari
- Kupunguza gharama za mtaji (matibabu ya Basel III)
- Kusaidia mipaka ya mfiduo wa hatari kati ya benki
Huu si ubadilishaji wa mali kuwa fedha taslimu kwa mteja.
Huu ni uboreshaji wa mizania kwa manufaa ya benki.
3.3 Miamala Iliyopangiliwa ya Ufadhili wa Biashara
Katika mtiririko wa kibiashara uliopangwa kwa ukali:
- SBLC inaunga mkono hatari ya malipo
- Ufadhili unategemea bidhaa, mikataba na akaunti zinazopokelewa
- Chombo ni dhamana ya ziada pekee
Fedha taslimu hupatikana kupitia:
- Mtiririko wa biashara
- Si SBLC yenyewe
4. Kisichokubalika Kisheria Kwa Hakika
4.1 “Programu za Kubadilisha SBLC kuwa Fedha Taslimu (SBLC Monetisation Programmes)”
Viashiria vya ulaghai:
- Ufadhili ulioahidiwa wa 70–90%
- Hakuna muamala msingi
- Kampuni Maalum za Malengo (SPV) za Nje ya Nchi
- Ada za “kuingia”, “kuzuia”, au “kuwezesha” za awali
- Madai ya "fedha taslimu zisizo na kurejelewa dhidi ya hati" (non-recourse cash against instrument)
4.2 Kukodisha SBLC/BG ili Kupata Fedha Taslimu
Hakuna soko la pili linalotambuliwa kwa:
- Ukodishaji wa mali (leasing)
- Upangishaji
- Kuuza
Pendekezo lolote la aina hiyo linakinzana na:
- Masharti ambayo chini yake chombo hicho kilitolewa
- Ahadi za benki inayotoa dhamana
- Viwango vya AML na KYC
4.3 Kutoa Fedha Dhidi ya Hati Bila Kuwepo kwa Ukiukaji wa Masharti
SBLC au BG inaweza kudaiwa tu:
- Baada ya kukiuka makubaliano kulikofafanuliwa na kuandikwa
- Kwa kuzingatia kikamilifu maandishi
Uchukuaji wowote wa fedha kabla ya kutokea kwa ukiukaji wa makubaliano (“pre-default draw”) ni wa kitapeli.
5. Hitimisho la Kimkakati
- SBLC na BG ni zana za kuhamisha hatari, si zana za ufadhili
- “Ubadilishaji wa mali kuwa fedha” halali ni jambo la kipekee, la tahadhari, na linalodhibitiwa na benki
- Simulizi za rejareja, za madalali, au za nje ya nchi kuhusu "kuzigeuza kuwa fedha" (monetisation) ni za uongo kabisa
- Ikiwa lengo ni fedha taslimu, chombo sahihi ni mkopo, si dhamana
6. Ukweli kwa Sentensi Moja
Kama SBLC au BG ingeweza kubadilishwa kuwa fedha taslimu kwa uhuru, benki zisingewahi kutoa mikopo.
Hilo peke yake linamaliza suala hilo.
SBLC au BG kwa Ajili ya Kuzigeuza Kuwa Fedha Taslimu - Jinsi Ulaghai Unavyofanya Kazi
“Ombi la Uchumaji” linalodaiwa kuwa la kweli hutangaza utoaji wa dhamana ya benki au barua ya mkopo ya dharura, iliyobuniwa kwa uangalifu kulingana na maneno yanayohitajika, kwa kiasi kinachofikia mabilioni kadhaa, kwa madai ya kuwa imedhaminiwa na fedha taslimu halisi zilizoko kwenye akaunti za Sumitomo Japan au taasisi nyingine mashuhuri. Hati hizi hutolewa kama huduma za mwaka mmoja, zikiwa na kipengele cha upyaishaji wa moja kwa moja kinachoongeza uhalali wake hadi miaka kumi.
Waraka huo unarejelea muamala wa awali uliodhaminiwa na Sumitomo, uliolenga kuwezesha miradi mikubwa nchini Japani na China: kuanzia hospitali za kisasa hadi kituo mashuhuri cha utamaduni. Unasisitizwa kuwa dhamana au SBLC za aina hii kwa asili yake huhusu mradi mahususi, zikiwa na maneno yaliyoandaliwa kwa ajili yake, jambo linalozuia kuzitoa upya kiholela. Pendekezo hilo linadai kuwa, kwa mujibu wa taratibu za ndani, hati hizo hutolewa kwa “nakala halisi ya karatasi” ili kuepuka ucheleweshaji unaohusishwa na uhamisho wa SWIFT kwa miamala ya kigeni.
Mchakato unaoelekezwa unahusisha uwasilishaji wa pendekezo, uchunguzi wa kina wa uhakiki unaofuata, na hatimaye kupokea chombo cha nakala ngumu kinachotumwa kwa “barua pepe salama na mjumbe wa benki”, huku sehemu ya fedha ikirejeshwa kwa “taasisi” inayotoa. Utegemezi huu wa taratibu za zamani za nakala ngumu na istilahi zisizo wazi za kifedha bila shaka huibua wasiwasi mkubwa.
Kwa maneno rahisi kabisa, udanganyifu wa aina hii hufanya kazi kwa njia ifuatayo:
1. Utengenezaji wa Hati Bandia:
Tapeli hutengeneza dhamana ya benki ghushi au SBLC: aina ya ahadi kutoka benki inayoonekana rasmi na iliyojaa lugha tata ya kisheria. Hudai kuwa hati hiyo inaungwa mkono na fedha taslimu halisi katika akaunti halisi ya benki, ilhali kwa kweli hakuna fedha hizo.
2. Ahadi za Kuvutia:
Tapeli hudai kwamba, kwa maneno sahihi, hati hii inaweza “kubadilishwa kuwa fedha taslimu” (monetized). Kwa maneno mengine, wanapendekeza kuwa unaweza kuitumia kufungua au kupata kiasi kikubwa cha fedha kwa ajili ya mradi. Pendekezo hilo mara nyingi hujumuisha maelezo kama kiasi kikubwa mno (kwa mfano, hadi mabilioni kadhaa), na hivyo kulifanya lisikike kuwa na faida kubwa kupita kiasi.
3. Mchakato na Uharaka:
Wanaeleza mchakato unaoonekana kuwa wa ufanisi: kutoa hati haraka (wakati mwingine ndani ya saa 24) na kutuma nakala halisi kupitia mjumbe wa benki. Uharaka huu na mchanganyiko wa uwasilishaji wa kidijitali na wa kimwili vimekusudiwa kujenga taswira ya uhalali na kuaminika.
4. Mtego:
Pindi utakaposhawishika na lugha ya kuvutia na sifa ya jina la benki iliyotajwa (kama vile Sumitomo), unaweza kuombwa kulipa ada, kutoa dhamana, au kuweka fedha kwa namna fulani. Lengo ni kukufanya uamini kwamba uko karibu kupokea hati ya kifedha yenye thamani kubwa sana.
5. Kufichuka kwa Ukweli:
Hatimaye, unapojaribu kuthibitisha hati hiyo kwa benki au kuitumia kama dhamana, unagundua kwamba si halali. Fedha hazikuwepo kamwe, na chombo hicho kilikuwa ghushi kilichobuniwa kwa lengo la kukudanganya ili uachane na fedha zako.
Kwa ufupi, ulaghai huu hutumia mvuto wa chombo cha kifedha chenye ugumu wa kitaalamu na imani ambayo watu huweka kwa majina ya benki zinazoheshimika. Hutumia lugha tata na ya kuvutia kuficha ukweli kwamba hati husika ni ya udanganyifu, na hivyo kuwaongoza waathiriwa kufanya malipo au maamuzi kwa kutegemea ahadi za uongo za kubadilisha hati kuwa fedha taslimu kwa urahisi.
Maelezo haya yanafafanua ulaghai huo kwa lugha rahisi, yakionyesha jinsi ahadi za kuvutia na nyaraka za kupotosha zinavyoshirikiana kumdanganya muathiriwa.
Kwa undani
1. Utata katika Uainishaji wa Hati za Kifedha
Dhamana ya Benki dhidi ya SBLC:
Pendekezo hilo linadai kwamba Dhamana ya Benki na SBLC “kimsingi ni chombo kimoja.” Kwa uhalisia, ingawa vyote viwili hutumika kama zana za kuimarisha ubora wa mikopo na kwa kawaida ni ahadi huru, hufuata seti tofauti za kanuni – URDG 758 kwa dhamana za kudai malipo, ISP98 au UCP 600 kwa standby – pamoja na mifumo tofauti ya kisheria. Kuvichanganya kunaweza kusababisha tafsiri potofu ya wajibu, na kuathiri utekelezekaji wa kisheria na tathmini ya hatari.
Unyumbufu wa Matumizi ya Maneno:
Kumruhusu mwenye kufanya fedha za chombo kukirekebisha kulingana na maneno anayoyapendelea, hata ndani ya itifaki za kibenki, kunaleta uwezekano wa vifungu visivyo vya kawaida au vyenye utata. Kutoka katika lugha iliyothibitika kunaweza kudhoofisha uwazi wa chombo hicho na uhalali wake wa kisheria, na hata kukiuka mahitaji ya udhibiti.
2. Misingi ya Kifedha na Madai ya Ufadhili
"Hard Cash Backed" dhidi ya Njia za Mikopo:
Pendekezo hilo linasisitiza kwamba hadi euro bilioni 1.3 zimeungwa mkono na “akaunti zinazoungwa mkono na fedha taslimu halisi” tofauti na njia za mikopo. Maelezo haya kimsingi yana utata. Dhana ya “uungwaji mkono wa fedha taslimu halisi” si ya kawaida katika lugha ya kisasa ya benki, ambayo kwa kawaida hutegemea akiba zinazotunzwa kielektroniki na ukwasi uliokaguliwa. Lugha kama hiyo inaweza kuibua wasiwasi kuhusu ukweli wa fedha za uungwaji mkono, na hivyo kudhoofisha imani miongoni mwa mamlaka za udhibiti na wahusika wengine wa muamala.
Masuala ya Udhibiti na Njia ya Ukaguzi:
Kutokuwepo kwa laini ya kawaida ya mkopo kunaweza kuashiria kwamba fedha zimetengwa kwa njia isiyo ya kawaida au isiyo wazi. Hali hii inaweza kutatiza ukaguzi wa ndani na wa nje, pamoja na kuibua masuala kuhusu utoshelevu wa mtaji na mahitaji ya ukwasi yanayowekwa na mamlaka za kifedha.
3. Masharti ya Muda na Upyaishaji
Muda Maalum wenye Uhuishaji wa Kiotomatiki:
Hati hizo zinaelezwa kama vifaa vya mwaka mmoja vinavyojisasisha kiotomatiki hadi miaka 10. Muda mrefu kiasi hicho, pamoja na usasishaji wa kiotomatiki, huleta hatari kadhaa:
- Mabadiliko ya Udhibiti: Kanuni za kibenki na viwango vya kimataifa vya fedha hubadilika kadiri muda unavyopita; hati iliyoandaliwa chini ya taratibu za sasa huenda isiendelee kuzingatia sheria kwa muda mrefu.
- Hali za Soko: Mabadiliko ya hali za soko kwa kipindi cha muongo mmoja yanaweza kufanya masharti yaliyobainishwa yasiwe na uwezekano wa kiuchumi au yawe na hatari isiyolingana.
- Utata wa Kimkataba: Uhuishaji wa kiotomatiki unahitaji masharti wazi ya kusitisha au kujadiliana upya. Bila kinga madhubuti, pande husika zinaweza kujikuta zimefungwa kwenye masharti yasiyo na faida.
4. Benki Mtoaji na Masuala ya Kijiografia
Matumizi ya Sumitomo Japan (Tokyo):
Ingawa Sumitomo ni taasisi inayoheshimika, kutaja tawi mahususi kunaibua masuala kadhaa:
- Uzingatiaji wa Mamlaka ya Kisheria: Hati hiyo lazima izingatie kanuni za kibenki za Japani, ambazo zinaweza kutofautiana na mifumo ya udhibiti ya kimataifa au ya nchi nyingine. Hali hii inaweza kuleta changamoto kwa wanaobadilisha hati kuwa fedha taslimu kutoka nje ya nchi.
- Uchunguzi wa Kina wa Uhakiki: Pendekezo halifafanui iwapo uwezo wa kiutendaji na hadhi ya kidhibiti ya tawi hilo vimehakikiwa kwa kujitegemea kwa ajili ya miamala ya thamani kubwa kiasi hiki.
5. Udhaifu wa Kiutaratibu katika Njia ya Nakala Halisi za Karatasi
Mbinu Mseto ya Usafirishaji:
Mbinu hii inahusisha kutuma uthibitisho kupitia “barua pepe salama” ikifuatiwa na kutumwa kwa nakala halisi kupitia mjumbe wa benki. Mbinu hii mseto huuweka muamala katika hatari kadhaa:
- Hatari za Usalama wa Kimwili: Nakala za karatasi kwa asili yake ziko hatarini kupotea, kuibwa au kuharibika wakati wa usafirishaji. Tofauti na hati za kidijitali zinazotumwa kupitia mitandao salama inayokaguliwa (k.m., SWIFT), nyaraka za kimwili hazina njia ya kielektroniki isiyobadilika ya kufuatilia.
- Changamoto za Uthibitishaji: Ingawa pendekezo linadai kwamba uthibitishaji unaweza kufanywa “kwa simu, barua pepe au barua,” njia hizi hazitoi kumbukumbu imara ya ukaguzi wala uthibitisho wa papo hapo ambao mifumo ya kisasa ya kielektroniki hutoa.
- Utaratibu Uliopitwa na Wakati: Msisitizo wa kutumia nakala za karatasi "kwa sababu hakuna SWIFT zinazohitajika ndani" unaashiria kutegemea michakato ya zamani. Leo, kukosekana kwa SWIFT au taratibu zinazofanana za kielektroniki za ulipaji kunaweza kutafsiriwa kama kutozingatia viwango vya kisasa vya usalama na vya udhibiti.
- Masuala ya Mnyororo wa Uhifadhi: Bila mnyororo madhubuti wa uhifadhi usioweza kuchezewa, uhalali na uhalisia wa hati halisi unaweza kupingwa, jambo ambalo linaweza kusababisha migogoro au hata mabadiliko ya ulaghai.
- Athari kwa Miamala ya Kuvuka Mipaka:
Nakala halisi zinazotumwa nje ya mfumo wa kawaida wa kibenki zinaweza kukumbwa na changamoto katika miktadha ya kisheria ya kimataifa. Hali halisi ya kimwili ya chombo hicho inaweza kutatiza utambuzi na utekelezaji wake kuvuka mipaka, hasa endapo tofauti zitajitokeza kati ya uthibitisho wa kidijitali na hati halisi.
6. Uchunguzi wa Kina wa Uhakiki na Upunguzaji wa Hatari
Kinga Zisizotosheleza:
Pendekezo linaeleza mchakato wa uchunguzi wa kina wa uhakiki (DD) kwa wanaobadilisha dhamana kuwa fedha taslimu (monetizers); hata hivyo, taratibu zinaonekana kuwa za juujuu kwa kuzingatia ukubwa wa muamala. Hakuna kutajwa kwa:
- Uthibitisho Huru: Ukaguzi wa wahusika wengine au uthibitisho huru wa upatikanaji wa fedha haujajadiliwa.
- Hatua za Kupambana na Utakatishaji Fedha (AML): Itifaki madhubuti za AML na za kumjua mteja (KYC) ni muhimu, hasa pale ambapo kiasi kikubwa cha fedha na vyombo vya kimataifa vinahusika.
- Mapitio ya Kisheria: Kutokuwepo kwa mchakato dhahiri wa mapitio ya kisheria kunaweza kusababisha dhima za kimkataba zisizotarajiwa au ukiukaji wa kanuni.
- Hatari za Kiutendaji:
Kutegemea njia nyingi za mawasiliano (barua pepe salama, mjumbe wa barua, simu) huleta hatari za kiutendaji. Kutoelewana au kucheleweshwa kwa njia yoyote kati ya hizi kunaweza kuvuruga muamala na kuweka pande zinazohusika katika hatari ya madhara ya kifedha na sifa.
Kwa muhtasari, pendekezo hili linaonyesha udhaifu mkubwa kuanzia utata wa uainishaji wa chombo na michakato iliyopitwa na wakati ya nakala za karatasi, hadi migongano inayowezekana ya maslahi na wasiwasi wa uzingatiaji wa sheria na kanuni. Kupitisha taratibu za kisasa, zinazoweza kuthibitishwa kielektroniki na zilizosanifishwa, pamoja na Uchunguzi wa Kina wa Uhakiki ulioimarishwa, kungepunguza hatari nyingi hizi na kuoanisha muamala vizuri zaidi na mbinu bora za kisasa katika fedha za kimataifa.
SBLC na BG kwa Ajili ya Kubadilisha Kuwa Fedha Taslimu?
SBLC na dhamana za benki, kwa muundo wake, ni vyombo vya ahadi isiyo na masharti, vinavyohakikisha kwamba kiasi chote cha jina kinapatikana pindi kinapodaiwa. Pale hadhi ya mkopo ya mwombaji haitoshi, benki inayotoa kwa kawaida huhitaji dhamana ya fedha taslimu au dhamana za kifedha hadi 100% ya thamani ya uso. Hata hivyo, mtu anapofikiria kuwekea vyombo hivyo dhamana ya 100% kwa dhamana za kifedha (pamoja na ada za benki zinazohusika) kisha kumwendea mhusika wa tatu ili azibadilishe kuwa fedha, ambaye huenda akatoa 80% tu ya thamani ya chombo, mantiki ya kiuchumi hubomoka.
Kutokuwa na Ufanisi wa Kuweka Dhamana Kupita Kiasi na Ubadilishaji wa Mali kuwa Fedha kwa Punguzo
Ufanisi wa Mtaji na Gharama za Fursa
Taasisi inapolazimika kuweka rehani asilimia 100 ya thamani ya hati kama dhamana na kubeba ada za ziada za benki, kwa hakika inafunga mali zenye thamani sawa na kiasi chote cha jina. Iwapo mfanyabiashara wa kubadilisha hati kuwa fedha (monetiser) atatoa thamani ya ukwasi iliyopunguzwa ya asilimia 80, kwa mfano, taasisi hiyo inapoteza kimsingi asilimia 20 ya thamani ya hati hiyo, na zaidi ya hapo ada zikizingatiwa. Utaratibu huu ni sawa na matumizi yasiyo na ufanisi ya mtaji, kwa kuwa mali zilizofungwa zingeweza kuzaa mapato ya juu zaidi zikitumika kwingineko. Gharama ya fursa iliyopotea hapa ni kubwa: fedha zilizofungwa kama dhamana hazipatikani kwa uwekezaji mbadala unaoweza kutoa uwiano bora wa hatari na mapato.
Kutolingana kwa Hatari na Faida
Kwa mtazamo wa usimamizi wa hatari, mpangilio huu huleta ukosefu wa usawa wa asili. Benki, kwa kutoa SBLC au dhamana, hujiweka katika dhima tegemezi ambayo hupunguzwa kikamilifu kwa dhamana ya mali ya 100%. Hata hivyo, ikiwa chombo hicho baadaye kitageuzwa kuwa fedha kwa punguzo, mhusika anayetoa dhamana ya mali hapati tena thamani kamili ya mali alizoziweka. Kimsingi, hubeba si hatari ya muamala msingi pekee bali pia hasara ya moja kwa moja inayotokana na tofauti kati ya dhamana ya mali iliyotolewa na mapato yaliyopatikana baada ya kugeuzwa kuwa fedha. Ukosefu huu wa usawa hudhoofisha uwezekano wa kiuchumi wa muamala mzima, kwani gharama halisi ya kupata ukwasi kwa njia hii inazidi kwa mbali faida zake.
Ziada Isiyo ya Lazima katika Uhandisi wa Kifedha
Kwa namna nyingi, utaratibu wa kuweka dhamana ya ziada kwenye hati ili tu kuigeuza kuwa fedha taslimu kwa kiwango cha punguzo unageuka kuwa zoezi lisilo na ulazima la uhandisi wa kifedha. Madhumuni ya awali ya kuilinda hati ni kutoa uhakikisho kamili wa malipo au utekelezaji. Hata hivyo, iwapo mhusika wa tatu atahusishwa kisha kugeuza uhakikisho huu kuwa fedha taslimu kwa mavuno ya asilimia 80, mchakato huo huleta hatua ya kati isiyo ya lazima inayomomonyoa thamani. Ahadi kamili iliyomo ndani ya hati hiyo inabatilishwa na ukweli kwamba sehemu ndogo tu ya ahadi hiyo ndiyo inayopatikana katika hali ya fedha taslimu. Gharama zinazotumika, kwa upande wa dhamana na ada, hufuta kwa vitendo faida yoyote ya kifedha ambayo ingeweza kupatikana kutokana na mpangilio kama huo.
Mifano ya Kielelezo
Mfano wa 1: Ufadhili wa Biashara ya Kimataifa
Fikiria msafirishaji nje anayehitaji SBLC yenye thamani ya USD 1,000,000 ili kuhakikisha malipo kutoka kwa mnunuzi wa ng'ambo. Benki ya mwagizaji hudai amana ya dhamana ya USD 1,000,000 pamoja na ada za benki ili kutoa SBLC. Iwapo msafirishaji huyo kisha atajaribu kubadilisha chombo hiki kuwa fedha taslimu kupitia mpatanishi maalum wa kifedha anayetoa kiwango cha ubadilishaji cha 80%, msafirishaji atapokea USD 800,000 tu kama fedha taslimu. Katika hali hii, msafirishaji ameweka mali zenye thamani ya USD 1,000,000 (pamoja na ada) lakini anarejesha 80% tu ya thamani hiyo, na kusababisha upotevu wa 20% wa ufanisi wa mtaji.
Mfano wa 2: Dhamana ya Utekelezaji wa Mkataba wa Ujenzi
Kampuni ya ujenzi inaweza kuhitajika kupata dhamana ya benki ya £500,000 ili kumhakikishia msanidi wa mradi kuhusu utendaji wake. Kampuni lazima itoe dhamana ya mali ya kiasi kamili cha £500,000 na ilipe ada zinazohitajika za benki. Kama kampuni itaamua, kwa sababu yoyote, kubadilisha dhamana hii kuwa fedha taslimu, pengine ili kuongeza mtaji wa uendeshaji, mnunuzi wa tatu wa dhamana anaweza kutoa £400,000 tu. Katika hali hii, kampuni hupata upungufu wa thamani papo hapo, kwani kiasi kamili cha dhamana yake ya mali hakibadilishwi kuwa ukwasi sawa, na hivyo kufanya mchakato huo usiwe na busara kiuchumi.
Mfano wa 3: Uhakikisho wa Utendaji wa Ubia
Katika ubia, mhusika mmoja anaweza kulazimika kutoa dhamana ya benki ya EUR 750,000. Ili kupata chombo hicho, mhusika huyo huweka rehani dhamana za uwekezaji za EUR 750,000 na pia hubeba ada za ziada. Ikiwa jaribio la kubadilisha dhamana kuwa fedha taslimu kupitia kituo cha mhusika wa tatu litasababisha ubadilishaji wa ukwasi wa 80%, ni EUR 600,000 pekee zitakazopatikana. Tofauti hii inaonyesha kutofaa kwa mbinu hiyo: taasisi hiyo kwa vitendo imetoa kafara thamani ya mtaji inayowezekana ya EUR 150,000 (bila kujumuisha ada) ili tu kupata fedha ambazo zingeweza kutengwa au kutumika kwa ufanisi zaidi mahali pengine.
Njia mbadala
Suluhisho Mbadala:
- Vifaa vya Mikopo ya Moja kwa Moja: Badala ya kutumia SBLC kupata ukwasi, taasisi zinaweza kuzingatia kujadiliana kuhusu laini za moja kwa moja za mikopo au vifaa vya overdraft ambavyo havihitaji dhamana kamili, na hivyo kuhifadhi ufanisi wa mtaji.
- Usalamishaji wa Mali kuwa Dhamana (Securitisation) kwa Masharti Bora: Iwapo ubadilishaji wa mali kuwa fedha taslimu ni muhimu, kutafuta mipangilio ambapo kiwango cha punguzo kina uzito mdogo zaidi, kupitia ukadiriaji bora wa mikopo au hali nzuri zaidi za soko, kunaweza kuboresha mapato kwa jumla.
- Usimamizi Uliopangiliwa wa Dhamana: Kutumia mbinu zinazobadilika za usimamizi wa dhamana ili kurekebisha kiwango cha usalama kwa wakati halisi kunaweza kupunguza baadhi ya kasoro za ufanisi, ingawa tofauti ya msingi kati ya dhamana na thamani iliyogeuzwa kuwa fedha inabaki.
Ingawa SBLC na dhamana za benki ni muhimu katika kupata ahadi kamili ya kifedha, kuzipangilia kwa dhamana ya mali ya 100% pamoja na ada kisha kuzibadilisha kuwa fedha taslimu kwa punguzo (kwa mfano, 80%) si busara kiuchumi. Mbinu kama hiyo hutumia mtaji kwa ufanisi mdogo, huleta kutokulingana kati ya hatari na faida, na huongeza tabaka zisizo za lazima za kifedha ambazo hatimaye hupunguza manufaa halisi.
Vikwazo vya Kisheria na Udhibiti Vinavyosimamia Utoaji wa SBLC, Uwekaji wa Dhamana, na Ubadilishaji wa Mikopo kuwa Fedha
1. Mfumo wa Kisheria Unaosimamia SBLC
Barua za Mkopo za Dharura (Standby Letters of Credit) ni vyombo vya mikopo ya nyaraka vinavyosimamiwa hasa na:
- ISP98 (International Standby Practices, Chapisho la ICC Na. 590), au vinginevyo
- UCP 600 (Kanuni na Taratibu za Kawaida za Mikopo ya Hati, Chapisho la ICC Na. 600), pale inapotajwa waziwazi.
Chini ya mifumo yote miwili, SBLC ni ahadi isiyoweza kubatilishwa, huru na ya kihati ya mtoaji (kanuni ya 1.06 ya ISP98). Si chombo cha ufadhili, si dhamana inayoweza kuuzwa, na si mbadala wa mtaji katika mizania.
Benki mtoaji hulipa tu dhidi ya uwasilishaji unaokidhi masharti, kwa kawaida taarifa kwamba mwombaji ameshindwa kutimiza wajibu wa msingi. Hakuna kifungu chini ya ISP98 au UCP 600 kinachoruhusu utoaji kwa madhumuni ya kupata mkopo wa kujiinua, kubadilisha kuwa fedha taslimu, au kukusanya mtaji.
2. Utoshelevu wa Mtaji na Udhibiti wa Tahadhari
Benki zote zinazofanya shughuli za kimataifa na kutoa SBLC zinatakiwa kuzingatia:
- Mfumo wa Mtaji wa Basel III (Kamati ya Basel ya Usimamizi wa Benki),
- Utekelezaji wa ndani kupitia wadhibiti kama vile Federal Reserve, ECB, PRA, FINMA, n.k.
Chini ya Basel III:
- SBLC ni mfiduo usioonekana kwenye mizania.
- Hupewa Kigezo cha Ubadilishaji wa Mikopo (Credit Conversion Factor – CCF) chini ya mbinu sanifu – asilimia 100 kwa standby za kifedha (mbadala wa moja kwa moja wa mkopo), asilimia 50 kwa standby na dhamana zinazohusiana na utendaji – hivyo kuubadilisha kuwa kiwango cha hatari kilichopimwa.
- Benki inayotoa lazima ihifadhi mtaji dhidi ya hatari hii.
Kwa hivyo, benki haiwezi kutoa SBLC bila ama:
- Dhamana ya fedha taslimu, au
- Mfiduo wa hatari uliolindwa kikamilifu na uliopunguzwa hatari, unaoungwa mkono na dhamana inayostahili au nguvu ya mizania ya hesabu.
Kutoa SBLC zisizo na dhamana za USD milioni 500 hadi mabilioni kadhaa kungekiuka mara moja uwiano wa utoshelevu wa mtaji na mipaka ya usimamizi.
3. Kanuni za Dhamana ya Mkopo na Hatari ya Mikopo
Chini ya sera ya kawaida ya mikopo na mahitaji ya ukaguzi wa kikanuni:
- Waombaji wa SBLC wanapaswa kutoa dhamana ya msingi inayokubalika chini ya mfumo wa ndani wa Benki wa tathmini ya hatari za mikopo.
- Ustahiki wa dhamana ya rehani umebainishwa kwa ufinyu na hautoi nafasi kwa mali za kubahatisha, mapato yajayo yanayodaiwa, au ahadi za wahusika wengine.
- Dhamana ya mali lazima iwe inayotekelezeka, iliyokamilishwa kisheria, na yenye nguvu kimamlaka ya kisheria.
Utaratibu mzuri wa mikopo hauruhusu kutoa SBLC kwa kutegemea ufadhili unaotarajiwa baadaye, ushiriki wa wawekezaji, au uchumaji wa dhamana baada ya kutolewa.
4. Wajibu wa Kupambana na Utakatishaji wa Fedha na KYC
Utoaji wa SBLC na ufadhili unaohusiana nao hudhibitiwa na:
- Mapendekezo ya FATF,
- Maagizo ya EU kuhusu AML / Sheria ya Usiri wa Benki ya Marekani (Bank Secrecy Act), na mifumo mingine inayolingana nayo.
Maombi yanayohusu:
- Mantiki ya ufadhili wa mzunguko,
- Hati zilizotolewa bila biashara au wajibu msingi,
- Majaribio ya kubadilisha dhamana kuwa vitu vinavyolingana na fedha taslimu,
ni viashiria vya tahadhari kwa mujibu wa mwongozo wa aina za vitendo vya AML.
Idara inayofanya kazi ipasavyo ya uzingatiaji wa sheria na kanuni haitaidhinisha miundo kama hiyo.
5. Vikwazo vya Uwiano wa Mkopo kwa Thamani katika Ufadhili Unaoungwa Mkono na SBLC
Pale mkopeshaji anapokubali SBLC kama kiimarishaji cha mkopo, SBLC hiyo huchukuliwa kama kipunguza hatari, si dhamana kuu.
Chini ya sera za ndani za hatari ya mikopo na ukaguzi wa kidhibiti:
- Uwiano wa mkopo kwa thamani ya dhamana ni wa tahadhari na huamuliwa kwa kila kesi.
- Kuzuiwa kwa fedha, uwekaji wa dhamana ya ziada (margining), na vikwazo vya viwango vya mkopeshwa hupunguza zaidi ukwasi halisi.
- Ada, punguzo la thamani na gharama za mtaji hupunguza kwa kiasi kikubwa mapato halisi.
Hakuna njia ya kisheria au kidhibiti ya mkopo wa 100% dhidi ya SBLC, wala ya njia ya mkopo (line of credit) ya 100% inayotokana nayo.
6. Marufuku ya Miundo ya "Ufadhili wa 100%"
Dhana za:
- “watoa mikopo wa asilimia 100”,
- “SBLC iliyodhaminiwa kikamilifu kwa fedha taslimu na kutolewa ili kupata ufadhili wa 100%”,
- au “wawekezaji wanaofadhili dhidi ya dhamana bila dhamana ya mali”,
havipo ndani ya sekta ya fedha iliyodhibitiwa.
Miundo ya namna hiyo ingekiuka:
- Basel III,
- Sheria za usimamizi wa benki,
- Utawala wa ndani wa mikopo,
- Usimamizi wa wakaguzi na wadhibiti.
Taasisi zinazojihusisha na mwenendo huo zinakabiliwa na hatari ya vikwazo vya kisimamizi hadi kupoteza leseni ya benki.
7. Kutokuwa na Uwezekano wa Kiuchumi
Hata kama vizuizi vya kisheria na kikanuni vingepuuzwa, hesabu za kiuchumi zina dosari za msingi:
- SBLC zinazoungwa mkono na fedha taslimu hufunga mtaji.
- Ufadhili dhidi yake ni wa sehemu tu.
- Ukwasi halisi baada ya ada, margin, na gharama za mtaji ni mdogo kuliko ukopaji wa moja kwa moja unaoungwa mkono na mali.
Kwa sababu hii, mashirika halali hayafuatilii miundo ya aina hii.
Kwa muhtasari:
- SBLC ni dhamana tegemezi zinazoongozwa na kanuni za ICC.
- Utoaji wake unadhibitiwa kwa ukali na Basel III pamoja na wadhibiti wa kitaifa.
- Lazima ziwekewe dhamana mapema na mwombaji.
- Ufadhili dhidi yake ni wa sehemu tu, wa tahadhari, na wa kiwango cha pili.
- Miundo kama hiyo si halali kisheria wala haiwezi kutekelezwa ndani ya mfumo wa kimataifa wa kibenki.
Mjadala wowote makini wa ufadhili lazima uanze kwa mali zinazoweza kuthibitishwa, taarifa za kifedha zilizokaguliwa, na muamala halali wa msingi unaohitaji kuimarishwa kwa mkopo.
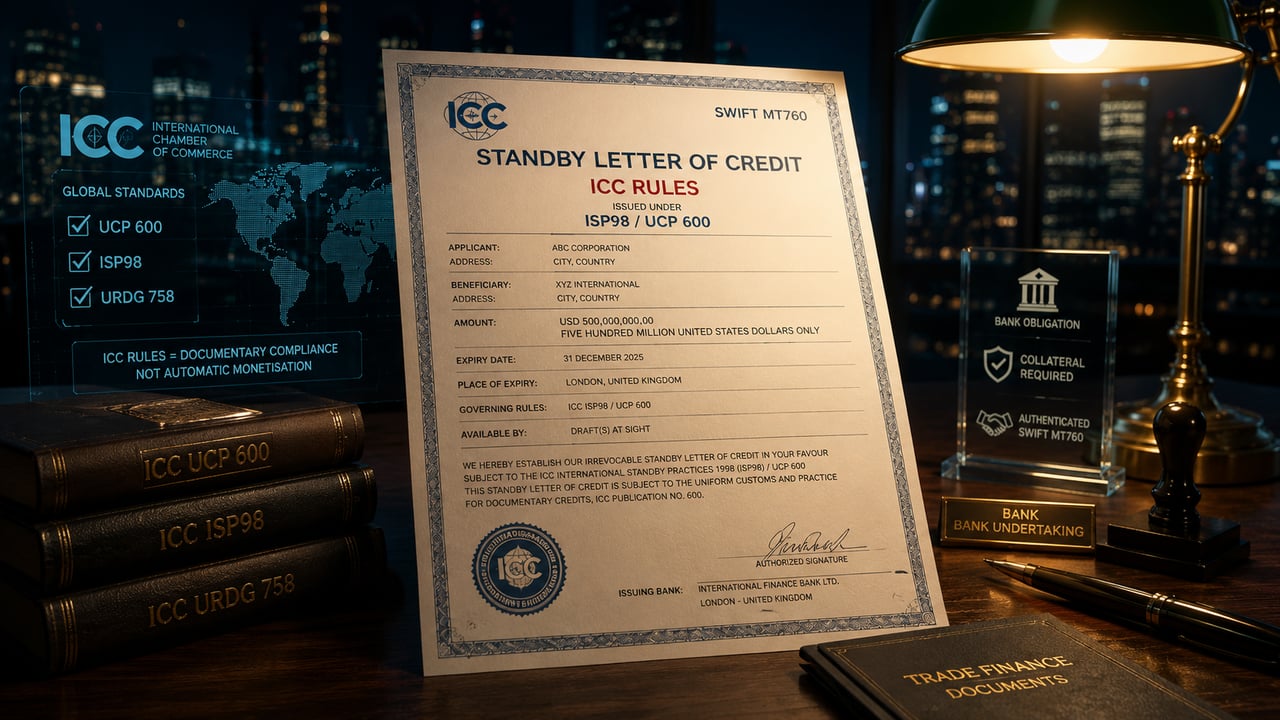
Je, Benki Zinaweza Kutoa SBLC au Dhamana za Benki Zinazotawaliwa na ICC Bila Muamala wa Kibiashara?
Nusu-ukweli hatari nyuma ya "SBLC za kifedha"
Mojawapo ya dhana potofu zinazodumu zaidi katika soko la barua za mkopo za dharura na dhamana za benki ni madai kwamba benki zinaweza kutoa SBLC au dhamana “chini ya kanuni za ICC” bila muamala halisi wa kibiashara nyuma yake, kwa madhumuni tu ya kuzalisha ukwasi, kukusanya fedha, au kuwezesha ubadilishaji wa kifedha na wahusika wengine.
Kauli hiyo inaonekana kuwa na mantiki juujuu, lakini ni hatari kwa kiwango kikubwa.
Ni kweli kwamba si kila SBLC au dhamana ya kudai malipo ni lazima iunge mkono usafirishaji wa bidhaa, mkataba wa bidhaa za biashara, au muamala wa kawaida wa uagizaji na uuzaji nje. Barua za mkopo za dharura za kifedha, dhamana za utekelezaji, dhamana za zabuni, dhamana za malipo ya awali, dhamana za malipo, pamoja na dhamana zinazolinda mikopo au wajibu wa kimkataba, zote ni hati zinazotambuliwa katika utendaji wa kibenki wa kimataifa.
Hata hivyo, si kweli kwamba kanuni za ICC hubadilisha hati isiyo na thamani ya kiuchumi kuwa dhamana inayokubalika na benki, ukwasi unaohamishika, au mtaji unaoweza kugeuzwa kuwa fedha.
Kanuni za ICC hudhibiti ahadi ya kihati. Hazithibitishi kiini cha kibiashara cha muamala, ustahilifu wa mkopo wa mwombaji, dhamana inayounga mkono chombo hicho, wala uhalali wa matumizi yanayokusudiwa.
Kanuni za ICC zinadhibiti umbo, si kiini cha kiuchumi
Barua za mkopo za dharura na dhamana za madai zinaweza kutolewa kwa kuzingatia seti za kanuni zinazotambulika kimataifa, ikiwa ni pamoja na ISP98, UCP 600 na URDG 758.
Sheria hizi ni muhimu. Zinaamua jinsi madai yanavyotolewa, jinsi hati zinavyokaguliwa, jinsi kasoro zinavyoshughulikiwa, na jinsi ahadi huru ya malipo inavyofanya kazi.
Lakini kanuni za ICC hazijibu maswali ya msingi zaidi ya kibenki:
- Mwombaji ni nani?
- Mnufaika ni nani?
- Ni wajibu gani unaodhaminiwa?
- Madhumuni halali ya hati hiyo ni yapi?
- Ni dhamana gani ya ziada au utaratibu gani wa kurejeshewa fedha unaoiunga mkono benki iliyotoa?
- Je, mwombaji ana chanzo cha fedha kilichothibitishwa?
- Je, muamala unazingatia kanuni za AML, vikwazo, huduma za kibenki, mtaji, na usimamizi wa tahadhari wa kifedha?
- Je, benki inayopokea iliyodhibitiwa ingekubali hati hiyo kama dhamana ya mkopo?
Hati inaweza kuandaliwa chini ya kanuni za ICC na bado ikawa haina manufaa kibiashara, yenye kasoro za kisheria, au ya udanganyifu kimsingi.
Uhuru haimaanishi kukosa kusudi
Sifa kuu ya SBLC na dhamana za madai ni uhuru wake kutoka kwa mkataba wa msingi. Benki inayotoa haihukumu mzozo wa kibiashara kati ya mwombaji na mnufaika. Huchunguza dai na nyaraka zinazohitajika kwa mujibu wa masharti ya chombo husika.
Kanuni hii ya uhuru wa mkataba hutumiwa vibaya mara kwa mara.
Waendeshaji wa ulaghai mara nyingi hudai kwamba kwa kuwa SBLC inajitegemea kutoka kwenye mkataba msingi, hakuna muamala halisi unaohitajika. Dai hilo si sahihi.
Uhuru wa chombo una maana kwamba wajibu wa benki wa kulipa unategemea nyaraka. Haumaanishi kwamba chombo kinaweza kutolewa bila mwombaji halisi, mnufaika halisi, wajibu halisi wa kurejesha fedha, madhumuni halali, na hatari ya mikopo inayokubalika.
Tofauti sahihi ni rahisi:
- Benki haihitaji kukagua bidhaa wala kutekeleza mkataba.
- Benki bado lazima ielewe mfiduo wa kibenki, hatari ya mwombaji, madhumuni ya mnufaika, chanzo cha fedha, dhamana ya ziada, na matokeo ya kidhibiti.
Ahadi huru si chombo kisicho na uhusiano wowote wa kiuchumi.
Barua za mkopo za dharura za kifedha ni halali
Hakuna jambo lisilofaa kimsingi kuhusu SBLC ya kifedha.
Barua ya mkopo ya dharura ya kifedha inaweza kuunga mkono:
- ulipaji wa mkopo;
- malipo chini ya muamala wa dhamana;
- wajibu wa ukodishaji;
- wajibu wa ufadhili wa miradi;
- wajibu wa pembezo au dhamana;
- utekelezaji wa mkataba mkubwa;
- mfiduo wa malipo ya awali;
- wajibu wa kampuni mama au wa kikundi;
- muundo wa kuongeza ubora wa mikopo uliodhibitiwa.
Katika hali kama hizo, SBLC inaweza isiwe na uhusiano wowote na usafirishaji wa bidhaa. Hilo halifanyi iwe ya udanganyifu.
Swali la msingi ni kama SBLC inaunga mkono wajibu halisi, halali, uliorekodiwa kwa hati, na uliokaguliwa kwa tathmini ya mkopo.
Standby ya kifedha ni halali inapotolewa ndani ya mfumo sahihi wa kibenki. Inakuwa ya kutiliwa shaka inapotangazwa kama chombo huru cha ufadhili, kilichotengwa na uchambuzi wa mikopo, udhibiti wa dhamana na uhalisia wa kidhibiti.
Dhamana za madai pia hazihitaji biashara ya bidhaa
Dhamana za madai chini ya URDG 758 zinaweza kudhamini aina nyingi za wajibu. Hazijawekewa kikomo kwa miamala ya bidhaa za biashara au biashara ya nyaraka.
Dhamana ya madai inaweza kulinda utekelezaji wa majukumu, malipo, majukumu ya zabuni, malipo ya awali, majukumu ya dhamana ya ubora, au hatari nyingine za kimkataba.
Tena, kukosekana kwa usafirishaji wa bidhaa si tatizo.
Tatizo hutokea pale ile inayoitwa dhamana ya benki inapowasilishwa kama mali inayoweza kuhamishwa ambayo inaweza kununuliwa, kukodishwa, kuwekwa rehani, kupunguziwa thamani au kugeuzwa kuwa fedha taslimu bila benki inayopokea kufanya uchambuzi wake yenyewe wa mikopo na uzingatiaji wa sheria na kanuni.
Hakuna kanuni ya ICC inayoilazimisha benki kutoa mkopo kwa dhamana ya hati ya dhamana kwa sababu tu imeelezwa kuwa inasimamiwa na ICC.
“Imetolewa na benki ili kujifadhili yenyewe” – suala halisi
Madai kwamba benki hutoa SBLC au dhamana za benki "ili kujifadhili" lazima yachukuliwe kwa tahadhari ya kipekee.
Ikiwa benki itatoa hati kwa madhumuni ya ufadhili wake yenyewe, muamala huo haubaki tena kuwa ufadhili wa kawaida wa biashara wa mteja. Kiuchumi unaweza kuwa sawa na ukopaji wa benki, upokeaji wa amana, utoaji wa dhamana za uwekezaji, ufadhili uliopangiliwa, au uundaji wa dhima ya masharti.
Jambo hilo lina madhara ya kisheria na kikanuni.
Benki haiwezi kuunda SBLC au dhamana kisha kuiita inasimamiwa na ICC na kuichukulia kuwa karatasi ya ufadhili isiyo na gharama. Ahadi ya benki ni mfiduo wa hatari ndani au nje ya mizania. Inaathiri mtaji, ukwasi, mipaka ya mfiduo mkubwa, uhasibu, mkusanyiko wa hatari, na utoaji wa ripoti za udhibiti.
Kwa maneno rahisi: lugha ya ICC haiiondolei benki wajibu wake chini ya sheria ya kibenki.
Kuungwa mkono na fedha taslimu hakumaanishi moja kwa moja kukubalika na benki
Msemo “SBLC iliyoungwa mkono kikamilifu na fedha taslimu” hutumiwa mara nyingi kujenga taswira ya usalama. Katika huduma halali za kibenki, dhana hii ni rahisi: benki inayotoa hati ina dhamana ya fedha taslimu au mali sawa na hizo zinazostahiki zinazolinda mfiduo wake wa hatari.
Hata hivyo, msemo huo mara nyingi hutumika kwa njia ya udanganyifu.
Muundo halisi unaoungwa mkono na fedha taslimu unahitaji uthibitisho wa yote yafuatayo:
- fedha zipo;
- fedha taslimu zinamilikiwa kisheria au zinadhibitiwa na mwombaji;
- fedha taslimu hazina mizigo ya kisheria;
- fedha taslimu zina asili halali;
- fedha taslimu zinakubalika kwa benki mtoaji;
- fedha taslimu zimezuiwa, zimewekwa rehani, au zinadhibitiwa vinginevyo chini ya nyaraka zinazotekelezeka kisheria;
- benki inayotoa dhamana ina haki halali ya kulipwa gharama;
- mnufaika na madhumuni ni halali;
- muamala unapitishwa katika ukaguzi wa AML, vikwazo na mapitio ya udhibiti.
Bila vipengele hivi, “iliyoungwa mkono kwa fedha taslimu” ni kauli ya kimasoko tu.
Kwa nini “ubadilishaji kuwa fedha wa SBLC iliyokodishwa” kwa kawaida ni kiashiria cha udanganyifu
Uwasilishaji wenye hatari kubwa zaidi ni ofa ya "kukodisha" SBLC au dhamana ya benki kisha "kuigeuza kuwa fedha".
Mantiki ya udanganyifu kwa kawaida hufuata mtiririko ufuatao:
- Mtu wa tatu anadai kupata chombo cha kibenki.
- Hati hiyo inasemekana kutawaliwa na ICC.
- Mteja huambiwa kwamba inaweza kukodishwa kwa ada.
- Mteja anaambiwa kwamba hati ya dhamana iliyokodishwa inaweza kubadilishwa kuwa fedha taslimu na benki.
- Mkopeshaji anayedhaniwa husemekana kutoa uwiano wa mkopo kwa thamani wa asilimia 60, asilimia 70, asilimia 80, au hata asilimia 90.
- Mteja anaombwa kulipa ada za awali kwa ajili ya utoaji, uzuiaji, usafirishaji, uzingatiaji wa sheria na kanuni, uthibitishaji, uhalalishaji, au ufikiaji wa jukwaa.
- Hakuna ubadilishaji halisi wa kuwa fedha unaofanyika.
Kasoro hiyo ni ya msingi: ukodishaji kwa kawaida hauhamishi umiliki wala haki zisizo na vikwazo za kuweka rehani. Mnufaika chini ya SBLC si mmiliki wa kiuchumi wa ahadi ya benki iliyotoa hati hiyo moja kwa moja. Benki inayopokea haitakopesha kwa sababu tu hati ipo. Itachambua uwezekano wa kutekelezwa kwake, hadhi ya mtoaji, wajibu wa mwombaji, dhamana ya ziada, taratibu za madai, hatari ya udanganyifu, mfiduo wa vikwazo vya kimataifa, uhamishikaji, ugawaji wa haki, pamoja na sera yake yenyewe ya mikopo.
- SBLC ya kukodishwa si fedha taslimu.
- Ujumbe wa SWIFT si fedha.
- Kanuni ya ICC si dhamana ya mali.
Viashiria vya hatari katika madai ya miamala ya ufadhili ya SBLC/BG ya ICC
Tahadhari ya pekee inahitajika pale ambapo mojawapo ya semi zifuatazo inapotokea:
- “SBLC iliyokodishwa”;
- “fresh cut instrument”;
- “ubadilishaji kuwa fedha taslimu umehakikishwa”;
- “ubadilishaji wa mali kuwa fedha usio na haki ya kurejea kwa mdaiwa (non-recourse monetisation)”;
- “LTV ya asilimia 90”;
- “hakuna laini ya mkopo inayohitajika”;
- “Imethibitishwa kwa ICC 600”;
- “ICC 758 bank guarantee for trading”;
- “programu ya uwekezaji wa kibinafsi (private placement programme)”;
- “upokeaji wa maombi kwenye jukwaa”;
- “ratiba ya awamu”;
- “kutoka benki hadi benki pekee baada ya kulipa ada”;
- "upakuaji wa fedha zilizozuiliwa";
- “screen only”;
- “hakuna muamala wa kibiashara unaohitajika”;
- “benki hutumia SBLC kujifadhili yenyewe”;
- “hati iliyotolewa kwa madhumuni ya uwekezaji pekee”;
- “hakuna dhamana ya ziada inayohitajika kwa sababu imewekewa kikamilifu fedha taslimu”.
Hakuna kati ya misemo hii inayothibitisha ulaghai peke yake. Hata hivyo, mchanganyiko wake unahusishwa kwa nguvu na miamala isiyokubalika na benki pamoja na mipango ya ulaghai wa ada za awali.
Kipimo sahihi cha kibenki
Taasisi makini haitauliza tu iwapo hati ya dhamana "inasimamiwa na ICC". Hicho ni kipengele kimoja tu cha kiumbo.
Kipimo sahihi cha kibenki ni pana zaidi:
- Je, kuna mwombaji halisi?
- Je, kuna mnufaika halisi?
- Je, chombo hicho kimetolewa na benki inayokubalika?
- Je, chombo hicho kinasafirishwa kupitia njia za kibenki zilizothibitishwa?
- Je, wajibu wa mwombaji wa kurejesha malipo unatekelezeka kisheria?
- Je, dhamana ya mkopo ni halisi, imethibitishwa, iko chini ya udhibiti na ni halali kisheria?
- Je, kuna wajibu halali wa msingi?
- Je, hati hii ya kifedha inaweza kukabidhiwa, kuhamishwa, au italipwa kwa mnufaika aliyetajwa pekee?
- Je, sheria inayotawala mkataba inakubalika?
- Je, matumizi yaliyopendekezwa yanaendana na maneno ya hati husika?
- Je, benki iliyodhibitiwa ingekubali hatari hiyo chini ya sera yake yenyewe ya mikopo?
- Je, muamala unakidhi mahitaji ya AML, vikwazo, kodi, uhasibu na ya kiusimamizi wa busara (prudential)?
Ikiwa jibu la maswali haya si wazi, muamala huo haustahiki kibenki.
Msimamo wa IFB
International Finance Bank Ltd inaweza kupitia barua za mkopo za dharura, dhamana za benki, dhamana za madai, na ahadi nyingine za nyaraka zinazohusiana zinazotawaliwa na kanuni za kimataifa zinazotambulika, ikiwemo ISP98, UCP 600, na URDG 758.
Hati hizo hazihitaji kila mara muamala wa jadi wa biashara ya bidhaa. Zinaweza kisheria kudhamini wajibu wa kifedha, wajibu wa kimkataba, wajibu wa utendaji, wajibu unaohusiana na uwekezaji, au madeni mengine halali.
Hata hivyo, IFB haikubali dhana kwamba kanuni za ICC pekee huzaa thamani ya dhamana, ukwasi, au uwezo wa kubadilisha mali kuwa fedha taslimu.
IFB haishiriki katika mipango ya kubahatisha ya kubadilisha vyombo vilivyokodishwa kuwa fedha taslimu, minyororo ya madalali, miundo ya ufadhili inayofanana na majukwaa, wala miamala ambamo SBLC au dhamana ya benki huwasilishwa kama chombo cha ufadhili kinachoweza kuuzwa kwa uhuru bila dhamana iliyothibitishwa, madhumuni halali, mamlaka ya mtoaji na mapitio kamili ya uzingatiaji wa sheria na kanuni.
Pendekezo lolote la muamala wa SBLC au dhamana lazima liwasilishwe kupitia mchakato rasmi wa kumpokea mteja na ukaguzi wa uzingatiaji wa sheria na kanuni. IFB itahitaji KYC kamili, nyaraka za AML, ushahidi wa chanzo cha fedha, nyaraka za kampuni, sababu za muamala, maneno ya chombo husika, taarifa za mtoaji, taarifa za mnufaika, na uthibitisho wa dhamana ya ziada au uwezo wa kurejesha fedha.
Hakuna mjadala wa bei, utoaji, ukubalifu, uthibitisho, upunguzaji wa thamani, au ugeuzaji kuwa fedha unaoweza kuendelea hadi chombo na pande husika ziwe zimethibitishwa.
Muhtasari
Kutokuwepo kwa muamala wa kawaida wa kibiashara wa bidhaa hakubatilishi moja kwa moja SBLC au dhamana ya benki. Barua za mkopo za dharura za kifedha na dhamana za kudai malipo ni hati halali zinapounga mkono wajibu halisi, halali kisheria na uliothibitishwa kwa nyaraka.
Lakini madai kwamba benki zinaweza kutoa SBLC au dhamana zinazotawaliwa na ICC bila msingi wa kiuchumi, kwa lengo tu la kujifadhili au kuwezesha ubadilishaji wa fedha na wahusika wengine, ni upotoshaji hatari.
Kanuni za ICC hutoa nidhamu ya nyaraka. Hazizalishi fedha. Hazichukui nafasi ya dhamana ya mkopo. Haziponyi muamala wa kidanganyifu. Hazilazimishi benki yoyote kukopesha.
SBLC au dhamana halisi ni nyenzo nzito ya kibenki. Nyenzo inayodaiwa kuwa “ya kukodishwa” au “inayoweza kugeuzwa kuwa fedha taslimu” bila dhamana ya mali iliyothibitishwa na madhumuni halali kwa kawaida si ufadhili. Ni ishara ya tahadhari.
Hali halisi sahihi ya ufadhili wa biashara kuhusu Barua za Mkopo za Nyaraka (DLC).
I. Sababu ya Msingi ya Kimuundo: Kwa Nini DLC Haziwezi Kubadilishwa Kuwa Fedha Taslimu
Uainishaji wa msingi:
Barua ya Mkopo ya Nyaraka (DLC) ni ahadi ya malipo – ahadi ya masharti ya benki inayohusiana moja kwa moja na utekelezaji wa mkataba maalum wa kibiashara kati ya mnunuzi na muuzaji. Si mali ya kifedha, umiliki wa kiuchumi, wala dai la fedha taslimu linaloweza kuuzwa, kuwekwa rehani au kufadhiliwa kwa uhuru.
Linganisha hili na hati za kifedha zinazoweza kugeuzwa kuwa fedha taslimu:
| Chombo cha Kifedha | Asili | Inaweza kugeuzwa kuwa fedha taslimu? |
|---|---|---|
| Mkopo wa nyaraka (MT 700) | Ahadi ya benki inayotegemea hati za biashara zinazozingatia masharti | Hapana – lakini ufadhili wa biashara dhidi yake unawezekana |
| SBLC / dhamana ya madai | Ahadi huru na ya masharti ya kulipa dhidi ya madai yanayozingatia masharti | Kwa ujumla hapana |
| Mali ya kifedha (k.m. hati fungani) | Dhamana inayohamishika inayozalisha mapato ya fedha taslimu | Ndiyo |
| Akaunti inayopokelewa ya ankara | Dai la fedha taslimu linalotekelezeka kisheria | Ndiyo (ununuzi wa madeni ya wateja, ukataji wa hati za madeni) |
Maelezo ya kiufundi:
DLC huunda ahadi ya kulipa tu baada ya kuzingatiwa kwa nyaraka. Hakuna dai la fedha taslimu linaloweza kutekelezwa kisheria hadi tukio hilo la uzingatiaji litokee. Kwa sababu hiyo:
- Haina uwezo wa kubadilishana na kuhamishika kama mali ya kifedha.
- Hakuna haki ya asili ya kupata fedha taslimu mara moja baada ya kutolewa.
- Hakuna soko la kuuza na kununua madai ya DLC.
- Haiwezi kuwekwa rehani kwa kujitegemea bila mkataba wa kibiashara unaoihusu.
II. Kanuni za Ubadilishaji wa Dhamana Kuwa Fedha Zilizotumika kwa DLC
Mlinganisho ulioundwa kama kanuni:
- DLC = Utaratibu wa Malipo ya Biashara, si mali ya kifedha.
• Inatoa tu wajibu wa masharti wa kulipa iwapo nyaraka zinalingana na masharti.
• Maadamu imefungamanishwa na masharti ya utekelezaji, haiwezi kubadilishwa kuwa fedha taslimu.
• Kuibadilisha kuwa fedha taslimu kunahitaji dai la fedha linaloweza kutekelezwa kisheria – ambalo halipo hapa. - DLC haziwezi kuhamishwa kama dhamana zinazouzwa sokoni.
• DLC inaweza kuhamishwa tu ikiwa imeainishwa wazi kuwa inahamishika (UCP 600, kifungu cha 38); nyingi hazihamishiki. • Hata hivyo, mnufaika anaweza kukabidhi mapato (kifungu cha 39). - Benki hazitachukulia DLC kama dhamana ya moja kwa moja ya ukwasi.
• Kwa kuwa wajibu wa malipo unategemea uzingatiaji wa nyaraka, benki hazikopeshi kwa kutumia DLC kama mali inayojitegemea; ufadhili hutolewa tu ndani ya miundo ya ufadhili wa biashara (angalia III).
• Jaribio la kuigeuza kuwa fedha taslimu huweka wazi hatari za kisheria, za udhibiti na za mikopo.
• “Wabadilishaji” wa upande wa tatu wanaotoa “punguzo kwa fedha taslimu sasa” kabla ya nyaraka zozote kuwasilishwa ni mtindo wa kawaida wa ulaghai. - Dhamira na mkataba ndivyo vinavyoamua matumizi, si ubadilishanaji wa thamani.
• Maandishi ya DLC ni sahihi: yanabainisha nyaraka / masharti. Malipo hufanyika tu pale masharti yanapozingatiwa.
• Hakuna utaratibu wowote katika UCP 600 wala katika sheria ya kawaida ya mikataba unaobadilisha DLC kuwa mali inayoweza kugeuzwa fedha taslimu.
Hivyo, ukweli wa msingi ni kwamba: hakuna dai safi, lisilo na masharti na la papo hapo la fedha taslimu katika DLC; kwa hiyo, haliwezi kubadilishwa kuwa fedha taslimu.
III. Kile ambacho Benki inaweza kuruhusu pale mteja anapopokea DLC
Iwapo mteja atapokea DLC kutoka benki nyingine yenye sifa nzuri (yaani, mteja ndiye mnufaika wa LC), benki yake inaweza kutoa vifaa au huduma za ufadhili wa biashara zinazotumia uwepo wa DLC hiyo. Lakini hii si ubadilishaji wa dhamana kuwa fedha (monetisation): ni ufadhili wa biashara. Uwezekano wa kawaida ni pamoja na:
1) DLC ya Malipo Yaliyoahirishwa (usance) pekee
- Ikiwa DLC ni ya malipo yaliyoahirishwa (usance) – ambapo malipo yanadaiwa tarehe ya baadaye – benki iliyoteuliwa au inayothibitisha inaweza kupunguza thamani au kulipa mapema wajibu wa malipo yaliyoahirishwa baada ya nyaraka zinazozingatia masharti kuwasilishwa na kukubaliwa.
- Huu ni ufadhili wa biashara, si kubadilisha chombo chenyewe kuwa fedha taslimu.
- Punguzo hutegemea hatari, historia ya mteja, muda wa chombo, na ubora wa mkopo wa benki iliyotoa chombo.
2) Kituo cha Majadiliano / Kukubali
- Benki inayojadili inaweza kumlipa mnufaika (au sehemu ya malipo hayo) baada ya kuwasilishwa kwa nyaraka zinazozingatia masharti, kisha kurejesha kiasi hicho kutoka kwa benki iliyotoa hati.
- Benki hutoa ufadhili kwa kuzingatia wajibu wa malipo utakaolipwa na benki iliyotoa hati.
3) Kipengele cha Uhamisho wa Mapato / LC Inayohamishika
- Mnufaika anaweza kukabidhi mapato ya LC yoyote kwa msambazaji au mfadhili (UCP 600, kifungu cha 39); iwapo LC hiyo inahamishika waziwazi, inaweza pia kuhamishiwa kwa ujumla au kwa sehemu kwa mnufaika wa pili (kifungu cha 38).
- Huu ni uhamisho wa kimkataba wa haki za malipo chini ya masharti ya LC, si ubadilishaji kuwa fedha taslimu wa mali inayoweza kuuzwa sokoni.
4) Ufadhili wa Biashara wa Back-to-Back na Uliopangiliwa
- Benki zinaweza kupangilia LC ya kurudiana (back-to-back) au ufadhili wa mnyororo wa nyaraka, ambapo LC ya msingi huwezesha ufadhili wa miamala midogo.
- Miundo hii bado inategemea mtiririko wa biashara, si madai huru ya fedha taslimu.
5) Matibabu ya Kupunguza Hatari Ndani ya Taasisi
- Benki inaweza kutambua msaada wa mkopo huo katika usimamizi wa hatari (gharama ndogo ya mtaji, manufaa ya ufadhili wa ndani).
- Hii ni uboreshaji wa mizania ya ndani ya benki pekee.
Kanuni: DLC haziwezi kubadilishwa kuwa fedha taslimu kwa sababu ni wajibu wa malipo wenye masharti unaotegemea uzingatiaji wa nyaraka, na si madai huru ya fedha taslimu.
Benki zinaweza kutoa ufadhili wa biashara dhidi ya DLC (mikopo, uwasilishaji kwa ajili ya kulipwa, uhamisho wa haki, ufadhili uliopangiliwa), lakini hazizichukulii kamwe kama mali za kifedha zinazoweza kubadilishwa kuwa fedha taslimu.
Ubadilishaji wa Hundi za Benki kuwa Fedha: Dhana Potofu Yenye Madhara Hatarishi
Katika miaka ya hivi karibuni, huku kukiwa na shauku inayoongezeka katika ufadhili mbadala na programu za uwekaji wa kibinafsi (private placement), imani potofu inayoendelea kusambaa: kwamba rasimu za benki, hasa zile zinazotolewa na benki mashuhuri za kimataifa, zinaweza kubadilishwa kuwa fedha kwa namna inayofanana na hati za mkopo kama Standby Letters of Credit (SBLC) au Medium-Term Notes (MTN). Dhana hii si tu kwamba si sahihi; ni hatari kifedha na mara nyingi huhusishwa na mipango ya ulaghai. Katika IFB International Finance Bank, tunakataa kabisa utaratibu huu na tunapenda kueleza, kwa maneno sahihi na ya kitaalamu, kwa nini miamala ya aina hiyo haiwezi kudumu kimuundo wala kisheria.
I. Hundi ya Benki (Bank Draft) ni Nini?
Hundi ya benki (bank draft), inayojulikana pia kama banker’s draft au cashier’s cheque, ni chombo cha malipo kinachotolewa na benki kwa niaba ya mteja. Benki hutoa kiasi kutoka kwenye akaunti ya mteja (au hupokea fedha taslimu), hubeba wajibu, na hutoa hundi inayolipwa kwa mnufaika wa upande wa tatu. Kwa muhimu:
- Ni chombo cha malipo, si chombo cha mkopo.
- Huonyesha fedha zilizokwisha kufutwa na kukamilishwa wakati wa utoaji.
- Hufanya kazi kwa namna inayofanana na hundi, lakini hubeba wajibu wa moja kwa moja wa benki inayoitoa.
Madhumuni ya msingi ya hundi ya benki ni ukamilifu wa malipo, si kuunda ukwasi wa baadaye. Muundo wake wa kisheria na kifedha unaiweka moja kwa moja katika uwanja wa mifumo ya malipo, si wa masoko ya mitaji.
II. Ahadi ya Uongo ya Ugeuzaji kuwa Fedha
Katika istilahi za kifedha, ubadilishaji kuwa fedha taslimu (monetisation) humaanisha kitendo cha kubadilisha chombo cha kifedha kisicho fedha taslimu, ambacho kwa kawaida kinaashiria malipo ya baadaye au hatari ya mkopo, kuwa ukwasi wa papo hapo, kwa ujumla kupitia kituo cha mkopo, muundo wa punguzo, au makubaliano ya ununuzi upya.
Ili hati istahiki kubadilishwa kuwa fedha taslimu (monetisation), lazima iwe na sifa zifuatazo:
- Hatimiliki inayoweza kuhamishwa kisheria: ❌ Ni mdogo – hundi hulipwa kwa mlipwaji aliyetajwa na mara nyingi huwekewa mstari wa kuvukwa au kuandikwa kuwa haiwezi kuhamishwa
- Uungwaji mkono halisi wa mkopo: ❌ Hapana – hundi za benki hufadhiliwa mapema; hazitegemei mkopo
- Thamani katika soko la upili: ❌ Hakuna – haijaorodheshwa wala haiwezi kuuzwa
- Uwezo wa kuwekwa rehani: ❌ Haitambuliwi kama dhamana ya mkopo katika kituo chochote cha kawaida cha mikopo
Kwa ufupi, hundi ya benki haina sifa zote za kimuundo zinazohitajika kwa ubadilishaji halali kuwa fedha taslimu (monetisation). Haiwezi kuwekwa rehani, kuuzwa kwa punguzo, kuhamishiwa mtu mwingine, wala kugawanywa katika sehemu katika muamala wa kifedha unaozingatia sheria. Mtu yeyote anayedai kubadilisha chombo kama hicho kuwa fedha taslimu ama haelewi asili ya chombo hicho, au anapotosha uwezo wake kwa nia ya ulaghai.
III. Vikwazo vya Kisheria vya Kubadilisha Mali Kuwa Fedha
Hundi ya benki (bank draft) inatawaliwa na sheria ya malipo, si sheria ya dhamana au ya masoko ya mitaji. Hali yake ya kisheria hutofautiana kati ya mamlaka za kisheria, lakini kanuni muhimu ni pamoja na:
- Ingawa rasimu ya benki kisheria ni chombo cha aina ya hundi (kwa mfano hundi ya mtunza fedha chini ya UCC § 3-104), ni agizo la malipo kwa kiasi ambacho tayari kimefadhiliwa, si mali ya uwekezaji wala ya mkopo.
- Haiwezi kugeuzwa kuwa dhamana za kifedha wala kuunganishwa katika mkusanyiko kwa madhumuni ya ufadhili wa pamoja.
- Si kundi la mali linalotambuliwa chini ya Basel III kwa upimaji wa uzito wa hatari wala chini ya mifumo ya kuripoti ya benki kuu.
- Jaribio la kukabidhi, kuuza tena au kuweka dhamana juu yake nje ya muktadha wake wa awali wa malipo na ukamilishaji linakiuka masharti ya benki iliyoitoa na linaweza kusababisha alama za tahadhari za uzingatiaji wa sheria na kanuni.
Katika mazingira ya kimataifa, majaribio ya kuhamisha au “kubadilisha kuwa fedha taslimu” hundi ya benki, hasa yenye thamani kubwa ya jina, yanaweza kuzua shaka chini ya kanuni za kupambana na utakatishaji fedha (AML), kujua mteja wako (KYC) na kupambana na ufadhili wa ugaidi (CFT).
IV. Hali Halisi za Kiuchumi na Kiutendaji
Hata kama mtu angepuuza ishara za tahadhari za kisheria na za udhibiti, mantiki ya kiuchumi iliyo nyuma ya ubadilishaji wa hundi za benki kuwa fedha haihimili uchunguzi wa kina.
- Hakuna benki itakayokubali hundi ya benki (draft) kama dhamana ya mkopo, kwa sababu draft, kimsingi, ni malipo yaliyolipwa mapema. Haiwakilishi akaunti pokewa ya baadaye wala mtiririko wa fedha unaoweza kupunguzwa thamani kwa punguzo.
- Hakuna mnunuzi wa kitaasisi wala jukwaa la uwekaji wa kibinafsi (private placement) litakalotambua hundi ya benki kama yenye thamani ya kuuzika, kwa kuwa haibadilishwi kwa mfano wake na haiuzwi sokoni.
- Tofauti na SBLC au MTN, rasimu ya benki (bank draft) haina ISIN, haina CUSIP, haina mnyororo wa usuluhishi, wala haina nyaraka za kuiweka kwenye miundombinu ya masoko ya mitaji.
Kwa maneno rahisi, ni ahadi ya malipo iliyojitenga, chombo cha ukamilifu wa muamala, na si mali.
V. Hatari za Uzingatiaji wa Sheria na Kanuni na Ulaghai
Ukweli ni kwamba mipango mingi ya "kugeuza hundi ya benki kuwa fedha" ni:
- Ulaghai wa malipo ya awali uliofichwa kwa unyonge, ambapo waathiriwa huombwa kulipa “ada za wakili,” “idhini ya uzingatiaji wa sheria na kanuni,” au “gharama za kuanzisha uzalishaji wa mapato kwa hati,” kisha huachwa bila chochote.
- Imebuniwa kuwanyonya wateja wasio na uzoefu au wenye uhitaji mkubwa, mara nyingi katika masoko yanayoibukia, kwa kutoa suluhisho za ukwasi zisizo za kweli.
- Imepangiliwa kwa namna inayofanya kutafuta haki kisheria kutowezekana, kwa kuwa walaghai mara nyingi wako nje ya nchi na hawadhibitiwi na mamlaka yoyote.
Katika IFB, mara kwa mara tunaombwa "kuthibitisha," "kuhalalisha," au "kubadilisha kuwa fedha" rasimu za aina hiyo. Katika kila hali halali, tunafuata utaratibu ule ule:
- Uchunguzi kamili wa KYC kwa upande unaoomba
- Mapitio ya nyaraka kupitia kitengo cha sheria na uzingatiaji wa sheria na kanuni
- Kukataliwa kwa msingi wa daraja la chombo na sera ya udhibiti
Mhusika yeyote anayedai kuwa na uwezo wa kubadilisha hawala ya benki kuwa fedha taslimu anapaswa kuchukuliwa kwa tahadhari ya hali ya juu.
VI. Kile Ambacho IFB Hukubali
Hatukubali wala hatubadilishi hundi za benki (bank drafts) kuwa fedha chini ya muundo au thamani yoyote.
Ikiwa mnatafuta ukwasi au ufadhili uliopangiliwa, tutazingatia tu:
- SBLC au BG zilizohakikishwa kwa fedha taslimu, zinazotolewa kupitia SWIFT MT760 iliyothibitishwa
- Dhamana za serikali zilizokadiriwa au MTN zenye nyaraka za wazi za uhifadhi wa mali
- Uthibitisho wa fedha (POF) uliohakikiwa na kuwekwa katika escrow inayozingatia sheria na kanuni
- Miundo ya ufadhili wa miradi inayoungwa mkono na dhamana zinazotambulika za serikali huru, manispaa au taasisi
Kila kituo cha mkopo kinazingatia viwango vya AML/KYC vinavyotokana na FATF na usimamizi wa hatari unaoelekezwa na Basel. Hatutaachana na viwango hivi.
Hundi za benki (bank drafts), licha ya usalama unaoonekana na hadhi ya baadhi ya watoaji wake, kimsingi hazifai kugeuzwa kuwa fedha kwa njia ya monetisation. Si hati za mkopo. Si mali za daraja la uwekezaji. Na hazitambuliwi kama dhamana ya mkopo na taasisi yoyote ya daraja la kwanza (Tier-1).
Katika IFB International Finance Bank, tunasimamia huduma za kifedha zilizo wazi, zilizopangiliwa na zinazozingatia sheria na kanuni. Tunawahimiza wateja wote, washirika na madalali kujielimisha na kuepuka miamala inayotokana na uelewa potofu au taarifa zisizo sahihi.
Iwapo mnahitaji msaada wa kutathmini uhalali wa muamala unaopendekezwa, au mngependa kuchunguza njia mbadala za ufadhili zinazozingatia sheria, timu zetu za kisheria na za upangaji wa kifedha ziko tayari kuwahudumia kikamilifu.
Hatua inayofuata
Omba kutambulishwa
Tueleze kwa mistari michache wewe ni nani na unachokusudia. Ombi lako huenda moja kwa moja kwa benki na hushughulikiwa kwa usiri.
Unapendelea kuzungumza? Weka miadi ya Mkutano wa Video wa dakika 30.