Udanganyifu wa Godoro la Fedha Taslimu
Misimbo Bandia ya QR, Mihuri ya Kielektroniki na Hadithi ya USD Zilizoshikiliwa na Benki Zikiwa Tayari kwa Ubadilishaji
Muhtasari wa utendaji
Madai ya muamala wa “pallet ya fedha taslimu za USD” yamekuwa mfano unaojirudia wa udanganyifu wa kifedha wa kimataifa. Kwa kawaida huibuka kupitia madalali, wasuluhishi, wenye mamlaka ya uwakilishi au watu wanaojiita wawezeshaji, wanaodai kuwa na ufikiaji wa kiasi kikubwa cha fedha taslimu za dola za Marekani zilizohifadhiwa katika pallet, masanduku, makasha, vyumba vya hazina, maghala au vituo vinavyodaiwa kuwa vya benki.
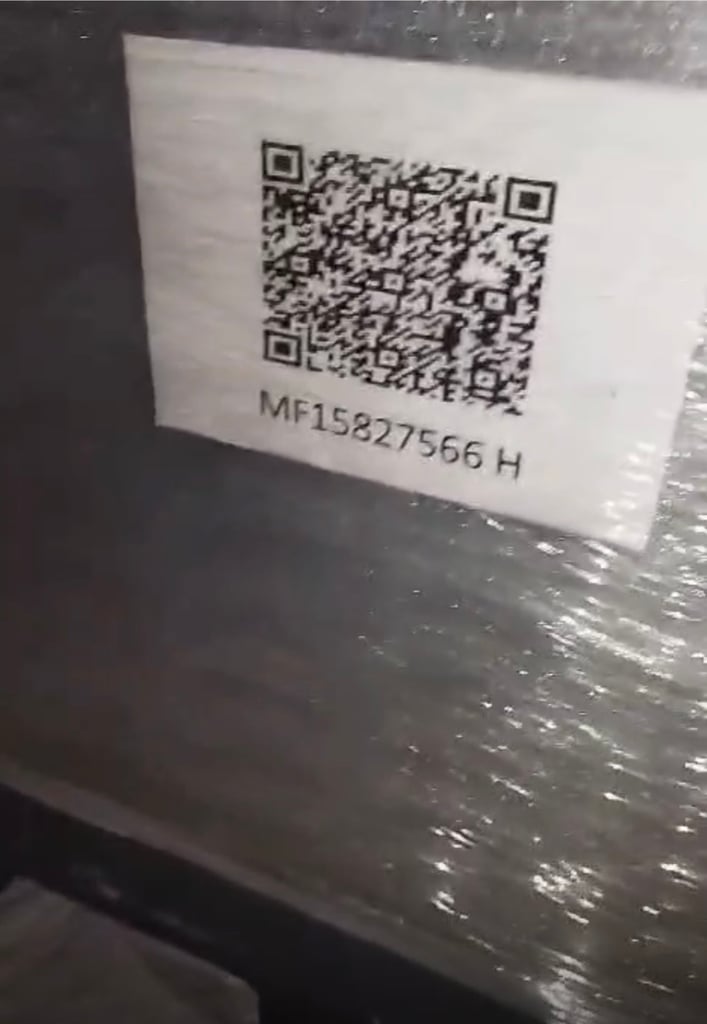
Uwasilishaji huo mara nyingi huwa wa kuigiza. Inadaiwa kuwa fedha taslimu zimelindwa kwa vifaa vya kielektroniki, misimbo ya QR, muhuri zenye nambari, misimbo pau, risiti za vault, vyeti vya uhifadhi, ulinzi wa silaha na usafirishaji upande wa benki. Muamala unaoahidiwa kwa kawaida huwa wa haraka: fedha hizo zinadaiwa zitakaguliwa, kukubaliwa na kubadilishwa kuwa USDT, EUR, AED au mali nyingine ya malipo yenye ukwasi.
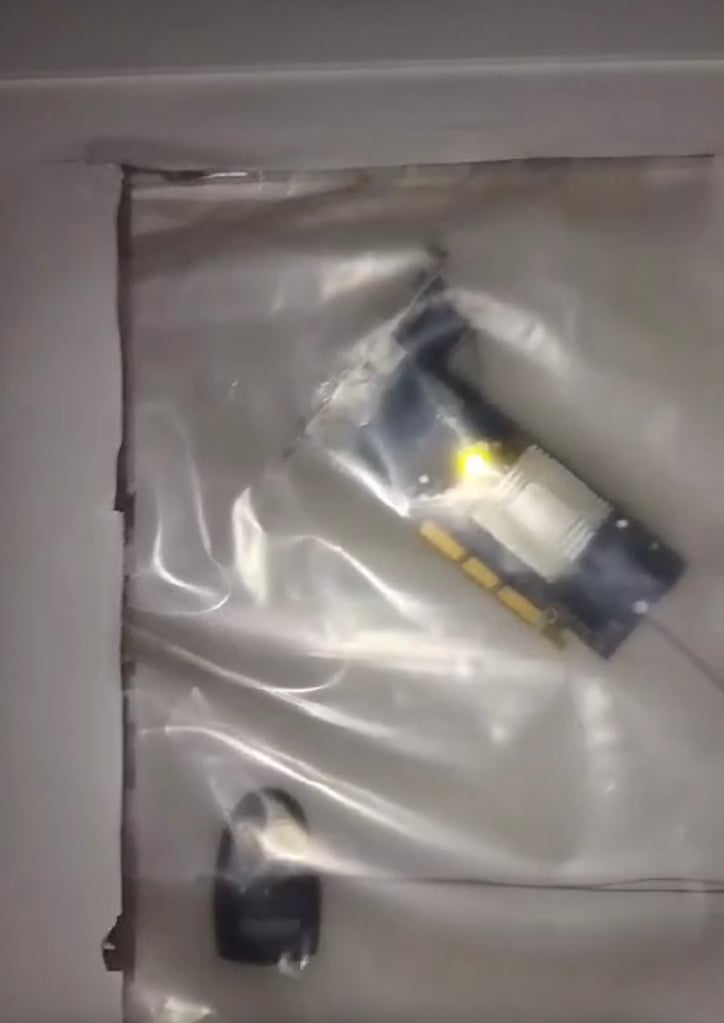
Uhalisia ni tofauti. Msimbo wa QR hauthibitishi umiliki wa fedha taslimu. Muhuri wa plastiki haubainishi asili halali ya kisheria. Kifaa cha kielektroniki hakiundi uwezo wa kukubalika benki. Picha ya pakiti zilizofungwa kwenye godoro za mizigo haithibitishi kwamba noti ni halisi, safi, zilizotangazwa, zinazoweza kuhamishwa au zinazomilikiwa kihalali.
Katika fedha zinazodhibitiwa, ushahidi wa kuonekana kwa macho si ushahidi. Uthibitisho wa kitaasisi ndio ushahidi.
Simulizi la kawaida
Utaratibu wa kawaida wa godoro la fedha taslimu hufuata mtindo unaotambulika:
- Dalali anamtambulisha mhusika mkuu anayedaiwa kumiliki kiasi kikubwa cha fedha taslimu halisi za USD.
- Fedha hizo zinaelezwa kuwa zimefungashwa katika pallet, masanduku au makasha makubwa.
- Kila godoro la mizigo linasemekana kuwa na USD 50 milioni, USD 100 milioni au zaidi.
- Fedha taslimu zinadaiwa kuwa ndani ya benki, chumba cha kuhifadhia au kituo salama.
- Mwasilishaji anadai kuwa pallet zinalindwa kwa misimbo ya QR, mihuri ya kielektroniki au vifaa vya ufuatiliaji.
- Inadaiwa kuwa mmiliki anataka ubadilishaji wa haraka kuwa USDT au mali nyingine ya kidijitali.
- Dalali anauliza kama godoro (pallet) moja, mbili, tatu au zaidi zinaweza kushughulikiwa kwa siku.
- Mmiliki mnufaika halisi hafichuliwi mara moja.
- Chanzo cha fedha kimeelezwa kwa njia isiyo wazi.
- Benki au mhifadhi wa sasa haitekelezi muamala wenyewe, bila maelezo ya kuridhisha.
Mchanganyiko huu ni ishara kuu ya tahadhari.
Hali hii haithibitishi ulaghai moja kwa moja. Hata hivyo, inaweka muamala katika kundi la hatari kubwa linalohitaji uhakiki kamili wa kibenki, kisheria, kiforodha, wa AML, wa kodi na wa uhifadhi wa mali kabla taasisi yoyote makini haijafikiria kushiriki.
Misimbo ya QR haithibitishi uhalisi wa fedha taslimu
Msimbo wa QR ulioambatishwa kwenye godoro la mizigo ni aina dhaifu ya ushahidi na rahisi kueleweka vibaya.
Inaweza kusababisha:
- tovuti rasmi halisi, kama ya Federal Reserve, inayotumika kama chambo tu;
- ukurasa wa kufuatilia uliobuniwa kwa udanganyifu;
- hifadhi ya nyaraka inayozalishwa na mhusika mwenyewe;
- tovuti bandia ya uthibitishaji;
- rejea ya usafirishaji isiyohusiana na fedha taslimu;
- tovuti hasidi ya udanganyifu wa mtandaoni (phishing);
- hakuna chanzo chenye maana cha uthibitisho kabisa.
Msimbo wa QR haithibitishi:
- kuwepo kwa fedha taslimu;
- kiasi cha fedha taslimu;
- muundo wa thamani za hati;
- uhalisi wa noti;
- umiliki halali;
- chanzo cha fedha;
- chanzo cha utajiri;
- tamko la forodha;
- kukubali hundi ya benki (bank acceptance);
- kutokuwepo kwa hatari ya vikwazo;
- uhamishikaji;
- kubadilishwa kuwa USDT.
Msimbo wa QR ni kielekezi tu kinachosomwa na mashine. Si uthibitisho wa benki, si uthibitisho wa uhifadhi wa mali, si hati ya umiliki wa kisheria, wala si mbadala wa uchunguzi wa kina wa uhakiki.
Pia kuna kipengele cha usalama wa mtandao. Misimbo ya QR isiyojulikana haipaswi kuskaniwa kwa kutojali na wafanyakazi, mabenki, maafisa wa uzingatiaji wa sheria na kanuni au wawezeshaji wa utambulisho. Misimbo ya QR inaweza kuwaelekeza watumiaji kwenye tovuti hasidi, kurasa za udanganyifu wa kuiba taarifa au miundombinu ya kukusanya vitambulisho vya kuingia. Pale msimbo wa QR unapokuwa sehemu ya uwasilishaji wa muamala wa kifedha, unapaswa kuchukuliwa kuwa usioaminika hadi uchunguzwe katika mazingira ya kiufundi yanayodhibitiwa.
Vifaa vya kielektroniki na mihuri ya usalama ni maonyesho, si uthibitisho wa asili
Maonyesho ya kitita cha fedha taslimu kwenye godoro (pallet) ya ulaghai au yasiyoaminika mara nyingi hutumia mwonekano wa kuashiria usalama:
- godoro za mizigo zilizofungwa kwa plastiki ya kubana;
- masanduku ya chuma;
- kufuli za kielektroniki;
- lebo za kubandika zenye msimbo wa QR;
- vibandiko vyenye namba za mfululizo;
- mihuri ya plastiki;
- vifaa vinavyomulika;
- walinzi wa usalama;
- milango ya chumba cha kuhifadhia;
- mashine za kuhesabu;
- video zilizoandaliwa kwa maigizo;
- picha za mafungu ya noti.
Vipengele hivi huwashawishi watu wasio wataalamu kwa sababu vinaiga uhifadhi wa kitaasisi wa mali. Hata hivyo, havina thamani ya ushahidi katika masuala ya kibenki.
Kifaa cha kielektroniki kilichoambatishwa kwenye godoro la kubebea mizigo kinaweza kuonyesha kwamba mtu fulani aliambatisha kifaa kwenye godoro. Hakuna zaidi ya hilo.
Hakithibitishi kwamba yaliyomo ni noti halisi. Hakithibitishi kwamba fedha taslimu zilipatikana kihalali. Hakithibitishi kwamba fedha taslimu zilipitia forodha. Hakithibitishi kwamba mmiliki wa sasa ana mamlaka ya kufanya miamala. Hakithibitishi kwamba fedha taslimu hazijazuiliwa, hazina mgogoro, hazijaibiwa, si bandia, hazijawekwa rehani, wala hazijakataliwa tayari na benki.
Maonyesho ya kiusalama hayapaswi kuchanganywa na ushahidi wa kisheria.
Swali la msingi: ikiwa fedha ziko benki, kwa nini benki haizishughulikii?
Moja ya maswali muhimu zaidi katika kila kesi inayodaiwa ya godoro za fedha taslimu ndilo la msingi kabisa:
Ikiwa pallet tayari ziko ndani ya benki, kwa nini benki hiyo haichakati fedha hizo?
Benki iliyodhibitiwa inayoshikilia kihalali fedha taslimu safi kwa niaba ya mteja halali kwa kawaida inapaswa kuwa na uwezo wa:
- kumtambua mmiliki wa akaunti au mnufaika halisi;
- kufanya ukaguzi wa KYC na AML;
- kupokea fedha katika uhifadhi wa akaunti;
- kutoa uthibitisho rasmi wa uhifadhi wa mali;
- kupanga ubadilishaji wa fedha, utumaji wa fedha au ukamilishaji wa malipo;
- kueleza sababu ya kukataa kuchakata muamala.
Iwapo benki inadaiwa kuwa na fedha taslimu lakini inakataa kuzichakata, wasiwasi mkubwa wa uzingatiaji wa sheria na kanuni hujitokeza.
Maelezo yanayowezekana ni pamoja na:
- fedha taslimu hazipo kwa kweli katika benki inayodhibitiwa;
- fedha ziko katika uhifadhi wa chumba cha hazina cha mtu binafsi, si katika uhifadhi wa benki;
- nyaraka zina kasoro;
- mmiliki mnufaika hawezi kufaulu KYC;
- chanzo cha fedha hakiaminiki;
- matamko ya forodha hayapo;
- noti ni bandia au zinashukiwa kuwa bandia;
- fedha zimezuiliwa, zinapingwa au ziko chini ya uchunguzi;
- msuluhishi hana mamlaka ya kisheria;
- madai ya uthibitisho wa uhifadhi wa mali ni ya uongo;
- benki tayari imekataa muamala huo.
Ndiyo maana msemo “ndani ya benki” hautoshi. Suala muhimu si mahali ambapo masanduku yamewekwa kimwili. Suala muhimu ni kama fedha zimekubaliwa kisheria, zimeandikwa kwenye nyaraka, zimethibitishwa na zinaweza kuhamishwa kupitia mfumo wa kifedha uliodhibitiwa.
Uwezekano wa kimwili si sawa na uwezekano wa kibenki
Madai kwamba godoro moja la mizigo lina USD milioni 100 si jambo lisilowezekana kimwili iwapo fedha taslimu zote ni noti za USD 100.
Noti moja ya dola ya Marekani ina uzito wa takriban gramu moja. Kwa hivyo, USD 100 milioni katika noti za USD 100 ni noti milioni moja, zenye uzito wa takriban tani moja ya kipimo kabla ya vifungashio, masanduku, mikanda, ufungaji wa usalama na vifaa vya godoro la kubebea (pallet).
Kwa hiyo tatizo si la kimitambo kimsingi. Tatizo ni la kitaasisi.
Maswali halisi ni:
- Noti milioni moja za USD 100 zilitoka wapi?
- Zilitolewa katika benki gani?
- Ni nani anayezimiliki?
- Kwa nini bado ni za kimwili?
- Kwa nini zilihamishwa kimwili badala ya kutumwa kwa njia ya waya?
- Waliingia katika mamlaka hiyo kupitia njia gani ya forodha?
- Ni kumbukumbu zipi za kodi, za kihasibu na za kibiashara zinazozithibitisha?
- Je, kila noti imethibitishwa ukweli wake?
- Kwa nini zinabadilishwa kuwa mali pepe badala ya kuwekwa kwa njia ya kawaida?
Shehena ya godoro inaweza kuwa halisi kimaumbile na bado isikubalike kibenki kibiashara.
Ubadilishaji wa fedha taslimu kuwa USDT ni njia ya ubadilishaji yenye hatari kubwa
Pendekezo la kubadilisha fedha taslimu nyingi za kimwili kuwa USDT au sarafu nyingine thabiti (stablecoin) linaongeza kwa kiasi kikubwa wasifu wa hatari.
Muamala wa aina hii unajumuisha vipengele kadhaa vya hatari kubwa:
- fedha halisi za noti na sarafu kwa wingi;
- uwezekano wa uhamishaji wa fedha taslimu kuvuka mipaka;
- madai ya umiliki wa mfano wa hati ya mleta-hati (bearer);
- utambulisho kupitia wakala au mpatanishi;
- uhifadhi usio wazi wa mali;
- umiliki halisi usio wazi;
- ubadilishaji wa haraka kuwa mali pepe inayoweza kuhamishika;
- uwezekano wa kuhamishwa nje ya mifumo ya kawaida ya kibenki.
Hilo haimaanishi kwamba kila muamala wa fedha taslimu kwenda USDT si halali. Linamaanisha kwamba kila muamala wa aina hiyo lazima uchukuliwe kama uchunguzi wa kina ulioimarishwa wa uhakiki tangu mwanzo.
Hakuna taasisi yenye uwajibikaji inayopaswa kuthibitisha kiwango, kiasi, muda, ulipaji au ahadi yoyote kabla mteja, fedha taslimu, uhifadhi wa mali, chanzo cha fedha, chanzo cha utajiri, rekodi za forodha na njia ya ulipaji wa mali pepe havijathibitishwa kwa uhuru.
Viashiria vya kawaida vya tahadhari
Viashiria vifuatavyo ni vya uzito wa kipekee:
- Muamala unawasilishwa na dalali badala ya mmiliki mnufaika.
- Mmiliki mnufaika hafichuliwi mara moja.
- Kiasi ni kikubwa sana lakini nyaraka ni chache.
- Fedha hizo huelezwa kama "pallet", "masanduku", "makasha makubwa", "fedha taslimu zilizozuiliwa" au "shehena iliyolindwa".
- Mwasilishaji hutegemea picha, video, misimbo ya QR au mihuri.
- Benki au hifadhi iliyopo haichakati fedha taslimu yenyewe.
- Eneo linalodaiwa la uhifadhi wa mali halijabainishwa wazi.
- Jina la benki limefichwa.
- Fedha taslimu zinadaiwa kuwa Dubai, Uturuki, Afrika Magharibi au katika mazingira ya eneo huru la kibiashara bila kumbukumbu sahihi za forodha.
- Mwasilishaji huuliza kwanza kuhusu kiwango, ujazo, muda au kamisheni.
- Chanzo cha fedha kimeelezwa kwa lugha ya jumla.
- Hakuna kumbukumbu ya utoaji fedha benki iliyotolewa.
- Hakuna tamko la forodha linalotolewa.
- Hakuna kumbukumbu za kodi au za kihasibu zinazotolewa.
- Hakuna itifaki huru ya kuthibitisha uhalisi wa noti inayotolewa.
- Noti hizo zinadaiwa kuwa za “mfululizo wa zamani”, “toleo maalum”, “zilizozuiwa”, “za kidiplomasia”, “za kibinadamu” au “zilizodhaminiwa”.
- Mnyororo wa wapatanishi ni mrefu na hauko wazi.
- Inadaiwa kuwa mmiliki hawezi kujitokeza moja kwa moja.
- Suluhu inayopendekezwa ni kwa USDT au mali nyingine inayoweza kuhamishwa haraka.
- Muamala huo unawasilishwa kama wa dharura.
Ishara moja ya tahadhari inaweza kuelezeka. Mkusanyiko wa ishara za tahadhari hauwezi kuelezeka.
Faraja ya uongo ya “stakabadhi za benki” na “vyeti vya chumba cha hazina”
Maonyesho mengi ya pallet za fedha taslimu hujumuisha nyaraka zinazoitwa:
- risiti za uhifadhi salama;
- vyeti vya hazina ya kuhifadhia;
- uthibitisho wa amana;
- stakabadhi za ghala;
- barua za uhifadhi wa mali;
- vyeti vya idhini ya forodha na kibali;
- vyeti vya kupinga ugaidi;
- vyeti vya asili;
- karatasi za uthibitisho kwa msimbo wa QR;
- vyeti vya bima;
- nyaraka za usafirishaji na ugavi.
Nyaraka hizi zinaweza kuonekana rasmi. Mara nyingi si ushahidi unaokidhi viwango vya kibenki.
Tofauti muhimu ni kati ya hati inayoonyeshwa na mpatanishi na uthibitisho unaopokelewa moja kwa moja kutoka kwa taasisi iliyoidhinishwa kupitia njia inayoweza kuthibitishwa.
Taasisi makini haitategemea faili za PDF zinazosambazwa kupitia WhatsApp au barua pepe. Itahitaji uthibitisho wa moja kwa moja kutoka kwa benki iliyotoa hati, mhifadhi mwenye leseni, mamlaka ya forodha, bima, mkaguzi wa hesabu au taasisi nyingine husika inayodhibitiwa.
Kile ambacho uhakiki halisi unahitaji
Hoja yenye uthabiti kuhusu pallet za fedha taslimu inahitaji angalau yafuatayo:
- Utambulisho kamili wa mmiliki mnufaika mkuu.
- Nyaraka za kampuni iwapo mmiliki ni kampuni.
- Ushahidi wa chanzo cha fedha.
- Ushahidi wa chanzo cha utajiri.
- Kumbukumbu za utoaji wa fedha benki.
- Matamko ya forodha ya usafirishaji na uagizaji wa bidhaa.
- Mahali kamili pa sasa pa uhifadhi wa mali.
- Jina na hadhi ya udhibiti ya benki au mhifadhi mali mwenye leseni.
- Uthibitisho wa moja kwa moja wa uhifadhi kutoka kwa benki au mhifadhi.
- Uthibitisho kwamba fedha taslimu zimehesabiwa, ni halisi, zinapatikana na hazijazuiwa.
- Ratiba ya thamani za hati.
- Mbinu ya nambari za mfuatano au udhibiti wa makundi pale inapohusika.
- Ushahidi kwamba mhusika anayetoa maagizo ana mamlaka ya kisheria.
- Mnyororo kamili wa wapatanishi.
- Muundo wa kamisheni.
- Data ya uchunguzi wa vikwazo (sanctions) kwa pande zote husika.
- Kumbukumbu za kodi na uhasibu.
- Utaratibu huru wa uthibitishaji.
- Ufafanuzi kwa nini benki au mhifadhi wa mali aliyepo hashughulikii fedha taslimu hizo mwenyewe.
- Uchambuzi wa kisheria wa ubadilishaji unaopendekezwa kuwa USDT au mali nyingine pepe.
Bila hati hizi, suala husika halijakomaa vya kutosha kwa majadiliano ya bei, usafirishaji wala utekelezaji.
Kila nambari ya mfuatano ya noti lazima ikaguliwe
Katika muamala wowote unaodaiwa kuwa wa pallet za fedha taslimu za USD, ukaguzi wa sampuli hautoshi. Uhakiki hauwezi kuishia kwenye picha, video, mafungu machache yaliyochaguliwa kwa nasibu, msimbo wa QR, orodha ya ufungashaji au uhakikisho wa maneno wa afisa wa chumba cha hifadhi.
Fedha taslimu za USD zinapowasilishwa kwa wingi, kila noti lazima ihesabiwe, ithibitishwe uhalisia wake na nambari zake za mfululizo zikaguliwe.
Mchakato huu unapaswa kujumuisha:
- usomaji wa kimashine au unakili wa mikono wa kila nambari ya mfuatano ya noti;
- ulinganisho wa idadi ya noti na kiasi kilichotangazwa;
- uhakiki wa kila madhehebu ya noti kivyake;
- ugunduzi wa nambari za mfuatano zinazojirudia ndani ya kundi moja;
- kugundua miundo ya nambari za mfululizo isiyowezekana, iliyoharibika au isiyoendana;
- ulinganishaji wa nambari za mfululizo na tahadhari za noti bandia zilizopo;
- ulinganisho dhidi ya orodha za fedha taslimu zilizoibwa, wizi wa kutumia nguvu, ukamataji wa mali, vikwazo, vyombo vya kutekeleza sheria au marejeo hasi, pale ambapo upatikanaji wake unaruhusiwa kisheria;
- mapitio ya mifumo ya mpangilio wa nambari inayotia shaka, safu zinazojirudia au makundi yaliyokusanywa kwa njia ya bandia;
- uthibitisho kwamba mwaka wa mfululizo, kitambulisho cha Federal Reserve Bank, thamani ya noti na vipengele vya usalama vinaendana;
- uzalishaji wa kumbukumbu kamili ya ukaguzi inayoonyesha nani alihesabu, alichanganua, alihakiki na kuidhinisha noti hizo.
Godoro halisi la fedha taslimu za USD lazima lihimili uhakiki wa noti moja moja. Haitoshi kusema kwamba godoro limefungwa kwa muhuri, limewekwa lebo, limewekwa vitambulisho vya kielektroniki au msimbo wa QR. Swali si kama kifurushi kinaonekana salama. Swali ni kama kila noti iliyomo ndani ya kifurushi ni halisi, halali, safi, imehesabiwa, inaweza kufuatiliwa na inakubalika kwa mfumo wa kifedha uliodhibitiwa.
Ieleweke pia kwamba hakuna hifadhidata ya umma ya kimiujiza inayohalalisha fedha taslimu papo hapo. Baadhi ya taarifa hasi zinaweza kushikiliwa na benki, benki kuu, wachakataji wa fedha taslimu, vyombo vya kutekeleza sheria, kampuni za bima au watoa huduma za usalama, na huenda zisipatikane kwa umma. Kwa hiyo, mchakato sahihi wa uthibitishaji lazima ufanywe na benki iliyoidhinishwa, mchakataji wa fedha taslimu mwenye leseni, mhifadhi anayedhibitiwa au mamlaka husika, na si na dalali, mpatanishi au “wakala wa uthibitishaji” binafsi.
Ikiwa namba za mfuatano za noti haziwezi kunakiliwa na kukaguliwa, fedha taslimu hizo hazipaswi kuchukuliwa kuwa zinakubalika kwa kuwekwa benki. Ikiwa mmiliki anakataa ukaguzi wa noti moja moja, muamala unapaswa kukataliwa.
Kwa nini wapatanishi mara nyingi ndio mahali dhaifu
Kesi nyingi za pallet za fedha taslimu hushindwa kwa sababu wakala mpatanishi hadhibiti muamala.
Dalali anaweza kuwa na:
- hakuna uhusiano wa moja kwa moja na mmiliki;
- bila hati ya uwakilishi wa kisheria;
- hakuna mamlaka yaliyothibitishwa;
- hakuna ufikiaji wa mhifadhi wa mali;
- kutokuwa na udhibiti wowote juu ya nyaraka;
- hakuna mamlaka ya kufanya majadiliano;
- kutokuwepo kwa uelewa wa chanzo cha fedha;
- kutokuwa na uwezo wa kujibu maswali ya msingi ya uzingatiaji wa sheria na kanuni.
Katika shughuli za kibenki, ukaribu na uvumi si idhini. Mfululizo wa utambulisho si mamlaka. Matarajio ya kamisheni si umiliki wa fedha.
Pale ambapo mhusika mkuu hawezi kufichuliwa, muamala haupaswi kuendelea.
Hitimisho la kitaasisi
Miamala inayodaiwa ya pallet za fedha taslimu za USD iko katika makutano ya hatari za fedha taslimu kwa wingi, hatari za uhifadhi wa mali, hatari za fedha bandia, hatari za madalali, hatari za forodha, hatari za AML na hatari za mali pepe.
Misimbo ya QR, kufuli za kielektroniki, mihuri, video za chumba cha kuhifadhia na picha havipunguzi hatari hizi. Mara nyingi huongeza mashaka, kwa sababu huashiria jaribio la kubadilisha ushahidi wa kitaasisi kwa maonyesho ya kuonekana tu.
Msimamo sahihi wa kitaasisi kwa hiyo ni wa ukali:
- bila kutegemea misimbo ya QR;
- kutotegemea video;
- kutotegemea uhakikisho wa madalali;
- kutotegemea hati za uhifadhi wa mali zilizotolewa na mhusika mwenyewe;
- hakuna kiwango cha bei kabla ya kukamilika kwa uzingatiaji wa sheria na kanuni;
- hakuna ahadi ya kiasi kabla ya uthibitisho;
- hakuna ubadilishaji kabla ya umiliki mnufaika, chanzo cha fedha, uhifadhi wa mali, uhalisi na uhalali kuthibitishwa.
Muamala halisi unaweza kustahimili uchunguzi wa nyaraka.
Muamala wa ulaghai au usiokubalika kibenki kwa kawaida huporomoka unapotakiwa uthibitisho wa moja kwa moja wa benki, ufichuzi wa wamiliki wanufaika, kumbukumbu za forodha, ushahidi wa chanzo cha fedha na maelezo ya kwa nini benki ya sasa haitashughulikia fedha taslimu yenyewe.
Kanuni ya zamani bado ni sahihi: katika shughuli za kibenki, fedha si halisi kwa sababu tu zimeonyeshwa. Fedha ni halisi pale zinapokuwa halali, zinamilikiwa kihalali, zimeandikiwa nyaraka, zinaweza kuhamishwa, zinazingatia sheria na kanuni, na zinakubaliwa na mfumo wa kifedha uliodhibitiwa.
Vyanzo
[1] FATF, Money Laundering Through the Physical Transportation of Cash, kuhusu usafirishaji wa fedha taslimu kwa wingi na mifumo ya viashiria vya tahadhari.
[2] FATF, Virtual Assets Red Flag Indicators, kuhusu viashiria vya hatari ya AML kwa mali pepe na sarafu fiche.
[3] Mwongozo wa Serikali ya UAE na Forodha ya Dubai kuhusu kutangaza fedha taslimu au hati za mhusika zinazozidi AED 60,000.
[4] U.S. Currency Education Program, inayosema kwamba noti ya Marekani ina uzito wa takriban gramu moja.
[5] Onyo la FBI IC3 kuhusu misimbo hatari ya QR inayowaelekeza waathirika kwenye tovuti za ulaghai.
[6] Onyo la FTC kwa watumiaji kwamba misimbo ya QR inaweza kuelekeza kwenye tovuti za ulaghai wa taarifa au programu hasidi.
Hatua inayofuata
Omba kutambulishwa
Tueleze kwa mistari michache wewe ni nani na unachokusudia. Ombi lako huenda moja kwa moja kwa benki na hushughulikiwa kwa usiri.
Unapendelea kuzungumza? Weka miadi ya Mkutano wa Video wa dakika 30.