Dhana Potofu ya Kupakua Fedha
Hadithi ya kupakua kiasi kikubwa cha fedha kutoka kwenye wingu, inayodaiwa kutoka kwenye seva pepe au skrini zinazoonyesha rangi na namba za kubuni, imevutia fikra za wengi, hasa katika pembe za giza za mtandao. Hadithi hizi hazipotoshi tu jinsi fedha za kisasa zinavyofanya kazi, bali pia zinatumia ufahamu mdogo wa umma kuhusu sarafu za kidijitali, teknolojia ya blockchain na miundombinu ya mfumo wa benki. Ili kuelewa kikamilifu kwa nini mawazo haya ni ya udanganyifu, ni lazima kwanza kuchunguza jinsi fedha zinavyofanya kazi kwa hakika katika uchumi wa kidijitali wa sasa, na kwa nini dhana ya "fedha za wingu" bado ni imani potofu na mara nyingi hatari.
Kuelewa Asili ya Fedha za Kidijitali na Fedha za Kawaida (Fiat): Kutengana na Wingu
Fedha, iwe ya kitaifa (fiat) au ya kidijitali, imejikita katika mifumo mahususi ya kisheria, kitaasisi na kiteknolojia. Sarafu za fiat kama vile dola ya Marekani, euro au yen hutolewa na kudhibitiwa na benki kuu ndani ya mataifa huru. Fedha hii ipo ama katika umbo la kimwili (fedha taslimu, sarafu) au kama maingizo ya kidijitali ndani ya vitabu vya hesabu vyenye usalama wa hali ya juu vya benki na taasisi za fedha zinazodhibitiwa. Maingizo haya ya kidijitali yanalingana na mali halisi, iwe zinazoshikika au zisizoshikika, na yako chini ya usimamizi mkali wa kidhibiti.
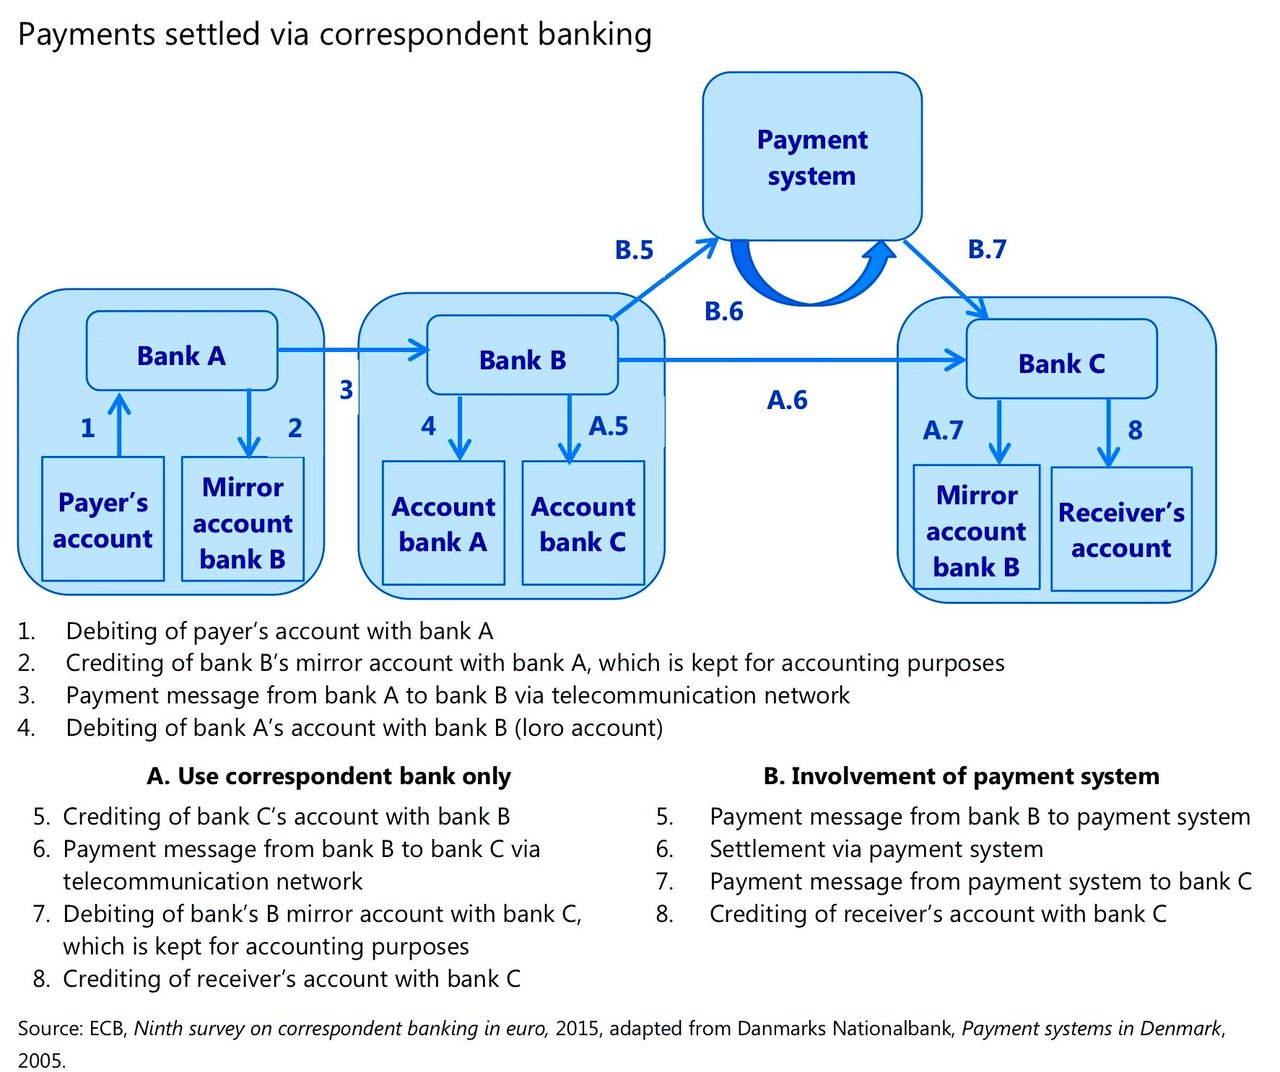
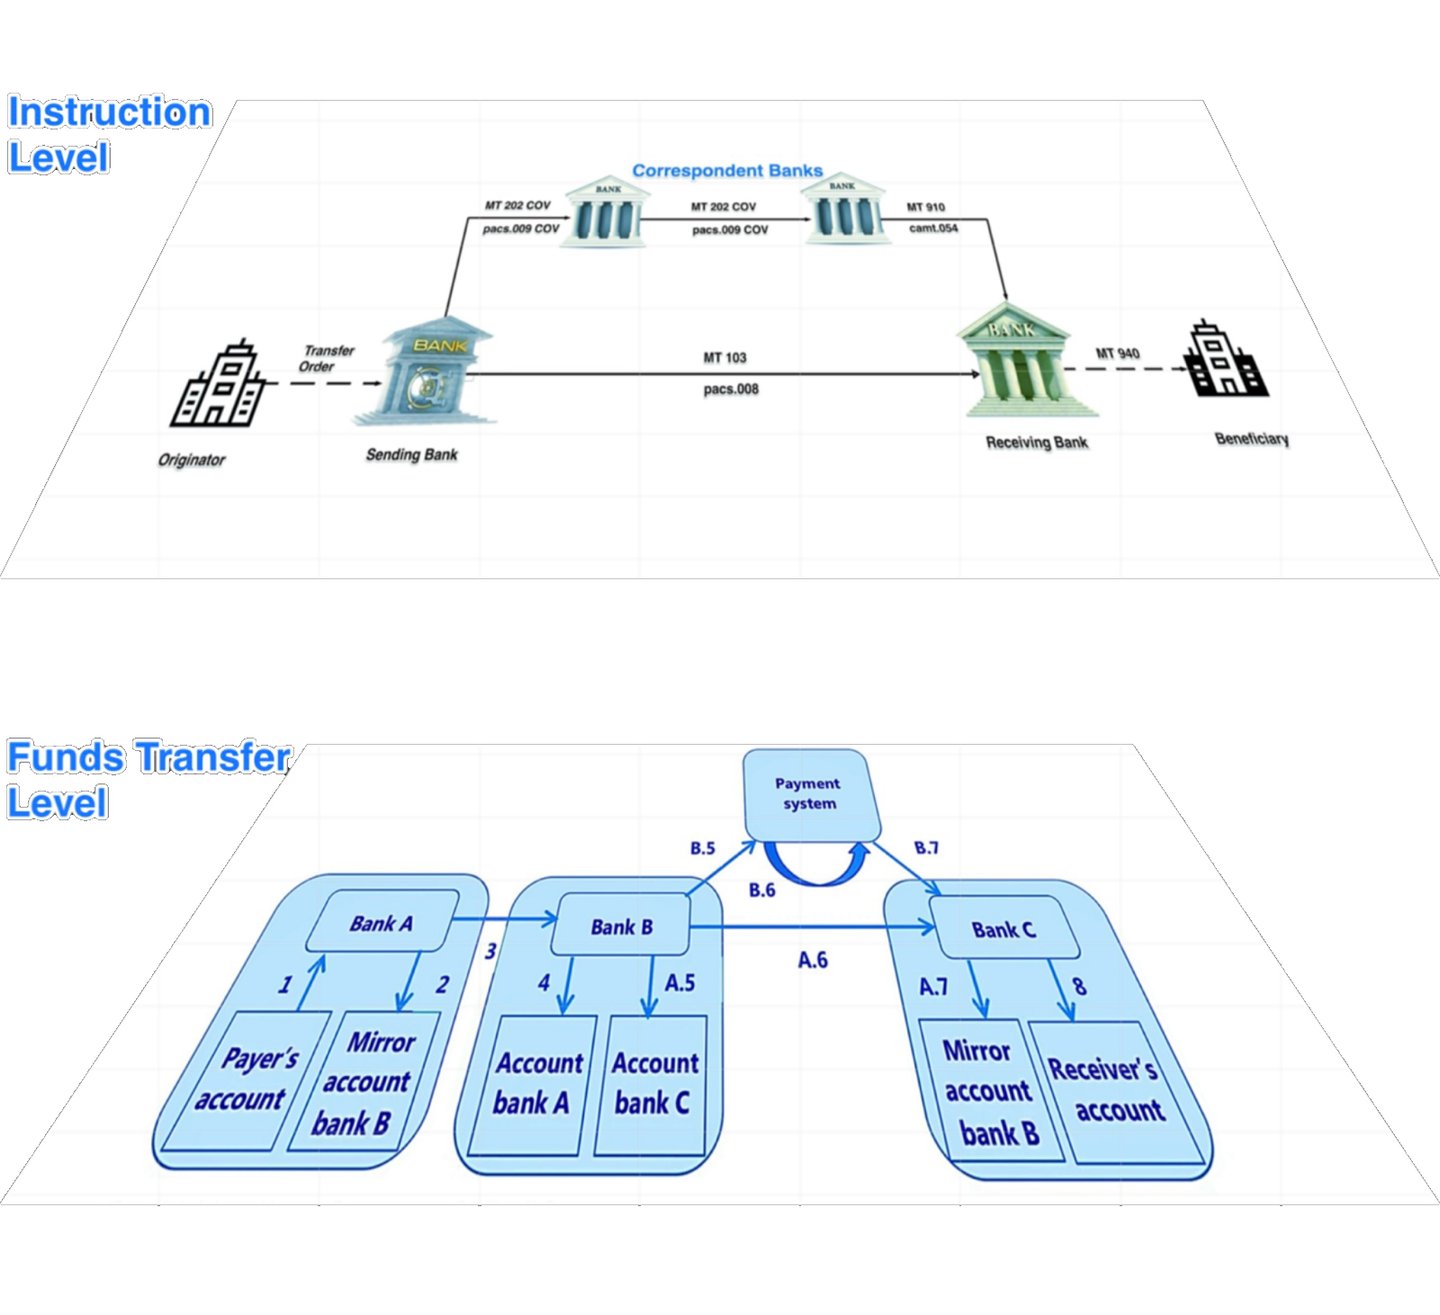
Fedha za kidijitali hazihifadhiwi katika anga fulani la kidhahania ambako zinaweza kupakuliwa kwa hiari. Kila uhamisho, malipo au ubadilishaji lazima upitie njia za kisheria na zinazoweza kuthibitishwa. Fedha huhamishwa tu kutoka akaunti moja hadi nyingine ndani ya mtandao changamano wa mifumo ya ukataji hesabu kati ya benki, inayoendeshwa au kusimamiwa na benki kuu, huku maagizo yakibadilishwa kupitia mitandao ya ujumbe kama vile SWIFT (Society for Worldwide Interbank Financial Telecommunication). Mifumo hii hufanya kazi kwa msingi wa ukaguzi, mizani ya udhibiti na itifaki za hali ya juu za usimbaji fiche zilizobuniwa kuzuia udanganyifu, kudumisha uwazi na kuhakikisha utulivu wa kifedha.
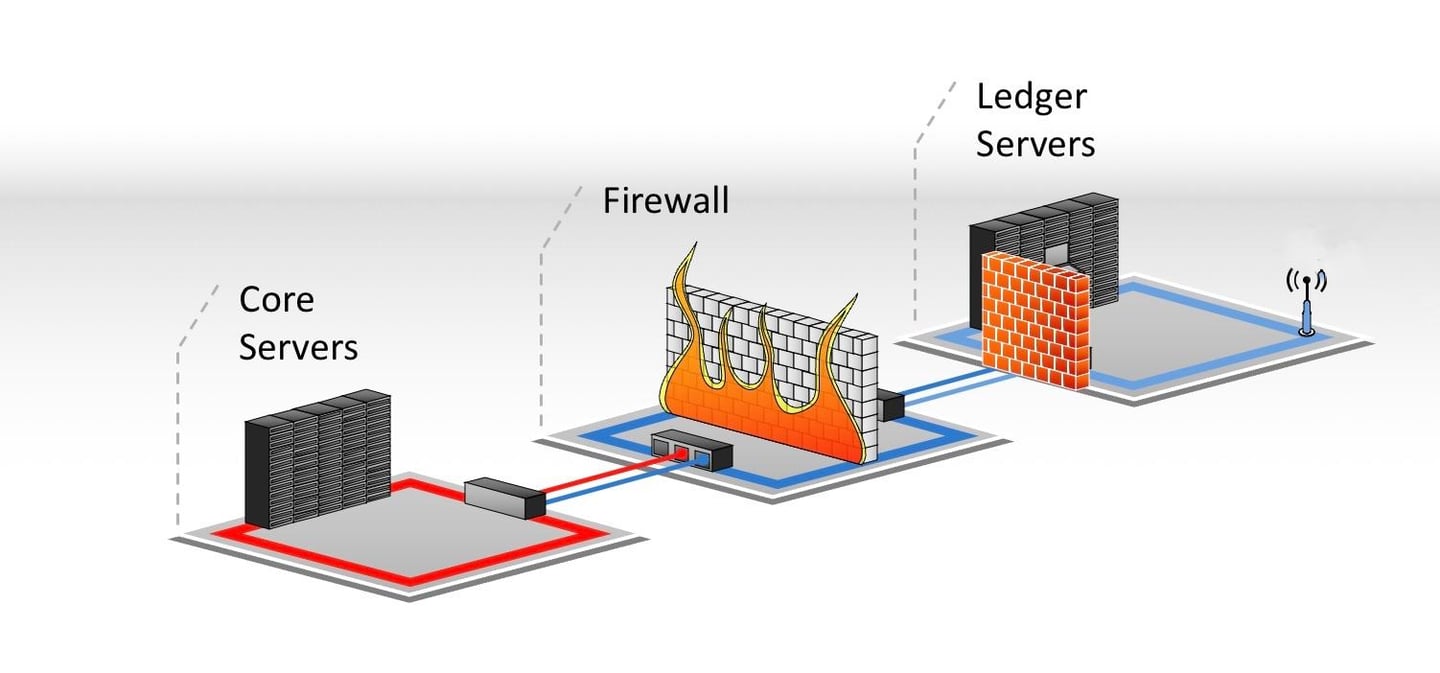
Kudai kwamba fedha zinaweza kupakuliwa kutoka kwenye wingu la mtandao kupitia "seva" ya nje ni kutoelewa kabisa miundombinu ya mfumo wa benki. Mifumo ya kifedha inahitaji kwamba fedha zote ziunganishwe na akaunti zinazotambulika ndani ya taasisi zilizoidhinishwa. Kila muamala, hata uwe wa kidijitali kiasi gani, bado unahusisha uhamisho kutoka akaunti moja kwenda nyingine, na muamala huo hurekodiwa kwenye seva ya leja inayozingatia kanuni za kifedha na isiyoweza kufikiwa kutoka nje.
Teknolojia ya Wingu dhidi ya Miundombinu ya Kifedha: Kuelewa Tofauti
Teknolojia ya wingu (cloud), inayotumiwa kwa wingi na sekta mbalimbali, hutoa uhifadhi wa data na uwezo wa kompyuta. Hata hivyo, si mahali ambapo fedha zenyewe hukaa. Benki zinaweza kutumia huduma za wingu kwa usimamizi salama wa data, lakini hilo ni tofauti kabisa na dhana kwamba fedha halisi zipo ndani ya mawingu hayo kama vitu vinavyoweza kupakuliwa. Benki, hususan benki kuu, hutumia vituo vya data vilivyo salama sana, ambavyo vingi husambazwa katika maeneo mbalimbali halisi, lakini mifumo hii huhifadhi *kumbukumbu* za miamala pekee, si fedha zenyewe katika hali inayoweza “kupakuliwa” au “kuhamishwa” na pande za nje.
Imani potofu ya kupakua fedha inatokana na kutoelewa ipasavyo jinsi mali za kidijitali, kompyuta ya wingu na miundombinu ya kibenki zinavyofanya kazi. Ingawa benki zinaweza kuhifadhi data za miamala kwenye seva za msingi wa wingu, seva hizi huhifadhi tu taarifa kuhusu miamala, akaunti na salio, si fedha halisi, ambazo bado ziko ndani ya mifumo ya kitaasisi.
Je, Fedha Zinaweza “Kupakuliwa” kutoka Kadi, Akaunti ya Benki, SWIFT au DTC, n.k.?
Dhana potofu: kuichukulia fedha kama faili la kompyuta
Mlaghai huonyesha salio kwenye tovuti, kwenye folda ya wingu, kwenye skrini inayofanana na ya benki au kwenye hati. Muamala unaopendekezwa kisha husikika rahisi kwa udanganyifu: toa akaunti ya kupokea, teua mfanyakazi wa benki mwenye “uwezo wa kupakua”, na urejeshe fedha kama vile mtu angerejesha faili kutoka OneDrive au Dropbox.
Skrini inaweza kuwa ya kina. Inaweza kuonyesha nambari ya akaunti, nambari ya kadi, rejea ya muamala, ujumbe wa SWIFT, kitambulisho cha dhamana, msimbo wa kuingia au kiasi kinachofikia mabilioni. Hakuna kipengele chochote kati ya hivi kinachompa mtazamaji haki juu ya fedha zinazoonyeshwa. Vingine vinaweza kuelezea akaunti au muamala halisi; vingine vinaweza kuwa vya kubuni kabisa. Katika hali zote mbili, kunakili taarifa hakuhamishi mali ya msingi.
Faili inaweza kupakuliwa kwa sababu inaundwa na data. Salio la benki ni kiingilio katika vitabu vya taasisi inayodaiwa fedha na mwenye akaunti yake. Ili kubadilisha nani anayedhibiti dai hilo, taasisi husika lazima zichakate muamala ulioidhinishwa chini ya mpangilio unaotumika wa malipo au wa ulipaji. Benki inayopokea haiwezi kuunda mkopo wa hesabu unaotekelezeka kwa kuingiza tu picha ya skrini, ujumbe au rekodi ya hifadhidata.
Ukweli wa sehemu unaotumiwa na walaghai: “Benki zinaweza kutoa fedha kwenye akaunti”
Walaghai mara nyingi hutumia utaratibu halisi wa kibenki. Hubishana kwamba kwa kuwa mfanyabiashara anaweza kutoza kadi au mdai anaweza kukusanya malipo kwa hati ya malipo ya moja kwa moja, “mpokeaji” aliyewekewa vifaa maalum anaweza kutoa fedha kutoka akaunti chanzi iliyotambuliwa na kupakua salio lake.
Hoja hiyo inaacha masharti muhimu. Utozaji (debit) ni kiingilio kinachofanywa na taasisi inayosimamia akaunti, kufuatia agizo au ukusanyaji unaochakatwa chini ya kanuni zilizowekwa. Upande unaodai malipo unahitaji msingi halali wa muamala na ufikiaji wa njia inayofaa na iliyodhibitiwa. Taasisi inayosimamia akaunti hutumia udhibiti wake. Malipo yanaweza kukataliwa, kurejeshwa, kupingwa au kubatilishwa kwa mujibu wa kanuni zinazotumika.
Kwa hivyo, utaratibu wa kutoza akaunti (debit) si haki ya jumla ya kuchukua fedha kutoka akaunti yoyote ambayo taarifa zake zinajulikana. IBAN hutambulisha akaunti kwa madhumuni ya kuelekeza malipo. Nambari ya kadi hutambulisha kitambulisho cha malipo. Kumbukumbu ya SWIFT husaidia kutambua ujumbe au muamala. Hakuna kati ya hivyo ambacho ni nenosiri linalomwezesha mtu asiyehusika kuchukua salio la akaunti.
Tofauti hii ni muhimu hata pale “upakuaji” unaopendekezwa unapotumia lugha ya huduma halisi ya malipo. Swali sahihi si, “Je, utaratibu wa kutoza akaunti upo?” Ni: Nani aliyeidhinisha utozaji huu mahususi, ni taasisi ipi inayoruhusiwa kuuwasilisha, ni kanuni zipi zinazouongoza, na ni taasisi ipi itakayotoza na kuweka fedha kwenye akaunti husika kwa uhalisia?
Muonekano wa makato halisi ya akaunti
Katika uhamisho wa kawaida wa benki, mwenye akaunti huiagiza benki yake imlipe mnufaika aliyetajwa. Benki huthibitisha uhalali wa agizo hilo, hufanya ukaguzi wake na kuchakata malipo kupitia mfumo husika au mipangilio ya benki mwakilishi. Benki inayopokea humwekea mteja wake fedha pale malipo yanapopokelewa na masharti yake yenyewe ya kuweka fedha kwenye akaunti yanapotimizwa.
Katika malipo ya moja kwa moja ya benki (direct debit), mwelekeo wa kuanzisha muamala ni tofauti: mdai huwasilisha ombi la ukusanyaji. Hilo halimwondolei mlipaji mamlaka yake katika mchakato huo. Chini ya utaratibu kama vile SEPA Direct Debit (SEPA), mlipaji humpa mdai idhini ya kukusanya malipo kutoka akaunti iliyoteuliwa. Mdai huwasilisha ukusanyaji kupitia mtoa huduma wake wa malipo; mtoa huduma wa malipo wa mlipaji huchakata makato yanayotokana na ukusanyaji huo kwa mujibu wa kanuni za utaratibu huo. SEPA Core na SEPA Business-to-Business zina ukaguzi tofauti wa idhini na kanuni tofauti za marejesho.
Kwa mfano, ikiwa kampuni inadaiwa na msambazaji EUR 10,000 na imetoa idhini husika ya malipo ya moja kwa moja (direct debit), msambazaji anaweza kuwasilisha ombi la ukusanyaji la EUR 10,000 kupitia benki yake. Msambazaji hapati ufikiaji wa huduma za benki mtandaoni za kampuni hiyo, hachagui kiasi kingine kutoka salio linaloonyeshwa, wala hanakili fedha za akaunti hiyo kwenye seva yake. Ukusanyaji huo ni malipo mahususi yanayopitishwa kati ya watoa huduma za malipo. Unaweza kushindwa au kupingwa chini ya kanuni husika.
Makusanyo yasiyoidhinishwa yanaweza kutokea. Ni ulaghai wa malipo au makosa yanayochunguzwa na kustahili hatua za kurekebisha zinazotumika. Kuwepo kwake hakuthibitishi kwamba kuna njia halali ya “kupakua” fedha kutoka kwenye akaunti za watu wasiojulikana.
Kwa nini kadi ya mkopo au ya malipo si chombo cha kuhifadhi fedha
Kadi ya malipo ya moja kwa moja (debit) hutoa ufikiaji wa huduma za malipo zilizounganishwa na akaunti. Kadi ya mkopo (credit) kwa kawaida hutoa ufikiaji wa mkopo unaotolewa na mtoaji wake, kwa kuzingatia makubaliano ya mwenye kadi na kikomo cha mkopo kinachopatikana. Kadi yenyewe si kifaa cha kuhifadhia salio la akaunti wala si dai linalobebeka ambalo mtu wa tatu anaweza kulitumia kuondoa fedha apendavyo.
Muamala halisi wa kadi unahusisha majukumu yanayotambulika. Mfanyabiashara au mshiriki mwingine aliyeidhinishwa wa malipo huwasilisha muamala kupitia mipango yake ya upokeaji wa malipo (acquiring). Mtoaji wa kadi huamua kama ataidhinisha ombi la uidhinishaji. Kisha ulinganishaji na usuluhishi hufuata kwa mujibu wa kanuni za mtandao husika.
Idhini, ufuliziaji na ulipaji ni matukio tofauti: jibu la idhini si faili lenye fedha, na skrini inayoonyesha idhini si ushahidi huru kwamba mfanyabiashara amepokea malipo ya mwisho.
Baadhi ya mitandao ya kadi inaunga mkono miamala inayowekea fedha au kulipa kwa kadi zinazostahiki. Hizi ni huduma zilizobainishwa zinazotumiwa na washiriki wanaostahiki kwa mujibu wa kanuni za mtandao. Kuwepo kwake hakumruhusu mpatanishi “kupakua” salio lote la kadi, kutoa laini ya mkopo, au kuiwekea kadi fedha zinazodaiwa kusubiri kwenye seva ya wingu. Pendekezo linalohusisha data ya kadi lazima libainishe mtoaji halisi, mpokeaji wa malipo (acquirer) au mtoa huduma aliyeidhinishwa na aina mahususi ya muamala. Maneno “kupakua kadi” hayatoi taarifa yoyote kati ya hizo.
Kwa nini ujumbe wa SWIFT hauwezi kupakuliwa kama fedha
SWIFT hutoa mfumo salama wa ujumbe wa kifedha. Benki hutumia ujumbe kuwasiliana maelekezo ya malipo na taarifa nyingine za kifedha. SWIFT si akaunti ya benki yenye kiasi kilichotajwa katika ujumbe.
Agizo la malipo linaweza kumtambulisha mtumaji, mnufaika, kiasi na maelezo mengine ya muamala. Kumbukumbu ya ufuatiliaji inaweza kusaidia taasisi shiriki kupata malipo hayo. Wala agizo wala kumbukumbu yake haimpi "mpokeaji" wa nje mamlaka ya kutoa fedha kwenye akaunti ya benki ya mtumaji au kupata kiasi kilichotajwa katika ujumbe.
Nakala za kielektroniki za ujumbe halisi zinaweza, bila shaka, kuhifadhiwa au kupakuliwa kwa madhumuni ya kumbukumbu. Hilo ni upakuaji wa taarifa. Haurudii malipo, haufunguli kiasi kilichozuiliwa, wala haujengi mkopo kwenye taasisi nyingine.
Mtu akidai kuwa MT103, ujumbe wa ISO 20022, UETR au "salio la seva ya SWIFT" linasubiri kupakuliwa kwa mkono, uliza swali rahisi zaidi: Je, benki inayodaiwa kupokea imetambua yenyewe malipo yanayoingia na kuweka fedha kwenye akaunti inayokusudiwa? Hati ya PDF, picha ya skrini au ujumbe uliotolewa na upande wa pili hauwezi kujibu swali hilo kwa niaba ya benki. Hali ya malipo na kikwazo chochote lazima vithibitishwe kupitia taasisi husika, kwa kutumia njia zao rasmi zilizothibitika.
Kwa nini rekodi za DTC hazizalishi “sarafu inayoweza kupakuliwa”
Depository Trust Company, au DTC, hutoa miundombinu ya uhifadhi wa mali na ulipaji wa dhamana. Nafasi ya dhamana ni kumbukumbu ya maslahi yanayoshikiliwa kupitia mshiriki husika na mnyororo wa uhifadhi. Si faili ya fedha taslimu ambayo benki ya mnufaika inaweza kuiingiza kwenye mfumo wake.
Mauzo, ukombozi au ugawaji halisi unaweza kuzalisha wajibu wa malipo ya fedha taslimu. Wajibu huo hushughulikiwa kupitia kampuni shiriki, benki zao za malipo na mifumo ya malipo, hasa Fedwire, kwa mujibu wa taratibu zinazotumika za malipo. Lazima kuwepo dhamana au muamala unaotambulika, upande wenye haki ya mapato yake, na njia halali ya mapato hayo kumfikia mnufaika.
Skrini iliyoandikwa “DTC funds”, ISIN au CUSIP, au kile kinachodaiwa kuwa kumbukumbu ya DTC, havithibitishi kwamba fedha taslimu zinapatikana kwa mtu asiyejulikana ili azitoe. Iwapo madai ya msingi yanahusu dhamana za uwekezaji, uthibitisho huanzia kwa mhifadhi wa mali au mshiriki wa mmiliki na kwenye kumbukumbu halisi za muamala. Madai ya kutaka benki yenye “uwezo wa kupakua DTC” (“DTC download capability”) yanapita taasisi ambazo ndizo zingelazimika kuwasilisha na kukamilisha malipo ya muamala halisi.
Hatua ambapo habari inavunjika
Kipimo hicho hicho hutumika bila kujali chanzo kinachodaiwa ni kadi, akaunti ya benki, ujumbe wa SWIFT, seva ya wingu au jukwaa la dhamana za kifedha:
- Tambua mali. Je, ni dai la amana, mkopo unaopatikana, malipo yanayoendelea, dhamana ya uwekezaji, au data tu inayoonyeshwa kwenye skrini?
- Tambua taasisi inayohusika nayo. Ni benki ipi, mtoaji kadi, mhifadhi mali au mshiriki yupi anayetunza rekodi yenye mamlaka?
- Thibitisha umiliki na mamlaka. Nani anamiliki mali au anaweza kuagiza taasisi? Ni mamlaka gani, mkataba gani au maagizo yaliyothibitishwa yanayounga mkono malipo haya mahususi?
- Tambua njia ya muamala. Ni taasisi zipi shiriki na taratibu zipi zilizoanzishwa za malipo au za usuluhishi zitakazoshughulikia muamala huo?
- Thibitisha matokeo kwa njia huru. Je, taasisi inayopokea inaweza kuthibitisha muamala na kuwekwa kwa fedha katika mifumo yake yenyewe?
Mhamasishaji ambaye hawezi kujibu maswali haya anaweza badala yake kutoa mkataba wa mpokeaji (receiver agreement), "nafasi ya kupakua" ("download slot"), lango la kimiliki (proprietary portal), msimbo wa ufikiaji, mgawanyo wa asilimia, au ada ya kuwezesha. Mambo hayo hayathibitishi umiliki, mamlaka ya malipo wala malipo ya mwisho (settlement). Kadiri salio lililoonyeshwa linavyokuwa la ajabu zaidi, ndivyo inavyozidi kuwa muhimu kupata uthibitisho kutoka kwa taasisi inayodaiwa kulitunza.
Msimpe mtangazaji wa aina hiyo vitambulisho vya huduma za benki mtandaoni, data za usalama wa kadi, misimbo ya uthibitisho ya matumizi mara moja wala ufikiaji wa mbali wa kifaa. Vitambulisho hivyo vinaweza kuwezesha muamala halisi usioidhinishwa. Haviwezeshi upokeaji halali wa "fedha za wingu" zisizokuwepo.
Tofauti ya kiutendaji iko wazi: taarifa za kifedha zinaweza kuonyeshwa, kunakiliwa na kupakuliwa. Madai halali ya fedha lazima yathibitishwe, na uhamishaji wake lazima uidhinishwe, uchakatwe na kurekodiwa na taasisi zinazohusika. Kupakua taarifa hakuhamishi fedha.
Hadithi Nyingine Zilizojengwa Juu ya "Upakuaji wa Fedha" wa Kudhaniwa
Neno kupakua hubadilika maana kadiri simulizi inavyobadilika. Wakati mwingine linamaanisha kitendo halisi cha kompyuta, kama vile kupata taarifa ya akaunti au kuingiza data ya malipo. Wakati mwingine linaficha makato yanayopendekezwa, muamala wa dhamana au uhamishaji wa sarafu fiche. Ulaghai hutokea pale mtu anapowasilisha kitendo cha kompyuta kana kwamba chenyewe kinahamisha thamani husika.
“Fedha ziko kwenye seva ya kimataifa au ya benki kuu”
Mtangazaji hudai kwamba fedha zimehifadhiwa kwenye “seva ya kimataifa”, “skrini ya benki kuu”, “jukwaa la serikali huru” au mfumo mwingine wenye vizuizi. Benki inayopokea inadaiwa kuhitaji kituo maalum, kiwango cha ufikiaji au msimbo ili kuzipata.
Benki kuu huendesha mifumo ya malipo na hutunza akaunti za taasisi zinazostahiki. Hilo halimaanishi kwamba mhusika binafsi anaweza kuteua benki ya kupokea kwa utashi wake ili kuvuta salio linalodaiwa kutoka kwao. Malipo halisi ya fedha za benki kuu hufanyika kati ya washiriki wanaostahiki chini ya kanuni za mfumo. Taasisi inayotuma lazima iwasilishe agizo la malipo lililoidhinishwa, na akaunti husika lazima ziwe zimetozwa na kuwekewa fedha kwa hakika. Picha ya skrini, hata ile yenye jina la benki kuu, haithibitishi tukio lolote kati ya haya.
“Fedha ziko ndani ya Fedwire, T2 au mfumo mwingine wa kusafisha malipo”
Toleo hili linaweka fedha "ndani" ya mfumo wa malipo uliotajwa kwa jina na kusema kwamba mpokeaji lazima azipakue kabla hazijaisha muda wake. Linatumia tofauti halisi iliyopo: malipo yanaweza kuagizwa, kuchakatwa na kusuluhishwa katika hatua tofauti.
Fedwire na T2 ni mifumo halisi ambayo taasisi zinazostahili hukamilisha malipo kupitia hiyo. Si makabati ya hifadhi ya umma yenye fedha kwa yeyote atakayewasilisha nambari ya kumbukumbu. Ikiwa malipo yamekamilika kwa mshiriki anayepokea, mshiriki huyo anaweza kuyachunguza kupitia kumbukumbu zake mwenyewe. Ikiwa hayajakamilika, mwendeshaji wa nje hawezi kutengeneza ukamilishaji wa malipo kwa kupakua ujumbe. Taasisi zinazodaiwa kutuma na kupokea, kumbukumbu ya malipo na maingizo halisi ya akaunti lazima vitambuliwe.
"Iko katika akaunti ya pamoja ya benki mwakilishi"
Malipo ya kuvuka mipaka yanaweza kuhusisha benki wakilishi na akaunti zinazotunzwa kati ya taasisi. Mlaghai hugeuza hali hii ya kiutendaji kuwa madai kwamba salio kubwa lisilotambulika linasubiri katika akaunti “ya pamoja”, ya “omnibus” au ya “nostro” ili litolewe kwa mkono.
Akaunti ya benki mwakilishi ya taasisi iko chini ya umiliki wake halali, kumbukumbu zake na maelekezo yake ya uendeshaji. Haki ya mnufaika kupokea malipo haitokani tu na mtu fulani kutaja akaunti hiyo. Benki husika lazima zitambue malipo mahususi, mtumaji aliyeidhinishwa, njia yake ya kusuluhisha malipo na mnufaika anayepaswa kulipwa. “Mpokeaji” wa upande wa tatu hawezi kuchagua kiasi kutoka kwenye jumla ya salio la benki mwakilishi.
“Unganisha seva mbili za benki na uvute fedha”
Suluhisho linalopendekezwa linaweza kuitwa server-to-server, IP-to-IP, host-to-host, API-to-API au ledger-to-ledger. Mtangazaji huiomba benki mpokeaji kutoa anwani ya IP, sehemu ya mwisho ya mawasiliano (endpoint), msimbo wa kupokelea au timu ya kiufundi ili mfumo mmoja uweze “kusukuma” au “kupakua” salio.
Benki zinaweza kubadilishana data na maagizo kihalali kupitia miunganisho salama ya kiteknolojia. API inaweza kuanzisha malipo pale mtumiaji wake ana mamlaka yanayohitajika na taasisi zinazoshiriki zinaunga mkono huduma hiyo. Leja inaweza kurekodi miamala. Muunganisho ni njia ya mawasiliano; si chanzo cha fedha wala utoaji wa mamlaka juu ya akaunti za taasisi nyingine. Uhamishaji halisi wowote bado unahitaji akaunti au mali iliyobainishwa, maagizo yaliyoidhinishwa, kukubaliwa na taasisi, na utaratibu unaowezekana wa usuluhishi.
"Faili ya malipo iko tayari kupakiwa"
Mlaghai hutoa faili ya CSV, XML, JSON au nyingine inayodaiwa kuwa na fedha. Benki huombwa kuiingiza, “kuidunga” katika mfumo wake mkuu au kuendesha hati ya programu itakayomwekea mnufaika fedha hizo.
Mafaili ya malipo ni maagizo au kumbukumbu. Benki huingiza mara kwa mara mafaili halali ya malipo kutoka kwa wateja walioidhinishwa, kwa kuzingatia udhibiti wa uthibitishaji, ukaguzi wa usahihi, upatikanaji wa fedha na uchakataji. Kupakia faili lenye nambari 100,000,000 hakuleti £100 milioni, €100 milioni wala $100 milioni za kugharamia maagizo hayo. Faili la malipo lililoghushiwa linaweza kupangiliwa ipasavyo na bado likakosa mwanzilishi halali, mamlaka au salio linalopatikana.
Hali hiyo hiyo inatumika kwa taarifa ya akaunti iliyopakuliwa. Inaweza kusaidia katika ulinganisho wa kihasibu; haiwezi kupakiwa tena mahali pengine ili kuunda upya salio lililoonyeshwa ndani yake.
“Achilia uhamishaji uliositishwa, uliozuiwa au unaosubiri”
Mtangazaji huwasilisha nambari ya kumbukumbu au skrini iliyoandikwa inasubiri, imezuiwa, imeshikiliwa, uzingatiaji wa sheria, uingiliaji wa mikono au haijaachiliwa. Suluhisho linalodaiwa ni ada ya kupakua, kukubaliwa na mpokeaji, programu maalum au mfanyakazi wa benki anayeweza “kukamilisha” ingizo hilo.
Malipo halisi yanaweza kucheleweshwa au kukataliwa, na benki hufanya ukaguzi wa vikwazo na udanganyifu. Taasisi inayoshughulikia malipo kwa hakika ndiyo huamua hali yake na taarifa za ziada, ikiwa zipo, inazohitaji. Mhusika wa nje hawezi kuthibitisha kuwepo kwa fedha kwa kuzipa hadhi kupitia tovuti yake mwenyewe. Mnufaika anapaswa kupata hali ya malipo kutoka benki yake mwenyewe; mtumaji anapaswa kuipata kutoka taasisi iliyotuma. Hakuna anayepaswa kumlipa mtu anayejidai kuwa mwakilishi wa kiufundi ili abadilishe skrini isiyothibitishwa kuwa amana.
“Pakua salio kutoka kwenye jukwaa la biashara au la uhifadhi wa mali”
Skrini ya jalada la uwekezaji inaweza kuonyesha fedha taslimu, dhamana, mapato ya uwekezaji au kiasi cha ukombozi. Mtangazaji hudai kwamba benki inaweza kupakua thamani yote inayoonyeshwa na kuiweka kwenye akaunti ya sasa.
Swali la kwanza ni takwimu hiyo inawakilisha nini. Thamani ya soko si fedha taslimu. Umiliki wa dhamana unaweza kulazimika kuuzwa, kukombolewa au kutumika katika muamala wa ufadhili uliokubaliwa tofauti. Mauzo yanayosubiri yanapaswa kukamilishwa kwa suluhu ya malipo. Fedha taslimu zinazoonyeshwa kwa dalali au mhifadhi wa mali zinaweza kutolewa tu na mwenye akaunti mwenye haki kupitia taratibu zilizoidhinishwa za taasisi hiyo, kwa kuzingatia masharti ya akaunti. Picha ya skrini ya jukwaa si agizo la malipo, si uthibitisho wa uhifadhi wa mali, na si uthibitisho wa mapato yanayoweza kutolewa.
“Kuingiza pochi ya sarafu ya kidijitali na kurejesha salio lake”
Dai hili lina ukweli wa kiasi wenye hatari kubwa. Programu ya pochi ya sarafu ya kidijitali inaweza kuingiza ufunguo halali wa siri au kifungu cha kurejesha, kisha kuonyesha na kudhibiti mali zinazohusiana nao. Mali hizo zimerekodiwa kwenye blockchain husika; hazihifadhiwi ndani ya programu ya pochi inayopakuliwa.
Anwani ya umma, hashi ya muamala, ukurasa wa block-explorer au picha ya skrini haitoi udhibiti wa mali inazoonyesha. Ufunguo halisi wa siri au kifungu cha maneno cha urejeshaji kinaweza kutoa udhibiti, na ndiyo sababu hakipaswi kamwe kutolewa kwa mpokeaji anayedaiwa, wakala wa urejeshaji au tovuti ya uthibitishaji. Kuingiza siri za mtu mwingine bila mamlaka si njia halali ya kupokea fedha. Mali zinapohifadhiwa kwenye soko la kubadilisha sarafu fiche (exchange) au mtunzaji mwingine, uondoaji lazima uidhinishwe kupitia udhibiti wa mtunzaji huyo.
“Badilisha mgao, dhamana au cheti kuwa fedha taslimu”
Baadhi ya waenezaji hubadilisha salio linalodaiwa la akaunti na hati: “cheti cha mgao”, uthibitisho wa fedha, dhamana, barua, hati fungani au zana nyingine ya kifedha inayodaiwa. Benki mpokeaji huambiwa kupakua au “kuwezesha” thamani ya jina ya hati hiyo.
Hati inaweza kuthibitisha dai, wajibu, dhamana, au isithibitishe chochote. Kiasi kilichoandikwa juu yake si moja kwa moja salio la fedha taslimu linalopatikana. Mtoaji, mnufaika, masharti yanayosimamia, uhalali, uwezo wa kuhamishwa na uwezekano wa kutekelezwa kisheria lazima vithibitishwe. Ikiwa malipo yanadaiwa, mdaiwa lazima alipe kupitia njia halisi ya malipo. Ikiwa mali itauzwa au kufadhiliwa, mhusika wa upande wa pili lazima akubali muamala huo kwa kujitegemea. Kupakia hati hakuwezi kuilazimisha benki kuweka kiasi kilichotajwa kwenye akaunti.
“Upakuaji wa majaribio ulifanikiwa; sasa lipa ili kuachilia sehemu kuu ya fedha”
Mkopo mdogo, upau wa maendeleo wenye uhuishaji au "jaribio lililofanikiwa" hutolewa kama ushahidi kwamba salio kubwa zaidi linaweza kupakuliwa baada ya ada kulipwa. Mkopo huo mdogo unaweza kuwa uhamisho usiohusiana, malipo yanayoweza kurejeshwa, sehemu ya fedha za mwathiriwa mwenyewe zilizorejeshwa, au skrini iliyobuniwa tu.
Jaribio hili linathibitisha tu yale yanayoweza kuthibitishwa katika kumbukumbu za benki inayopokea. Halithibitishi umiliki wala upatikanaji wa salio kubwa tofauti. Kila awamu inayopendekezwa inahitaji mlipaji anayetambulika, mamlaka, muamala na malipo ya mwisho yake yenyewe. Ahadi ya kurejeshewa ada kutoka kwa awamu ya kwanza haiwezi kufidia kukosekana kwa mambo hayo.
Kanuni moja ya uthibitishaji kwa kila toleo
Mtake mwendelezaji aitaje taasisi inayotunza kumbukumbu rasmi, mtu mwenye haki ya kisheria ya kutoa maagizo, muamala hasa unaopendekezwa, na taasisi zitakazochakata na kusuluhisha muamala huo. Thibitisha mambo hayo kwa kujitegemea kupitia njia rasmi za mawasiliano za taasisi hizo.
Tukio la kuamua ni badiliko lililoidhinishwa na linaloweza kuthibitishwa katika akaunti au kumbukumbu husika za mali. Faili iliyopakuliwa, ujumbe, programu ya pochi, picha ya skrini au cheti vinaweza kuelezea tukio hilo. Haviwezi kulichukua nafasi yake.
Uongo wa Skrini za Kidijitali na Maonyesho ya Rangi: Zaidi ya Udanganyifu wa Kidijitali
Dhana potofu iliyozoeleka kuhusu skrini nyeusi, za rangi ya magenta, buluu au njano zinazoonyesha kiasi kikubwa mno cha fedha (mara nyingi kwa namba za kufikirika zinazofikia mamilioni, mabilioni au hata matrilioni) ni upotoshaji hatari na wa makusudi. Taswira hizi huonekana mara nyingi katika mipango ya udanganyifu inayolenga kuwafanya watu waamini kwamba wanaweza kufikia utajiri usioelezeka. Dhana ya utajiri hutengenezwa kwa uangalifu kwa picha za skrini zilizojaa sifuri, namba za kidijitali, na misimbo ya ajabu ya kukamilisha miamala, vyote vikidai kuhusishwa na mali kubwa za kifedha.
Hata hivyo, taasisi halali za kifedha hazionyeshi fedha kwa muundo wa aina hiyo. Salio la benki halionyeshwi kwa rangi holela za skrini wala kuunganishwa na anwani zisizoeleweka za seva. Badala yake, miamala yote halali ya kifedha hutekelezwa na kufuatiliwa kupitia benki zilizoidhinishwa kwa kutumia mifumo inayotambulika kimataifa, ikijumuisha IBAN (nambari za kimataifa za akaunti ya benki), BIC (misimbo ya utambulisho wa benki), na misimbo ya SWIFT iliyothibitishwa. Nambari zinazoonekana kwenye skrini hizo za udanganyifu si chochote ila ndoto za kidijitali: maingizo yaliyobuniwa bila msingi wowote halisi katika taasisi yoyote ya kifedha.
Skrini hizi ni zana za udanganyifu. Matumizi yake katika mipango ya ulaghai yanapendekeza kwamba, kwa msimbo sahihi wa ufikiaji au kiungo cha seva, mtazamaji angeweza kwa namna fulani kufungua utajiri unaoonyeshwa. Hata hivyo, kwa uchunguzi makini, madai haya hubomoka. Hakuna muamala halali wa kifedha unaofanyika kwa namna hiyo, na hakuna taasisi ya kifedha yenye sifa nzuri ingeonyesha utajiri kwa kutumia mifumo isiyoeleweka ya rangi kwenye skrini za kidijitali.
Mipango ya Ulaghai Kwa Kutumia Skrini Bandia: Mbinu za Udanganyifu
Dhana hizi potofu mara nyingi husambazwa na watu binafsi au mashirika yanayowanyemelea watu walio katika hali ya kukata tamaa, tamaa ya mali, au wasio na elimu ya kutosha ya masuala ya fedha. Wanaoeneza mipango hii hudai kuwa na uwezo wa kufikia seva za benki za siri au majukwaa ya umiliki wao ambamo "fedha za wingu" zinaweza "kuwezeshwa" au "kufunguliwa". Wanaweza hata kutumia istilahi kama "ingizo la leja," "mgao wa kizuizi," au "msimbo wa uondoshaji wa BIS" ili waonekane wenye mamlaka, ingawa istilahi hizi karibu kila mara hutumiwa vibaya.
Katika hali nyingi, mipango hii hudai malipo ya awali ili kupata kile kinachoitwa fedha hizo. Waathiriwa hushawishiwa kutoa taarifa binafsi, kufanya uhamisho wa fedha kwa njia ya waya, au kutoa rasilimali nyingine, kisha wanaachwa mikono mitupu wanapogundua kwamba fedha hizo hazikuwepo tangu mwanzo. Ulaghai huu huwalenga wasiozifahamu hali halisi ya miundombinu ya kibenki, na huacha nyuma yake mara nyingi uharibifu wa kifedha na kupoteza uaminifu.
Ubadilishaji wa Sarafu za Kidijitali na Dhana Potofu ya Utajiri Usio na Vikwazo
Kutokana na kuibuka kwa sarafu fiche, hadithi ya kubadilisha fedha za 'wingu' kuwa mali za msingi wa blockchain kama Ethereum nayo imeenea. Baadhi ya watetezi wa mipango hii hudai kuwa ingawa fedha hizi za kidhahania haziwezi kupatikana katika benki za kawaida, zinaweza kubadilishwa kuwa sarafu fiche na kisha kutumika katika miamala ya uchumi wa kidijitali.
Hapa ndipo dhana hii potofu inapozidi kuwa hatari. Sarafu za kidijitali, ingawa hazina mamlaka kuu, hutegemea mitandao ya blockchain iliyo wazi ambapo miamala yote inaweza kuthibitishwa hadharani. Mitandao hii huhitaji uchimbaji (mining) au uwekaji hisa (staking), michakato iliyojengwa juu ya uthibitisho wa kriptografia, kwa ajili ya kuthibitisha miamala, jambo linalofanya karibu kutowezekana kuingiza fedha za kufikirika au zisizo na dhamana kwenye mfumo. Ingawa sarafu za kidijitali zinaweza kuonekana kuwa na unyumbufu zaidi kuliko sarafu za kitaifa, bado zinazingatia kanuni kali za uthibitishaji na uadilifu wa leja.
Jaribio lolote la “kubadilisha” fedha za cloud kuwa sarafu fiche lingeshindwa chini ya ukaguzi wa taratibu za uthibitishaji za blockchain. Ni mali halali, zilizothibitishwa na kurekodiwa kwenye daftari la blockchain pekee ndizo zinazoweza kuuzwa. Dai lolote kwamba kiasi kikubwa kisichoweza kuthibitishwa kinaweza kubadilishwa kwa urahisi kuwa Ethereum au Bitcoin si la uongo tu, bali pia ni mwaliko wa kuingia katika ulimwengu wa ulaghai wa kifedha.
Nafasi ya Benki Kuu na Nyumba za Malipano: Uhalisia Nyuma ya Uundaji wa Fedha
Sehemu kubwa ya dhana hii potofu inahusu benki kuu na wazo kwamba wahusika binafsi wanaweza kuingiliana na mifumo kama Federal Reserve, Benki Kuu ya Ulaya (ECB), au hata BIS ili kuhamisha fedha hizi za kufikirika za "wingu". Wazo kwamba benki kuu zinahusika katika kupakua, kuhamisha au kusafisha (clearing) fedha kama hizo si sahihi kabisa.
Benki kuu hudhibiti ugavi wa fedha lakini hazifanyi kazi kama wachakataji wa miamala ya kibinafsi kwa watu binafsi au taasisi za kificho. Jukumu lao katika mfumo wa fedha wa kimataifa ni kuhakikisha utulivu, kusimamia mfumuko wa bei, na kudhibiti msingi wa fedha. Ingawa zina uwezo wa kuunda fedha, hilo hufanywa kupitia sera za fedha zilizopimwa kwa uangalifu, si kwa kushirikiana na seva za kificho zinazodaiwa kuwa za “wingu.”
Benki ya Malipo ya Kimataifa (Bank for International Settlements), ambayo mara nyingi hutajwa katika hadithi hizi za uongo, ina jukumu mahususi la kuwezesha ushirikiano wa kimataifa wa kifedha na kutoa huduma za kibenki kwa benki kuu. Hata hivyo, BIS haihusiki na uhamishaji wa moja kwa moja wa fedha za watu binafsi au taasisi binafsi, na hakika haifanyi 'kusafisha' kiasi kikubwa cha fedha za kufikirika kutoka kwenye seva binafsi. Miamala yote halali inayochakatwa kupitia BIS au benki kuu inahusishwa na taasisi za kifedha zinazothibitishika na inazingatia kanuni kali za kimataifa.
Kutofautisha Ukweli na Uongo
Hadithi ya kupakua fedha kutoka kwenye wingu (iwe kupitia skrini za kidijitali, seva za kibinafsi, au misimbo ghushi ya ulipaji) ni hadithi ya kubuni iliyoandaliwa kwa ustadi. Ingawa wazo la utajiri usioelezeka unaopatikana kwa kubonyeza kitufe linaweza kuonekana la kuvutia, uhalisia ni mgumu zaidi. Fedha husimamiwa na mifumo ya kisheria, hulindwa na taasisi, na huwa chini ya ukaguzi unaoweza kuthibitishwa. Skrini za rangi na kiasi cha ajabu kinachowasilishwa katika mipango hii si chochote ila mizimwi ya kidijitali, iliyobuniwa kuwanasa wasiofahamu utendaji wa mifumo halisi ya kifedha.
Ili kuvuka katika ulimwengu wa kifedha wa leo, mtu lazima ategemee maarifa, tahadhari ya kuhoji, na uelewa wa kina wa jinsi fedha zinavyoundwa, kuhamishwa, na kudhibitiwa. Fedha, ziwe za kimwili au za kidijitali, haziko juu angani katika “wingu” zikisubiri kupakuliwa: zipo ndani ya ulimwengu halisi na unaodhibitiwa kwa ukali wa miundombinu ya kibenki. Kuelewa tofauti hii ndiyo ufunguo wa kuepuka mitego iliyowekwa na wale wanaoendeleza hadithi ya “fedha za wingu.”
Hatua inayofuata
Omba kutambulishwa
Tueleze kwa mistari michache wewe ni nani na unachokusudia. Ombi lako huenda moja kwa moja kwa benki na hushughulikiwa kwa usiri.
Unapendelea kuzungumza? Weka miadi ya Mkutano wa Video wa dakika 30.