Dhana Potofu ya SWIFT MT103 Moja Pekee na Kuipakua kutoka Akaunti ya Pamoja
Kuelewa “Akaunti ya Pamoja (Common Account)”
Katika istilahi sahihi za kibenki, usemi “akaunti ya pamoja ya kawaida” (“common account”) si dhana inayotambuliwa rasmi katika sekta ya benki. Mara nyingi ni neno la mazungumzo au la kati. Kwa kawaida hurejelea:
- Akaunti ya Nostro inayoshikiliwa na benki kwa mmoja wa benki zake wawakilishi, ambayo benki huiteua kuwa njia kuu ya malipo kwa uhamisho wa wahusika wengine wanaoingia kabla fedha hazijawekwa kwenye akaunti ya mwisho ya mteja.
- Benki inapodumisha Akaunti kadhaa za Nostro na benki wakilishi tofauti, akaunti moja huchaguliwa kwa kawaida kuwa ya msingi ya uendeshaji kwa sarafu na njia mahususi ya malipo. Akaunti hiyo inaweza kuitwa na "wapatanishi" kuwa "akaunti ya pamoja" kwa sababu ada zote za kuwezesha akaunti za wateja au uhamishaji wa kabla ya kuwezesha akaunti huelekezwa huko, kwa wajibu wa benki, hadi pale uhamishaji kwenye akaunti binafsi za wateja utakaporuhusiwa.
Tofauti kuu:
- Akaunti za Nostro – Kila moja ni akaunti ya hesabu ya sasa inayotunzwa na benki kwa taasisi mwakilishi, inayotumika kwa ulipanaji na utatuzi wa miamala katika fedha za kigeni.
- Akaunti ya pamoja (Common account) – Jina lisilo rasmi la Akaunti mahususi ya Nostro ambayo benki huagiza wahusika wengine waitumie kwa mtiririko wa awali au wa fedha zilizokusanywa pamoja. Ni "ya pamoja" kwa maana tu kwamba ada za kuwezesha akaunti au kiasi cha malipo ya awali cha wateja kadhaa kinaweza kupokelewa humo, chini ya udhibiti mkali wa benki, kabla ya kugawanywa.
- Kizuizi cha kisheria – Hakuna mteja mwenye haki ya umiliki juu ya "akaunti ya pamoja". Fedha zilizomo katika akaunti hiyo hubaki kuwa mali ya benki hadi zitakapowekwa katika akaunti iliyowezeshwa ya mteja. Ulipaji kwa niaba ya mteja hauruhusiwi kisheria hadi uchunguzi wa kina wa uhakiki na uwezeshaji wa akaunti vikamilike.
Kuelewa Mapungufu ya Ujumbe wa SWIFT katika Uhamishaji wa Fedha wa Ndani ya Nchi na wa Kimataifa
Katika ulimwengu wa fedha za kimataifa, jumbe za SWIFT kama vile MT103 mara nyingi hueleweka vibaya na kukadiriwa kupita kiasi kuhusu jukumu na uwezo wake. Dhana potofu iliyozoeleka ni kwamba kutuma ujumbe wa MT103 pekee kunatosha kuhamisha fedha kuvuka mipaka na kwamba maelezo ya muamala yanaweza kupakuliwa kwa mkono kutoka kwenye akaunti ya pamoja baada ya ujumbe kupokelewa. Imani hii si sahihi tu, bali pia inapuuza ugumu na tabaka nyingi za michakato inayosimamia miamala ya kuvuka mipaka. Ili kuondoa dhana hii potofu, ni muhimu kuchunguza kwa kina MT103 inawakilisha nini, mipaka ya ujumbe wa SWIFT, na taratibu halisi za uhamishaji wa fedha wa kimataifa.
MT103 ni nini?
MT103 (ambao tangu Novemba 2025 umebadilishwa, kwa malipo ya kuvuka mipaka, na ujumbe wa ISO 20022 pacs.008) ni muundo sanifu wa ujumbe wa SWIFT unaotumika kwa uhamishaji wa fedha kwa njia ya waya wa kimataifa kati ya taasisi za kifedha. Unatoa taarifa za kina kuhusu malipo, ikiwa ni pamoja na maelezo ya mtumaji na mpokeaji, kiasi cha muamala, sarafu, na namba za rejea. MT103 hutumika sana kwa sababu hutoa uwazi na uwezo wa kufuatilia, na hutumika kama kumbukumbu ya agizo la malipo. Hata hivyo, ni muhimu kuelewa kwamba MT103 ni chombo cha mawasiliano tu: ni seti ya maagizo ya kidijitali inayopitishwa kati ya benki.
Dhima na Mapungufu ya MT103
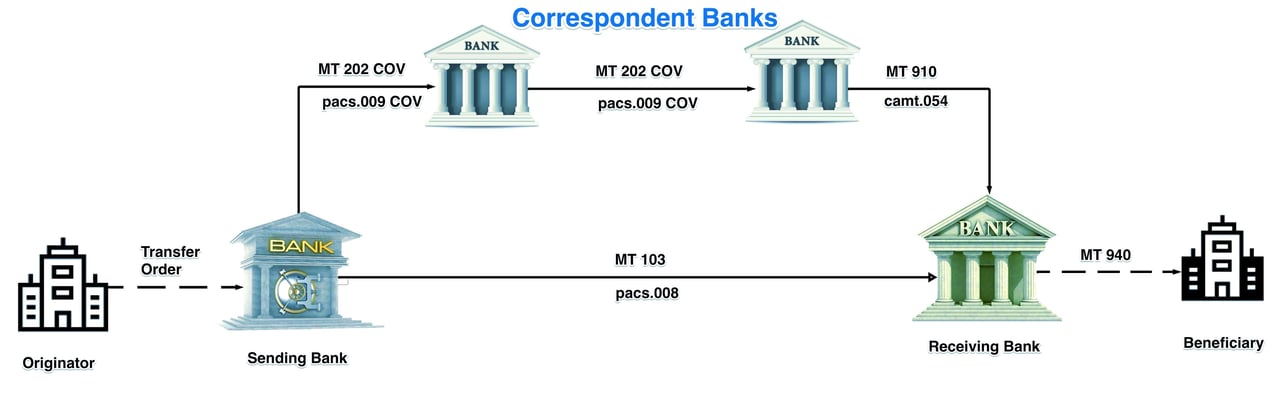
Ingawa MT103 ina taarifa muhimu kuhusu muamala, haianzishi yenyewe uhamisho halisi wa fedha. Inafanana na kutuma barua ya kina ya nia yenye vigezo vyote vya muamala bila kutuma fedha zenyewe. Mtandao wa SWIFT ni jukwaa salama la ujumbe linaloruhusu benki kuwasiliana kuhusu maagizo ya malipo, uthibitisho, na taarifa nyingine za kifedha. Hauhamishi fedha; unawezesha tu mawasiliano yanayosaidia uhamishaji wa fedha kupitia njia nyingine.
Dhana Potofu kuhusu MT103 na Upakuaji wa Mikono
Dhana potofu iliyoenea ni kwamba mara MT103 inapotumwa na kupokelewa, maelezo ya muamala yanaweza kupakuliwa mara moja kwa mkono kutoka akaunti ya pamoja, ikimaanisha au kuaminiwa kwamba fedha tayari zinapatikana katika akaunti ya pamoja ya benki. Imani hii ina kasoro ya msingi kwa sababu inachanganya sehemu ya ujumbe na mchakato halisi wa kuhamisha fedha. Kupokelewa kwa MT103 hakulingani na kupokelewa kwa fedha.
Ili fedha ziwepo katika akaunti ya Nostro (ya pamoja), hatua kadhaa za ziada lazima zifanyike:
- Uthibitishaji na Upatanisho: Benki inayopokea MT103 lazima ithibitishe ujumbe huo na kuupatanisha na jumbe nyingine zinazohusiana, kama vile MT202 COV (inayotoa maelezo ya malipo ya kifuniko) na MT910 (uthibitisho wa kuwekwa kwa mkopo kwenye akaunti), au zinazolingana nazo katika ISO 20022, yaani pacs.009 COV na camt.054.
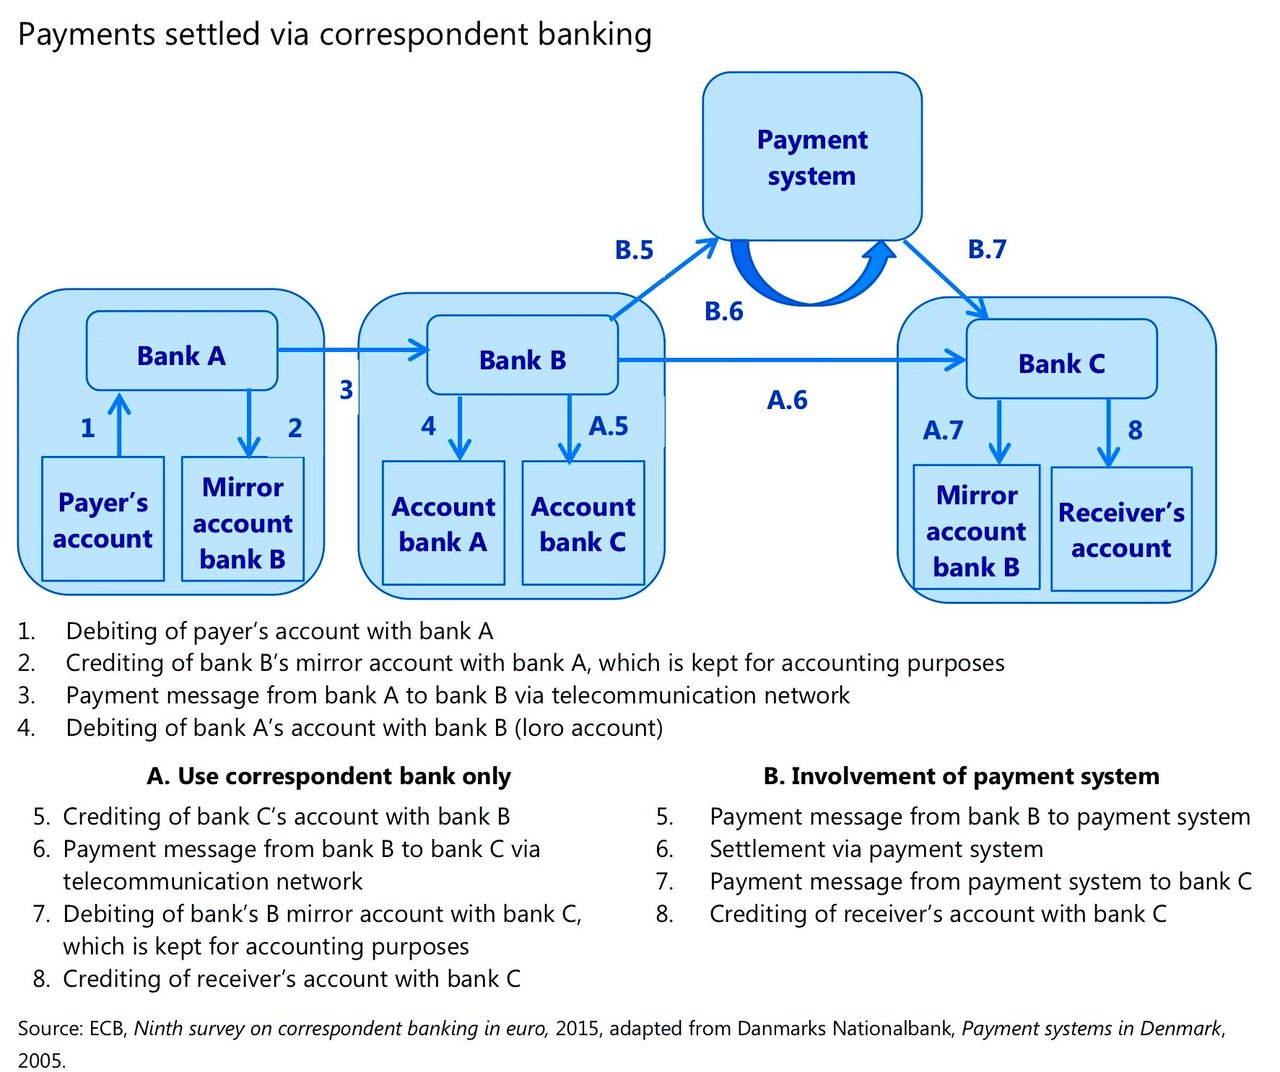
- Uhamishaji Halisi wa Fedha: Zaidi ya kubadilishana ujumbe, fedha lazima zihamie kupitia mtandao wa benki mwakilishi, akaunti za malipo za benki kuu, au mifumo ya malipo ya papo kwa papo. Hii inahusisha mfululizo wa makato na uwekaji katika akaunti mbalimbali, ama moja kwa moja kati ya benki au kupitia wakala wa kati.
- Upatanishi wa Mifumo: Mifumo yote husika, ikiwemo ile ya ujumbe, ulipaji wa fedha na upatanisho wa akaunti, lazima ioane vizuri ili fedha ziwekwe kwenye akaunti ya pamoja. Masharti haya yakitimizwa tu ndipo benki inaweza kupakua na kufikia maelezo ya muamala kwa mkono.
Taratibu za Kina za Uhamishaji wa Fedha wa Kimataifa
Ili kuelewa kikamilifu mapungufu ya MT103 na mchakato wa uhamisho wa fedha wa kimataifa, ni muhimu kuelewa muktadha mpana ambamo miamala hii hufanyika.
Mitandao ya Huduma za Benki Mwakilishi
Miamala mingi ya kimataifa hutegemea mtandao wa benki wakilishi zinazowezesha uhamishaji wa fedha kati ya benki ambazo huenda hazina mahusiano ya moja kwa moja baina yake. Katika mfumo huu, fedha huhamishwa kupitia mfululizo wa makubaliano baina ya pande mbili, ambapo kila benki katika mnyororo hutoa na kuweka fedha katika akaunti kadiri fedha zinavyoendelea kuelekea kwenye hatima yake. Mchakato huu si wa papo hapo na unahitaji uratibu na uhakiki wa makini katika kila hatua.
Akaunti za Malipo na Usuluhishi katika Benki Kuu
Kwa taasisi kubwa za kifedha, malipo ya miamala ya kimataifa mara nyingi hukamilishwa kupitia benki kuu kwa kutumia mifumo ya Malipo ya Papo kwa Papo kwa Kiasi Kamili (RTGS). Mifumo hii huhakikisha uhamisho wa papo hapo wa fedha kwa msingi wa kiasi kamili, hivyo kupunguza hatari ya malipo na kuhakikisha ukwasi katika masoko ya fedha. Hata hivyo, hata mifumo ya RTGS inahitaji mfululizo wa uthibitisho na ukaguzi unaovuka kutuma ujumbe wa MT103 pekee.
Mifumo ya Malipo ya Papo Hapo
Katika baadhi ya matukio, mifumo ya malipo ya papo hapo (RTP) inaweza kutumika kuwezesha malipo kukamilishwa na fedha kupatikana mara moja. Mifumo hii hutoa uwekaji hesabu na ukamilishaji wa malipo karibu papo hapo, lakini nayo hufanya kazi ndani ya mfumo unaohitaji zaidi ya ujumbe wa MT103 pekee ili kukamilisha uhamishaji wa fedha.
Uhalisia: Ujumbe wa SWIFT dhidi ya Mwendo Halisi wa Fedha
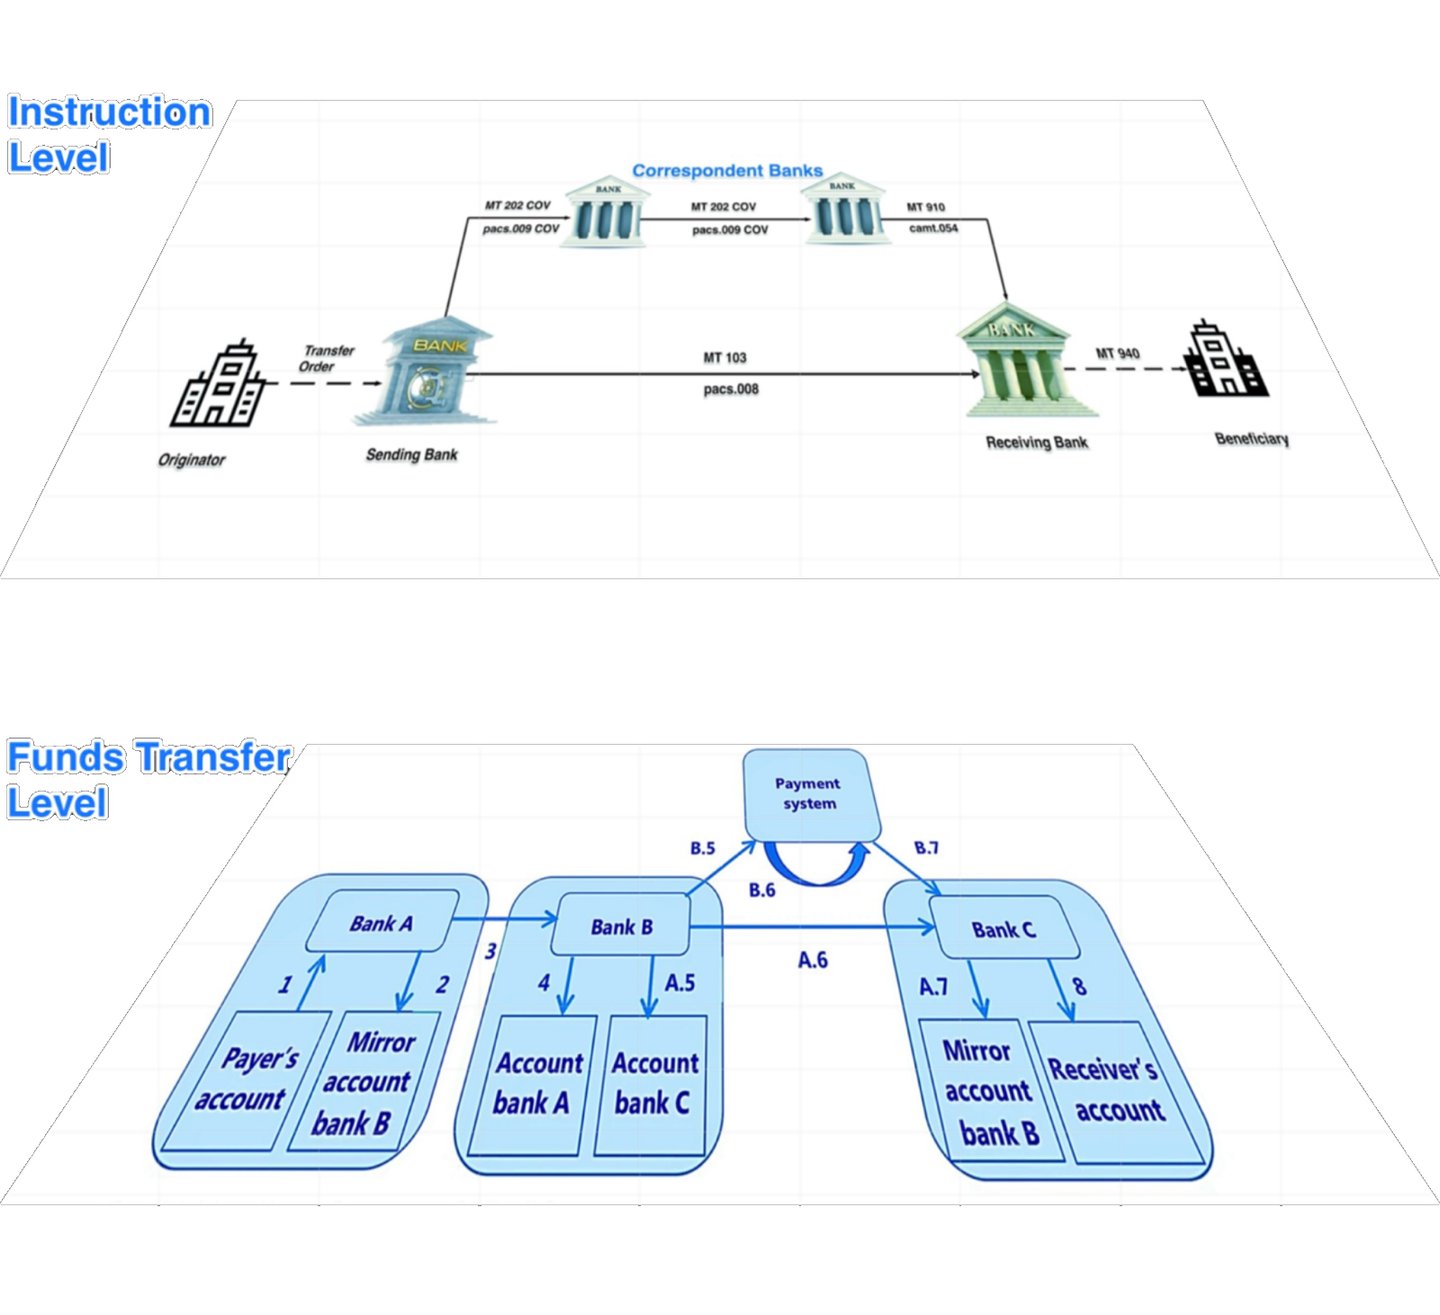
Ni muhimu kusisitiza kwamba ujumbe wa SWIFT si sawa na uhamishaji wa fedha. Ni zana zinazowezesha mawasiliano kati ya taasisi za kifedha, zikitoa taarifa zinazohitajika kuunga mkono mchakato wa uhamishaji wa fedha. Uhamishaji halisi wa fedha unahusisha mchakato wa kina na tata zaidi wa kutoa na kuweka kwenye akaunti ndani ya mtandao wa benki, mifumo ya malipo ya benki kuu, au taratibu za malipo ya papo hapo.
Kuamini kwamba ujumbe mmoja wa MT103 pekee unaweza kuhamisha fedha, au kwamba maelezo ya muamala yanaweza kupakuliwa kwa mkono kutoka akaunti ya pamoja bila fedha husika kuwepo, kunaonyesha kutoelewa kwa msingi jinsi huduma za kibenki za kimataifa zinavyofanya kazi. Ujumbe wa SWIFT, ingawa ni muhimu, ni sehemu tu ya mchakato mpana wenye hatua nyingi unaohakikisha fedha zinahamishwa kuvuka mipaka kwa usalama na kwa ufanisi.
Haja ya Uelewa Kamili
Dhana potofu kuhusu MT103, kwamba pekee inaweza kuhamisha fedha na kutoa ufikiaji wa papo hapo wa taarifa za muamala, ni imani isiyo sahihi inayoweza kusababisha mkanganyiko na matarajio yasiyotimizwa. Ni muhimu kwa biashara na watu binafsi wanaohusika katika miamala ya kimataifa kuelewa miundombinu mipana ya kifedha na uhusiano kati ya ujumbe wa SWIFT na uhamishaji halisi wa fedha.
Ili kuyamudu ipasavyo magumu ya fedha za kimataifa, ni lazima kutambua kwamba ujumbe wa SWIFT ni zana ya mawasiliano tu. Uhamishaji halisi wa fedha unahusisha mfumo changamano wa huduma za benki mwakilishi, ulipaji wa benki kuu, na mifumo ya malipo ya papo hapo, ambayo yote lazima ifanye kazi kwa pamoja ili kufikia matokeo yanayokusudiwa. Kwa kuelewa utata huu tu ndipo mtu anaweza kuelewa kikamilifu uhalisia wa miamala ya kuvuka mipaka na mapungufu ya kutegemea ujumbe wa MT103 pekee.
Tofauti Nyingine
Aina Halisi za Ujumbe wa SWIFT Zinazotumiwa Kwa Kawaida Katika Ulaghai
Haya ni maelekezo yaliyoandikwa vizuri na kutumika kwa kiasi fulani katika mfumo wa kimataifa wa kibenki:
1. MT 103 – Uhamisho wa Mkopo wa Mteja Mmoja
- Uhalali: Halisi
- Madhumuni: Hutumika kwa uhamishaji wa fedha wa kuvuka mipaka au wa ndani ya nchi kati ya benki kwa ajili ya malipo ya wateja.
- Toleo la GPI: MT 103 GPI ni toleo lililoboreshwa chini ya mpango wa SWIFT wa Global Payments Innovation (GPI). Linajumuisha ufuatiliaji (kupitia UETR), uchakataji wa haraka zaidi, na uwazi.
2. MT 104 – Ombi la Makato ya Moja kwa Moja
- Uhalali: Wa kweli, lakini wenye mipaka
- Madhumuni: Hutumika kuomba kutoza akaunti ya mteja kupitia benki mwakilishi, ndani ya makubaliano ya pande mbili au pande nyingi kati ya benki husika pekee; hutumika mara chache kwa malipo ya kuvuka mipaka.
- MT104 GPI: Si istilahi sanifu. GPI hutumika kwa uhamishaji wa mikopo, si kwa maagizo ya madeni. Maelezo haya yanapotosha.
3. MT103.202cov – Utaratibu wa malipo ya kufidia (cover payment)
- Uhalali: Halisi kwa Sehemu
- Ufafanuzi: Hii ni rejea mchanganyiko, ambayo mara nyingi hutumiwa isivyofaa.
- MT 103 ni ujumbe wa malipo ya mteja.
- MT 202 COV hutumiwa na benki inayotuma kuielekeza benki yake mwakilishi kugharamia kiasi hicho kwa benki ya mnufaika.
- “MT103.202cov” si ujumbe wa SWIFT wenyewe bali ni mchanganyiko wa kimazungumzo wa jumbe mbili katika muundo wa malipo ya cover.
Ingizo la Kutiliwa Shaka au la Kubuni
4. “Swift GPI Otomatiki / yenye Msimbo wa UETR”
- Uhalali: Unaopotosha
- Ufafanuzi: Tangu Novemba 2018, kila MT 103 inayotumwa kupitia mtandao wa Swift hubeba UETR (Unique End-to-End Transaction Reference), iwe benki husika ni wanachama wa gpi au la. Hata hivyo, dhana ya GPI “Otomatiki” dhidi ya “ya Mkono” si uainishaji wa SWIFT.
- Hitimisho: Si kiwango cha kawaida – inaonekana kuwa lugha ya ndani ya taasisi au mchakato usio wa kawaida.
5. “Swift GPI Nusu-Otomatiki / yenye Msimbo wa UETR”
- Uhalali: Haitambuliwi na SWIFT
- Ufafanuzi: Neno “nusu-otomatiki” si sehemu ya msamiati wa SWIFT. Jumbe zote za GPI MT103 hujumuisha UETR kwa muundo wake, lakini hakuna hali ya usafirishaji wa nusu-otomatiki iliyofafanuliwa na SWIFT.
6. “Swift GPI MT103.202cov Manual Download / with UETR Code” au “Swift MT103.202cov Manual Download”
- Uhalali: Umeghushiwa / Umewasilishwa kwa Upotoshaji
- Ujumbe wa SWIFT haupakuliwi kamwe kwa mkono katika utendaji halali wa kitaasisi. Ujumbe hupitishwa kielektroniki kupitia mtandao salama wa SWIFT.
- Istilahi hiyo huibua viashiria vya hatari vinavyohusishwa na mipango ya udanganyifu inayohusisha jumbe bandia za SWIFT au violezo vilivyoandaliwa kwa mkono.
Dhana Potofu ya “Single Payment Platform Direct Debit Protocol” (SPP DDP)
Kutofautisha Uhalisia wa Kibenki na Istilahi Zilizobuniwa za Malipo
Katika baadhi ya duru za watu wanaojiita “wawezeshaji wa kifedha”, mtu hukutana kwa kiwango kinachoongezeka na marejeo ya utaratibu unaodaiwa wa kibenki uitwao “Single Payment Platform Direct Debit Protocol” (SPP DDP), ambao wakati mwingine hupanuliwa zaidi kuwa misemo kama “Asseting Assessment Protocol”, “Deep Banking Transfer”, au “International Direct Download Settlement Method”.
Misemo hii huwasilishwa kana kwamba inarejelea miundombinu ya hali ya juu ya malipo kati ya benki, inayotumiwa kimyakimya na taasisi kubwa kwa uhamishaji wa fedha za thamani kubwa nje ya taratibu za kawaida za SWIFT. Kwa uhalisia, hakuna itifaki ya kibenki inayotambulika ya aina hiyo.
Katika IFB, tunaamini ni muhimu kutofautisha miundombinu halali ya kifedha na istilahi zilizobuniwa kwa lengo la kujenga taswira ya ustaarabu wa kitaasisi usio wa kweli.
Hakuna Utambuzi Rasmi wa Kibenki
Neno “Single Payment Platform Direct Debit Protocol” halitambuliwi na:
- SWIFT
- ISO 20022
- SEPA
- TARGET2 / T2
- Mifumo ya malipo ya Federal Reserve
- CLS
- ECB
- BIS
- mifumo ya huduma za benki mwakilishi
- miundombinu yoyote inayotambulika ya RTGS
- benki kuu yoyote
- mfumo wowote wa malipo uliodhibitiwa
Hakuna kitabu rasmi cha kanuni, mwongozo wa utekelezaji, kiwango cha SWIFT, vipimo vya ISO, mfumo wa kusafisha malipo, wala chapisho la udhibiti linalofafanua au kurejelea "SPP DDP" kama utaratibu unaokubalika wa suluhisho la malipo. Kukosekana huku ni kwa kuamua.
Miundombinu halali ya malipo imeandikwa kwa kina kwa sababu benki zinahitaji viwango sahihi vya kiutendaji, kanuni za uundaji wa jumbe, mifumo ya kisheria, taratibu za malipo ya mwisho, udhibiti wa ukwasi, na wajibu wa uzingatiaji wa sheria na kanuni. Mfumo wa malipo usio na nyaraka rasmi zozote si mfumo uliofichika. Ni mfumo usiotambuliwa tu.
Kuchanganywa na Istilahi Halali za Kibenki
Kuendelea kwa hadithi ya SPP DDP kunaonekana kunatokana na uchanganyaji wa makusudi wa istilahi halisi za kibenki na misemo iliyobuniwa.
Mifano inayoonekana mara nyingi ni pamoja na:
| Usemi Uliobuniwa au Uliotumika Vibaya | Dhana Halisi ya Kibenki
| SPP | Mara nyingi huchanganywa na Single Shared Platform (SSP) ya TARGET2, iliyobadilishwa na T2 mwezi Machi 2023
| Direct Debit Protocol | Huchanganywa na mifumo ya SEPA Direct Debit
| Downloading Funds | Kutoelewa kwa mchakato wa usuluhishi wa hesabu au kuingizwa kwa miamala kwenye akaunti
| Common Account | Kutoelewa kusiko rasmi kwa akaunti za makazi za Nostro
| Deep Banking | Istilahi isiyokuwepo katika sekta ya fedha inayodhibitiwa
| Asseting Assessment | Haina maana inayotambuliwa katika sekta ya benki
| MT103 Download | Uwasilishaji potofu wa utendaji kazi wa ujumbe wa SWIFT
Mbinu hii huunda taswira ya ugumu na upekee huku ikiwa mbali na shughuli halisi za kibenki.
SWIFT Haihamishi Fedha
Moja ya dhana potofu zinazoendelea kuhusishwa na masimulizi ya SPP DDP ni imani kwamba jumbe za SWIFT zenyewe huhamisha fedha au huruhusu benki “kupakua” fedha kutoka kwenye kile kinachoitwa akaunti ya pamoja.
Hii si sahihi.
Kama ilivyoelezwa katika makala ya IFB kuhusu akaunti za pamoja, SWIFT kimsingi ni mtandao salama wa ujumbe kati ya benki, si taasisi inayoshikilia fedha wala injini ya usuluhishi wa malipo.
Ujumbe wa MT103 ni maagizo ya malipo pekee. Ulipaji wa mwisho bado unahitaji:
- mahusiano ya benki mwakilishi;
- Marekebisho ya akaunti za Nostro/Vostro;
- upatikanaji wa ukwasi;
- taratibu za ulinganishaji wa hesabu;
- uthibitishaji wa uzingatiaji wa sheria na kanuni;
- usuluhishi kupitia benki kuu au RTGS pale inapofaa.
Hakuna benki inayoweza "kupakua" fedha kwa mikono kutoka jukwaa la kimataifa lisilofafanuliwa kwa sababu tu ujumbe wa SWIFT upo.
Kwa Nini Benki Hukataa Maombi Haya
Watu binafsi wanapoziomba taasisi zinazodhibitiwa kufanya miamala ya SPP DDP, benki kwa kawaida haziwezi kuchakata ombi hilo kwa sababu:
- istilahi hiyo haitambuliki ndani ya taasisi;
- hakuna mfumo wa kiutendaji uliopo;
- hakuna utaratibu wa uzingatiaji wa sheria na kanuni;
- hakuna mpango wa malipo na ulipaji unaokuwepo;
- hakuna msingi wa kisheria;
- hakuna muundo sanifu wa ujumbe uliopo;
- hakuna miundombinu ya washirika wa kibiashara inayotambulika.
Hii haimaanishi kuwa benki "zinaficha" mfumo huo au kwamba ni "mabenki wa ngazi za juu" pekee wanaouelewa. Inaonyesha tu kwamba utaratibu unaoombwa si sehemu ya utendaji wa kibenki unaodhibitiwa.
Dhana Potofu ya “Huduma za Kibenki za Kina”
Dhana inayojirudia katika madai ya SPP DDP ni pendekezo kwamba benki kubwa huendesha kwa siri tabaka fiche za malipo na suluhu ambazo wafanyakazi wa kawaida hawawezi kuzifikia.
Simulizi hii mara nyingi hujumuisha marejeo ya:
- “Mabenki wa Ngazi ya 14”
- “seva za benki ya kibinafsi”
- “seva za kimataifa”
- “ukwasi nje ya leja”
- "majukwaa ya uhamishaji wa misaada ya kibinadamu"
- “madirisha ya siri ya kusuluhisha miamala”
- "wapokeaji"
- “misimbo maalum ya ulipaji wa miamala (clearing codes)”
Dhana hizi si sehemu zinazotambulika za shughuli za kibenki za kimataifa. Zinatokana na mfumo mpana wa hadithi potofu za kifedha ambazo mara nyingi huhusishwa na ulaghai wa uchumaji wa mali, mipango ya ulaghai wa ada ya awali, programu bandia za uwekezaji, na simulizi bandia za kiserikali.
Miundombinu Halisi ya Malipo ya Kimataifa
Malipo halali ya kuvuka mipaka hufanyika kupitia mifumo inayotambulika kama vile:
- Ujumbe wa SWIFT;
- huduma za benki mwakilishi;
- SEPA;
- Huduma za TARGET;
- Mitandao ya ACH;
- mifumo ya RTGS;
- Malipo ya mwisho kupitia CLS;
- Mifumo ya ISO 20022.
Mifumo hii inadhibitiwa kwa kiwango cha juu, ina nyaraka za kiutendaji, hukaguliwa, na imesanifishwa kimataifa.
Hakuna mifumo sambamba iliyofichika inayoruhusu uhamishaji wa kimataifa usio na vikwazo nje ya AML, KYC, uchunguzi wa vikwazo vya kimataifa, udhibiti wa ukwasi, na uthibitishaji wa malipo.
Uhalisia wa Uzingatiaji wa Sheria na Kanuni
Shughuli za kibenki za kisasa hufanyika chini ya wajibu wa AML na CFT unaozidi kuwa mkali. Muamala wowote usio na:
- madhumuni ya wazi ya kiuchumi;
- wahusika wanaotambulika;
- uhalalisho wa kimkataba;
- ushahidi wa chanzo cha fedha;
- uwazi katika uzingatiaji wa sheria na kanuni;
vitasababisha uchunguzi ulioimarishwa au kukataliwa kabisa.
Hili ni kweli hasa kuhusu madai ya "miamala ya mpokeaji", "malipo ya kibinadamu", "taratibu za upakuaji", au uhamisho wa thamani kubwa unaoingia usiofafanuliwa.
Kwa ufupi
“Itifaki ya Makato ya Moja kwa Moja ya Jukwaa Moja la Malipo” (SPP DDP) si itifaki ya kibenki inayotambulika, miundombinu ya malipo na makazi, wala utaratibu wa malipo uliodhibitiwa.
Istilahi zake zinaonekana kuwa ujenzi bandia uliotokana na vipande vya lugha halisi ya kibenki vilivyochanganywa na dhana za kubuni zilizoundwa kujenga taswira ya upekee na usiri wa kitaasisi.
Katika fedha za kimataifa, ugumu mara nyingi hudhaniwa kuwa uhalali. Hata hivyo, mifumo halisi ya kibenki haitegemei istilahi zilizofichwa, taratibu za siri, au itifaki zisizofafanuliwa. Inategemea viwango vilivyoandikwa, usimamizi wa kisheria na kikanuni, mahusiano ya benki wakala, na mifumo ya malipo na utatuzi inayotekelezeka kisheria.
Pale ambapo nyaraka, viwango, na utambuzi wa kitaasisi havipo, dhana salama zaidi si kwamba mfumo ni wa siri, bali kwamba mfumo haupo.
Hatua inayofuata
Omba kutambulishwa
Tueleze kwa mistari michache wewe ni nani na unachokusudia. Ombi lako huenda moja kwa moja kwa benki na hushughulikiwa kwa usiri.
Unapendelea kuzungumza? Weka miadi ya Mkutano wa Video wa dakika 30.