Njia Mbadala za Uhamishaji
Leja-kwa-Leja (L2L)
Uhamisho kutoka Leja hadi Leja (L2L)
Tunapaswa kutofautisha kati ya aina mbili tofauti za uhamisho wa leja hadi leja (L2L) zinazostahili kuchunguzwa: moja katika sekta ya jadi ya kibenki na nyingine katika nyanja ya teknolojia ya blockchain.
Katika muktadha wa benki za jadi, uhamisho wa L2L unahusisha harakati za mali, madeni au hisa kati ya leja tofauti zinazotunzwa na taasisi za kifedha, kama vile benki au watoa huduma za malipo. Uhamisho huu unaweza kufanyika kati ya akaunti ndani ya taasisi moja au kati ya taasisi tofauti, na ni muhimu katika kuwezesha miamala salama na yenye ufanisi ndani ya mfumo wa kifedha wa kimataifa.
Kwa upande mwingine, uhamishaji wa L2L ndani ya uwanja wa blockchain hurejelea mchakato wa kuhamisha thamani au mali kati ya leja tofauti zilizosambazwa, kama vile mitandao tofauti ya blockchain. Aina hii ya uhamishaji mara nyingi huhitaji matumizi ya itifaki maalumu, wapatanishi au mbinu, kama vile atomic swaps au madaraja ya kuunganisha minyororo (cross-chain bridges), ili kuhakikisha ushirikiano wa kimfumo na kudumisha uadilifu wa leja zote mbili zinazohusika.
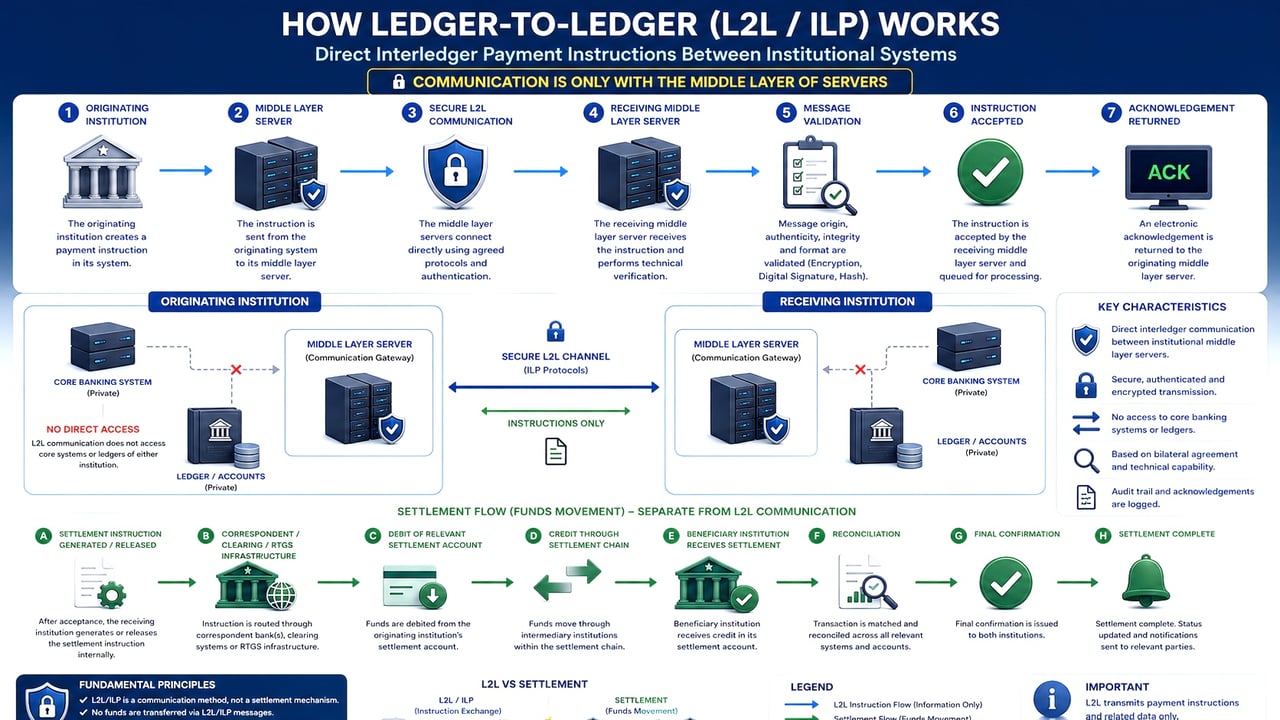
Ujumbe si fedha
Kwa nini hakuna ujumbe wa SWIFT, teleksi wala seva inayohamisha fedha bila malipo kukamilishwa (settlement), ndani ya sekunde 90.
Thibitisha hati kwa VL1 →Je, umepokea ujumbe wa malipo, stakabadhi au uthibitisho? Uhakikiwe kabla ya kuutegemea.
Kuwezesha Huduma za L2L katika IFB
Huduma za L2L zitawashwa kwa ombi la mteja pindi akaunti yake itakapokuwa katika hali nzuri:
- Hudumisha salio la chini kabisa,
- inaonyesha rekodi thabiti ya kifedha, na
- inalingana na shughuli halali za kibiashara.
Zaidi ya hayo, akaunti lazima iwe na
- hakuna masuala ya uzingatiaji wa sheria na kanuni yaliyosalia bila kutatuliwa, na
- miamala yote lazima izingatie kanuni za kimataifa za kifedha.
Uwezeshaji wa mwisho unategemea mapitio na idhini ya ndani ya timu yetu ya uzingatiaji wa sheria na kanuni na usimamizi wa hatari.
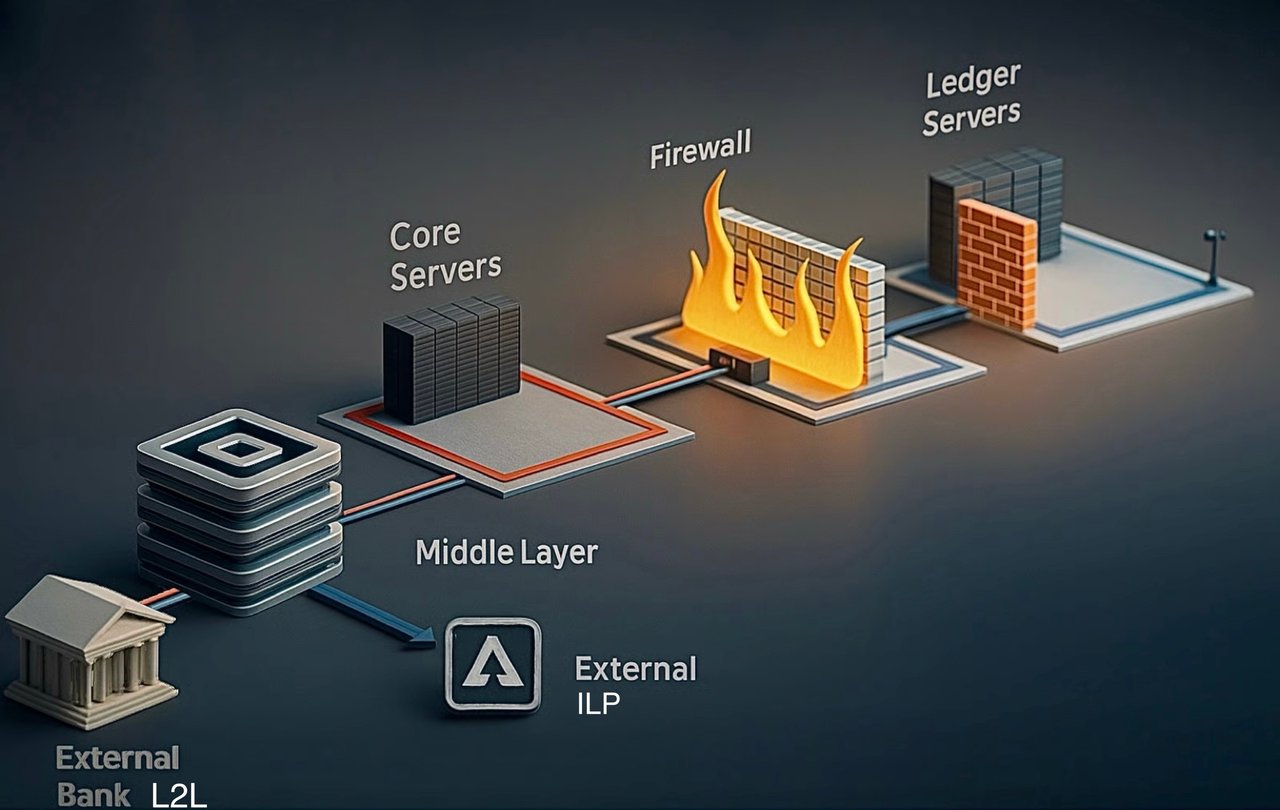
Tofauti Kuu Kati ya Seva za Mawasiliano, Tabaka la Kati, Msingi/Ukamilishaji wa Miamala na Leja/Akaunti katika Benki
Katika teknolojia ya kibenki, seva zina nafasi ya maamuzi katika kuhakikisha utendaji mzuri wa miamala ya kifedha na utunzaji wa kumbukumbu. Aina mbili kuu za seva ambazo benki hutegemea ni seva za mawasiliano na seva za leja/akaunti. Ingawa zote mbili ni muhimu, hutumikia madhumuni tofauti na hushughulikia aina tofauti za data.
Seva za Mawasiliano
Seva za mawasiliano ndizo uti wa mgongo wa ubadilishanaji salama wa data kati ya benki na taasisi za kifedha. Zifuatazo ni kazi na sifa kuu za seva za mawasiliano:
- Ubadilishanaji Salama wa Data: Seva hizi huwezesha ubadilishanaji salama wa data, kuhakikisha kwamba taarifa nyeti za kifedha zinaweza kusafirishwa kati ya taasisi bila kuathiriwa.
- Itifaki na Viwango: Hutumia itifaki sanifu kama vile SWIFT, SEPA au ACH, n.k. kwa mawasiliano kati ya benki, kuhakikisha usawa na uaminifu katika majukwaa mbalimbali.
- Usimbaji fiche na Uthibitishaji wa Utambulisho: Ili kudumisha usalama, seva za mawasiliano hutumia mbinu za hali ya juu za usimbaji fiche pamoja na itifaki kali za uthibitishaji wa utambulisho, zikilinda data wakati wa usafirishaji wake.
- Ushughulikiaji wa Miamala: Kimsingi, hushughulikia maombi ya miamala, ujumbe na maagizo, wakiwa wapatanishi wanaowasilisha taarifa zinazohitajika kwa ajili ya miamala.
- Hakuna Uhamishaji wa Fedha: Ni muhimu kutambua kwamba seva hizi hazihamishi fedha wala kusasisha salio la akaunti moja kwa moja; zinawezesha tu mawasiliano yanayohitajika kwa vitendo hivyo.
Seva Kuu za Mfumo wa Kibenki
Seva kuu za benki ndizo uti wa mgongo wa kidijitali wa taasisi za kifedha, zikiratibu utekelezaji sahihi, uthibitishaji na ulipaji wa miamala ya fedha. Huchakata kwa usalama maelekezo ya miamala yanayoingia (kwa mfano, ujumbe wa SWIFT), hutunza kumbukumbu za kina za akaunti za wateja na za ndani, hulinganisha miamala hiyo na ulipaji halisi wa fedha uliothibitishwa na benki wakala na benki za kati, na husasisha salio la wateja ipasavyo.
Zaidi ya shughuli za miamala tu, seva kuu husimamia uzingatiaji wa sheria na kanuni, hufanya upatanisho wa kiotomatiki na uhakiki wa AML/KYC, huhakikisha itifaki za usimamizi wa hatari, na huzalisha kumbukumbu kamili za ukaguzi, hivyo kulinda uadilifu wa utendaji, usahihi wa kifedha na uzingatiaji wa kanuni katika shughuli zote za kibenki za taasisi.
Seva za Leja/Akaunti
Seva za leja/akaunti, kwa upande mwingine, ndizo walinzi wa kumbukumbu za kifedha za benki. Zifuatazo ni sifa zake kuu:
- Utunzaji wa Kumbukumbu za Kifedha: Seva hizi huhifadhi na kutunza kumbukumbu kuu za kifedha za benki, zikihakikisha kila muamala umerekodiwa kwa usahihi.
- Kurekodi Miamala: Hurekodi miamala yote, ikiwemo malipo na mapato yaliyoingizwa, na zina jukumu la kusasisha na kuhifadhi salio la sasa la akaunti.
- Usimamizi wa Leja Kuu: Seva za leja husimamia leja kuu ya benki pamoja na akaunti za wateja binafsi, na kutoa mtazamo kamili wa afya ya kifedha.
- Uadilifu wa Data: Kuhakikisha uthabiti na uadilifu wa data ni muhimu, kwa kuwa kumbukumbu hizi ni muhimu kwa utoaji sahihi wa taarifa za kifedha na uzingatiaji wa sheria na kanuni.
- Hatua Madhubuti za Usalama: Kwa kuzingatia unyeti wa data, seva za leja kwa kawaida hutumia hatua kali zaidi za usalama, zikiwemo tabaka za ziada za usimbaji fiche na udhibiti mkali wa ufikiaji.
Seva ya mawasiliano huanzisha na kuwezesha miamala, lakini seva ya leja ndiyo hatimaye hurekodi na kuakisi miamala hiyo baada ya uthibitisho katika vitabu vya benki.
Katika mifumo ya kisasa ya kibenki, kazi hizi mara nyingi huunganishwa, ambapo itifaki salama za mawasiliano ndani ya benki hufanya kazi sambamba na mifumo ya usimamizi wa leja. Muunganisho huu huhakikisha masasisho ya papo hapo na uthabiti katika mfumo mzima wa kifedha wa benki, na kuimarisha ufanisi na usalama.
Huduma Zetu za L2L
Tunatoa huduma za L2L kwa wateja wetu teule wa watu binafsi wenye utajiri mkubwa na mashirika yaliyoimarika, kwa msisitizo maalum juu ya busara, usiri na uadilifu wa kitaasisi.
Miamala yote ya L2L hufanywa pekee kati ya benki zilizounganishwa kikamilifu na mfumo wa kimataifa wa kibenki, jambo linalohakikisha si tu ubadilishanaji salama wa ujumbe wa L2L uliothibitishwa, bali pia usuluhishi madhubuti na wa wakati wa fedha. Wenza wasio na muunganisho huo wanaweza kuwa na uwezo wa kutuma ujumbe, lakini kwa asili hawawezi kukamilisha usuluhishi wa kifedha.
Katika uhamisho wa L2L, fedha haziwezi “kupakuliwa” kutoka kwenye leja au seva kuu za benki, kwani mifumo hii hutengwa kabisa na ufikiaji wa nje wakati wote. Tofauti na faili za kidijitali zinazohifadhiwa kwenye wingu au kwenye seva au kompyuta yoyote ya kawaida, fedha lazima zisafirishwe daima kupitia mfumo salama na uliodhibitiwa wa benki za kimataifa, ili kuhakikisha uadilifu wake pamoja na uzingatiaji wa sheria na kanuni wa kila muamala.
Kwa uzoefu wa kitakwimu, zaidi ya 48% ya miamala ya L2L inayowasilishwa kwetu inatoka kwa taasisi zisizo benki au kwa benki zisizo na uwezo wa kutuma fedha.
Kinyume chake, tuna uwezo wa kutekeleza miamala bila kikomo cha kiasi, kwa sharti la uhakiki makini wa taasisi inayoanzisha muamala na uwezo wake unaothibitika wa kutekeleza malipo ya mwisho.
Miamala kama Marekebisho katika Leja za Kibenki
Muamala wa kifedha unapofanyika, kama vile uhamishaji wa sarafu kutoka akaunti moja hadi nyingine, hakuna fedha halisi inayohamishwa. Badala yake, muamala hutekelezwa kwa kurekebisha maingizo ya leja katika akaunti husika za benki wakilishi, benki kuu au mifumo ya kusafisha malipo ya papo hapo (RTP). Mfumo wa kibenki hupunguza salio katika akaunti moja na kuongeza salio katika nyingine, ukionyesha uhamishaji wa thamani utakaokamilishwa kando.
Ulinganisho wa Hesabu na Ukamilishaji wa Mwisho: Benki zinazohusika hulinganisha hesabu za muamala ili kuhakikisha usahihi. Pale benki za kati zinapotumika, kila benki hukamilisha sehemu yake ya muamala kupitia mahusiano yake ya benki mwakilishi.
Utoaji wa Taarifa na Utunzaji wa Kumbukumbu: Benki hutunza kumbukumbu za miamala yote kwa madhumuni ya uzingatiaji wa sheria na kanuni, ukaguzi na utoaji wa taarifa.
Mfumo Mkuu wa Kibenki (CBS) unafanyaje kazi
I. Tofauti Muhimu: Maelekezo dhidi ya Malipo Halisi (Settlement)
Ujumbe wa SWIFT, kama vile pacs.008 (Uhamisho wa Mteja) au pacs.009 (Uhamisho wa Taasisi ya Kifedha), kimsingi ni mawasiliano au agizo salama. Huiarifu benki inayopokea kwamba fedha zinatarajiwa, ikibainisha maelezo ya mnufaika, kiasi cha muamala na maelekezo ya njia ya uhamisho, lakini kwa asili yake hauhamishi fedha wenyewe. Uhamisho halisi wa fedha hutokea tu pale kiasi kilichoagizwa kinapokamilishwa kupitia mifumo ya kati ya benki inayohusisha benki wakilishi au za kati, na kuthibitishwa na mabadiliko halisi ya salio la akaunti katika kila taasisi husika.
II. Fasili na Majukumu ya Benki Wakilishi na Benki za Kati
A. Benki Wakilishi
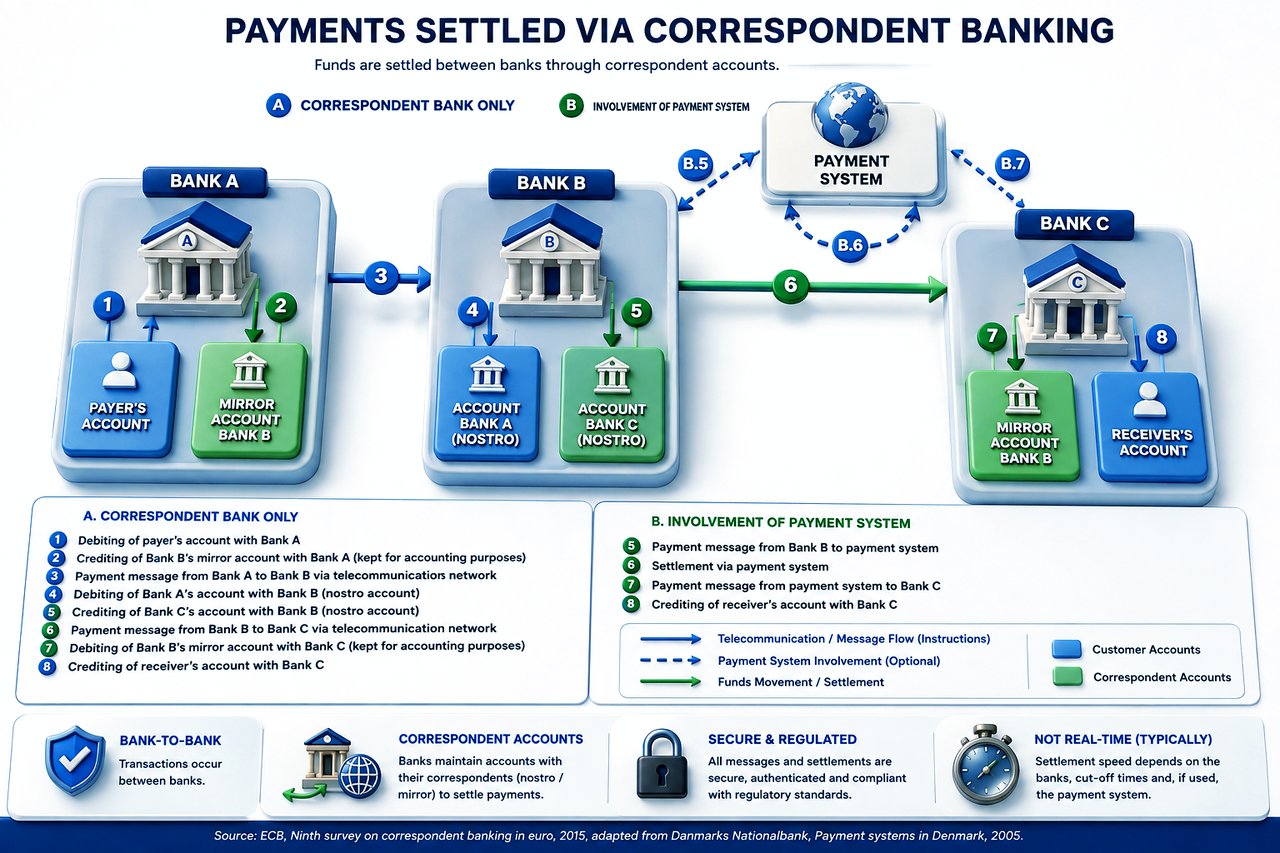
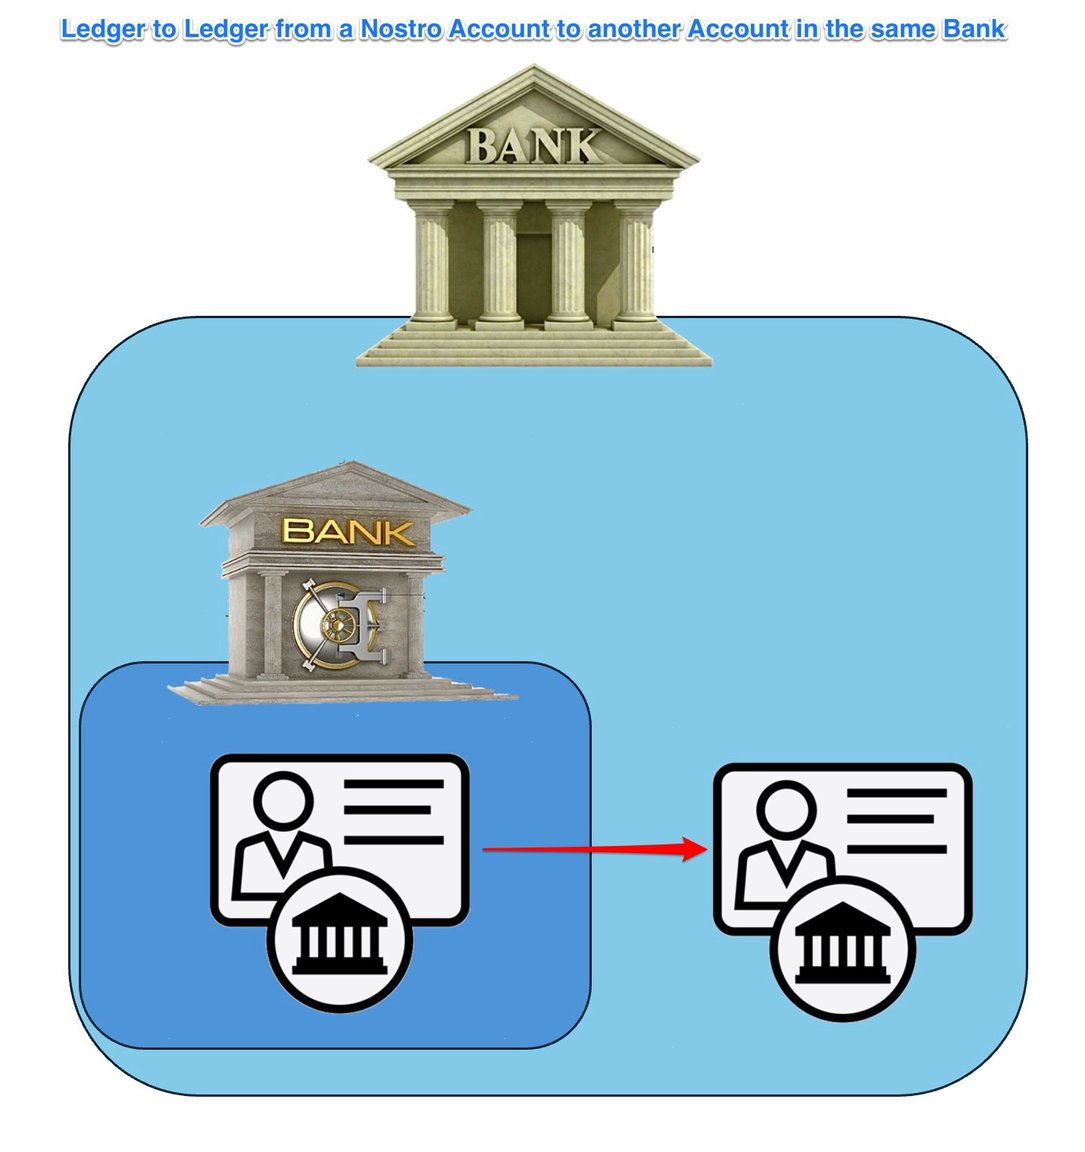
- Benki mwakilishi hudumisha akaunti za moja kwa moja za pande mbili (akaunti za nostro/akaunti za vostro) na benki nyingine.
- Akaunti hizi huonyesha salio halisi la fedha taslimu linalohifadhiwa katika taasisi nyingine ya kifedha, zikiwezesha malipo na utatuzi wa miamala kuvuka mipaka.
B. Benki za Kati za Mpito
- Benki ya kati hufanya kazi kama kituo cha mpito katika mnyororo wa malipo pale ambapo hakuna mahusiano ya moja kwa moja ya benki mwakilishi kati ya benki inayotuma na benki ya mnufaika.
- Huziba mapengo kati ya benki zisizo na uhusiano wa benki mwakilishi, na hushughulikia ubadilishaji wa sarafu, malipo ya kimataifa na ugumu wa uelekezaji wa malipo.
III. Jinsi Mifumo Mikuu ya Kibenki Inavyothibitisha Upokeaji Halisi wa Fedha
Mfumo Mkuu wa Benki hutumia mchakato madhubuti wa upatanisho na uthibitisho, unaotofautiana kwa hali za benki mwakilishi na benki wakala, kama ifuatavyo:
A. Uthibitisho kupitia Benki Wakilishi
Pale miamala inapohusisha akaunti za benki mwakilishi za moja kwa moja (Akaunti za Nostro):
Mtiririko wa kina wa kazi:
- Kupokea Maagizo (pacs.008/pacs.009): CBS hupokea agizo la SWIFT na kulihifadhi kwa muda.
- Uwekaji wa Muda: Fedha zinaweza kuonekana kwa muda katika leja ya ndani ya akaunti za muda au ya usuluhishi, zikisubiri uthibitisho.
- Upatanisho wa Taarifa za Akaunti ya Nostro: Benki inayopokea hupokea kiotomatiki taarifa za akaunti kutoka kwa benki zake wakilishi (camt.053, au MT 940/950 ya zamani, au API za kielektroniki), zinazoonyesha salio halisi la akaunti na maingizo ya mapato. CBS hupatanisha taarifa hizi kiotomatiki dhidi ya maagizo ya SWIFT kwa kutumia vitambulisho vya kipekee (UETR – Unique End-to-End Transaction Reference).
- Kuwekwa Mwisho kwa Fedha Akaunti: Ni baada tu ya kulinganisha kikamilifu maagizo ya SWIFT na kuwekwa kwa fedha kulikothibitishwa na benki mwakilishi ndipo CBS huweka fedha kwa uhakika katika akaunti ya mteja wa mnufaika.
B. Uthibitisho Kupitia Benki Wapatanishi
Fedha zinapopita kupitia benki ya kati (uelekezaji wa ngazi nyingi), mchakato wa uthibitishaji huwa na utata kidogo zaidi:
Mtiririko wa kina wa kazi:
- Kupokelewa kwa Agizo (pacs.008): CBS kwanza hurekodi ujumbe wa agizo unaoingia.
- Uthibitishaji wa Usuluhishi kupitia Mpatanishi: Fedha zinazotumwa kupitia benki za kati kwa kawaida husababisha uthibitisho kadhaa wa SWIFT, ikiwa ni pamoja na arifa za kuweka mkopo (camt.054, ambayo awali ilikuwa MT 910) au jumbe zinazofuata za pacs.009 zinazoonyesha kwamba fedha zimehamishwa kuendelea. Benki ya kati hutoa arifa ya kuweka mkopo inayothibitisha kwamba fedha zimewekwa kikamilifu kwenye akaunti ya nostro ya benki mwakilishi ya benki mpokeaji. CBS hupokea uthibitisho huu kutoka kwa taasisi za kati, hivyo kuwezesha ulinganishaji wa hatua kwa hatua.
- Uthibitisho wa Mwisho wa Benki Mwakilishi: Taarifa ya mwisho (camt.053, au MT 940/950 ya zamani) kutoka benki mwakilishi huthibitisha utatuzi halisi wa fedha taslimu kwenye akaunti ya nostro ya benki inayopokea.
- Ugawaji wa Mwisho kwa Mteja: Baada tu ya kupokea na kuhakiki uthibitisho halisi wa usuluhishi kutoka kwa benki mwakilishi (baada ya uthibitisho wa mpatanishi), CBS huweka fedha kwenye akaunti ya mnufaika kwa uhakika.
IV. Teknolojia na Mifumo Inayotumiwa na Mifumo Kuu ya Benki
- Programu za Upatanishi wa Kiotomatiki wa Hesabu: (mf., SmartStream TLM, Temenos, Oracle FLEXCUBE)
- Zana za Ufuatiliaji wa Papo kwa Papo: Muunganisho wa API na taarifa za benki za kidijitali kwa uthibitisho wa haraka.
- Lango za Ujumbe: SWIFT Alliance Access, vifuatiliaji vya SWIFT gpi, vinavyothibitisha hali ya muamala kwa wakati halisi.
- Unique Transaction Reference (UETR), kitambulisho kilichoagizwa na SWIFT ili kuhakikisha kila ujumbe unatambulika kipekee katika mzunguko mzima wa malipo.
- Ukaguzi wa Upatanisho wa Tabaka Mbili. Upatanisho wa kielektroniki wa kiotomatiki unaoongezewa na uhakiki wa mwongozo unaofanywa na timu maalum za uendeshaji.
- Udhibiti wa AML/KYC na Uzingatiaji wa Sheria na Kanuni. Kila agizo la malipo huchunguzwa na kuthibitishwa kabla ya mkopo wowote kutolewa, kuhakikisha kufuata wajibu wa kisheria (FATF, Maagizo ya AML, OFAC, vikwazo vya EU/UN).
- Njia za Ukaguzi na Utoaji Ripoti. Njia kamili za ukaguzi za kielektroniki hutunzwa kwa ajili ya uzingatiaji wa kanuni za udhibiti na ukaguzi.
Mfumo Mkuu wa Kibenki hautegemei tu kupokea ujumbe wa maelekezo wa SWIFT kama ushahidi wa malipo yaliyokamilika. Badala yake, huthibitisha kwa utaratibu mienendo halisi ya fedha kupitia ulinganishaji na taarifa zilizothibitishwa zinazopokelewa kutoka kwa benki zote mbili za uwakilishi (taasisi za mwisho za kusafisha malipo zinazoshikilia akaunti za nostro) na benki za kati (benki zinazoelekeza miamala zinazothibitisha uhamishaji unaofuata kupitia arifa za kuwekewa fedha au uthibitisho unaofuata).
Ni pale tu salio halisi za fedha zinapobadilika katika ngazi ya benki mwakilishi na mikopo iliyothibitishwa inapoonekana katika taarifa za akaunti za benki ya kati na benki mwakilishi, ndipo Mfumo Mkuu wa Benki (CBS) utakapotambua na kutenga fedha hizo kwenye akaunti ya mteja mnufaika kwa uhakika, hivyo kuhakikisha utofautishaji sahihi kati ya maagizo ya malipo na malipo halisi ya fedha taslimu.
Huduma za benki
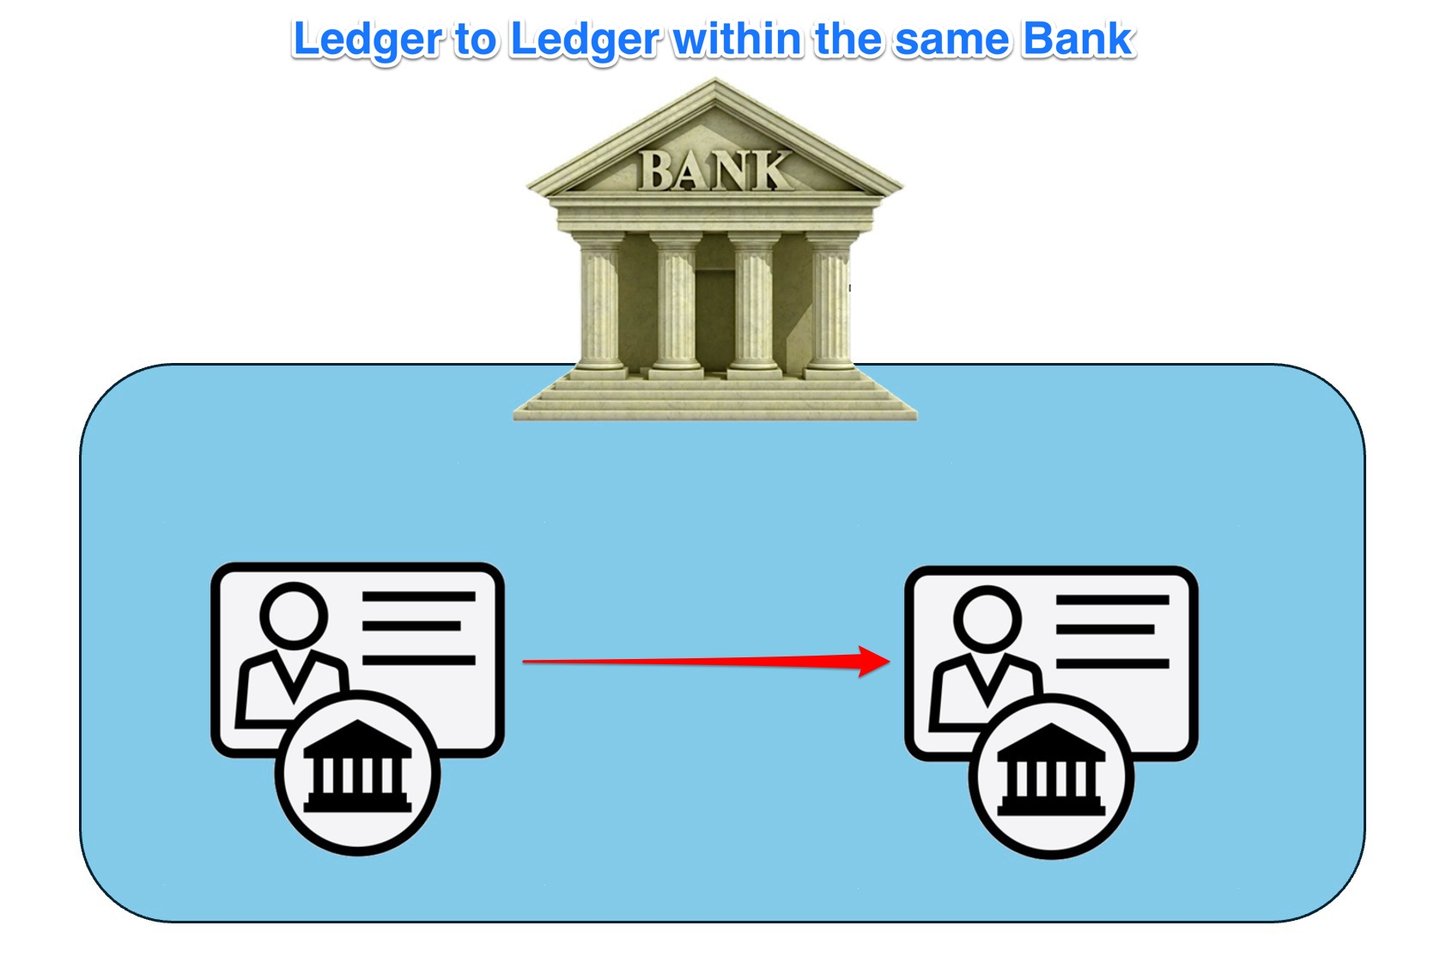
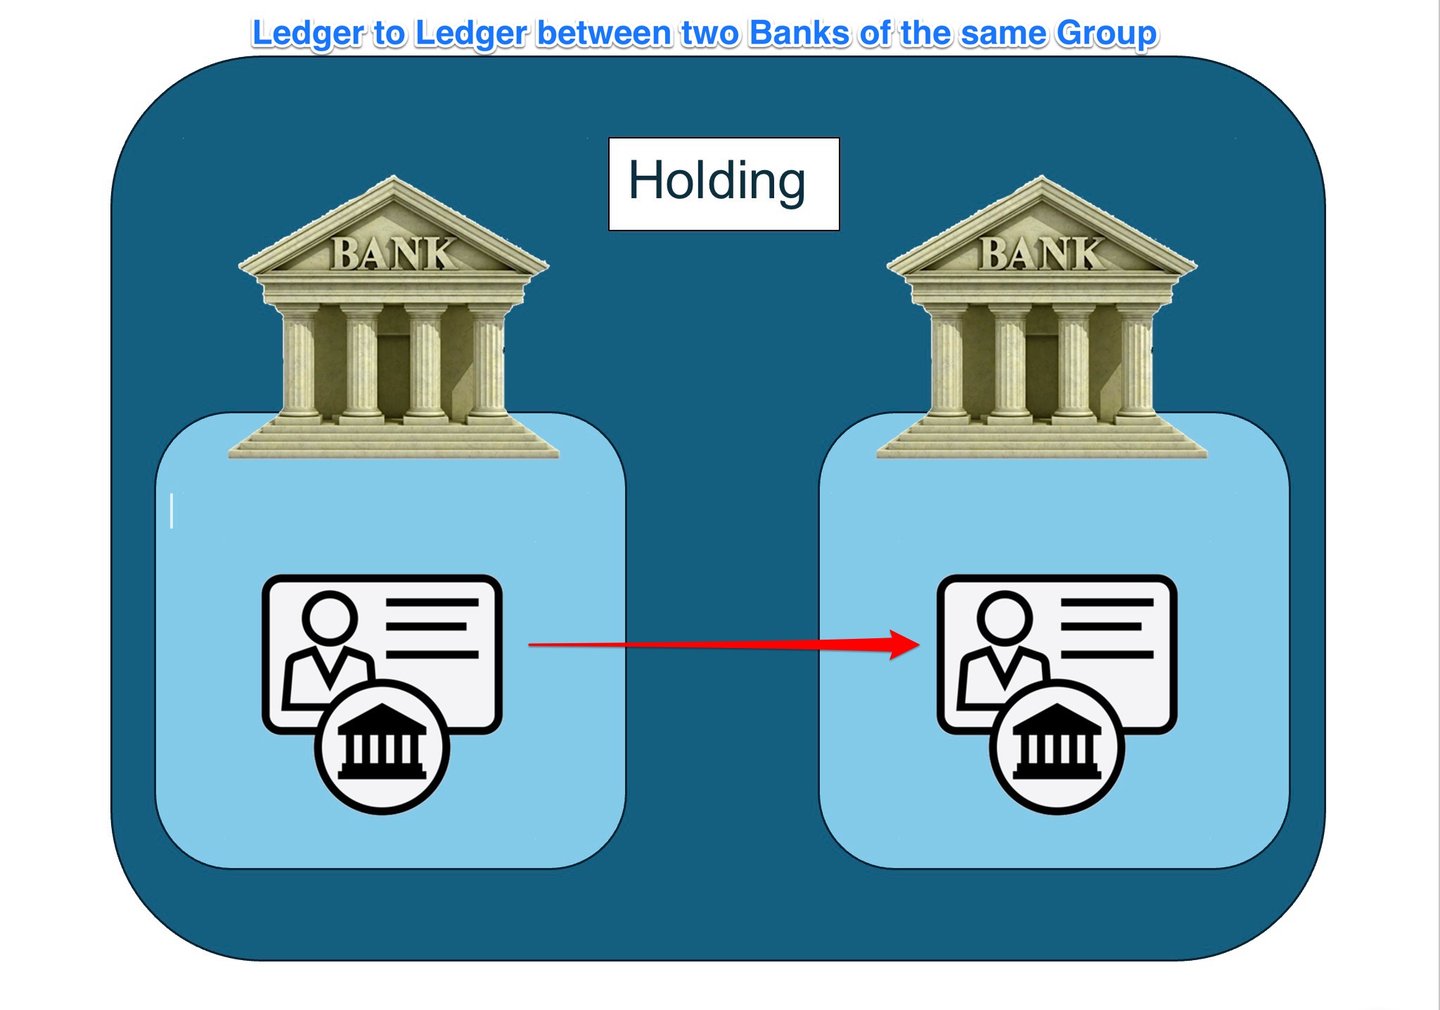
Uhamisho wa leja hadi leja (L2L) katika shughuli za kibenki hurejelea mchakato wa kuhamisha mali, madeni au mtaji kati ya leja mbili tofauti zinazotunzwa na taasisi za kifedha, kama vile benki au watoa huduma wengine wa malipo. Uhamisho huu unaweza kufanyika kati ya akaunti zinazoshikiliwa ndani ya taasisi moja au kati ya taasisi tofauti. Katika muktadha wa kibenki, leja ni hifadhidata kuu au mifumo ya utunzaji wa kumbukumbu inayofuatilia umiliki na historia ya miamala ya akaunti na mali za wateja.
Uhamisho wa L2L katika huduma za kibenki ni muhimu kwa kuwezesha miamala yenye ufanisi na usalama kati ya taasisi mbalimbali za kifedha na wateja wao. Yafuatayo ni baadhi ya vipengele muhimu na mifano ya uhamisho wa L2L katika huduma za kibenki:
- Uhamishaji wa Fedha Kati ya Benki: Uhamishaji wa fedha kati ya benki ni namna ya kawaida ya uhamishaji wa L2L katika huduma za kibenki, ambapo fedha huhamishwa kati ya akaunti zinazoshikiliwa katika benki tofauti. Uhamishaji huu unaweza kuwezeshwa kupitia njia mbalimbali, kama vile uhamishaji wa fedha kwa njia ya waya (k.m., SWIFT), miamala ya Automated Clearing House (ACH), na mifumo ya Real-Time Gross Settlement (RTGS).
- Uhamishaji ndani ya benki moja: Uhamishaji ndani ya benki moja hufanyika pale fedha zinapohamishwa kati ya akaunti zilizo katika taasisi ileile ya kifedha. Uhamishaji huu wa L2L kwa kawaida ni wa haraka zaidi na unaweza kuwa na ada za chini ikilinganishwa na uhamishaji kati ya benki tofauti, kwa sababu unahusisha tu kusasisha vitabu vya ndani vya benki.
- Leja za Benki Kuu: Benki kuu hutunza leja zake zinazofuatilia salio la akiba la benki za biashara zilizo ndani ya mamlaka yake. Uhamishaji wa L2L kati ya leja za benki kuu na leja za benki za biashara ni muhimu katika kusimamia mahitaji ya akiba, kutekeleza sera ya fedha, na kuwezesha miamala kati ya benki.
- Uhamisho wa Kuvuka Mipaka: Uhamisho wa L2L katika shughuli za kibenki pia una nafasi muhimu katika miamala ya kuvuka mipaka, ambapo fedha huhamishwa kati ya benki au taasisi za kifedha zilizo katika nchi tofauti. Uhamisho huu mara nyingi huhusisha ubadilishaji wa sarafu na unaweza kuhitaji ushiriki wa benki wakilishi au mitandao ya malipo ya kimataifa ili kuwezesha muamala.
- Uhamisho wa Mali za Kidijitali: Kutokana na kukua kwa matumizi ya mali za kidijitali na teknolojia ya blockchain, baadhi ya benki na taasisi za kifedha zimeanza kuchunguza uhamisho wa L2L unaohusisha mali za kidijitali au sarafu fiche. Uhamisho huu unaweza kuhitaji matumizi ya itifaki maalumu, kama vile Interledger Protocol (ILP), au uundaji wa miundombinu mipya, kama vile sarafu za kidijitali za benki kuu (CBDC) au stablecoins zinazoungwa mkono na benki.
Ni nini kinachoweza kuhamishwa kutoka Benki hadi Benki?
Mali za Benki:
- Fedha Taslimu na Mali Sawa na Fedha Taslimu: Hizi ni fedha zinazoweza kupatikana mara moja au karibu mara moja. Zinajumuisha fedha taslimu halisi, amana katika benki nyingine, na dhamana zinazobadilishwa kuwa fedha kwa urahisi kama hati fungani za Hazina (Treasury bills).
- Uwekezaji/Dhamana: Hizi ni zana za kifedha ambazo benki huwekeza ndani yake ili kupata mapato, kama vile hati fungani za serikali na za mashirika, hisa na dhamana nyinginezo.
- Mikopo na Maendeleo ya Fedha: Hizi ni fedha ambazo benki huwakopesha wateja wake, na huzalisha mapato ya riba. Zinaweza kujumuisha mikopo binafsi, rehani, mikopo ya kibiashara, salio la kadi za mkopo, na mikopo ya overdraft.
- Mali Zisizohamishika: Hizi ni mali halisi zinazomilikiwa na benki, kama vile majengo, ardhi, vifaa na samani.
- Mali Zisizoshikika: Hizi ni pamoja na mali zisizo za kimwili kama programu za kompyuta, hataza, alama za biashara na thamani ya jina la biashara (goodwill).
- Mali Nyingine: Hizi zinaweza kujumuisha riba iliyopatikana inayopokelewa, mali za kodi iliyoahirishwa, na vyombo vya kifedha vya viasili (derivatives), miongoni mwa vingine.
Madeni ya Benki:
- Amana: Hizi ni fedha ambazo watu binafsi na biashara huziweka benki. Zinajumuisha akaunti za hundi, akaunti za akiba na amana za muda maalum. Ni madeni kwa sababu benki ina wajibu wa kurudisha fedha hizi kwa wawekaji amana pindi wanapozihitaji au katika tarehe maalum ya ukomavu.
- Fedha Zilizokopwa: Hizi ni fedha ambazo benki hukopa kutoka kwa taasisi nyingine za kifedha, benki kuu, au kupitia utoaji wa dhamana za madeni.
- Dhamana za Madeni: Hizi ni hati fungani au aina nyingine za madeni zinazotolewa na benki ili kukusanya fedha. Benki ina wajibu wa kurejesha mtaji na riba kwa wamiliki wa hati fungani.
- Madeni Mengine: Haya yanajumuisha vipengele kama gharama zilizotokana lakini hazijalipwa, akaunti zinazolipwa, madeni ya kodi yaliyoahirishwa, makadirio ya hasara za mikopo, na vyombo vya kifedha vya viingilio.
- Madeni Duni (Subordinated Liabilities): Haya ni madeni yatakayolipwa tu baada ya madeni mengine yote iwapo benki itafilisika.
Mtaji wa Hisa wa Benki:
- Hisa za Kawaida: Huu ni mtaji wa umiliki unaoshikiliwa na wamiliki wa benki. Wana haki ya kupiga kura na wanaweza kupokea gawio.
- Hisa za Upendeleo: Aina hii ya hisa ina madai ya juu zaidi juu ya mapato na mali kuliko hisa za kawaida, lakini kwa kawaida haiambatani na haki za kupiga kura.
- Mapato Yaliyobaki: Haya ni mapato halisi ambayo benki imejilimbikizia kwa miaka mingi na kuamua kuyawekeza upya katika biashara badala ya kuyagawa kama gawio.
- Hisa za Hazina (Treasury Stock): Hizi ni hisa za benki yenyewe ambazo imezinunua tena kutoka sokoni.
- Mapato Mengine Kamili: Haya ni faida na hasara kutokana na uwekezaji na derivativu mbalimbali ambazo bado hazijatimia.
- Maslahi ya Wachache: Hii ni sehemu ya mali halisi ya kampuni tanzu inayotokana na maslahi ya umiliki ambayo hayamilikiwi na kampuni mama, moja kwa moja au kupitia kampuni tanzu.
Kutoka Nje ya Daftari hadi Ndani ya Daftari
Miamala kati ya benki, ikiwa ni pamoja na miamala kutoka nje ya leja hadi ndani ya leja, inahitaji hatua za ziada ili kuhakikisha uhamishaji sahihi wa mali au madeni, uzingatiaji wa kanuni na uhasibu unaofaa.
Mchakato ni kama ifuatavyo:
- Utambuzi wa Muamala/Mali: Mchakato huanza kwa kutambua muamala au mali mahususi inayohitaji kuhamishwa kutoka nje ya leja hadi kwenye leja. Benki zote mbili zinazohusika katika muamala lazima zikubaliane kuhusu mali au dhima itakayohamishwa.
- Tathmini ya Hatari na Uchambuzi wa Kifedha: Benki zote mbili zitafanya tathmini zao huru za hatari na uchambuzi wa kifedha. Hili ni ili kuhakikisha muamala unaendana na sera zao binafsi za usimamizi wa hatari na mikakati ya kifedha.
- Makubaliano Kati ya Benki: Kabla ya muamala kuendelea, benki husika lazima zikubaliane kuhusu masharti ya uhamishaji. Hii inaweza kuhusisha majadiliano kuhusu bei ya mali au dhima, muda wa uhamishaji, na maelezo mengine. Makubaliano haya mara nyingi hufungamanisha kisheria na lazima yazingatie kanuni za benki za ndani na za kimataifa.
- Uzingatiaji wa Kanuni: Muamala lazima uzingatie kanuni husika za kibenki, ikijumuisha zile zinazohusu utoshelevu wa mtaji, ukwasi na usimamizi wa hatari. Timu za uzingatiaji za benki zote mbili zitafanya kazi kuhakikisha kwamba muamala unakidhi mahitaji haya. Mifumo ya Uzingatiaji: SOX (Sarbanes-Oxley Act): Huhakikisha usahihi na uadilifu wa taarifa za mashirika (mahsusi kwa Marekani) au GDPR (General Data Protection Regulation): Huhakikisha ulinzi na faragha ya data za wateja, hasa katika EU (mahsusi kwa Ulaya).
- Ulipaji na Usuluhishi wa Miamala: Baada ya makubaliano kufikiwa na uzingatiaji wa sheria na kanuni kuhakikiwa, muamala huendelea hadi hatua ya ulipaji na usuluhishi wa miamala. Hatua hii inahusisha uhamishaji halisi wa mali au dhima kutoka kwenye leja ya benki moja hadi leja ya benki nyingine. Mchakato huu mara nyingi huwezeshwa na taasisi ya tatu ya ulipaji (clearing house), hasa kwa miamala mikubwa au changamano.
- Kurekodi Muamala: Baada ya mchakato wa ulinganishaji na usuluhishi, kila benki hurekodi muamala katika leja yake yenyewe. Kwa benki inayouza, mali huhamishwa kutoka ndani ya leja kwenda nje ya leja, na kwa benki inayonunua, mali huhamishwa kutoka nje ya leja kwenda ndani ya leja.
- Usimamizi na Utoaji wa Taarifa Unaoendelea: Benki zote mbili lazima zisimamie na kutoa taarifa kuhusu muamala kwa mfululizo. Hii inahusisha kufuatilia mabadiliko yoyote katika thamani ya mali au dhima, kuripoti mabadiliko hayo kwa mamlaka husika za udhibiti, na kusasisha taarifa zao za fedha za kila benki ipasavyo.
- Ufuatiliaji Endelevu: Hatimaye, benki huendelea kufuatilia mali au dhima mara kwa mara ili kuhakikisha inaendelea kuzingatia kanuni zote husika na kwamba wasifu wake wa hatari unabaki ndani ya kiwango cha hatari kinachokubalika na kila benki.
Mchakato wa kubadilisha fedha zilizo nje ya leja kuwa fedha zilizo ndani ya leja unahusisha kuhamisha mali ambazo hazijarekodiwa katika leja kuu ya kifedha ya benki hadi nafasi zinazotambuliwa rasmi katika vitabu vyake. Utaratibu huu unahusika hasa katika muktadha wa benki kivuli, usimamizi wa mali, au aina fulani za miamala ambazo awali hazionekani katika mizania kuu ya benki. Undani wa utaratibu huu na gharama zinazohusiana hutegemea mifumo ya udhibiti, aina ya mali husika, na sera mahususi za taasisi ya kifedha. Hapa, tutaeleza hatua za kiutaratibu zinazohusika kwa kawaida na kufafanua gharama asilia zinazohusiana.
Kubadilisha Fedha za Nje ya Leja kuwa Fedha za Ndani ya Leja katika Benki na Benki Kuu
Kubadilisha fedha zilizo nje ya leja kuwa fedha zilizo ndani ya leja kunahusisha kuunganisha shughuli za kifedha ambazo hazikurekodiwa awali katika mizania rasmi ndani ya mfumo mkuu wa uhasibu. Hili ni muhimu kwa ripoti sahihi za kifedha, uwazi na uzingatiaji wa kanuni. Ifuatayo ni maelezo ya kina ya mchakato huu kwa benki za biashara na benki kuu, yakijumuisha utambuzi, uthibitishaji, upatanisho, urekodi na ukaguzi.
A. Benki za Biashara
1. Utambuzi wa Fedha Zilizo Nje ya Mizania
Vyanzo vya Fedha Zisizo kwenye Vitabu vya Hesabu:
- Vyombo Mahususi vya Kusudi Maalum (SPEs): Vyombo vya kisheria vinavyoundwa kwa ajili ya miamala mahususi, kama vile uwekaji dhamana wa mali (securitization), vinavyoweza kushikilia mali na madeni nje ya mizania kuu ya benki. Hivi vinaweza kujumuisha vyombo vya uwekezaji vilivyopangiliwa (SIVs) na conduits.
- Mali Zilizogeuzwa kuwa Dhamana (Securitised Assets): Mikopo au madeni yanayopokelewa yaliyouzwa kwa wawekezaji lakini bado yanahudumiwa na benki. Mifano ni dhamana zinazoungwa mkono na rehani (MBS) na dhamana zinazoungwa mkono na mali (ABS).
- Majukumu ya Ukodishaji: Ukodishaji wa uendeshaji ambao hapo awali haukuwekwa kwenye mizania chini ya viwango vya zamani vya uhasibu, lakini unalazimika kujumuishwa chini ya viwango vipya kama IFRS 16.
- Derivatives na dhima tegemezi: Vyombo vya kifedha kama swaps, futures na options, pamoja na dhima zinazoweza kutokea kutokana na dhamana na barua za mkopo.
2. Uthibitishaji na Uhakiki
Hatua za Uthibitishaji:
- Tathmini ya Hati za Kifedha: Uchambuzi wa kina wa kubaini asili, hatari na thamani ya vipengele vilivyo nje ya mizania.
- Mifumo ya Tathmini ya Thamani: Matumizi ya uchambuzi wa mtiririko wa fedha uliopunguzwa thamani (DCF), tathmini ya thamani kwa bei ya soko (MTM) na mifumo mingine ya kifedha ili kutathmini thamani halali ya vyombo derivatives na mali zilizofanywa dhamana.
- Uchambuzi wa Hatari ya Mikopo: Kutathmini uwezo wa kukopesheka wa mali msingi na wahusika wa upande wa pili wanaohusika katika miamala ya nje ya mizania (OBS).
- Mapitio ya Udhibiti: Kuhakikisha uzingatiaji wa viwango husika vya uhasibu na vya udhibiti.
- IFRS 9 na IFRS 16: Zinazosimamia utambuzi na upimaji wa vyombo vya kifedha na ukodishaji, mtawalia.
- Mfumo wa Basel III: Hesabu za mali zilizopimwa kwa hatari (RWA) na uwiano wa mikopo kwa mtaji unaoathiri mtazamo wa udhihirisho wa nje ya mizania (OBS).
Itifaki na Viwango:
- IFRS na GAAP: Kuhakikisha utumiaji thabiti wa Viwango vya Kimataifa vya Taarifa za Fedha (IFRS) na Kanuni za Uhasibu Zinazokubalika Kwa Ujumla (GAAP) kwa ajili ya utoaji sahihi wa taarifa za fedha.
- Uzingatiaji wa AML na KYC: Kuzingatia mahitaji ya Kupambana na Utakatishaji wa Fedha (AML) na Kumfahamu Mteja Wako (KYC) ili kuzuia shughuli haramu.
3. Mchakato wa Ulinganisho wa Hesabu
Mbinu za Ulinganisho wa Hesabu:
- Mapitio ya Kina ya Miamala: Ukaguzi wa kina na ulinganishaji wa miamala isiyojumuishwa katika mizania na kumbukumbu za ndani.
- Ulinganishaji wa Kiwango cha Muamala: Kuhakikisha kila kipengele cha nje ya mizania (OBS) kinaakisiwa kwa usahihi na kupatanishwa na maingizo yanayolingana ya ndani ya mizania.
- Utoaji wa Ripoti za Tofauti: Kutambua na kutatua tofauti kupitia mifumo ya kiotomatiki au uingiliaji wa kibinadamu.
Zana na Programu:
- Mifumo ya ERP: Mifumo ya Kupanga Rasilimali za Shirika kama SAP na Oracle Financials ili kuendesha kiotomatiki michakato ya upatanisho wa hesabu.
- Programu Maalum za Upatanisho: Zana kama BlackLine na SmartStream kwa ulinganishaji wa miamala ya kiasi kikubwa na utambuzi wa hitilafu.
4. Kurekodi katika Leja Kuu
Njia za Kurekodi:
- Maingizo ya Jarida la Hesabu: Maingizo ya kina ya kujumuisha vipengee visivyo kwenye mizania (OBS) katika leja kuu, kuhakikisha maelezo yote muhimu yanakamatwa.
- Uwekaji wa Kumbukumbu wa Kiotomatiki: Kutumia mifumo mikuu ya kibenki kuweka kumbukumbu za miamala kiotomatiki, na hivyo kupunguza makosa ya uingizaji wa data kwa mikono.
- Maingizo Baina ya Kampuni na Baina ya Matawi ya Benki: Kuhakikisha uhasibu unaofaa wa miamala inayohusisha taasisi mbalimbali ndani ya kundi la benki.
Itifaki na Viwango:
- Uhasibu wa Ingizo Mbili: Kuhakikisha kila muamala unaathiri angalau akaunti mbili ili kudumisha mlinganyo wa kihasibu (Mali = Madeni + Mtaji wa Wamiliki).
- Uzingatiaji wa IFRS/GAAP: Kuzingatia viwango vya kimataifa na vya kitaifa vya uhasibu ili kuhakikisha uwazi na uthabiti katika utoaji wa taarifa za fedha.
5. Ukaguzi na Uzingatiaji wa Sheria na Kanuni
Michakato ya Ukaguzi:
- Ukaguzi wa Ndani: Mapitio ya mara kwa mara ya ndani yanayohakikisha kuzingatiwa kwa sera na taratibu, pamoja na usahihi wa utoaji wa taarifa za kifedha.
- Ufuatiliaji Endelevu: Kutekeleza mifumo ya ukaguzi ya wakati halisi ili kubaini hitilafu na kuhakikisha uzingatiaji wa sheria na kanuni kwa mfululizo.
- Ukaguzi Unaozingatia Hatari: Kulenga maeneo yenye hatari kubwa kama vile bidhaa derivative na vyombo vya madhumuni maalum (SPEs) ili kuhakikisha usimamizi madhubuti.
- Ukaguzi wa Nje: Uthibitisho huru unaofanywa na wakaguzi wa nje ili kuhakikisha uzingatiaji wa viwango vya uhasibu na kanuni.
- Utunzaji wa Njia ya Ukaguzi: Kutunza kumbukumbu kamili za miamala yote na marekebisho ili kutoa njia ya ukaguzi iliyo wazi.
Mifumo ya Uzingatiaji wa Sheria na Kanuni:
- Sarbanes-Oxley Act (SOX): Kuhakikisha usahihi na uadilifu wa taarifa za mashirika zinazotolewa kwa umma (mahsusi kwa Marekani).
- Kanuni za Ukaguzi za EU: Kuhakikisha usahihi na uwazi wa ripoti za kifedha barani Ulaya.
Itifaki na Teknolojia:
- Zana za Kuripoti kwa Wadhibiti: Programu kama AxiomSL na Wolters Kluwer za kuandaa na kuwasilisha ripoti za udhibiti
- Blockchain na DLT: Kutumia Teknolojia ya Leja Zilizosambazwa (DLT) kwa kumbukumbu zisizobadilika na uwazi katika miamala ya kifedha.
B. Benki Kuu
1. Utambuzi wa Fedha Zilizo Nje ya Mizania
Vyanzo vya Fedha Zisizo kwenye Mizania:
- Mipango ya Kubadilishana Fedha za Kigeni (Swap Lines): Mipango ya kubadilishana iliyoahidiwa lakini isiyotumika, na awamu za mbele za ubadilishanaji, ambazo huonekana kama ahadi tu.
- Madeni Yanayoweza Kutokea: Dhamana na wajibu mwingine unaoweza kutokea ambao haujarekodiwa kwenye mizania.
- Mali Zilizo Katika Uhifadhi wa Mali: Dhahabu na dhamana zinazohifadhiwa kwa niaba ya benki kuu nyingine, ambazo hazingii kamwe kwenye mizania ya mhifadhi.
2. Uhakiki na Uthibitisho
Hatua za Uthibitishaji:
- Tathmini ya Akiba: Kutathmini thamani ya soko ya akiba za fedha za kigeni na mali nyingine zisizo katika mizania.
- Bei za Soko na Viwango vya Ubadilishaji: Kutumia data ya sasa ya soko ili kuthamini akiba kwa usahihi.
- Tathmini ya Hatari: Kutathmini hatari ya mkopo na hatari ya soko zinazohusiana na kushikilia akiba hizi.
- Mapitio ya Udhibiti: Kuhakikisha uzingatiaji wa viwango vya kimataifa kama vile vilivyowekwa na IMF.
- Miongozo ya IMF: Kuzingatia Kiolezo cha Takwimu cha IMF kuhusu Akiba ya Kimataifa na Ukwasi wa Fedha za Kigeni.
Itifaki na Viwango:
- Viwango vya IMF: Miongozo ya Shirika la Fedha la Kimataifa kuhusu utoaji wa taarifa za akiba ya fedha za kigeni na takwimu nyingine za kifedha.
- Viwango vya Uhasibu vya Benki Kuu: Viwango na taratibu mahususi za uhasibu na utoaji wa taarifa za kifedha za benki kuu.
3. Mchakato wa Ulinganisho wa Hesabu
Mbinu za Upatanisho wa Hesabu:
- Mapitio ya Kina ya Mali Zinazoshikiliwa: Kulinganisha kumbukumbu za hifadhi za fedha za kigeni na vipengele vingine visivyo kwenye mizania na mali halisi zinazoshikiliwa.
- Ulinganisho wa Leja na Hali Halisi: Kuhakikisha kuwa data iliyorekodiwa inalingana na salio halisi la mali au la akaunti.
- Ulinganishaji wa Sarafu: Kulinganisha mara kwa mara umiliki wa fedha za kigeni na viwango vya soko na miamala.
Zana na Programu:
- Mifumo ya Benki Kuu: Suluhisho maalum za programu za kusimamia miamala na mali zinazoshikiliwa na benki kuu.
- Zana Maalumu za Upatanisho: Zana zilizobuniwa kwa ajili ya kupatanisha kiasi kikubwa cha miamala ya fedha za kigeni na akiba.
4. Kurekodi katika Leja Kuu
Njia za Kurekodi:
- Maingizo ya Jarida: Maingizo ya kina yanayoonyesha ujumuishaji wa vipengee visivyo kwenye mizania katika leja kuu.
- Mifumo ya Kiotomatiki: Kutumia mifumo ya benki kuu kuweka kiotomatiki kumbukumbu na usasishaji wa leja kuu.
- Uhasibu wa Sarafu Nyingi: Kuhakikisha uhasibu sahihi wa miamala na umiliki katika sarafu mbalimbali.
Itifaki na Viwango:
- Uhasibu wa Kuingiza Mara Mbili: Kutunza kumbukumbu za kifedha zilizosawazishwa kupitia uhasibu wa kuingiza mara mbili.
- Viwango vya IMF na Benki Kuu: Kuzingatia miongozo ya kimataifa na viwango maalum vya uhasibu vya benki kuu.
5. Ukaguzi na Uzingatiaji wa Sheria na Kanuni
Michakato ya Ukaguzi:
- Ukaguzi wa Ndani: Mapitio ya mara kwa mara ili kuhakikisha usahihi na uzingatiaji wa sera ndani ya benki kuu.
- Ufuatiliaji wa Wakati Halisi: Kutekeleza mifumo ya ufuatiliaji endelevu na uwezo wa ukaguzi wa wakati halisi.
- Mbinu Zinazozingatia Hatari: Kulenga maeneo yenye kiwango kikubwa cha hatari, kama vile akiba ya fedha za kigeni na madeni yanayoweza kutokea.
- Ukaguzi wa Nje: Ukaguzi huru ili kuhakikisha kuzingatia viwango vya kimataifa na uwazi katika utoaji wa taarifa.
- Nyaraka Kamili: Kutunza kumbukumbu za kina za miamala yote na marekebisho kwa madhumuni ya ukaguzi.
Mifumo ya Uzingatiaji wa Sheria na Kanuni:
- Miongozo ya IMF: Kuhakikisha uwazi na usahihi katika kuripoti akiba za kimataifa na ukwasi wa fedha za kigeni.
- Kanuni za Benki Kuu: Kuzingatia kanuni za kisheria na za uhasibu zinazoongoza benki kuu yenyewe.
Itifaki na Teknolojia:
- Blockchain na DLT: Kuimarisha uwazi na usahihi kupitia kumbukumbu zisizobadilika na teknolojia za leja zilizosambazwa.
- Zana za Kuripoti kwa Wadhibiti: Kuwezesha uandaaji na uwasilishaji sahihi na kwa wakati wa ripoti za udhibiti.
Kwa ufupi
Ubadilishaji wa fedha zilizo nje ya leja kuwa fedha zilizo kwenye leja ni mchakato wa kina na wenye nyanja nyingi unaohitaji utambuzi, uhakiki, upatanisho, urekodi na ukaguzi makini. Benki za biashara na benki kuu lazima zizingatie viwango na itifaki kali ili kuhakikisha usahihi, uwazi na uzingatiaji wa kanuni wa taarifa zao za kifedha. Kwa kutumia zana za kisasa na kuzingatia viwango vya kimataifa, taasisi hizi zinaweza kusimamia kwa ufanisi ujumuishaji wa vipengee visivyo kwenye mizania katika mifumo yao kuu ya uhasibu, na hivyo kuhakikisha uadilifu wa taarifa zao za kifedha.
Gharama za Asili
Gharama ya kuleta nafasi zilizo nje ya leja kwenye mizania inategemea mali, mamlaka ya kisheria na mifumo ya taasisi yenyewe. Inaangukia katika makundi matano:
- Uzingatiaji wa sheria na masuala ya kisheria: uchunguzi wa kina wa uhakiki wa mali na pande husika (AML, KYC, vikwazo), maoni ya kisheria kuhusu umiliki na utekelezekaji, pamoja na ufuatiliaji na utoaji wa ripoti unaoendelea.
- Tathmini ya thamani na ukaguzi: tathmini huru ya thamani pale ambapo hakuna bei ya soko, pamoja na kazi ya ukaguzi inayohitajika ili kutambua mali hiyo katika taarifa za fedha.
- Usimamizi wa hatari: mifumo na viwango vya ukomo kwa mfiduo mpya, na ufuatiliaji wake endelevu.
- Mtaji: pindi nafasi hiyo inapoingia kwenye mizania, huongeza mali zilizopimwa kwa hatari. Chini ya Basel III, benki lazima ihifadhi mtaji jumla wa angalau 8% ya mali zilizopimwa kwa hatari, pamoja na kinga ya uhifadhi wa mtaji ya 2.5% na kinga zozote zinazotumika za kukabiliana na mizunguko ya kiuchumi au za kimfumo.
- Uendeshaji: mabadiliko ya mifumo, usanifu upya wa michakato na mafunzo ya wafanyakazi.
Kwa hiyo gharama hutofautiana kutoka kesi moja hadi nyingine na zinaweza kukadiriwa tu pindi mali husika, pande zinazohusika katika muamala na utaratibu wa kisheria na udhibiti vitakapojulikana.
IFB – Lango la Itifaki ya Interledger (ILP) na Njia Nyongeza ya Malipo
Madhumuni na Nafasi
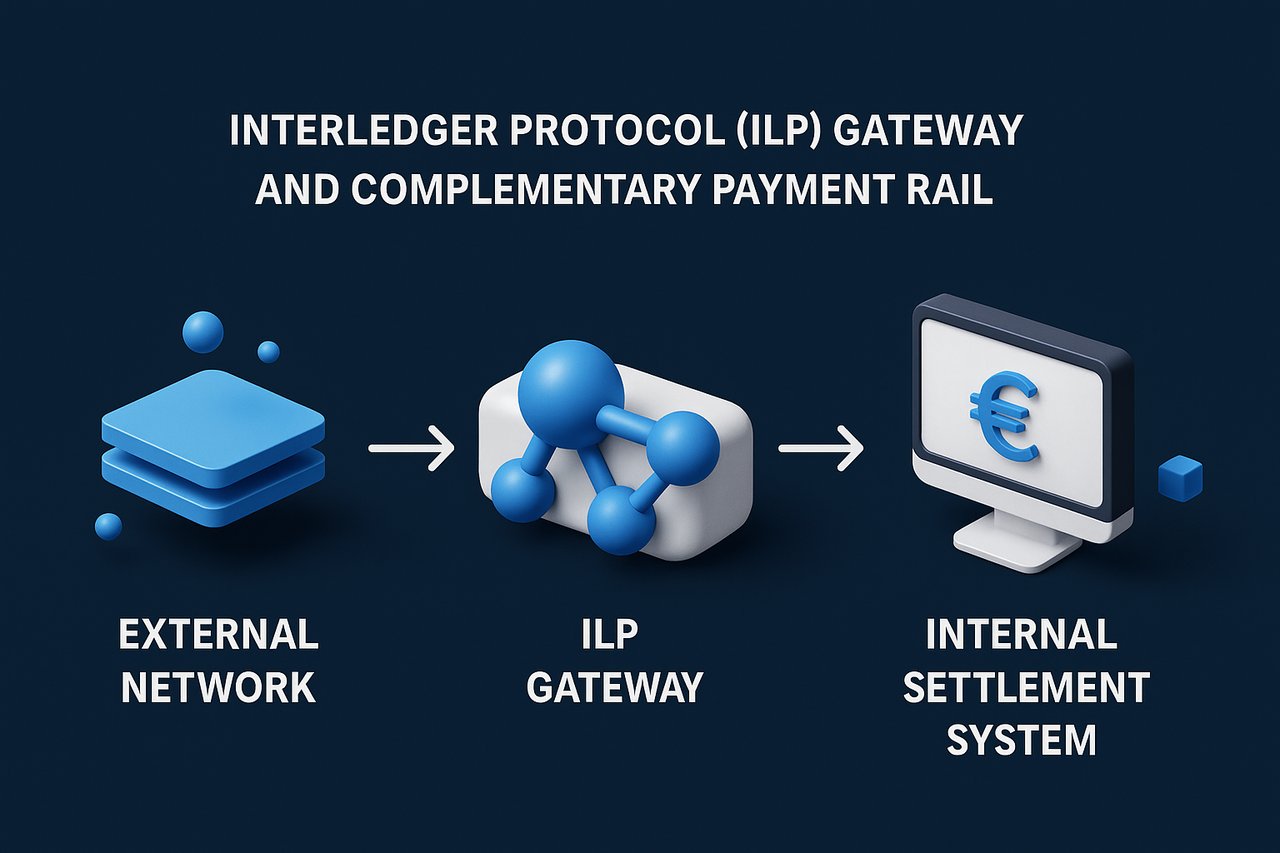
ILP ndiyo kiini cha mkakati wa IFB wa kuunganisha leja mbalimbali: hutoa uhamisho wenye masharti na uliofungwa kwa njia ya kriptografia, unaokamilika kwa sekunde katika kiwango cha ujumbe, huku ukiheshimu utengano wa kiunganishi chetu cha DMZ kutoka leja kuu ya ISO 20022. Hata hivyo, mazingira ya kisasa ya malipo yana lugha na njia nyingi. Wateja wanaweza kuhitaji njia zilizoboreshwa kwa korido mahususi, wasifu wa ukwasi au mamlaka za udhibiti. Hapa chini tunaeleza vigezo vya ILP ambavyo wateja lazima vizingatiwe, pamoja na njia mbadala kuu na sababu za kiusimamizi wa tahadhari au za kiufundi kwa kila moja.
1 Interledger Protocol – Vipimo Rasmi
- Safu ya Kiunganishi – Rafiki v 1.3 + au Interledger.rs katika safu ya kati iliyoimarishwa; trafiki ya nje ni BTP/STREAM kupitia TLS 1.3; ubadilishaji wa ndani kuwa ISO 20022 PACS.008/009. Muundo huu unafuata NIST SP 800-53 Rev 5, udhibiti SC-7 “Boundary Protection”.
- Usafi wa Vitambulisho vya Kuingia – Vitambulisho vya BTP vilivyotokenishwa hubadilishwa kila baada ya siku tisini na vinaweza kubatilishwa ndani ya saa ishirini na nne, kwa mujibu wa mahitaji ya usimamizi wa vitambulisho ya OWASP Application Security Verification Standard.
- Upimaji wa Uthibitisho wa Njia – Malipo madogo matatu ya €0.01 (muda wa kwenda na kurudi ≤1 s) ikifuatiwa na mfululizo wa STREAM wa €1 (upotevu <0.5 %, ucheleweshaji <750 ms) huthibitisha uwezo wa upitishaji bila kuvuka viwango vya kuripoti.
- Ukamilifu wa Malipo – Kila pakiti iliyotekelezwa huzalisha agizo la pacs.009 kwenda T2 (awali TARGET2) au kwenye Akaunti ya Nostro ya benki mwakilishi; mkopo wa mnufaika huzuiliwa hadi uthibitisho usiotenguliwa upatikane, hivyo kutimiza Kanuni ya 8 "Ukamilifu wa Malipo" ya Kanuni za CPMI-IOSCO kwa Miundombinu ya Masoko ya Fedha (Basel/BIS, Aprili 2012).
2 Malipo ya papo hapo ya kimataifa kupitia Swift – njia ya kawaida
- Maelezo – Swift huunganisha mifumo ya ndani ya nchi ya malipo ya papo hapo kwa malipo ya kuvuka mipaka, ili mnufaika aweze kuwekewa fedha ndani ya sekunde pale mifumo yote miwili ya ndani inapoiunga mkono, kwa kutumia ujumbe wa ISO 20022 pacs.008.
- Sababu IFB inautumia – Unategemea akaunti za benki wakala zilizopo, hauhitaji miundombinu mipya ya tokeni, na una wigo wa kimataifa wa benki.
- Faida ya Kidhibiti – Kwa kuwa ulipaji unaendelea kufanyika kupitia mifumo ya kawaida ya RTGS, mtaji na ukwasi vinashughulikiwa kwa mujibu wa mfumo uliothibitishwa wa Basel III bila nuances za escrow yenye masharti za ILP.
3 SEPA Instant Credit Transfer – Njia ya Euro ya Pan-Ulaya
- Wasifu – Mpango wa SCT Inst wa Baraza la Malipo la Ulaya (European Payments Council) hufanya uhamishaji wa mikopo ya euro upatikane kwa mnufaika ndani ya sekunde kumi, saa 24 kwa siku, siku zote za mwaka. Tangu kitabu cha kanuni cha mwaka 2025 (Oktoba 2025), mpango huo hauweki tena kiwango cha juu cha kiasi; kila mtoa huduma za malipo (PSP) huweka mipaka yake mwenyewe.
- Umuhimu wake – Kwa njia za malipo za euro pekee, SEPA Instant huepuka tofauti za viwango vya ubadilishaji wa fedha na hulipa kwa fedha za benki kuu kupitia TARGET Instant Payment Settlement (TIPS) au taratibu nyingine za ulipaji.
- Faida ya Kisheria – Chini ya Kanuni za Malipo ya Papo Hapo (EU) 2024/886, watoa huduma za malipo katika eneo la euro lazima watume na kupokea malipo ya papo hapo na hawaruhusiwi kutoza ada kubwa kuliko ile ya uhamishaji wa kawaida wa mikopo.
4 RTGS.global – Mtandao wa Malipo ya Wakati Mmoja (Atomic Payment-versus-Payment, PvP)
- Wasifu – RTGS.global inajenga mtandao wa utatuzi wa papo hapo wa malipo dhidi ya malipo (payment-versus-payment) wa malipo ya kuvuka mipaka na ya sarafu mbalimbali kati ya benki shiriki.
- Kwa nini ni muhimu – PvP huondoa hatari ya mtaji mkuu katika malipo ya FX; pale ILP bado inapohitaji upatanisho wa Akaunti ya Nostro baada ya utekelezaji, RTGS.global huunganisha pande zote mbili katika agizo moja lisilogawanyika.
- Faida ya Kidhibiti – Ulipaji wa PvP ndio unaopendekezwa na mwongozo wa usimamizi wa Kamati ya Basel kuhusu hatari ya ulipaji wa fedha za kigeni (FX) kila inapowezekana.
5 Ripple Payments (zamani RippleNet) – daraja la leja linalotegemea API
- Wasifu – Ripple Payments hutoa huduma za kutuma ujumbe, kunukuu bei za kubadilisha fedha za kigeni (FX) na uratibu wa malipo ya mwisho kati ya taasisi shiriki, na kwa hiari hutumia XRP au sarafu thabiti (stablecoins) kama chanzo cha ukwasi.
- Kwa nini ni muhimu – Baadhi ya wahusika wa upande wa pili tayari wanafanya kazi kwenye mtandao wa Ripple; kuunganishwa nao kunaepusha kurudia kazi ya uunganishaji.
- Dokezo la kiudhibiti – Pale ukamilishaji wa malipo unapotumia mali ya kripto, kanuni za mali ya kripto za kila mamlaka ya kisheria zinatumika pamoja na kanuni za malipo.
6 Mojaloop – Mfumo Jumuishi wa Malipo ya Papo kwa Papo (IIPS)
- Wasifu – Mojaloop ni mfano wa marejeo wa chanzo huria kwa malipo madogo ya simu yanayoweza kushirikiana kati ya mifumo. Unajumuisha ILP ndani yake na kuongeza huduma za saraka na za kunukuu bei zilizobuniwa kwa ajili ya ujumuishi wa kifedha.
- Kwa nini ni muhimu – Uhamisho wa fedha wa thamani ndogo unaweza kupitishwa kati ya mifumo ya kitaifa inayotegemea Mojaloop bila ada za benki mwakilishi.
- Muktadha wa sera – Unaunga mkono lengo lengwa la 8.10 la Malengo ya Maendeleo Endelevu ya Umoja wa Mataifa kuhusu upatikanaji wa huduma za kifedha.
Fursa 7 Zilizowekewa Ramani ya Utekelezaji
- Njia za PvP za CBDC za jumla – Majukwaa ya CBDC nyingi yanayojaribiwa na benki kuu yanaweza kutoa DvP na PvP ya wakati mmoja kwa fedha za benki kuu.
- Mitandao ya amana zilizotokenishwa – Miradi kama vile leja ya pamoja ya Swift (jaribio tangu Julai 2026) na Regulated Liability Network inachunguza amana za benki kama tokeni kwenye leja ya pamoja, huku malipo ya mwisho yakifanyika kupitia mifumo iliyopo.
8 Jedwali la Maamuzi – Njia ipi ya Malipo na Lini?
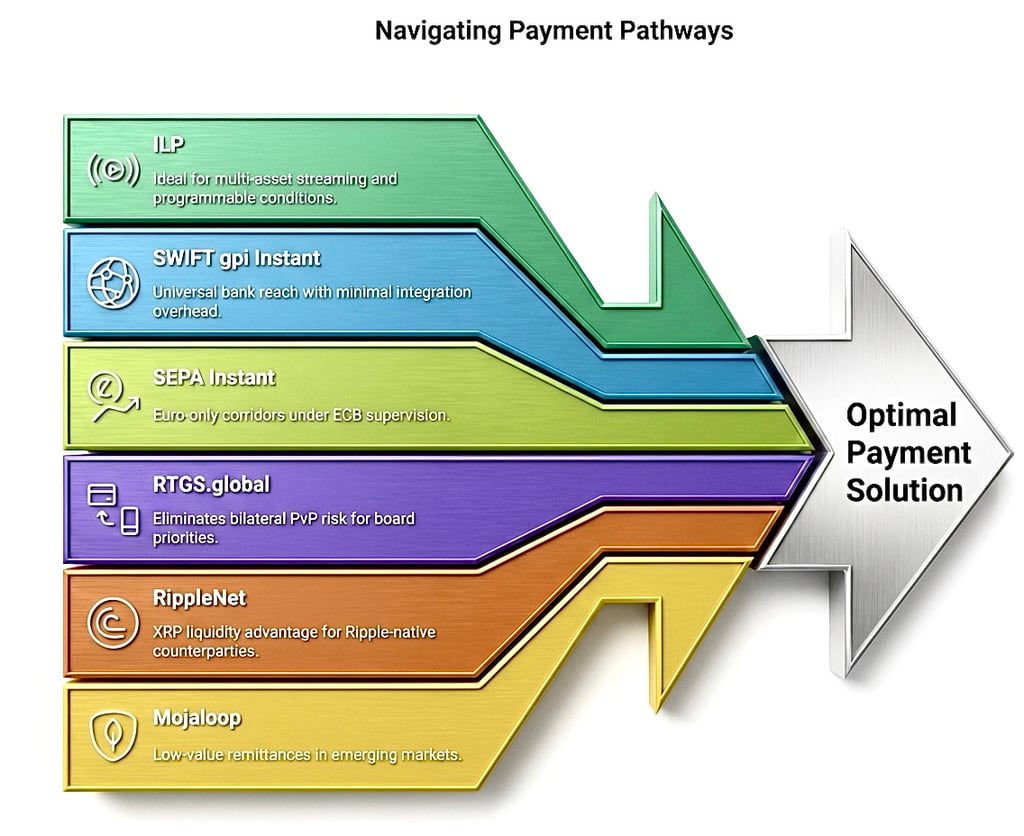
- Chagua ILP pale ambapo mtiririko wa mali nyingi, malipo madogo sana, au masharti yanayoweza kupangwa kwa programu ndiyo vipaumbele vikuu.
- Chagua malipo ya papo hapo ya kuvuka mipaka ya Swift kwa ufikiaji wa benki kote duniani na mahitaji madogo ya uunganishaji.
- Chagua SEPA Instant kwa njia za euro pekee zilizo chini ya usimamizi wa ECB.
- Chagua RTGS.global pale kuondoa hatari ya malipo dhidi ya malipo (PvP) ya pande mbili ndiyo kipaumbele cha bodi.
- Chagua Ripple Payments wakati wenzi wa miamala tayari wanatumia mtandao wa Ripple.
- Chagua Mojaloop kwa uhamishaji wa fedha wa thamani ndogo unaolenga ujumuishi wa kifedha katika masoko yanayoibuka.
9 Hitimisho
Kwa kuongezea ILP na malipo ya papo kwa papo ya Swift, SEPA Instant, RTGS.global, Ripple Payments na Mojaloop – na, kadri muda unavyopita, mifumo ya CBDC na amana zilizobadilishwa kuwa tokeni – IFB huwapatia wateja wake wigo wa njia zinazosimamiwa kwa ukali. Kila mfumo umeoanishwa na marejeo mahususi ya kiudhibiti wa tahadhari, na hivyo kuhakikisha kwamba chaguo lolote mtakalolichagua, taratibu za msingi za malipo na ulipaji zinaendana na misingi ya udhibiti wa kimataifa na dhamira ya IFB yenyewe ya uthabiti wa kiutendaji.
Itifaki (ILP) ya Muunganisho katika IFB – Vipimo, Usimamizi na Msingi wa Kimkakati
1 Muhtasari wa Jumla
IFB imepitisha Itifaki ya Interledger (ILP) kama daraja la karibu na wakati halisi kati ya mitandao ya nje ya malipo na miundombinu yetu ya ndani ya makazi ya miamala ya ISO 20022. ILP huwezesha uhamishaji wenye masharti na uliothibitishwa kwa njia ya kriptografia unaoishia kwenye kiunganishi cha safu ya kati badala ya leja kuu ya benki, hivyo kuhifadhi mgawanyo wa mitandao; makazi ya kisheria hufuata kupitia njia za makazi zilizoelezwa hapa chini. Vigezo vifuatavyo vinaeleza jinsi ILP inavyotekelezwa, kwa nini kila udhibiti upo, na ni chombo gani cha kisheria au cha kiudhibiti kinachoegemeza hitaji hilo.
2 Usanifu wa Mtandao na Utenganishaji
- Muundo wa Tabaka Tatu. Mawasiliano ya ILP hupokelewa tu na kiunganishi kilichoimarishwa kilichowekwa katika tabaka la kati lisilo na ulinzi wa moja kwa moja (demilitarised). Kiunganishi hicho huwasiliana kwa BTP/STREAM kupitia TLS 1.3 nje, na hubadilisha kila pakiti iliyotimizwa kuwa ujumbe wa ISO 20022 PACS.008 au PACS.009 unaopita kwenye basi la ndani la ujumuishaji hadi kwenye leja kuu. Hakuna soketi ya ILP inayoruhusiwa kwenye VLAN ya leja kuu. Kwa nini? Muundo huu unafuata NIST SP 800-53 Rev 5, udhibiti SC-7 “Boundary Protection”, na matarajio ya PCI DSS kuhusu kugawanya mitandao.
- Rafu ya Kiunganishi. IFB inatumia kiwango cha Rafiki v 1.3 au toleo la juu zaidi (ambalo linajumuisha utekelezaji wake wa BTP). Interledger.rs inadumishwa kama mbadala unaokubalika. Maktaba zilizoachwa kama ilp-plugin-btp zimekatazwa ili kuepuka hatari ya msururu wa ugavi na tegemezi zisizo na matengenezo.
- Usalama wa Usafirishaji wa Data. Miunganisho yote ya nje hutumia TLS 1.3 pamoja na Perfect Forward Secrecy; mifumo ya usimbaji fiche imepunguzwa kwa ile iliyoidhinishwa na Ofisi ya Shirikisho ya Ujerumani ya Usalama wa Taarifa (BSI TR-02102-2, toleo la 2025).
3 Njia za Muunganisho na Usimamizi Salama wa Vitambulisho vya Ufikiaji
- Njia Inayopendekezwa – Malipo Wazi / Kielekezi cha Malipo cha HTTPS. Mpokeaji huchapisha kiungo kinachojulikana (/.well-known/pay/*) kinachorejesha JSON inayozingatia ILDCP (anwani ya ILP, assetCode, assetScale, na stakabadhi za STREAM). Ugunduzi hufanyika kiotomatiki na hujieleza wenyewe.
- Hali ya Dharura – Uunganishaji Tuli wa BTP (Static BTP Peering). Vitambulisho tuli hubadilishwa kupitia njia zilizosimbwa kwa PGP, hubadilishwa kila baada ya siku tisini, na lazima viweze kufutwa ndani ya saa ishirini na nne.
- Kudhibiti Kiwango cha Maombi. Kiunganishi hupunguza maombi yanayoingia hadi pakiti 500 kwa dakika, na kurudisha HTTP 429 pale kiwango kinapozidi. Kwa nini? Hii inaunga mkono udhibiti wa ufuatiliaji na ugunduzi wa matumizi mabaya kwa mujibu wa ISO/IEC 27002:2022 na OWASP Application Security Verification Standard.
4 Uthibitishaji wa Njia ya Uthibitisho (Proof-of-Path)
Kabla ya msongamano wa kibiashara kuruhusiwa, mhusika mwenza lazima:
- Tekeleza malipo madogo matatu ya €0.01; kila moja lazima likamilishwe ndani ya ≤1000 ms.
- Anzisha mlipuko wa upitishaji wa EUR 1 (uliogawanywa vipande kupitia STREAM); upotevu wa pakiti lazima ubaki chini ya 0.5 % na wastani wa muda wa kwenda na kurudi (round-trip latency) chini ya milisekunde 750.
- Zungusha tokeni ya BTP na kurudia hatua ya 1 ili kuthibitisha ubadilishaji wa vitambulisho.
Kwa nini? Malipo madogo madogo hujaribu mantiki ya STREAM ya escrow yenye masharti bila kuvuka viwango vya kuripoti vya udhibiti, huku mzunguko wa tokeni ukijaribu udhibiti wa mzunguko wa maisha ya vitambulisho unaoagizwa na OWASP na ISO 27002.
5 Ukamilifu wa Makazi ya Miamala na Uzingatiaji wa Kanuni za Tahadhari
- Utimizaji wa Masharti dhidi ya Ulipaji wa Kisheria. Utimizaji wa ILP huachilia pakiti, lakini ukamilifu wa kisheria hutokea tu pale Miundombinu ya Masoko ya Fedha (FMI) inapofanya ulipaji usiobatilishika. Kwa hiyo, kila pakiti iliyotimizwa huanzisha agizo la ISO 20022 PACS.009 la taasisi ya fedha hadi taasisi ya fedha linalopitishwa kupitia T2 (EUR) au akaunti ya nostro ya benki mwakilishi iliyoidhinishwa. Leja kuu huweka kiasi kwa mnufaika baada ya ulipaji katika T2 au katika akaunti ya nostro kuthibitishwa. Mfumo huu wa hatua mbili unazingatia Kanuni za CPMI-IOSCO za Miundombinu ya Masoko ya Fedha (Aprili 2012), Kanuni ya 8 "Ukamilifu wa Ulipaji", na mfumo wa Basel III wa hatari za kiutendaji (andiko la mwisho, Desemba 2017).
- Utunzaji wa Hitilafu. Iwapo ukamilifu wa malipo (finality) hautapatikana katika tarehe ya thamani (T+0), akaunti ya escrow ya ILP hurejesha kiotomatiki, na tukio hilo hurekodiwa kwa mujibu wa miongozo ya Basel III ya hatari za kiutendaji; ripoti ya kipekee hupelekwa kwa Afisa Mkuu wa Hatari.
6 Udhibiti wa Uzingatiaji wa Sheria na Kanuni na Ufuatiliaji
- Uchunguzi wa KYC/KYB na Ukaguzi wa Vikwazo. Kabla ya kuanzisha uhusiano wa kibiashara, washirika wa kibiashara huwasilisha nyaraka kamili za KYC/KYB, michoro ya umiliki wa mwisho wa manufaa na Uthibitisho wa Fedha ulio wa kisasa. Kila lebo ya mahali pa mwisho ya ILP hukaguliwa kwa wakati halisi dhidi ya orodha za vikwazo vya kifedha zilizounganishwa za Baraza la EU na orodha za OFAC SDN, kwa mujibu wa kanuni za vikwazo za EU, Kanuni (EU) 2024/1624 (Kanuni ya EU ya Kupambana na Utakatishaji wa Fedha) na Pendekezo la FATF Na. 16 kama lilivyorekebishwa Juni 2025.
- Ufuatiliaji wa Miamala kwa Madhumuni ya AML. Mtiririko wa pakiti za ILP hulishwa kwenye mfumo wa kugundua mienendo isiyo ya kawaida; muundo wowote wa kutiliwa shaka hupelekwa ngazi za juu na, pale inapohitajika, huripotiwa mara moja kwa kitengo husika cha ujasusi wa kifedha; taarifa za mlipaji na mpokeaji hufuatana na kila uhamisho kama inavyotakiwa na Kanuni (EU) 2023/1113 (Kanuni ya Uhamishaji wa Fedha).
- Ustahimilivu wa Kidijitali wa Kiutendaji. Ngazi ya viunganishi inachukuliwa kuwa sehemu muhimu ya TEHAMA, kwa kuzingatia viwango vya DORA ya EU, Kanuni (EU) 2022/2554. Majaribio ya kila mwaka ya kupenya kwa mifumo, ukaguzi wa kila robo mwaka wa udhaifu na utoaji wa taarifa za matukio ndani ya muda unaolingana na DORA ni lazima.
- Uhifadhi wa Kumbukumbu. Kumbukumbu zote za pakiti za ILP, ujumbe wa ISO 20022 na nyaraka za uzingatiaji wa sheria na kanuni huhifadhiwa kwa miaka saba, kwa mujibu wa utaratibu wa utunzaji wa kumbukumbu unaoendana na ISO/IEC 27001.
7 Kifungu cha Usalama na Usiri (Kilichounganishwa)
Usafirishaji husimbwa kwa TLS 1.3; tokeni za BTP huhifadhiwa zikiwa zimesimbwa kwa AES-256; muda wa kutoa taarifa za uvunjifu wa usalama ni saa ishirini na nne. Kifungu hiki kilichounganishwa kinachukua nafasi ya kauli zote zilizojirudia za “Usalama na Usiri” katika rasimu za awali, kikirahisisha usimamizi na marekebisho ya baadaye.
8 Hatua Muhimu za Kimkataba na Utoaji wa Awamu za Fedha
- Baada ya uthibitisho kukamilika kwa mafanikio, pande zote mbili husaini cheti cha utayari na Mkataba wa Huduma Mkuu (dirisha la malipo ni saa ishirini na nne; dirisha la migogoro ni saa arobaini na nane).
- Awamu ya kwanza: iliyobainishwa katika karatasi ya masharti ya kibiashara, kwa mfano EUR 100 000: hutolewa kupitia njia ya ILP iliyothibitishwa.
- Uthibitishaji upya wa kila robo mwaka na majaribio ya kila mwaka ya kupenya kwa mifumo hulinda uadilifu wa kiufundi unaoendelea.
9 Faida ya Kimkakati
Kwa kuweka ILP katika safu ya kati iliyotenganishwa, kutumia zana za kisasa za viunganishi, kuweka usafi mkali wa vitambulisho vya ufikiaji, na kuunganisha kila hatua ya kiutaratibu na nyaraka za kimamlaka (NIST SP 800-53, ISO 27002, CPMI-IOSCO PFMI, Basel III, DORA, FATF 16 na sheria za vikwazo za EU), IFB inawapa wateja uwezo wa kuhamisha fedha kati ya leja mbalimbali ambao ni wa kisasa kabisa, unaozingatia kanuni za wadhibiti na wenye uthabiti wa kiutendaji. Ujumbe hupitishwa karibu kwa wakati halisi, huku ulipaji ukibaki umejikita katika njia za malipo zilizodhibitiwa. Kwa ufupi, ILP katika IFB huunganisha kasi na uhakika – ikitoa thamani kwa kasi ya ubunifu huku ikisimama juu ya nidhamu ya udhibiti wa kibenki duniani.
Istilahi zinazohusiana na njia mbadala au za zamani za uhamishaji zinapaswa kufasiriwa kwa kuzingatia miundombinu ya kibenki. Istilahi hizo zinaweza kuelezea njia za mawasiliano, mbinu za usindikaji wa ndani au desturi za kihistoria, lakini hazibadilishi sharti la kutumia taasisi zilizodhibitiwa, mifumo ya malipo inayotambulika na taratibu rasmi za ukamilishaji wa malipo.
Uhamisho wowote, bila kujali istilahi inayotumika, hatimaye lazima uchakatwe, ufanyiwe usuluhishi na upatanishwe ndani ya mfumo thabiti wa kifedha.
Hatua inayofuata
Omba kutambulishwa
Tueleze kwa mistari michache wewe ni nani na unachokusudia. Ombi lako huenda moja kwa moja kwa benki na hushughulikiwa kwa usiri.
Unapendelea kuzungumza? Weka miadi ya Mkutano wa Video wa dakika 30.
Mabadilishano Muhimu kwa ILP
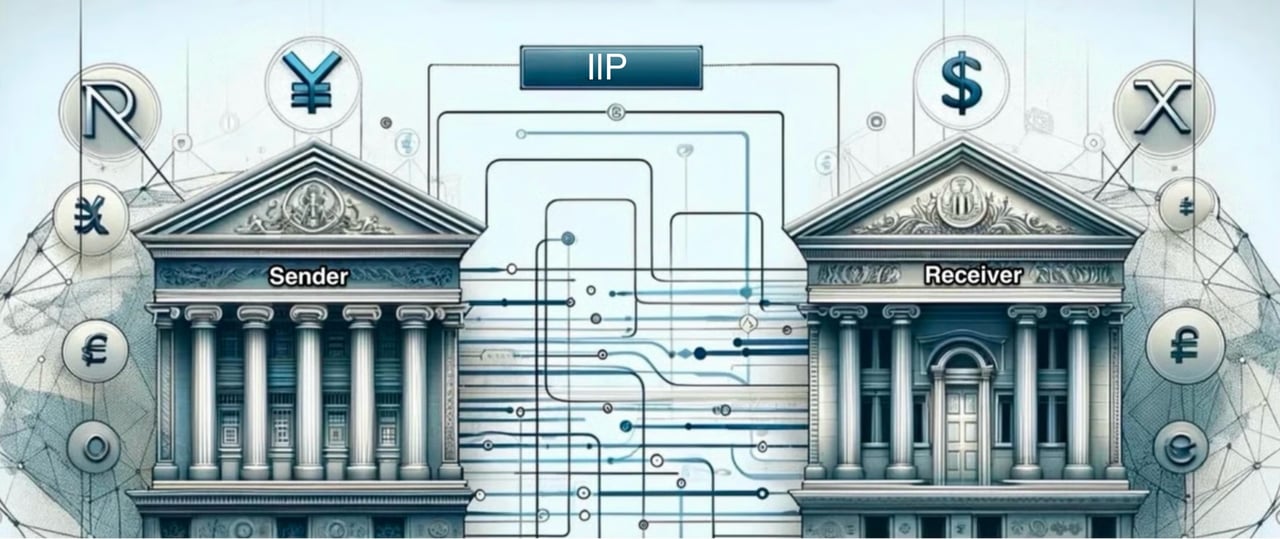
Utaratibu wa Kubadilishana Funguo wa Itifaki ya ILP Inter-Ledger kwa Taasisi za Kifedha
- Iwapo taasisi yenu ya kifedha inakusudia kututumia ILP, tunawaalika kwa heshima kupakua wasilisho letu na kuzingatia kwa makini miongozo iliyoainishwa katika Utaratibu wa Uthibitishaji wa ILP.
- Ili kuzalisha Msimbo wa Matokeo wa AES (Ufunguo) unaobadilika kwa ILP yako, tafadhali bofya hapa.
Iwapo ungependa kujua zaidi kuhusu jinsi ya kuhamisha fedha kwenye akaunti zako nasi, tafadhali wasiliana na Marie Mayer.