Njia Mbadala za Uhamishaji
Server-to-Server (S2S)
Kuwezesha Huduma za S2S katika IFB
Huduma za Server to Server zitawezeshwa kwa ombi la mteja pindi akaunti yake itakapokuwa katika hali nzuri:
- Hudumisha salio la chini kabisa,
- inaonyesha rekodi thabiti ya kifedha, na
- inalingana na shughuli halali za kibiashara.
Zaidi ya hayo, akaunti lazima iwe na
- hakuna masuala ya uzingatiaji wa sheria na kanuni yaliyosalia bila kutatuliwa, na
- miamala yote lazima izingatie kanuni za kimataifa za kifedha.
Uwezeshaji wa mwisho unategemea mapitio na idhini ya ndani ya timu yetu ya uzingatiaji wa sheria na kanuni na usimamizi wa hatari.
Ujumbe si fedha
Kwa nini hakuna ujumbe wa SWIFT, teleksi wala seva inayohamisha fedha bila malipo kukamilishwa (settlement), ndani ya sekunde 90.
Thibitisha hati kwa VL1 →Je, umepokea ujumbe wa malipo, stakabadhi au uthibitisho? Uhakikiwe kabla ya kuutegemea.
Uhamishaji kati ya Seva (Server to Server, S2S)
inarejelea sehemu ya mchakato wa kuhamisha fedha, mali, madeni na hisa kutoka katika Akaunti za Nostro husika, au data kati ya benki au taasisi tofauti za kifedha kupitia seva zao husika. Uhamishaji huu hurahisishwa na miunganisho salama na iliyosimbwa kwa njia fiche, na hutegemea itifaki na viwango vilivyothibitishwa ili kuhakikisha usambazaji salama na wenye ufanisi wa taarifa. Kuna vipengele kadhaa vya uhamishaji kutoka seva hadi seva katika huduma za kibenki:
- Mitandao ya benki kwa benki: Taasisi za kifedha zimeunganishwa kupitia mitandao ya benki kwa benki, kama vile Society for Worldwide Interbank Financial Telecommunication (SWIFT) au mtandao wa Automated Clearing House (ACH). Mitandao hii inaziwezesha benki kuwasiliana na kuchakata miamala kama vile uhamishaji wa fedha na malipo.
- Itifaki na viwango: Uhamisho wa seva-hadi-seva hutegemea itifaki na viwango vilivyoimarika kuwezesha mawasiliano na uchakataji wa miamala. Mifano ni pamoja na kiwango cha ISO 20022 cha ubadilishanaji wa data za kielektroniki na mfumo wa ujumbe wa SWIFT, unaotumia muundo maalum kubadilishana ujumbe wa kifedha kati ya benki.
- Miunganisho salama: Benki hutumia miunganisho salama iliyosimbwa kwa njia fiche ili kulinda usiri na uadilifu wa taarifa nyeti zinazosafirishwa wakati wa uhamishaji kati ya seva. Hii ni pamoja na kutumia teknolojia kama vile Secure Socket Layer (SSL) au Transport Layer Security (TLS) ili kuanzisha njia salama za mawasiliano.
- Uthibitishaji wa utambulisho na utoaji wa idhini: Benki hutumia taratibu madhubuti za uthibitishaji wa utambulisho na utoaji wa idhini ili kuthibitisha utambulisho wa pande zinazohusika katika uhamishaji wa seva kwa seva. Hili linaweza kuhusisha matumizi ya vyeti vya kidijitali, funguo za kriptografia, au mbinu za uthibitishaji wa hatua nyingi ili kuhakikisha kuwa ni watu au mifumo iliyoidhinishwa pekee inayoweza kuanzisha au kuidhinisha miamala.
- Uchakataji wa miamala: Hatua zinazohitajika za usalama zikishawekwa, miamala inaweza kuchakatwa kati ya benki. Hii kwa kawaida inahusisha benki inayotuma kuanzisha ombi la uhamisho, benki inayopokea kuthibitisha na kukubali ombi hilo, kisha benki zote mbili kusasisha kumbukumbu zao ili kuonyesha uhamisho uliokamilika.
- Ulinganisho wa kumbukumbu na ulipaji: Baada ya kukamilika kwa uhamisho wa seva-hadi-seva, benki hulinganisha kumbukumbu zao na kulipa salio lolote lililosalia. Hili linaweza kujumuisha kusasisha leja, kulinganisha data za miamala, na kulipa ada au gharama zozote zilizosalia zinazohusiana na uhamisho.
Huduma Zetu za S2S
Tunatoa huduma za S2S kwa wateja wetu teule wa watu binafsi wenye utajiri mkubwa na mashirika yaliyoimarika vyema, kwa msisitizo maalum juu ya busara, usiri na uadilifu wa kitaasisi.
Miamala yote ya S2S hufanywa kwa pekee kati ya benki zilizounganishwa kikamilifu katika mfumo wa kimataifa wa kibenki, jambo linalohakikisha si tu ubadilishanaji salama wa ujumbe wa S2S uliothibitishwa, bali pia ukamilishaji madhubuti na wa wakati wa malipo ya fedha. Wahusika wasio na muunganisho huo wanaweza kuwa na uwezo wa kutuma ujumbe, lakini kwa asili hawawezi kukamilisha ukamilishaji wa kifedha.
Katika uhamishaji wa S2S, fedha haziwezi “kupakuliwa” kutoka kwenye leja ya benki au seva zake kuu, kwani mifumo hii daima hutengwa kabisa dhidi ya ufikiaji wa nje. Tofauti na faili za kidijitali zinazohifadhiwa kwenye wingu au kwenye seva au kompyuta yoyote ya kawaida, fedha lazima zitumwe daima kupitia mfumo salama na uliodhibitiwa wa benki wa kimataifa, kuhakikisha uadilifu wake na uzingatiaji wa sheria na kanuni wa kila muamala.
Kwa uzoefu wa kitakwimu, zaidi ya 68% ya miamala ya S2S inayowasilishwa kwetu hutoka kwa taasisi zisizo benki au kwa benki zisizo na uwezo wa kutuma fedha.
Kinyume chake, tuna uwezo wa kutekeleza miamala bila kikomo cha kiasi, kwa sharti la uhakiki makini wa taasisi inayoanzisha muamala na uwezo wake unaothibitika wa kutekeleza malipo ya mwisho.
Muundo wa Uhamisho wa Sarafu wa Seva kwa Seva (S2S)
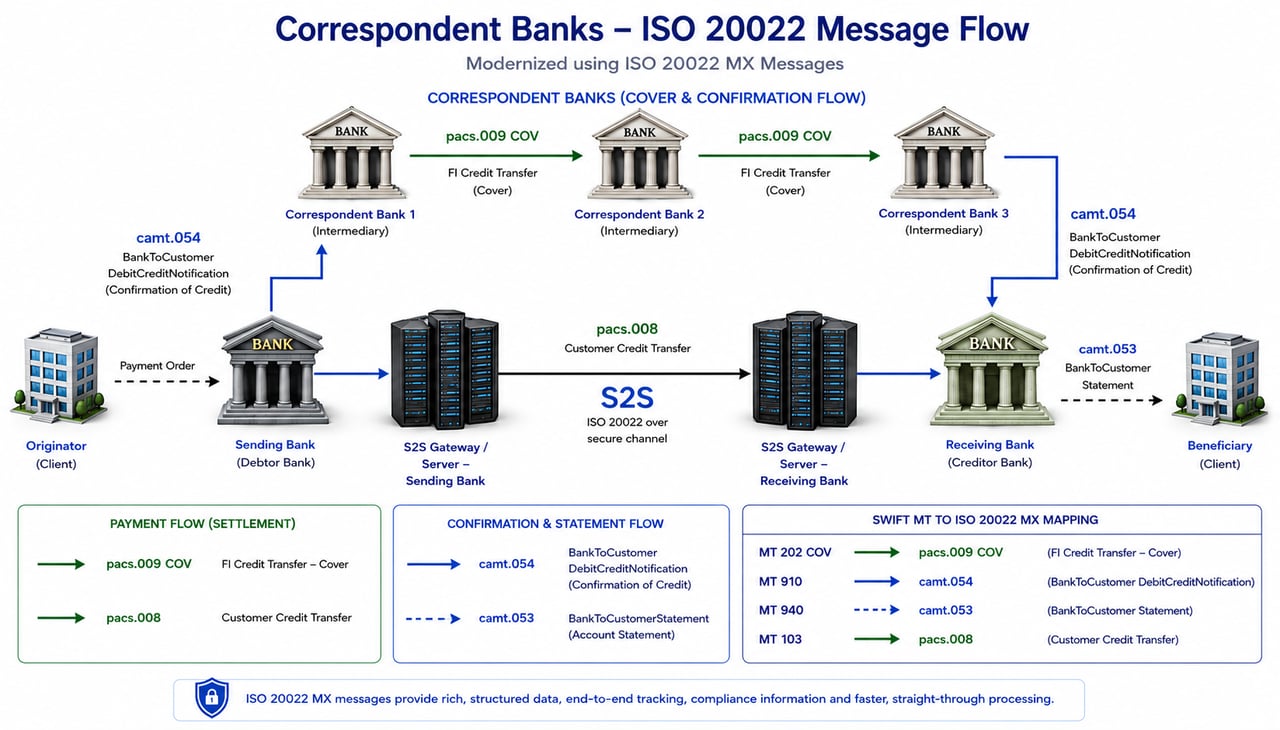
Mawasiliano ya S2S kati ya Benki
Mawasiliano ya seva kwa seva kati ya benki huanzishwa kwa mchanganyiko wa itifaki salama, mifumo ya udhibiti na viwango vya sekta ili kuhakikisha usiri, uadilifu na upatikanaji wa data. Mawasiliano haya kwa kawaida husimamiwa kwa kutumia mchanganyiko wa itifaki na teknolojia zifuatazo:
1. SWIFT (Society for Worldwide Interbank Financial Telecommunication)
- Muhtasari: SWIFT hutoa mtandao wa kimataifa wa ujumbe wa kifedha ulio salama na wenye viwango vilivyosanifishwa. Hutumika sana kwa uhamishaji wa fedha wa kimataifa kati ya benki.
- Itifaki Zinazotumika: SWIFTNet hutumia itifaki zinazotegemea IP kama vile SWIFTNet InterAct na SWIFTNet FileAct, ambazo hutumia XML kupangilia ujumbe. Mawasiliano salama huhakikishwa kupitia TLS (Transport Layer Security).
2. ISO 20022
- Muhtasari: ISO 20022 ni kiwango cha kimataifa cha ubadilishanaji wa data za kielektroniki kati ya taasisi za kifedha. Hutoa jukwaa la pamoja la uundaji wa jumbe katika muundo sanifu wa XML.
- Itifaki Zinazotumika: Mara nyingi hutekelezwa kupitia itifaki salama za usafirishaji wa data kama vile HTTPS na TLS.
3. Itifaki ya FIX (Financial Information Exchange)
- Muhtasari: FIX ni itifaki ya kiwango cha kubadilishana kielektroniki kwa wakati halisi miamala ya dhamana.
- Itifaki Zinazotumika: Ujumbe wa FIX kwa kawaida hutumwa kupitia TCP/IP na unaweza kulindwa kwa kutumia TLS.
4. EBICS (Electronic Banking Internet Communication Standard)
- Muhtasari: Unatumika sana barani Ulaya, EBICS ni itifaki ya kusafirisha miamala ya kifedha kwa usalama kupitia mtandao wa intaneti.
- Itifaki Zinazotumika: EBICS hutumia HTTPS pamoja na TLS kwa mawasiliano salama na XML kwa muundo wa ujumbe.
5. VPN (Mtandao Binafsi wa Kawaida)
- Muhtasari: VPN hutoa mawasiliano salama kati ya nukta mbili kupitia intaneti kwa kuunda mifereji iliyosimbwa kwa njia fiche.
- Itifaki Zinazotumika: Itifaki za kawaida ni pamoja na IPsec (Internet Protocol Security) na SSL/TLS.
6. Viwango vya API (Application Programming Interface)
- Muhtasari: API huwezesha ujumuishaji na mawasiliano yasiyokwama kati ya mifumo ya kibenki.
- Itifaki Zinazotumika: API za RESTful mara nyingi hutumia HTTPS pamoja na TLS kwa usafirishaji salama wa data. Viwango vya Open Banking kama PSD2 barani Ulaya vinaamuru matumizi ya API salama kupata taarifa za kibenki.
7. SFTP (Itifaki Salama ya Kuhamisha Faili)
- Muhtasari: SFTP hutumika kwa uhamishaji salama wa faili kati ya benki.
- Itifaki Zinazotumika: SFTP hufanya kazi juu ya SSH (Secure Shell), ikihakikisha usimbaji fiche na usafirishaji salama.
8. Blockchain na DLT (Teknolojia ya Leja Zilizosambazwa)
- Muhtasari: Teknolojia zinazoibuka kama blockchain hutoa usindikaji wa miamala usiotegemea kituo kimoja na ulio salama.
- Itifaki Zinazotumika: Itifaki mahususi hutegemea jukwaa la blockchain, kwa mfano Hyperledger Fabric, Ethereum. Usalama huhakikishwa kupitia mbinu za kriptografia.
Masuala ya Usalama na Udhibiti
- Uthibitishaji wa Utambulisho na Utoaji wa Idhini: Taratibu kama vile uthibitishaji wa hatua mbili, saini za kidijitali, na udhibiti wa ufikiaji kulingana na majukumu hutumika.
- Usimbaji fiche: Data iliyohifadhiwa na data inayosafirishwa husimbwa fiche kwa kutumia algoriti imara za kriptografia (k.m., AES, RSA).
- Uzingatiaji wa Sheria na Kanuni: Kufuata mahitaji ya udhibiti kama GDPR (General Data Protection Regulation), PSD2 (Payment Services Directive 2), na viwango vingine vya kikanda.
Njia mbadala za muunganisho
- Mistari ya Moja kwa Moja ya Kibinafsi: Baadhi ya benki hutumia mistari ya kukodi au mitandao ya MPLS (Multiprotocol Label Switching) kwa mawasiliano ya moja kwa moja yenye usalama wa hali ya juu. Hutumika sana katika mazingira yenye mahitaji makubwa ya usalama.
- Suluhisho Zinazotegemea Wingu: Kwa kuongezeka, benki zinatumia watoa huduma za wingu wenye mifumo thabiti ya usalama kwa mawasiliano kati ya benki. Hali hii inazidi kuwa ya kawaida, kwa kuzingatia kanuni za utoaji wa huduma kwa wakandarasi wa nje na ustahimilivu wa kiutendaji kama DORA katika EU.
Itifaki za Usafirishaji kwa S2S
- FIX (Financial Information eXchange): Kiwango cha ujumbe kwa biashara ya dhamana: maagizo, utekelezaji na ugawaji. Hubeba data ya biashara, si malipo.
- EBICS (Electronic Banking Internet Communication Standard): Kiwango cha ubadilishanaji salama wa mafaili kati ya wateja wa mashirika na benki zao, kinachotumika hasa nchini Ujerumani, Ufaransa, Uswisi na Austria.
- Zengin: Mfumo wa Zengin ni mtandao wa Japani wa uhamishaji wa fedha kati ya benki ndani ya nchi; muundo wa faili wa Zengin hutumika kwa uhamishaji wa ndani ya nchi na makato ya moja kwa moja.
- AS2 (Applicability Statement 2): Usafirishaji salama na uliotiwa saini wa nyaraka za biashara (EDI, XML) kupitia mtandao wa Intaneti, pamoja na stakabadhi za uwasilishaji.
- SNMPv3: Ufuatiliaji na usimamizi wa vifaa vya mtandao, kwa uthibitishaji wa utambulisho na usimbaji fiche. Hudhibiti miundombinu; haibebi miamala.
- Kerberos: Uthibitishaji wa mtandao unaotegemea tiketi, ili wateja na huduma waweze kuthibitishiana utambulisho wao.
- OAuth 2.0: Utoaji wa idhini kwa kukasimiwa kupitia tokeni za ufikiaji zenye mipaka; msingi wa API nyingi za benki huria.
- SFTP na SCP kupitia SSH: Uhamishaji na unakili wa faili uliosimbwa kwa njia fiche kati ya seva, unaotumika sana kwa faili za malipo na taarifa za akaunti.
Kila moja ya itifaki hizi hulinda ubadilishanaji wa data au upatikanaji wa mifumo. Katika miamala ya S2S inayohusisha uhamishaji wa fedha, mali za benki, madeni na mtaji wa wanahisa, itifaki zilizotajwa ni muhimu lakini hazitoshi kukamilisha miamala ya kifedha:
Uhamishaji Halisi wa Fedha: Itifaki hizi husambaza kwa ufanisi maelezo ya muamala lakini hazishughulikii mwendo halisi wa fedha. Kwa kuhamisha fedha, mifumo kama huduma za benki mwakilishi, Real-Time Gross Settlement (RTGS) na malipo ya papo hapo ni muhimu. Huhamisha fedha kwa uhalisia kati ya akaunti, na kukamilisha muamala wa kifedha, isipokuwa fedha tayari zimewekwa katika akaunti ya nostro-vostro na zinapaswa kuhamishwa kutoka humo. Zaidi ya usambazaji wa data, kuna haja ya malipo halisi ya mwisho ya fedha, ili kuhakikisha mwendo wa fedha kwa wakati halisi na kuakisi miamala kwa usahihi katika mifumo ya kibenki.
Uhamishaji Halisi wa Mali, Madeni na Hisa za Wamiliki: Katika miamala ya mali, madeni na hisa za wamiliki, ni muhimu kurekodi uhamishaji huu kwa CSDs. CSDs zina jukumu la kutunza kumbukumbu za kisheria za umiliki wa dhamana, mchakato ulio nje ya wigo wa itifaki za awali za mawasiliano. Uhamishaji wa mali na hisa za wamiliki pia huathiri taarifa za kifedha za benki zinazohusika, kwa kubadilisha salio za madeni, mali na hisa za wamiliki. Utoaji wa taarifa hizi za kifedha kwa mamlaka zinazosimamia zinazohusika, pamoja na kipengele cha uzingatiaji wa sheria na kanuni kinachohitajika, uko nje ya uwezo wa itifaki za usafirishaji wa data na unahitaji michakato ya ziada ya kifedha na udhibiti.
Kwa ufupi, ingawa itifaki ni muhimu kwa ubadilishanaji salama na wenye ufanisi wa taarifa katika miamala ya S2S, mchakato kamili unahusisha mifumo ya ziada kwa ajili ya uhamishaji halisi wa sarafu, mali, madeni na hisa, ulipaji, uandikishaji wa kisheria na utoaji wa taarifa za kifedha, kuhakikisha kwamba muamala mzima unatekelezwa kwa kuzingatia viwango vya udhibiti wa kibenki.
Taratibu za Msingi za Uunganishaji
Ili kuunganisha seva mbili za benki tofauti kwa ajili ya usafirishaji wa taarifa wa mara moja, hatua kadhaa za kina na taarifa mbalimbali zinahitajika. Ifuatayo ni uchambuzi wa kina:
1. Taarifa za Mtandao
- Anwani za IP: Pata anwani za IP za umma au za faragha za seva zote mbili.
- Milango (Ports): Amua ni milango ipi itatumika kwa mawasiliano (kwa mfano, mlango 22 kwa SFTP, mlango 443 kwa HTTPS).
2. Uthibitishaji wa Utambulisho na Utoaji wa Idhini
- Vitambulisho vya kuingia: Badilishaneni vitambulisho salama vya kupata ufikiaji. Jina la Mtumiaji na Nenosiri: Hakikisheni vinashirikiwa kwa usalama. Funguo za SSH: Ikiwa SSH inatumika, shirikini funguo za umma kwa usalama. Funguo za API: Kwa mawasiliano yanayotumia API, shirikini funguo za API kwa usalama.
- Vyeti: Tumia vyeti vya SSL/TLS kwa miunganisho iliyosimbwa kwa njia fiche.
3. Itifaki za Uhamisho wa Data
- Uchaguzi wa Itifaki: Chagua itifaki kulingana na usalama na utendaji kazi. FTP/SFTP: Itifaki Salama ya Kuhamisha Faili, HTTP/HTTPS: Kwa mawasiliano ya mtandaoni, API Endpoints: Ikiwa unatumia huduma ya wavuti
- Kanuni za Firewall: Sanidi firewall ziruhusu trafiki kupitia milango iliyobainishwa. Mfano: Fungua mlango wa 22 kwa anwani ya IP kwenye firewall ya Seva A.
4. Mambo ya Kuzingatia Kuhusu Usalama
- Usimbaji fiche: Hakikisha data imesimbwa fiche wakati wa usafirishaji. Tumia itifaki kama SFTP, HTTPS, au tekeleza usimbaji fiche ndani ya data yenyewe.
- Udhibiti wa Ufikiaji: Punguza ufikiaji kwa wafanyakazi na mifumo inayohitajika pekee. Weka majukumu na ruhusa za watumiaji.
5. Uratibu wa Kiufundi
- Usanidi wa Mtandao: Sanidi mipangilio ya mtandao, kama vile NAT (Network Address Translation) inapohitajika. Mfano: Sanidi NAT ili kuoanisha anwani za IP za ndani na anwani za IP za nje.
- Majaribio: Fanya jaribio la uendeshaji ili kuhakikisha uunganishaji na uhamishaji sahihi wa data. Thibitisha uunganishaji na uadilifu wa data.
6. Maandalizi ya Data
- Muundo wa Faili: Kubaliana juu ya muundo wa data itakayohamishwa (kwa mfano, CSV, JSON, XML).
- Ukubwa wa Data: Hakikisha pande zote mbili zinafahamu ukubwa wa data ili kuishughulikia ipasavyo. Mfano: Ikiwa ukubwa wa faili unazidi mipaka fulani, fikiria kugawa data au kutumia mbinu za kubana.
Mfano wa Hatua za Uhamishaji Salama wa Faili kwa Kutumia SFTP:
- Badilishana Funguo za Umma za SSH: Shirikisha kwa usalama na uongeze ufunguo wa umma wa SSH wa kila seva kwenye funguo zilizoidhinishwa za seva nyingine.
- Server A: Ongeza ufunguo wa umma wa Server B kwenye `~/.ssh/authorized_keys`.
- Seva B: Ongeza ufunguo wa umma wa Seva A kwenye `~/.ssh/authorized_keys`.
2. Sanidi Ngome za Moto (Firewalls): Fungua mlango (port) 22 kwenye seva zote mbili ili kuruhusu trafiki ya SFTP.
- `iptables -A INPUT -p tcp -s 203.0.113.5 --dport 22 -j ACCEPT`
- `iptables -A INPUT -p tcp -s 192.168.1.10 --dport 22 -j ACCEPT`
3. Anzisha Uhamishaji: Tumia SFTP kuhamisha faili.
- Kwenye Seva A: `sftp user@203.0.113.5`
- Kwenye Seva B: `sftp user@192.168.1.10`
- Amri ndani ya SFTP: `put localfile` au `get remotefile`
4. Uhakiki: Hakiki uadilifu wa faili baada ya uhamishaji.
- Linganisha checksums: `sha256sum localfile` na `sha256sum remotefile`
Uhamisho Halisi wa Fedha: Itifaki hizi ni mahiri katika kusambaza taarifa za miamala, kama vile ujumbe na maagizo, lakini haziwezeshi uhamishaji halisi wa fedha.
Kwa uhamishaji halisi wa fedha, mifumo kama vile huduma za benki mwakilishi, Real-Time Gross Settlement (RTGS), na Real-Time Payments (RTP) ni muhimu kabisa.
- Katika huduma za benki mwakilishi, fedha huhamishwa kati ya akaunti zilizo katika benki tofauti.
- Katika mfumo wa RTGS, uhamishaji wa fedha hufanyika kati ya akaunti za malipo zilizo ndani ya benki kuu.
- Vivyo hivyo, katika mfumo wa RTP, fedha huhamishwa kati ya akaunti za usuluhishi.
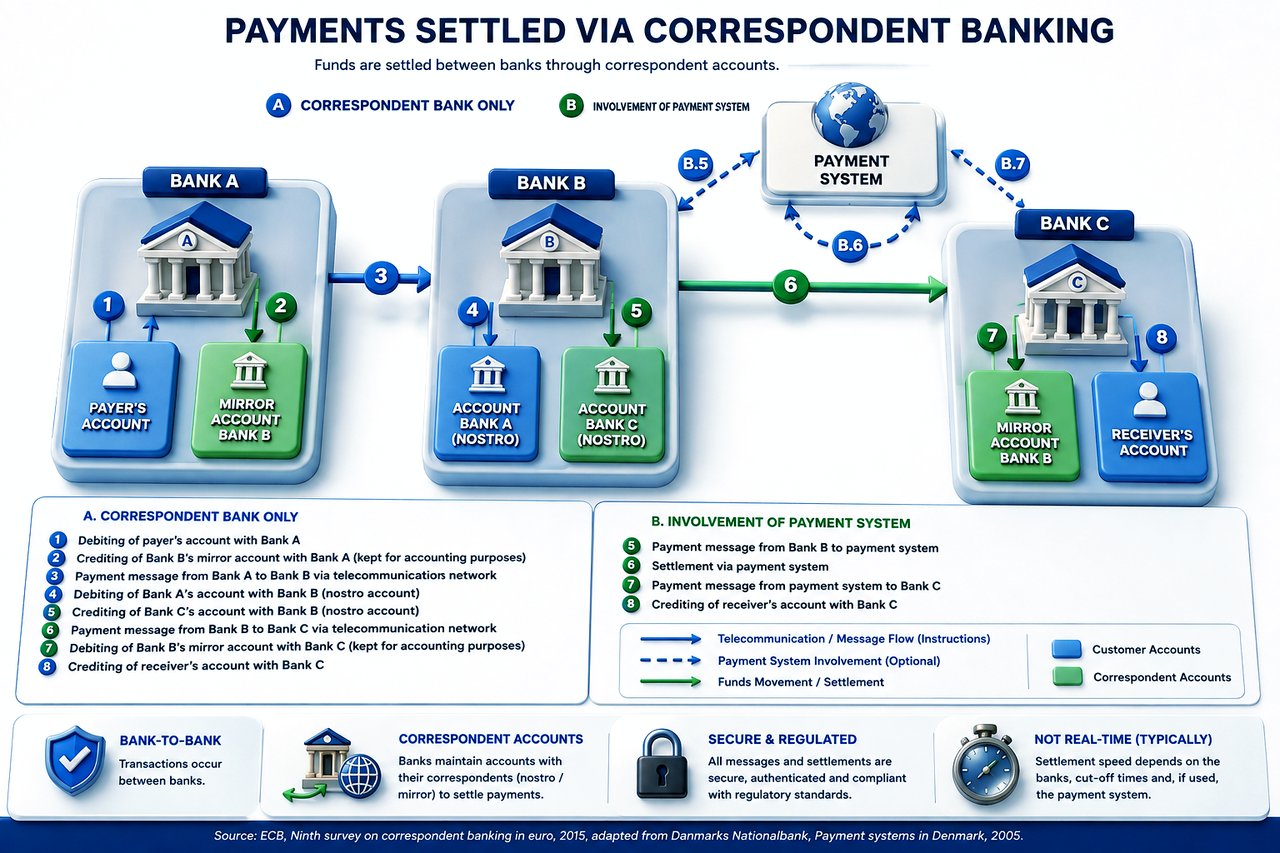
Mifumo hii ni muhimu kwa uhamishaji halisi wa mali za kifedha. Kwa hiyo, ni lazima benki inayotuma isiwe tu na uwezo wa kuunganishwa kutoka seva hadi seva, bali pia iwe imeunganishwa kikamilifu na mfumo wa kibenki.
Viwango Viwili Tofauti:
Ngazi ya Maagizo na Ngazi halisi ya Uhamishaji wa Fedha
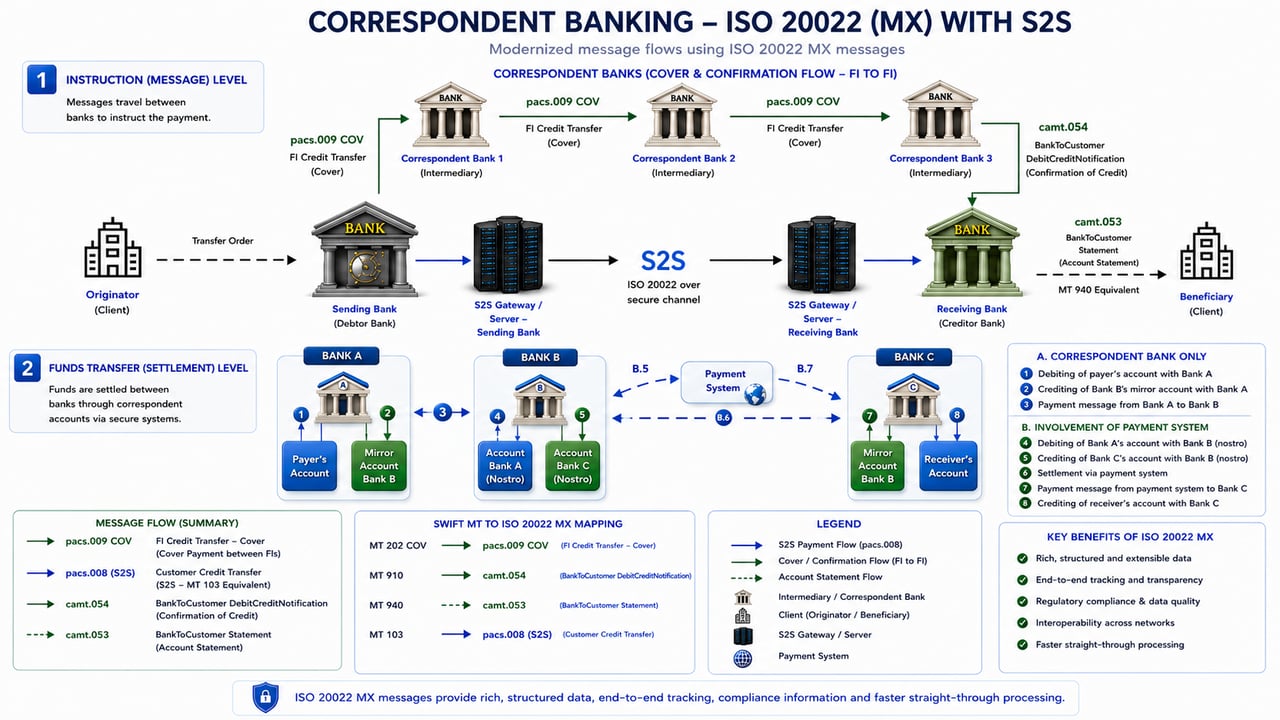
Uhamishaji wa Fedha wa S2S kwetu
Ili kupunguza baadhi ya wasiwasi wa uzingatiaji wa sheria na kanuni pale pacs.008 inapotumwa kupitia S2S badala ya SWIFT kwetu, unaweza kuzingatia kuiomba benki yako ya kutuma ijumuishe taarifa za ziada zifuatazo katika pacs.009 COV ndani ya usafirishaji wa fedha kati ya benki mwakilishi na benki mwakilishi, pale muundo unaporuhusu:
- Taarifa za Mteja Anayeagiza: Toa maelezo ya mteja anayeagiza, sawa na Field 50 katika MT103. Haya yanaweza kujumuisha jina, anwani na nambari ya akaunti.
- Taarifa za Mnufaika: Jumuisha maelezo ya mnufaika, kwa kufuata muundo wa Field 59 katika MT 103. Hizi zinapaswa kujumuisha jina la mnufaika, anwani na nambari ya akaunti.
- Madhumuni ya Malipo: Eleza waziwazi sababu ya muamala, jambo ambalo linaweza kupunguza baadhi ya wasiwasi wa Kuzuia Utakatishaji wa Fedha (AML).
- Taarifa za Utoaji Ripoti kwa Mamlaka za Udhibiti: Iwapo mamlaka yako ya kisheria inahitaji, jumuisha misimbo au vitambulisho vya utoaji ripoti kwa mamlaka za udhibiti.
- Rejeo la S2S pacs.008: Kutaja mahususi kwamba pacs.009 COV inahusiana na S2S pacs.008 kunaweza kutoa muktadha kwa benki ya kati.
- Taarifa za Mawasiliano: Jumuisha maelezo mahususi ya mawasiliano ya idara ya uzingatiaji wa sheria na kanuni au msimamizi wa miamala anayehusika na malipo haya, endapo benki mpokeaji itahitaji ufafanuzi wa haraka.
- Maelekezo Maalum ya Ushughulikiaji: Maelekezo yoyote ya ziada kwa benki mpokeaji yanayoweza kurahisisha utambuzi na ushughulikiaji sahihi wa fedha zilizohamishwa.
- Taarifa kuhusu Gharama na Ada: Kukosekana kwa SWIFT pacs.008, inaweza kuwa na manufaa kufafanua ni nani atakayebeba gharama zinazohusiana na muamala ili kuepuka kutoelewana.
- Vitambulisho vya Ziada: Jumuisha vitambulisho vyovyote vya ziada vya muamala vinavyoweza kuunganisha pacs.009 COV na pacs.008 ya S2S, kama vile namba za ankara au vitambulisho vya ndani vya muamala.
Taarifa kuhusu Uzingatiaji wa Sheria na Kanuni
Kujumuisha taarifa za ziada katika pacs.009 COV huenda kusipunguze kikamilifu hatari za uzingatiaji wa sheria na kanuni, hasa ukaguzi wa AML na CFT (Kupambana na Ufadhili wa Ugaidi) ambao kwa kawaida hushughulikiwa kwa ujumbe wa SWIFT pacs.008, na ni muhimu kuhakikisha kwamba pacs.009 COV iliyorekebishwa bado inazingatia viwango vinavyotumika na makubaliano ya kati ya benki.
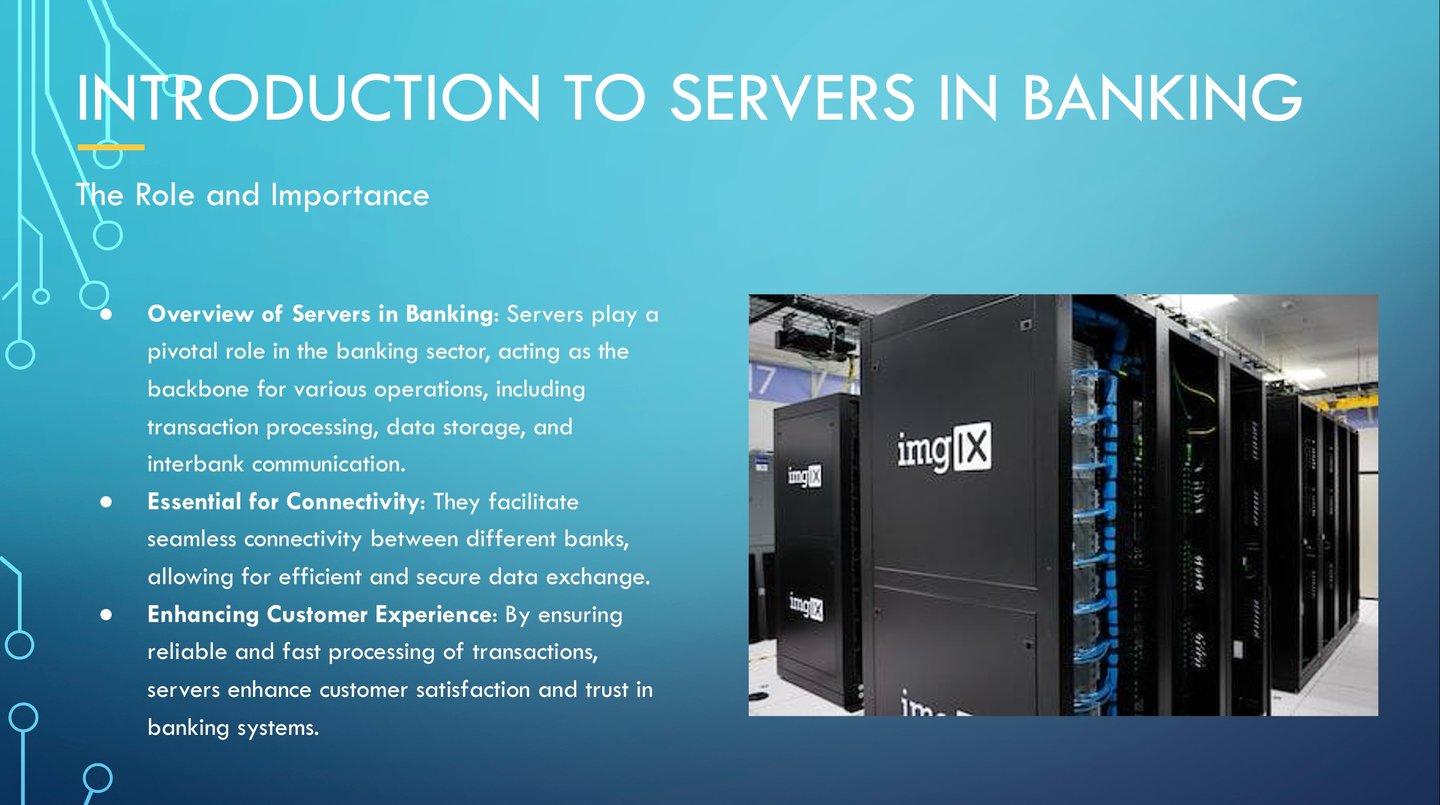
Tofauti Kuu Kati ya Seva za Mawasiliano na Seva za Leja/Akaunti katika Benki
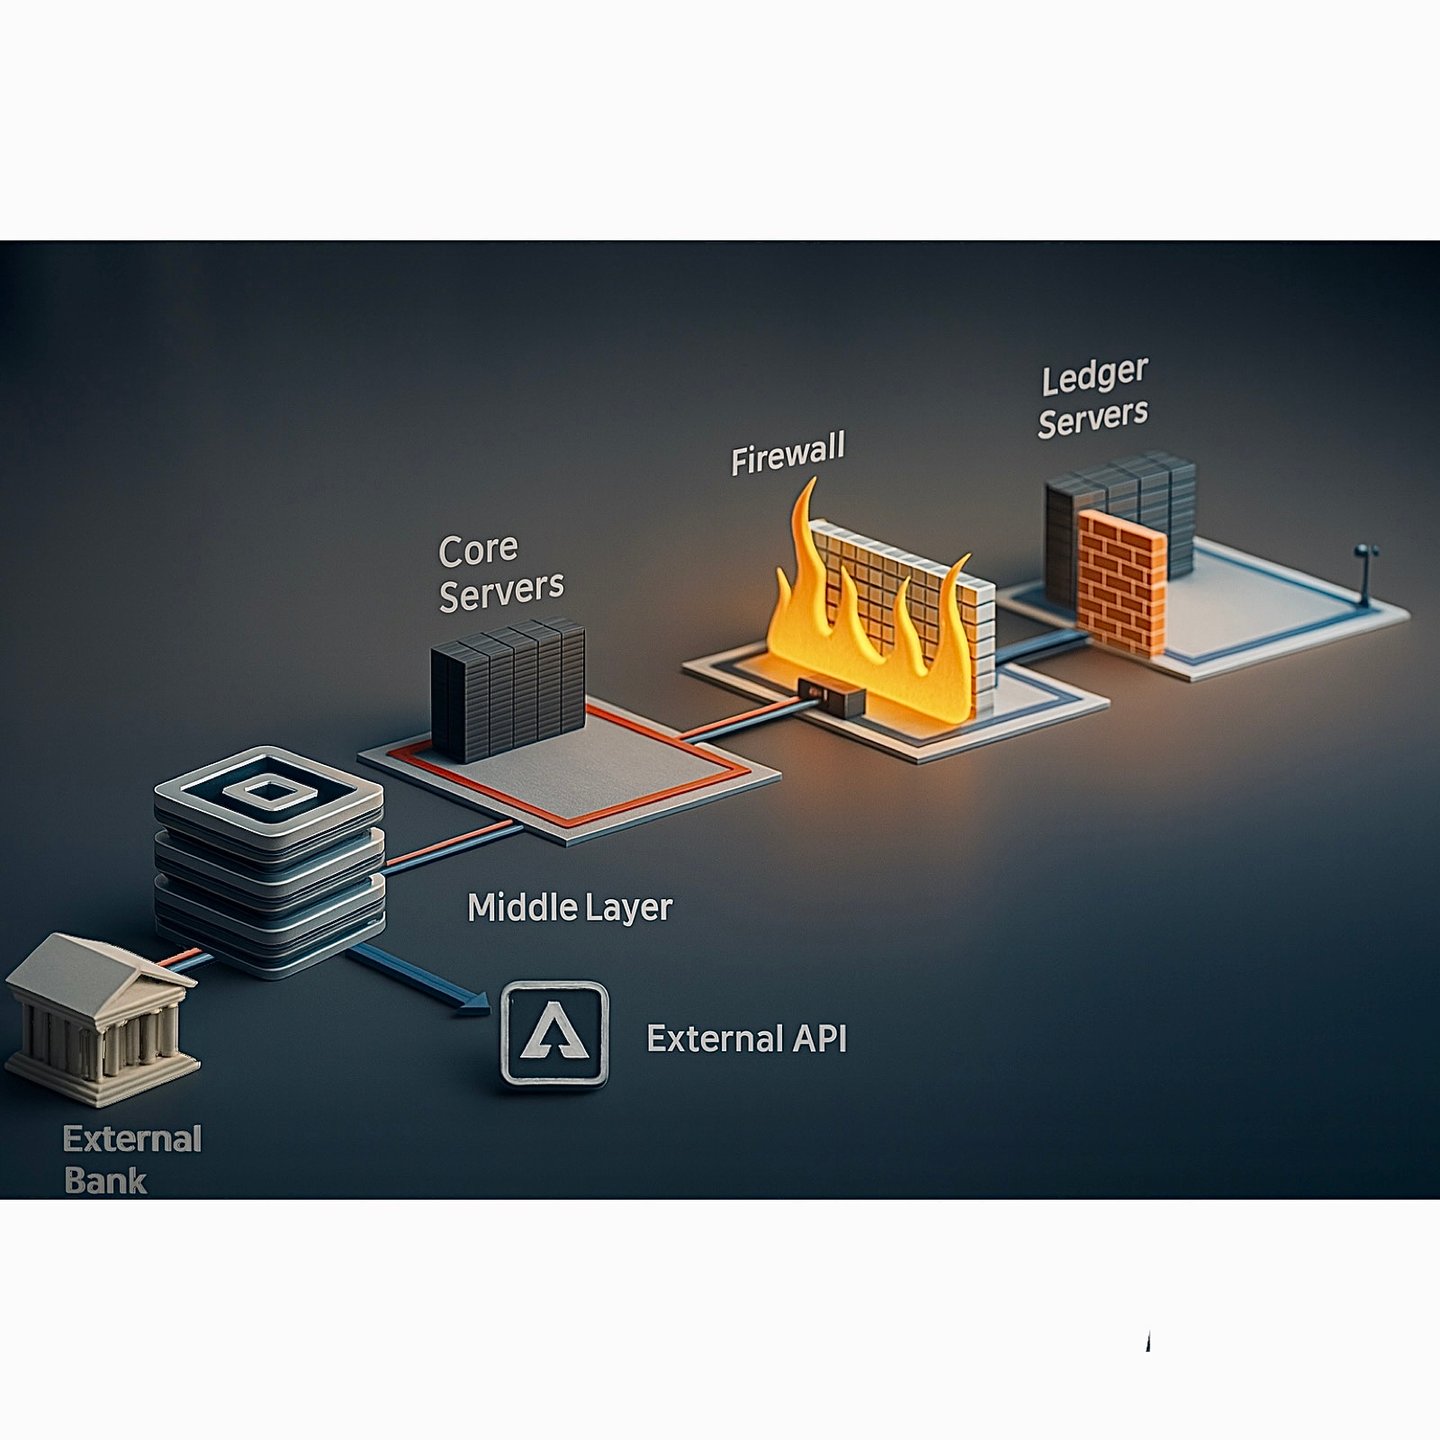
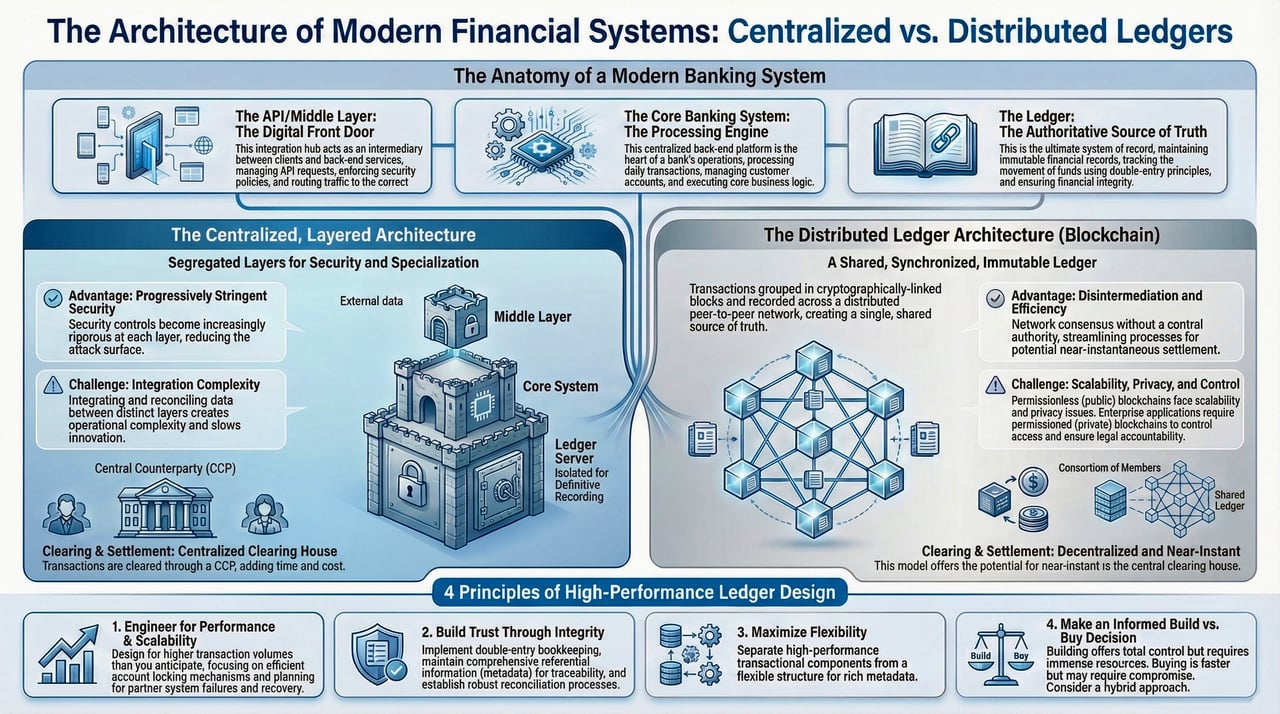
Katika teknolojia ya kibenki, seva zina nafasi ya maamuzi katika kuhakikisha utendaji mzuri wa miamala ya kifedha na utunzaji wa kumbukumbu. Aina mbili kuu za seva ambazo benki hutegemea ni seva za mawasiliano na seva za leja/akaunti. Ingawa zote mbili ni muhimu, hutumikia madhumuni tofauti na hushughulikia aina tofauti za data.
Seva za Mawasiliano
Seva za mawasiliano ndizo uti wa mgongo wa ubadilishanaji salama wa data kati ya benki na taasisi za kifedha. Zifuatazo ni kazi na sifa kuu za seva za mawasiliano:
- Ubadilishanaji Salama wa Data: Seva hizi huwezesha ubadilishanaji salama wa data, kuhakikisha kwamba taarifa nyeti za kifedha zinaweza kusafirishwa kati ya taasisi bila kuathiriwa.
- Itifaki na Viwango: Hutumia itifaki sanifu kama vile SWIFT, Sepa au ACH, n.k. kwa mawasiliano kati ya benki, hivyo kuhakikisha usawa na uaminifu katika majukwaa mbalimbali.
- Usimbaji fiche na Uthibitishaji wa Utambulisho: Ili kudumisha usalama, seva za mawasiliano hutumia mbinu za hali ya juu za usimbaji fiche pamoja na itifaki kali za uthibitishaji wa utambulisho, zikilinda data wakati wa usafirishaji wake.
- Ushughulikiaji wa Miamala: Kimsingi, hushughulikia maombi ya miamala, ujumbe na maagizo, wakiwa wapatanishi wanaowasilisha taarifa zinazohitajika kwa ajili ya miamala.
- Hakuna Uhamishaji wa Fedha: Ni muhimu kutambua kwamba seva hizi hazihamishi fedha wala kusasisha salio la akaunti moja kwa moja; zinawezesha tu mawasiliano yanayohitajika kwa vitendo hivyo.
Seva za Leja/Akaunti
Seva za leja/akaunti, kwa upande mwingine, ndizo walinzi wa kumbukumbu za kifedha za benki. Zifuatazo ni sifa zake kuu:
- Utunzaji wa Kumbukumbu za Kifedha: Seva hizi huhifadhi na kutunza kumbukumbu kuu za kifedha za benki, zikihakikisha kila muamala umerekodiwa kwa usahihi.
- Kurekodi Miamala: Hurekodi miamala yote, ikiwemo malipo na mapato yaliyoingizwa, na zina jukumu la kusasisha na kuhifadhi salio la sasa la akaunti.
- Usimamizi wa Leja Kuu: Seva za leja husimamia leja kuu ya benki pamoja na akaunti za wateja binafsi, na kutoa mtazamo kamili wa afya ya kifedha.
- Uadilifu wa Data: Kuhakikisha uthabiti na uadilifu wa data ni muhimu, kwa kuwa kumbukumbu hizi ni muhimu kwa utoaji sahihi wa taarifa za kifedha na uzingatiaji wa sheria na kanuni.
- Hatua Madhubuti za Usalama: Kwa kuzingatia unyeti wa data, seva za leja kwa kawaida hutumia hatua kali zaidi za usalama, zikiwemo tabaka za ziada za usimbaji fiche na udhibiti mkali wa ufikiaji.
Seva ya mawasiliano huanzisha na kuwezesha miamala, lakini seva ya leja ndiyo hatimaye hurekodi na kuakisi miamala hiyo baada ya uthibitisho katika vitabu vya benki.
Katika mifumo ya kisasa ya kibenki, kazi hizi mara nyingi huunganishwa, ambapo itifaki salama za mawasiliano ndani ya benki hufanya kazi sambamba na mifumo ya usimamizi wa leja. Muunganisho huu huhakikisha masasisho ya papo hapo na uthabiti katika mfumo mzima wa kifedha wa benki, na kuimarisha ufanisi na usalama.
Ni nini kinachoweza kuhamishwa kutoka Benki hadi Benki?
Mali za Benki:
- Fedha Taslimu na Mali Sawa na Fedha Taslimu: Hizi ni fedha zinazoweza kupatikana mara moja au karibu mara moja. Zinajumuisha fedha taslimu halisi, amana katika benki nyingine, na dhamana zinazobadilishwa kuwa fedha kwa urahisi kama hati fungani za Hazina (Treasury bills).
- Uwekezaji/Dhamana: Hizi ni zana za kifedha ambazo benki huwekeza ndani yake ili kupata mapato, kama vile hati fungani za serikali na za mashirika, hisa na dhamana nyinginezo.
- Mikopo na Maendeleo ya Fedha: Hizi ni fedha ambazo benki huwakopesha wateja wake, na huzalisha mapato ya riba. Zinaweza kujumuisha mikopo binafsi, rehani, mikopo ya kibiashara, salio la kadi za mkopo, na mikopo ya overdraft.
- Mali Zisizohamishika: Hizi ni mali halisi zinazomilikiwa na benki, kama vile majengo, ardhi, vifaa na samani.
- Mali Zisizoshikika: Hizi ni pamoja na mali zisizo za kimwili kama programu za kompyuta, hataza, alama za biashara na thamani ya jina la biashara (goodwill).
- Mali Nyingine: Hizi zinaweza kujumuisha riba iliyopatikana inayopokelewa, mali za kodi iliyoahirishwa, na vyombo vya kifedha vya viasili (derivatives), miongoni mwa vingine.
Madeni ya Benki:
- Amana: Hizi ni fedha ambazo watu binafsi na biashara huziweka benki. Zinajumuisha akaunti za hundi, akaunti za akiba na amana za muda maalum. Ni madeni kwa sababu benki ina wajibu wa kurudisha fedha hizi kwa wawekaji amana pindi wanapozihitaji au katika tarehe maalum ya ukomavu.
- Fedha Zilizokopwa: Hizi ni fedha ambazo benki hukopa kutoka kwa taasisi nyingine za kifedha, benki kuu, au kupitia utoaji wa dhamana za madeni.
- Dhamana za Madeni: Hizi ni hati fungani au aina nyingine za madeni zinazotolewa na benki ili kukusanya fedha. Benki ina wajibu wa kurejesha mtaji na riba kwa wamiliki wa hati fungani.
- Madeni Mengine: Haya yanajumuisha vipengele kama gharama zilizotokana lakini hazijalipwa, akaunti zinazolipwa, madeni ya kodi yaliyoahirishwa, makadirio ya hasara za mikopo, na vyombo vya kifedha vya viingilio.
- Madeni Duni (Subordinated Liabilities): Haya ni madeni yatakayolipwa tu baada ya madeni mengine yote iwapo benki itafilisika.
Mtaji wa Hisa wa Benki:
- Hisa za Kawaida: Huu ni mtaji wa umiliki unaoshikiliwa na wamiliki wa benki. Wana haki ya kupiga kura na wanaweza kupokea gawio.
- Hisa za Upendeleo: Aina hii ya hisa ina madai ya juu zaidi juu ya mapato na mali kuliko hisa za kawaida, lakini kwa kawaida haiambatani na haki za kupiga kura.
- Mapato Yaliyobaki: Haya ni mapato halisi ambayo benki imejilimbikizia kwa miaka mingi na kuamua kuyawekeza upya katika biashara badala ya kuyagawa kama gawio.
- Hisa za Hazina (Treasury Stock): Hizi ni hisa za benki yenyewe ambazo imezinunua tena kutoka sokoni.
- Mapato Mengine Kamili: Haya ni faida na hasara kutokana na uwekezaji na derivativu mbalimbali ambazo bado hazijatimia.
- Maslahi ya Wachache: Hii ni sehemu ya mali halisi ya kampuni tanzu inayotokana na maslahi ya umiliki ambayo hayamilikiwi na kampuni mama, moja kwa moja au kupitia kampuni tanzu.
Dropbox, Onedrive, WeTransfer, n.k.
Dropbox, OneDrive, WeTransfer na majukwaa kama hayo: ni suluhisho za kushiriki na kuhifadhi mafaili kwa njia ya wingu. Zimeundwa ili kurahisisha uhamishaji na uhifadhi wa mafaili ya kidijitali kupitia intaneti. Hata hivyo, nafasi na uwezo wake katika muktadha wa miamala ya sarafu ya Server-to-Server (S2S), hasa katika usambazaji wa taarifa za kifedha zinazofanana na ujumbe wa pacs.008, lazima uelewe katika muktadha unaofaa.
Nafasi katika Miamala ya S2S
- Usafirishaji wa Taarifa: Katika miamala ya S2S, taarifa kuhusu muamala, ikijumuisha maelezo ambayo yangekuwa yamejumuishwa katika ujumbe wa SWIFT pacs.008 (muundo wa kawaida wa kusafirisha taarifa za malipo), zinahitaji kusafirishwa kwa usalama kati ya benki. Huduma kama Dropbox au OneDrive zinaweza, kinadharia, kutumika kusafirisha nyaraka au faili za data zenye taarifa hizi. Hata hivyo, hii ingekuwa njia isiyo ya kawaida, kwa kuwa majukwaa haya hayakubuniwa hasa kwa ajili ya mawasiliano salama ya kibenki au miamala ya kifedha.
- Usalama na Uzingatiaji wa Sheria na Kanuni: Taasisi za kifedha kwa kawaida hutumia njia salama na maalum za mawasiliano kusambaza data nyeti za kifedha. Njia hizi zinazingatia viwango madhubuti vya udhibiti, usalama na faragha, ambavyo huduma kama Dropbox au OneDrive, n.k. huenda zisivikidhi kikamilifu, hasa katika muktadha wa utunzaji wa kumbukumbu za miamala ya kibenki inayodhibitiwa kwa ukali.
Kwa Nini Fedha Haziwezi “Kupakuliwa” Kutoka kwa Majukwaa Haya
Katika ulimwengu wa fedha, dhana ya kuhifadhi fedha ni tofauti kabisa na kuhifadhi faili ya kidijitali. Sarafu, hasa katika muktadha wa benki na miamala ya kielektroniki, haihifadhiwi kama kitu halisi kinachoweza kuhamishwa au kunakiliwa kama faili. Badala yake, fedha ipo kama rekodi ya thamani katika akaunti za kifedha zinazosimamiwa na taasisi za kibenki.
- Kutokuwa na Utendaji wa Kibenki: Majukwaa kama Dropbox, OneDrive na WeTransfer si mifumo ya kibenki. Hayana uwezo wa kuchakata miamala ya kifedha wala kufikia mitandao ya kibenki. Kimsingi ni sehemu za kuhifadhi za kidijitali na hayawasiliani na mifumo ya kibenki kama RTGS (Real-Time Gross Settlement), RTP (Real-Time Payments), au mitandao ya benki mwakilishi.
- Hakuna Muunganisho wa Moja kwa Moja na Taasisi za Fedha: Huduma hizi za kushiriki faili hazijaunganishwa na miundombinu ya kibenki. Benki hutumia itifaki na mifumo maalum iliyolindwa (kama SWIFT kwa miamala ya kimataifa) kushughulikia na kusuluhisha malipo. Miundombinu ya huduma za hifadhi ya wingu haiunganishwi na mifumo hiyo ya kibenki.
- Sarafu kama Kumbukumbu ya Thamani: Katika mifumo ya kibenki, sarafu huwakilishwa kama kumbukumbu au maingizo ya kidijitali katika leja ya akaunti ya benki. Leja hizi hutunzwa na taasisi za fedha na huonyesha kiasi cha fedha ambacho kila mteja ameweka kwenye akaunti yake. Kumbukumbu hizi si za kimwili wala zinazoshikika, bali ni uwakilishi wa kidijitali wa thamani.
- Miamala kama Marekebisho katika Leja: Muamala wa kifedha unapofanyika, kama vile uhamisho wa fedha kutoka akaunti moja hadi nyingine, hakuna fedha halisi inayosogezwa. Badala yake, muamala hutekelezwa kwa kurekebisha maingizo ya leja katika akaunti husika za benki wakala, benki kuu au mifumo ya malipo ya papo kwa papo (RTP). Mfumo wa kibenki hupunguza salio katika akaunti moja na kuongeza salio katika nyingine, kuakisi uhamisho wa thamani utakaolipwa mwisho kivyake. Ulinganisho wa Rekodi na Malipo ya Mwisho: Benki zinazohusika hulinganisha rekodi za muamala ili kuhakikisha usahihi. Pale ambapo benki za kati hutumika, kila benki hukamilisha sehemu yake ya muamala kupitia mahusiano yake ya benki mwakilishi. Utoaji wa Ripoti na Utunzaji wa Kumbukumbu: Benki hutunza kumbukumbu za miamala yote kwa madhumuni ya uzingatiaji wa sheria na kanuni, ukaguzi na utoaji wa ripoti.
- Kutooana na Mifumo ya Kuhifadhi Faili: Kwa kuwa fedha katika mifumo ya kisasa ya kibenki huwakilishwa kama maingizo ya leja katika hifadhidata salama ya benki, haziwezi kuhifadhiwa wala kuhamishwa kupitia mifumo ya kawaida ya kuhifadhi na kushiriki faili kama Dropbox, OneDrive, au WeTransfer, n.k. Majukwaa haya yanaweza kuhifadhi na kuhamisha faili za kidijitali zenye taarifa kuhusu miamala (kama taarifa za miamala, mikataba, au mfano wa ujumbe wa SWIFT), lakini hayawezi kuhifadhi thamani ya fedha yenyewe.
- Usalama na Udhibiti: Usimamizi wa fedha ndani ya leja hizi za kibenki unasimamiwa na itifaki kali za usalama, kanuni za kifedha na usimamizi wa kisheria. Benki hutumia mifumo maalumu na yenye usalama wa hali ya juu kusimamia akaunti na kuweka kumbukumbu za miamala iliyotekelezwa. Mifumo hii huhakikisha uadilifu, usiri na usahihi wa data za kifedha, jambo ambalo huduma za jumla za kuhifadhi mafaili hazijaundwa kulishughulikia.
Istilahi zinazohusiana na njia mbadala au za zamani za uhamishaji zinapaswa kufasiriwa kwa kuzingatia miundombinu ya kibenki. Istilahi hizo zinaweza kuelezea njia za mawasiliano, mbinu za usindikaji wa ndani au desturi za kihistoria, lakini hazibadilishi sharti la kutumia taasisi zilizodhibitiwa, mifumo ya malipo inayotambulika na taratibu rasmi za ukamilishaji wa malipo.
Uhamisho wowote, bila kujali istilahi inayotumika, hatimaye lazima uchakatwe, ufanyiwe usuluhishi na upatanishwe ndani ya mfumo thabiti wa kifedha.
Hatua inayofuata
Omba kutambulishwa
Tueleze kwa mistari michache wewe ni nani na unachokusudia. Ombi lako huenda moja kwa moja kwa benki na hushughulikiwa kwa usiri.
Unapendelea kuzungumza? Weka miadi ya Mkutano wa Video wa dakika 30.
Ubadilishanaji wa funguo
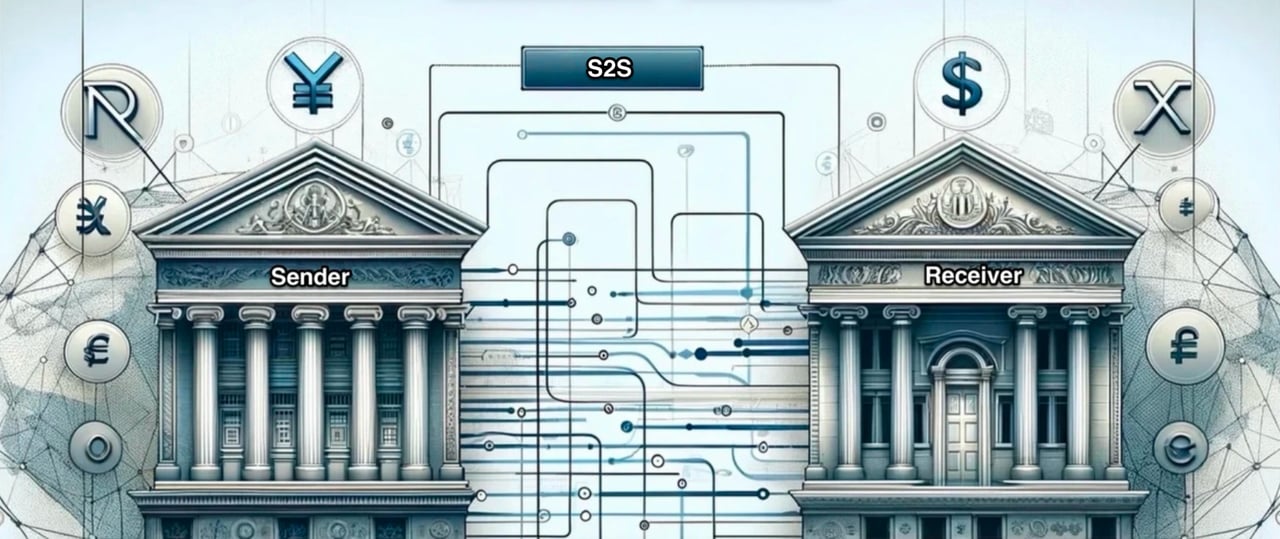
Utaratibu wa Kubadilishana Funguo wa S2S kwa Taasisi za Kifedha
Endapo taasisi yenu ya kifedha inayoheshimika inakusudia kutuma S2S kwetu, tunawaalika kwa heshima kupakua na kuzingatia kwa umakini
Ikiwa ungependa kujua zaidi kuhusu jinsi ya kuhamisha fedha au mali kwenye akaunti zako kwetu, tafadhali wasiliana na Marie Mayer.