Njia Mbadala za Uhamishaji
Uhamishaji wa IP/IP na IPZip
Kuwezesha Huduma za IPIP na IPZip katika IFB
Huduma za IPIP zitawezeshwa kwa ombi la mteja pindi akaunti yake itakapokuwa katika hali nzuri:
- Hudumisha salio la chini kabisa,
- inaonyesha rekodi thabiti ya kifedha, na
- inalingana na shughuli halali za kibiashara.
Zaidi ya hayo, akaunti lazima iwe na
- hakuna masuala ya uzingatiaji wa sheria na kanuni yaliyosalia bila kutatuliwa, na
- miamala yote lazima izingatie kanuni za kimataifa za kifedha.
Uwezeshaji wa mwisho unategemea mapitio na idhini ya ndani ya timu yetu ya uzingatiaji wa sheria na kanuni na usimamizi wa hatari.
Ujumbe si fedha
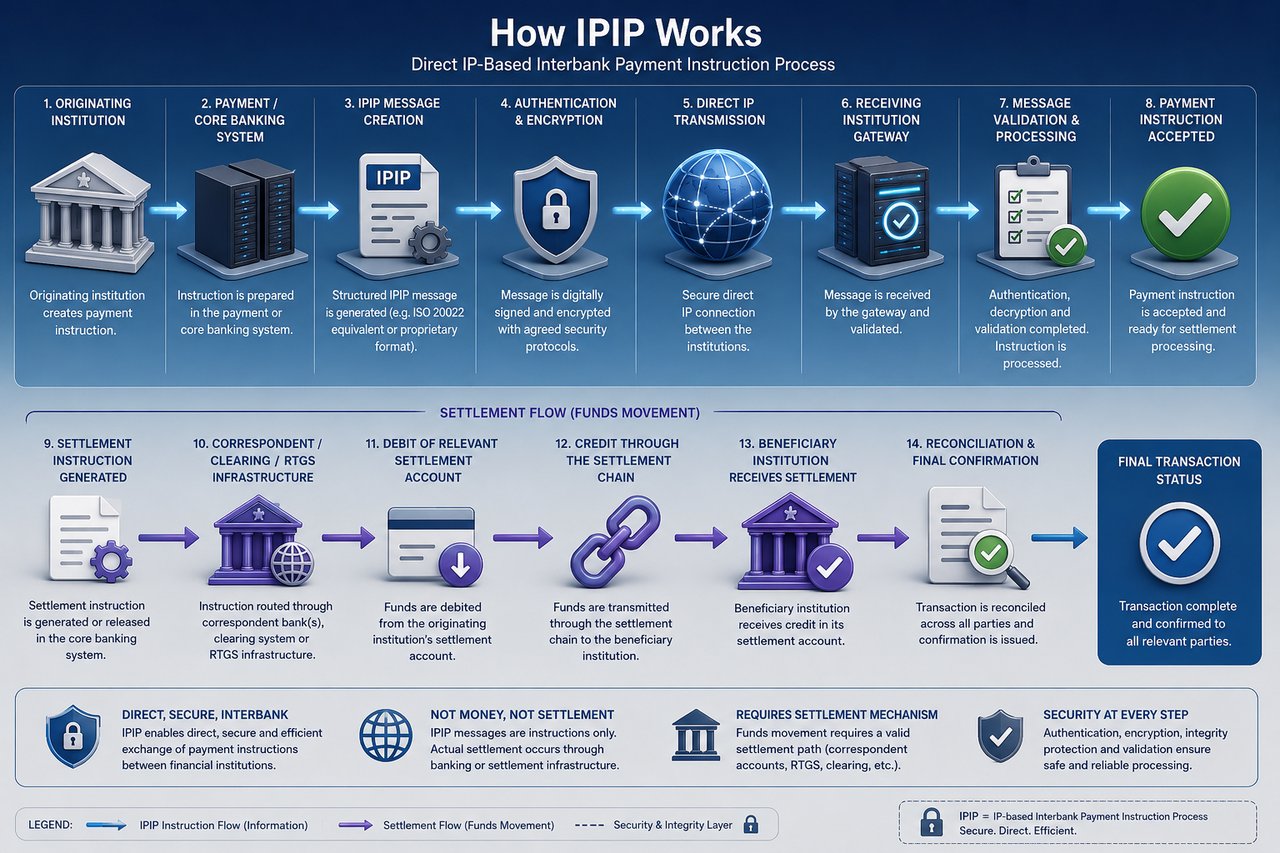
Kwa nini hakuna ujumbe wa SWIFT, teleksi wala seva inayohamisha fedha bila malipo kukamilishwa (settlement), ndani ya sekunde 90.
Thibitisha hati kwa VL1 →Je, umepokea ujumbe wa malipo, stakabadhi au uthibitisho? Uhakikiwe kabla ya kuutegemea.
Huduma Zetu za IPIP & IPZip
Tunatoa huduma za IPIP & IPZip kwa wateja wetu teule wa watu binafsi wenye utajiri mkubwa na mashirika yaliyoimarika, kwa msisitizo maalum juu ya busara, usiri na uadilifu wa kitaasisi.
Miamala yote ya IPIP na IPZip hufanywa kwa pekee kati ya benki zilizounganishwa kikamilifu na mfumo wa kimataifa wa kibenki, jambo linalohakikisha si tu ubadilishanaji salama wa ujumbe wa IPIP uliothibitishwa, bali pia ulipaji wa fedha kwa ufanisi na kwa wakati unaofaa. Wahusika wasio na muunganisho huo wanaweza kuwa na uwezo wa kutuma ujumbe, lakini kwa asili hawawezi kukamilisha ulipaji wa fedha.
Kwa uzoefu wa kiutendaji, zaidi ya 86% ya miamala ya IPIP inayowasilishwa kwetu hutoka kwa taasisi zisizo benki au kwa benki zisizo na uwezo wa kutuma fedha.
Kinyume chake, tuna uwezo wa kutekeleza miamala bila kikomo cha kiasi, kwa sharti la uhakiki makini wa taasisi inayoanzisha muamala na uwezo wake unaothibitika wa kutekeleza malipo ya mwisho.
IP kwa IP (IPIP)
Uhamisho wa IP hadi IP unahusu sehemu ya mchakato wa kuhamisha fedha au mali, madeni na hisa kutoka akaunti za benki mwakilishi au data kati ya taasisi au mifumo tofauti ya kifedha kwa kutumia anwani za Internet Protocol (IP). Katika muktadha wa miamala ya kifedha, anwani ya IP ni kitambulisho cha kipekee cha nambari kinachotolewa kwa kila kifaa kilichounganishwa kwenye intaneti, na hutumika kupitisha taarifa kati ya mifumo tofauti. Uhamisho wa IP hadi IP katika benki unahusisha mawasiliano ya moja kwa moja kati ya mifumo miwili kwa kutumia anwani zake za IP ili kuwezesha muamala wa kifedha. Mbinu maalum za uthibitishaji na uidhinishaji hutumika zaidi ili kulinda uadilifu na usalama wa taarifa.
Hata hivyo, ni muhimu kutambua kuwa uhamishaji kutoka IP hadi IP si wa kawaida wala hapendekezwi katika sekta ya benki kwa sababu mbalimbali, ikiwemo wasiwasi kuhusu usalama, kutegemewa na uzingatiaji wa sheria na kanuni. Hoja zifuatazo zinatoa muktadha wa wasiwasi huo:
- Usalama: Uhamishaji kutoka IP hadi IP unaweza kuwa na usalama mdogo ukilinganishwa na mitandao ya kibenki iliyoimarika, kama vile SWIFT au ACH, ambayo hutekeleza tabaka nyingi za usalama, usimbaji fiche na uthibitishaji. Mawasiliano ya moja kwa moja kati ya anwani mbili za IP yanaweza kuweka taarifa nyeti katika hatari ya vitisho vya kiusalama, ikiwemo udukuzi, ulaghai wa mtandaoni, au mashambulizi ya mtu wa kati.
- Kuaminika: Matumizi ya uhamisho wa IP kwenda IP hayahakikishi kuaminika kwa muamala, kwa kuwa hakuna viwango wala itifaki zinazotambuliwa kote duniani kwa uhamisho unaotegemea IP katika sekta ya benki. Hali hii inaweza kusababisha matatizo yanayoweza kutokea katika uchakataji wa miamala, ufuatiliaji na upatanisho wa hesabu.
- Uzingatiaji wa Sheria na Kanuni: Benki na taasisi za kifedha zinakabiliwa na kanuni na mahitaji mengi, yakiwemo sera za Kupambana na Utakatishaji wa Fedha (AML) na Kumjua Mteja Wako (KYC). Uhamisho wa IP hadi IP huenda usizingatie mahitaji haya ya udhibiti, hali inayoweza kuziweka pande zinazohusika katika hatari za kisheria na kifedha.
Badala ya uhamishaji wa moja kwa moja kati ya anwani za IP, benki na taasisi za kifedha hupendelea kutumia mitandao iliyoanzishwa, kama vile SWIFT, RTGS au ACH/Malipo ya Papo Hapo, pamoja na viwango vya ujumbe kama ISO 20022, ili kuwezesha uhamishaji wa fedha ulio salama, wa kuaminika na unaozingatia sheria na kanuni kati ya taasisi mbalimbali.
Muundo wa Uhamishaji wa Fedha kutoka IP hadi IP
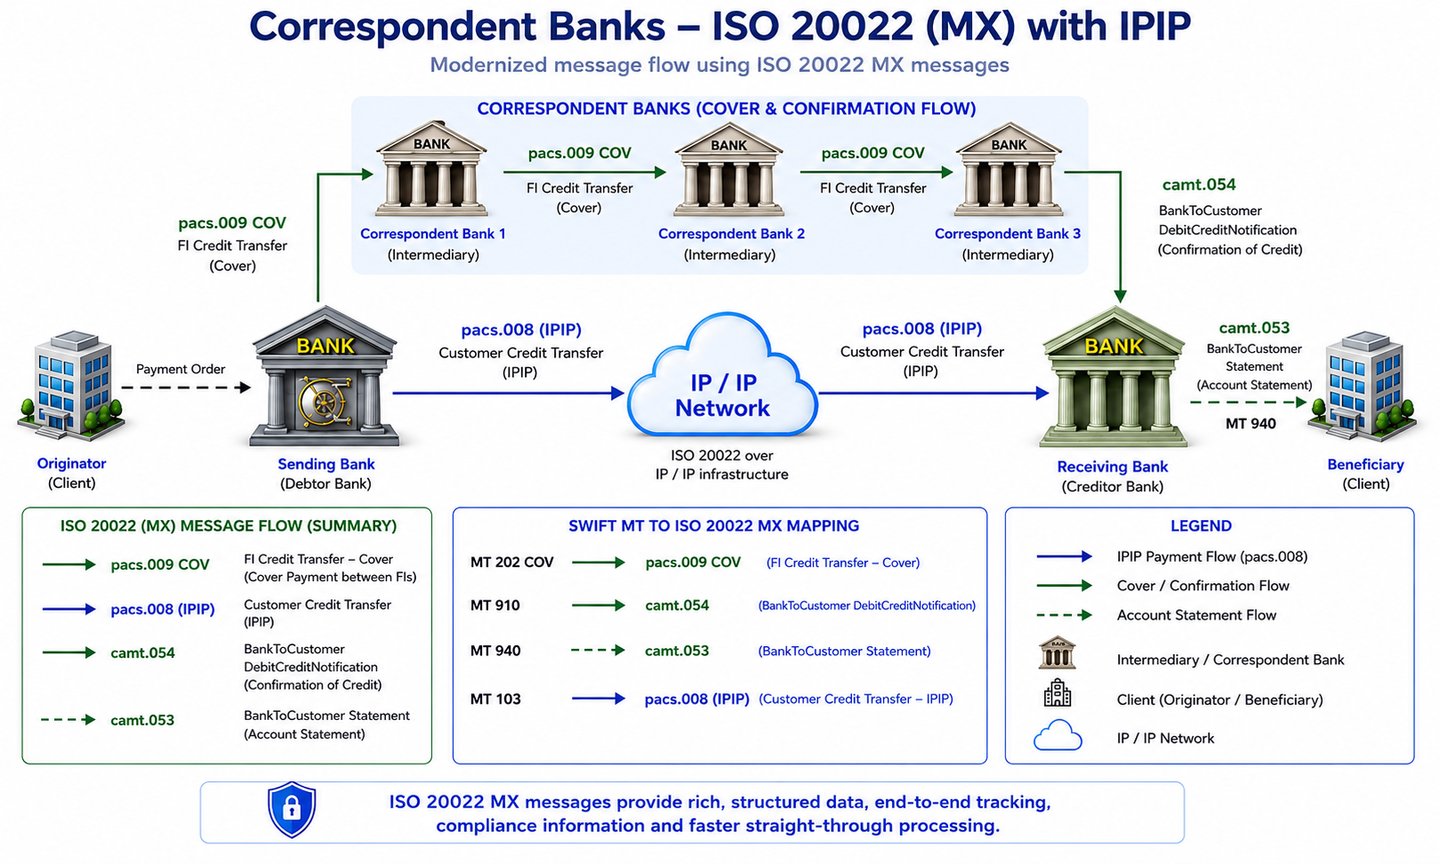
Uhamishaji Halisi wa Fedha: Itifaki hizi ni mahiri katika kusambaza maelezo ya miamala, kama vile ujumbe na maagizo, lakini haziwezeshi uhamishaji halisi wa fedha. Kwa uhamishaji halisi wa fedha, mifumo kama huduma za benki mwakilishi, Real-Time Gross Settlement (RTGS) na Real-Time Payments (RTP) ni muhimu.
- Katika huduma za benki mwakilishi, fedha huhamishwa kati ya akaunti zilizo katika benki tofauti.
- Katika mfumo wa RTGS, fedha huhamishwa kati ya akaunti za malipo za benki katika benki kuu.
- Vivyo hivyo, katika mfumo wa RTP, fedha huhamishwa kati ya akaunti za usuluhishi.
Mifumo hii ni muhimu kwa uhamishaji halisi wa mali za kifedha. Kwa hivyo, ni lazima benki inayotuma isiwe na uwezo wa IP kwenda IP pekee, bali pia iwe imeunganishwa kikamilifu na mfumo wa kibenki.
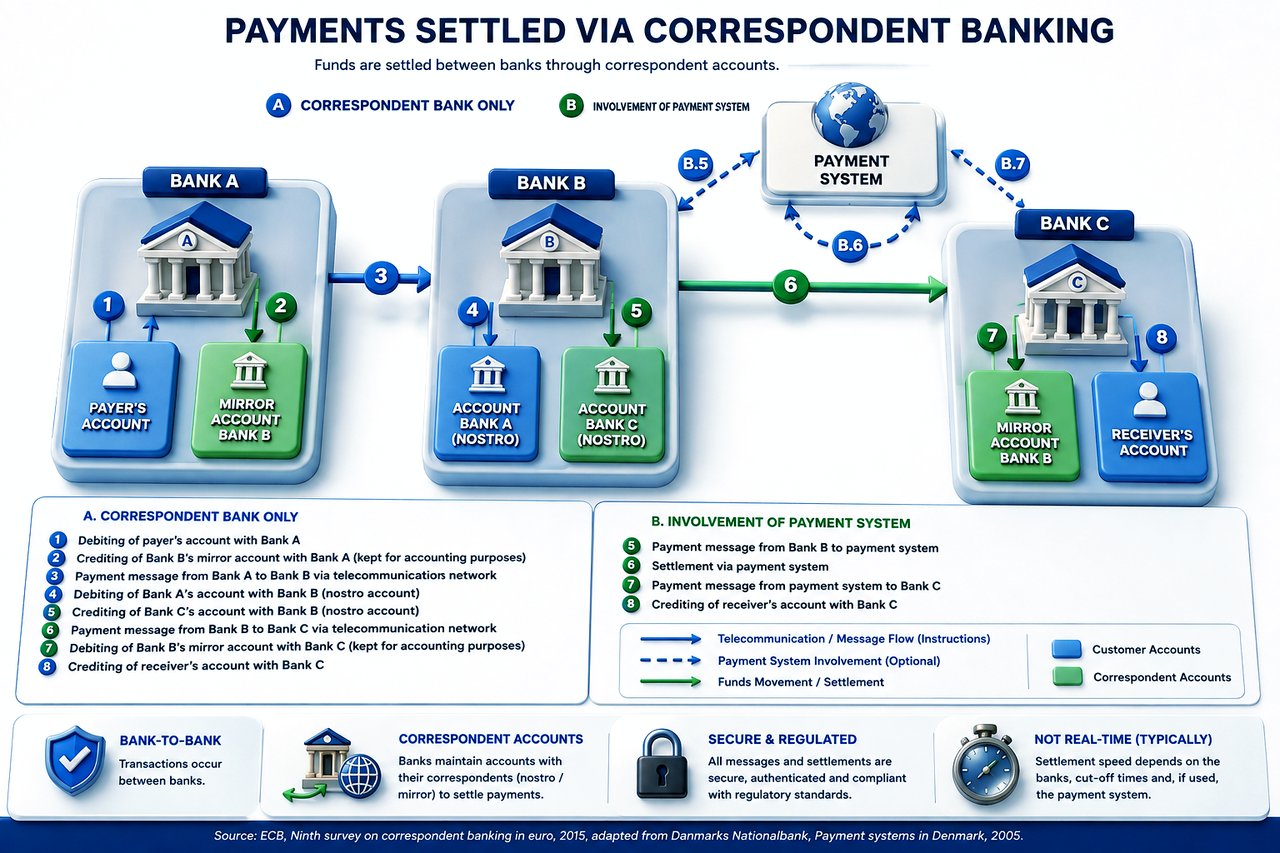
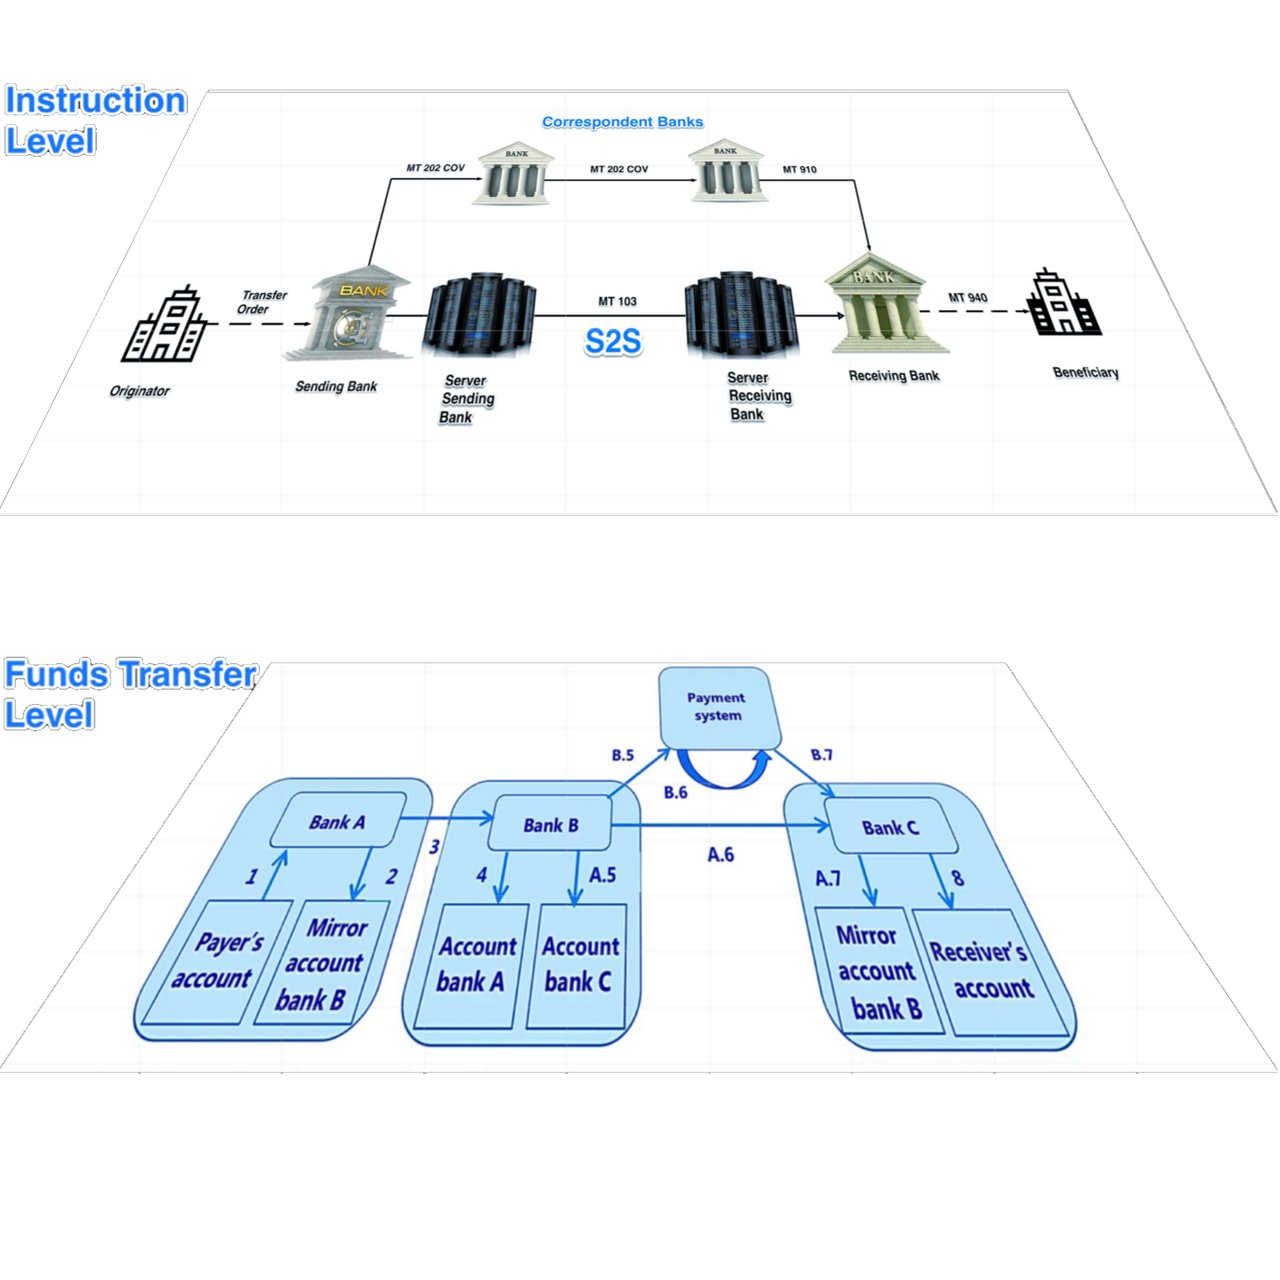
Viwango Viwili Tofauti:
Ngazi ya Maagizo na Ngazi halisi ya Uhamishaji wa Fedha
Itifaki za IPIP
- FIX (Financial Information eXchange): Kiwango cha ujumbe kinachotumika katika biashara ya dhamana: maagizo, utekelezaji wa miamala na ugawaji kati ya madalali, masoko ya hisa na wawekezaji. Hubeba taarifa za biashara, si malipo.
- EBICS (Electronic Banking Internet Communication Standard): Kiwango cha kubadilishana faili kwa usalama kati ya wateja wa mashirika na benki zao, kinachotumika hasa nchini Ujerumani, Ufaransa, Uswisi na Austria kwa faili za malipo na taarifa za akaunti.
- Zengin: Mfumo wa Zengin ni mtandao wa Japani wa uhamishaji fedha kati ya benki ndani ya nchi, na muundo wa faili wa Zengin hutumika kwa uhamisho wa ndani ya nchi na makato ya moja kwa moja.
- AS2 (Applicability Statement 2): Itifaki ya usafirishaji salama na uliotiwa saini wa hati za kibiashara (EDI, XML) kupitia Intaneti, yenye risiti zinazothibitisha uwasilishaji.
- SNMPv3 (Simple Network Management Protocol version 3): Itifaki ya kufuatilia na kusimamia vifaa vya mtandao, yenye uthibitishaji na usimbaji fiche. Inasimamia miundombinu; haibebi miamala.
- Kerberos: Itifaki ya uthibitishaji wa utambulisho wa mtandao inayotumia tiketi zinazotolewa na seva inayoaminika, ili wateja na huduma waweze kuthibitisha utambulisho wao kwa kila mmoja.
- OAuth 2.0: Kiwango huria cha utoaji wa idhini kwa niaba: programu hupata tokeni ndogo ya ufikiaji badala ya nenosiri la mtumiaji. Ndio msingi wa API nyingi za benki huria.
- LDAP over TLS: Ufikiaji salama wa huduma za saraka, ambazo huhifadhi utambulisho wa watumiaji na haki zao za ufikiaji.
- SFTP na SCP kupitia SSH: Uhamishaji na unakili wa faili uliosimbwa kwa njia fiche kati ya seva, unaotumika sana kwa faili za malipo na taarifa za akaunti.
Kila moja ya itifaki hizi hulinda ubadilishanaji wa data au ufikiaji wa mifumo. Katika miamala ya IPIP inayohusisha uhamishaji wa sarafu, mali, madeni na mtaji wa benki, itifaki zilizotajwa ni muhimu lakini hazitoshi kukamilisha miamala ya kifedha:
Uhamisho wa Fedha wa IPIP kuja kwetu
Ili kupunguza baadhi ya wasiwasi wa uzingatiaji wa sheria na kanuni pale pacs.008 ilipotumwa kupitia IPIP badala ya SWIFT kwetu, unaweza kuzingatia kumwomba benki yako ya kutuma ijumuishe taarifa za ziada zifuatazo katika pacs.009 COV ndani ya usafirishaji wa fedha kati ya benki mwakilishi na benki mwakilishi, pale muundo unaporuhusu:
- Taarifa za Mteja Anayeagiza: Toa maelezo ya mteja anayeagiza, sawa na Field 50 katika MT103. Haya yanaweza kujumuisha jina, anwani na nambari ya akaunti.
- Taarifa za Mnufaika: Jumuisha maelezo ya mnufaika, kwa kuiga Sehemu ya 59 katika MT 103. Hapa pawe na jina la mnufaika, anwani na nambari ya akaunti
- Madhumuni ya Malipo: Eleza waziwazi sababu ya muamala, jambo ambalo linaweza kupunguza baadhi ya wasiwasi wa Kuzuia Utakatishaji wa Fedha (AML).
- Taarifa za Utoaji Ripoti kwa Mamlaka za Udhibiti: Iwapo mamlaka yako ya kisheria inahitaji, jumuisha misimbo au vitambulisho vya utoaji ripoti kwa mamlaka za udhibiti.
- Rejea ya IPIP pacs.008: Kutaja mahsusi kwamba pacs.009 COV imeunganishwa na IPIP pacs.008 kunaweza kutoa muktadha kwa benki ya kati.
- Taarifa za Mawasiliano: Jumuisha maelezo mahususi ya mawasiliano ya idara ya uzingatiaji wa sheria na kanuni au msimamizi wa miamala anayehusika na malipo haya, endapo benki mpokeaji itahitaji ufafanuzi wa haraka.
- Maelekezo Maalum ya Ushughulikiaji: Maelekezo yoyote ya ziada kwa benki mpokeaji yanayoweza kurahisisha utambuzi na ushughulikiaji sahihi wa fedha zilizohamishwa.
- Taarifa kuhusu Gharama na Ada: Kukosekana kwa SWIFT pacs.008, itakuwa vyema kufafanua ni nani atakayebeba gharama zinazohusiana na muamala ili kuepuka kutoelewana.
- Vitambulisho vya Ziada: Jumuisha vitambulisho vyovyote vya ziada vya muamala vinavyoweza kuunganisha pacs.009 COV na pacs.008 ya IPIP, kama vile nambari za ankara au vitambulisho vya ndani vya miamala.
Tahadhari kuhusu Uzingatiaji wa Sheria na Kanuni
Kujumuisha taarifa za ziada katika pacs.009 COV huenda kusipunguze kikamilifu hatari za uzingatiaji wa sheria na kanuni, hasa ukaguzi wa AML na CFT (Kukabili Ufadhili wa Ugaidi) ambao kwa kawaida hushughulikiwa kwa ujumbe wa SWIFT pacs.008, na ni muhimu kuhakikisha kwamba pacs.009 COV iliyorekebishwa inaendelea kuzingatia viwango vinavyotumika na makubaliano kati ya benki.
Tofauti Kuu Kati ya Seva za Mawasiliano na Seva za Leja/Akaunti katika Benki
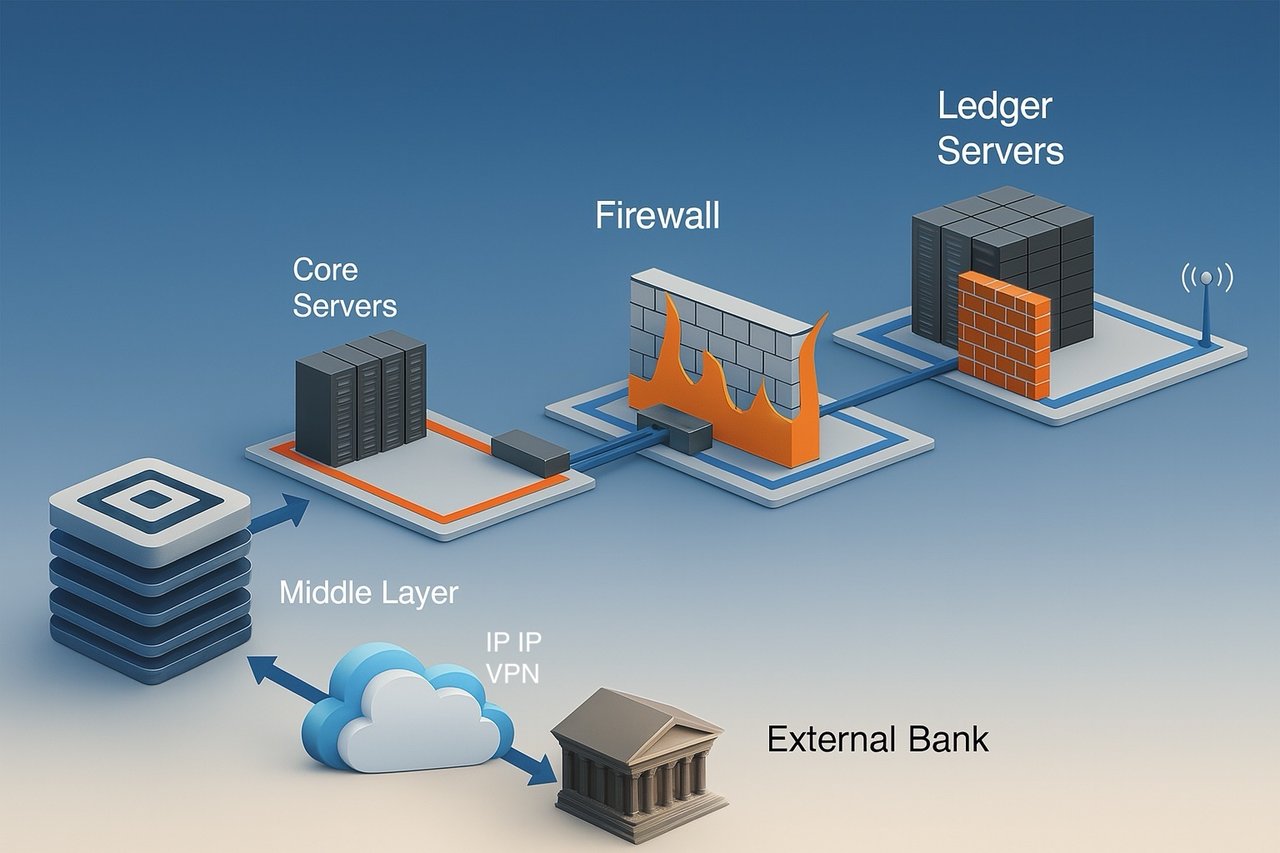
Katika teknolojia ya kibenki, seva zina nafasi ya maamuzi katika kuhakikisha utendaji mzuri wa miamala ya kifedha na utunzaji wa kumbukumbu. Aina mbili kuu za seva ambazo benki hutegemea ni seva za mawasiliano na seva za leja/akaunti. Ingawa zote mbili ni muhimu, hutumikia madhumuni tofauti na hushughulikia aina tofauti za data.
Seva za Mawasiliano
Seva za mawasiliano ndizo uti wa mgongo wa ubadilishanaji salama wa data kati ya benki na taasisi za kifedha. Zifuatazo ni kazi na sifa kuu za seva za mawasiliano:
- Ubadilishanaji Salama wa Data: Seva hizi huwezesha ubadilishanaji salama wa data, kuhakikisha kwamba taarifa nyeti za kifedha zinaweza kusafirishwa kati ya taasisi bila kuathiriwa.
- Itifaki na Viwango: Hutumia itifaki sanifu kama vile SWIFT, Sepa au ACH, n.k. kwa mawasiliano kati ya benki, hivyo kuhakikisha usawa na uaminifu katika majukwaa mbalimbali.
- Usimbaji fiche na Uthibitishaji wa Utambulisho: Ili kudumisha usalama, seva za mawasiliano hutumia mbinu za hali ya juu za usimbaji fiche pamoja na itifaki kali za uthibitishaji wa utambulisho, zikilinda data wakati wa usafirishaji wake.
- Ushughulikiaji wa Miamala: Kimsingi, hushughulikia maombi ya miamala, ujumbe na maagizo, wakiwa wapatanishi wanaowasilisha taarifa zinazohitajika kwa ajili ya miamala.
- Hakuna Uhamishaji wa Fedha: Ni muhimu kutambua kwamba seva hizi hazihamishi fedha wala kusasisha salio la akaunti moja kwa moja; zinawezesha tu mawasiliano yanayohitajika kwa vitendo hivyo.
Seva za Leja/Akaunti
Seva za leja/akaunti, kwa upande mwingine, ndizo walinzi wa kumbukumbu za kifedha za benki. Zifuatazo ni sifa zake kuu:
- Utunzaji wa Kumbukumbu za Kifedha: Seva hizi huhifadhi na kutunza kumbukumbu kuu za kifedha za benki, zikihakikisha kila muamala umerekodiwa kwa usahihi.
- Kurekodi Miamala: Hurekodi miamala yote, ikiwemo malipo na mapato yaliyoingizwa, na zina jukumu la kusasisha na kuhifadhi salio la sasa la akaunti.
- Usimamizi wa Leja Kuu: Seva za leja husimamia leja kuu ya benki pamoja na akaunti za wateja binafsi, na kutoa mtazamo kamili wa afya ya kifedha.
- Uadilifu wa Data: Kuhakikisha uthabiti na uadilifu wa data ni muhimu, kwa kuwa kumbukumbu hizi ni muhimu kwa utoaji sahihi wa taarifa za kifedha na uzingatiaji wa sheria na kanuni.
- Hatua Madhubuti za Usalama: Kwa kuzingatia unyeti wa data, seva za leja kwa kawaida hutumia hatua kali zaidi za usalama, zikiwemo tabaka za ziada za usimbaji fiche na udhibiti mkali wa ufikiaji.
Seva ya mawasiliano huanzisha na kuwezesha miamala, lakini seva ya leja ndiyo hatimaye hurekodi na kuakisi miamala hiyo baada ya uthibitisho katika vitabu vya benki.
Katika mifumo ya kisasa ya kibenki, kazi hizi mara nyingi huunganishwa, ambapo itifaki salama za mawasiliano ya ndani ya benki hufanya kazi sambamba na mifumo ya usimamizi wa leja. Ujumuishaji huu huhakikisha masasisho ya papo hapo na uthabiti katika mfumo mzima wa kifedha wa benki, na hivyo kuimarisha ufanisi na usalama. Benki nyingi hutumia mchanganyiko wa seva za ndani ya majengo yake na seva zinazotegemea wingu ili kuwiana kati ya mahitaji ya usalama, uzingatiaji wa kanuni na uwezo wa kupanuka.
Ni nini kinachoweza kuhamishwa kutoka Benki hadi Benki?
Mali za Benki:
- Fedha Taslimu na Mali Sawa na Fedha Taslimu: Hizi ni fedha zinazoweza kupatikana mara moja au karibu mara moja. Zinajumuisha fedha taslimu halisi, amana katika benki nyingine, na dhamana zinazobadilishwa kuwa fedha kwa urahisi kama hati fungani za Hazina (Treasury bills).
- Uwekezaji/Dhamana: Hizi ni zana za kifedha ambazo benki huwekeza ndani yake ili kupata mapato, kama vile hati fungani za serikali na za mashirika, hisa na dhamana nyinginezo.
- Mikopo na Maendeleo ya Fedha: Hizi ni fedha ambazo benki huwakopesha wateja wake, na huzalisha mapato ya riba. Zinaweza kujumuisha mikopo binafsi, rehani, mikopo ya kibiashara, salio la kadi za mkopo, na mikopo ya overdraft.
- Mali Zisizohamishika: Hizi ni mali halisi zinazomilikiwa na benki, kama vile majengo, ardhi, vifaa na samani.
- Mali Zisizoshikika: Hizi ni pamoja na mali zisizo za kimwili kama programu za kompyuta, hataza, alama za biashara na thamani ya jina la biashara (goodwill).
- Mali Nyingine: Hizi zinaweza kujumuisha riba iliyopatikana inayopokelewa, mali za kodi iliyoahirishwa, na vyombo vya kifedha vya viasili (derivatives), miongoni mwa vingine.
Madeni ya Benki:
- Amana: Hizi ni fedha ambazo watu binafsi na biashara huziweka benki. Zinajumuisha akaunti za hundi, akaunti za akiba na amana za muda maalum. Ni madeni kwa sababu benki ina wajibu wa kurudisha fedha hizi kwa wawekaji amana pindi wanapozihitaji au katika tarehe maalum ya ukomavu.
- Fedha Zilizokopwa: Hizi ni fedha ambazo benki hukopa kutoka kwa taasisi nyingine za kifedha, benki kuu, au kupitia utoaji wa dhamana za madeni.
- Dhamana za Madeni: Hizi ni hati fungani au aina nyingine za madeni zinazotolewa na benki ili kukusanya fedha. Benki ina wajibu wa kurejesha mtaji na riba kwa wamiliki wa hati fungani.
- Madeni Mengine: Haya yanajumuisha vipengele kama gharama zilizotokana lakini hazijalipwa, akaunti zinazolipwa, madeni ya kodi yaliyoahirishwa, makadirio ya hasara za mikopo, na vyombo vya kifedha vya viingilio.
- Madeni Duni (Subordinated Liabilities): Haya ni madeni yatakayolipwa tu baada ya madeni mengine yote iwapo benki itafilisika.
Mtaji wa Hisa wa Benki:
- Hisa za Kawaida: Huu ni mtaji wa umiliki unaoshikiliwa na wamiliki wa benki. Wana haki ya kupiga kura na wanaweza kupokea gawio.
- Hisa za Upendeleo: Aina hii ya hisa ina madai ya juu zaidi juu ya mapato na mali kuliko hisa za kawaida, lakini kwa kawaida haiambatani na haki za kupiga kura.
- Mapato Yaliyobaki: Haya ni mapato halisi ambayo benki imejilimbikizia kwa miaka mingi na kuamua kuyawekeza upya katika biashara badala ya kuyagawa kama gawio.
- Hisa za Hazina (Treasury Stock): Hizi ni hisa za benki yenyewe ambazo imezinunua tena kutoka sokoni.
- Mapato Mengine Jumuishi: Faida na hasara ambazo bado hazijatambuliwa katika faida au hasara, kama vile tathmini upya ya uwekezaji fulani na vyombo vya kujikinga na hatari.
- Maslahi Yasiyodhibiti (maslahi ya wachache): Hii ni sehemu ya mali halisi ya kampuni tanzu inayotokana na maslahi ya umiliki yasiyomilikiwa, moja kwa moja au kupitia kampuni tanzu, na kampuni mama.
Uhamishaji Halisi wa Mali, Madeni na Hisa: Uhamishaji wa dhamana hurekodiwa na vituo vya kuhifadhi dhamana (CSD), vinavyodumisha kumbukumbu ya kisheria ya umiliki; mikopo, mali za kudumu na nafasi nyingine hupita kwa makabidhiano au mikataba ya uhamishaji chini ya sheria inayotumika. Yote mawili yako nje ya wigo wa itifaki za mawasiliano. Uhamishaji wa mali na hisa pia huathiri taarifa za kifedha za benki, ukibadilisha salio la madeni, mali na hisa. Utoaji wa taarifa za kifedha kwa mamlaka husika za usimamizi na kipengele cha lazima cha uzingatiaji wa sheria na kanuni uko nje ya uwezo wa itifaki wa kusafirisha data na unahitaji michakato ya ziada ya kifedha na kisheria.
Kwa ufupi, ingawa itifaki ni muhimu kwa ubadilishanaji salama na wenye ufanisi wa taarifa katika miamala ya IPIP, mchakato mzima unahusisha mifumo ya ziada kwa ajili ya uhamishaji halisi wa fedha, mali, madeni na hisa, makazi ya malipo, kumbukumbu za kisheria na kuripoti fedha, ili kuhakikisha kwamba muamala mzima unatekelezwa kwa kuzingatia viwango vya udhibiti wa kibenki.
Uhamisho wa IP ZIP
Usafirishaji Salama wa Maagizo ya Malipo ya Kitaasisi kwa Njia ya Faili
Uhamishaji wa IP ZIP hueleweka vyema kama njia salama, inayotegemea faili, ya kusambaza maagizo ya malipo yaliyopangiliwa na data ya miamala inayohusiana moja kwa moja kati ya mifumo ya taasisi iliyothibitishwa kupitia mtandao wa Internet Protocol.
Istilahi zinahitaji usahihi wa hali ya juu.
Usambazaji wa IP ZIP si mfumo wa kusafisha malipo (clearing), mfumo wa kusuluhisha malipo (settlement), njia ya malipo wala utaratibu huru wa kuhamisha thamani ya fedha. Jalada la ZIP ni chombo cha kusafirishia tu. Muunganisho wa IP ni njia ya mawasiliano. Taarifa zilizomo ndani ya jalada hilo ni maagizo, seti ya data au ujumbe wa muamala.
Kwa hivyo:
IP ZIP husafirisha taarifa na maagizo ya malipo. Haitekelezi usuluhishi wa fedha yenyewe.
Kimawazo, hili linafanana na tofauti inayotumika kwa ujumbe wa ISO 20022 pacs.008 (FI-to-FI Customer Credit Transfer). pacs.008 inaweza kubeba maagizo ya uhamishaji wa mkopo kati ya benki yaliyopangiliwa kwa kina, lakini ujumbe wenyewe haupaswi kuchanganywa na mwendo wa mwisho na ulipaji wa fedha za benki kuu, fedha za benki za kibiashara, au salio za akaunti za benki mwakilishi.
Kanuni hiyo hiyo inatumika kwa usafirishaji wa IP ZIP.
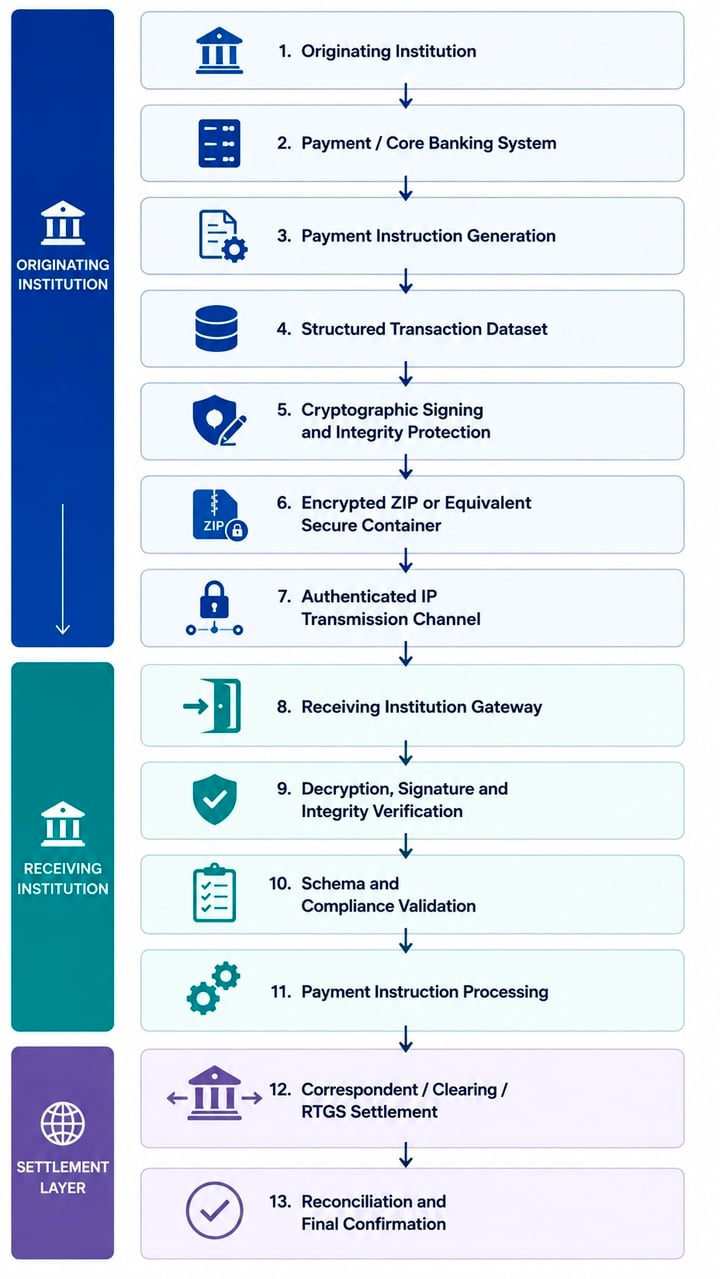
1. Usanifu wa Kiufundi
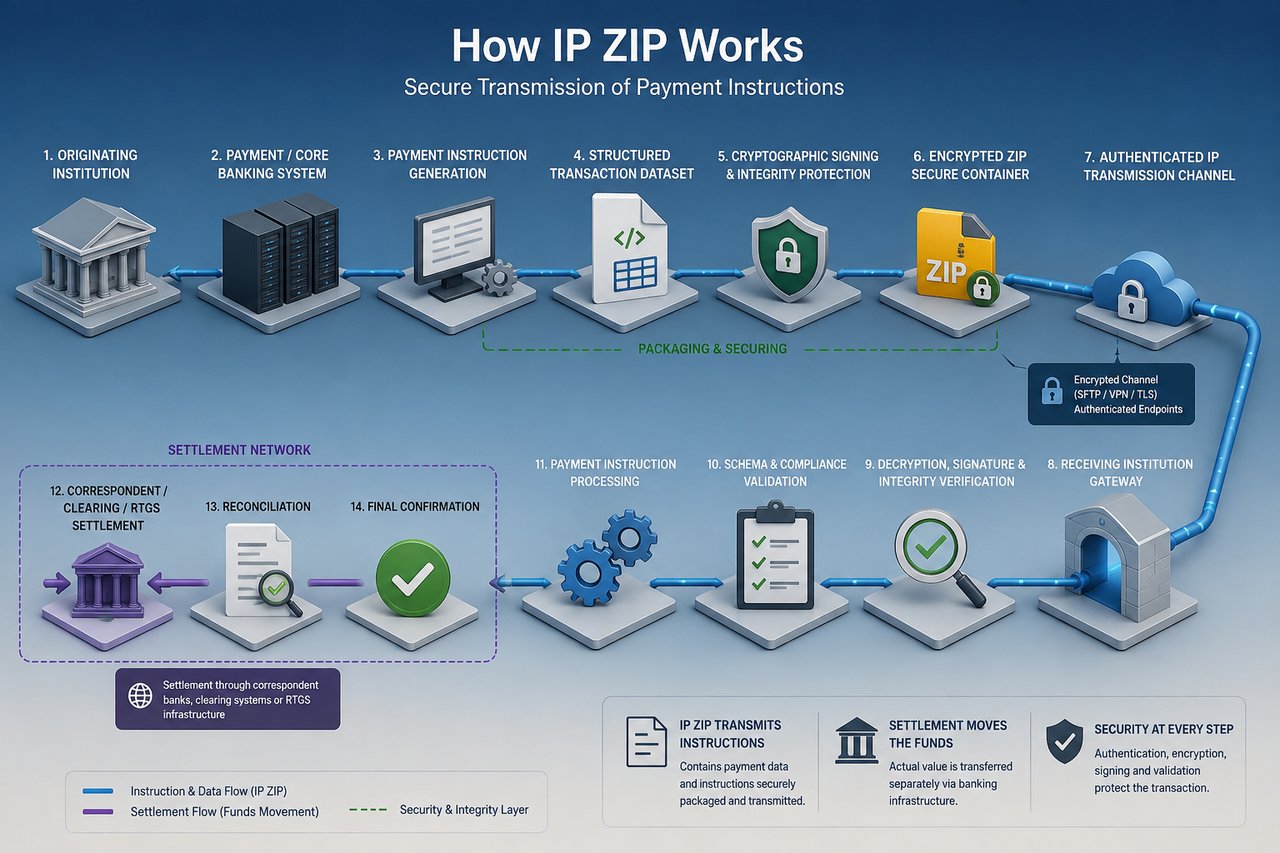
Muamala wa IP ZIP uliopangiliwa ipasavyo unaweza kuwakilishwa kama ilivyo kwenye mchoro ulio upande wa kushoto.
Tofauti ya msingi, kwa hiyo, ni kati ya tabaka la usafirishaji, tabaka la maagizo, na tabaka la ukamilishaji wa miamala.
Ngazi hizi hazipaswi kuchanganywa.
2. Faili ya ZIP kama Kontena Salama la Muamala
Kijenzi cha ZIP hutumika hasa kama utaratibu wa kuhifadhi na kufungasha (containerisation).
Badala ya kutuma vipengele vya muamala kimoja kimoja, taasisi inayoanzisha muamala inaweza kukusanya faili husika katika kifurushi kimoja kinachodhibitiwa.
Kulingana na vigezo vilivyokubaliwa baina ya pande mbili, kifurushi kama hicho kinaweza kuwa na:
- maagizo ya malipo yaliyopangiliwa;
- Ujumbe wa malipo wa XML;
- seti za data zinazoendana na ISO 20022;
- Vitu vya miamala vya JSON;
- rekodi za miamala katika muundo wa CSV au muundo usiobadilika;
- mafaili ya malipo ya kibenki yaliyo mali ya taasisi yenyewe;
- taarifa za mdaiwa na mdai;
- taarifa za akaunti ya mtumaji na ya mpokeaji;
- vitambulisho vya miamala;
- taarifa za sarafu na kiasi;
- tarehe za utekelezaji na tarehe za thamani zilizoombwa;
- maelekezo ya benki mwakilishi;
- taarifa za benki ya kati ya malipo;
- taarifa za malipo;
- taarifa za njia za utatuzi wa malipo;
- nyaraka za uzingatiaji wa sheria na kanuni;
- Marejeo ya KYC au KYB;
- taarifa za chanzo cha fedha;
- orodha za kina za miamala;
- saini za kidijitali;
- heshi za kriptografia;
- vyeti;
- alama za muda;
- faili za upatanisho; na
- jumla za udhibiti.
Kwa hiyo, kumbukumbu hiyo inaweza kuwa na agizo la msingi la malipo pamoja na taarifa za ziada zinazohitajika kuthibitisha uhalali, kuhakiki, kuchakata na kulinganisha agizo hilo.
Mbano wa data ni jambo la kiufundi la pembeni tu. Madhumuni makuu ni ufungashaji unaodhibitiwa na usambazaji.
Kwa hiyo, jalada la ZIP halipaswi kamwe kuchukuliwa kama ushahidi kwamba fedha zinazowakilishwa ndani ya jalada hilo zipo, zinapatikana, hazina vikwazo, au zimekamilishiwa malipo.
3. Maelekezo ya Malipo Yaliyopangiliwa
Inapobuniwa ipasavyo, agizo la malipo lililomo ndani ya kifurushi cha IP ZIP linaweza kutekeleza kazi inayofanana na ujumbe wa kawaida wa kifedha uliopangiliwa.
Kwa mfano, taasisi inaweza kutuma maelekezo ya XML yenye sehemu zinazolingana na taarifa ambazo kwa kawaida hupatikana ndani ya ujumbe wa ISO 20022 pacs.008, ikiwa ni pamoja na:
- utambulisho wa ujumbe;
- tarehe na saa ya uundaji;
- idadi ya miamala;
- taarifa za malipo ya mwisho (settlement);
- wakala anayetoa maelekezo;
- wakala aliyepewa maagizo;
- mdaiwa;
- akaunti ya mdaiwa;
- wakala wa mdaiwa;
- wakala wa mdai;
- mdai;
- akaunti ya mdai;
- kiasi kilichoagizwa;
- sarafu;
- mbebaji wa gharama;
- utambulisho wa malipo;
- utambulisho wa mwanzo hadi mwisho; na
- taarifa za malipo.
Tofauti ya msingi ni kwamba muundo wa data hauamui utaratibu wa suluhisho la malipo.
Agizo la malipo lililo halali kiufundi linaweza kupokelewa, kuthibitishwa utambulisho wake na kukubaliwa na mfumo unaopokea, huku suluhu ya kifedha inayolingana nalo ikiendelea kuwa haijakamilika.
Hivyo:
Maelekezo yaliyopokelewa ≠ fedha zilizopokelewa
Agizo kuthibitishwa ≠ fedha kukamilishwa kusuluhishwa
Faili kuingizwa kwa mafanikio ≠ mnufaika kupewa fedha za mwisho
Kukiri kwa seva ≠ uthibitisho wa ulipaji
Tofauti hii ni ya msingi katika namna IFB inavyoshughulikia mbinu mbadala za uhamishaji.
4. Itifaki za Usafirishaji
Usafirishaji wa faili za ZIP za IP za kitaasisi unapaswa kufanyika kwa njia ya mazingira ya mawasiliano yanayodhibitiwa na kuthibitishwa utambulisho pekee.
Kulingana na makubaliano ya kiufundi baina ya pande mbili, usafirishaji unaweza kutumia teknolojia kama:
SFTP
Secure File Transfer Protocol over SSH hutoa usafirishaji uliosimbwa kwa njia fiche, uthibitishaji wa seva na uthibitishaji unaodhibitiwa wa watumiaji.
Uthibitishaji kwa ufunguo wa umma kwa kawaida unapaswa kupewa kipaumbele kuliko uthibitishaji kwa nenosiri pekee katika uunganishaji wa kitaasisi.
FTPS
FTP inaweza kulindwa kupitia TLS pale miundombinu ya zamani inapohitaji, mradi uthibitishaji unaofaa wa vyeti, viwango vya usimbaji fiche na udhibiti wa ufikiaji vitekelezwe.
HTTPS / REST API
Kifurushi kinaweza kutumwa kupitia sehemu ya mawasiliano ya HTTPS iliyothibitishwa au usanifu wa API unaotumia TLS na uthibitishaji unaofaa katika ngazi ya programu.
Mutual TLS
Kwa miunganisho ya kitaasisi yenye kiwango cha juu cha uhakika, mutual TLS (mTLS) huruhusu pande zote mbili kuthibitishana kwa kutumia vyeti vya kidijitali.
Hii hutoa ulinzi imara zaidi kwa kiasi kikubwa dhidi ya vituo visivyoidhinishwa kuliko uthibitishaji wa seva wa upande mmoja pekee.
VPN
VPN ya IPSec ya kiungo-hadi-kiungo (site-to-site) au inayolingana nayo inaweza kuanzisha njia ya siri iliyosimbwa kati ya taasisi shiriki kabla ya usambazaji wa ngazi ya programu kufanyika.
Muunganisho wa Kibinafsi wa Kipekee
Pale ambapo kiasi cha miamala, mahitaji ya usalama au wasifu wa hatari wa taasisi vinapohalalisha, muunganisho wa mtandao maalumu au wa kibinafsi unaweza kuongezea au kuchukua nafasi ya usafirishaji kupitia Intaneti ya umma.
Itifaki kamili lazima ikubaliwe baina ya pande mbili kabla ya kuwezeshwa kwa matumizi ya kiutendaji.
5. Uthibitishaji wa Kifaa cha Mwisho
Taasisi inayopokea lazima ithibitishe kwamba ujumbe unatoka kwa taasisi inayodai kuiwakilisha.
Udhibiti husika unaweza kujumuisha:
- vyeti vya kidijitali vya kitaasisi;
- Jozi za funguo za umma/binafsi za SSH;
- vyeti vya mutual TLS;
- vitambulisho vya API;
- Uorodheshaji wa anwani za IP zinazoruhusiwa;
- Uthibitishaji wa utambulisho wa VPN;
- moduli za usalama wa maunzi (hardware security modules);
- kubandika cheti (certificate pinning) pale inapofaa;
- uthibitishaji wa kiutawala wa vipengele vingi;
- akaunti za huduma zinazodhibitiwa;
- udhibiti wa ufikiaji kulingana na majukumu; na
- kutenganisha mazingira ya uzalishaji na yale ya majaribio.
Anwani ya IP pekee si ushahidi wa kutosha wa utambulisho wa taasisi.
Vivyo hivyo, kumiliki endpoint, ufikiaji wa seva (server login), kitambulisho cha API au nenosiri la ZIP hakuthibitishi umiliki wa fedha msingi.
6. Usimbaji fiche
Kwa kawaida, usiri unapaswa kuanzishwa katika ngazi zaidi ya moja.
Usimbaji fiche wa Usafirishaji wa Data
Njia ya mawasiliano inapaswa kusimbwa kwa njia fiche kwa kutumia itifaki ya kisasa iliyosanidiwa ipasavyo, kama vile TLS au SSH.
Hii hulinda taarifa zinaposafirishwa.
Usimbaji Fiche wa Data Zinazotumwa
Pale inapohitajika, kifurushi cha muamala chenyewe kinaweza pia kusimbwa kwa njia fiche.
Hii hutoa ulinzi wa taarifa za kifedha bila kutegemea njia ya usafirishaji, na inaweza kupunguza kwa kiasi kikubwa hatari mahali ambapo mafaili huhifadhiwa kwa muda, hupitishwa kupitia miundombinu ya kati, huwekwa kwenye kumbukumbu au kushughulikiwa bila kufuatana kwa wakati mmoja.
Usimbaji Fiche wa Data Zilizohifadhiwa
Faili zinazosubiri kuchakatwa zinapaswa kulindwa ndani ya mazingira ya uhifadhi yanayodhibitiwa, yenye vikwazo vya ufikiaji vinavyofaa na usimbaji fiche wakati wa kuhifadhiwa.
Hata hivyo, usimbaji fiche huweka usiri tu. Haithibitishi uhalali wa kifedha wa muamala.
7. Uadilifu wa Kriptografia
Taasisi inayopokea lazima pia iweze kubaini kama kifurushi kilichotumwa kimebadilishwa baada ya kuundwa.
Hivyo, kificho cha hashi cha kriptografia kinaweza kuzalishwa kwa kifurushi hicho au kwa faili zinazokiunda.
Kwa mfano:
Kifurushi asili cha muamala
→ hash ya kriptografia inazalishwa
→ kifurushi kinatumwa
→ mfumo unaopokea unakokotoa hash kwa kujitegemea
→ hash iliyokokotolewa inalinganishwa na hash iliyotumwa au iliyotiwa saini
Kutolingana kunaonyesha kwamba kifurushi kilichopokelewa hakifanani kikriptografia na kifurushi kilichothibitishwa awali.
Algoriti za kisasa za hash za kriptografia, kama vile zile za familia za SHA-2 au SHA-3 pale zinapofaa utekelezaji husika, zinaweza kutumika kuthibitisha uadilifu wa data.
8. Saini za Kidijitali
Sahihi ya kidijitali hutimiza kazi tofauti kwa kiasi kikubwa na usimbaji fiche.
Usimbaji fiche hulinda usiri.
Hashing husaidia kuthibitisha uadilifu.
Saini ya kidijitali iliyotekelezwa ipasavyo inaweza kusaidia kuthibitisha:
- uhalisi - kifurushi kilisainiwa kwa kutumia ufunguo wa siri husika;
- uadilifu - data iliyosainiwa haijabadilishwa baadaye; na
- uwajibikaji - saini inaweza kuhusishwa na stakabadhi husika ya kitaasisi, kwa kuzingatia mfumo unaotumika wa PKI na utawala.
Taasisi inayopokea inapaswa kuthibitisha saini dhidi ya cheti kinachoaminika au ufunguo wa umma unaolingana kabla ya maagizo ya muamala kuingia katika usindikaji wa malipo.
Funguo za siri za kusaini zinapaswa kulindwa ipasavyo, ikiwezekana kupitia miundombinu ya taasisi ya usimamizi wa funguo na, inapostahili, Hardware Security Modules.
9. Ulinzi dhidi ya Kurudiwa na Kunakiliwa kwa Miamala
Uwasilishaji wa faili za kifedha unahitaji udhibiti dhidi ya agizo halali lilelile kuwasilishwa mara kwa mara.
Usanifu uliobuniwa ipasavyo unapaswa kwa hivyo kujumuisha vitambulisho vya kipekee vya miamala na udhibiti unaofaa kama vile:
- vitambulisho vya kipekee vya ujumbe;
- vitambulisho vya kipekee vya miamala;
- alama za muda;
- namba za mfuatano;
- vitambulisho vya faili;
- ugunduzi wa jumbe zinazojirudia;
- udhibiti wa idempotency;
- rejista za hali ya uchakataji; na
- ulinganisho na maagizo yaliyokwishashughulikiwa hapo awali.
Taasisi inayopokea inapaswa kukataa, kuweka kando au kuchunguza maagizo yanayojirudia kwa mujibu wa utaratibu wa uendeshaji uliokubaliwa.
10. Uthibitishaji wa Faili
Kupokelewa kwa faili kwa mafanikio kunapaswa kuanzisha uthibitishaji, si malipo ya papo hapo ya kiotomatiki.
Mazingira salama ya uchakataji yanaweza kuliweka kifurushi chini ya ukaguzi kadhaa unaofuatana:
Hatua ya 1 – Uthibitishaji wa Usafirishaji
Uthibitisho kwamba kifurushi kimefika kupitia njia iliyoidhinishwa.
Hatua ya 2 – Uthibitishaji wa Kituo cha Mawasiliano
Uthibitisho wa mfumo unaotuma ujumbe na stakabadhi za kitaasisi.
Hatua ya 3 – Udhibiti wa Programu Hasidi na Usalama wa Faili
Ukaguzi wa kumbukumbu (archive) na faili zake kabla ya kuingizwa kwenye miundombinu ya malipo.
Hatua ya 4 – Uthibitishaji wa Kikriptografia
Uthibitishaji wa heshi, saini na vyeti.
Hatua ya 5 – Uthibitishaji wa Muundo
Uthibitisho kwamba mafaili yanazingatia schema iliyokubaliwa, kanuni za utoaji majina, usimbaji wa herufi na vipimo vya data.
Hatua ya 6 – Uthibitishaji wa Maana
Uthibitisho kwamba sehemu za lazima za malipo zipo na zinaendana ndani yake.
Hatua ya 7 – Uthibitishaji wa Muamala
Uhakiki wa sarafu, kiasi, akaunti, taarifa za uelekezaji, marejeo ya muamala na maagizo ya suluhu.
Hatua ya 8 – Uthibitishaji wa Uzingatiaji wa Sheria na Kanuni
AML, vikwazo, KYC/KYB, ufuatiliaji wa miamala na udhibiti mwingine unaotumika.
Hatua ya 9 – Uthibitishaji wa Malipo ya Mwisho
Uthibitisho kwamba utaratibu halisi upo ambao kupitia huo thamani ya kifedha inayohusika inaweza kulipwa.
Ni baada tu ya udhibiti huu kukamilishwa ndipo agizo linapaswa kuendelea hadi utekelezaji kwa mujibu wa taratibu zinazotumika za taasisi inayopokea.
11. Kukiri Kupokea Si Kukamilisha Malipo (Settlement)
Mazingira ya IP ZIP yanaweza kutoa uthibitisho kadhaa wa kiufundi wa upokeaji.
Kwa mfano:
ACK – Faili imepokelewa
Hili linathibitisha tu kwamba mpokeaji wa mwisho wa mawasiliano alipata kifurushi hicho.
ACK – Faili imethibitishwa
Hii inathibitisha kwamba udhibiti wa uthibitishaji wa utambulisho ulikamilika kwa mafanikio.
ACK – Faili imethibitishwa
Hili linathibitisha kwamba kifurushi kilitimiza uthibitishaji wa kimuundo au kiufundi unaotumika.
ACK – Maagizo yamekubaliwa
Hii inaweza kuthibitisha kwamba agizo la malipo limeingia katika mtiririko wa usindikaji wa taasisi inayopokea.
Hakuna hata moja ya hali hizi inayomaanisha lazima:
IMESULUHISHWA
Ulipaji unahitaji tukio tofauti la kifedha.
Tofauti hii inafanana na ile ya ujumbe wa kawaida wa kifedha, ambapo kufanikiwa kwa uwasilishaji na ukubalifu wa ujumbe wa malipo lazima kutofautishwe na ukamilishaji wa mwisho wa malipo ya wajibu wa kifedha unaohusika.
12. Ulipaji wa Muamala Msingi
Pindi maagizo ya malipo ya IP ZIP yanapokuwa yamethibitishwa utambulisho, kuhakikiwa, kukubaliwa na kuidhinishwa, thamani ya kifedha inayohusika lazima isuluhishwe kupitia miundombinu ifaayo ya kifedha.
Kulingana na sarafu, taasisi na mamlaka za kisheria zinazohusika, ulipaji unaweza kufanyika kupitia:
- huduma za benki mwakilishi;
- Akaunti za Nostro/Vostro;
- akaunti za benki kuu;
- Miundombinu ya RTGS;
- mifumo ya kusafisha malipo inayotambulika;
- mifumo ya malipo ya ndani ya nchi;
- miundombinu ya malipo ya papo kwa papo;
- benki za malipo za benki mwakilishi; au
- utaratibu mwingine wa malipo na utatuzi unaotambuliwa kisheria na kiutendaji.
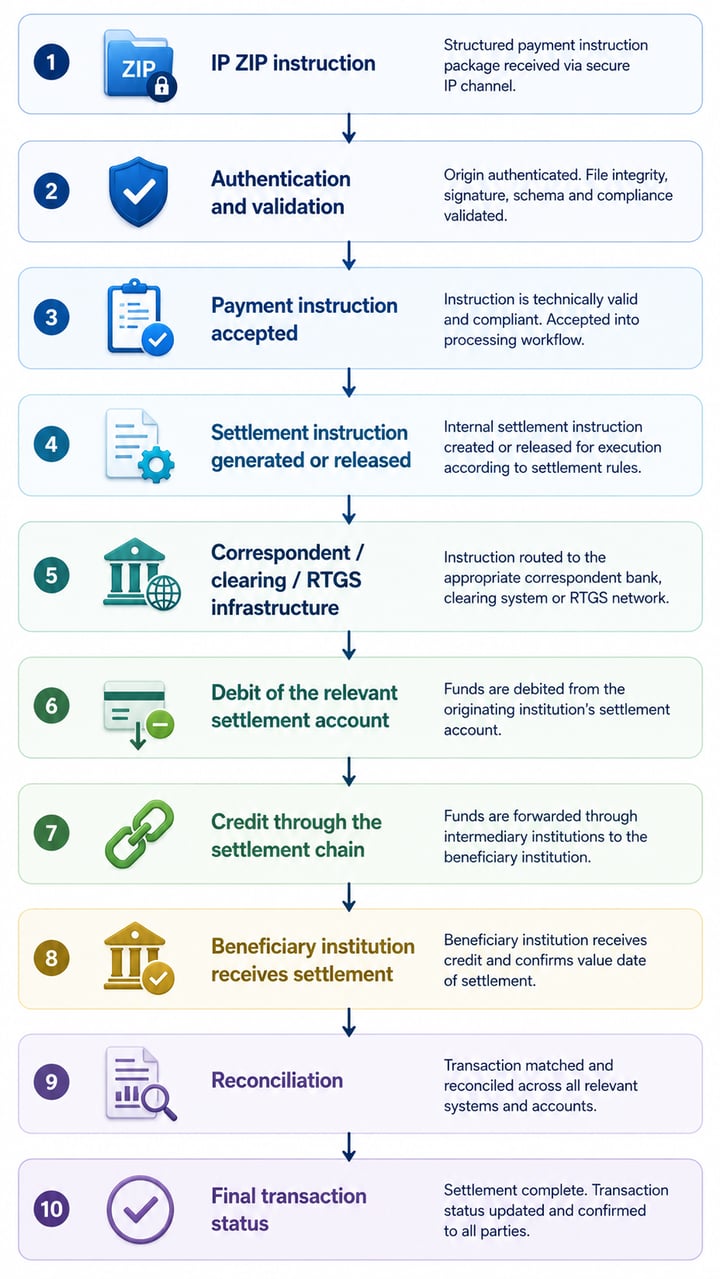
Mtiririko rahisi wa muamala unaweza kwa hivyo kuwakilishwa kama ilivyo kwenye mchoro.
Kwa hiyo thamani ya kifedha huhamishwa kupitia miundombinu ya ulipaji, si kupitia faili ya kumbukumbu ya ZIP.
13. Ulinganisho na ISO 20022 pacs.008
Tofauti hiyo inaweza kuelezwa kidhana kama ifuatavyo:
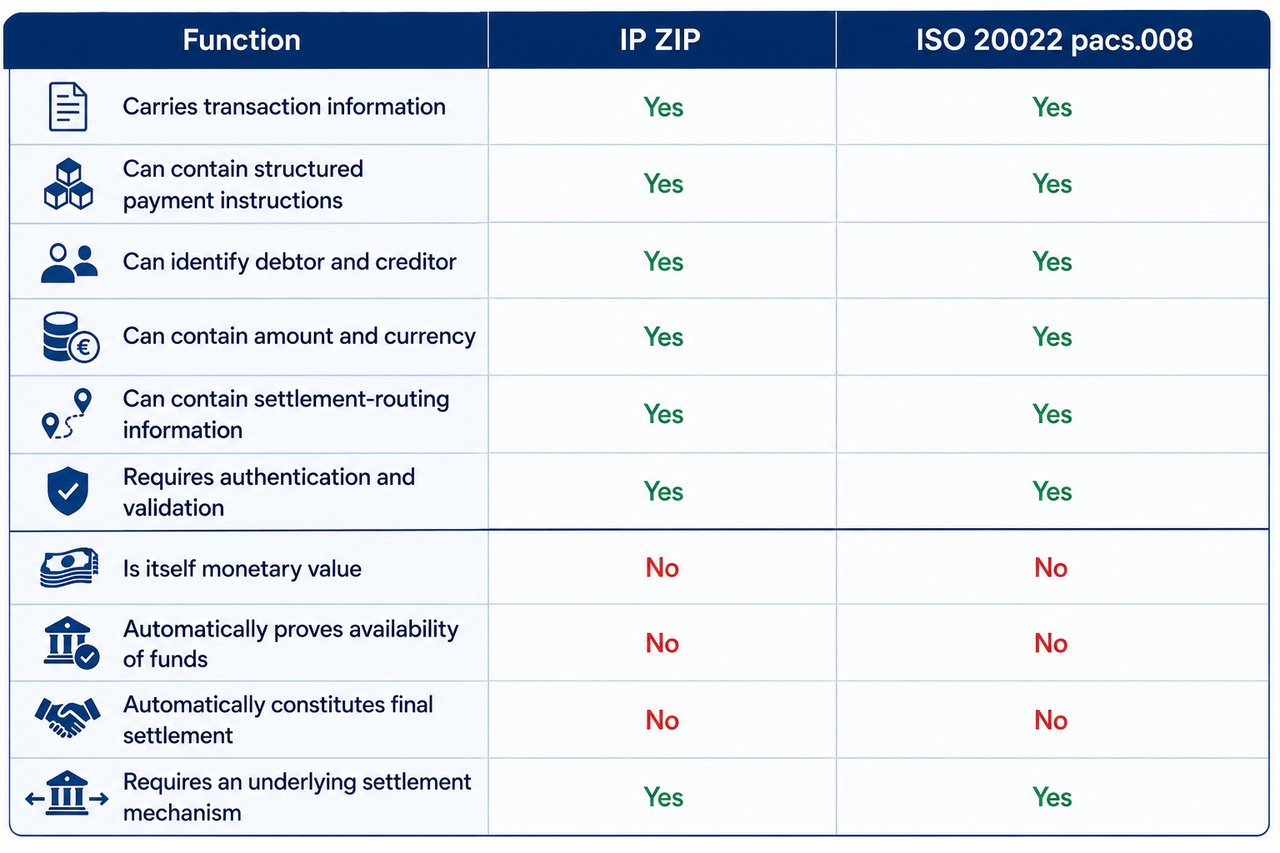
Ulinganisho huu ni wa kiutendaji badala ya wa kimaadili. pacs.008 ni ujumbe wa kifedha uliofafanuliwa rasmi wa ISO 20022. “IP ZIP” si aina ya ujumbe iliyosanifishwa kimataifa kwa kiwango sawa.
Kwa hiyo, usanifu wa IP ZIP lazima ufafanue kwa makubaliano ya pande mbili muundo wake wa ujumbe, usanifu wa usalama, kanuni za uthibitishaji, mantiki ya kuthibitisha upokeaji, ushughulikiaji wa hitilafu, mchakato wa ulinganisho wa hesabu na uhusiano wa ukamilishaji wa malipo.
14. Kanuni ya Usalama
IFB hutumia tofauti ya msingi kwa mbinu zote mbadala za uhamishaji:
Usambazaji salama unathibitisha kwamba data inaweza kusambazwa kwa usalama. Hauthibitishi kwamba fedha zinaweza kusuluhishwa.
- Usimbaji fiche hauthibitishi uwepo wa fedha.
- Sahihi ya kidijitali haithibitishi uwepo wa fedha.
- Salio la seva halithibitishi uwepo wa fedha.
- Faili ya miamala haithibitishi kuwepo kwa fedha.
- Kupokelewa kwa faili kwa mafanikio hakuthibitishi kuwepo kwa fedha.
- Uthibitisho wa kiufundi wa kupokea hauthibitishi kukamilika kwa malipo.
Swali la msingi la kifedha linabaki kuwa ikiwa taasisi inayoanzisha muamala ina ukwasi uliothibitishwa na njia ya kiutendaji ya kufanya malipo na utatuzi inayoweza kuwasilisha thamani ya fedha husika kupitia miundombinu ya kibenki inayotambuliwa.
15. Mfumo wa Ukubalifu wa IFB
IFB inaweza kuzingatia upokeaji wa IP ZIP kwa wenzao wa kitaasisi walioidhinishwa na wateja waliokubaliwa tu, baada ya mapitio ya kuridhisha ya kiufundi, kisheria na ya uzingatiaji wa sheria na kanuni.
Kabla ya muunganisho wa uzalishaji kuanzishwa, IFB inaweza kuhitaji uthibitisho wa:
- taasisi inayoanzisha muamala;
- mamlaka ya kitaasisi ya kuwasilisha muamala;
- umiliki halisi wa manufaa na pande zinazohusika katika miamala;
- chanzo na uhalali wa fedha;
- madhumuni ya msingi ya kiuchumi;
- miundombinu ya kutuma na kupokea;
- umiliki wa sehemu ya mwisho ya mawasiliano (endpoint);
- IP na usanifu wa mtandao;
- mbinu ya uthibitishaji;
- vyeti na vitambulisho vya kriptografia;
- viwango vya usimbaji fiche;
- muundo wa faili na schema;
- muundo wa ujumbe wa malipo;
- mbinu ya utambuzi wa miamala;
- itifaki ya kukiri kupokea;
- udhibiti wa nakala rudufu na urudiaji wa ujumbe;
- ushughulikiaji wa vighairi;
- taratibu za ulinganishaji wa hesabu;
- mahusiano ya benki wakilishi;
- akaunti za malipo ya mwisho;
- mipango ya ukwasi; na
- njia ya mwisho ya utatuzi wa malipo.
Ushirikiano wa kiufundi pekee haitoshi.
IFB haitachukulia kufanikiwa kwa usafirishaji wa kifurushi cha IP ZIP kuwa ni kupokea fedha. Muamala unakamilika kifedha tu pale thamani husika inapokuwa imetatuliwa kikamilifu kupitia miundombinu ya kibenki au ya utatuzi iliyokubaliwa, na utatuzi huo unaweza kupatanishwa kwa uhuru.
Kanuni ya Msingi
IP ZIP ni usafirishaji salama wa maelekezo. Malipo ya mwisho (settlement) ni uhamishaji wa thamani ya kifedha inayohusika.
Michakato hii miwili inaweza kuwa sehemu za mtiririko mmoja wa muamala, lakini si tukio moja.
Katika istilahi za kibenki za kitaasisi:
Usambazaji wa ujumbe → uthibitishaji wa utambulisho → ukaguzi wa uhalali → ukubalifu → utekelezaji → ulipaji → ulinganishaji wa kumbukumbu
Ni kukamilika kwa mchakato husika wa malipo na usuluhishi pekee ndiko kunakothibitisha kwamba upande wa kifedha wa muamala umekamilika.
IP Direct
IP Direct
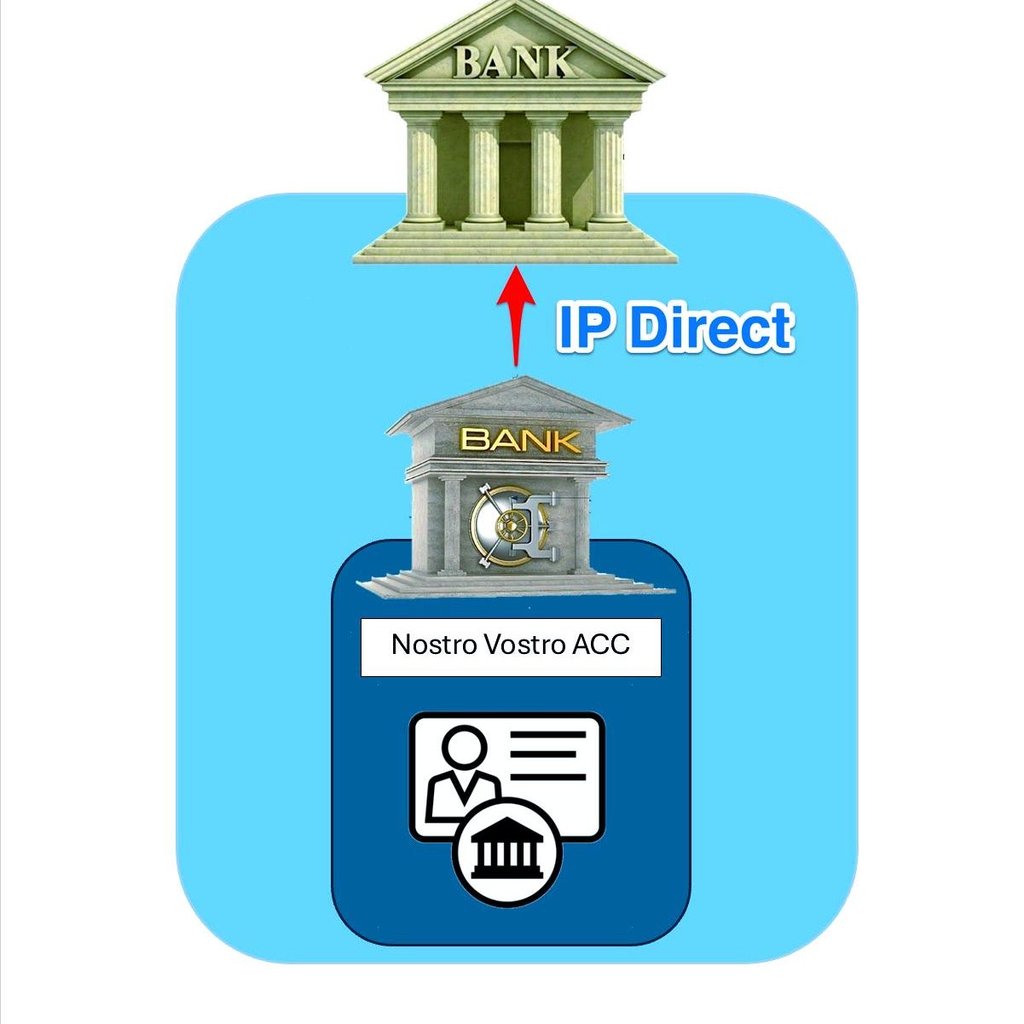
Utaratibu wa IP Direct unahusisha mchakato maalumu wa miamala katika muktadha wa shughuli za kati ya benki. Kwa ufafanuzi:
Uhusiano wa Akaunti za Nostro-Vostro: Msingi wa muamala huu ni kuanzishwa kwa uhusiano wa akaunti za 'nostro-vostro' kati ya taasisi mbili za kibenki. Katika hali hii, 'benki inayoagiza' ina akaunti ya 'nostro' (neno la Kiitaliano linalomaanisha 'yetu': 'akaunti yetu kwako') katika International Finance Bank (IFB), ambayo kwa upande wake hutunza akaunti ya 'vostro' ('yenu': 'akaunti yenu kwetu') kwa niaba ya benki inayoagiza. Mpangilio huu wa akaunti wa pande mbili ni muhimu katika kuwezesha miamala ya IP Direct.
Utaratibu wa IP Direct: Wakati mbinu ya IP Direct inapotumika, benki inayotoa agizo huanzisha muamala unaochakatwa moja kwa moja kupitia mifumo ya malipo iliyounganishwa ya benki hizo mbili. Mchakato huu unaepuka njia za kawaida na mara nyingi changamano zaidi za mifumo ya malipo ya kimataifa kama SWIFT (Society for Worldwide Interbank Financial Telecommunication) au mingineyo. Faida kuu ya IP Direct ni uwezekano wa utekelezaji wa haraka zaidi wa miamala na gharama za chini za miamala, kutokana na njia ya moja kwa moja ya mawasiliano iliyoanzishwa kati ya benki hizo.
Mtiririko wa Muamala: Katika muamala wa IP Direct, benki inayoagiza hutoa agizo la malipo moja kwa moja kwa IFB, ikitumia uhusiano uliowekwa wa nostro-vostro. IFB, baada ya kupokea agizo hilo, hukopesha au kukata kwenye akaunti husika kulingana na maelekezo yaliyopokelewa. Mchakato huu mara nyingi hurahisishwa na unaweza kuwa na ufanisi zaidi kuliko taratibu za kawaida, hasa kwa benki zenye kiasi kikubwa cha miamala au zinazohitaji uchakataji wa haraka.
Masharti ya Ufanisi: Ili IP Direct ifanye kazi kwa ufanisi wa hali ya juu, masharti kadhaa lazima yatimizwe:
- Miundombinu Imara ya Kiteknolojia: Benki zote mbili lazima ziwe na mifumo ya kisasa ya kiteknolojia yenye uwezo wa kushughulikia mawasiliano ya moja kwa moja kati ya benki.
- Uzingatiaji wa Sheria na Kanuni: Muamala lazima uzingatie mifumo ya udhibiti ya mamlaka za kisheria ambamo benki zote mbili zinafanya kazi.
- Ufanisi wa Uendeshaji: Michakato ya ndani ya benki lazima iwiane ili kuwezesha miamala hii ya moja kwa moja bila ucheleweshaji usio wa lazima.
Mambo Mbadala ya Kuzingatia: Ingawa IP Direct hutoa faida fulani, ni muhimu kutambua vikwazo au njia mbadala zinazoweza kuwepo:
- Mtandao wa SWIFT: Kwa benki zisizo na uhusiano uliothibitishwa wa nostro-vostro, mtandao wa SWIFT unabaki kuwa njia mbadala ya kuaminika, ingawa inaweza kuwa ya polepole zaidi.
- Teknolojia ya Blockchain: Teknolojia mpya kama blockchain na teknolojia ya leja iliyosambazwa hutoa njia mbadala nyingine kwa miamala ya kimataifa, zikiahidi uwazi zaidi na gharama zilizopunguzwa.
Istilahi zinazohusiana na njia mbadala au za zamani za uhamishaji zinapaswa kufasiriwa kwa kuzingatia miundombinu ya kibenki. Istilahi hizo zinaweza kuelezea njia za mawasiliano, mbinu za usindikaji wa ndani au desturi za kihistoria, lakini hazibadilishi sharti la kutumia taasisi zilizodhibitiwa, mifumo ya malipo inayotambulika na taratibu rasmi za ukamilishaji wa malipo.
Uhamisho wowote, bila kujali istilahi inayotumika, hatimaye lazima uchakatwe, ufanyiwe usuluhishi na upatanishwe ndani ya mfumo thabiti wa kifedha.
Hatua inayofuata
Omba kutambulishwa
Tueleze kwa mistari michache wewe ni nani na unachokusudia. Ombi lako huenda moja kwa moja kwa benki na hushughulikiwa kwa usiri.
Unapendelea kuzungumza? Weka miadi ya Mkutano wa Video wa dakika 30.
Ubadilishanaji wa Funguo
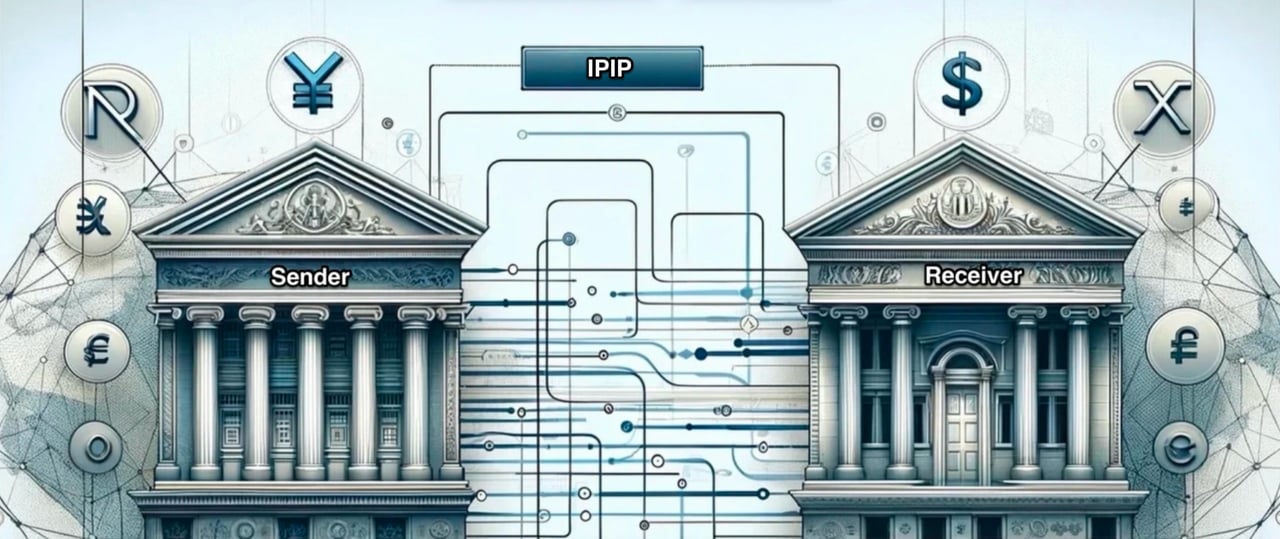
Utaratibu wa Kubadilishana Funguo wa IPIP kwa Taasisi za Fedha
- Iwapo taasisi yenu ya kifedha inayoheshimika inakusudia kututumia IPIP, tunawaalika kupakua na kuzingatia kwa makini miongozo iliyoainishwa katika Utaratibu wa Uthibitishaji wa IPIP hapa.
- Kwa sFTP, tafadhali zingatia miongozo hapa.
- Ili kuzalisha Msimbo wa AES wa Matokeo (Ufunguo) unaobadilika kwa ajili ya IPIP au sFTP yako, tafadhali bofya hapa.
Ikiwa ungependa kujua zaidi kuhusu jinsi ya kuhamisha fedha au mali kwenye akaunti zako kwetu, tafadhali wasiliana na Marie Mayer.