Infraestrutura de tesouraria e banca transfronteiriça para empresas com atividade internacional
O IFB serve empresas qualificadas cujas necessidades de tesouraria excedem os enquadramentos bancários nacionais convencionais. Disponibilizamos serviços bancários multimoeda, execução de pagamentos transfronteiriços, apoio de liquidez e um serviço assente na relação de proximidade para empresas que operam em várias jurisdições, contrapartes e ambientes de liquidação.
A tesouraria internacional torna-se substancialmente mais complexa quando uma empresa gere várias moedas, fluxos internacionais de fornecedores, liquidações transfronteiriças e estruturas com várias entidades. Nesse contexto, a atividade bancária deve proporcionar mais do que o acesso a contas: deve assegurar fiabilidade na execução, clareza operacional e um controlo fiável.
A Arquitetura Bancária Antes dos Produtos Bancários
A tesouraria internacional não deve evoluir por acumulação. Quando as relações bancárias são abertas de forma reativa, uma por mercado, uma por contraparte, uma por crise, o resultado é fragmentação e não diversificação. A empresa acaba por administrar bancos em vez de gerir liquidez.
Uma arquitetura coerente atribui a cada relação uma função definida e mantém-na circunscrita a essa função. As contas operacionais suportam o fluxo comercial. As contas de tesouraria mantêm a reserva. A custódia fica separada da liquidação. Os instrumentos de financiamento do comércio internacional são processados através da instituição que dispõe da rede de bancos correspondentes necessária para os executar. Nada é duplicado sem motivo, e nada de crítico depende de um único ponto de falha.
Esta disciplina compensa em quatro domínios. A reconciliação torna-se mecânica, e não forense. A execução de pagamentos melhora, porque cada fluxo é processado pelo canal concebido para o efeito. A liquidez passa a ser visível de forma agregada, em vez de um conjunto de saldos a compilar manualmente. E o risco de contraparte passa a ser uma decisão, e não um acaso da história.
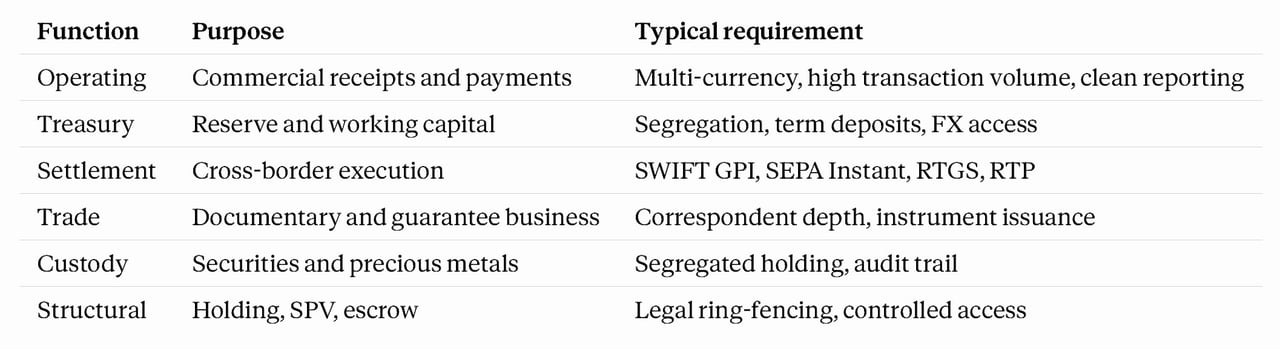
Não existe um modelo-padrão. A arquitetura adequada depende do local onde a empresa opera, da sua estrutura de propriedade e dos ambientes de liquidação com que efetivamente se relaciona. Avaliamos essa realidade antes de recomendar contas.
O quadro bancário do IFB para pessoas coletivas foi concebido em função desses requisitos: estruturas de contas em vários níveis para utilização operacional, de tesouraria e de custódia; contas multimoeda; pagamentos através de SWIFT (com rastreio gpi), SEPA Instant, RTGS e RTP, executados por intermédio de bancos correspondentes quando o IFB não é participante direto, bem como transferências internas entre contas; monitorização e reporte de transações personalizados; quadros de liquidez à medida; e acordos de câmbio à vista, a prazo e de swap, mediante pedido.
Este percurso de tesouraria destina-se a fundadores, gestores-proprietários e dirigentes com atividade internacional, cujas empresas ultrapassaram os limites da banca doméstica comum. Quando uma empresa começa a operar em várias jurisdições, com diversas contrapartes e moedas, a tesouraria deixa de ser um aspeto administrativo secundário e passa a integrar a arquitetura de controlo comercial da empresa.
É particularmente adequada para empresas que necessitem de contas operacionais multimoeda para gerir fluxos de receitas, pagamentos a fornecedores, processamento de salários, fundo de maneio e saldos de tesouraria em diferentes mercados. Para empresas em crescimento e grupos liderados pelos fundadores, não se trata apenas de uma questão de conveniência. Trata-se de preservar a agilidade, reduzir fricções cambiais evitáveis e manter o controlo da tesouraria à medida que o negócio escala.
É igualmente relevante quando a atividade exige a execução de pagamentos internacionais com maior rapidez, clareza e fiabilidade do que as relações bancárias convencionais estão frequentemente dispostas ou aptas a proporcionar. Os fundadores apercebem-se muito depressa de quando a banca se torna um obstáculo ao dinamismo comercial. Liquidações tardias, canais de atendimento fragmentados e processos de escalonamento opacos não são meros incómodos; são falhas operacionais. Um enquadramento de tesouraria mais adequado sustenta os pagamentos transfronteiriços com maior disciplina e menos obstáculos desnecessários.
Este caminho é igualmente adequado a empresas que necessitam de visibilidade sobre a liquidez além-fronteiras. À medida que as empresas lideradas pelos seus fundadores se expandem, a tesouraria dispersa-se frequentemente por entidades, jurisdições e relações bancárias. Essa fragmentação constitui uma fragilidade estratégica. A gestão necessita de uma visão mais clara de onde se encontra a liquidez, de como esta circula e de onde poderão surgir pressões de financiamento. Maior visibilidade conduz a melhor discernimento, em particular quando a empresa equilibra simultaneamente crescimento, investimento, reservas de tesouraria e obrigações transfronteiriças.
- Para empresas com várias entidades, operações regionais ou uma governação interna mais desenvolvida, esta via é igualmente adequada quando se torna necessária uma administração de tesouraria estruturada. A partir de determinada fase de crescimento, os arranjos informais deixam de ser suficientes. A empresa necessita de uma segmentação de contas mais clara, de uma lógica de aprovação mais robusta, de uma arquitetura bancária mais coerente e de processos capazes de suportar a escala sem cair na desordem. Tal é particularmente verdade quando os fundadores transitam da improvisação empreendedora para uma disciplina operacional de caráter mais institucional.
- É igualmente adequado a empresas que necessitam de apoio em matéria de reconciliação e reporte à medida que a tesouraria se torna mais exigente. As operações internacionais aumentam a carga sobre as equipas financeiras. Os fluxos de pagamento multiplicam-se, as contrapartes diversificam-se e a gestão exige um reporte mais claro para tomar decisões fundamentadas. Uma relação bancária que apoie uma lógica de reconciliação mais robusta, clareza no reporte e transparência operacional é, por conseguinte, comercialmente valiosa, e não apenas administrativamente desejável.
- Por fim, esta via destina-se a empresas que procuram uma relação bancária mais ágil para as suas operações internacionais. As empresas lideradas pelos seus fundadores ultrapassam frequentemente o âmbito da banca genérica muito antes de o banco o perceber. O que necessitam não é de uma gestão de relação teatral, mas de interlocutores humanos responsáveis, de uma escalada razoável das questões e de uma instituição que compreenda que a tesouraria é parte integrante da execução, e não um elemento periférico da mesma.
Em substância, esta via de tesouraria destina-se a empresas que necessitam de uma atividade bancária à altura da sua ambição. Foi concebida para empresas com atividade internacional que exigem maior controlo, maior visibilidade e uma execução transfronteiriça mais fiável à medida que crescem.
O nosso processo de integração assenta na documentação e na adequação. Antes da ativação, avaliamos o perfil societário, a presença jurisdicional, a estrutura de propriedade, a justificação da transação e o caso de utilização em matéria de tesouraria. Esta abordagem visa estabelecer uma relação bancária duradoura, e não uma mera abertura de conta de natureza transacional.