Staten en overheidsinstellingen
National Development Capital Facility
National Development Capital Facility
Financiering van productieve nationale activa door middel van gedisciplineerde structurering van overheidskapitaal
Het vermogen van een land om infrastructuur en industrie te ontwikkelen hangt af van meer dan de nominale beschikbaarheid van kapitaal. Het hangt ervan af of een project kan worden voorbereid, goedgekeurd, gefinancierd en geëxploiteerd onder verplichtingen die de staat kan dragen.
De mismatch is bekend. Infrastructuur vergt kapitaal voor vijftien of twintig jaar, terwijl de beschikbare bankfinanciering een veel kortere looptijd kan hebben. Een project kan inkomsten genereren in lokale valuta, terwijl de geïmporteerde apparatuur en de externe schuld luiden in dollars of euro’s. Binnenlandse pensioen- en verzekeringsfondsen kunnen over aanzienlijke langetermijnspaargelden beschikken, maar missen instrumenten waarvan de governance, de liquiditeit en de risicokenmerken aan hun mandaten voldoen.
Internationale beleggers zien daarentegen mogelijk een staatsrating zonder de risico's van een specifiek actief te kunnen onderscheiden van de risico's van de staat als geheel.
De National Development Capital Facility van International Finance Bank LTD is een mandaat om deze vraagstukken in de juiste volgorde aan te pakken. IFB werkt samen met naar behoren gemachtigde cliënten uit de publieke sector en staten om een afgebakend project of portefeuille te beoordelen, een passende financieringsarchitectuur te ontwerpen, mogelijke risicodelingsregelingen te onderzoeken en te toetsen of binnenlands en internationaal institutioneel kapitaal tegen aanvaardbare voorwaarden kan worden aangetrokken.
De Facility is geen vooraf goedgekeurde kredietlijn, geen permanente pool van beleggersgeld en geen belofte van een bepaald rentepercentage. Het resultaat is een onderbouwd traject naar een financieringsbesluit. In sommige gevallen leidt dat traject naar een kapitaalmarktinstrument of een projectfinancieringstransactie. In andere gevallen zijn gewone staatsleningen, concessionele financiering, directe begrotingsfinanciering of uitstel de verstandigere conclusie.
Het mandaat vangt aan bij de nationale balans
Een voorgestelde financiering moet worden beoordeeld in samenhang met de bestaande verplichtingen van de staat. De eerste werkzaamheden van IFB omvatten daarom een onderzoek van het schuldprofiel van de overheid, de concentraties van herfinanciering, de valutasamenstelling, de schuldendienstcapaciteit, openstaande garanties en verplichtingen van relevante overheidsbedrijven. Daarbij wordt gekeken naar de behandeling van de voorgestelde transactie onder het nationale recht, de regels voor begrotingsverslaggeving en eventuele toepasselijke schuldplafonds of financieringsprogramma's.
Dit is ook van belang wanneer een project als afzonderlijke rechtspersoon is opgezet. Een speciaal voor het project opgerichte vennootschap kan de eigendom verduidelijken en projectrekeningen scheiden, maar neemt door haar bestaan het economische effect van een staatsgarantie, een beschikbaarheidsvergoeding, een minimuminkomstentoezegging of de verwachting dat de Staat een essentiële openbare dienst zal redden, niet weg. Directe en voorwaardelijke verplichtingen moeten worden geïdentificeerd, waar uitvoerbaar gewaardeerd, goedgekeurd en gerapporteerd overeenkomstig het toepasselijke kader. De richtsnoeren van de Wereldbank vragen overheden uitdrukkelijk de budgettaire verplichtingen die voortvloeien uit publiek-private samenwerkingsverbanden te beoordelen, te begroten, te monitoren en openbaar te maken.
Voor landen die gebruikmaken van een schuldhoudbaarheidsanalyse van het IMF en de Wereldbank moeten de voorgestelde verplichtingen en aannemelijke schokken eveneens aan die analyse worden getoetst. Het kader onderzoekt de basisdynamiek van de schuld en risico's zoals voorwaardelijke verplichtingen, grondstofprijzen, natuurrampen en schokken in de marktfinanciering.
De centrale vraag is niet of een transactie buiten een bepaalde boekhoudkundige rubriek kan worden geplaatst. De vraag is of de Staat zijn werkelijke verplichtingen onder geloofwaardige omstandigheden kan dragen, ook onder ongunstige.
Wat in aanmerking komt voor de Faciliteit
De Faciliteit is bedoeld voor projecten of portefeuilles met een duidelijk vastgesteld publiek doel en een afgebakende financieringsbehoefte. Mogelijke sectoren zijn onder meer elektriciteitsopwekking en -transmissie, watersystemen, havens en logistiek, productieve landbouw, industriële verwerking en andere infrastructuur die binnenlandse waardecreatie ondersteunt.
Projecten kunnen verschillende betalingsmodellen hanteren. De onderlinge verschillen moeten behouden blijven:
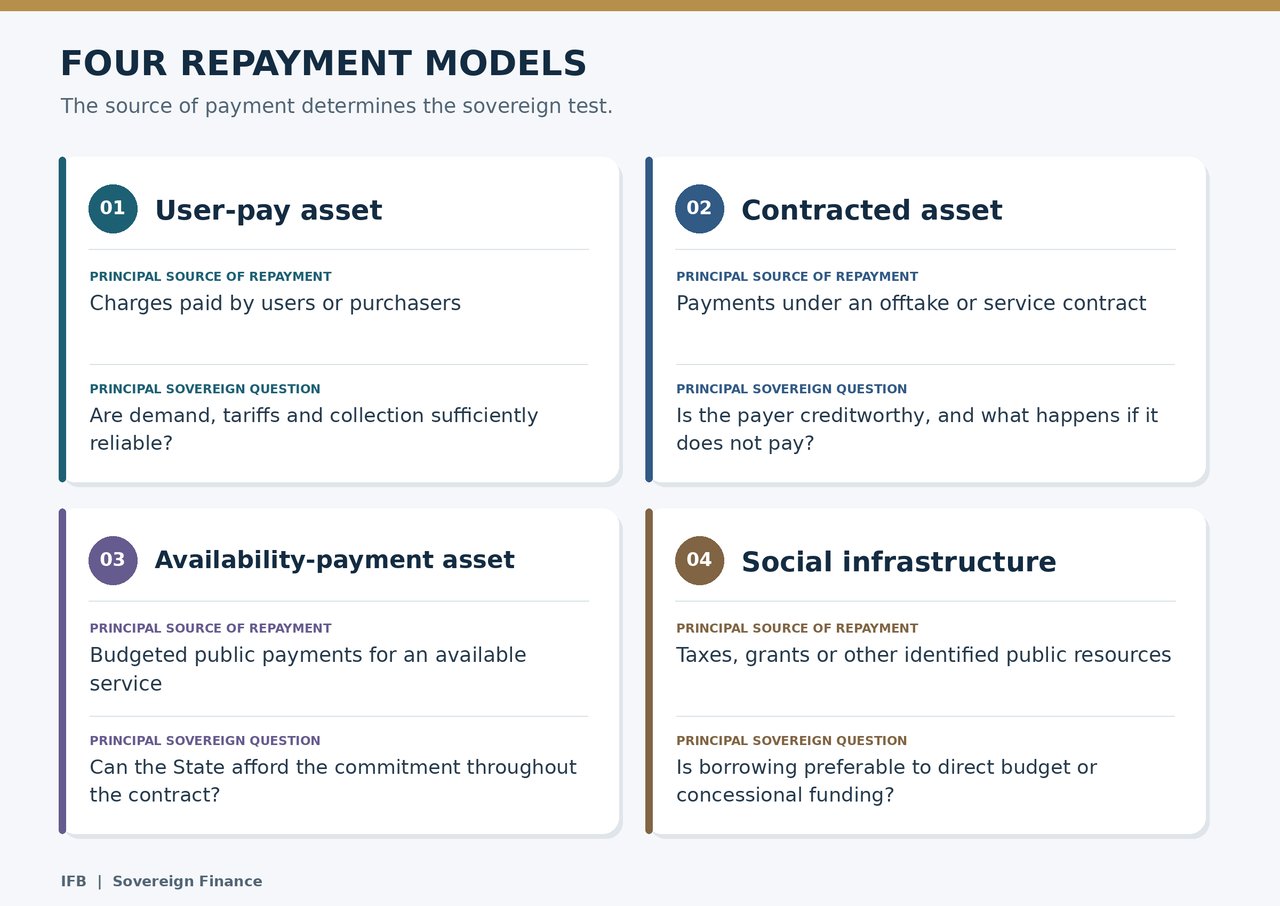
Een school of ziekenhuis kan buitengewone economische en maatschappelijke waarde leveren zonder projectopbrengsten te genereren. IFB zou het maatschappelijk rendement niet presenteren alsof het beschikbaar kasgeld voor schuldendienst is. Dergelijke activa vereisen een expliciete, betaalbare publieke betalingsbron of een andere geschikte vorm van financiering.
De projectvoorbereiding moet tevens aandacht besteden aan grond en vergunningen, aanbestedingen, milieu- en sociale verplichtingen, engineering, bouwplanning, operationele capaciteit, onderhoud en de uiteindelijke overdracht van het actief. Het beoordelingskader voor overheidsinvesteringen van het IMF plaatst projectbeoordeling, -selectie, -begroting en -uitvoering binnen de bredere kwaliteit van het beheer van overheidsinvesteringen; de klimaatmodule voegt daaraan een beoordeling van fysieke klimaatrisico's en weerbaarheid toe.
Een financieringsstructuur rond het actief
Zodra een project de eerste publieke en fiscale toetsen doorstaat, onderzoekt IFB de kapitaalstructuur. Afhankelijk van de transactie kan deze een combinatie omvatten van eigen vermogen van de sponsor, publieke kapitaalbijdragen, concessionele deelname of deelname vanuit ontwikkelingsfinanciering, commerciële schuld, institutionele notes en een vastgestelde reserve. Geen enkele laag wordt opgenomen louter om de structuur geavanceerder te laten lijken.
Het ontwerp volgt vijf beginselen.
Ten eerste moet de looptijd van de financiering aansluiten bij de levensduur van het actief. Een langlevend energie- of vervoersactief mag niet afhankelijk zijn van herhaalde kortlopende herfinanciering zonder een expliciet en betaalbaar herfinancieringsplan.
Ten tweede moet het valutarisico een identificeerbare drager hebben. Met opbrengsten in lokale valuta kunnen schulden in vreemde valuta niet tegen vaste economische kosten worden bediend. Een transactie kan gebruikmaken van financiering in binnenlandse valuta, passend geprijsde afdekking, contractuele indexatie of een combinatie daarvan. Elke keuze heeft fiscale en commerciële gevolgen.
Ten derde dient elk risico te worden toegewezen aan een partij die dit kan beheersen of beprijzen. Voltooiing van de bouw, operationele prestaties, vraag, betaling door de afnemer, politieke maatregelen en valutatransfers zijn verschillende blootstellingen. Een staatsgarantie die deze allemaal dekt, is wellicht eenvoudig op te stellen, maar kostbaar voor de Staat en weinig effectief voor het bevorderen van discipline.
Ten vierde moet kredietverbetering aantoonbaar een verbetering van de transactie opleveren. Een gefinancierde reserve, onafhankelijke garantie, risicodeelneming door een ontwikkelingsfinancieringsinstelling, verzekeringspolis of verpande kasstroom brengt kosten met zich mee. IFB beoordeelt of de daaruit voortvloeiende verlaging van de financieringskosten of verbetering van de looptijd die kosten rechtvaardigt. Een bijkomende belofte van dezelfde staat kan op zichzelf het onderliggende kredietrisico op de staat niet transformeren.
Ten vijfde moet de betalingsvolgorde begrijpelijk zijn. Beleggers en de staat moeten kunnen vaststellen waar de opbrengsten binnenkomen, wie de rekeningen beheert, welke operationele kosten als eerste worden voldaan, wanneer schuldendienst en reserves worden gefinancierd en wanneer uitkeringen zijn toegestaan. Complexiteit die niet kan worden toegelicht en gecontroleerd, vormt een risico.
Binnenlands kapitaal op verantwoorde wijze mobiliseren
Binnenlandse pensioenfondsen, verzekeraars, banken en staatsbeleggingsinstellingen kunnen waardevolle verschaffers van kapitaal met een lange looptijd zijn. Hun deelname kan bovendien de afhankelijkheid van een project van vreemde valuta verminderen. Zij mag nooit worden verondersteld enkel omdat deze instellingen vermogen aanhouden.
IFB zou het mandaat, de concentratielimieten, de liquiditeitsbehoeften, de toegestane instrumenten en de governancevereisten van elke belegger beoordelen. Een binnenlandse instelling dient te beleggen op voorwaarden die voldoen aan haar verplichtingen jegens haar eigen begunstigden. Een overheidsinstructie om ongeschikt projectrisico op te nemen is geen kapitaalmobilisatie; het draagt fiscaal risico over op spaarders.
Een binnenlandse tranche kan van een internationale tranche verschillen qua valuta, looptijd of betalingsprofiel. Elk verschil moet economisch gerechtvaardigd en openbaar gemaakt zijn. Indien deelname van een ontwikkelingsfinancier of een onafhankelijke garantie beschikbaar is, is het doel deze aan te wenden om anderszins ontoegankelijk particulier kapitaal aan te trekken, in plaats van beleggers te verdringen die bereid zijn zonder steun deel te nemen. De richtsnoeren van de Wereldbank voor infrastructuurfinanciering beschrijven de onderscheiden rollen van publiek, multilateraal en particulier kapitaal, alsmede de contractuele waarborgen die beleggers doorgaans verlangen.
Soevereine zeggenschap en publieke verantwoording
De staat of overheidsinstelling behoudt de zeggenschap over beleid, openbare goedkeuringen, aanbestedingsbeslissingen en de beslissing om schulden aan te gaan of steun te verlenen. De taak van IFB is om de opties en de gevolgen daarvan helder uiteen te zetten.
Voordat een transactie verdergaat, moet de verantwoordelijke autoriteit in staat zijn het volgende vast te stellen:
- De rechtspersoon die leent en de bevoegdheid krachtens welke hij handelt.
- Elke directe staatsbetaling, garantie en voorwaardelijke verplichting.
- Het verwachte gebruik van de opbrengsten en de controles op de uitbetaling.
- Het eigendom van en de zeggenschap over projectactiva en inkomstenrekeningen.
- De regels voor inkoop, transacties met verbonden partijen en belangenconflicten.
- De door de bevoegde adviseurs voorgestelde boekhoudkundige behandeling en behandeling van de staatsschuld.
- De omstandigheden waarin kredietverstrekkers vorderingen kunnen opeisen, zekerheden kunnen uitwinnen of betaling door de staat kunnen verlangen.
- De gevolgen van herstructurering, beëindiging of mislukking van het project.
Vertrouwelijke onderhandelingen kunnen legitieme commerciële informatie beschermen. Zij nemen de noodzaak van wettige autorisatie, fiscale openbaarmaking en onafhankelijke toetsing niet weg. IFB zou de transactie samen met de juridische, fiscale en technische adviseurs van de cliënt en, waar van toepassing, met haar multilaterale partners ontwikkelen.
De stresstest gaat vooraf aan de marketing richting beleggers
Een financieel basisscenario volstaat niet. Voordat een financiering als haalbaar wordt gepresenteerd, moeten de partijen onderzoeken hoe zij presteert onder ongunstige maar plausibele omstandigheden. Afhankelijk van het actief kan het daarbij gaan om vertraagde oplevering, hogere bouwkosten, lagere vraag, zwakkere inning van vorderingen, wanbetaling door een afnemer, depreciatie van de wisselkoers, hogere herfinancieringsrentes, grondstofprijsbewegingen of een klimaatgebeurtenis.
De beoordeling moet per geval aantonen wie betaalt, wanneer en uit welke bron. Indien het antwoord een niet-begrote betaling door de Schatkist is, moet die blootstelling zichtbaar worden gemaakt. Indien het project een aannemelijke schok niet kan doorstaan zonder verplichtingen die de Staat zich niet kan veroorloven, moeten de financiering of de reikwijdte worden aangepast.
IFB zou drie conclusies onderscheiden: het project is financierbaar op de voorgestelde voorwaarden; het kan financierbaar worden na gedefinieerde aanpassingen; of het dient niet via deze Faciliteit te verlopen. Een besluit om een zwakke structuur af te wijzen beschermt de financieringscapaciteit van de staat voor sterkere projecten.
Hoe een opdracht verloopt
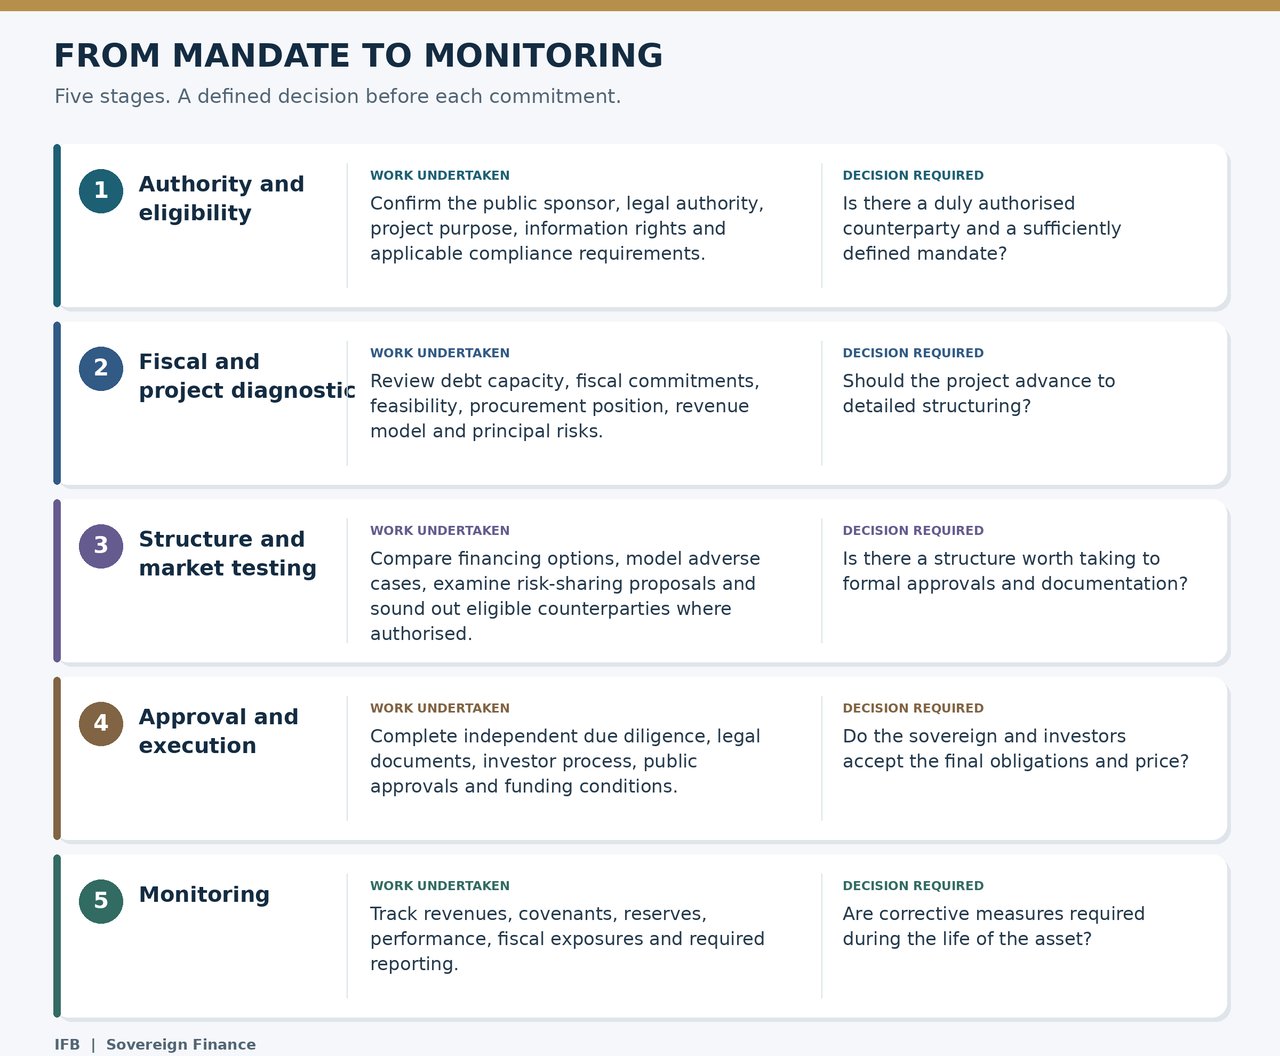
De volgorde is weloverwogen. Een presentatie voor beleggers is geen vervanging voor bevoegdheid, haalbaarheid, schuldanalyse of aanbesteding. Marktinteresse die wordt vastgesteld voordat deze kwesties zijn geregeld, is hooguit indicatief.
Wat de staat of overheidsinstelling ontvangt
Het initiële mandaat zou resulteren in een National Development Capital Blueprint dat is afgestemd op het geïdentificeerde actief of de geïdentificeerde portefeuille. Het voorgestelde toepassingsgebied omvat:
- Een uiteenzetting van het publieke doel, de economische onderbouwing en de financieringsbehoefte van het project.
- Een beoordeling van de bevoegdheid van de sponsor, de goedkeuringen en de voornaamste juridische beperkingen.
- Een overzicht van bestaande en voorgestelde verplichtingen van staten en overheidsinstellingen.
- Een vergelijking van realistische financieringsroutes, waaronder conventionele alternatieven.
- Een indicatieve kapitaalstructuur en toewijzing van materiële risico's.
- Een voorlopig kasstroommodel met vastgelegde gevoeligheden.
- Een beoordeling van de geschiktheid van beleggers, zowel nationaal als internationaal.
- Een register van informatie, goedkeuringen en onafhankelijke beoordelingen die nog vereist zijn.
- Een voorgestelde uitvoeringsvolgorde met beslismomenten en redenen om te stoppen.
De Blueprint vormt een basis voor een soeverein besluit, niet een beleggingsverbintenis en geen vervanging van de definitieve adviezen, goedkeuringen en transactiedocumenten.
Een uitnodiging om een omlijnd mandaat te onderzoeken
IFB nodigt naar behoren gemachtigde ministeries, schuldbeheerkantoren, staatsbeleggingsinstellingen en overheidsondernemingen uit om een specifiek project of investeringsprogramma voor te leggen ter vertrouwelijke voorlopige beoordeling. De eerste indiening dient de verantwoordelijke instelling, het actief, de geraamde kapitaalbehoefte, de voorgestelde bron van terugbetaling, de huidige stand van voorbereiding, bestaande publieke verbintenissen en de beslissing die de overheid wenst te nemen te vermelden.
Een voorstel voor staatsfinanciering moet de staat een productief actief en verplichtingen nalaten die hij begrijpt en kan dragen. Aan die maatstaf dient deze Faciliteit te worden getoetst.
Alle diensten en elke daaruit voortvloeiende transactie zijn onderworpen aan aanvaarding van het mandaat, toepasselijke wet- en regelgeving, compliance- en sanctiescreening, onafhankelijke due diligence, interne goedkeuringen, marktomstandigheden en de beslissingen van deelnemende beleggers. IFB geeft geen enkele verklaring of toezegging dat een project financiering, een bepaalde rating, kapitaalbescherming, een bepaalde looptijd of een verlaging van de financieringskosten zal verkrijgen.


