Underwriting
In een steeds complexer en onderling verbonden financieel ecosysteem vormt het onderschrijven (underwriting) een cruciaal steunpunt, dat risico en kansen met elkaar in evenwicht brengt. Door als underwriter deel te nemen binnen een consortium of underwritinggroep speelt IFB een beslissende rol bij het faciliteren van kapitaalstromen, het waarborgen van financiële stabiliteit en het bevorderen van economische groei. Deze gedetailleerde verkenning behandelt de precieze werkzaamheden van IFB op het gebied van underwriting en geeft een dieper inzicht in het belang en de methodiek ervan.
De fijne kneepjes van underwriting
Underwriting – een term die teruggaat tot het Londen van de 17e eeuw, toen zeeverzekeraars in Lloyd's Coffee House hun naam onder de beschrijving van een risico schreven – belichaamt de verbintenis om een risico te aanvaarden in ruil voor een premie. Het is een hoeksteen van de financiële sector en ligt ten grondslag aan de mechanismen van verzekering, effectenuitgifte en kredietverlening. Dit complexe proces omvat een rigoureuze beoordeling van risico's, een zorgvuldige prijsstelling van financiële producten en een strategische plaatsing van effecten, alles gericht op het stabiliseren en aandrijven van de financiële markten.
De sectorspecifieke acceptatiepraktijken van IFB
- Aan verzekeringen gerelateerde acceptatie: IFB schrijft zelf geen verzekeringen. Wanneer een transactie dekking vereist, bijvoorbeeld krediet-, politiekrisico- of borgtochtverzekering, werkt IFB samen met gelicentieerde verzekeraars en tussenpersonen en beoordeelt zij de dekking als onderdeel van haar eigen risicoanalyse.
- Underwriting op de effectenmarkt: Het optreden van de bank als underwriter van effecten, in het bijzonder bij beursintroducties (IPO's) of bij het beheer van complexe financiële instrumenten, getuigt van haar deskundigheid in het beoordelen van marktomstandigheden, het nauwkeurig prijzen van effecten en het waarborgen van een succesvolle plaatsing. Binnen een underwritingsyndicaat benut IFB de gezamenlijke financiële slagkracht en marktinformatie om grote volumes effecten over te nemen, waardoor het individuele risico wordt beperkt en een soepeler proces van kapitaalverwerving voor uitgevende instellingen wordt gewaarborgd.
- Bankieren en kredietunderwriting: De rol van IFB bij kredietunderwriting omvat een grondige beoordeling van de kredietwaardigheid van kredietaanvragers. Dit omvat een nauwgezet onderzoek van financiële gegevens, een analyse van het terugbetalingsvermogen en een waardering van het onderpand. Door deel te nemen aan een underwritinggroep vergroot de bank haar vermogen om het kredietrisico over een breder spectrum te spreiden, waardoor haar financiële gezondheid wordt gewaarborgd en een ruimere kredietverlening mogelijk wordt.
Diepgang van het risicobeheer
In elk van deze sectoren wordt de acceptatiemethodiek van IFB gekenmerkt door een diepgaande toewijding aan risicobeheer. Dit omvat niet alleen het identificeren en kwantificeren van risico, maar ook het strategisch beheersen van risico door middel van diversificatie, verzekering en afdekking. Het gezamenlijke kader van een acceptatiegroep versterkt deze risicobeheersinspanningen verder en maakt een veerkrachtiger en adaptiever financiële strategie mogelijk.
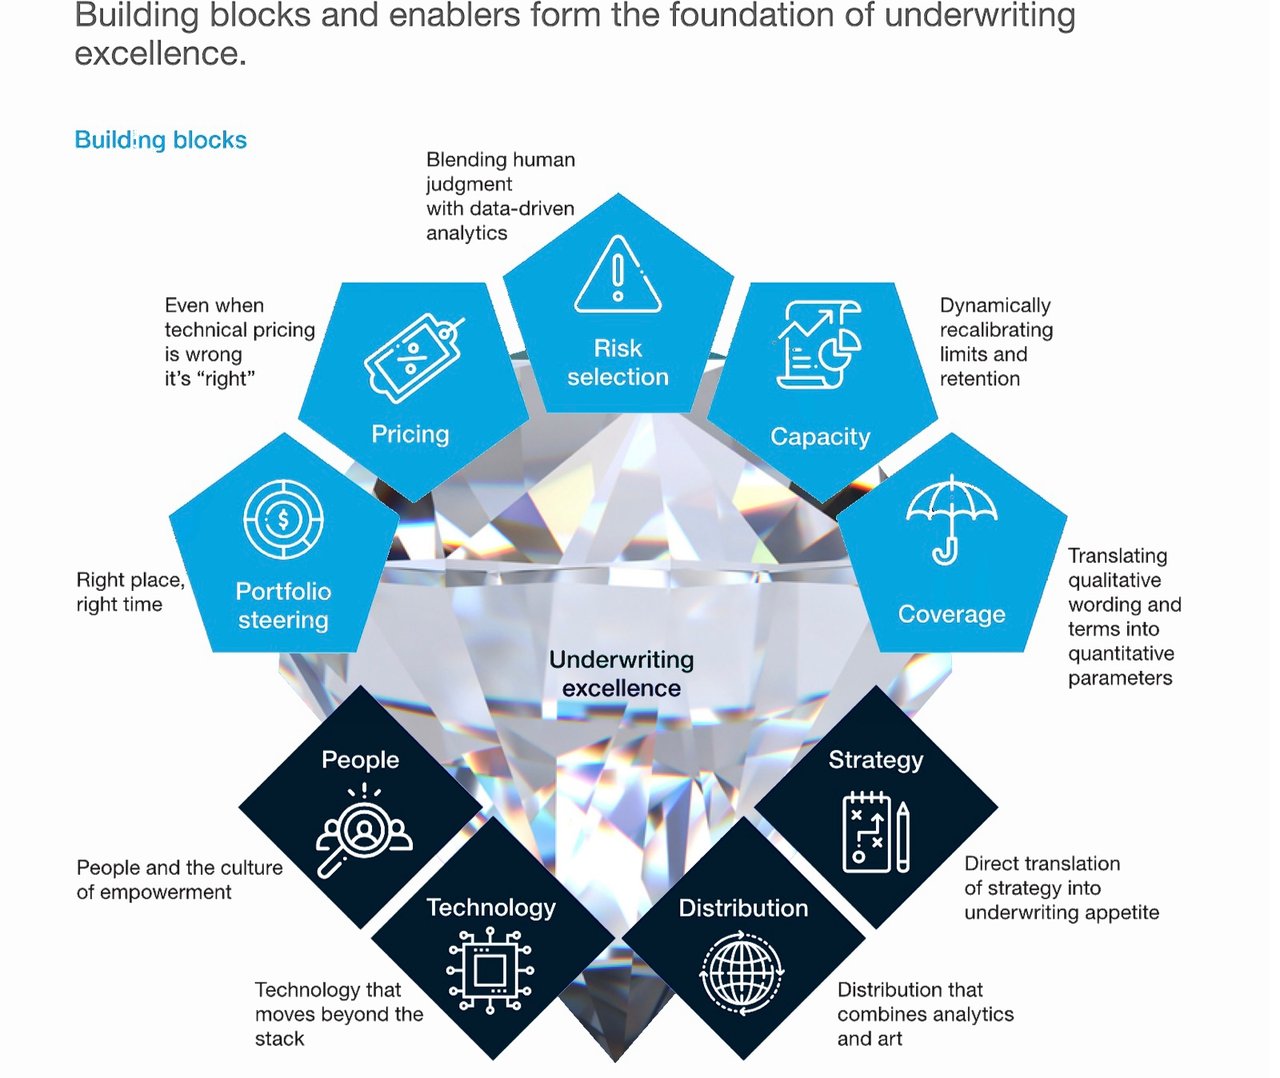
De kern van de uitmuntende underwriting van IFB wordt gevormd door de technologische en analytische infrastructuur. De bank maakt gebruik van geavanceerde technologieën, waaronder kunstmatige intelligentie (AI) en big-data-analyse, om haar risicobeoordelingsmodellen te verfijnen, de voorspellende nauwkeurigheid te vergroten en het underwritingproces te stroomlijnen. Technologie ondersteunt het oordeel van ervaren kredietanalisten, maar vervangt het niet. In de labyrintische wereld van underwriting resoneert het adagium dat er 'geen one-size-fits-all-formule voor succes bestaat' met diepe juistheid. Dit beginsel komt duidelijk tot uiting in de werkwijze van IFB, waar het underwritingproces zorgvuldig wordt afgestemd op het brede spectrum aan sectoren, regio's, cliëntgroottes en productcomplexiteiten. De aanpak van de bank onderstreept de noodzaak van veelzijdigheid en precisie in de gevarieerde discipline van financieel risicobeheer.
Het uiteenlopende spectrum van underwritingbehoeften
- Dekking voor mkb: Voor kleine en middelgrote ondernemingen (mkb) zijn de behoeften doorgaans uniformer, waardoor eenvoud en automatisering de hoekstenen vormen van succesvolle acceptatie. IFB hanteert geavanceerde technologische kaders om het acceptatieproces voor het mkb te vereenvoudigen en waarborgt zo efficiëntie en toegankelijkheid, met behoud van een hoge nauwkeurigheid bij de risicobeoordeling.
- Grote zakelijke cliënten: In scherp contrast met het mkb stellen grote ondernemingen een groot aantal maatwerkvereisten aan de dekking, die een nauwkeurigere aanpak vergen. De strategie van IFB in dit segment kenmerkt zich door zorgvuldige risicoselectie, het ontwerpen van innovatieve maar behoedzame dekkingsstructuren en het deskundig beheer van dekkingslimieten. Deze maatwerkbenadering waarborgt dat de specifieke risico’s van grote ondernemingen volledig worden beheerst.
- Middelgrote ondernemingen: Middelgrote ondernemingen bevinden zich in het ongedefinieerde middengebied tussen grote ondernemingen en het mkb en stellen daarmee een bijzondere uitdaging. Zij vereisen een eenvoudigere benadering dan grote klanten om kostenefficiënt te blijven, maar vragen om diepgaandere analyse en structurering dan het mkb. IFB komt aan deze behoeften tegemoet door diensten te bundelen die zijn afgestemd op sectorspecifieke vereisten, en zo een evenwicht te vinden tussen maatwerk en efficiëntie.
Voorbij de traditionele segmenten
Het underwritingklimaat reikt verder dan deze conventionele categorieën en omvat een reeks gespecialiseerde segmenten, elk met eigen vereisten:
- Gespecialiseerde programma's en gedelegeerde bevoegdheden: Hieronder vallen managing general agents, binders en gedelegeerde bevoegdheden, toegankelijk via gelicentieerde gespecialiseerde partners.
- Wholesale- en Londense markten: Deze segmenten vereisen diepgaand inzicht in de wereldwijde marktdynamiek en regelgevende details, en zijn toegankelijk via gelicentieerde verzekeraars en makelaars.
- Niet-schadeverzekeringen (non-P&C): Hieronder vallen onder meer politieke risico’s, borgtochten en andere nichefinanciële producten, waarbij IFB samenwerkt met gelicentieerde verzekeraars en een eigen kredietbeoordeling toepast.
- Sectorspecifieke producten: Gelet op de specifieke risico's van sectoren zoals milieu, bouw, scheepvaart, cyber en energie ontwikkelt IFB op maat gemaakte acceptatieoplossingen die inspelen op de specifieke uitdagingen en blootstellingen van deze sectoren.
De werkzaamheden van IFB als underwriter binnen een underwritingsyndicaat illustreren een geavanceerde en dynamische benadering van financieel risicobeheer en kapitaalverstrekking. Door sectorspecifieke werkwijzen, gedisciplineerd risicobeheer en moderne analytische instrumenten draagt IFB bij aan de stabiliteit van de transacties die zij onderschrijft.
Volgende stap
Een kennismaking aanvragen
Vertelt u ons in enkele regels wie u bent en wat u voor ogen heeft. Uw aanvraag gaat rechtstreeks naar de Bank en wordt vertrouwelijk behandeld.
Spreekt u liever met ons? Plan een videoconferentie van 30 minuten.