Zakelijke producten
Gestructureerde instrumentfinanciering
Instrumentgedekte financiering
Ondernemingen benaderen International Finance Bank regelmatig in de veronderstelling dat een bankgarantie, standby letter of credit of vergelijkbaar financieel instrument een onmiddellijk te realiseren financieel actief vertegenwoordigt. Deze veronderstelling is wijdverbreid geraakt door jarenlange misleidende internetreclame voor zogenaamde “monetisatieprogramma’s”, “geleasede SBLC’s” en beloften van onmiddellijke liquiditeit.
De werkelijkheid binnen het institutionele bankwezen is aanzienlijk anders.
Een financieel instrument is geen geld. Het is een contractuele verbintenis die door een financiële instelling onder bepaalde juridische voorwaarden wordt uitgegeven. Of die verbintenis enige commerciële financieringswaarde heeft, hangt niet alleen af van het document zelf, maar ook van de uitgevende instelling, het toepasselijke recht, de onderliggende commerciële transactie, de rechten van de begunstigde, de marktomstandigheden en de bereidheid van een financiële instelling om de bijbehorende risico's te aanvaarden.
Om die reden hanteert International Finance Bank geen gestandaardiseerd "monetisatieprogramma". Elke voorgestelde transactie wordt afzonderlijk geanalyseerd en onderworpen aan een uitgebreide juridische, commerciële, operationele en regelgevende beoordeling, voordat een financieringsstructuur ook maar in overweging kan worden genomen.
In veel gevallen luidt de conclusie dat het instrument, hoewel authentiek, ongeschikt is voor financiering. Authenticiteit alleen is nooit voldoende.
De kernvraag is dus niet of een instrument bestaat, maar of het een legitieme financieringstransactie kan ondersteunen volgens de algemeen aanvaarde bankpraktijk.
International Finance Bank benadert elk voorstel vanuit het perspectief van een kredietinstelling en niet van een makelaar. Ons doel is niet het aankopen van documenten, maar het vaststellen of een financieel instrument de kredietkwaliteit van een bredere commerciële transactie op voorzichtige wijze kan versterken.
Waar passend kan een kwalificerend instrument bijdragen aan gestructureerde handelsfinanciering, projectfinanciering, werkkapitaalfaciliteiten of andere institutionele financieringsarrangementen. Het instrument zelf wordt geen contant geld. Het kan wel het kredietprofiel van een transactie in zijn geheel versterken, waardoor de Bank financiering kan beoordelen die anders commercieel niet aanvaardbaar zou zijn.
Dit onderscheid is fundamenteel. Garanties ondersteunen krediet. Zij vormen zelf geen vervanging van krediet.
Elk voorstel begint daarom met een volledige due diligence.
De Bank stelt eerst de identiteit en de rechtmatigheid van de aanvrager vast, evenals de uiteindelijk begunstigde van de transactie en het commerciële doel waarvoor financiering wordt aangevraagd. Bijzondere aandacht gaat uit naar de onderliggende economische activiteit. De financiering is bedoeld om werkelijke bedrijfsactiviteiten te ondersteunen, niet om speculatieve financiële constructies mogelijk te maken.
Zodra de commerciële achtergrond is begrepen, onderzoekt de Bank het financiële instrument zelf op onafhankelijke wijze. Dit proces omvat de verificatie van de uitgevende instelling, de analyse van de juridische afdwingbaarheid, de beoordeling van de overdraagbaarheid waar relevant, de toetsing van de toepasselijke regels en het toepasselijke recht, de operationele haalbaarheid, regelgevende overwegingen en de algehele kredietwaardigheid van de uitgevende instelling.
Onafhankelijke verificatie vormt een essentieel onderdeel van dit proces. International Finance Bank vertrouwt niet uitsluitend op documentatie die door aanvragers, tussenpersonen of makelaars wordt aangeleverd. Waar passend wordt informatie rechtstreeks via bancaire kanalen of andere betrouwbare institutionele bronnen geverifieerd.
Pas na een bevredigende afronding van de juridische, compliance-, operationele en kredietbeoordeling overweegt de Bank of er een commercieel haalbare financieringsstructuur bestaat.
Ook indien een instrument authentiek is, kan financiering desondanks worden geweigerd. De commerciële haalbaarheid hangt af van talrijke factoren die veel verder reiken dan het document zelf, waaronder jurisdictierisico, afdwingbaarheid, liquiditeitsoverwegingen, marktbelangstelling, sanctieblootstelling, regelgevende beperkingen en het eigen interne risicobeleid van de Bank.
Om deze reden kan International Finance Bank niet vooraf aangeven of een bepaald instrument in aanmerking komt voor financiering, noch kunnen vóór de afronding van de due diligence voorschotpercentages of financieringsstructuren worden besproken.
Potentiële cliënten dienen aanzienlijke voorzichtigheid te betrachten ten aanzien van organisaties die beweren dat elke bankgarantie of standby letter of credit automatisch kan worden “gemonetiseerd” tegen vooraf bepaalde percentages van de nominale waarde. Dergelijke voorstellingen van zaken vertonen weinig overeenkomst met de gevestigde bankpraktijk. Verantwoorde financiële instellingen beoordelen elke transactie afzonderlijk. Zij kopen financiële instrumenten niet uitsluitend omdat deze bestaan en beloven geen financiering voordat zij een onafhankelijke analyse hebben voltooid.
International Finance Bank neemt eveneens niet deel aan constructies met geleasde financiële instrumenten, zogenaamde monetisatieprogramma's zonder verhaalsrecht, door makelaars gedreven financieringsstructuren, private placement-programma's zonder werkelijke commerciële substantie of soortgelijke regelingen die niet verenigbaar zijn met een prudente bankpraktijk.
Ons doel is eenvoudig: vaststellen of een voorgestelde transactie juridisch deugdelijk, commercieel gerechtvaardigd, operationeel haalbaar en in overeenstemming met verantwoord institutioneel bankieren is.
Indien aan deze voorwaarden is voldaan, zal International Finance Bank nauw met de cliënt samenwerken om een passende financieringsoplossing te structureren. Indien daaraan niet is voldaan, wijst de Bank het voorstel af, ongeacht de nominale waarde van het aangeboden instrument.
Deze gedisciplineerde werkwijze beschermt niet alleen de Bank, maar ook legitieme cliënten die professionele bankdiensten zoeken op basis van transparantie, een gedegen risicobeheer en internationaal erkende bankstandaarden.
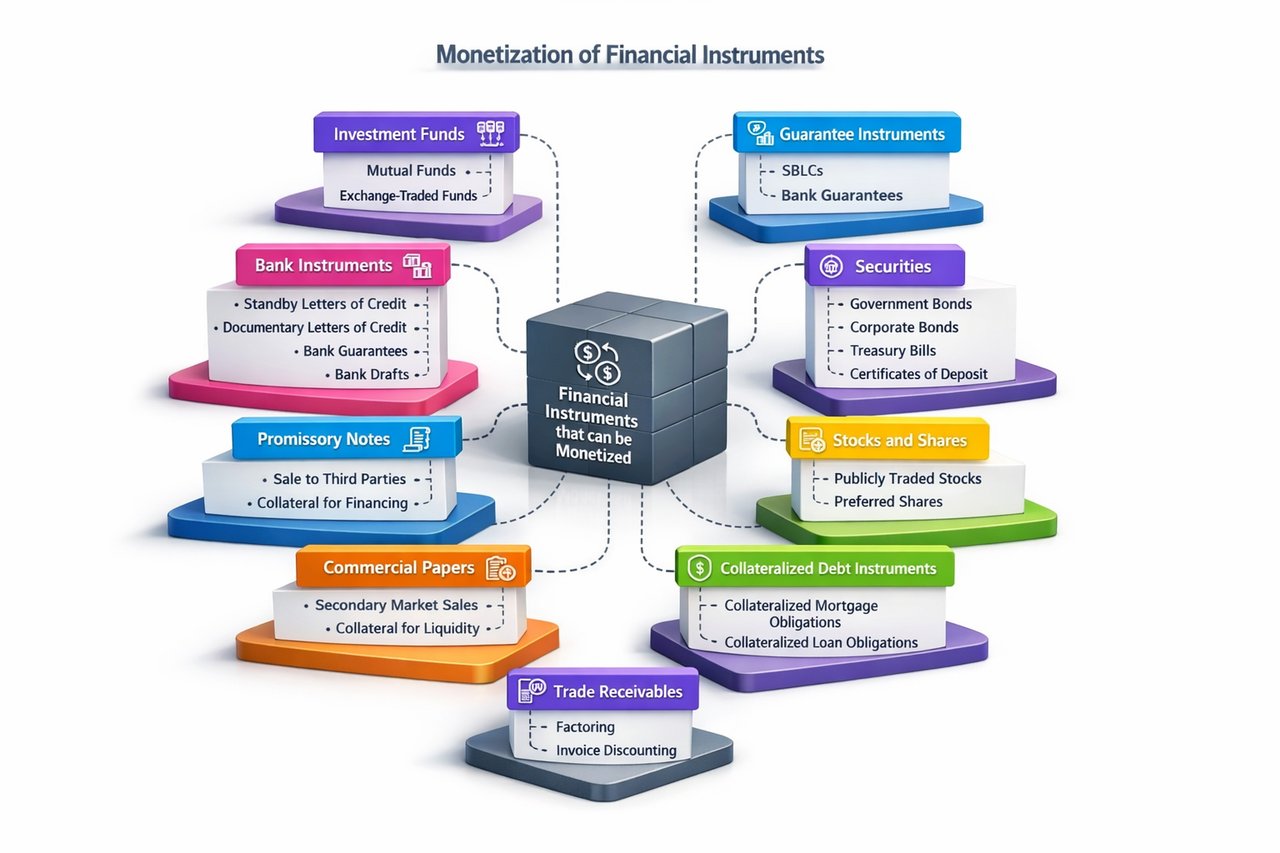
Op instrumenten gesteunde financiering ("monetisatie")
De term monetisering wordt in de commerciële financiering veel gebruikt om het proces te beschrijven waarbij een actief of financieel instrument wordt omgezet in liquiditeit. In de praktijk wordt de term echter vaak onnauwkeurig gebruikt. Veel transacties die als "monetisering" worden omschreven, zijn in werkelijkheid directe verkopen, aflossingen, door onderpand gedekte leningen, effectenfinanciering of gestructureerde kredietfaciliteiten. Vanuit bankperspectief zijn deze onderscheiden van belang, omdat voor elk type transactie andere juridische, commerciële en regelgevende overwegingen gelden.
International Finance Bank hanteert daarom geen generiek "monetisatieprogramma". In plaats daarvan wordt elke voorgestelde transactie afzonderlijk beoordeeld om vast te stellen of een bepaald actief of financieel instrument op legitieme wijze een financieringstransactie kan ondersteunen. Het bestaan van een instrument alleen schept geen aanspraak op financiering. Authenticiteit, juridische afdwingbaarheid en commerciële waarde zijn noodzakelijke, maar niet voldoende voorwaarden. De Bank beoordeelt de transactie in haar geheel, inclusief de cliënt, het onderliggende commerciële doel, de uitgevende instelling, de regelgevende vereisten en het eigen krediet- en risicobeleid van de Bank.
Het volgende overzicht beschrijft de voornaamste categorieën activa en financiële instrumenten die, onder passende omstandigheden, kunnen worden omgezet in liquiditeit of financiering kunnen ondersteunen.
Bankinstrumenten
Door banken uitgegeven instrumenten behoren tot de meest verkeerd begrepen financiële producten. Een Standby letter of credit (SBLC), Bankgarantie (BG) of documentair accreditief (DLC) is geen contant geld en evenmin een verhandelbaar beleggingseffect. Deze instrumenten vormen contractuele verbintenissen die door banken worden aangegaan onder specifieke wettelijke voorwaarden. Hun primaire doel is het ondersteunen van commerciële transacties door betalingszekerheid of kredietverbetering te bieden, en niet het fungeren als zelfstandige financieringsinstrumenten.
Een onherroepelijke en onvoorwaardelijke Standby letter of credit op eerste verzoek, uitgegeven door een bank met erkende reputatie, zoals een Global Systemically Important Bank (G-SIB) met een langlopende rating van beleggingskwaliteit, kan in beperkte institutionele omstandigheden worden aanvaard als zekerheid ter ondersteuning van een afzonderlijk getoetste financieringsfaciliteit. De financiering wordt verstrekt op basis van de algehele kredietwaardigheid van de transactie en niet door de SBLC zelf te “kopen” of te “verzilveren”. Prestatiegerelateerde, projectspecifieke of voorwaardelijke SBLC’s zijn doorgaans ongeschikt voor dergelijke doeleinden.
Evenzo kunnen bepaalde zuivere, onvoorwaardelijke Bankgaranties op eerste verzoek, uitgegeven door banken met een hoge kredietwaardigheid, incidenteel worden erkend als zekerheid ter ondersteuning van gestructureerde financiering. Daarentegen zijn prestatiegaranties, garanties voor vooruitbetalingen en andere contractspecifieke garanties doorgaans ongeschikt, omdat hun waarde afhangt van de uitvoering van de onderliggende overeenkomst.
Documentaire kredietbrieven vervullen een geheel andere functie. Zij faciliteren internationale handel door betaling te waarborgen tegen conforme verzenddocumenten. Financiering in verband met documentaire kredieten maakt deel uit van gevestigde handelsfinanciering en kan bestaan uit financiering vóór verscheping, financiering na verscheping, disconto van geaccepteerde wissels of bevestigingsfaciliteiten. Een dergelijke financiering blijft onlosmakelijk verbonden met de onderliggende commerciële transactie en vormt geen te gelde making van de kredietbrief zelf.
Bankcheques vormen evenmin financieringsinstrumenten. Het zijn direct betaalbare betaalinstrumenten die gewoonlijk tegen nominale waarde worden ingewisseld of verrekend, en niet worden gefinancierd.
Staats- en bedrijfseffecten
Verhandelbare effecten uitgegeven door staten en ondernemingen met een hoge kredietrating vormen een van de meest gevestigde vormen van zekerheid op de internationale financiële markten. Staatsobligaties, Treasury Bills, Bubills, BTF's en vergelijkbare staatsschuldinstrumenten kunnen op de secundaire markt worden verkocht of in pand worden gegeven als zekerheid voor gedekte leningen. Hun liquiditeit, waardering en financieringsvoorwaarden zijn afhankelijk van de marktomstandigheden, de resterende looptijd, de kredietwaardigheid van de uitgevende instelling en het toepasselijke zekerhedenbeleid.
Bedrijfsobligaties van emittenten met een investment-grade-rating kunnen op soortgelijke wijze worden verkocht of in onderpand worden gegeven, hoewel de financieringsvoorwaarden de kwaliteit van de emittent, de marktliquiditeit en de heersende kredietopslagen weerspiegelen.
Depositobewijzen (Certificates of Deposit) uitgegeven door gereguleerde banken komen bij aflossing doorgaans tot uitkering in contanten. Afhankelijk van de contractuele voorwaarden kunnen bepaalde certificaten ook dienen als onderpand voor gedekte kredietverlening.
Beursgenoteerde aandelen
Beursgenoteerde aandelen kunnen eenvoudig in liquiditeit worden omgezet door verkoop op erkende effectenbeurzen. Zij kunnen ook margekredieten of door effecten gedekte kredietfaciliteiten ondersteunen, onder voorbehoud van de toelatingscriteria van de afzonderlijke kredietverstrekker, onderpandkortingen en concentratielimieten. Preferente aandelen worden volgens dezelfde beginselen beoordeeld, hoewel hun liquiditeit en marktacceptatie kunnen verschillen van die van gewone aandelen.
Verhandelbare schuldinstrumenten
Bepaalde verhandelbare promissory notes en commercial paper uitgegeven door staten, gereguleerde financiële instellingen of debiteuren van beleggingskwaliteit kunnen financiering ondersteunen of worden verkocht binnen gevestigde secundaire markten. Particulier uitgegeven promissory notes zonder institutionele kredietwaardigheid of verhandelbaarheid hebben doorgaans weinig of geen onderpandwaarde en worden zelden aanvaard door gereguleerde financiële instellingen.
Gestructureerde kredietproducten
Gestructureerde kredietinstrumenten, waaronder Collateralised Mortgage Obligations (CMO's), Collateralised Loan Obligations (CLO's) en vergelijkbare gesecuritiseerde producten, kunnen financiering ondersteunen via verkoop op de secundaire markt of gedekte leningen. Hun waardering hangt af van de kwaliteit van de onderliggende activapool, de marktliquiditeit, de kredietratings, de structurele complexiteit en de toepasselijke regelgevende kapitaalbehandeling. Vanwege deze factoren gaat financiering tegen onderpand in de vorm van gestructureerde producten vaak gepaard met conservatieve onderpandmarges.
Beleggingsfondsen
Participaties in gereguleerde beleggingsfondsen vormen een andere categorie financiële activa die liquiditeit kan genereren. Open-end beleggingsfondsen bieden doorgaans liquiditeit via inkoop door de fondsbeheerder, terwijl closed-end fondsen en Exchange-Traded Funds (ETF's) op erkende effectenmarkten kunnen worden verkocht. In bepaalde omstandigheden kunnen deze beleggingen eveneens dienen als onderpand voor gecollateraliseerde kredietverlening.
Levensverzekeringspolissen
Levensverzekeringen voor het hele leven met een aantoonbare afkoopwaarde kunnen liquiditeit bieden via polisleningen of afkoop bij de verzekeraar. In rechtsgebieden waar dit wettelijk is toegestaan, kunnen bepaalde polissen ook worden overgedragen door verkoop aan een derde partij (life settlements). Dergelijke regelingen zijn verzekeringstransacties en geen bankfaciliteiten.
Handelsvorderingen
Handelsvorderingen vormen vaak de grondslag voor werkkapitaalfinanciering via gevestigde technieken voor vorderingenfinanciering. Bij factoring worden vorderingen verkocht aan een financiële instelling of gespecialiseerde factor, terwijl bij factuurdiscontering doorgaans wordt geleend tegen vorderingen met behoud van de juridische eigendom. Ook programma's voor toeleveringsketenfinanciering verschaffen liquiditeit op basis van geverifieerde handelsfacturen. Elke structuur verschilt juridisch en commercieel, maar dient hetzelfde doel: het versnellen van de kasstroom uit legitieme handel.
Vastgoedgerelateerde effecten
Beursgenoteerde Real Estate Investment Trusts (REIT's) kunnen op effectenmarkten worden verkocht of als zekerheid worden aanvaard in het kader van passend kredietverleningsbeleid. Mortgage-Backed Securities (MBS) verkrijgen op soortgelijke wijze liquiditeit via handel op de secundaire markt of via gedekte financiering, onder voorbehoud van waardering, regelgevende toelaatbaarheid en marktomstandigheden.
Derivatenproducten
Futures en opties ontlenen hun waarde aan onderliggende activa en vertegenwoordigen zelf geen activa. Liquiditeit wordt doorgaans gerealiseerd door het sluiten van posities of het uitoefenen van contractuele rechten. Hoewel derivaten een essentiële rol vervullen op de financiële markten, worden zij over het algemeen niet beschouwd als zelfstandige zekerheid, tenzij zij zijn opgenomen in bredere regelingen voor collateralbeheer.
Edelmetaalposities
Toegewezen posities in goud, zilver en andere edelmetalen die bij erkende bewaarders worden aangehouden, kunnen liquiditeit bieden via verkoop of door zekerheden gedekte kredietverlening. Beslissend is de juridische eigendom van specifiek toegewezen metaal. Niet-toegewezen posities of door private partijen uitgegeven certificaten bieden vaak aanzienlijk minder rechtszekerheid en zijn daarom mogelijk ongeschikt als zekerheid.
Handelsdocumentatie
Bepaalde handelsdocumenten, waaronder connossementen en trust receipts, vervullen een essentiële rol binnen de internationale handelsfinanciering. Deze documenten tonen eigendom, bezit of tijdelijke bewaring van goederen aan en kunnen, als onderdeel van een onderliggende handelstransactie, handelsfinancieringsfaciliteiten ondersteunen. Het zijn geen zelfstandige financiële activa die op zichzelf liquiditeit kunnen genereren.
Letters of Indemnity dienen eveneens om commercieel risico toe te wijzen binnen scheepvaart- en logistieke transacties. Het zijn contractuele verbintenissen en geen financiële activa, en zij hebben uitsluitend waarde binnen de commerciële relaties waarvoor zij zijn afgegeven.
Algemene beginselen
Ongeacht de categorie activa of financieel instrument die wordt aangeboden, past International Finance Bank dezelfde fundamentele beginselen toe. Elke voorgestelde transactie wordt beoordeeld op juridische afdwingbaarheid, eigendom, overdraagbaarheid, regelgevende toelaatbaarheid, commerciële substantie, kredietkwaliteit van de uitgever, verhandelbaarheid en operationele haalbaarheid. Waar passend wordt onafhankelijke due diligence uitgevoerd, en de Bank behoudt zich het recht voor informatie rechtstreeks van uitgevende instellingen of andere betrouwbare bronnen te verkrijgen.
Het bestaan van een actief of financieel instrument garandeert geen financiering en bepaalt evenmin een vooraf vastgesteld voorschotpercentage of een vooraf vastgestelde waardering. De financieringsvoorwaarden worden pas vastgesteld na afronding van een volledige juridische, compliance-, operationele en kredietbeoordeling. Afhankelijk van de aard van de transactie kan de meest geschikte oplossing bestaan uit een directe verkoop, aflossing, kredietverlening met onderpand, gestructureerde financiering, handelsfinanciering of een andere financieringsregeling die specifiek is ontworpen voor de commerciële doelstellingen van de cliënt.
International Finance Bank hecht grote waarde aan voorzichtig institutioneel bankieren. Elke transactie wordt op haar eigen merites beoordeeld, met als doel juridisch deugdelijke, commercieel gerechtvaardigde en professioneel gestructureerde financieringsoplossingen te bieden die in overeenstemming zijn met internationale bankstandaarden.
Documentaire letters of credit, een bijzonder geval
Disconteren in plaats van monetiseren
Documentaire letters of credit nemen een bijzondere positie in binnen het internationale bankwezen. Hoewel de term monetisering veelvuldig voorkomt in commerciële gesprekken, beschrijft deze niet juist hoe liquiditeit uit een documentaire letter of credit wordt verkregen. In de orthodoxe bankpraktijk wordt een documentaire letter of credit niet als zelfstandig financieel actief gekocht, verkocht of in contanten omgezet. Liquiditeit wordt daarentegen verkregen door disconteren, een gevestigde techniek van handelsfinanciering waarbij een bank gelden voorschiet tegen het recht van de begunstigde om betaling te ontvangen onder een conform documentair krediet.
Bij een discontotransactie koopt de bank de toekomstige betalingsverplichting die door het documentair accreditief wordt vertegenwoordigd tegen een overeengekomen disconto, of verstrekt zij daarop een voorschot. De begunstigde ontvangt onmiddellijk liquiditeit, terwijl de bank het betalingsrisico van de uitgevende bank aanvaardt, onder voorbehoud van de voorwaarden van het accreditief en de toepasselijke financieringsovereenkomst. De transactie vormt dus handelsfinanciering en geen monetisering in de gebruikelijke zin.
Aangezien de financierende bank zowel het documentaire risico als het kredietrisico op zich neemt, is disconteren uitsluitend beschikbaar onder zorgvuldig beheerste voorwaarden.
Aanvaardbare uitgevende bank
Het krediet moet doorgaans worden uitgegeven, bevestigd of anderszins ondersteund door een bank die voor de financierende instelling aanvaardbaar is. De financiële kracht, internationale reputatie, regelgevende positie en landenrisico van de uitgevende bank vormen een wezenlijk onderdeel van de kredietbeoordeling. Indien de uitgevende bank onvoldoende kredietwaardig wordt geacht, kan de financierende instelling bevestiging door een andere internationaal erkende bank verlangen alvorens discontering in overweging te nemen.
Onherroepelijk documentair krediet
Het documentair accreditief dient doorgaans onherroepelijk te zijn en onderworpen aan internationaal erkende regels, meestal de Uniform Customs and Practice for Documentary Credits (UCP 600) van de International Chamber of Commerce. Onherroepelijkheid biedt de zekerheid dat de uitgevende bank haar betalingsverbintenis niet eenzijdig kan wijzigen of intrekken zonder de instemming van alle partijen.
Documentaire conformiteit
Banken handelen uitsluitend op basis van documenten en niet op basis van de onderliggende goederen of diensten. Betaling is derhalve volledig afhankelijk van de presentatie van documenten die strikt voldoen aan de voorwaarden van de documentaire letter of credit. Cognossementen, handelsfacturen, verzekeringscertificaten, inspectiecertificaten en alle overige bedongen documenten dienen binnen de voorgeschreven termijnen en zonder wezenlijke discrepanties te worden gepresenteerd. Documentaire discrepanties kunnen betaling vertragen, verminderen of geheel verhinderen.
Daadwerkelijke onderliggende handelstransactie
Documentaire kredietbrieven bestaan om werkelijke internationale handel te faciliteren. Disconteren is daarom uitsluitend mogelijk indien de onderliggende handelstransactie rechtmatig, naar behoren gedocumenteerd en economisch wezenlijk is. De financierende instelling zal doorgaans de commerciële achtergrond, de contractuele afspraken, de verzenddocumentatie en ander bewijsmateriaal beoordelen waaruit blijkt dat de vordering voortvloeit uit een authentieke handels- of dienstentransactie.
Cliëntrelatie en due diligence
Discontering wordt doorgaans alleen aangeboden aan cliënten met wie de financierende instelling een bancaire relatie heeft opgebouwd en voor wie de volledige procedures voor Know Your Customer (KYC), bestrijding van witwassen (AML) en bestrijding van terrorismefinanciering (CTF) zijn doorlopen. De financierende instelling dient de bedrijfsactiviteiten, de eigendomsstructuur, de herkomst van de middelen en het verwachte transactieprofiel van de cliënt te kennen voordat zij enige vorm van handelsfinanciering verstrekt.
Beschikbaarheid voor negotiatie
Of een documentair accreditief (Documentary Letter of Credit) kan worden verdisconteerd, hangt af van de voorwaarden ervan. Accreditieven die door negotiatie beschikbaar zijn, staan een aangewezen bank doorgaans toe conforme documenten te negotiëren voordat de uitgevende bank vergoedt. In andere gevallen kan financiering afhangen van bevestiging, vergoedingsregelingen of afzonderlijke overeenkomsten tussen de betrokken banken. Overdraagbaarheid, voor zover van toepassing, betreft de vervanging van begunstigden en dient niet te worden verward met de disconteringsmogelijkheid zelf.
Afwezigheid van conflicterende zekerheidsrechten
Indien de vordering uit hoofde van het documentair akkreditief reeds is overgedragen, verpand of anderszins bezwaard, kan de financierende instelling weigeren disconto te verlenen totdat de juridische positie is opgehelderd. De bank dient ervoor te zorgen dat zij een afdwingbaar en onbetwist belang verkrijgt in de vordering die de financiering onderbouwt.
Commerciële voorwaarden
Het bedrag dat onder een discontofaciliteit wordt voorgeschoten, hangt af van talrijke commerciële factoren, waaronder de kredietkwaliteit van de uitgevende of bevestigende bank, de looptijd van het krediet, het landenrisico, het documentaire risico, de omvang van de transactie, de marktomstandigheden en de algehele relatie met de cliënt. De voorschotpercentages verschillen daarom per transactie en kunnen niet vooraf worden vastgesteld aan de hand van een vast percentage.
Aanbieding en onderzoek van documenten
Voordat de middelen worden voorgeschoten, moet de begunstigde de vereiste documenten aan de financierende instelling voorleggen. De bank onderzoekt de documenten overeenkomstig UCP 600 en haar eigen interne procedures. Zodra zij ervan overtuigd is dat de presentatie voldoet aan de documentaire letter of credit en de financieringsovereenkomst, kan de bank de middelen voorschieten en vervolgens bij de vervaldatum of betaling terugbetaling verkrijgen van de uitgevende of bevestigende bank.
Een bijzondere vorm van handelsfinanciering
Het disconteren van een documentair accreditief is een van de oudste en meest gevestigde vormen van internationale handelsfinanciering. Het stelt exporteurs in staat hun kasstroom te versnellen, terwijl het fundamentele juridische doel van het documentair accreditief als veilig betalingsmechanisme behouden blijft.
In tegenstelling tot de zogenoemde "monetisatieprogramma's" die vaak op internet worden aangeboden, houdt het disconteren van een documentair accreditief geen verkoop, securitisatie of speculatieve handel in het instrument zelf in. Het is veeleer een voorzichtige bankfinanciering op basis van een geverifieerde commerciële transactie, conforme documentatie, gerenommeerde bankcounterparties en een volledige kredietbeoordeling. Als zodanig blijft het een gespecialiseerde bankdienst die is voorbehouden aan legitieme commerciële transacties binnen internationaal erkende standaarden voor bankieren en handelsfinanciering.
Standby letters of credit en bankgaranties – een bijzonder geval
Financiering op basis van zekerheden in plaats van “monetisering”
Weinig onderdelen van het internationale bankwezen geven aanleiding tot zoveel misverstanden als de zogenoemde "monetisering" van standby letters of credit (SBLC's) en bankgaranties (BG's). De term wordt veelvuldig gebruikt in commerciële communicatie en op het internet, maar beschrijft niet nauwkeurig hoe gereguleerde financiële instellingen deze instrumenten beoordelen.
Een SBLC of Bankgarantie is geen financieel actief dat vergelijkbaar is met contanten, een verhandelbaar effect of een obligatie. Het is een voorwaardelijke contractuele verbintenis, afgegeven door een bank om de verplichtingen van haar opdrachtgever te waarborgen. Het primaire doel is betalingszekerheid of kredietondersteuning te bieden indien bepaalde contractuele voorwaarden zich voordoen. Een SBLC of BG wordt dan ook doorgaans niet rechtstreeks gekocht, verhandeld of in contanten omgezet.
In beperkte institutionele omstandigheden kunnen bepaalde instrumenten van hoge kwaliteit evenwel een afzonderlijke financieringstransactie ondersteunen. In dergelijke gevallen verwerft of “verzilvert” de financierende instelling het instrument zelf niet. Zij beoordeelt in plaats daarvan of het instrument aanvaardbaar onderpand of kredietverbetering kan bieden voor een zorgvuldig getoetste kredietfaciliteit. De financieringsbeslissing berust op de algehele kwaliteit van de transactie en niet louter op het bestaan van het instrument.
Om deze reden hanteert International Finance Bank geen generiek monetisatieprogramma voor SBLC's of BG's. Elk voorstel wordt afzonderlijk beoordeeld aan de hand van een volledige juridische, commerciële, operationele en kredietgerelateerde due diligence.
Onafhankelijke verificatie
De eerste fase van elke beoordeling is de onafhankelijke verificatie van het instrument en de uitgevende instelling. Authenticiteit alleen is niet voldoende. De financierende instelling dient eveneens vast te stellen dat de uitgevende bank naar behoren is gelicentieerd, financieel gezond is, internationaal erkend wordt en aanvaardbaar is volgens haar eigen interne kredietbeleid.
Verificatie kan bestaan uit rechtstreekse bevestiging via gevestigde interbancaire communicatiekanalen, onderzoek van de toepasselijke uitgiftedocumentatie en beoordeling van de regelgevende status, de kredietwaardigheid en het landenrisico van de uitgevende instelling. Geen enkel financieringsbesluit berust uitsluitend op kopieën van documenten die door aanvragers of tussenpersonen zijn aangeleverd.
Aard van het instrument
Vervolgens worden de juridische kenmerken van het instrument onderzocht. Bijzondere aandacht gaat uit naar de vraag of de verbintenis onherroepelijk is, waar passend onvoorwaardelijk, juridisch afdwingbaar en onderworpen aan erkende internationale bankregels zoals ISP98 of UCP 600, voor zover van toepassing.
De Bank beoordeelt tevens het doel van het instrument. Performancegaranties, garanties voor vooruitbetaling, tendergaranties (bid bonds) en andere contractspecifieke verbintenissen hebben doorgaans een beperkte of geen waarde als onderpand, omdat de afdwingbaarheid ervan afhankelijk is van specifieke contractuele gebeurtenissen. Daarentegen kunnen bepaalde zuivere op-eerste-verzoek-verbintenissen (clean demand undertakings), uitgegeven door internationale banken met een hoge kredietwaardigheid, in uitzonderlijke omstandigheden worden beschouwd als één van de bestanddelen van een bredere financieringsstructuur.
Commerciële achtergrond
Even belangrijk is de onderliggende commerciële transactie. Financiële instellingen richten zich in de eerste plaats op de economische inhoud van de voorgestelde transactie en niet op de nominale waarde van het instrument. De aanvrager dient daarom aan te tonen wat het legitieme commerciële doel is waarvoor financiering wordt gevraagd, welke contractuele verhoudingen aan de orde zijn en waarvoor de opbrengsten zullen worden aangewend.
Transacties zonder werkelijke commerciële substantie, speculatieve financieringsstructuren of constructies die uitsluitend zijn opgezet om liquiditeit te genereren zonder identificeerbaar zakelijk doel worden in de regel afgewezen.
Cliëntenonderzoek (Due diligence)
Zoals bij elke bankrelatie moeten vóór de beoordeling van een financieringsvoorstel de volledige procedures voor Know Your Customer (KYC), Anti-Money Laundering (AML) en Counter-Terrorist Financing (CTF) zijn doorlopen. De Bank dient de identiteit van de cliënt, de uiteindelijk belanghebbenden, de herkomst van het vermogen, de herkomst van de middelen en het verwachte transactieprofiel vast te stellen. Afhankelijk van de betrokken jurisdicties, tegenpartijen en transactiekenmerken kan verscherpte due diligence vereist zijn.
Kredietbeoordeling
Zodra de juridische toetsing en de compliancetoetsing zijn afgerond, voert de Bank een volledige kredietbeoordeling uit. Deze analyse betreft de financiële kracht van de uitgevende instelling, de juridische afdwingbaarheid van de verbintenis, het land- en jurisdictierisico, de marktomstandigheden, de looptijd van de transactie, de aflossingsstructuur, de gevolgen voor het regelgevend kapitaal en de algehele risicobereidheid van de Bank.
Het bestaan van een echte SBLC of BG biedt geen garantie voor financiering. Veel authentieke instrumenten zijn ongeschikt voor kredietverlening op basis van zekerheden, omdat de transactie als geheel niet voldoet aan de normen van prudente bankpraktijk.
Financieringsstructuur
Indien de voorgestelde transactie volledig voldoet aan alle juridische, commerciële, operationele en kredietvereisten, kan de Bank overwegen een financieringsfaciliteit te verstrekken die gedeeltelijk door het instrument wordt gedekt. Afhankelijk van de aard van de transactie kan dit de vorm aannemen van gestructureerde kredietverlening, projectfinanciering, handelsfinanciering, een roterend krediet of een andere individueel overeengekomen faciliteit.
De financiering is gebaseerd op de zelfstandige kredietbeslissing van de Bank en niet op enig vooraf bepaald percentage van de nominale waarde van het instrument. Voorschotpercentages, zekerheidswaarden, prijsstelling, aflossingsvoorwaarden en andere commerciële voorwaarden verschillen naargelang het volledige risicoprofiel van de transactie en kunnen niet worden vastgesteld aan de hand van gangbare marktpercentages.
Doorlopende monitoring
Na voltooiing van de financieringstransactie blijft de Bank gedurende de looptijd van de transactie zowel de faciliteit als het onderliggende onderpand monitoren. Dit omvat periodieke beoordeling van de uitgevende instelling, de onderliggende commerciële activiteit, regelgevende ontwikkelingen en alle wezenlijke wijzigingen die van invloed zijn op de afdwingbaarheid of waarde van het ondersteunende instrument.
Indien de financiering volledig is terugbetaald en aan alle contractuele verplichtingen is voldaan, worden de zekerhedenregelingen vrijgegeven overeenkomstig de financieringsdocumentatie.
Institutioneel bankieren in plaats van “monetisering” via internet
International Finance Bank neemt niet deel aan programma's met geleaste SBLC's, gegarandeerde vrijgave van contanten, vaste monetisatiepercentages, door brokers aangestuurde financieringsstructuren of vergelijkbare constructies die veelvuldig op het internet worden aangeboden. Dergelijke voorstellingen van zaken weerspiegelen niet de gevestigde internationale bankpraktijk.
Legitieme financiering die wordt ondersteund door Standby letters of credit of bankgaranties is een gespecialiseerde vorm van institutionele kredietverlening die een volledige juridische analyse, onafhankelijke verificatie, naleving van de regelgeving, een voorzichtige kredietbeoordeling en een werkelijke commerciële grondslag vereist. De financierende instelling beoordeelt de transactie als geheel, en niet uitsluitend het aangeboden instrument.
Alleen indien aan deze vereisten is voldaan, kan een SBLC of BG bijdragen aan een professioneel gestructureerde financieringsoplossing die in overeenstemming is met de beginselen van deugdelijk internationaal bankieren.
Documentatievereisten voor financiering op basis van instrumenten
Inleiding
Instrumentgedekte financiering is een gespecialiseerd bankproces. Het kan de verkoop, aflossing, discontering of door onderpand gedekte financiering van een in aanmerking komend financieel actief of instrument omvatten. In commercieel taalgebruik wordt dit vaak aangeduid als "monetisering", hoewel deze term dikwijls onnauwkeurig is en niet moet worden opgevat als een automatische omzetting van een instrument in contant geld.
International Finance Bank beoordeelt elke voorgestelde transactie afzonderlijk. De Bank vertrouwt niet uitsluitend op het bestaan van een instrument. Zij onderzoekt de cliënt, de eigendomsstructuur, het commerciële doel, de uitgevende instelling, de juridische afdwingbaarheid, de regelgevende aanvaardbaarheid, de verhandelbaarheid en de algehele kredietkwaliteit van de transactie.
Geen enkel financieel instrument geeft recht op financiering. Financieringsvoorwaarden worden pas in overweging genomen nadat de juridische, compliance-, operationele en kredietgerelateerde due diligence is afgerond.
Cliëntclassificatie
De eerste stap is het vaststellen van de aard van de aanvrager. De cliënt kan een natuurlijke persoon, een rechtspersoon, een gereguleerde instelling, een beleggingsfonds, een trust, een family office of een andere juridische constructie zijn. Deze indeling bepaalt het onboardingproces, de toepasselijke due diligence-standaard en de vereiste documentatie.
Particuliere cliënten dienen een geldig door de overheid uitgegeven identiteitsbewijs, een bewijs van woonadres, fiscale identificatiegegevens en bewijsstukken van de herkomst van het vermogen en de herkomst van de middelen te overleggen.
Zakelijke cliënten moeten statutaire documenten, bewijs van oprichting, actuele uittreksels uit het handelsregister, bewijs van bevoegde ondertekenaars, bestuursbesluiten of volmachten waarin de transactie wordt goedgekeurd, eigendomsstructuurschema's en identiteitsdocumenten van bestuurders, functionarissen, aandeelhouders en uiteindelijk belanghebbenden overleggen.
Institutionele cliënten, waaronder gereguleerde financiële instellingen, fondsen en trustconstructies, dienen bewijs te overleggen van hun regelgevende status, van vergunning of registratie waar van toepassing, alsmede oprichtingsdocumenten, statutaire stukken, bewijs van bevoegdheid van gemachtigde ondertekenaars, fonds- of trustdocumentatie, de Legal Entity Identifier waar van toepassing, en bewijs dat de voorgenomen transactie binnen hun rechtsbevoegdheid en beleggingsmandaat valt.
International Finance Bank past verscherpte due diligence toe wanneer de transactie complexe eigendomsstructuren, jurisdicties met een hoog risico, politiek prominente personen, ongebruikelijke transactiepatronen, gesanctioneerde regio's of instrumenten met een onduidelijke herkomst betreft.
Beschrijving van het financiële instrument
De cliënt dient een nauwkeurige beschrijving te verstrekken van het financiële instrument of actief dat voor financiering wordt voorgesteld. Dit omvat het type instrument, de nominale waarde, valuta, uitgiftedatum, vervaldatum, uitgever, toepasselijk recht, toepasselijke regels, referentienummer en eventuele register-, bewaar- of clearinggegevens.
Indien het instrument een verhandelbaar effect is, dient de cliënt het ISIN, CUSIP, de common code of een andere erkende effectenidentificatiecode te verstrekken, samen met bewijs van bewaarneming bij een aanvaardbare bewaarinstelling, een aanvaardbaar clearingsysteem of een gereguleerde financiële tussenpersoon.
Indien het instrument een bankverplichting is, zoals een Standby letter of credit, Bankgarantie, op eerste verzoek betaalbare garantie of documentair krediet, dient de cliënt de volledige tekst van het instrument, de gegevens van de uitgevende bank, de toepasselijke regels, de vervaldatum, de gegevens van de begunstigde en alle wijzigingen of daarmee verband houdende correspondentie te verstrekken.
Indien het actief een vordering, een verzekeringspolis, een fondsbelang, een bezit aan edelmetaal of een ander financieel actief betreft, moet de cliënt de relevante contractuele, bewaarnemings-, waarderings- en eigendomsdocumentatie verstrekken die volstaat voor een juridische en commerciële beoordeling.
De Bank behoudt zich het recht voor te bepalen of het instrument überhaupt geschikt is om financiering te ondersteunen. Veel instrumenten zijn authentiek maar ongeschikt voor bankfinanciering.
KYC-, AML- en compliancedocumentatie
Voordat een financieringsvoorstel in overweging kan worden genomen, moet International Finance Bank de procedures inzake Know Your Customer (KYC), de bestrijding van witwassen en terrorismefinanciering en sanctienaleving hebben afgerond.
De cliënt moet volledige identificatiedocumentatie, informatie over uiteindelijk belanghebbenden, verklaringen over fiscale woonplaats, bewijs van de herkomst van het vermogen, bewijs van de herkomst van de middelen en een duidelijke toelichting op het beoogde gebruik van de opbrengsten verstrekken.
Zakelijke en institutionele aanvragers moeten alle uiteindelijk begunstigden, zeggenschapshebbende personen, bestuurders, gemachtigde ondertekenaars en relevante verbonden partijen bekendmaken. De Bank kan organigrammen, aandeelhoudersregisters, gecontroleerde jaarrekeningen, toezichtrechtelijke documenten, trustakten, fondsdocumentatie of gelijkwaardige stukken opvragen.
De cliënt moet bekendmaken of een partij bij de transactie een politiek prominente persoon is, aan sancties is onderworpen, betrokken is bij een rechtszaak, in verband wordt gebracht met negatieve berichtgeving in de media of verbonden is met een jurisdictie waarvoor beperkingen gelden.
International Finance Bank voert eigen screening uit aan de hand van sanctielijsten, databanken van politiek prominente personen, bronnen met negatieve berichtgeving, regelgevende registers en interne risicosystemen. De Bank kan een transactie weigeren zonder uitvoerige toelichting wanneer zich compliancebezwaren voordoen.
Bewijs van financiële positie
Indien de voorgestelde transactie betrekking heeft op kredietverlening, financiering op basis van zekerheden of een kredietfaciliteit, beoordeelt de Bank de financiële positie van de aanvrager. Van de cliënt kan worden verlangd dat deze gecontroleerde jaarrekeningen, managementrapportages, bankafschriften, bewijs van liquiditeit, kredietrapporten, overzichten van bestaande schulden, vermogensoverzichten, businessplannen, kasstroomprognoses en bewijs van terugbetalingscapaciteit overlegt.
Voor zakelijke cliënten kan De Bank de jaarrekeningen over de voorgaande twee of drie boekjaren, tussentijdse cijfers, bevestigingen van accountants, belastingaangiften en gegevens over bestaande bankrelaties opvragen.
Bij particuliere cliënten kan de Bank om een vermogensverklaring, bankreferenties, overzichten van de beleggingsportefeuille, fiscale documentatie of bevestigingen van een onafhankelijke accountant verzoeken.
Voor institutionele cliënten kan de Bank informatie opvragen over het toezichtkapitaal, het beheerd vermogen, de fondsprestaties, gecontroleerde jaarrekeningen van fondsen, bevestigingen van bewaarders en documentatie over beleggers of mandaten.
Een sterk instrument neemt niet weg dat inzicht in het eigen financiële profiel van de cliënt noodzakelijk blijft. De Bank beoordeelt de transactie als geheel.
Eigendom, titel en bezwaringen
De cliënt moet aantonen dat hij rechtmatig eigenaar is van het instrument of de activa, dat hij daarop economisch gerechtigd is of dat hij bevoegd is daarover zeggenschap uit te oefenen. De Bank moet ervan overtuigd zijn dat de aanvrager het wettelijke recht heeft het instrument te verkopen, te verpanden, over te dragen, te disconteren of anderszins te gebruiken in de voorgestelde financieringsstructuur.
Als bewijs kunnen onder meer gelden: bewaarnemingsoverzichten, rekeningoverzichten, cessieovereenkomsten, begunstigdenbevestigingen, uittreksels uit effectenregisters, eigendomsdocumentatie, koopovereenkomsten, overdrachtsregistraties of bevestigingen van de uitgevende instelling.
De cliënt dient tevens te bevestigen dat het instrument vrij is van retentierechten, pandrechten, bezwaringen, overdrachten, concurrerende aanspraken, geschillen, rechterlijke verboden, blokkeringsbevelen of eerdere financieringsregelingen. Waar nodig kan de Bank verlangen dat onderzoek naar bezwaringen wordt verricht en dat bevestigingen van bewaarders, bevestigingen van de uitgever, juridische adviezen of beëdigde verklaringen worden overgelegd.
Elke bestaande bezwaring, beperking, verpanding, overdracht, aanspraak van derden of contractuele beperking moet worden gemeld. Het niet melden van dergelijke zaken leidt doorgaans tot onmiddellijke afwijzing van de transactie.
Instrumentvoorwaarden en juridische beoordeling
De volledige juridische tekst van het instrument moet ter beoordeling beschikbaar worden gesteld. De Bank analyseert het toepasselijke recht, de bevoegde rechter, de afdwingbaarheid, de overdraagbaarheid, de beperkingen op overdracht, de betalingsvoorwaarden, de bepalingen inzake de vervaldatum, de wijzigingsprocedures, de documentaire vereisten en alle bepalingen die de waarde van het instrument als zekerheid beïnvloeden.
Voor standby letters of credit kunnen ISP98 of UCP 600 relevant zijn, afhankelijk van de structuur. Voor afroepgaranties (demand guarantees) kan URDG 758 relevant zijn. Voor documentaire letters of credit zal UCP 600 doorgaans het toepasselijke kader vormen. Voor effecten beoordeelt de Bank het prospectus, het informatiememorandum (offering circular), de trustakte (indenture), de voorwaarden, de bewaarnemingsregelingen en de overdrachtsbeperkingen.
De Bank verlangt niet dat elk instrument overdraagbaar of deelbaar is. Dergelijke kenmerken kunnen in sommige structuren relevant zijn, maar zijn niet universeel vereist. De doorslaggevende vraag is of het instrument juridisch afdwingbaar is en commercieel geschikt voor de voorgestelde financieringsstructuur.
Onafhankelijke verificatie
International Finance Bank vertrouwt niet uitsluitend op kopieën, screenshots, verklaringen van tussenpersonen of mededelingen van aanvragers. De Bank voert, waar passend, onafhankelijke verificatie uit.
Voor bankinstrumenten kan verificatie plaatsvinden via gecontroleerde communicatie tussen banken onderling, rechtstreekse bevestiging door de instelling, geauthenticeerde SWIFT-communicatie of andere aanvaardbare interbancaire kanalen.
Voor effecten kan verificatie plaatsvinden via bewaarders, clearingsystemen, gereguleerde brokers, trustees, betaalagenten, depositarissen of erkende marktgegevenssystemen.
Bij vorderingen en handelsgerelateerde activa kan de verificatie debiteuren, kopers, verzekeraars, vervoerders, inspectiebedrijven, douanedocumenten, verschepingsdocumenten of andere tegenpartijen bij de transactie omvatten.
De Bank behoudt zich het recht voor contact op te nemen met uitgevende instellingen, bewaarders, juridisch adviseurs, accountants, trustees, toezichthouders of andere betrouwbare derden. Aanvragers en tussenpersonen mogen niet trachten het onafhankelijke verificatieproces van de Bank te beheersen of te beperken.
Juridische adviezen en externe toetsing
Afhankelijk van de transactie kan International Finance Bank onafhankelijke juridische opinies van gekwalificeerde adviseurs verlangen. Deze opinies kunnen betrekking hebben op de bevoegdheid van de vennootschap, de geldige uitgifte, afdwingbaarheid, eigendom, overdraagbaarheid, toepasselijk recht, de derdenwerking (perfectie) van zekerheden, regelgevende beperkingen, fiscale kwesties, sanctieoverwegingen en de rechtmatigheid van de voorgestelde structuur.
Wanneer meerdere jurisdicties betrokken zijn, kan de Bank afzonderlijke juridische adviezen verlangen van advocaten in de jurisdictie van de cliënt, de emittent, het recht dat op het instrument van toepassing is en de jurisdictie waar tenuitvoerlegging kan plaatsvinden.
Juridische adviezen moeten worden afgegeven door gerenommeerde juridisch adviseurs die voor de Bank aanvaardbaar zijn en moeten mogelijk aan International Finance Bank zijn gericht of uitdrukkelijk bepalen dat International Finance Bank erop mag vertrouwen. De Bank kan, waar passend, ook op kosten van de cliënt haar eigen juridisch adviseur inschakelen.
Regelgevende en grensoverschrijdende vereisten
Transacties met financiële instrumenten kunnen regelgevende verplichtingen doen ontstaan op grond van het bank-, effecten-, sanctie-, belasting-, valuta-, beleggings-, gegevensbeschermings- en witwasrecht.
Wanneer effecten betrokken zijn, zal de Bank de toepasselijke regels inzake private plaatsing, overdrachtsbeperkingen, prospectussen, bewaarneming en beleggersclassificatie in aanmerking nemen. Wanneer handelsfinanciering betrokken is, zal de Bank de toepasselijke vereisten inzake handel, douane, scheepvaart, verzekering en sancties in aanmerking nemen. Bij grensoverschrijdende betalingen kunnen fiscale transparantie, FATCA, CRS, bronbelasting en deviezenbeperkingen van belang zijn.
De cliënt dient alle informatie te verstrekken die vereist is voor regelgevende beoordeling en rapportage. Dit kan onder meer omvatten: formulieren inzake fiscale woonplaats, CRS-zelfcertificeringen, FATCA-formulieren, de Legal Entity Identifier, fiscale nummers van ondernemingen, regelgevende registraties, bevestigingen van beleggingsmandaten en verklaringen op grond van het effectenrecht.
International Finance Bank zal geen enkele transactie uitvoeren die niet kan worden gestructureerd binnen een rechtmatig, transparant en uit regelgevingsoogpunt aanvaardbaar kader.
Commercieel doel en bestemming van de opbrengsten
De cliënt moet een duidelijke toelichting geven op het commerciële doel van de voorgestelde financiering en op de beoogde bestemming van de opbrengsten. De financiering is bedoeld ter ondersteuning van legitieme zakelijke activiteiten, beleggingen, handel, projecten, bedrijfskapitaal of treasuryactiviteiten.
Transacties die louter zijn opgezet om liquiditeit uit een instrument te genereren zonder werkelijke economische substantie komen waarschijnlijk niet in aanmerking. De Bank kan contracten, facturen, projectdocumentatie, bedrijfsplannen, overnamedocumenten, beleggingsmandaten, begrotingsschema's, opnameschema's of andere stukken opvragen waaruit de commerciële rechtvaardiging blijkt.
De aanwending van de opbrengsten moet rechtmatig en transparant zijn en in overeenstemming met het bedrijfsprofiel van de cliënt.
Bankinstrumenten: bijzondere opmerking
Standby letters of credit, bankgaranties en soortgelijke bankverbintenissen worden vaak verkeerd begrepen. Het zijn geen kasequivalenten en zij zijn niet automatisch te gelde te maken. Het zijn voorwaardelijke contractuele verplichtingen die voor bepaalde doeleinden worden uitgegeven.
In beperkte omstandigheden kan een bankverbintenis van hoge kwaliteit een afzonderlijke financieringstransactie ondersteunen als zekerheid of kredietverbetering. De Bank beoordeelt de uitgevende bank, de voorwaarden, de toepasselijke regels, de afdwingbaarheid, het jurisdictierisico, het commerciële doel en de terugbetalingsstructuur.
International Finance Bank neemt niet deel aan geleasde SBLC-programma's, gegarandeerde cashrelease-constructies, door brokers geleide monetisatiestructuren, vaste loan-to-value-beloften, private-placementprogramma's zonder commerciële substantie of constructies die uitsluitend zijn gebaseerd op de nominale waarde van een instrument.
Commerciële voorwaarden
International Finance Bank publiceert geen vaste voorschotpercentages, standaard loan-to-valueverhoudingen of vooraf vastgestelde tariefoverzichten. De commerciële voorwaarden zijn afhankelijk van de aard van het actief, de kwaliteit van de uitgever, de verhandelbaarheid, de juridische afdwingbaarheid, de jurisdictie, de looptijd, de aflossingsbron, de zekerheidsstructuur, het cliëntprofiel, de regelgevende behandeling en de heersende marktomstandigheden.
Voorwaarden worden pas overwogen na afronding van de due diligence en interne goedkeuring. Zolang de formele documentatie niet is ondertekend en niet aan alle opschortende voorwaarden is voldaan, bestaat er geen financieringstoezegging.
Samenvatting
Een volledig documentatiepakket is onmisbaar voor elk voorstel voor financiering die door een instrument wordt ondersteund. De cliënt dient duidelijk bewijs te leveren van identiteit, bevoegdheid, eigendom, rechtmatige herkomst, commercieel doel, financiële positie, naleving van regelgeving en kwaliteit van het instrument.
International Finance Bank gebruikt deze informatie om te bepalen of de voorgestelde transactie juridisch deugdelijk, commercieel gerechtvaardigd en operationeel haalbaar is en in overeenstemming met prudente institutionele bankpraktijk.
Het proces van de Bank is bewust streng. Het beschermt de cliënt, de Bank en de integriteit van het financiële stelsel. Echte transacties met transparante partijen, verifieerbare instrumenten en legitieme commerciële substantie kunnen op professionele wijze worden beoordeeld. Onvolledige, ondoorzichtige, speculatieve of door tussenpersonen gedreven voorstellen worden niet in behandeling genomen.
Volgende stap
Een kennismaking aanvragen
Vertelt u ons in enkele regels wie u bent en wat u voor ogen heeft. Uw aanvraag gaat rechtstreeks naar de Bank en wordt vertrouwelijk behandeld.
Spreekt u liever met ons? Plan een videoconferentie van 30 minuten.