
Betalingen en overboekingen
Creditcards
Creditcardoverboekingen naar uw rekeningen bij ons
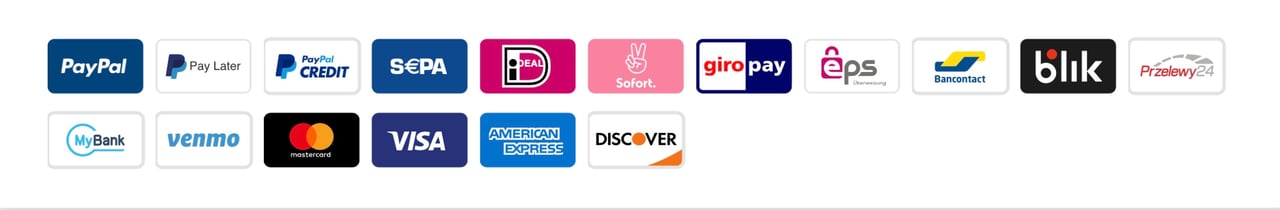
U kunt nu, tot de limieten van uw kaart, geld overmaken naar uw rekeningen bij ons, bij IFC of IFB, afkomstig van een breed scala aan krediet- of prepaidkaartsystemen. Dit omvat onder meer wereldwijd erkende aanbieders zoals Visa, Mastercard, American Express, Diners, Union Pay en Discover.
Er is geen fysieke terminal nodig. Deze naadloze digitale infrastructuur in de cloud maakt veilige en gemakkelijke geldoverdrachten mogelijk vanaf vrijwel elke locatie.
Overige valuta's
Overboeking van de kaart naar uw rekening in een van deze valuta's, verwerkt door PayPal.
Via
Overige valuta’s
Voor elke andere valuta kunt u contact met ons opnemen; wij kunnen waarschijnlijk een op maat gemaakte link voor u aanmaken:
- AED – dirham van de Verenigde Arabische Emiraten
- AFN – Afghaanse afghani
- ALL – Albanese lek
- AMD – Armeense dram
- ANG – Nederlands-Antilliaanse gulden
- AOA – Angolese kwanza
- ARS – Argentijnse peso
- AUD – Australische dollar
- AWG – Arubaanse florin
- AZN – Azerbeidzjaanse manat
- BAM – Bosnisch-Herzegovinische convertibele mark
- BBD – Barbadiaanse dollar
- BDT – Bengaalse taka
- BGN – Bulgaarse lev
- BIF – Burundese frank
- BMD – Bermudaanse dollar
- BND – Bruneise dollar
- BOB – Boliviaanse boliviano
- BRL – Braziliaanse real
- BSD – Bahamaanse dollar
- BWP – Botswaanse pula
- BYN – Wit-Russische roebel
- BZD – Belizaanse dollar
- CAD – Canadese dollar
- CDF – Congolese frank
- CHF – Zwitserse frank
- CLP – Chileense peso
- CNY – Chinese yuan
- COP – Colombiaanse peso
- CRC – Costa Ricaanse colón
- CVE – Kaapverdische escudo
- CZK – Tsjechische kroon
- DJF – Djiboutiaanse frank
- DKK – Deense kroon
- DOP – Dominicaanse peso
- DZD – Algerijnse dinar
- EGP – Egyptisch pond
- ETB – Ethiopische birr
- FJD – Fijische dollar
- FKP – Falklandeilands pond
- GEL – Georgische lari
- GIP – Gibraltarees pond
- GMD – Gambiaanse dalasi
- GNF – Guineese frank
- GTQ – Guatemalteekse quetzal
- GYD – Guyanese dollar
- HKD – Hongkongse dollar
- HNL – Hondurese lempira
- HRK – Kroatische kuna
- HTG – Haïtiaanse gourde
- HUF – Hongaarse forint
- IDR – Indonesische roepia
- ISK – IJslandse kroon
- JMD – Jamaicaanse dollar
- KES – Keniaanse shilling
- KGS – Kirgizische som
- KHR – Cambodjaanse riel
- KMF – Comorese frank
- KRW – Zuid-Koreaanse won
- KYD – Kaaimaneilandse dollar
- KZT – Kazachse tenge
- LAK – Laotiaanse kip
- LBP – Libanees pond
- LKR – Sri Lankaanse roepie
- LRD – Liberiaanse dollar
- LSL – Lesothaanse loti
- MAD – Marokkaanse dirham
- MDL – Moldavische leu
- MGA – Malagassische ariary
- MKD – Macedonische denar
- MMK – Myanmarese kyat
- MNT – Mongoolse tugrik
- MOP – Macause pataca
- MRU – Mauritaanse ouguiya
- MUR – Mauritiaanse roepie
- MVR – Maldivische rufiyaa
- MWK – Malawische kwacha
- MXN – Mexicaanse peso
- MYR – Maleisische ringgit
- MZN – Mozambikaanse metical
- NAD – Namibische dollar
- NGN – Nigeriaanse naira
- NIO – Nicaraguaanse córdoba
- NOK – Noorse kroon
- NPR – Nepalese roepie
- NZD – Nieuw-Zeelandse dollar
- PAB – Panamese balboa
- PEN – Peruaanse sol
- PGK – Papoea-Nieuw-Guineese kina
- PHP – Filipijnse peso
- PKR – Pakistaanse roepie
- PLN – Poolse zloty
- PYG – Paraguayaanse guaraní
- QAR – Qatarese riyal
- RON – Roemeense leu
- RSD – Servische dinar
- RWF – Rwandese frank
- SBD – Salomonseilandse dollar
- SCR – Seychelse roepie
- SEK – Zweedse kroon
- SGD – Singaporese dollar
- SHP – Sint-Helena-pond
- SLE – Sierra Leoonse leone
- SOS – Somalische shilling
- SRD – Surinaamse dollar
- STN – Dobra van Sao Tomé en Principe
- SZL – Swazische lilangeni
- TJS – Tadzjiekse somoni
- TOP – Tongaanse paʻanga
- TTD – Trinidad en Tobagodollar
- TWD – Nieuwe Taiwanese dollar
- TZS – Tanzaniaanse shilling
- UAH – Oekraïense hryvnja
- UGX – Oegandese shilling
- UYU – Uruguayaanse peso
- UZS – Oezbeekse som
- VND – Vietnamese dong
- VUV – Vanuatuaanse vatu
- WST – Samoaanse tala
- XAF – Centraal-Afrikaanse CFA-frank
- XCD – Oost-Caribische dollar
- XOF – West-Afrikaanse CFA-frank
- XPF – CFP-frank
- YER – Jemenitische rial
- ZAR – Zuid-Afrikaanse rand
- ZMW – Zambiaanse kwacha
Verschillen tussen creditcards en debetkaarten
De verschillen tussen debet- en creditcards zijn aanzienlijk, en het is van belang de functionaliteiten en gevolgen van elk van beide te begrijpen.
Hieronder volgt een uitgebreidere toelichting:
- Herkomst van de middelen: Dit is het meest fundamentele verschil tussen beide.
- Debetkaart: Wanneer u een debetkaart gebruikt, wordt het bedrag vrijwel onmiddellijk rechtstreeks van uw gekoppelde betaalrekening afgeschreven. Het is te vergelijken met elektronisch contant geld: u gebruikt uw eigen middelen die u reeds op uw bankrekening heeft staan.
- Creditcard: Een creditcard is daarentegen in wezen een kredietlijn of lening van de kaartuitgever. Wanneer u met een creditcard een transactie verricht, betaalt de kaartuitgever voor die transactie. U leent geld met de belofte dit hetzij volledig, hetzij gespreid in de tijd terug te betalen.
- Gevolgen voor de kredietscore:
- Debitcard: Het gebruik van een debitcard heeft geen invloed op uw kredietscore, omdat u geen geld leent. Het staat gelijk aan betalen met contant geld of een cheque.
- Creditcard: Het gebruik van een creditcard heeft daarentegen rechtstreeks invloed op uw kredietscore. Het bedrag aan krediet dat u gebruikt ten opzichte van uw kredietlimiet (kredietbenuttingsgraad), uw betalingsgeschiedenis en de duur van uw kredietverleden, naast andere factoren, kunnen uw kredietscore positief of negatief beïnvloeden.
- Bescherming tegen frauduleuze afschrijvingen:
- Debetkaart: Debetkaarten bieden minder bescherming dan creditcards. Als uw debetkaart verloren gaat of wordt gestolen, kan uw maximale aansprakelijkheid het volledige saldo op uw rekening bedragen, afhankelijk van hoe lang het duurt voordat u het verlies meldt.
- Creditcard: Creditcards bieden sterkere bescherming. Volgens de federale wetgeving van de Verenigde Staten bedraagt uw maximale aansprakelijkheid voor ongeoorloofd gebruik van uw creditcard hooguit $50.
- Kosten en rente:
- Betaalpas: Betaalpassen zijn doorgaans niet verbonden aan rente, omdat u uw eigen geld uitgeeft. Er kunnen echter diverse kosten aan verbonden zijn, zoals kosten voor debetstand of transactiekosten.
- Creditcard: Creditcards hanteren vaak hoge rentetarieven voor onbetaalde saldi na de vervaldatum en kunnen daarnaast gepaard gaan met diverse kosten, zoals jaarlijkse kosten, kosten bij te late betaling en kosten voor contante opnamen op krediet.
Inzicht in deze verschillen helpt u om een weloverwogen keuze te maken over wanneer u welk type kaart gebruikt en hoe u dit op verantwoorde wijze doet.
Waar worden de middelen aangehouden bij prepaidkaarten, in tegenstelling tot krediet- en debetkaarten?
Prepaidkaarten
Tegoeden op prepaidkaarten worden aangehouden door de kaartuitgever (of diens partnerbank) en zijn in het systeem van de uitgever gekoppeld aan het kaartnummer. Vóór een transactie laadt de kaarthouder geld op de kaart, dat vervolgens kan worden besteed bij aangesloten handelaren of kan worden opgenomen bij geldautomaten. Het saldo van de kaart neemt bij elke transactie af en kan naar behoefte weer worden opgewaardeerd.
Debetkaarten
Debetkaarten zijn rechtstreeks gekoppeld aan de bankrekening van de kaarthouder. Bij een transactie worden de middelen in real time of nagenoeg real time van de rekening van de kaarthouder naar de rekening van de handelaar overgemaakt. De bestedingslimiet van de kaarthouder wordt bepaald door het beschikbare saldo op de gekoppelde bankrekening.
Creditcards
Creditcards worden verstrekt met een door de kaartuitgever vastgestelde doorlopende kredietlijn. Bij een transactie betaalt de kaartuitgever de handelaar namens de kaarthouder, die vervolgens het transactiebedrag aan de uitgever verschuldigd is. De kaarthouder kan van maand tot maand een saldo laten openstaan, onder berekening van rente, of het saldo elke maand volledig aflossen.
Wat is de rol van Visa, Mastercard, American Express, Diners, Union Pay, enz.?
Visa, Mastercard, American Express, Diners, Union Pay enz. (de kaartschema's) fungeren als doorgeefluik voor banken en andere financiële instellingen en verzorgen als betalingsnetwerken clearing- en afwikkelingsdiensten voor transacties tussen consumenten, handelaren en banken, maar houden zelf geen middelen aan.
- Visa, Mastercard en Union Pay zijn betalingsnetwerken. Alleen de banken die de krediet-, debet- en prepaidkaarten hebben uitgegeven, kunnen betalingen autoriseren.
- American Express en Discover zijn zowel betaalnetwerken als kaartuitgevers. Zij autoriseren betalingen voor hun eigen kaarten.
Deze betaalnetwerken verbinden miljoenen handelaren, banken en consumenten en vormen de ruggengraat van hun bedrijfsvoering. Anders dan vaak wordt aangenomen, geven Visa en Mastercard geen kredietkaarten uit en verstrekken zij geen krediet. Zij fungeren als intermediair, wellicht beter te omschrijven als een geavanceerde verkeersleider van het financiële ecosysteem, die zorgt voor de veilige verwerking en vlotte afhandeling van geldtransacties tussen banken en handelaren wereldwijd.
Visa, Mastercard, American Express, Diners, Union Pay, Discover en andere netwerken stellen eveneens normen voor handelaren, payment facilitators en marktplaatsen.
Samenvattend: Visa, Mastercard, Diners, Union Pay, American Express, Discover, enz. houden zelf geen gelden aan, maar fungeren uitsluitend als doorgeefluik voor banken en andere financiële instellingen om transacties tussen partijen mogelijk te maken.
Clearing en settlement
Mondiale kaartbetalingssystemen worden vaak verkeerd begrepen, in het kader van frauduleuze constructies vaak zelfs opzettelijk. In werkelijkheid hanteren de grote kaartnetwerken sterk gestandaardiseerde, geautomatiseerde en strak gereguleerde infrastructuren. Dit artikel legt in precieze technische termen uit hoe de belangrijkste kaartnetwerken functioneren en hoe clearing en afwikkeling daadwerkelijk plaatsvinden.
1. De rol van kaartnetwerken
Kaartnetwerken houden geen rekeningen van klanten aan en maken geen geld rechtstreeks over aan particulieren of bedrijven. Hun enige functie is het beheren van beveiligde berichten-, clearing- en afwikkelingssystemen tussen gereguleerde financiële instellingen.
Elk netwerk beschikt over een eigen infrastructuur, eigen reglementen, berichtformaten en afwikkelingscycli. De netwerken zijn niet onderling uitwisselbaar, en geen enkele transactie loopt ooit gelijktijdig via meer dan één netwerk.
2. Autorisatie, clearing en afwikkeling – de drie fasen
Alle legitieme kaarttransacties doorlopen drie afzonderlijke fasen.
2.1 Autorisatie
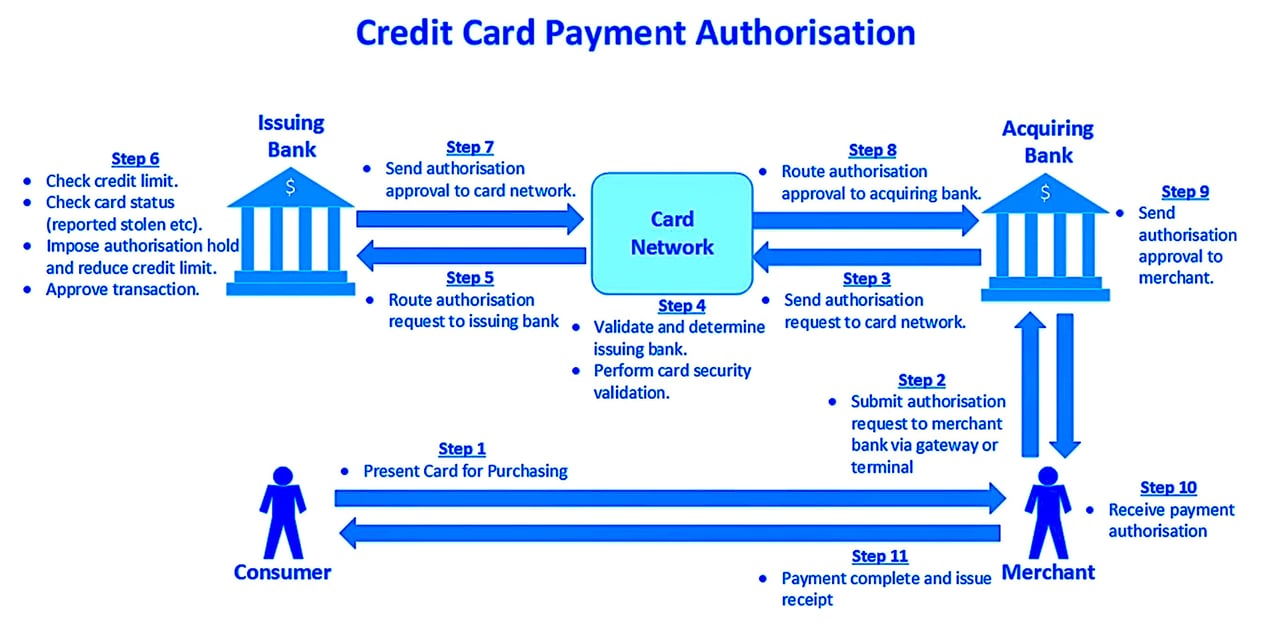
De autorisatie vindt in vrijwel realtime plaats wanneer een kaart wordt gebruikt. De acquirer van de handelaar stuurt via het kaartnetwerk een autorisatieverzoek naar de uitgevende bank. De uitgever keurt het verzoek goed of af op basis van het beschikbare saldo, risicobeheersingsmaatregelen en de kaartstatus. In dit stadium wordt er geen geld verplaatst.
2.2 Clearing
Clearing is het proces waarbij goedgekeurde transacties worden gebundeld, gevalideerd en voorbereid voor afwikkeling. Dit is een bestandsgebaseerd, geautomatiseerd proces dat wordt beheerst door strikte schema's en deadlines die door het kaartnetwerk zijn vastgesteld.
2.3 Afwikkeling
Afwikkeling is de netto-overdracht van middelen tussen aangesloten banken. Het kaartnetwerk berekent de nettoverplichtingen en geeft opdracht tot afwikkeling via aangewezen afwikkelingsbanken of rekeningen bij de centrale bank. De afwikkeling vindt uitsluitend tussen banken plaats, nooit rechtstreeks op de rekening van een handelaar of een particulier.
3. De Visa-infrastructuur in detail
3.1 VisaNet
VisaNet is het wereldwijde transactieverwerkingssysteem van Visa. Het routeert autorisatieberichten, beheert clearinggegevens en berekent afwikkelingsposities. Alle interacties vinden plaats tussen gereguleerde financiële instellingen.
3.2 Basel II
Base II is het oudere clearingsysteem van Visa, waarnaar nog steeds wordt verwezen in technische documentatie. Het bepaalt hoe transactiegegevens worden opgemaakt, gevalideerd en uitgewisseld. Handelaren en klanten komen nooit rechtstreeks in aanraking met Base II.
3.3 TC33 en TC05
- TC05 is het standaardpresentatierecord voor een aankoop (de “sales draft”).
- TC33 is een multifunctioneel record dat onder meer wordt gebruikt voor rapporten en aanvullende gegevens.
Dit zijn interne clearingrecords die via VisaNet worden uitgewisseld tussen acquirers en kaartuitgevers. Het zijn geen bevestigingen van ontvangst, goedkeuringen of settlementbevestigingen en zij hebben buiten het interne ecosysteem van Visa geen betekenis.
4. Mastercard-infrastructuur
4.1 Banknet
Mastercard exploiteert Banknet, het eigen wereldwijde netwerk dat het equivalent is van VisaNet. Het verzorgt de routering van autorisaties, clearingbestanden en de berekening van afwikkelingen.
4.2 Clearing en afwikkeling
Mastercard hanteert eigen berichttypen en bestandsformaten. De afwikkeling geschiedt op nettobasis en vindt plaats tussen aangesloten banken via vooraf aangewezen afwikkelrekeningen. Evenals bij Visa bestaat er geen begrip van handmatige acceptatie of afwikkeling per transactie op rekeningen van klanten.
5. American Express en Diners Club
5.1 Gesloten-lusmodel
American Express en Diners Club hanteren van oudsher een gesloten-lusmodel, wat betekent dat zij vaak zowel als uitgever als als acquirer optreden. Dit vermindert het aantal tussenpersonen, maar verandert niets aan de fundamentele beginselen.
5.2 Afwikkeling
Ook in een gesloten systeem verloopt de afwikkeling geautomatiseerd, regelgestuurd en op instellingsniveau. Er is geen handmatige tussenkomst op kantoorniveau en er is geen sprake van “bestandsacceptatie” die bepaalt of middelen echt zijn.
6. UnionPay
UnionPay exploiteert het binnenlandse en internationale kaartennetwerk van China. Het hanteert eigen standaarden die aansluiten bij het Chinese regelgevingskader. Clearing en afwikkeling vinden plaats via aangewezen clearinginstellingen en mechanismen van de centrale bank. Net als bij andere netwerken worden transacties geautomatiseerd, in batches verwerkt en strikt gecontroleerd.
7. Clearing- en afwikkelingscycli
De afwikkeling vindt plaats volgens vooraf bepaalde cycli:
- Doorgaans T+1 of T+2 voor Visa en Mastercard.
- Nettoverrekening uitsluitend tussen kaartuitgevers en acquirers.
- De definitieve creditering van handelaren vindt plaats via hun acquirer (de bank van de handelaar), afhankelijk van lokale betaalinfrastructuur zoals ACH, SEPA of nationale RTGS-systemen.
Er bestaat geen mechanisme voor ad-hocafwikkeling, onmiddellijke afwikkeling of discretionaire afwikkeling op verzoek van een particuliere partij.
8. Slotopmerking
Kaartnetwerken behoren tot de meest volwassen en gestandaardiseerde financiële infrastructuren die bestaan. Hun processen zijn deterministisch, geautomatiseerd en controleerbaar.
Hoe verwerkt een POS-terminal (Point of Sale) uw kaartgegevens?
Een point-of-sale-terminal (POS) is een elektronisch apparaat dat kaartbetalingen verwerkt bij verkooppunten. Hieronder volgt een beknopt overzicht van de werking van een POS-terminal:
- Kaartlezing: Wanneer een klant een creditcard of debetkaart ter betaling aanbiedt, worden de gegevens van de kaart door de POS-terminal uitgelezen. Dit kan door de magneetstrip te swipen, de chip in de terminal te steken (bij EMV-kaarten) of via contactloze betaalmethoden zoals NFC (Near Field Communication) voor mobiele betaal-apps.
- Transactiegegevens: De POS-terminal legt vervolgens de transactiegegevens vast, waaronder de kaartgegevens, het transactiebedrag en soms andere gegevens zoals de merchant-ID.
- Communicatie met de acquirer: deze gegevens worden vervolgens versleuteld en via telefoon of internet verzonden naar de acquirer, de bank van de handelaar. De acquirer is een bank of financiële instelling die namens de handelaar creditcard- en debitcardtransacties verwerkt.
- Autorisatie aanvragen: De acquirer stuurt deze gegevens via het kaartnetwerk (zoals Visa, Mastercard enz.) naar de kaartuitgever (de bank die de kaart van de klant heeft uitgegeven) om autorisatie voor de transactie aan te vragen. Deze stap dient om te controleren of de kaart geldig is en of er voldoende krediet of tegoed beschikbaar is. Deze MTI wordt gebruikt wanneer de betaalterminal bij een handelaar autorisatie voor een betalingstransactie nodig heeft volgens de ISO 8583-standaard: 0100
- Autorisatierespons: De kaartuitgever stuurt een autorisatierespons naar de acquirer, waarin de transactie wordt goedgekeurd of afgewezen. Deze respons wordt vervolgens teruggestuurd naar de POS-terminal. Het bijbehorende ISO 8583-berichttype voor de autorisatierespons is 0110.
- Afronding van de transactie: Indien de transactie wordt goedgekeurd, wordt de rekening van de klant gedebiteerd voor het aankoopbedrag en wordt de rekening van de handelaar gecrediteerd voor hetzelfde bedrag, verminderd met eventuele kosten die door de acquirer en het kaartnetwerk in rekening worden gebracht. Indien de transactie wordt geweigerd, worden er geen middelen overgemaakt.
Algemeen overzicht van de verwerking van kaarten
- Wanneer een onderneming een kaartbetaling accepteert, stuurt haar betalingsverwerker via het kaartnetwerk een autorisatieverzoek naar de kaartuitgevende bank, die de transactie beoordeelt. Tijdens de autorisatie controleert de kaartuitgever of de kaarthouder over voldoende middelen of beschikbaar krediet beschikt om het voor de transactie gevraagde bedrag te dekken.
- Indien de transactie wordt goedgekeurd, verlaagt de uitgever onmiddellijk het saldo of het beschikbare krediet op de aan de kaart gekoppelde rekening, ook al worden de middelen niet direct aan de onderneming overgemaakt.
- Nadat de betaling is geautoriseerd, koppelt de betalingsverwerker de goedkeuring terug aan de acquirer en aan de betaalterminal van de onderneming, online of fysiek.
- Wanneer de verkooporder wordt gefactureerd, wordt de creditcard belast (capture) voor het factuurbedrag.
Waarom creditcards beter zijn
In de nauwkeurige wereld van internationale financiën is het onderscheid tussen debetkaarten en creditcards essentieel, met name voor wie naar het buitenland reist. Hoewel zij het logo van Visa of Mastercard dragen, zijn veel door banken uitgegeven kaarten tegenwoordig debetkaarten en geen echte creditcards, en dit onderscheid kan de ervaring van een reiziger aanzienlijk beïnvloeden.
Debetkaarten, die vaak zonder extra kosten bij een betaalrekening worden verstrekt, bieden niet dezelfde financiële flexibiliteit als creditcards. Deze beperking wordt duidelijk zichtbaar in situaties waarin een waarborgsom vereist is, zoals het reserveren van een huurauto of hotelfaciliteiten in het buitenland: situaties waarin debetkaarten soms volledig worden geweigerd. Dergelijke weigeringen kunnen leiden tot onvoorziene kosten, aangezien alternatieve regelingen doorgaans hogere kosten en onmiddellijke afschrijvingen van de rekening met zich meebrengen.
Daarentegen stellen echte kredietkaarten de afschrijving uit en gaan zij vaak gepaard met een vooraf vastgestelde bestedingslimiet, die een buffer biedt die met name nuttig is bij het beheren van reisgerelateerde uitgaven. Deze kaarten faciliteren transacties doordat zij voorafgaande autorisaties op tegoeden mogelijk maken: een cruciale eigenschap in veel reissituaties, van autoverhuur tot hotelverblijven, waardoor diensten kunnen worden geboekt en gewaarborgd zonder onmiddellijk financieel nadeel.
Voor reizigers, met name wie buiten de eurozone reist, is het bezit van een echte creditcard niet slechts een gemak maar een noodzaak. Het zorgt voor soepelere financiële transacties en voorkomt de valkuilen en boetes die aan het gebruik van een debetkaart verbonden zijn. De oplettende reiziger wordt daarom geadviseerd een echte creditcard aan te vragen en de kaartuitgever vooraf op de hoogte te stellen van internationale reisplannen, om tijdelijke blokkades wegens vermoede fraude te voorkomen. Deze proactieve aanpak maakt een soepele en financieel veilige reis mogelijk.
Protocollen en processen
Wanneer een creditcardtransactie plaatsvindt, worden meerdere protocollen en processen gebruikt om het te belasten bedrag te controleren en de transactie te autoriseren.
Enkele van de belangrijkste componenten van het proces zijn:
- ISO 8583: Een berichtenstandaard die door de meeste betalingsnetwerken, zoals Visa en Mastercard, wordt gebruikt om transactiegegevens uit te wisselen tussen de verschillende partijen in het proces (bijv. handelaren, acquirers, uitgevende instellingen en betalingsverwerkers).
- EMV (Europay, Mastercard, Visa): een wereldwijde standaard voor chipgebaseerde credit- en debitcardtransacties. EMV-kaarten beschikken over een ingebouwde microprocessorchip die voor verbeterde beveiliging zorgt door transactiegegevens te versleutelen en voor elke transactie unieke authenticatiecodes te genereren. EMV-conformiteit is van belang voor het terugdringen van fraude bij fysieke kaarttransacties.
- PCI DSS (Payment Card Industry Data Security Standard): Een set beveiligingsnormen die is ontworpen om kaarthoudersgegevens te beschermen en de veilige verwerking, opslag en overdracht van kaartgegevens te waarborgen. Alle handelaren, betalingsverwerkers en andere entiteiten die kaartgegevens verwerken, moeten aan de PCI DSS-vereisten voldoen.
Deze protocollen en standaarden werken samen om te waarborgen dat creditcardtransacties veilig verlopen en dat het juiste bedrag in rekening wordt gebracht op de rekening van de kaarthouder. De processen bij een creditcardtransactie zijn tamelijk complex en omvatten meerdere partijen en communicatielagen.
Proces
Hieronder wordt uitvoerig toegelicht hoe deze protocollen en standaarden samenwerken:
- Initiatie: Een kaarthouder initieert een transactie door zijn kaart door de kaartlezer van een POS-terminal te halen, erin te steken of ertegen te tikken, of door de kaartgegevens in te voeren voor een onlinetransactie.
- Gegevensoverdracht: De POS-terminal of e-commercegateway legt de transactiegegevens vast, waaronder het kaartnummer, de vervaldatum, het transactiebedrag en een unieke transactie-identificatie. Bij EMV-transacties genereert de chip voor elke transactie een uniek cryptogram.
- Tokenisatie (optioneel): Indien tokenisatie is ingeschakeld, worden de kaartgegevens vóór verzending vervangen door een unieke token. Dit helpt gevoelige kaartgegevens tijdens het transactieproces te beschermen.
- Autorisatieverzoek: De transactiegegevens worden opgemaakt volgens de ISO 8583-berichtenstandaard en verzonden door de acquirer van de handelaar (of de betalingsverwerker) naar het kaartnetwerk (bijv. Visa of Mastercard).
- Routering via het kaartnetwerk: Het kaartnetwerk bepaalt welke uitgevende bank verantwoordelijk is voor de kaart en stuurt het autorisatieverzoek door naar de uitgever.
- Verwerking door de uitgever: De uitgevende bank toetst de transactiegegevens aan de rekening van de kaarthouder en verifieert het beschikbare saldo, de kaartstatus en eventuele toepasselijke frauderegels. Bij onlinetransacties met 3D Secure kan de uitgever de kaarthouder bovendien verzoeken de transactie te authenticeren met een wachtwoord of biometrische gegevens.
- Autorisatierespons: De uitgevende bank genereert een autorisatierespons, die de transactie kan goedkeuren of afwijzen. Deze respons wordt via het kaartnetwerk teruggestuurd naar de acquirerende bank (of betalingsverwerker) en vervolgens naar de handelaar.
- Voltooiing: Indien de transactie wordt goedgekeurd, voltooit de handelaar de verkoop en levert hij de goederen of diensten aan de kaarthouder. De transactiegegevens worden vervolgens opgenomen in een batch transacties die de handelaar ter afwikkeling indient bij de acquirer (of betalingsverwerker).
- Afwikkeling: De acquirer (of betalingsverwerker) dient de transactiebatch in bij het kaartnetwerk voor afwikkeling. Het kaartnetwerk berekent de nettoafwikkelingsbedragen tussen de acquirer en de uitgevende banken, en de middelen worden dienovereenkomstig overgemaakt. Ten slotte boekt de uitgevende bank de transactie op de rekening van de kaarthouder, en ontvangt de kaarthouder een afschrift met de transactiegegevens.
Gedurende dit proces dienen de betrokken partijen zich te houden aan de PCI DSS-vereisten om een veilige verwerking van kaarthoudergegevens te waarborgen. Bovendien wordt de communicatie tussen de entiteiten versleuteld om de vertrouwelijkheid en integriteit van de transactiegegevens te handhaven.
Beveiliging van krediet- en debetkaarten
Credit- en debitcards worden beveiligd door een combinatie van fysieke en digitale beveiligingskenmerken.
Protocollen en processen
Wanneer een creditcardtransactie plaatsvindt, worden meerdere protocollen en processen gebruikt om het te belasten bedrag te controleren en de transactie te autoriseren.
Enkele van de belangrijkste componenten van het proces zijn:
- ISO 8583: Een berichtenstandaard die door de meeste betalingsnetwerken, zoals Visa en Mastercard, wordt gebruikt om transactiegegevens uit te wisselen tussen de verschillende partijen in het proces (bijv. handelaren, acquirers, uitgevende instellingen en betalingsverwerkers).
- EMV (Europay, Mastercard, Visa): een wereldwijde standaard voor chipgebaseerde credit- en debitcardtransacties. EMV-kaarten beschikken over een ingebouwde microprocessorchip die voor verbeterde beveiliging zorgt door transactiegegevens te versleutelen en voor elke transactie unieke authenticatiecodes te genereren. EMV-conformiteit is van belang voor het terugdringen van fraude bij fysieke kaarttransacties.
- PCI DSS (Payment Card Industry Data Security Standard): Een reeks beveiligingsnormen die zijn ontworpen om kaarthoudergegevens te beschermen en de veilige verwerking, opslag en verzending van kaartinformatie te waarborgen. Alle handelaren, betalingsverwerkers en andere entiteiten die kaartgegevens verwerken, moeten voldoen aan de vereisten van PCI DSS.
Deze protocollen en standaarden werken samen om ervoor te zorgen dat creditcardtransacties veilig verlopen en dat het juiste bedrag op de rekening van de kaarthouder in rekening wordt gebracht.
Fysieke beveiliging op de kaart
Op de kaart zelf zijn de naam van de gebruiker, het kaartnummer, de vervaldatum en de card verification value (CVV) afgedrukt. De CVV is een getal van drie of vier cijfers, afhankelijk van de kaartuitgevende bank, dat tijdens transacties een extra beveiligingslaag biedt.
Card Verification Value (CVV): Het getal van 3 of 4 cijfers is op de fysieke kaart afgedrukt, maar niet opgeslagen in de magneetstrip van de kaart. Het is vaak vereist bij online en telefonische transacties, waarbij de kaart niet fysiek aanwezig is. Het dient om te verifiëren dat de persoon die de transactie verricht, in het bezit is van de fysieke kaart.
Op de kaart bevindt zich bovendien een magneetstrip en/of een ingebouwde chip. De magneetstrip bevat gecodeerde gegevens van de kaarthouder, terwijl de ingebouwde chip (gebruikt bij chip-en-pincode- en chip-en-handtekeningkaarten) informatie in een beveiligd, versleuteld formaat opslaat, waardoor het voor onbevoegden moeilijk is deze in te zien of te vervalsen.
Digitale beveiliging van de kaart
Aan de zijde van de dienstverlener worden verschillende beveiligingslagen toegepast ter bescherming tegen frauduleuze activiteiten. Daartoe behoren de protocollen Secure Socket Layer (SSL) en Transport Layer Security (TLS), die gegevens tijdens de verzending versleutelen. Ook kunnen fraudedetectiesystemen worden ingezet die met algoritmen voor machinaal leren ongebruikelijke gedragspatronen opsporen die op frauduleuze activiteit kunnen wijzen.
- Address Verification Service (AVS): Deze dienst vergelijkt het door de klant opgegeven adres met het adres dat bij de creditcardmaatschappij bekend is. Indien deze niet overeenkomen, kan de transactie worden geweigerd. Dit helpt fraude met gestolen creditcardnummers te voorkomen.
- Tweefactorauthenticatie (2FA): 2FA vereist twee vormen van identificatie voordat een transactie kan worden goedgekeurd. Doorgaans betreffen deze twee factoren iets wat u weet (zoals een wachtwoord), iets wat u bezit (zoals uw telefoon voor het ontvangen van een eenmalig wachtwoord) of iets wat u bent (zoals uw vingerafdruk).
- Biometrische authenticatie: Dit type authenticatie maakt gebruik van unieke biologische kenmerken, zoals vingerafdrukken of gezichtsherkenning, om identiteiten te verifiëren. Sommige mobiele betaalsystemen, zoals Apple Pay en Google Pay, gebruiken biometrische authenticatie voor de autorisatie van transacties.
- Risicogebaseerde authenticatie (RBA): Deze methode berekent het risicoprofiel van een onlinetransactie en vereist vervolgens aanvullende verificatie voor transacties met een hoger risico. RBA kan factoren in aanmerking nemen zoals het IP-adres van de gebruiker, het gebruikte apparaat, het bedrag van de transactie en het gedragspatroon van de gebruiker.
- Tokenisatie: Tokenisatie beschermt kaartgegevens door het kaartnummer te vervangen door een willekeurig gegenereerde tekenreeks, een “token”. Dit token kan veilig via internet worden verzonden en is waardeloos indien het door fraudeurs wordt onderschept, omdat het niet kan worden herleid tot het oorspronkelijke kaartnummer.
- Contactloze betalingen: Veel kaarten ondersteunen inmiddels ook contactloze betalingen, waarbij gebruik wordt gemaakt van Near Field Communication (NFC) of Radio Frequency Identification (RFID) om met betaalterminals te communiceren. Deze transacties worden beveiligd met dynamische encryptie, wat betekent dat voor elke transactie een nieuwe encryptiesleutel wordt gegenereerd, waardoor het voor fraudeurs uiterst moeilijk is de gegevens te onderscheppen en te misbruiken.
- 3-D Secure (3DS)-authenticatie (bijv. Visa Secure, Mastercard Identity Check): 3-D Secure is een op XML gebaseerd protocol dat is ontworpen als aanvullende beveiligingslaag voor online credit- en debetkaarttransacties. Het protocol staat, afhankelijk van het kaarttype, onder verschillende namen bekend: Visa Secure (voorheen Verified by Visa), Mastercard Identity Check (voorheen SecureCode), American Express SafeKey, enzovoort. Werking: 3-D Secure voegt een extra stap toe aan het online betalingsproces. Wanneer u een aankoop doet, controleert het 3DS-systeem nadat u uw kaartgegevens hebt ingevoerd of uw bank of kaartuitgever is aangesloten bij 3DS. Is dat het geval, dan verschijnt in uw browser een pop-upvenster dat rechtstreeks met uw bank of kaartuitgever is verbonden. U wordt vervolgens gevraagd uw identiteit te verifiëren: dit kan met een wachtwoord, een vingerafdrukscan indien uw bank biometrische authenticatie aanbiedt, of een eenmalige code die naar uw mobiele telefoon wordt verzonden. Pas na succesvolle authenticatie wordt de transactie voortgezet. 3-D Secure 2.0: Dit is de nieuwere versie van 3-D Secure, die het oorspronkelijke systeem verbetert door het gebruiksvriendelijker en efficiënter te maken. 3DS 2.0 is ontworpen volgens een risicogebaseerde benadering, wat betekent dat alleen om aanvullende authenticatie wordt gevraagd wanneer een transactie risicovol lijkt. Het functioneert bovendien soepel op mobiele apparaten, wat een beperking van het oorspronkelijke 3DS was.
4 of 6 cijfers tellende pincodes
Over het algemeen bestaan pincodes uit 4 cijfers, maar in sommige regio's of bij sommige financiële instellingen kunnen ook pincodes van 6 cijfers worden gebruikt. Het voornaamste doel van een pincode is te verifiëren dat de persoon die de transactie initieert de gemachtigde kaarthouder is.
Bij een creditcardtransactie kan een klant worden gevraagd zijn pincode in te voeren wanneer hij een chip-en-pinkaart gebruikt bij een POS-terminal. Dit is in Europa de standaard. In de Verenigde Staten vereisen de meeste chipcreditcards geen pincode voor aankopen, en de grote netwerken hebben de handtekeningvereiste in 2018 afgeschaft.
Zo wordt een pincode, van 4 of 6 cijfers, gebruikt bij een transactie:
- De klant steekt zijn betaalkaart met chip en pincode in de betaalterminal.
- De terminal verzoekt de klant zijn pincode in te voeren.
- De klant voert zijn pincode in, die vervolgens door de POS-terminal wordt versleuteld.
- De versleutelde pincode wordt samen met de transactiegegevens naar de uitgevende bank gestuurd ter verificatie.
- De uitgevende bank vergelijkt de versleutelde pincode met de pincode die in haar systeem is opgeslagen. Indien de pincodes overeenkomen, wordt de transactie geautoriseerd.
In sommige gevallen wordt de pincode lokaal door de chip van de kaart geverifieerd in plaats van naar de uitgever te worden verzonden. Dit wordt offline pinverificatie genoemd en kan het transactieproces versnellen.
Het is van belang op te merken dat de pincode niet hetzelfde is als de uit 3 of 4 cijfers bestaande Card Verification Value (CVV) of Card Verification Code (CVC) op de achterzijde van de kaart. CVV-/CVC-codes worden gebruikt bij transacties zonder fysieke kaart, zoals online aankopen, om te verifiëren dat degene die de transactie verricht de kaart fysiek in bezit heeft.
Tap to Pay
Technologische basis: NFC en zijn RFID-oorsprong
Centraal in het tap-to-pay-schema staat Near Field Communication (NFC), een technologie die het bredere Radio Frequency Identification (RFID)-kader verfijnt en specialiseert. NFC werkt via elektromagnetische inductie tussen twee lusantennes, ontworpen in een configuratie die doet denken aan een renbaan, op een afstand van niet meer dan vier centimeter. Deze beperkte ruimtelijke interactie bevordert een veilige en snelle gegevensuitwisseling, toegesneden op de eisen van betalingstransacties.
Passieve en actieve symbiose
De transactionele wisselwerking tussen het betaalinstrument (een kaart of een NFC-apparaat) en de lezer berust op een verdeling van rollen: de lezer als actieve initiator, die zelfstandig communicatie kan opzetten; de kaart als passieve respondent, zonder eigen voeding, maar reagerend op de verzoeken van de lezer. Deze interactie leidt tot de overdracht van betaalgegevens, een proces dat wezenlijk afwijkt van de statische gegevensoverdracht die kenmerkend is voor magneetstripgebruik.
Cryptografische versterking: beveiliging par excellence
Een hoeksteen van de beveiligingsarchitectuur van tap-to-pay-technologie is het genereren van een transactiespecifiek cryptogram. Dit cryptogram ontstaat uit een cryptografische combinatie van transactiegegevens en kaartgegevens, met behulp van een cryptografische sleutel die op de chip van de kaart is opgeslagen. Dit proces vormt een stevige barrière tegen het kopiëren van betaalgegevens voor kwaadwillende doeleinden en verhoogt het beveiligingsniveau van elke transactie aanzienlijk.
De onderlinge communicatie tussen de betalingsprintplaat en de hoofdprintplaat binnen het leesapparaat is bepalend voor het samenstellen van transactiegegevens tot een beveiligd, versleuteld pakket. Deze versleuteling, die gedurende de gehele route van en naar betalingsverwerkers en netwerken behouden blijft, fungeert als bolwerk tegen indringing en onbevoegde toegang tot gegevens en waarborgt de onschendbaarheid van de vertrouwelijkheid van transacties van begin tot einde.
Vergelijkende beveiligingsanalyse en adoptietrajecten
Vergeleken met haar voorgangers, de magneetstrip- en chipinsteekmethoden, vormt tap-to-pay-technologie een kwantumsprong in transactiebeveiliging. De dynamische versleuteling en de communicatieprotocollen met beperkt bereik verkleinen van nature de mogelijkheden tot datalekken en gaan zo effectief het spook tegen van skimming en ongeautoriseerde gegevensonttrekking dat betalingen op verkooppunten van oudsher teisterde.
De acceptatie in sommige markten, met name in de Verenigde Staten, liep jarenlang achter op Europa vanwege infrastructuurkosten en consumentengewoonten, maar is sinds 2020 sterk toegenomen.
Samenvattend luidt tap-to-pay-technologie, door de verfijnde samenloop van NFC-technologie, cryptografische striktheid en versleutelde gegevensoverdracht, een paradigmaverschuiving in op het gebied van veilige en efficiënte betaalmethoden. De geleidelijke integratie ervan in dagelijkse transacties belooft de norm voor transactiebeveiliging en gebruiksgemak te verhogen en markeert een beslissende evolutie in de handels- en betaalsector.
Hoe de reservering van middelen of uitgestelde betaling werkt bij een krediet-, debet- of prepaidkaarttransactie
Autorisatie
De transactie begint met een autorisatieverzoek. Wanneer u uw creditcard aanbiedt voor betaling, stuurt de verkoper een verzoek naar de acquirer.
De acquirer stuurt dit verzoek door naar het kaartnetwerk, dat het op zijn beurt doorgeeft aan de uitgevende bank. De uitgevende bank controleert het beschikbare krediet en de overige transactiegegevens op geldigheid. Indien alles in orde is, reserveert zij het transactiebedrag op uw kredietlimiet. Dit staat bekend als een autorisatieblokkade of voorautorisatie. Zo wordt gewaarborgd dat de middelen beschikbaar zijn en worden deze voor deze specifieke transactie gereserveerd.
Aanmaak van autorisatiecode
Wanneer een klant een creditcard aanbiedt als betaalmiddel, stuurt het kassasysteem (POS) van de handelaar een autorisatieverzoek naar de acquirer. De acquirer stuurt dit verzoek door naar het kaartnetwerk, dat het vervolgens doorstuurt naar de kaartuitgevende bank. Keurt de kaartuitgevende bank de transactie goed (bijvoorbeeld omdat er voldoende krediet of saldo beschikbaar is en de kaart niet als verloren of gestolen is gemeld), dan genereert zij een autorisatiecode en stuurt deze via het kaartnetwerk en de acquirer terug naar het POS-systeem van de handelaar.
De lengte van autorisatiecodes, ook wel goedkeuringscodes genoemd, kan per kaartnetwerk of uitgevende bank verschillen. Deze codes bevestigen dat een transactie is goedgekeurd en worden als referentie gebruikt in het afwikkelingsproces. De lengte en het formaat van de autorisatiecode kunnen worden bepaald op basis van de operationele vereisten van de kaartnetwerken en de betrokken banken. Sommige systemen gebruiken codes van 6 cijfers, andere codes van 8 cijfers of van een andere lengte.
Vastlegging van de transactie
De handelaar ontvangt de autorisatiecode, die bevestigt dat de middelen beschikbaar zijn en voor deze transactie zijn gereserveerd. Aan het einde van de dag, of soms later afhankelijk van het proces van de handelaar, stuurt de handelaar een batch transacties naar de acquirer voor afwikkeling. Dit proces staat bekend als "capture". Tijdens het capture-proces vermeldt de handelaar de autorisatiecode van elke transactie, die dient als bewijs van autorisatie en de acquirer in staat stelt elke transactie aan de bijbehorende autorisatie te koppelen.
Afwikkeling
De acquirer stuurt de transacties vervolgens, samen met de autorisatiecodes, naar de kaartnetwerken voor afwikkeling. De kaartnetwerken leiden de transacties door naar de kaartuitgevende banken, die vervolgens de middelen voor de goedgekeurde transacties overmaken aan de acquirer. Ten slotte stort de acquirer de middelen op de bankrekening van de handelaar.
Clearing
Aan het einde van de werkdag stuurt de handelaar alle op die dag geautoriseerde transacties gebundeld naar de acquirer. De acquirer stuurt deze transacties vervolgens via het kaartnetwerk naar de kaartuitgevende bank voor afwikkeling.
De uitgevende bank maakt de middelen over aan de acquirer, die de middelen vervolgens op de rekening van de handelaar stort. Op dat moment is de transactie voltooid en zijn de gereserveerde middelen formeel van uw kredietlimiet overgegaan naar de handelaar.
Bewaring van gegevens
De autorisatiecode is een essentieel gegeven voor de registratie en de afhandeling van geschillen. Bij een geschil maakt de autorisatiecode het mogelijk de transactie terug te volgen via de verschillende stappen in de verwerkingsketen om de geldigheid ervan vast te stellen. Dit proces waarborgt dat de middelen naar behoren worden gereserveerd, overgemaakt en geregistreerd, en biedt zo een veilige en traceerbare werkwijze voor de verwerking van creditcardtransacties.
Facturering
De uitgevende bank zal deze transactie vervolgens op uw maandelijkse afschrift weergeven, waarna u gehouden bent te betalen.
Datacommunicatie
Hieronder volgt een samenvatting van hoe de communicatie verloopt:
- Gegevensvastlegging: Wanneer een kaarthouder een transactie initieert, legt de POS-terminal de kaartgegevens (kaartnummer, vervaldatum, CVV, enz.) vast doordat de kaart door de lezer wordt gehaald, in de terminal wordt gestoken of contactloos wordt aangeboden, of doordat de kaartgegevens handmatig worden ingevoerd.
- Beveiligde transmissie: De vastgelegde kaartgegevens worden veilig van de POS-terminal doorgestuurd naar de acquirer of betalingsverwerker van de handelaar. Voor deze transmissie wordt doorgaans het TLS-protocol (Transport Layer Security) gebruikt, dat de gegevens versleutelt om hun vertrouwelijkheid en integriteit tijdens de verzending te waarborgen.
- ISO 8583-berichtenverkeer: De acquirer of betalingsverwerker formatteert de transactiegegevens volgens de ISO 8583-berichtenstandaard. Deze standaard definieert de structuur en de inhoud van de berichten die worden uitgewisseld tussen de verschillende partijen in het transactieproces, zoals handelaren, acquirers, uitgevende instellingen en kaartnetwerken.
- Communicatie met kaartnetwerken: De acquirer of betalingsverwerker stuurt het autorisatieverzoek in ISO 8583-formaat via speciale communicatiekanalen naar het kaartnetwerk (bijv. Visa, Mastercard). Deze kanalen zijn doorgaans besloten netwerken die de verschillende bij het transactieproces betrokken partijen veilig met elkaar verbinden.
- Routering via kaartnetwerk: Het kaartnetwerk identificeert de uitgevende bank die verantwoordelijk is voor de kaart en stuurt het autorisatieverzoek door naar de uitgever. Het kaartnetwerk kan aanvullende communicatieprotocollen en -technologieën gebruiken, zoals TCP/IP en VPN's (Virtual Private Networks), om een veilige en betrouwbare overdracht van de transactiegegevens te waarborgen.
Gedurende het gehele communicatieproces worden meerdere beveiligingslagen toegepast, waaronder versleuteling, beveiligde protocollen en naleving van sectornormen zoals PCI DSS. Dit waarborgt de vertrouwelijkheid, integriteit en beschikbaarheid van de transactiegegevens op hun weg van de POS-terminal naar de routering van het kaartnetwerk en verder.
Protocollen
ISO 8583
ISO 8583 is een berichtenstandaard voor de communicatie van financiële transacties, met name betalingstransacties met kaarten. De standaard definieert het berichtformaat, de gegevenselementen en de verwerkingscodes die nodig zijn voor de uitwisseling van transactie-informatie tussen verschillende partijen, zoals handelaren, acquirers, issuers en kaartnetwerken.
Een autorisatieverzoek in ISO 8583-formaat bevat diverse gegevenselementen die zijn georganiseerd in een gestructureerd berichtformaat. Het bericht bestaat uit een Message Type Identifier (MTI), bitmaps en gegevenselementen.
Hieronder volgt een vereenvoudigd voorbeeld van een ISO 8583-autorisatieverzoekbericht:
- Message Type Identifier (MTI): Een numerieke code van 4 cijfers die het doel van het bericht aangeeft. Een autorisatieverzoek is “0100”; het antwoord is “0110”.
- Bitmaps: Een reeks bits (doorgaans 64 bits of soms 128 bits) die aangeeft welke gegevenselementen in het bericht aanwezig zijn. Elke bit in de bitmap komt overeen met een specifiek gegevenselement.
- Gegevenselementen: De feitelijke transactiegegevens, georganiseerd in velden genummerd van 1 tot 128. Elk gegevenselement heeft een specifieke betekenis en indeling, zoals numeriek, alfanumeriek of binair.
Gegevenselementen
Hieronder volgt een voorbeeld van enkele gangbare Data Elements in een ISO 8583-autorisatieverzoek:
- DE 2: Primair rekeningnummer (PAN) – Het kaartnummer dat voor de transactie wordt gebruikt.
- DE 3: Verwerkingscode (Processing Code) – Een code van 6 cijfers die het transactietype (bijv. aankoop, terugbetaling) en de te gebruiken rekening (bijv. betaalrekening, kredietrekening) aangeeft.
- DE 4: Transactiebedrag – Het transactiebedrag, doorgaans weergegeven als een numerieke waarde van 12 cijfers met een impliciete decimale komma.
- DE 7: Transmission Date and Time – De datum en het tijdstip waarop de transactie is geïnitieerd, doorgaans in de notatie YYMMDDhhmmss.
- DE 11: System Trace Audit Number (STAN) – Een unieke transactie-identificatie die door de terminal of het betalingssysteem wordt gegenereerd.
- DE 22: Point of Service Entry Mode – Een code die aangeeft hoe de kaartgegevens zijn vastgelegd (bijv. via de magneetstrip, uitlezing van de chip, handmatige invoer).
- DE 25: Point of Service Condition Code – een code die specifieke omstandigheden van de transactie weergeeft (bijv. klant aanwezig, e-commerce).
- DE 41: Card Acceptor Terminal Identification – een unieke identificatiecode van de POS-terminal.
- DE 42: Card Acceptor Identification Code – een unieke identificatiecode voor de handelaar of kaartacceptant.
- DE 49: Valutacode, transactie – Een driecijferige code die de voor de transactie gebruikte valuta aanduidt.
In de context van de financiële berichtenstandaard ISO 8583 staat de term “MTI” voor Message Type Identifier. Het is een numerieke code van 4 cijfers die het doel van het bericht weergeeft en het eerste veld is in een ISO 8583-bericht.
MTI / Protocollen
De MTI bestaat uit 4 posities (elk met een bereik van 0-9) met de volgende betekenis:
- Versie (eerste positie): geeft de gebruikte versie van ISO 8583 aan.
- 0: ISO 8583:1987
- 1: ISO 8583:1993
- 2: ISO 8583:2003
- 3-9: Gereserveerd voor toekomstig gebruik of aangepaste versies
- Klasse (tweede positie): geeft het primaire doel van het bericht aan.
- 0: Gereserveerd voor ISO-gebruik
- 1: Autorisatie
- 2: Financiële transacties (bijv. geldopname, saldo-opvraging)
- 3: Bestandsacties (bijv. bestandsupdates)
- 4: Terugboeking en chargeback
- 5: Reconciliatie
- 6: Administratief
- 7: Inning van kosten
- 8: Netwerkbeheer
- 9: Gereserveerd voor ISO-gebruik
- Functie (derde positie): Specificeert de specifieke functie van het bericht.
- 0: Aanvraag
- 1: Verzoek om antwoord
- 2: Advies
- 3: Adviesantwoord
- 4: Kennisgeving
- 5: Bevestiging van ontvangst van de kennisgeving
- 6-9: Gereserveerd voor ISO-gebruik
- Oorsprong (vierde positie): Geeft de initiator van het bericht aan.
- 0: Acquirer
- 1: Herhaling door acquirer
- 2: Uitgever
- 3: Herhaling van de uitgever
- 4-9: Gereserveerd voor ISO-gebruik
Enkele voorbeelden van MTI's in ISO 8583-berichten:
- 0100: Autorisatieverzoek
- 0110: Autorisatierespons
- 0200: Verzoek om financiële transactie
- 0210: Financiële transactie – antwoord
- 0420: Verzoek tot terugboeking
- 0421: Herhaling van verzoek tot terugboeking
- 0430: Reversal Response
- 0500: Acquirer Reconciliation Request
- 0510: Acquirer Reconciliation Response
- 0800: Verzoek tot netwerkbeheer
- 0810: Respons netwerkbeheer
Houd er rekening mee dat deze voorbeelden zijn gebaseerd op de standaardberichttypen van ISO 8583. Afzonderlijke implementaties en aanpassingen kunnen echter bestaan, afhankelijk van de specifieke vereisten van verschillende betalingssystemen of financiële instellingen.



Volgende stap
Een kennismaking aanvragen
Vertelt u ons in enkele regels wie u bent en wat u voor ogen heeft. Uw aanvraag gaat rechtstreeks naar de Bank en wordt vertrouwelijk behandeld.
Spreekt u liever met ons? Plan een videoconferentie van 30 minuten.