
Cheques
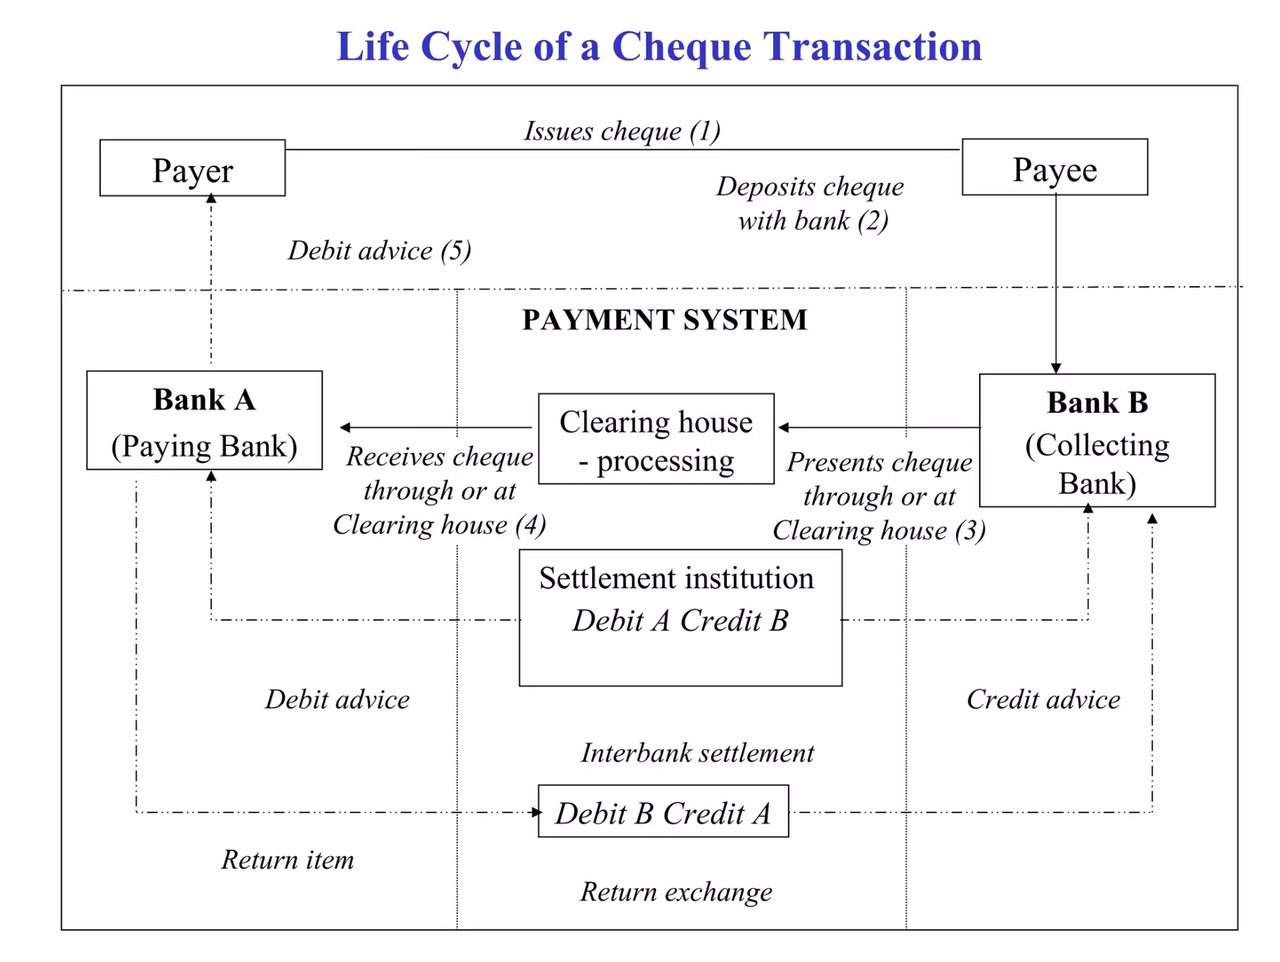
Chequetransacties van onze bank of van enige andere bank volgen een gestructureerd proces, gebaseerd op traditionele bankpraktijken, dat uit meerdere stappen bestaat:
- Uitgifte van de cheque: Een rekeninghouder (trekker) schrijft een cheque uit en vermeldt daarbij de essentiële gegevens: de naam van de begunstigde (nemer), het exacte geldbedrag (in cijfers en in letters), de uitgiftedatum en de geauthenticeerde handtekening van de trekker.
- Aanbieding van de cheque: De begunstigde stort de cheque op zijn bankrekening. Deze bank, de incasserende bank genoemd, kan de cheque ontvangen via fysieke aanbieding op een kantoor of, indien beschikbaar, via elektronische kanalen.
- Verificatie en endossement: De incasserende bank toetst de cheque op geldigheid en ondertekent of stempelt deze ter endossering, ten teken dat zij het document heeft ontvangen en de voorlopige authenticiteit ervan heeft gecontroleerd.
- Clearingproces: De cheque wordt verzonden naar een gecentraliseerd clearingsysteem of rechtstreeks naar de betrokken bank (waar de rekening van de trekker wordt aangehouden). In het clearingsysteem bundelen en reconciliëren banken cheques en andere instrumenten die op elkaar zijn getrokken, wat de afwikkeling van de transacties vergemakkelijkt.
- Overboeking van middelen: Na ontvangst controleert de bank waarop de cheque is getrokken de cheque verder, met name het saldo op de rekening van de trekker en de echtheid van de handtekening. Indien de cheque geldig is en er voldoende middelen op de rekening staan, debiteert deze bank de rekening van de trekker voor het bedrag van de cheque.
- Afwikkeling: Het geclearde bedrag wordt bijgeschreven op de rekening van de incasserende bank. Deze bank schrijft het bedrag op haar beurt bij op de rekening van de begunstigde, waarmee de transactiecyclus is voltooid.
- Retournering van de cheque: Indien de cheque wordt geweigerd (wegens ontoereikend saldo, afwijkende handtekening enz.), wordt deze met een specifieke redencode teruggestuurd naar de incasserende bank. De incasserende bank stelt de begunstigde vervolgens in kennis van de mislukte transactie.
Deze reeks handelingen beschrijft het methodische en nauwkeurige proces dat banken volgen bij het verwerken van cheques, waarmee de financiële veiligheid en de naleving van de bankregelgeving worden gewaarborgd.
Wanneer een bank een cheque verzilvert,
het proces omvat een reeks stappen die erop zijn gericht de rechtmatigheid van de cheque te verifiëren, te waarborgen dat de rekening van de betaler over voldoende saldo beschikt en de transactie tussen de financiële instellingen af te wikkelen. Hieronder volgt een overzicht van de procedure in al haar verfijnde complexiteit:
1. Chequestorting en initiëring
Wanneer een cheque wordt aangeboden (aan een bankloket, via een geldautomaat of via mobiele storting), start de bank van de ontvanger (de “bank van de begunstigde”) met de verwerking van de cheque. De essentiële gegevens op de cheque (zoals het rekeningnummer van de betaler, het bedrag, de datum en de handtekeningen) worden eerst gecontroleerd op volledigheid en echtheid.
2. Codering en clearing
De bank van de begunstigde codeert de gegevens van de cheque in een elektronisch formaat. Essentiële gegevens, zoals de MICR-code (Magnetic Ink Character Recognition) onderaan de cheque, vergemakkelijken de digitale verwerking.
De cheque komt vervolgens in een clearingsysteem terecht, dat fungeert als de brug tussen de bank van de begunstigde (de bank van de ontvanger) en de bank van de betaler (de bank van de uitgever). Deze clearing kan verlopen via:
- Beeldclearing: Cheques worden steeds vaker als digitale beelden verrekend, bijvoorbeeld via het UK Image Clearing System van Pay.UK of via beeldwisseling krachtens de Amerikaanse Check 21 Act.
- Correspondentbanken: Worden gebruikt bij internationale transacties wanneer banken geen directe relatie met elkaar hebben.
- Verrekening in centralebankgeld: De resulterende nettoposities tussen banken worden verrekend in centralebankgeld, bijvoorbeeld bij de Bank of England of via de Federal Reserve.
3. Afwikkeling en verificatie
In dit stadium ontvangt de bank van de betaler (de “betrokken bank”) de chequegegevens via het clearingsysteem. Zij controleert:
- Voldoende tegoed: Op de rekening van de betaler moet voldoende saldo staan om de cheque te honoreren.
- Rechtmatigheid: De handtekening en overige gegevens van de cheque worden gecontroleerd op vervalsing of fraude.
- Stopbetalingen: De bank van de betaler controleert of er een verzoek tot stopzetting van betaling is ingediend voor de cheque.
Indien alle controles met succes worden doorlopen, autoriseert de betrokken bank de betaling.
4. Geldoverdracht en afwikkeling
- De rekening van de betaler wordt gedebiteerd voor het bedrag van de cheque.
- De bank van de begunstigde ontvangt de middelen langs elektronische weg en schrijft deze bij op de rekening van de begunstigde.
De fysieke cheque is op dit punt niet langer van belang, aangezien de afwikkeling langs digitale weg plaatsvindt.
5. Doorlooptijd van chequeverrekening
- Binnenlandse cheques: Worden doorgaans binnen 1–2 werkdagen verrekend.
- Cheques uit andere staten of het buitenland: Dit kan enkele dagen tot weken duren, aangezien hierbij tussenliggende banken of correspondentbanken betrokken zijn voor verificatie en afwikkeling.
6. Geretourneerde of onbetaald gebleven cheques
Indien op de rekening van de betaler onvoldoende saldo staat of de cheque als ongeldig is gemarkeerd (bijv. vervalst of gewijzigd), wordt de cheque geweigerd ("bounced"). De bank van de begunstigde draait de transactie terug, debiteert de rekening van de begunstigde en kan hiervoor kosten in rekening brengen.
Belangrijke inzichten over buitenlandse cheques
Buitenlandse cheques volgen dezelfde beginselen, maar brengen aanvullende lagen met zich mee:
- Valutaomrekening: De valuta van de cheque wordt omgerekend naar de binnenlandse valuta van de begunstigde.
- Correspondentbankieren: De cheque wordt gerouteerd via internationale netwerken, vaak via SWIFT-berichtgeving.
- Verlengde verrekening: Het verifiëren van buitenlandse cheques vergt meer tijd vanwege jurisdictionele en regelgevende verschillen.
Het verzilveren van cheques berust dus op vertrouwen, verificatie en interbancaire clearingsystemen, die samenwerken om een veilige en nauwkeurige financiële afwikkeling te waarborgen. Hoewel het proces steeds digitaler wordt, blijft de kern ervan stevig verankerd in de beginselen van authenticatie en verantwoordingsplicht.


Volgende stap
Een kennismaking aanvragen
Vertelt u ons in enkele regels wie u bent en wat u voor ogen heeft. Uw aanvraag gaat rechtstreeks naar de Bank en wordt vertrouwelijk behandeld.
Spreekt u liever met ons? Plan een videoconferentie van 30 minuten.