政府・公的機関向けの戦略的ファイナンス・アーキテクチャ
現代の財政上、金融政策上および地政学上の制約の下で、長期の国家資金調達能力を確保するための制度的枠組み。
ソブリンの制約環境
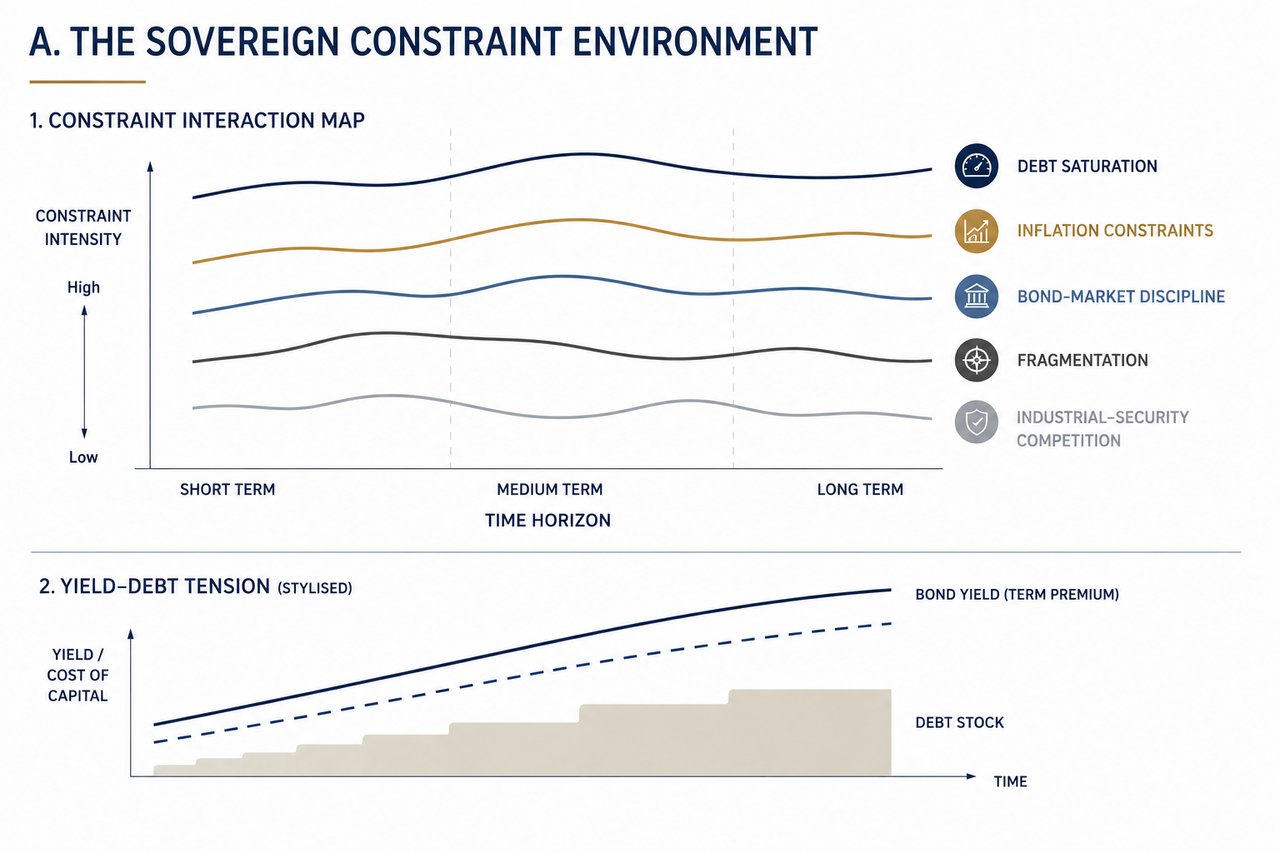
政府の資金調達は、実質的に変化した制約環境の下で行われております。債務水準の上昇、インフレへの感応度、市場規律、地政学的分断、そして産業安全保障上の需要の高まりが相まって、国家が長期的な戦略目標のために資金を調達する際の条件は根本的に変化いたしました。
債務の飽和により、市場の悪影響を招くことなく従来型の財政拡張を行う余地は限られています。インフレは再び制約要因として顕在化し、金融緩和の活用を制限するとともに、政策が実現した結果よりも期待に左右されやすい状況を生んでいます。債券市場は今や財政運営に対して即時の規律を課しており、長期金利は現在の発行額のみならず、将来にわたる信認をも反映しています。
同時に、世界の金融・経済システムは分断化が進んでおります。貿易、資本移動、技術および金融インフラは、純粋な経済効率よりも地政学的な連携によって形成される度合いを強めております。この分断化は資本コストを押し上げ、海外のサプライチェーンの信頼性を低下させ、政府の計画に構造的な不確実性をもたらします。
こうした動きに加え、産業および安全保障をめぐる競争が新たな局面を迎えております。防衛能力、エネルギー安全保障、重要鉱物、技術インフラ、強靭なサプライチェーンには、いまや大規模かつ長期にわたる継続的な投資が求められております。
その結果、構造的な緊張関係が生じています。すなわち、従来の資金調達経路が制約を強める、まさにそのときに、資金需要が高まっているのです。したがって、政府・公的機関は、単一の商品による解決にとどまらず、こうした制約の下でも機能し得る統合的な資金調達の枠組みへと移行する必要がございます。
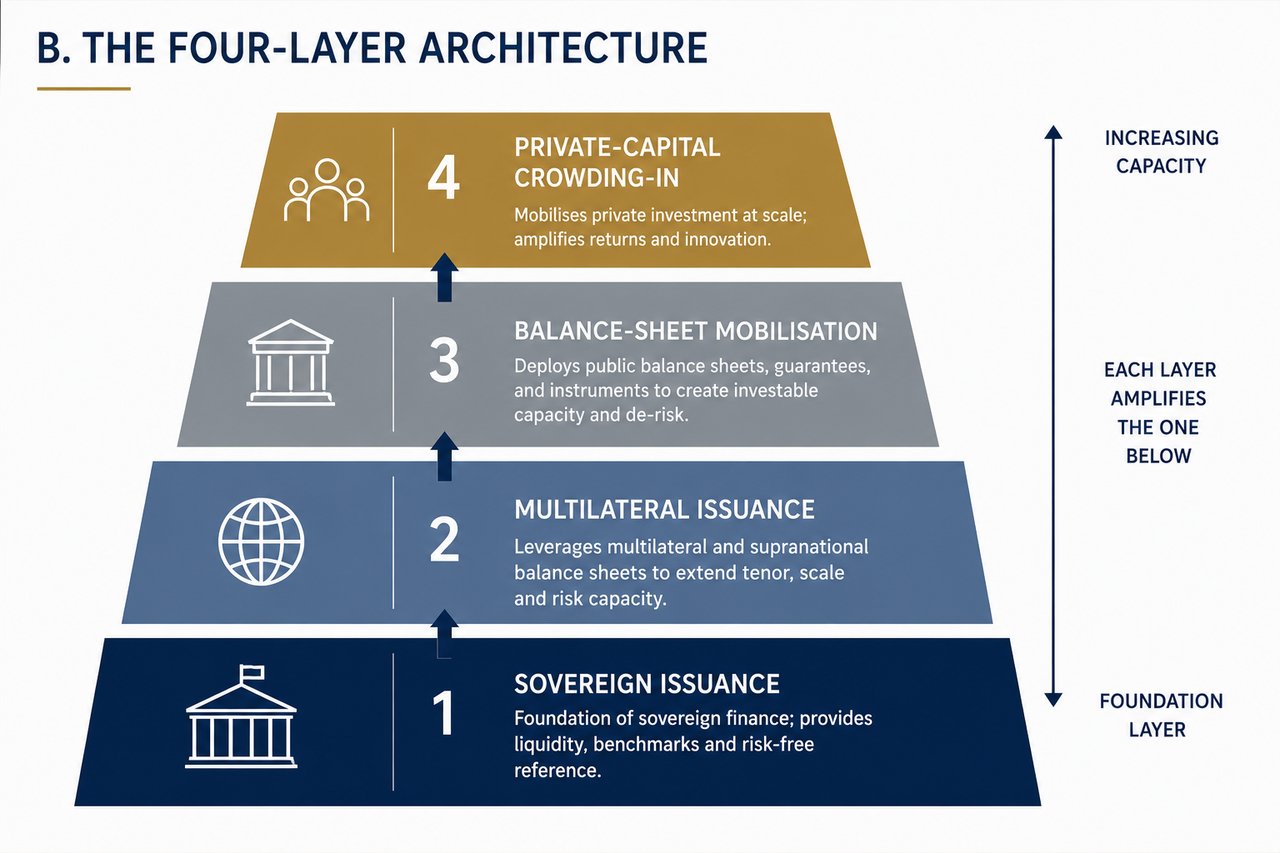
4層構造
効果的な政府の資金調達は、もはや単一のチャネルでは実現できません。それぞれが異なる補完的な機能を果たす、重層的な構造が求められます。
第一の層は、引き続きソブリン債の発行です。国債市場は、規模、流動性、およびベンチマークとなる価格形成を備えており、資金調達の基盤を成しています。ただし、その調達余力は、債務の持続可能性、市場の吸収力、および金利感応度によって制約されます。
第二の層は、多国間機関および超国家機関による発行で構成されます。信用力を共有し、優先債権者としての地位を有する機関は、個々の政府の限度を超えて資金供与能力を拡大します。こうした仕組みは、規模と期間を提供することができますが、政治的な足並みと各機関の権限に依存します。
第三の層は、バランスシートの活用です。これは現代の政府金融の構造上の中核をなすものです。公的部門のバランスシート、開発金融機関、保証の供与能力および戦略的資産を規律をもって活用し、政府による直接借入のみに依存することなく長期の資金調達を生み出すものです。適切に構築すれば、この層は、法令、会計および市場上の制約の範囲内にとどまりながら、資金調達能力を拡大します。
第四の層は、民間資本の動員です。民間資本は、ソブリン・ファイナンスの代替ではなく、それを増幅するものです。収益の見通し、リスクの配分、および制度としての信頼性が十分に確保されている場合には、民間資本によって、公的バランスシートのみでは支えきれない規模まで投資を拡大することができます。これらの条件が整っていない場合には、民間資本は参入いたしません。
この仕組みの有効性は、順序立てと各層の相互作用にかかっています。各層は、構造上それが果たすのに適した目的のために用いられなければなりません。たとえば、民間資本に政府需要の代替を期待したり、政府による発行にすべての資金調達需要を担わせたりするなど、役割の配分を誤ると、不安定化を招きます。
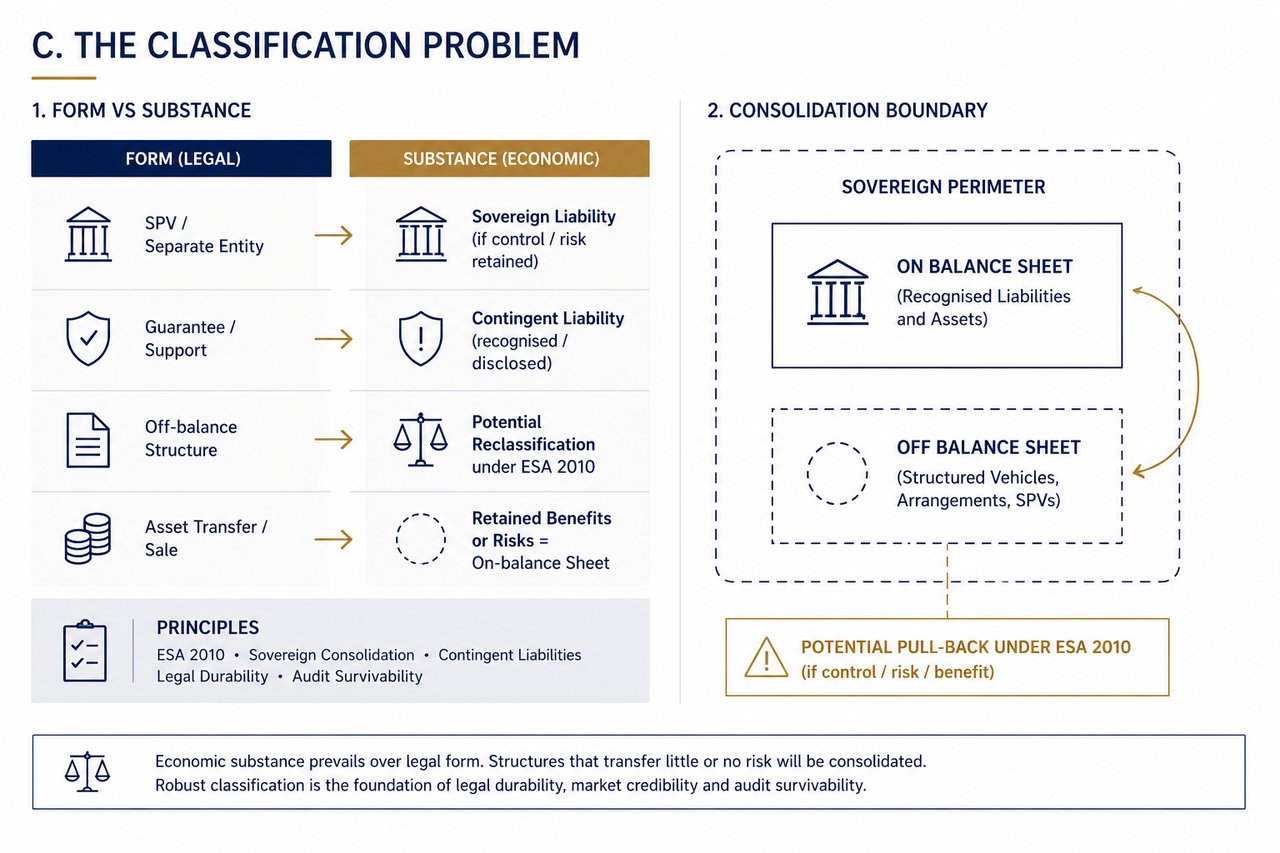
分類上の問題
国家規模においては、決定的な制約となるのは資本へのアクセスではなく、リスクの分類です。
金融の仕組みは、最終的には法的形式ではなく経済的実質によって規律されます。ESA 2010などの枠組みの下では、エクスポージャーは支配、リスク移転および経済的実態に基づいて評価されます。公的部門が実効的な支配を保持している場合、または重大な下方リスクを負担している場合、形式上の仕組みにかかわらず、当該負債は実質的に国家の債務として扱われます。
これは基本的な規律を生み出します。原資産のリスクを移転することなく負債をオフバランス化しようとする仕組みは、本質的に不安定です。こうした仕組みは、再分類、監査上の指摘、市場における信認の喪失の対象となります。
この力学において、偶発債務は中心的な役割を担います。保証、第一損失ポジション、支援措置は資金調達の余力を拡大し得ますが、無償ではありません。これらは潜在的な財政上のエクスポージャーであり、認識し、価格付けし、管理する必要があります。
法的な耐久性は、設計上の最も重要な基準の一つとなります。ファイナンスの枠組みは、敵対的な法的審査、規制当局による精査、および政治情勢の変化の可能性に耐えうるものでなければなりません。覆り得る条件、不確実な法的地位、または争いのある資産権利に依拠する仕組みは、信頼に足る資金調達能力をもたらしません。
監査への耐性も同様に重要です。いかなるスキームも、限定意見を付されることなく独立監査を通過できるものでなければなりません。厳格な会計基準および開示基準のもとで擁護できないスキームは、信頼に足る政府・公的機関向け資金調達の枠組みの一部とはなり得ません。
この分類上の規律こそが、優れた資金調達の枠組みと、単なる金融工学とを分けるものです。目的は、可視的な債務指標を最小化することではなく、経済的実態を備え、法的に健全で、かつ機関としての信頼性を有する構造を構築することにあります。
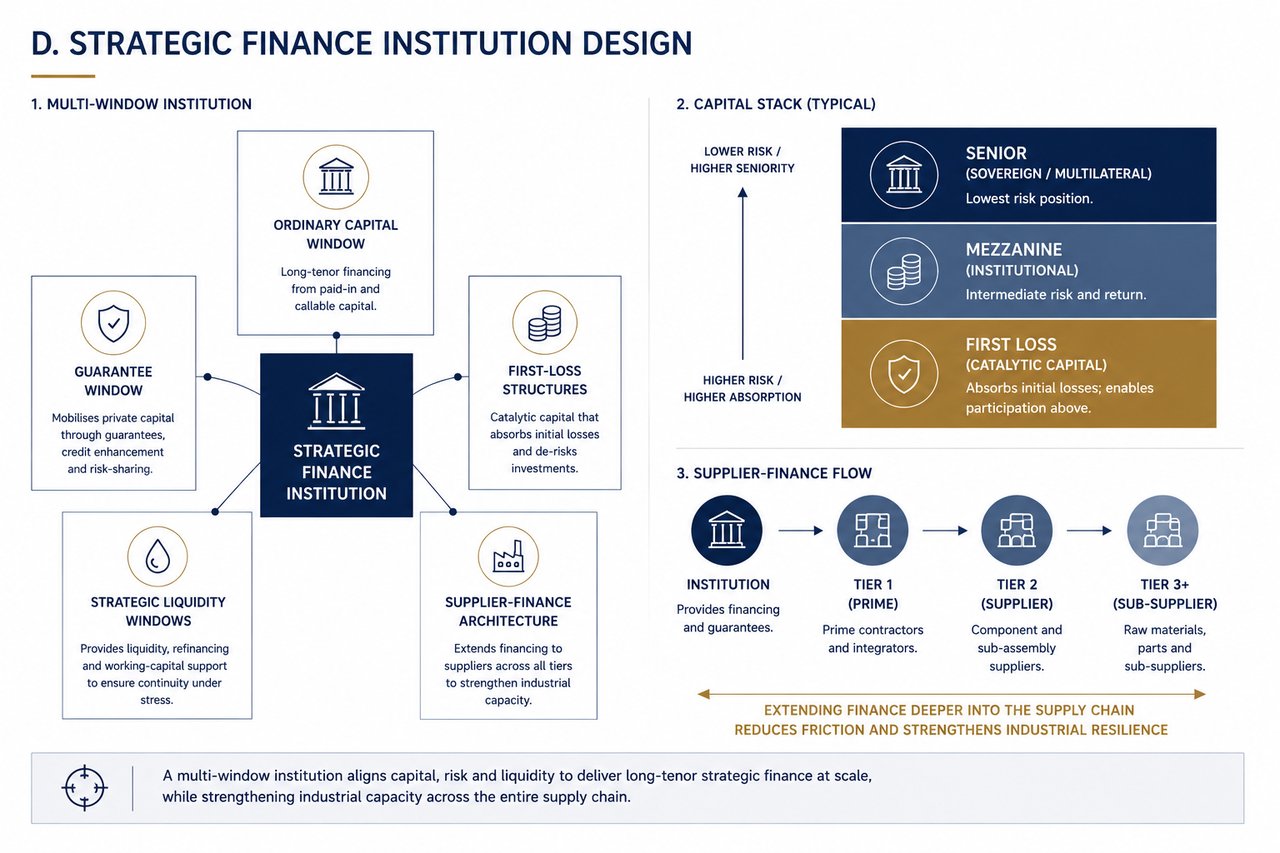
戦略的金融機関の設計
多層的な資金調達の枠組みを実際に機能させるため、政府・公的機関は、長期の資本投下を目的として設計された専門の戦略的金融機関をますます必要としております。
これらの機関は、従来型の銀行ではありません。それぞれが特定の金融機能に対応するよう設計された、複数の窓口を備えたバランスシート型プラットフォームとして構成されております。
通常資本窓口は、払込資本および請求可能資本に基づくシニア融資能力を提供します。ソブリンの信用力および機関の使命に沿った長期資金を供給します。
保証枠は、部分保証、信用補完、リスク分担の仕組みを通じて民間の融資・投資を支えることで、リスク許容力を拡大します。その目的は、本来であれば戦略的分野に流入しない資本を動員することにあります。
初期損失負担型の構造は、呼び水となる資本を提供します。あらかじめ定めた初期損失を負担することで、機関投資家は、そのままでは許容リスクの範囲外となる資産に参加することが可能になります。重要なのは透明性であり、リスクは不明瞭にせず、明示的に配分されなければなりません。
戦略的な流動性の確保枠は、ストレス時にも事業の継続性を支えます。重要なサプライチェーンおよび生産システムの途絶を防ぐため、リファイナンスの余力、運転資金の支援、および安定化の仕組みを提供いたします。
サプライヤー・ファイナンスの仕組みは、融資の対象を元請企業にとどまらず、二次・三次サプライヤーにまで広げるものです。生産上のボトルネックは、通常、元請企業ではなくこれらの階層で生じるため、この点は不可欠です。
こうした機関の設計は、当初から、法的枠組み、会計基準および市場の期待に沿ったものでなければなりません。目的は、制度の外に並行的な仕組みをつくることではなく、制度の内側で完全に機能しながら、その実効的な対応力を拡大する機関を構築することにあります。
適切に構築された場合、これらの機関は国家戦略金融の運営基盤を成し、政策目標を、実行可能で拡張性と持続性を備えた資金供与プログラムへと具体化します。
政府・公的機関向け資金調達
お客様の状況に適合する主要な5つの方式に絞り込むための10の質問です。あわせて、カバレッジ比率(担保カバー率)の耐性も検証してください。