政府・公的機関向けファイナンスソリューション
国家の志を経済的な現実へ
財政規律と野心的な国家開発目標との両立が求められる今日、IFBはまさにこの緊張関係に応えるべく、政府向け資金調達ソリューションを設計しております。現代の政府に求められているのは、従来型の融資にとどまらず、財政主権を維持しながら変革をもたらす資本を引き出す、革新的な金融エンジニアリングであると認識しております。
当行の政府・公的機関向け資金調達手段の全ラインアップ
収益証券化プログラム
当行は、特定の開発目的に係る資金調達を、確認可能な公的収入の流れによって支えられるかどうかを評価いたします。評価の対象は、収入を譲渡または担保に供する法的権限、その過去の実績、徴収管理体制、競合する請求権、および経済的ショックに対する感応度です。将来の受取金を担保に供することにより資本を前倒しで調達できる一方、将来の財政資源を拘束することにもなります。その結果生じる債務、保証および偶発的エクスポージャーは、適用される公共財政の枠組みに従って評価および報告されなければなりません。価格設定および調達可能額は、これらの評価結果と投資家の需要に左右されます。
天然資源の収益化ファシリティ
将来のロイヤルティまたは輸出収入は、生産、所有権、回収権、利用可能な数量を独立して確認できる場合に、資金調達の裏付けとなり得ます。いかなる提案についても、商品価格の変動、事業運営上および引渡し上のリスク、当該収入に対する既存の請求権、ならびに国家の継続的な財政需要に照らして検証する必要があります。将来の資源収入を担保とする資金調達は返済義務を生じさせるものであり、それ自体によって公的債務が減少したり、準備金が維持されたりするものではありません。IFBは、構造をご提案する前に、経済的および財政的なコストの全体像を評価いたします。
官民連携によるインフラ開発
IFBは、官民連携(PPP)が、従来型の公共調達および資金調達と比べて、費用に見合う価値をより高められるかどうかを評価します。プロジェクトの収益が返済の一部に充てられる場合もありますが、アベイラビリティ・ペイメント(施設やサービスの利用可能性に応じた支払)、保証、最低収入保証、契約終了時の支払、または公的な購入主体(オフテイカー)への支援を通じて、政府が引き続き財政リスクを負う可能性があります。こうした直接的・偶発的な財政上の負担については、定量化し、承認を得て、予算に織り込み、継続的に監視する必要があります。プロジェクトごとの資金調達によって、リスクをより効果的に配分することはできますが、それだけで一般予算を財政リスクから切り離せるわけではありません。
特別目的ビークルの構造
特別目的会社(SPV)は、所有関係を明確にし、プロジェクトのキャッシュフローを分離し、国、投資家および事業者の間の契約上の権利を定めることができます。その設立によって、関連する借入やコミットメントが公的会計に計上されるか、あるいは国のソブリン信用評価に影響するかが決まるわけではありません。その取扱いは、国の支配関係、保証、支払義務およびリスク・エクスポージャーの実質に基づき、適用法令および会計基準に従って判断されます。IFBは、ガバナンスと執行可能性の向上に資する場合にSPVを用い、関連する財政上のコミットメントを明示いたします。
革新的な債券のストラクチャリングおよび販売
当行は、収入源ごとにソブリン・リスクを区分する高度な債券構造を先駆的に開発し、多様な国際資本を引き付ける特定の投資機会を創出しております。特定の収入源を異なる投資家層に割り当てるトランシェ方式により、価格形成を最適化するとともに、政府・公的機関の投資家基盤を拡大いたします。
準備金強化型与信枠
豊富な外貨準備を有する国、あるいは多国間保証を利用できる国に対しては、これらの強みを活用して有利な条件を確保できるよう、強化された信用供与枠を組成いたします。準備金に関する約定、担保取決め、第三者保証はいずれも、そのコスト、利用可能な流動性への影響、法的な執行可能性、ならびに当該国の財政および準備金報告における取扱いの観点から評価されます。有利な条件は市場での打診を通じて目指す目標であり、確実な結果ではございません。
IFBの強み
卓越した専門性
当行の政府系金融チームは、財務当局の元高官、元中央銀行関係者、そして資本市場に精通した経験豊富な専門家で構成されており、現代の政府が直面する固有の制約と機会を深く理解しております。
グローバルな展開と地域への深い理解
主要な金融センターおよび新興市場に拠点を有し、国際的なベストプラクティスと、各地の事情に対する的確な理解とを組み合わせております。
卓越したリスク軽減
当行が組成するすべてのスキームには、シンジケーション戦略から保証の仕組みに至るまで、複層的なリスク軽減措置が組み込まれており、景気循環を通じて強靭な成果を確保しております。
透明性のあるパートナーシップ
当行は、政府・公的機関向けの金融は財政の透明性を損なうものではなく、高めるものであるべきだと考えております。当行の仕組みは、開示とガバナンスに関する最高水準の国際基準を満たすよう設計されております。
ビジョンを現実のものに
国家としての構想を経済的成果へと結びつけるには、資本だけでなく、財政規律と開発上の要請との微妙なバランスを理解するパートナーが必要です。IFBは、まさにそのようなパートナーシップを提供いたします。
当行は、政府・公的機関の皆様に、包括的な診断プロセスへのご参加をお願いしております。本プロセスにおいて、当行は以下を行います:
- お客様固有の収益構造および資産基盤を分析いたします
- お客様のリスク許容度に沿った最適な資金調達スキームを特定します
- 財政運営の柔軟性を維持しつつ、変革をもたらす資本を供給するオーダーメイドのソリューションを設計します
- 政府・公的機関としての皆様の利益に揺るぎなく対応し、正確かつ透明性をもって取引を執行します
変革の第一歩を踏み出す
グローバルな資本市場に関する専門性と政府・公的機関向け資金調達における革新性を併せ持つIFBは、国家開発における最適なパートナーであると自負しております。貴国の経済的目標のために、当行は持てる能力のすべてを投じる用意がございます。
守秘性の確保された協議を開始するには、当行のソブリン・ファイナンス部門までお問い合わせください。貴国の財政主権を尊重しつつ、国の経済的潜在力を最大限に引き出す金融ソリューションを、共に構築してまいります。
IFB:政府・公的機関の志と金融イノベーションが出会う場所
政府・公的機関の資金調達に関する守秘性の高いご相談は、当行のソブリン・ファイナンス統括責任者まで直接お問い合わせください。すべてのご照会は、最大限の慎重さと外交上の儀礼をもって取り扱います。
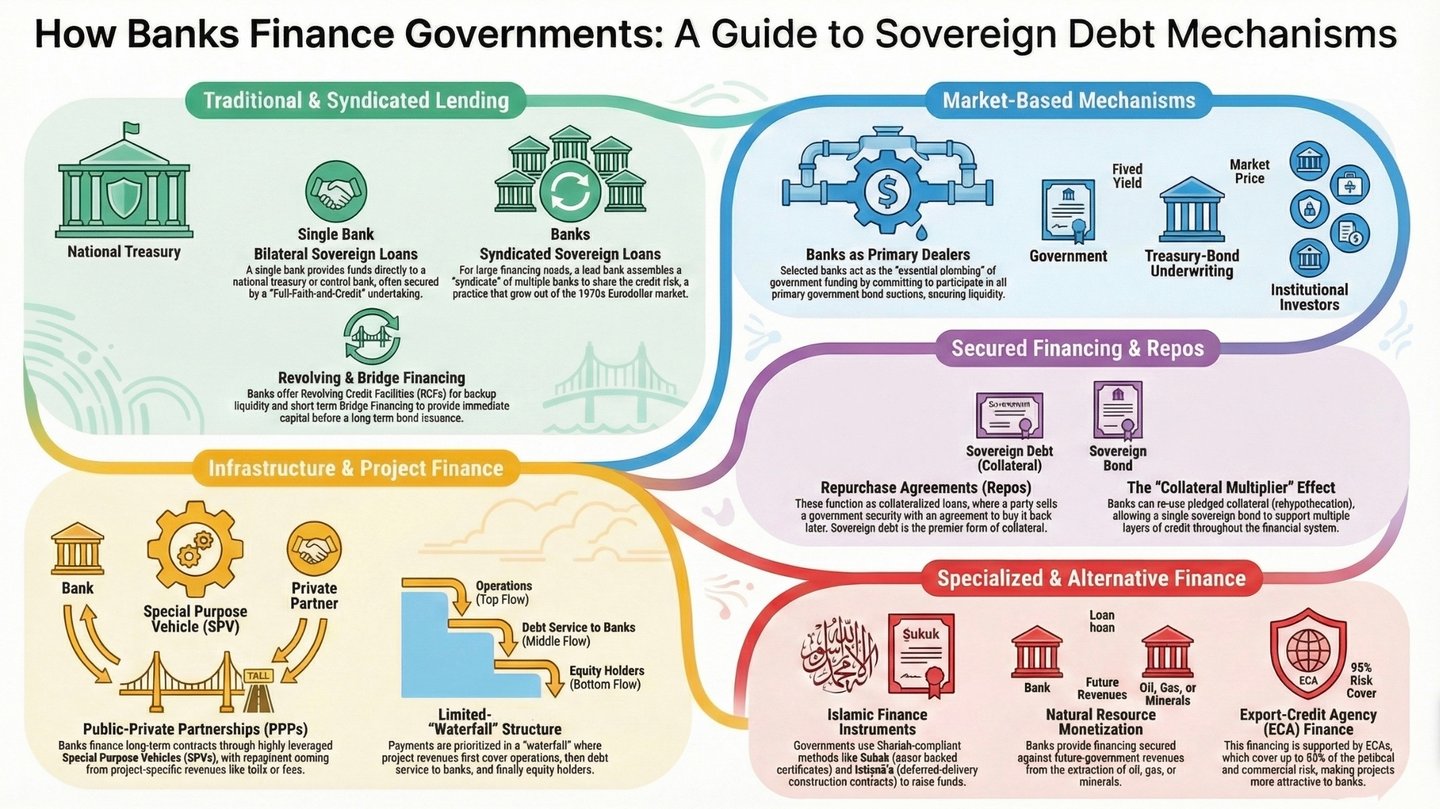
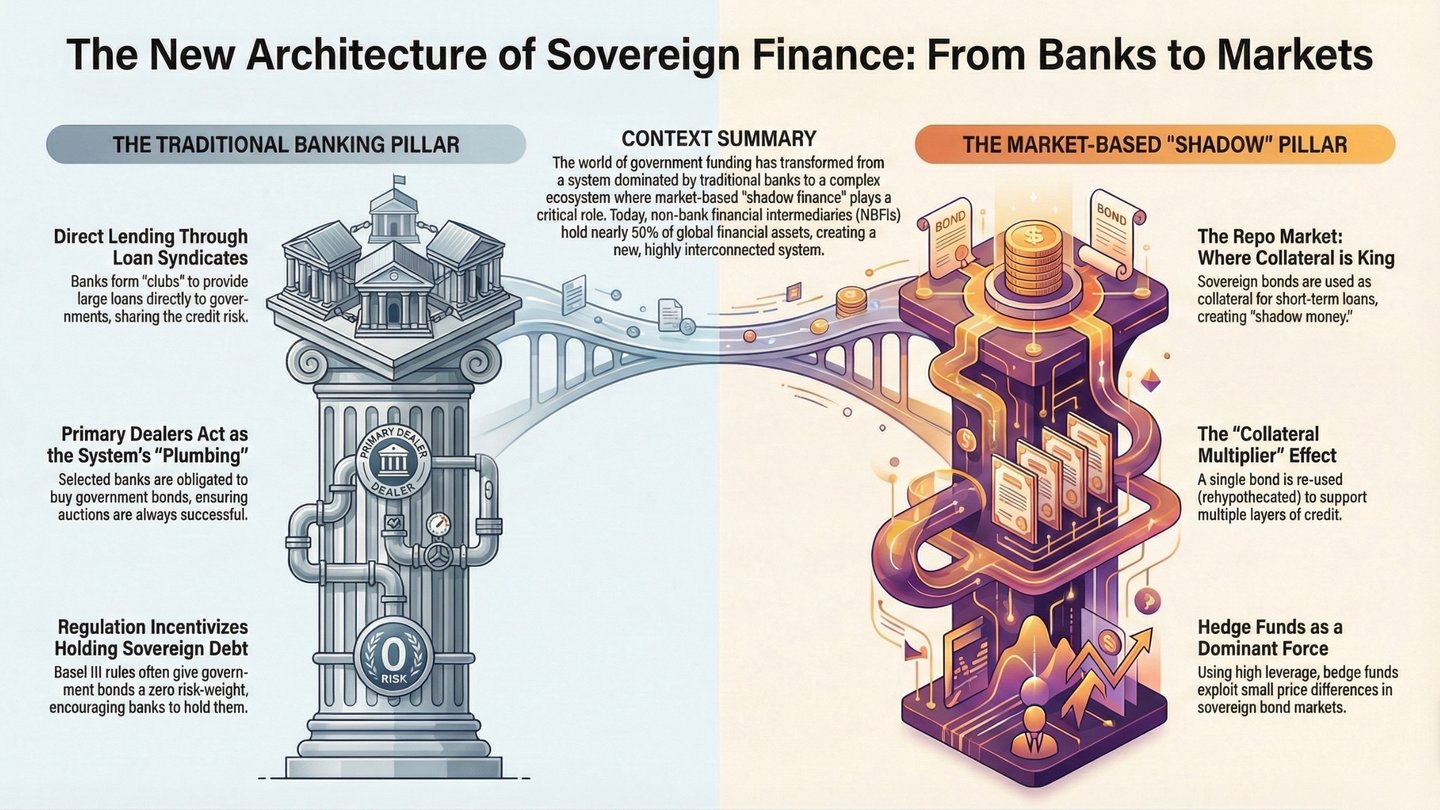
政府・準政府機関向けプロジェクトファイナンス総覧
エグゼクティブ・プレリュード――資金ギャップの診断
新興市場において公表されたインフラ案件の多くが、ファイナンシャル・クローズに至りません。繰り返し見られる根本的な問題は、構造上の不整合です。各省庁が国内の調達規則や過去の時代のドナー向け様式を、リスク配分、期間、担保パッケージおよび価格設定が投資家の期待にもはや合致しない資本市場取引にそのまま適用してしまうことが少なくありません。その結果、入札の停滞、スプレッドの再設定、あるいは案件の中止が避けられなくなります。
IFBの政府・準政府系(SQS)デスクは、こうした不整合を是正するために設けられております。まず資本構成を再構築し、着工に先立って、各リスクをそれを最も適切に負担できるバランスシートに振り分け、手数料を透明な形で前倒しに設定して財政余力を守り、コベナンツを市場の実勢水準(需給が均衡する水準)に即したものといたします。
I. 資金供与方式の概要
政府・公的機関向けの資金調達手法
| # | 方式 | 目安となる期間 | 代表的な用途 | 前払いの専門家報酬およびアレンジャー報酬 |
|---|---|---|---|---|
| 1 | 二国間の政府向け融資 | 3~15年 | 財政支援、小規模な設備投資向け輸入 | リテイナー(着手金)、技術的デューデリジェンス手数料、スキーム組成手数料 |
| 2 | シンジケート方式による政府向けローン | 5~12年 | 財政目的またはカウンター・シクリカルなファシリティで、3億USD以上のもの | 引受手数料、シンジケーション手数料、ブレークアップ・フィー(契約解消手数料) |
| 3 | 国債の引受業務 | 5~30年 | ハードカレンシー建てのベンチマーク債、または現地通貨建て債券市場におけるマーケットメイク | 引受スプレッド、ロードショー調整手数料 |
| 4 | 限定遡及型プロジェクトファイナンス | 8〜25年 | 電力、運輸、デジタル基盤 | モデル監査手数料、ESG検証手数料、組成手数料 |
| 5 | 官民連携による債務(BOT、DBFO) | 10~35年 | 有料道路、空港、病院、海水淡水化施設 | リテイナー(顧問契約料)、コンセッション入札助言手数料、債務アレンジメント手数料 |
| 6 | 輸出信用(バイヤーズ・クレジット) | 5~15年 | 外国調達分が30%以上のEPC契約 | ECA保険料の取扱いスプレッド、法的書類作成手数料 |
| 7 | サプライヤーズ・クレジットおよび売掛債権の割引 | 1~5年 | 鉄道車両、ICTハードウェア、防衛装備品 | 売掛債権のディスカウント・マージン、ストラクチャリング手数料 |
| 8 | 回転型およびスタンバイ型の与信枠 | 1~4年 | 外国為替バッファー、災害対応用の流動性 | コミットメント・フィー、エージェンシー・フィー |
| 9 | ブリッジ・ファイナンス(つなぎ融資) | 最長24か月 | ユーロ債または多国間機関からの資金引出しへのブリッジ | 引受手数料、スワップ執行マージン |
| 10 | 偶発的信用枠(巨大災害向けDDO、パンデミック向けDDO) | 15~20年(資金引出期間は3~5年) | 気候、商品価格または公衆衛生上のショック | アレンジメント手数料、コミットメント手数料(前払い) |
| 11 | イスラム金融(スクーク、イスティスナア、イジャーラ) | 5〜20年 | 国内投資家層、シャリーア法域 | シャリーア組成手数料、証書発行手数料 |
| 12 | グリーン、ソーシャルまたはサステナビリティ・リンクの債券もしくは融資 | 5~30年 | 気候変動の緩和、社会住宅、SDGsに整合 | インパクト検証手数料、KPI調整手数料 |
| 13 | コモディティを裏付けとする「資源とインフラの交換」型ローン | 5~15年 | 石油を裏付けとする製油所、鉱物輸送用の鉄道支線 | オフテイク評価手数料、ヘッジ執行マージン |
| 14 | 債務・自然保護スワップまたは債務・開発スワップ | オーダーメイド | 保全信託による資金供与、政策改革 | スワップ組成手数料、受託者によるモニタリング手数料 |
| 15 | 国有企業の株式または準株式 | 開く | 通信、公益事業、港湾 | 募集手数料、配当モニタリング手数料 |
BOT:建設・運営・移転方式、DBFO:設計・建設・資金調達・運営方式、EPC:設計・調達・建設、ECA:輸出信用機関、DDO:繰延引出オプション、KPI:重要業績評価指標。
II. 各商品の詳細解説
1. 二国間ソブリン融資
- 概要。IFBは財務省または中央銀行に直接資金を供給します。書類は簡易な様式で足り、調達資金は柔軟にご活用いただけます。
- 担保・保全。フル・フェイス・アンド・クレジット(FF&C)の確約に加え、担保提供制限条項およびパリパス(同順位)条項を付します。
- 価格の参照基準。償還期間および流動性による調整を加えたうえで、当該政府のユーロ債利回り曲線を基準に価格が設定されます。
- 前払手数料。
- 委任時に着手金(USD 50万~100万)
- 技術的デューデリジェンス調整手数料(ビッグ4による監査請求額に5〜8%を上乗せ)。
- ストラクチャリング・フィー(融資額の50~100ベーシスポイント)。与信承認時に計上されます。
2. シンジケート方式による政府向けローン
- なぜシンジケーションなのか。取引規模が3億米ドルを超えること、およびバーゼルの集中度規制上の限度により、複数の金融機関による共同参加が必要となります。
- IFBの役割。委任リード・アレンジャー(MLA)として全額を引き受け、参加持分を割り当てるとともに、ファシリティ・エージェントを引き続き務めます。
- 手数料の構成。
- 着手金(返金不可)。
- 引受手数料(引受価格と販売価格の間の「グロス・スプレッド」75~200bp)。
- シンジケーション/参加手数料(主幹事が留保する25~75bpの控除分)。
- 借り手が他のアレンジャーに乗り換えた場合に支払われる違約金(アボート・フィー)(200万~500万米ドル)。
3. 国債の引受業務
- 仕組み:ハードカレンシー建てのRegulation-S/144Aグローバル・ノート、または現地通貨建てのベンチマーク債。
- リスクの移転。IFBは確定した「テイクダウン」利回りをお約束し、市場均衡価格でアセットマネージャーに売却いたします。
- 経済条件:引受スプレッドは40〜200ベーシスポイント、これに加えてロードショー調整手数料(約30万米ドル)。
4. 限定求償型プロジェクトファイナンス
- キャッシュフローの優先順位。ウォーターフォール:運営費用および税金 → シニア債務の元利金返済 → 債務返済準備口座(DSRA)の積み増し → 維持管理準備金 → ロックアップ・テストを条件とする株主への分配。
- 典型的な信用補完。多国間の部分的リスク保証(PRG)、政治リスク保険(PRI)、エスクロー、ステップイン権。
- モデリングに関する要件。IFBは、独立したモデル監査(0.15~0.35百万USD)を求め、あわせて財務モデル審査手数料(0.2百万USD)を徴収いたします。
5. 官民連携(PPP)債務
- コンセッションの類型。BOT(建設・運営・移転)、DBFO(設計・建設・資金調達・運営)。
- 解約時支払い。政府は、政治的な不可抗力が生じた場合、あらかじめ定められた株主資本利回り(エクイティIRR)に基づき、シニア債務を返済することを約束します。
- アドバイザリー手数料。コンセッション入札アドバイザリー(100万~300万米ドル)およびデット・アレンジメント手数料(75~125ベーシスポイント)。
6. 輸出信用/バイヤーズ・クレジット
- 保険付保:ドイツ連邦政府のヘルメス保証やイタリアのSACEなどの輸出信用機関(ECA)により、政治リスクおよび商業リスクの最大95%が補償されます。
- OECDプレミアム。OECDアレンジメントに基づき、国別リスク区分と期間に応じて設定され、通常は融資に組み込まれて調達されます。
- IFBスプレッド。融資対象のプレミアムに対し、3〜5%の取扱スプレッドを留保いたします。
7. サプライヤーズ・クレジットおよび売掛債権の割引
- 仕組み。EPC請負業者が約束手形を受け入れ、IFBはこれを割引価格(SOFRや€STRなどのリスクフリー参照金利にマージンを加えたもの)で買い取ります。
- 前取り収益。割引マージン(額面の3〜5%)は即時に認識されます。
8. リボルビング・スタンドバイ与信枠
- 引出規律。利用可能期間は12~48か月、未引出分のコミットメント・フィーは契約締結時から30~75bpです。
- 目的:為替バッファー、パンデミック時の流動性確保、迅速な復興。
9. ブリッジ・ファイナンス
- 時間差の活用。政府・公的機関が6か月後にユーロ債を発行し、IFBは現時点でのつなぎ資金を提供します。
- 先行して得られる収益。引受手数料100〜150bp、スワップ執行マージン5〜10bp。
10. コンティンジェント・クレジット・ファシリティ(Cat-DDO、Pandemic-DDO)
- 発動要件:公的な災害宣言、商品価格の20%超の下落、またはWHO*による国際的に懸念される公衆衛生上の緊急事態もしくはパンデミック緊急事態の宣言。
- 手数料構成。一括のアレンジメント・フィー 70~100bp、アベイラビリティ・フィー 35~75bpは署名時に融資により充当されます。
※ WHO = 世界保健機関。
11. イスラム金融商品
- スクーク(イスラム債)。資産を裏付けとする証書であり、利札に代えてリース料が支払われます。
- イスティスナー(Istiṣnāʿa)。引渡しが後日となる製造契約であり、銀行が建設資金を供与し、原価に利益を加えた価格で資産を売却します。
- 手数料:シャリーア適合構成手数料(発行額の0.1%)、証書発行手数料(0.2〜0.4%)。
12. グリーン/ソーシャル/サステナビリティ・リンク・ローンまたは債券
- プライシング・ラチェット。KPI(例:MWh当たりのCO₂排出量、男女雇用比率)が達成された場合は、マージンが25bp引き下げられ、未達の場合は引き上げられます。
- 検証。インパクト検証手数料(100,000~250,000米ドル)およびKPI調整手数料(75,000~150,000米ドル)。
13. コモディティ担保型「資源対インフラ」ローン
- 返済。現物のバレルまたはトン、もしくは換金された輸出代金は、エスクローに集約されます。
- バッファー。当行コモディティ・デスクが実行するコモディティ価格ヘッジ(ヘッジ実行証拠金は想定元本の約1%)。
14. 債務・自然保護/開発スワップ
- スキーム。IFBが米ドル建て債務を額面1ドルにつき70〜80セントで買い戻し、政府・公的機関が現地通貨建ての新規債券を額面で発行し、その差額が自然保護信託の資金に充当されます。
- 手数料。スワップ組成手数料(額面の1〜1.5%)、モニタリング受託者手数料(年額約100,000米ドル)。
15. 国有企業における株式および準資本
- 金融商品の構成。普通株式、償還優先株式、劣後株主貸付。
- フロントエンドの経済条件:プレースメント手数料(出資持分の2~3%)および配当モニタリング手数料(年額50,000米ドル)。
III. 前倒し型収益構造(詳細)
政府・公的機関向けファイナンス:フェーズ別手数料
| フェーズ | 手数料 | 標準的な金額 | 当行の損益計算書への計上 |
|---|---|---|---|
| 委任 | リテナー(着手金・顧問料) | 40万~150万米ドル | 即時の現金収入 |
| ブレイクアップ・フィー(取引不成立時の違約金) | 200万~500万USD(条件付き) | 受領日 | |
| 実現可能性 | 技術面のデューデリジェンスの強化 | 監査人の請求額の5%~10% | 純利益(資本なし) |
| 財務モデルのレビュー | USD 150,000–350,000 | 手数料・報酬収益の項目 | |
| ESG検証 | 100,000~250,000 USD | 手数料・報酬収益の項目 | |
| ストラクチャリング(スキーム組成) | 組成手数料(アレンジメント・フィー) | ファシリティの50〜150bp | 取得日からの実効金利法による償却(IFRS 9) |
| 引受業務 | 引受手数料 | 総額で75~200ベーシスポイント | トレーディング収益 |
| シンジケーション | シンジケーション手数料 | 25~75ベーシスポイント | 配分について |
| クロージング | エージェントおよびセキュリティ・トラスティー手数料(初年度) | 100,000~250,000 USD | 署名時の現金 |
| 輸出信用機関(ECA)保険料の取扱いに係るスプレッド | 保険料の3%~5% | 保険料払込時の現金 | |
| 為替または金利ヘッジの証拠金 | 想定元本の5~15ベーシスポイント | トレーディング収益 | |
| コミットメント・フィー(未使用枠) | 年率30〜75ベーシスポイント | 四半期ごとの現金 | |
| 実行後 | DSRAの運用スプレッド | DSRA残高に対して1.5%〜2% | 純金利収益 |
| クーポン・スワップにおけるプラスのキャリー | 変動 | トレーディング収益 |
IV. 付随的助言およびリスク管理サービス
- バーゼルIII最終化に伴う資本効率の最適化 – アウトプット・フロアが72.5%に達する局面(バーゼルのスケジュールでは2028年、EUでは2030年)においてリターンを守るため、利回りに織り込む手数料と前払手数料の配分を調整します。
- サステナビリティ・リンク型プライシング・ラボ ― 財務部門が、(i)信頼性を確保できる十分な野心度を備え、かつ(ii)財務制限条項(コベナンツ)の枠内で現実的に達成可能なKPIを設定できるよう支援いたします。
- コモディティ収益のストレス・モデリング – 価格経路のモンテカルロ・シミュレーションにより、ヘッジを行った場合と行わない場合のシナリオにおける元利金返済カバレッジ比率(DSCR)の確率分布を提示します。
- 状況連動型債務商品 – GDP連動ワラント、災害時支払猶予条項、インフレ連動型ステップアップ条項。
- 現地通貨建て市場の育成 – IFBは、初の現地通貨建てベンチマークの組成を主導し、海外投資家を呼び込むためのクロスリスティングを手配いたしました。
結びに
IFBの理念は明快です。すなわち、インセンティブを整合させ、透明性を先行して確保し、残余リスクをシンジケートで分散させることです。精緻なストラクチャリングと規律ある手数料体系を組み合わせることで、政府が掲げる意欲的な事業計画を、資金調達可能な一連のクロージングへと転換いたします。各案件は、政治・市場・実行の各リスクに対して備えを固めたうえで、過去の希望的観測ではなく、現時点の実際の資本コストで値付けされます。
特定の政府・公的機関または案件パイプラインについて、秘密保持のもとでの詳細な検討をご希望の場合は、当行のSQSデスクがご都合に合わせて個別のワークショップを開催いたします。
Zoomによるビデオ会議のご準備はよろしいですか?