政府・公的機関
政府系ファンド
政府系ファンドの設立
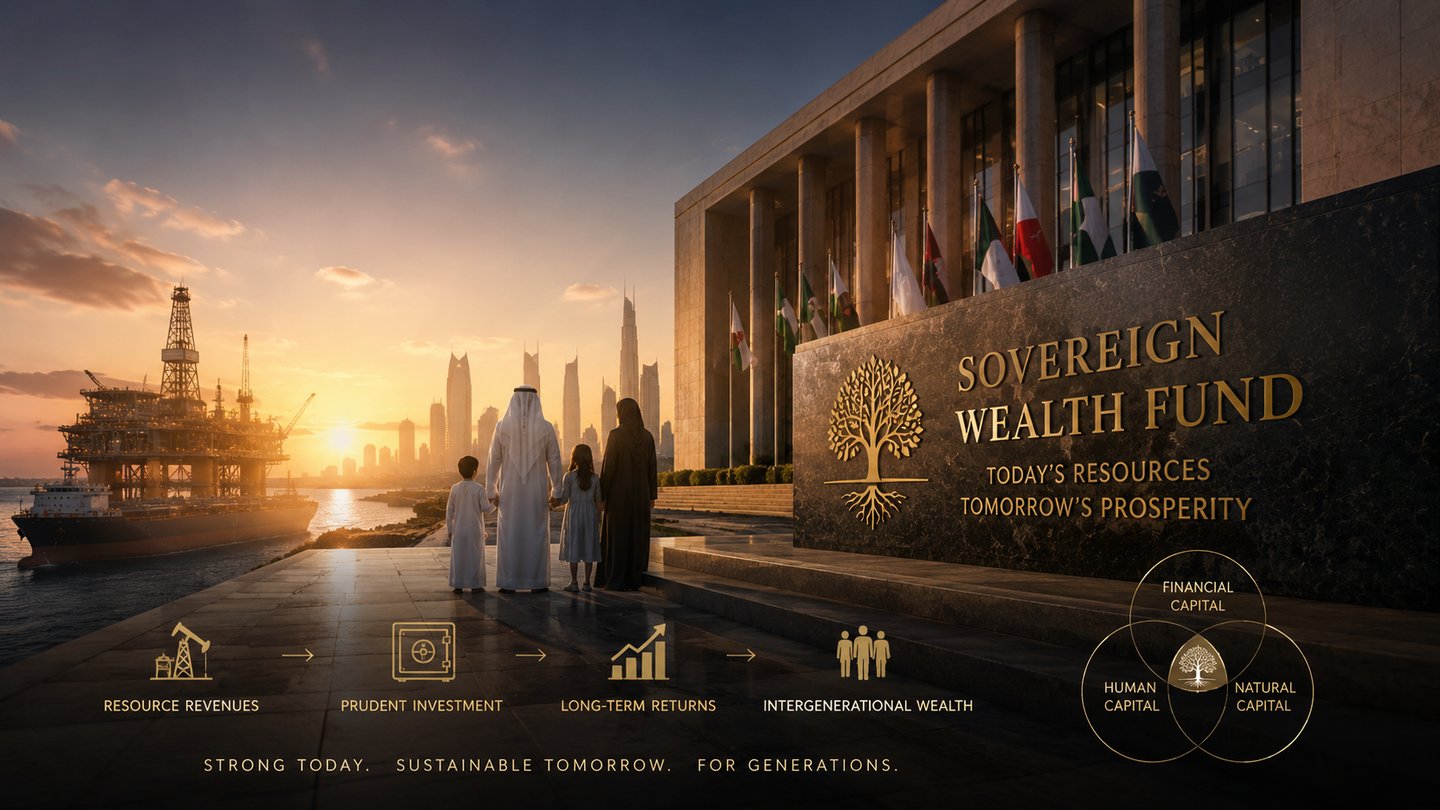
資源収入から世代間の富へ:仕組み、ガバナンス、および設立の好機について。
世界のソブリン・ウェルス・ファンドの大半は、資金が流入した後に設計されました。成功したファンドは、流入前に設計されています。大規模な収入源が見つかってから、それが財政上の頭打ちに達するまでの期間は、わずか数年であることも多く、この期間が設立の好機となります。既存の支出慣行と対立することなく、ルールを策定できる時期だからです。潤沢な資金が入る前に定めたルールは、資金を守ります。入った後に定めたルールは、容易に譲歩を強いられます。
International Finance Bank Ltdは、政府、財務省および公的機関に対し、ソブリン・ウェルス・ファンドの設立について、法的基盤、組織構造、収入の追跡可能性、投資ガバナンスといった原理原則から助言いたします。資金の導入に先立って信頼性が確立されるよう、段階を踏んで進めます。
ジレンマ
新たな資源収入の流入には、ある逆説が伴います。世代にわたる財源となり得るその同じ収入が、予算を不安定にし、自国の輸出業者に対して為替レートを押し上げ、財務省を単一の商品価格に左右される存在へと変えてしまう可能性があるのです。学術上は「資源の呪い」と呼ばれますが、実務上は、回避可能であった一連の制度的失敗にほかなりません。
1953年のクウェート投資委員会の設立以来の70年にわたる経験は、一つの方向を指し示しております。すなわち、投資成果よりもガバナンスが重要であるということです。第一世代のファンドにおいて記録された失敗の原因は、主として、資産配分ではなく、裁量的な引出し、融資に適さない政治的プロジェクトによる支配、不透明性、ファンドの原資となるコモディティそのものへの集中、および政権交代のたびに生じる組織的な知見の喪失にあります。
したがって、設立主体となる政府は、時間的制約のもと、格付機関、国際開発金融機関などのパートナー、そして自国民の前で、資金調達の問題の形をとったガバナンス上の課題に直面することになります。
IFBの対応
IFBは、設立初期の段階、すなわち政治的決定から最初の投資実行に至るまでの設計作業において、制度設計の担い手として機能いたします。基準を策定する国際開発金融機関に取って代わるものではありません。それらの基準を、設立の好機が求める速さで、実際に機能する機関へと具体化いたします。
当行の設立支援の枠組みは、以下の四つの階層から成り、厳密な順序で進められます。
- 法的基盤。入出金の規則を定め、任命を保護し、逸脱に対しては代償が大きく、かつ明白となるようにする基本法です。この法令こそが、ファンドの真の貸借対照表です。
- 制度上の構造。所有者としての国家、独立した委員が過半数を占める監督機関(監督委員会)、国際的に採用された執行経営陣を分離します。いかなる機関も二つの機能を併せ持つことはありません。
- 収益のトレーサビリティ。単一の収納口座、二名による署名、24時間以内の照合、および採掘地点から基金口座に至るまでのEITI水準の報告。信頼性は、投資の段階ではなく、収納の段階から始まります。
- 投資ガバナンス。公表された投資方針書、分別管理口座を備えたグローバル・カストディアン、ノウハウの移転を必須とする運用の委託、および最初の取引に先立って検証されるリスク管理の枠組みを整備いたします。
三区画構造
資源関連ファンドは、運用方針を混在させず、区分することで成果を上げます。参照アーキテクチャは、それぞれ独自の運用期間、流動性ルール、ベンチマークを持つ三つの区画で構成されています。
- 安定化。運用期間は0〜3年。完全な流動性を確保し、通常は中央銀行が運営するか、中央銀行と並行して運営され、財政収支の変動幅に応じて規模が設定されます。資源価格の循環による影響をこのファンドが吸収することで、予算がその影響を直接受けることを避けられます。
- 貯蓄。運用期間は10年以上。自国経済の外で全額を運用し、ファンドの原資となるコモディティおよびそれと相関する資産は除外します。これは世代間にわたる基金であり、最も厳格な国際的慣行を範としています。
- 開発。期間は3〜10年。融資対象となり得る国内インフラに限って共同出資し、単独では行いません。すべてのプロジェクトにおいて、第三者の民間資本または国際開発金融機関の資本を一定割合以上、同一の経済条件で参加させます。共同投資は、選好の問題ではありません。開発のための区分が、第二の、より甘い予算になることを防ぐための規律です。
これらは、一つの自動的な連鎖によって結び付けられています。予算は平準化された複数年の参照価格に基づいて賄われ、安定化基金は目標水準まで積み立てられ、開発資金は上限付きの割合で引き出され、貯蓄基金は保護された残余分を受け取ります。自動化こそが要点です。毎年の裁量に依存する美徳は美徳ではなく、順番待ちの列にすぎません。
当行が準拠する基準
- サンティアゴ原則(2008年)への準拠を、後付けではなく当初から設計に組み込んでいること
- 設立根拠法と並行して準備されるIFSWF加盟へのプロセス
- 採掘から口座までの全過程にわたる、EITIに沿った収益報告
- FATF基準に準拠したAML/CFTの体制(国内向けの例外を設けないPEP対応手続を含みます)
- 国際財務報告基準(IFRS)に基づく会計処理、外部監査人の交代制、ならびに年次報告書の公表
- 倒産隔離された分別口座による保管業務(カストディ)、現地監査権付き
ご依頼
設立作業は、30日・90日・180日の段階的な構成で進められます。最初の90日間では、ごくわずかな財務的費用で制度の不可逆性を生み出す意思決定を行います。具体的には、設立に向けた政治的決断、権限を付与された単一のプロジェクト責任者、取締役会議長および最高経営責任者の国際公募、ファンドの運用上の基本仮説に関する最終判断、ならびに国際基準の遵守に関する公的な約束です。続く段階では、基本法案、ガバナンス・マニュアル、投資方針書、ならびにカストディアンおよび運用委託先の選定を、それぞれ競争入札により実施します。
当行は助言し、決定するのは国家です。段階的配分の比率から引出しの発動条件に至るまで、財政上の影響を伴うすべてのパラメーターは、政府・公的機関による最終判断のための作業上の仮説として提示するものであり、既定事項として示すことはありません。また、すべての業務にスキル移転を組み込んでいます。助言者に恒常的に依存するファンドは、脆弱性を外部委託したにすぎないからです。
ファンド設立のブループリントをご請求ください:法的基盤、3つのコンパートメントからなる構造、収益配分の設計、および順序立てた設立ロードマップをご提供いたします。