SBLCおよびBGの収益化をご検討ですか?
1. 基本原則(例外なし)
SBLCおよびBGは、現金化を目的として設計されたものではありません。
これらは偶発的な信用供与の手段であり、流動性を供給する手段ではありません。
これらが「現金同等物」「資金化可能」「直接換金可能」であるとする主張は、正統的な銀行実務に照らせば、構造上いずれも誤りです。
2. 実務における「現金化」の意味
正当な文脈において、「マネタイゼーション」とは次のことを意味しません。
- 当該証券・金融商品を現金化すること。
- 売却すること。
- 原因となる債務がないにもかかわらず、これを根拠として資金を引き出すこと。
それが意味し得るのは、次のことに限られます。
- 当該商品を、別個の与信枠を支える担保として利用すること。
3. 限定的な収益化が行われる正当な場面
3.1 信用供与の担保設定(まれなケースであり、厳格に管理されます)
最上位格付のSBLCまたはBGは、以下の限られた状況において信用補完として受け入れられる場合があります。
- G-SIBまたはTier-1銀行による発行
- MT760の送信完了
- クリーンな文言(付帯条件のない文言)、無条件、取消不能
- 原取引の目的に適合していること
- 銀行間の管理下で保管
想定される結果:
- 運転資金枠
- プロジェクトファイナンスのトランシェ
- 貿易金融ファシリティ
前払率(アドバンスレート):個別案件ごとに設定し、額面を大きく下回る水準とします。
3.2 行内資金調達(クローズドシステムでの利用)
銀行は、内部で次の対応を行う場合があります。
- SBLC/BGをリスク軽減手段として認識すること
- 資本賦課の軽減(Basel III上の取扱い)
- 銀行間エクスポージャー限度の設定を支援
これは、お客様にとっての収益化(マネタイゼーション)ではございません。
これは当行にとってのバランスシートの最適化です。
3.3 ストラクチャード・トレードファイナンス取引
厳密に構造化された貿易取引の流れにおいては、次のとおりです。
- SBLCは支払リスクを補完します
- 融資は、商品、契約、売掛債権を基礎とします
- 当該商品は二次的な担保にとどまります
現金は次の要因により生み出されます。
- 取引フロー
- SBLCそのものではありません
4. 明確に正当ではないもの
4.1「SBLCマネタイゼーション・プログラム」
詐欺の兆候:
- 70〜90%の資金提供の約束
- 裏付けとなる取引が存在しない
- オフショアの特別目的会社(SPV)
- 前払いの「エントリー」「凍結」または「有効化」手数料
- 「証書を担保とするノンリコース・キャッシュ」との主張
4.2 資金調達のためのSBLC/BGのリース
次のものについては、確立された流通市場は存在しません。
- リース
- 賃貸
- 売却
かかる提案は、次のものと抵触いたします。
- 当該商品が発行された際の条件
- 発行銀行の誓約事項
- AMLおよびKYCの基準
4.3 債務不履行がない場合の証書に基づく支払請求
SBLCまたはBGに基づく請求は、次の場合にのみ行うことができます。
- 明確に定義され、文書化された債務不履行が生じた場合
- 文言を厳格に遵守して
いわゆる「債務不履行前の引出し」は、いずれも不正行為です。
5. 戦略上の結論
- SBLCおよびBGはリスク移転の手段であり、資金調達の手段ではありません
- 正当な「マネタイゼーション」は例外的かつ保守的なものであり、銀行の管理下で行われます
- リテール向け、ブローカー主導、またはオフショアでの「収益化(マネタイゼーション)」を謳う説明は、いずれも明確に虚偽です
- 現金の調達が目的であれば、適切な手段は保証ではなく与信です
6. 要点を一言で
SBLCやBGを自由に現金化できるのであれば、銀行が融資を行うことはなくなってしまうでしょう。
それだけで結論は明らかです。
収益化を目的としたSBLCまたはBG ― 詐欺の手口
いわゆる「マネタイゼーション依頼」では、銀行保証またはスタンバイ信用状のいずれかを、必要とされる文言に合わせて入念に作成のうえ提供するとされ、その金額は数十億にも達し、住友(日本)その他の著名な金融機関の口座に保有されているとされる現金を裏付けとしていると称しております。これらの証書は1年間の枠として提示され、自動更新条項により最長10年まで有効期間が延長されるとされております。
同文書は、先進的な病院から著名な文化センターに至るまで、日本および中国全域の主要プロジェクトを引き受けることを目的とした、住友が支援する過去の取引に言及しています。こうした保証またはSBLCは本来プロジェクトごとに固有のものであり、個別に作成された文言のため、任意に再発行することはできないと強調されています。同提案書は、社内手続に従い、外国取引に伴うSWIFT送信に内在する遅延を避けるため、当該証書は「書面原本」で発行されると主張しています。
所定の手続は、提案書の提出、その後のデューデリジェンス、そして最終的に「セキュアメールおよび銀行便」で送付される書面原本の受領からなり、資金の一部は発行「機関」に返還されます。このように時代遅れの書面による手続と曖昧な金融用語に依拠している点は、重大な懸念を明らかに生じさせるものです。
ごく簡単に申し上げますと、この種の詐欺は典型的には次のような仕組みで行われます。
1. 偽造書類の作成:
詐欺師は、偽造の銀行保証またはSBLCを作成します。これは、一見すると公式な書類のように見え、複雑な法律用語を多用した、銀行による約束の一種です。詐欺師は、この書類が実在する銀行口座の現金によって裏付けられていると主張しますが、実際にはそのような資金は存在しません。
2. 魅力的な約束:
詐欺師は、適切な文言を用いれば、この書類を「収益化(マネタイズ)」できると主張します。つまり、プロジェクトのために巨額の資金を調達または確保するのにこの書類を利用できると示唆するのです。その提案には、多くの場合、非常に大きな金額(例えば最大で数十億)が示されており、極めて有利な話であるかのように装われています。
3. 手続と緊急性:
彼らは、書類を迅速に(場合によっては24時間以内に)発行し、書面の原本を銀行の宅配便で送付するという、一見効率的な手続を提示します。この緊急性と、電子的手段と物理的な引渡しの併用は、正当性と信頼性を印象づけることを意図したものです。
4. 罠:
印象的な文言や、(住友などの)銀行名の評判に納得させられたところで、手数料の支払い、担保の提供、あるいは何らかの形での資金の拠出を求められることがあります。非常に価値の高い金融商品をまもなく受け取れると信じ込ませることが狙いです。
5. 発覚:
最終的に、銀行に文書の真正性を照会した時点、あるいは担保として利用しようとした時点で、その文書が真正なものではないことが判明します。資金は初めから存在しておらず、当該証書はお客様を欺いて資金を拠出させることのみを目的として作り上げられた偽造物だったのです。
要するに、この詐欺は、洗練された金融商品の魅力と、評判の高い銀行名に対して人々が寄せる信頼を悪用するものです。複雑で印象的な表現を用いて文書が偽造であるという事実を覆い隠し、容易に現金化できるという虚偽の約束に基づいて、被害者に支払いや判断を行わせます。
この説明は、詐欺の仕組みを平易な言葉で示し、魅力的な約束と誤解を招く書類とが相まって被害者を欺く様子を明らかにするものです。
詳細
1. 商品分類の曖昧さ
銀行保証とSBLCの違い:
当該提案は、銀行保証とSBLCは「基本的に同一の商品」であると主張しています。実際には、いずれも信用補完手段であり、通常は独立した債務負担行為ですが、適用される規則体系(要求払保証についてはURDG 758、スタンバイについてはISP98またはUCP 600)も、依拠する法的伝統も異なります。両者を混同すると、義務内容の解釈を誤り、法的な執行可能性とリスク評価の双方に影響を及ぼすおそれがあります。
文言の柔軟性:
銀行の実務上の慣行の範囲内であっても、現金化を行う者の希望する文言に合わせて金融商品を調整できるようにすると、標準的でない、あるいは曖昧な条項が生じる可能性があります。確立された文言からの逸脱は、当該商品の明確性および法的有効性を損なうおそれがあり、さらには規制上の要件に抵触する場合もあります。
2. 財務上の基盤および資金調達に関する主張
「現金裏付け」と与信枠の比較:
当該提案では、最大13億ユーロが、信用枠ではなく「実際の現金裏付け口座」によって裏付けられていることが強調されています。この記述は本質的に曖昧です。「現金による裏付け」という概念は現代の銀行実務における標準的な用語ではなく、通常は電子的に管理される準備金および監査済みの流動性が用いられます。このような表現は、裏付け資金の真実性に対する懸念を招き、規制当局や取引相手の信頼を損なうおそれがあります。
規制および監査証跡に関する問題:
従来型の与信枠が存在しないことは、資金が非標準的または不透明な方法で分別されていることを示唆する可能性があります。これは内部監査および外部監査の双方を複雑にするとともに、金融当局が課す自己資本の充実度および流動性に関する規制との関係で問題を生じさせるおそれがあります。
3. 期間および更新に関する条項
自動更新付き定期預金:
これらの商品は、最長10年まで自動的に更新される1年物のファシリティであると説明されています。このような長期の期間設定に自動更新が加わることで、いくつかのリスクが生じます。
- 規制の変更:銀行規制および国際金融基準は変化を続けるため、現行の手続に基づいて作成された証書が、長期にわたり適合性を維持できるとは限りません。
- 市場環境:10年にわたる市場環境の変動により、固定された条件が経済的に成り立たなくなったり、過度にリスクの高いものとなったりする可能性があります。
- 契約上の曖昧さ:自動更新を行う場合には、解約または再交渉に関する明確な条件が必要となります。厳格な保護措置がなければ、当事者は不利な条件に拘束されるおそれがあります。
4. 発行銀行および地理的な懸念事項
住友銀行(東京)の利用:
住友は信頼できる金融機関ではありますが、特定の支店を指定することには、いくつかの問題があります。
- 管轄上のコンプライアンス:当該証券は日本の銀行規制に適合している必要があり、これは国際的な、あるいは外国の規制の枠組みとは異なる場合があります。このため、外国の現金化業者にとっては複雑な問題が生じる可能性があります。
- デューデリジェンス:当該提案では、このような高額の取引に対して、支店の業務遂行能力および規制上の地位が独立して検証されているかどうかが明らかにされておりません。
5. 紙媒体による手法における手続上の脆弱性
ハイブリッド型の伝送方式:
この方式では、「セキュアメール」による確認を送付した後、銀行の配達便を用いて書面の写しを発送します。このハイブリッド方式は、取引にいくつかのリスクをもたらします。
- 物理的なセキュリティ上のリスク:紙の書類は、輸送中の紛失、盗難、損傷に対して本質的に脆弱です。安全で監査可能なネットワーク(例:SWIFT)を通じて送信される電子的な証券・書類とは異なり、物理的な書類には改ざん不能な電子的証跡がありません。
- 検証上の課題:同提案は、検証を「電話、電子メールまたは書簡」によって行うことができると主張しておりますが、これらの方法では、現代の電子システムが提供するような確かな監査証跡や即時の確認を得ることはできません。
- 時代遅れの慣行:「社内では SWIFT は不要である」として紙の書類の使用に固執する姿勢は、旧式の手続への依存を示唆しております。今日では、SWIFT またはこれに類する電子的決済の仕組みを用いないことは、現行のセキュリティ基準および規制基準に適合していないものと解釈される可能性があります。
- 保管の連鎖(チェーン・オブ・カストディ)に関する問題:厳格かつ改ざん防止の保管の連鎖が確保されていない場合、現物書類の正当性および真正性が争われるおそれがあり、紛争や、さらには不正な改変につながる可能性があります。
- 国際取引への影響:
従来の銀行システムの外で送付される書面の原本には、国際的な法的場面において困難が生じる可能性があります。当該証書が物理的な形態であることにより、とりわけ電子的な確認内容と書面の原本との間に相違が生じた場合には、国境を越えた承認および執行が複雑になるおそれがあります。
6. デューデリジェンスとリスク軽減
不十分な保護措置:
当該提案書は、マネタイザーに対するデューデリジェンス(DD)の手続を概説していますが、取引の規模に照らすと、その手続は形式的なものにとどまっているように見受けられます。以下の点について言及がありません。
- 独立した検証:資金の利用可能性に関する第三者による監査または独立した確認については、言及されておりません。
- 資金洗浄防止(AML)措置:特に多額の資金や国際的な事業体が関与する場合には、強固なAMLおよび顧客確認(KYC)の手続が不可欠です。
- 法務審査:明確な法務審査プロセスがない場合、予期せぬ契約上の責任や規制違反を招くおそれがあります。
- オペレーショナルリスク:
複数の通信手段(セキュアな電子メール、宅配便、電話)に依存することは、オペレーショナルリスクを生じさせます。いずれかの通信手段における意思疎通の誤りや遅延により、取引が頓挫し、当事者が評判上および財務上の損害を被るおそれがあります。
総括いたしますと、本提案には、商品分類の曖昧さ、時代遅れの書面ベースの手続、潜在的な利益相反、規制遵守上の懸念など、重大な脆弱性が認められます。最新の、電子的に検証可能で標準化された手続を採用し、あわせてデューデリジェンスを強化することにより、これらのリスクの多くを軽減し、本取引を国際金融における現代的なベストプラクティスにより適合させることができると考えられます。
収益化を目的としたSBLCおよびBGとは
SBLCおよび銀行保証は、その性質上、絶対的な支払確約を伴う証書であり、請求があれば額面全額が利用可能であることを保証するものです。申請者自身の信用力が十分でない場合、発行銀行は通常、額面の最大100%に相当する現金または有価証券の担保を求めます。しかし、このような証書を100%の有価証券(および付随する銀行手数料)で担保したうえで、第三者に換金を持ちかけても、証書の価値の80%程度しか得られないことがあるとすれば、その経済的合理性は成り立ちません。
過剰担保化とディスカウントによる現金化の非効率性
資本効率と機会費用
事業体が当該証券の価額の100%を担保として差し入れ、さらに追加の銀行手数料を負担しなければならない場合、事実上、額面全額に相当する資産が拘束されることになります。その上で、マネタイザー(現金化業者)が提示する流動化価額が、たとえば割引後の80%にとどまる場合、当該事業体は実質的に証券価値の20%を犠牲にしていることになり、手数料を考慮すればその負担はさらに大きくなります。このような慣行は、資本の非効率な活用に等しいものです。拘束された資産は、他の用途に振り向ければより高い収益を生み出し得るからです。ここで生じる機会費用は相当なものであり、担保として拘束された資金は、より有利なリスク・リターン特性を持つ可能性のある他の投資に充てることができなくなります。
リスクとリターンの不均衡
リスク管理の観点から、この取り決めには本質的な不均衡が生じます。銀行はSBLCまたは保証を発行することにより偶発債務を負いますが、この債務は100%の担保によって完全に軽減されます。しかし、当該証書が後に割引価格で現金化された場合、担保を提供した当事者は、差し入れた資産の全額を回収することができません。実質的に、当該当事者は原取引のリスクを負担するだけでなく、提供した担保と現金化による手取金との差額に起因する暗黙の損失をも負うことになります。この不均衡は、取引全体の経済的合理性を損ないます。この方法で流動性を得る場合の実質的なコストは、その便益を大きく上回るためです。
金融エンジニアリングの冗長性
多くの点で、金融商品を過剰に担保化したうえで、割引率でこれを現金化する手順は、金融工学として冗長な作業となります。商品を担保化する本来の目的は、支払いまたは履行について確実な保証を提供することにあります。しかしながら、この保証を80%の利回りで現金化するために第三者が介在すれば、価値を損なう不要な仲介段階が生じます。商品が本来有する全額の確約は、その一部しか流動性のある形で実現されないことにより、意味を失います。担保および手数料の両面で生じる費用は、こうした取り決めから得られたはずの金銭的な利益を実質的に打ち消します。
具体例
事例1:国際貿易金融
輸出者が、海外の買主からの支払を担保するため、USD 1,000,000のSBLCを必要とする場合を考えます。輸入者側の銀行は、SBLCの発行にあたり、銀行手数料に加えてUSD 1,000,000の担保預金を求めます。その後、輸出者がこの商品を換金するため、換金率80%を提示する専門の金融仲介業者を利用した場合、輸出者が受け取る流動資金はUSD 800,000にとどまります。この場合、輸出者はUSD 1,000,000相当の資産(および手数料)を拠出しながら、その価値の80%しか回収できず、資本効率が20%失われることになります。
例2:建設契約の履行保証
建設会社が、開発事業者に対して履行を保証するため、500,000英ポンドの銀行保証を差し入れる必要が生じる場合があります。この場合、同社は500,000英ポンド全額の担保を提供し、所定の銀行手数料を支払わなければなりません。同社が何らかの理由、たとえば運転資金を確保する目的でこの保証の現金化を決定した場合、第三者の現金化業者は400,000英ポンドしか提示しない可能性があります。この場合、担保の全額が同等の流動性に転換されないため、同社は直ちに価値の毀損を被ることになり、当該手続は経済的に合理性を欠くものとなります。
事例3:ジョイントベンチャーの履行保証
合弁事業において、一方の当事者が750,000ユーロ(EUR)の銀行保証を提供する義務を負う場合があります。この保証を担保するため、当事者は750,000 EURの有価証券を差し入れ、さらに追加の手数料を負担します。第三者のファシリティを通じて現金化を試みた結果、流動性への転換率が80%にとどまれば、回収できるのは600,000 EURのみです。この差異は、この手法の非効率性を示しています。すなわち、当該主体は、他の用途により効率的に配分または活用できたはずの資金へアクセスするためだけに、潜在的な資本価値150,000 EUR(手数料を除く)を事実上失ったことになります。
代替的なアプローチ
代替的なソリューション:
- 直接的な融資枠:SBLCを流動性確保に活用する代わりに、全額担保を必要とせず資本効率を維持できる直接の融資枠または当座貸越枠の交渉を検討することも考えられます。
- より有利な条件での証券化:収益化が不可欠な場合には、信用格付の改善やより有利な市場環境を通じて、割引率をはるかに低く抑えられる取決めを求めることで、全体の収益を高められる可能性があります。
- 構造化された担保管理:動的な担保管理手法を用いて担保水準をリアルタイムで調整することにより、一部の非効率性は緩和される可能性がありますが、担保価値と換価価値との間の根本的な乖離は解消されません。
SBLCおよび銀行保証は、確定的な金融上の履行確約を確保するうえで不可欠ですが、担保を100%差し入れ、さらに手数料を負担したうえで、割引価格(例えば80%)でマネタイズするという構成は、経済的に合理的ではありません。このような手法は資本の利用効率が低く、リスクとリターンの不均衡を生じさせ、不要な金融上の重層構造を持ち込むことで、最終的には正味の便益を損ないます。
SBLCの発行、担保化および信用の収益化を規律する規制上・法律上の制約
1. SBLCに適用される法的枠組み
スタンバイ信用状は、主として次の規則に準拠する荷為替信用状関連の金融商品です。
- ISP98(国際スタンドバイ慣習、ICC出版物第590号)、または
- UCP 600(荷為替信用状に関する統一規則および慣例、ICC刊行物第600号)。明示的に指定された場合に適用されます。
いずれの規則の下でも、スタンバイ信用状(SBLC)は、発行者による取消不能かつ独立した、書類に基づく確約です(ISP98 規則1.06)。SBLCは資金調達手段ではなく、譲渡可能な有価証券でもなく、資本に代わる貸借対照表上の代替手段でもありません。
発行銀行は、通常は申込人が基礎となる債務について不履行に陥った旨の陳述といった、条件に適合する呈示がなされた場合に限り支払を行います。ISP98およびUCP 600のいずれにも、レバレッジ、収益化または資本調達を目的とした発行を認める規定はありません。
2. 自己資本比率規制と健全性規制
SBLCを発行する国際的に活動するすべての銀行は、以下の規制・規則の適用を受けます。
- Basel III資本フレームワーク(バーゼル銀行監督委員会)、
- 連邦準備制度、ECB、PRA、FINMAなどの規制当局を通じた各国での実施
バーゼルIIIにおいて:
- SBLCはオフバランスの与信エクスポージャーに該当します。
- 標準的手法の下では、信用換算係数(CCF)が適用され、金融スタンドバイ(直接的な信用代替)には100%、履行関連のスタンドバイおよび保証には50%が適用されて、リスク加重エクスポージャーに換算されます。
- 発行銀行は、このエクスポージャーに対して資本を保有しなければなりません。
したがって、銀行は、次のいずれかがなければSBLCを発行することができません。
- 現金担保、または
- 適格担保またはバランスシートの健全性に裏付けられた、完全に保全されリスクが抑制されたエクスポージャー。
5億米ドルから数十億米ドルに及ぶ無担保のSBLCを発行すれば、直ちに自己資本比率および監督上の限度に違反することになります。
3. 担保および信用リスクに関する規則
標準的な与信方針および規制上の監査要件に基づき、次のとおりです。
- SBLCの申込者は、当行の内部信用リスクモデルにおいて許容される第一次担保を提供する必要がございます。
- 担保適格性は厳格に定義されており、投機的資産、将来の債権、第三者の約束は対象外です。
- 担保は、執行可能であり、対抗要件を具備し、かつ管轄上の強度を備えていなければなりません。
健全な与信慣行では、後続の資金調達の見込み、投資家の参加、または発行後の現金化を根拠としてSBLCを発行することは認められません。
4. マネー・ローンダリング防止およびKYCに関する義務
SBLCの発行および関連するファイナンスは、次の規律に服します。
- FATF勧告、
- EUのAML指令/米国の銀行秘密法、およびこれらに相当する制度。
次のような内容に関するご依頼:
- 循環的な資金調達の論理、
- 原取引または原債務の裏付けなく発行された証書、
- 保証を現金同等物に転換しようとする試み、
は、AMLの類型に関するガイダンスにおいて危険信号とされています。
適切に機能しているコンプライアンス部門であれば、このような仕組みを承認することはありません。
5. SBLC担保融資における融資比率の制約
貸し手が信用補完としてSBLCを受け入れる場合、当該SBLCは主たる担保ではなく、リスク軽減手段として取り扱われます。
内部の信用リスク方針および規制当局による精査のもとで:
- 担保掛け目は保守的に設定し、案件ごとに個別に決定いたします。
- ブロック、マージン、発行体格付けに関する制約により、実効的な流動性はさらに低下します。
- 手数料、割引および資本コストにより、手取り金額は大幅に目減りします。
SBLCを担保とする100%の融資、またはSBLCに基づく100%の与信枠について、規制上認められた手続は存在しません。
6. 「100%ファンディング」ストラクチャーの禁止
次の概念について:
- 「100%融資提供者」、
- 「100%の融資を受けるために発行された、全額現金担保付きのSBLC」、
- または「担保なしで保証を裏付けとして資金を提供する投資家」、
は、規制の下にある金融の世界には存在しません。
このような仕組みは、次の事項に違反することとなります。
- Basel III、
- 銀行監督に関する法令、
- 内部の与信ガバナンス、
- 監査人および規制当局による監督。
このような行為を行った金融機関は、銀行免許の喪失に至るまでの監督上の処分を受けるおそれがあります。
7. 経済的な採算性の欠如
規制上の不可能性を度外視したとしても、経済面でも根本的な欠陥があります。
- 現金担保付きSBLCは資本を拘束します。
- これらを担保とする融資は、評価額の一部に限られます。
- 手数料、証拠金および資本コストを差し引いた後の正味流動性は、資産担保による直接借入に劣ります。
このため、正当な事業会社がこのような仕組みを追求することはありません。
要約:
- SBLCは、ICCの規則に準拠する条件付き保証です。
- その発行は、Basel IIIおよび各国の規制当局によって厳しく制限されています。
- これらは、申請者が事前に確保する必要があります。
- これらを担保とする融資は、部分的かつ保守的であり、あくまで副次的なものです。
- このような仕組みは、国際的な銀行システムにおいて、適法でも実行可能でもありません。
真摯な融資協議は、検証可能な資産、監査済みの財務諸表、および信用補完を必要とする正当な基礎取引を示すことから始めなければなりません。
銀行は商取引なしにICC準拠のSBLCまたは銀行保証を発行できるのか
「金融SBLC」の裏に潜む危険な半面の真実
スタンバイ信用状および銀行保証の市場において最も根強い誤解の一つは、銀行は実際の商取引の裏付けがなくとも、流動性の創出、資金調達、または第三者による換金を可能にする目的のためだけに、「ICC規則に基づき」SBLCや保証を発行できるという主張です。
この説明は一見もっともらしく見えますが、実質的には重大な危険を孕んでいます。
すべてのSBLCまたは要求払保証が、貨物の船積み、コモディティ契約または従来型の輸出入取引を裏付けるものでなければならないわけではないことは事実です。金融スタンバイ信用状、履行保証、入札保証、前払金保証、支払保証、ならびに融資または契約上の債務を担保する保証は、いずれも国際銀行実務において認められた手段です。
しかしながら、ICC規則が経済的実質を欠く証券を、銀行が受け入れ得る担保、譲渡可能な流動性、あるいは換金可能な資本へと転換するというのは誤りです。
ICC規則は、書類による約定を規律するものです。取引の商業的実質、申込人の信用力、当該証書の裏付けとなる担保、または提案された用途の適法性については、これを検証するものではありません。
ICCの規則が規律するのは形式であり、経済的実質ではありません
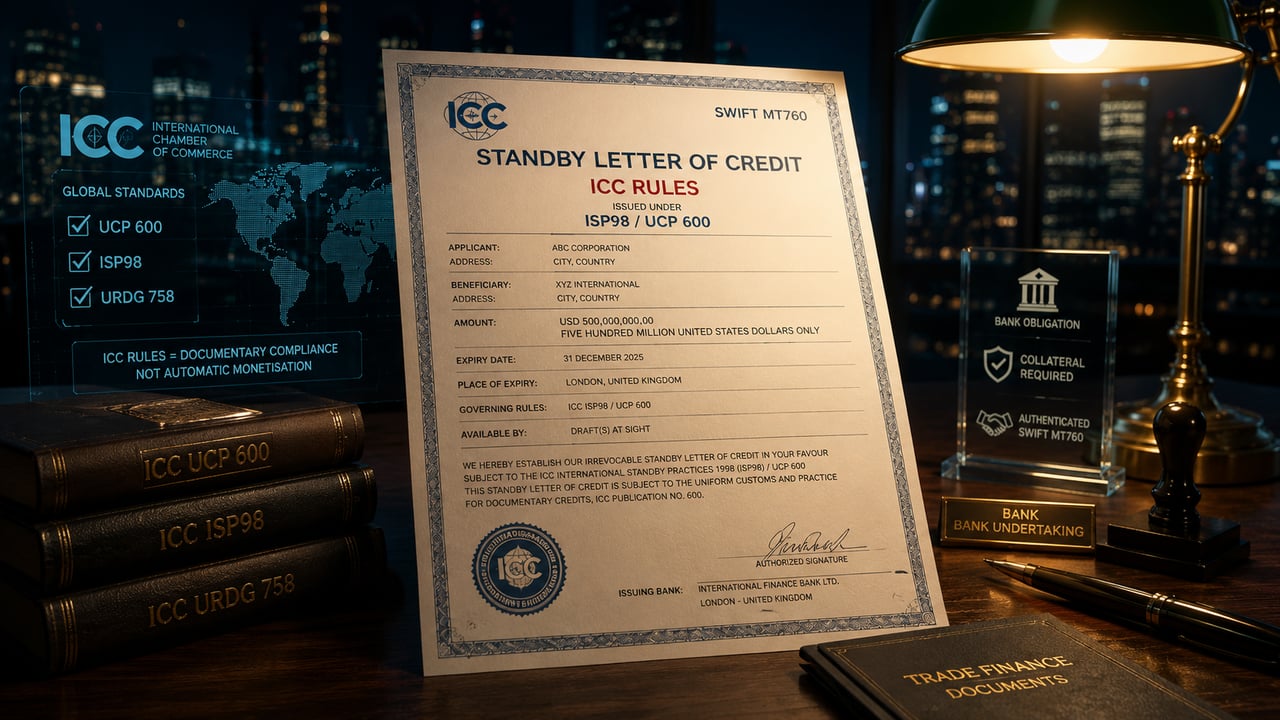
スタンバイ信用状および要求払保証は、ISP98、UCP 600、URDG 758を含む、国際的に認められた規則集に準拠して発行される場合がございます。
これらの規則は重要です。請求の方法、書類の審査、不一致(ディスクレパンシー)への対応、および独立した支払確約の運用が、これらの規則によって定まります。
しかし、ICC規則は、より根本的な銀行実務上の問いには答えておりません。
- 申込人はどなたですか。
- 受益者はどなたですか。
- どのような債務が担保されているのですか。
- 当該証書の適法な目的は何ですか。
- 発行銀行を支える担保または償還に関する取決めはどのようなものですか。
- 申込人は、資金源について検証済みの証明を有していますか。
- 当該取引は、AML、制裁、銀行、資本および健全性に関する規則に適合していますか。
- 規制対象の受取銀行は、当該証券を担保として受け入れるでしょうか。
書類がICC規則に基づいて作成されていても、商業的には役に立たず、法的に瑕疵があり、あるいは実質において不正であることがあります。
独立性は、目的を欠くことを意味するものではありません
SBLCおよび要求払保証の中核的な特徴は、原取引契約からの独立性です。発行銀行は、発行依頼人と受益者との間の商取引上の紛争について判断を行いません。発行銀行は、当該証書の条件に従い、請求および所定の書類を審査いたします。
この独立性の原則は、しばしば悪用されます。
詐欺の勧誘者は、SBLCは原因取引から独立しているため、実際の取引は不要であると主張することがよくあります。これは誤りです。
独立性とは、銀行の支払義務が書類に基づくものであることを意味します。これは、実在する依頼人、実在する受益者、実在する償還義務、適法な目的、および許容可能な信用リスクを欠いたまま当該証書を発行してよいという意味ではありません。
正しい区別は、次のとおり単純です。
- 銀行は、物品を検査する必要も、契約を履行する必要もありません。
- それでも銀行は、銀行としてのエクスポージャー、依頼人のリスク、受益者の目的、資金の出所、担保、および規制上の帰結を把握しなければなりません。
独立的保証は、経済的に孤立した存在ではありません。
金融スタンバイ信用状は正当な商品です
金融SBLCそのものに、本来的に不適切な点があるわけではありません。
金融スタンバイ信用状は、次のものを裏付けることがあります。
- 融資の返済。
- 証券取引に基づく支払い、
- リース債務、
- プロジェクトファイナンス上の債務、
- 証拠金または担保提供義務。
- 主要契約に基づく履行;
- 前払金に係るエクスポージャー、
- 親会社またはグループによる債務負担。
- 規制上認められた信用補完の仕組み。
このような場合、SBLCは物品の移動と関連しないことがあります。しかし、それが不正を意味するものではありません。
決定的な問題は、SBLCが、実在し、適法で、書面化され、与信審査を経た債務を裏付けているかどうかです。
金融スタンバイ信用状は、適正な銀行の枠組みの中で発行される場合に正当性を有します。与信分析、担保管理、規制上の実体から切り離された、独立した資金調達手段として販売される場合には、疑わしいものとなります。
要求払保証は、物品の取引を必要としない点でも異なります
URDG 758に基づく要求払保証は、多様な種類の債務を担保することができます。商品取引や荷為替取引に限定されるものではありません。
要求払保証は、履行、支払、入札に係る義務、前払金、瑕疵保証義務その他の契約上のエクスポージャーを担保するために利用されることがあります。
ここでも、物品の出荷がないこと自体は問題ではありません。
問題となるのは、いわゆる銀行保証が、受入側の銀行が独自の信用分析およびコンプライアンス分析を行うことなく、購入、リース、担保差入れ、割引または換金が可能な譲渡可能資産であるかのように提示される場合です。
ICCの規則には、銀行に対し、単にICC準拠と記載されているというだけの理由で保証を担保として融資を行うことを義務付けるものはございません。
「銀行が自らの資金調達のために発行する」という説明――真の論点
銀行がSBLCや銀行保証を「自らの資金調達のために」発行するという主張には、特に慎重な対応が必要です。
銀行が自らの資金調達を目的として証券・書類(インストルメント)を発行する場合、その取引はもはや通常のお客様向け貿易金融ではありません。経済的には、銀行借入、預金受入れ、証券発行、仕組みを用いた資金調達、または偶発債務の創出に相当する可能性があります。
これには規制上の影響があります。
銀行は、SBLCや保証を単に作成し、ICCの規則に準拠するものと称したうえで、費用のかからない資金調達の手段として扱うことはできません。銀行の差入れる確約は、貸借対照表上または貸借対照表外のエクスポージャーとなります。それは、自己資本、流動性、大口エクスポージャー規制、会計処理、リスク集中、および規制報告に影響を及ぼします。
平易に申し上げれば、ICCの文言は、銀行を銀行法の適用から免れさせるものではございません。
現金による裏付けがあっても、自動的に銀行として受け入れられるとは限りません
「全額現金担保付きSBLC」という表現は、安全であるという印象を与えるために用いられることがよくあります。正規の銀行実務においては、その概念は明快であり、発行銀行が自らのエクスポージャーを担保する現金担保またはこれに相当する適格資産を保有していることを意味します。
しかし、この表現はしばしば欺瞞的に用いられます。
真に現金で裏付けられたスキームであるためには、次のすべてについての証明が必要です。
- 現金が存在すること、
- 当該現金が申込人により適法に所有または管理されていること、
- 当該現金に担保権その他の負担が付されていないこと。
- 現金の出所が適法であること;
- 現金が発行銀行にとって受入可能であること。
- 当該現金が、法的に執行可能な契約書類に基づき、拘束、質入れ、またはその他の方法で管理されていること。
- 発行銀行が有効な求償権を有していること。
- 受益者および目的が正当なものであること。
- 取引がAML、制裁および規制上の審査を通過すること。
これらの要素がなければ、「現金担保付」とは単なる宣伝上の表現にすぎません。
「リース型SBLCのマネタイゼーション」が通常は詐欺の兆候とされる理由
最もリスクの高い手法は、SBLCまたは銀行保証を「リース」したうえで「収益化」するという提案です。
不正の手口は、通常、次のような流れをたどります。
- 第三者が銀行の金融商品へのアクセスを主張する場合。
- 当該証書はICCの規則に準拠するものとされています。
- お客様は、有償で賃貸することが可能であると告げられます。
- お客様は、リースされた証券・商品が銀行によって現金化できると告げられます。
- 貸し手を名乗る者が、担保評価額に対する融資比率(LTV)として60パーセント、70パーセント、80パーセント、さらには90パーセントを提供すると述べます。
- お客様は、発行、ブロック、送信、コンプライアンス、認証、法的認証、またはプラットフォーム利用に関する前払手数料の支払いを求められます。
- 実際の収益化は行われません。
根本的な欠陥は、リースでは通常、所有権や無制限の質権が移転しない点にあります。SBLCの受益者が、当然に発行銀行の債務負担(コミットメント)の経済的な所有者になるわけではありません。受入銀行は、単に証書が存在するというだけで融資を行うことはありません。当該銀行は、執行可能性、発行者の信用力、申込人の義務、担保、請求の仕組み、不正リスク、制裁リスク、譲渡可能性、権利の譲渡、そして自行の与信方針を分析します。
- リースされたSBLCは現金ではありません。
- SWIFTメッセージは資金そのものではありません。
- ICC規則は担保ではありません。
ICC規則に準拠するとされるSBLC/BGによる資金供与取引における警戒すべき兆候
以下のいずれかの表現が見られる場合には、特に注意が必要です。
- 「リースSBLC」、
- 「新規発行の証書(fresh cut instrument)」;
- 「収益化を保証」といった表現、
- 「ノンリコース型の資金化(マネタイゼーション)」;
- 「担保掛目(LTV)90%」;
- 「与信枠は不要」であること。
- 「ICC 600認証取得」;
- 「取引用のICC 758銀行保証」;
- 「プライベート・プレースメント・プログラム」;
- 「プラットフォームへの受入れ」;
- 「トランシュ・スケジュール」、
- 「手数料の支払後に限り、銀行間でのみ取り扱う」;
- 「凍結資金のダウンロード」;
- 「スクリーン表示のみ」;
- 「商取引は不要」との表示;
- 「銀行がSBLCを用いて自らの資金調達を行う」
- 「投資目的のみのために発行された証書」;
- 「全額が現金で裏付けられているため、担保は不要です」。
これらの文言のいずれも、それ単独で不正を証明するものではありません。しかし、これらが組み合わさることは、銀行取引として適格でない取引および前払手数料詐欺と強く関連しています。
銀行実務上の正しい判断基準
真摯な金融機関であれば、ある商品が単に「ICCに準拠しているか」とだけ問うことはありません。それは形式上の一要素にすぎないからです。
銀行業務の観点から適切な検証は、より広範なものです。
- 実在する申込人はいますか?
- 実際の受益者は存在するか。
- 当該商品は、許容される銀行によって発行されたものですか。
- 当該金融商品は、認証された銀行チャネルを通じて送信されていますか。
- 申込人の償還義務は、法的に執行可能ですか。
- 担保は実在し、確認が済み、管理下にあり、かつ適法なものですか。
- 正当な原因債務が存在しますか。
- 当該証書は、譲渡または移転が可能ですか、それとも指定された受益者にのみ支払われるものですか。
- 準拠法は受け入れ可能か。
- 提案されている用途は、商品の文言と整合していますか。
- 規制を受ける銀行が、自らの与信方針に照らして当該エクスポージャーを受け入れるでしょうか。
- 当該取引は、AML、制裁、税務、会計およびプルーデンス規制上の要件を満たしていますか。
これらの問いに対する答えが明確でない場合、その取引は融資適格性を欠くものといえます。
IFBの立場
International Finance Bank Ltdは、ISP98、UCP 600、URDG 758を含む、承認された国際規則に準拠するスタンバイ信用状、銀行保証、要求払保証およびこれらに関連する書類上の約定について、審査を行う場合があります。
このような商品は、必ずしも従来型の物品貿易取引を必要とするものではありません。金融債務、契約上の債務、履行義務、投資に関連する債務、その他の適法なエクスポージャーを担保するために、正当に用いられる場合があります。
ただし、IFBは、ICCの規則のみによって担保価値、流動性または資金化能力が生じるという主張を認めません。
IFBは、投機的なリース型金融商品の収益化スキーム、ブローカー連鎖、プラットフォーム型の資金調達構造、あるいは、担保の検証、適法な目的、発行者の権限および完全なコンプライアンス審査を欠いたまま、SBLCまたは銀行保証が自由に譲渡可能な資金調達手段であるかのように提示される取引には、一切関与いたしません。
SBLCまたは保証に関する取引のご提案は、いずれも正式なオンボーディングおよびコンプライアンス審査の手続きを通じてご提出いただく必要がございます。IFBは、完全なKYC、AML関連書類、資金源の証憑、法人関連書類、取引の趣旨、証書の文言、発行者の詳細、受益者の詳細、ならびに担保または償還能力の証明をお求めいたします。
証書および関係当事者の確認が完了するまでは、価格設定、発行、引受け、確認、割引、現金化に関する協議は一切進めることができません。
概要
通常の商品取引が存在しないという事実のみをもって、SBLCまたは銀行保証が直ちに無効となるわけではありません。ファイナンシャル・スタンバイ信用状および請求払保証は、実在し、適法で、書面により裏付けられた債務を支えるものである限り、正当な手段です。
しかしながら、銀行が経済的実質を伴わないまま、自らの資金調達を行うため、あるいは第三者による収益化を可能にするために、ICC準拠のSBLCや保証を発行できるという主張は、危険な歪曲です。
ICCの規則は、書類上の規律を提供するものです。資金を創出するものではなく、担保に代わるものでもありません。仮装取引を是正するものでもなく、いかなる銀行にも融資を行う義務を課すものではありません。
真正なSBLCまたは保証は、重要な銀行商品です。検証済みの担保の裏付けと適法な目的を欠いた、いわゆる「リース」または「換金可能」とされる商品は、通常、金融ではなく、警戒すべき兆候です。
荷為替信用状(DLC)に関する貿易金融の正確な実態。
I. 根本的な構造上の理由:DLCを換金できない理由
基本的な分類:
荷為替信用状(DLC)は支払確約であり、買主と売主の間の特定の基礎契約の履行に直接結び付いた、銀行による条件付きの約束です。自由に売却、担保提供または資金化できる金融資産、経済的所有権または現金債権ではありません。
これを、金融における換金可能な商品と比較してみましょう。
| 商品 | 性質 | 収益化(現金化)は可能か |
|---|---|---|
| 荷為替信用状(MT 700) | 条件に適合する貿易書類を前提とする銀行の支払確約 | いいえ。ただし、それを裏付けとする貿易金融は可能です |
| SBLC/要求払保証 | 条件を満たす請求に対して支払う、独立した条件付きの支払確約 | 原則としてなし |
| 金融資産(例:債券) | 譲渡可能でキャッシュ収益を生む証券 | はい |
| 請求書債権(売掛債権) | 法的に強制可能な金銭債権 | 可(ファクタリング、割引) |
技術的な説明:
DLCは、書類要件の充足を条件とする支払約束を成立させるにすぎません。当該要件の充足という事象が生じるまでは、現時点で強制執行が可能な現金請求権は存在しません。このため、次のとおりとなります。
- 金融資産としての代替性および譲渡可能性を欠いています。
- 発行と同時に直ちに現金を受け取る権利は本来ありません。
- DLCに基づく請求権には、取引可能な市場は存在しません。
- 基礎となる商取引契約から切り離して、単独で担保に差し入れることはできません。
II. DLCに適用されるマネタイゼーションの原則
規則として定式化した類推:
- DLC=貿易決済の手段であり、金融資産ではありません。
• 書類が条件に適合した場合に支払うという条件付きの債務を生じさせるにすぎません。
• 履行条件に紐づいている限り、換金することはできません。
• 換金するには法的に執行可能な金銭債権が必要ですが、本件にはそれがありません。 - DLCは、流通証券のように譲渡できるものではありません。
• DLCは、譲渡可能と明示的に指定されている場合に限り譲渡できます(UCP 600第38条)。ほとんどのDLCは譲渡不能です。 • ただし、受益者は代金の受領権を譲渡することができます(第39条)。 - 銀行は、DLC(荷為替信用状)を直接の資金調達のための担保としては取り扱いません。
• 支払義務は、呈示書類が信用状条件に適合することを条件として生じるため、銀行はDLCを独立した資産として担保に取って融資することはなく、貿易金融の枠組みの中でのみ融資を行います(III参照)。
• 換金を試みると、法的リスク、規制上のリスクおよび信用リスクにさらされます。
• 書類が一切呈示されていない段階で「割引による即時現金化」を持ちかける第三者の「換金業者」による勧誘は、よく見られる詐欺の手口です。 - 意図と契約が利用可能性を決定するのであって、価値の代替性によるものではありません。
• DLCの文言は厳密であり、書類および条件を特定しております。支払は条件充足の場合にのみ行われます。
• UCP 600にも標準的な契約法にも、DLCを換金可能な資産に転換する仕組みは存在しません。
したがって、核心となる事実は次のとおりです。DLCには、瑕疵のない無条件かつ即時の現金請求権は存在せず、そのためマネタイズすることはできません。
III. お客様がDLCを受領した場合に銀行が認め得ること
お客様が他の信頼できる銀行からDLCを受領した場合(すなわち、お客様がLCの受益者である場合)、そのお客様の取引銀行は、当該DLCの存在を活用した貿易金融ファシリティやサービスを提供できます。ただし、これは現金化(マネタイゼーション)ではなく、貿易金融です。典型的な可能性として、次のものがあります。
1) 後払い(ユーザンス)型の荷為替信用状のみ
- DLCが後日払い(ユーザンス)信用状、すなわち支払期日が将来に設定されるものである場合、条件に適合した書類が呈示され受理された後に、指定銀行または確認銀行が、当該後日払い債務を割り引くか、または期日前に支払うことがあります。
- これは貿易金融であり、当該証書自体の現金化ではありません。
- 割引率は、リスク、お客様の取引履歴、期間、および発行銀行の信用力に基づいて決定されます。
2)ネゴシエーション/引受ファシリティ
- 買取銀行は、条件に適合する書類の呈示を受けた時点で、受益者に対して(全部または一部を)支払い、その後に発行銀行から回収することができます。
- 銀行は、発行銀行が支払うべき債務を担保として融資を実行します。
3) 代り金の譲渡/譲渡可能信用状条項
- 受益者は、あらゆるLCの代金を、仕入先または資金提供者に譲渡することができます(UCP 600第39条)。LCが譲渡可能と明記されている場合には、その全部または一部を第二受益者に譲渡することもできます(第38条)。
- これは、信用状の条項に基づく支払請求権の契約上の移転であり、流通可能な資産としての換金を意味するものではありません。
4)バック・ツー・バックおよび仕組型の貿易金融
- 銀行は、バック・トゥ・バック信用状、または主たる信用状により下位の取引に対する資金供与を可能とする荷為替ファイナンスの連鎖を組成することがあります。
- これらの仕組みは、依然として貿易取引の流れに依存しており、独立した現金請求権ではありません。
5) 行内でのリスク軽減措置
- 銀行は、リスク管理上、当該信用補完を認識することができます(所要資本コストの低減、内部資金調達上の便益)。
- これは、当行内部のバランスシート最適化にすぎません。
原則:DLC(荷為替信用状)は、書類の要件充足を条件とする条件付きの支払義務であり、独立した現金請求権ではないため、換金することはできません。
銀行はDLCを裏付けとして貿易金融(融資、買取、譲渡、仕組み型ファイナンス)を提供することはできますが、DLCを換金可能な金融資産として取り扱うことは一切ありません。
銀行手形の収益化:危険な結果を招く誤解
近年、代替的な資金調達やプライベート・プレースメント・プログラムへの関心が高まる中、「著名なグローバル銀行が発行する銀行為替手形(バンクドラフト)を、スタンバイ信用状(SBLC)やミディアムターム・ノート(MTN)などの信用供与型の商品と同様に収益化できる」という誤った認識が根強く流布しています。この認識は単に不正確であるばかりでなく、財務上きわめて危険であり、しばしば詐欺的なスキームと結び付いております。IFB International Finance Bankは、このような行為を断固として否定し、かかる取引が構造上も法的にも成り立ち得ない理由を、正確かつ専門的な観点から以下に説明いたします。
I. 銀行小切手(バンクドラフト)とは
銀行小切手(バンク・ドラフト。バンカーズ・ドラフトまたはキャッシャーズ・チェックとも呼ばれます)は、銀行がお客様に代わって振り出す支払手段です。銀行はお客様の口座から引き落とし(または現金を受領し)、支払義務を負担したうえで、第三者である受取人を支払先とする小切手を振り出します。特に重要な点は次のとおりです。
- これは支払手段であり、信用供与の手段ではありません。
- これは、発行時点で資金が決済・確定していることを示すものです。
- 小切手と同様に機能しますが、発行銀行が直接の債務を負います。
銀行小切手の本質的な目的は決済の最終性にあり、将来の流動性を創出することではありません。その法的・財務的な構造は、資本市場ではなく、明確に決済システムの領域に位置づけられます。
II. 現金化という偽りの約束
金融用語としての「マネタイゼーション」とは、将来の支払または信用リスクを内包する非現金の金融商品を、通常は貸付ファシリティ、割引スキーム、またはレポ取引を通じて、即時の流動性に転換する行為をいいます。
現金化の対象となるためには、証券・商品は以下の要件を満たしている必要があります。
- 法的権利の譲渡可能性:❌ 限定的 – 為替手形は指定された受取人に支払われ、多くの場合、線引きまたは譲渡禁止の表示が付されます
- 真正な信用の裏付け:❌ なし – ドラフトは事前に資金が手当てされており、信用に基づくものではありません
- 流通市場での価値:❌ なし ― 上場・取引不可
- 担保としての利用可否:❌ いかなる標準的なファシリティにおいても担保として認められません
要するに、銀行為替手形(バンク・ドラフト)には、適法な換金化に必要な構造上の特徴が一切備わっておりません。コンプライアンスに適合した金融取引において、質入れ、割引、譲渡又は小口化を行うことはできません。かかる商品の換金化を謳う者は、当該商品を誤解しているか、不正の意図をもってその能力を偽っているかのいずれかです。
III. 換金化に対する法的障害
銀行小切手は、証券法や資本市場法ではなく、支払法の規律を受けます。その法的性質は法域によって異なりますが、主な原則は次のとおりです。
- 銀行小切手は法的には小切手型の証券(たとえば統一商事法典(UCC)第3-104条に定める銀行振出小切手)ですが、すでに資金手当てがなされた金額に係る支払指図であり、投資資産でも与信資産でもありません。
- 証券化したり、シンジケーションのためにプールしたりすることはできません。
- これは、Basel IIIのリスク・ウェイト枠組みまたは中央銀行の報告枠組みにおいて認められた資産クラスではありません。
- 当初の決済の文脈を離れて、これを譲渡、転売または担保に供しようとすることは、発行銀行の条件に違反するものであり、コンプライアンス上の警告を引き起こす可能性があります。
国境を越える場面において、銀行為替手形、とりわけ額面の大きいものを移動または「現金化」しようとする試みは、アンチ・マネー・ローンダリング(AML)、顧客確認(KYC)およびテロ資金供与対策(CFT)に関する規制上、疑義を招くおそれがあります。
IV. 経済上および実務上の実態
法務上・規制上の懸念事項を仮に度外視したとしても、銀行為替手形の収益化という発想の経済的論拠は、精査に耐えるものではありません。
- いかなる銀行も、銀行振出小切手(バンクドラフト)を融資の担保として受け入れることはありません。バンクドラフトは本質的に前払い済みの支払手段であり、割り引くことのできる将来の債権やキャッシュフローを表すものではないためです。
- 銀行小切手は代替性がなく市場性もないため、機関投資家やプライベート・プレースメントのプラットフォームが、これを流通可能な価値を有するものとして認めることはありません。
- SBLCやMTNと異なり、銀行振出小切手(バンクドラフト)にはISIN、CUSIP、決済の連鎖、およびこれを資本市場のインフラに結び付ける書類がありません。
それは端的に言えば、独立した支払約束、すなわち支払の確定性を担保する手段であり、資産ではございません。
V. コンプライアンスおよび不正リスク
実際には、多くの「銀行為替手形の収益化」スキームは次のようなものです。
- 見え透いた偽装による前払手数料詐欺。被害者は「弁護士費用」「コンプライアンス上の承認費用」「現金化のための準備費用」などの名目で支払いを求められ、結局は何も得られません。
- 実体を伴わない流動性ソリューションを提示することにより、世間知らずな、あるいは切迫した状況にあるお客様(多くは新興国市場におけるお客様)を食い物にするよう仕組まれたものです。
- 詐欺師は多くの場合オフショアに所在し、規制を受けていないため、法的救済を求めることが不可能となる仕組みになっています。
IFBでは、こうした手形の「検証」、「真正性の確認」または「現金化」を依頼されることが日常的にございます。正当な案件であれば、いずれの場合も当行は同一の手順に従います。
- 依頼者に対する完全なKYC
- 法務およびコンプライアンス部門による書類審査
- 商品区分および規制方針に基づく取扱い拒絶
銀行ドラフトを現金化できると主張する取引相手に対しては、細心の注意を払って対応する必要があります。
VI. IFBが受け入れるもの
当行は、いかなる形態または額面においても、バンクドラフトの受入れおよび現金化(マネタイズ)をいたしません。
流動性またはストラクチャード・ファイナンスをお求めの場合、当行は次のもののみを検討いたします。
- 認証済みのSWIFT MT760により発行される、現金担保付きのSBLCまたはBG
- カストディに関する書類が明確な、格付けを有するソブリン債または中期債(MTN)
- コンプライアンス要件を満たすエスクローに預託された、検証済みの資金証明(POF)
- 公認された政府、地方自治体または機関による保証に裏付けられたプロジェクトファイナンスの仕組み
すべてのファシリティは、FATFの基準に基づくAML/KYC基準およびバーゼル規制に沿ったリスク管理に服します。当行がこれらの基準から逸脱することはありません。
銀行為替手形(バンク・ドラフト)は、一見安全で、発行者によっては高い名声を有しているように見えますが、本質的に現金化(マネタイゼーション)には適していません。これらは信用供与のための証券ではなく、投資適格資産でもなく、いかなるTier-1の金融機関においても担保として認められておりません。
IFB International Finance Bankは、透明性が高く、体系的で、法令を遵守した金融サービスを標榜しております。すべてのお客様、パートナーおよび仲介者の皆様に対し、理解不足や誤った情報に基づく取引を避けるため、十分に知識を得ていただくようお願い申し上げます。
提案されている取引の正当性の評価につきましてご支援が必要な場合、またはコンプライアンスに適合した資金調達の代替手段をご検討になりたい場合は、当行の法務チームおよび金融ストラクチャリングチームが全面的にご対応いたします。



次のステップ
ご紹介のお申込み
お客様がどのような方で、どのようなお考えをお持ちかを、数行でお知らせください。お問い合わせは当行に直接届き、秘密を厳守して取り扱われます。
お話をご希望の場合は、30分間のビデオ会議をご予約ください。

