法人向け商品
仕組型金融商品ファイナンス
証書裏付け型ファイナンス
企業の皆様は、銀行保証、スタンバイ信用状またはこれに類する金融商品が、直ちに換金可能な金融資産であると考えて、International Finance Bankにご相談に来られることが少なくありません。こうした思い込みは、いわゆる「マネタイゼーション・プログラム」や「リース型SBLC」、即時の流動性確保を謳う、誤解を招くインターネット広告が長年にわたり出回ったことで広まったものです。
機関投資家向け銀行業務の実態は、これとは大きく異なります。
金融商品は貨幣ではありません。それは、所定の法的条件の下で金融機関が発行する契約上の約束です。その約束に商業上の金融的価値があるか否かは、書類そのものだけでなく、発行機関、準拠法、基礎となる商取引、受益者の権利、市場環境、そして金融機関が関連リスクを引き受ける意思があるかどうかによって左右されます。
このため、International Finance Bankは、標準化された「マネタイゼーション・プログラム」を運営しておりません。提案されるすべての取引は個別に分析され、いかなる融資スキームについても検討に入る前に、法務、商務、オペレーション、規制の各面にわたる広範な評価を受けます。
多くの場合、当該金融商品は真正であっても、資金調達には適さないという結論に至ります。真正であるというだけでは、決して十分ではありません。
したがって、主要な論点は、当該商品が存在するか否かではなく、一般に認められた銀行実務のもとで、正当な融資取引を支え得るものであるか否かにあります。
International Finance Bank は、あらゆる提案を、ブローカーではなく信用機関の視点から検討いたします。当行の目的は書類を購入することではなく、金融商品がより広範な商取引の信用力を慎重に高め得るかどうかを見極めることにあります。
適格な商品は、状況に応じて、構造化された貿易金融、プロジェクトファイナンス、運転資金ファシリティ、その他の機関向け融資の枠組みに活用される場合があります。当該商品そのものが現金となるわけではありません。むしろ、取引全体の信用力を補強し、そうでなければ商業的に受け入れ難い融資案件を当行が検討することを可能にする場合があります。
この区別は根本的に重要です。保証は与信を補完するものであり、与信そのものに代わるものではございません。
したがって、すべてのご提案は、まずデューデリジェンスから始まります。
当行はまず、申込人の身元および正当性、取引の実質的支配者(受益者)、ならびに融資を求める商業上の目的を確認いたします。とりわけ、その基礎にある経済活動に細心の注意を払います。融資は、実体のある事業を支援するためのものであり、投機的な金融工学を目的とするものではありません。
取引の商業的背景を把握した後、当行は金融商品そのものを独自に審査いたします。この過程には、発行機関の確認、法的執行可能性の分析、必要に応じた譲渡可能性の評価、適用される規則および準拠法の確認、実務上の実行可能性、規制上の考慮事項、ならびに発行体の全般的な信用力の評価が含まれます。
独立した検証は、このプロセスの不可欠な構成要素です。International Finance Bank は、申込人、仲介者またはブローカーから提出された書類のみに依拠することはありません。適切な場合には常に、銀行間のチャネルその他の信頼できる機関の情報源を通じて、情報を直接検証いたします。
法務、コンプライアンス、オペレーションおよび信用に関する審査が満足のいく形で完了した後に初めて、当行は商業的に成立し得る融資スキームが存在するか否かを検討いたします。
証書が真正なものであっても、融資をお断りする場合があります。商業的な実行可能性は、管轄に伴うリスク、法的な執行可能性、流動性に関する考慮事項、市場の需要、制裁への抵触可能性、規制上の制限、当行独自の内部リスク方針など、書類そのものをはるかに超える数多くの要素に左右されます。
このため、International Finance Bank は、個々の金融商品が融資の対象となるか否かを事前にお示しすることはできず、デューデリジェンスが完了する前に、融資比率(アドバンスレート)や融資スキームについてご相談を承ることもできません。
お客様となる可能性のある方は、あらゆる銀行保証またはスタンバイ信用状を、額面の所定の割合で自動的に「現金化」できると主張する組織に対し、十分にご注意ください。そのような説明は、確立された銀行実務とはほとんど相容れません。責任ある金融機関は、取引ごとに個別に審査いたします。金融商品が存在するという理由のみでこれを購入することはなく、独自の分析を完了する前に資金供与を約束することもありません。
International Finance Bank は同様に、リース型金融商品、いわゆるノンリコース型のマネタイゼーション・プログラム、ブローカー主導の資金調達スキーム、真の商業的実質を欠く私募プログラム、その他健全な銀行実務と相容れない類似の取決めには、一切関与いたしません。
当行の目的は明確でございます。すなわち、提案された取引が、法的に健全であり、商業的に正当化され、実務的に実行可能であり、かつ責任ある機関銀行業務に適合しているかどうかを見極めることです。
これらの条件が満たされる場合、International Finance Bankは、お客様と緊密に連携し、適切なファイナンス・ソリューションを構築いたします。条件が満たされない場合、当行は、提示された商品の額面金額の多寡にかかわらず、当該提案をお断りいたします。
こうした規律ある姿勢は、当行のみならず、透明性、健全なリスク管理および国際的に認められた銀行基準に基づく専門的な銀行サービスをお求めの正当なお客様をも保護するものです。
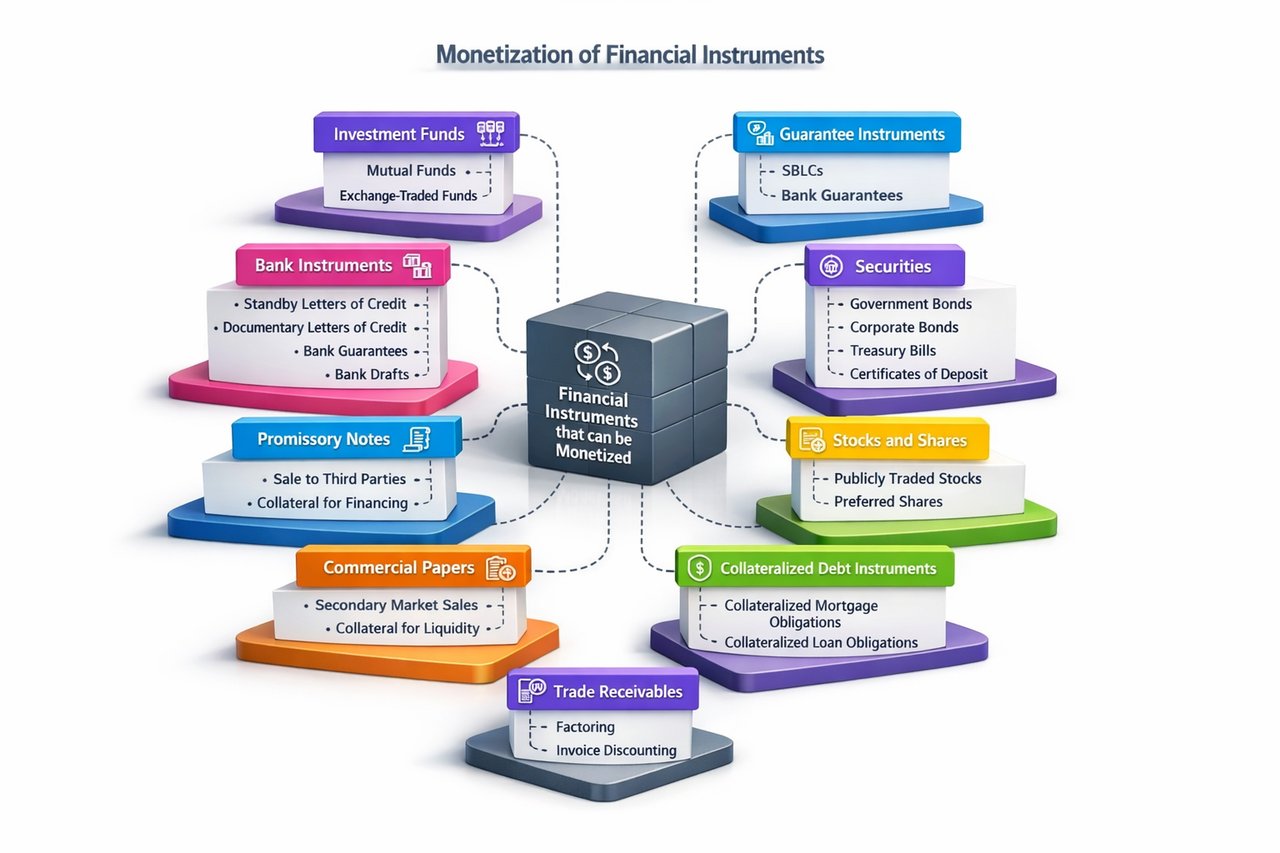
証書を裏付けとする資金調達(「マネタイゼーション」)
マネタイゼーション(収益化・現金化)という用語は、資産または金融商品を流動性へ転換するプロセスを指す言葉として、商業金融の分野で広く用いられています。しかし実務上は、この用語が不正確に使われることも少なくありません。「マネタイゼーション」と称される取引の多くは、実際には、単なる売却、償還、担保付融資、証券金融、あるいはストラクチャード・クレジット・ファシリティに該当します。銀行業務の観点から、これらの区別は重要です。取引の種類ごとに、適用される法的・商業的・規制上の考慮事項が異なるためです。
したがって、International Finance Bank は、一般的な「マネタイゼーション・プログラム」を運営しておりません。個々の取引案件について、特定の資産または金融商品が融資取引を正当に裏付け得るかどうかを個別に審査いたします。金融商品が存在するという事実のみで、融資を受ける権利が生じるものではありません。真正性、法的な執行可能性および商業的価値は必要条件ではありますが、十分条件ではありません。当行は、お客様、背景にある商業目的、発行機関、規制上の要件、そして当行自身の与信方針およびリスク方針を含め、取引全体を評価いたします。
以下の概要は、適切な状況において、流動性への転換や資金調達の裏付けとなり得る資産および金融商品の主な区分について説明するものです。
銀行発行証書
銀行が発行する金融商品は、最も誤解されやすい金融商品の一つです。スタンバイ信用状(SBLC)、銀行保証(BG)、荷為替信用状(DLC)は、現金ではなく、譲渡可能な投資証券でもありません。これらは、特定の法的条件の下で銀行が発行する契約上の約束を表すものです。その主たる目的は、支払いの確実性または信用補完を提供して商取引を支えることにあり、独立した資金調達手段として機能するものではありません。
グローバルなシステム上重要な銀行(G-SIB)など、確立した評価を有する銀行が発行し、投資適格の長期格付を有する、取消不能かつ無条件の要求払いスタンバイ信用状は、限られた機関投資家向けの状況において、別途審査される融資枠を裏付ける担保として受け入れられる場合があります。この場合の融資は、SBLCそのものを「購入」または「現金化」するのではなく、取引全体の信用力を基礎として供与されます。履行に関連するもの、特定のプロジェクトに限定されたもの、または条件付きのSBLCは、一般にこのような目的には適しません。
同様に、高い格付を有する銀行が発行する、無条件の一覧払いのクリーン型銀行保証の一部は、場合により、仕組み型ファイナンスを支える担保として認められることがあります。これに対し、履行保証、前払金保証その他の個別契約に係る保証は、その価値が原契約に基づく履行に左右されるため、一般に不適格です。
荷為替信用状はまったく異なる機能を果たします。これは、条件に適合した船積書類と引き換えに支払いを確保することで、国際取引を円滑にするものです。荷為替信用状に付随する金融は、確立された貿易金融の一部をなし、船積前融資、船積後融資、引受済み手形の割引、確認(コンファメーション)枠などを含むことがあります。かかる金融は、基礎となる商取引と不可分であり、信用状そのものの現金化を意味するものではありません。
同様に、銀行為替手形(バンクドラフト)も融資手段ではありません。これは即時に支払可能な決済手段であり、通常は融資の対象とされず、額面金額で償還または決済されます。
国債・社債等の有価証券
主権国家および高格付の事業法人が発行する市場性証券は、国際金融市場において最も確立された担保の形態の一つです。国債、財務省短期証券、ドイツ連邦短期証券(Bubills)、フランス短期国債(BTF)およびこれらに類する国債は、流通市場で売却することも、担保付借入の担保として差し入れることもできます。その流動性、評価および融資条件は、市場環境、残存期間、発行体の信用力および適用される担保方針によって左右されます。
投資適格の借入人が発行する社債も同様に売却または担保提供が可能ですが、融資条件には、発行体の信用力、市場流動性および現行の信用スプレッドが反映されます。
規制対象の銀行が発行する譲渡性預金証書は、通常、償還時に現金化されます。契約条件によっては、一部の証書は担保付融資の担保として利用できる場合もあります。
上場株式
公開取引されている株式は、認知された証券取引所での売却を通じて、容易に流動性へ転換することができます。また、貸し手ごとの適格基準、担保掛け目(ヘアカット)および集中度の上限に従うことを条件として、証拠金貸付や有価証券担保融資の担保として利用することもできます。優先株式についても同様の原則に基づいて評価されますが、その流動性および市場での受容度は普通株式とは異なる場合があります。
譲渡可能債務証券
政府、規制を受ける金融機関、または投資適格の事業会社の債務者が発行する一部の流通性のある約束手形およびコマーシャルペーパーは、融資の裏付けとなる場合があり、また確立された流通市場で売却されることもあります。機関としての信用力や流通性を欠く私的に発行された約束手形は、一般に担保価値をほとんど、あるいは全く有さず、規制を受ける金融機関に受け入れられることはまずありません。
ストラクチャード・クレジット商品
仕組信用商品(ストラクチャード・クレジット商品)、すなわちモーゲージ担保証券(CMO)、ローン担保証券(CLO)およびこれに類する証券化商品は、流通市場での売却または担保付借入を通じてファイナンスを支える場合があります。その評価は、裏付資産プールの質、市場流動性、信用格付、仕組みの複雑さ、および適用される規制上の自己資本の取扱いに左右されます。こうした要因から、仕組商品を担保とするファイナンスでは、担保掛け目を保守的に設定することが多くなります。
投資ファンド
規制対象の投資ファンドの持分は、流動性を生み出し得るもう一つの金融資産の区分です。オープンエンド型投資信託は通常、ファンド運用者に対する解約請求を通じて流動性を提供し、クローズドエンド型ファンドや上場投資信託(ETF)は、認可された証券市場で売却することができます。状況によっては、これらの投資は担保付融資の裏付けとなる場合もあります。
生命保険証券
解約返戻金が明確に認められる終身保険契約は、保険契約者貸付、または発行元の保険会社への解約によって流動性を提供する場合がございます。法的に認められている法域においては、一部の保険契約を生命保険買取(ライフ・セトルメント)取引を通じて譲渡できる場合もございます。かかる取り決めは保険取引であり、銀行の融資枠ではございません。
営業債権
商業債権は、確立された債権ファイナンスの手法を通じて、運転資金のファイナンスの裏付けとして用いられることが少なくありません。ファクタリングでは、債権を金融機関または専門のファクターに売却します。一方、インボイス・ディスカウンティングでは、一般に、債権の法的所有権を保持したまま、債権を担保に借入を行います。サプライチェーン・ファイナンスのプログラムも同様に、検証済みの商業インボイスに基づいて流動性を提供します。各スキームは法的にも商業的にも異なりますが、正当な取引から生じるキャッシュフローを早期化するという共通の目的を有しています。
不動産関連証券
上場されている不動産投資信託(REIT)は、証券市場で売却することも、適切な融資方針に基づき担保として受け入れることもできます。不動産担保証券(MBS)も同様に、流通市場での取引または担保付融資を通じて流動性を得ますが、評価、規制上の適格性および市場環境に左右されます。
デリバティブ商品
先物およびオプションは、それ自体が資産を表章するものではなく、原資産から価値が派生するものです。流動性は通常、ポジションの決済または契約上の権利の行使によって実現されます。デリバティブは金融市場において不可欠な役割を果たしておりますが、より広範な担保管理の枠組みに組み込まれている場合を除き、単独の担保とはみなされないのが一般的です。
貴金属保有
認定された保管機関で保管される金・銀その他の貴金属の特定保管(アロケーテッド)残高は、売却または担保付融資を通じて流動性を提供する場合があります。決定的に重要なのは、特定された金属の法的所有権です。非特定保管(アンアロケーテッド)の残高や民間が発行する証書は、法的な確実性が大幅に劣ることが多く、そのため担保として適さない場合があります。
貿易関連書類
船荷証券(Bills of Lading)やトラストレシート(Trust Receipts)を含む一部の商業書類は、国際貿易金融において重要な役割を果たします。これらの書類は、貨物の権原、占有または一時的な保管を証するものであり、基礎となる商取引の一部として貿易金融ファシリティを裏付ける場合があります。ただし、これらはそれ自体で流動性を生み出し得る独立した金融資産ではありません。
補償状(Letter of Indemnity)も同様に、海運・物流取引における商業上のリスクを配分する役割を果たします。これらは金融資産ではなく契約上の約束であり、その価値は、発行された商業上の関係の範囲内にのみ存在します。
一般原則
提示される資産または金融商品の種類にかかわらず、International Finance Bankは同一の基本原則を適用いたします。提案されるすべての取引は、法的な執行可能性、所有権、譲渡可能性、規制上の適格性、商業的実体、発行体の信用力、市場性および実務上の実行可能性に照らして審査されます。適切な場合には独立したデューデリジェンスを実施し、当行は発行機関その他の信頼できる情報源から直接情報を取得する権利を留保いたします。
資産または金融商品が存在することをもって、融資が保証されるわけではなく、あらかじめ定められた掛目や評価額が確立されるわけでもありません。融資条件は、法務、コンプライアンス、オペレーションおよび与信に関する審査をすべて完了した後にはじめて決定されます。取引の性質によっては、最も適切な解決策が、売却、償還、担保付融資、ストラクチャード・ファイナンス、貿易金融、またはお客様の商業目的に合わせて個別に設計されたその他の資金調達方法となる場合があります。
International Finance Bankは、健全な機関向け銀行業務の遂行に取り組んでおります。すべての取引は個別の内容に基づいて評価され、国際的な銀行業務の基準に沿って、法的に確実で、商業的に合理性があり、専門的に組成された資金調達ソリューションを提供することを目的としております。
荷為替信用状:特殊な事例
現金化ではなく割引
荷為替信用状(Documentary Letter of Credit)は、国際銀行業務において特異な位置を占めております。商取引の場では収益化(マネタイゼーション)という用語がしばしば用いられますが、この用語は荷為替信用状から流動性が得られる仕組みを正確に言い表したものではありません。正統な銀行実務において、荷為替信用状は、独立した金融資産として売買されたり、現金に転換されたりするものではありません。流動性は、割引(ディスカウント)を通じて得られます。これは確立された貿易金融の手法であり、銀行が、条件に適合した荷為替信用状に基づく受益者の支払請求権を担保として、資金を前貸しするものです。
ディスカウント取引において、銀行は、荷為替信用状に基づく将来の支払債務を、合意された割引率で買い取り、またはこれを担保に前貸しを行います。受益者は直ちに資金を得られる一方、銀行は、信用状の条件および適用される融資契約に従い、発行銀行の支払リスクを負います。したがって、この取引は、通常の意味でのマネタイゼーションではなく、貿易金融に該当します。
融資銀行は書類上のリスクと信用リスクの双方を負うため、ディスカウントは慎重に管理された条件のもとでのみ利用可能です。
許容される発行銀行
信用状は、通常、融資機関が認める銀行により、発行、確認またはその他の方法で裏付けられている必要があります。発行銀行の財務健全性、国際的な評価、規制上の地位およびカントリーリスクは、信用評価の重要な要素となります。発行銀行の信用力が不十分と判断される場合、融資機関は、割引を検討する前に、国際的に認知された他の銀行による確認を求めることがございます。
取消不能荷為替信用状
荷為替信用状(ドキュメンタリー・レター・オブ・クレジット)は、通常、取消不能であり、国際的に認められた規則、最も一般的には国際商業会議所が公表する荷為替信用状に関する統一規則および慣例(UCP 600)に準拠するものであることが望まれます。取消不能であることにより、開設銀行が関係当事者全員の同意なしに、自らの支払確約を一方的に修正または取り消すことはできないという確実性が確保されます。
書類の条件適合性
銀行は、基礎となる物品やサービスではなく、書類のみを取り扱います。したがって、支払は、荷為替信用状の条件に厳格に適合する書類が提示されるか否かに全面的に左右されます。船荷証券、商業送り状、保険証券、検査証明書その他所定の書類は、定められた期限内に、重大な不一致なく提示されなければなりません。書類の不一致は、支払の遅延、減額、または不履行の原因となることがあります。
真正な裏付けとなる商取引
荷為替信用状は、真正な国際貿易を円滑にするために存在します。したがって、割引は、その基礎となる商取引が適法であり、適切に文書化され、経済的実質を伴う場合に限り利用できます。融資を行う金融機関は、通常、当該債権が真正な貿易取引またはサービス取引に基づくものであることを示す、商取引の背景、契約上の取決め、船積書類その他の証拠を審査いたします。
お客様との取引関係とデューデリジェンス
割引は、一般に、融資を行う金融機関が銀行取引関係を確立しており、かつ顧客確認(KYC)、マネー・ローンダリング防止(AML)およびテロ資金供与対策(CTF)の手続が完了しているお客様に対してのみ提供されます。融資を行う金融機関は、いかなる形態の貿易金融を提供する場合も、その前に、お客様の事業活動、所有構造、資金源および想定される取引の内容を把握していなければなりません。
買取(ネゴシエーション)の可否
荷為替信用状(Documentary Letter of Credit)の割引が可能かどうかは、その信用状の諸条件によって決まります。買取(ネゴシエーション)により利用可能な信用状では、一般に、指定銀行は、開設銀行から償還を受ける前に、信用状条件に適合する書類を買い取ることができます。それ以外の場合には、融資の可否は、確認(コンファメーション)、償還に関する取決め、または関係銀行間の別途の合意によって決まることがあります。信用状の譲渡が認められる場合、その譲渡は受益者の変更に関するものであり、割引そのものと混同すべきではありません。
競合する担保権の不存在
荷為替信用状に基づく債権が既に譲渡、質入れその他の担保提供の対象となっている場合、融資を行う金融機関は、法的関係が明確になるまで割引の提供を拒否することがあります。銀行は、融資の裏付けとなる債権について、強制力があり争いのない権利を取得していることを確認しなければなりません。
商業条件
ディスカウント・ファシリティのもとで実行される前貸し額は、発行銀行または確認銀行の信用力、信用状の期間、カントリーリスク、書類リスク、取引規模、市場環境、お客様との取引関係全体など、数多くの商業的要因によって決まります。したがって、前貸し率は取引ごとに異なり、固定された割合によってあらかじめ定めることはできません。
書類の提示および審査
資金が実行される前に、受益者は必要書類を融資を行う金融機関に提出しなければなりません。銀行は、UCP 600 および自行の内部手続に従って書類を点検します。呈示内容が荷為替信用状および融資契約に適合していることを確認した上で、銀行は資金を実行し、その後、満期時または支払時に、開設銀行または確認銀行から償還を受けることができます。
貿易金融の独自の形態
荷為替信用状のディスカウントは、国際貿易金融における最も古く、確立された形態の一つです。これにより、輸出者は、確実な支払手段という荷為替信用状本来の法的目的を維持したまま、キャッシュフローを早期化することができます。
インターネット上で頻繁に宣伝されているいわゆる「マネタイゼーション・プログラム」とは異なり、荷為替信用状の割引は、当該商品そのものの売却、証券化、または投機的取引を伴うものではありません。それはむしろ、検証済みの商取引、適合した書類、信頼ある銀行取引先、そして十分な信用審査に基づく、慎重な銀行融資です。したがって、国際的に認められた銀行業務および貿易金融の基準の範囲内で行われる正当な商取引のために設けられた、専門的な銀行サービスであり続けます。
スタンバイ信用状および銀行保証:特別な取扱い
「資金化(マネタイゼーション)」ではなく、担保に裏付けられたファイナンス
国際銀行業務の中で、スタンバイ信用状(SBLC)および銀行保証(BG)のいわゆる「マネタイゼーション」ほど誤解の多い分野は多くありません。この表現は商業上の宣伝文句やインターネット上で広く用いられておりますが、規制対象の金融機関がこれらの商品をどのように評価するかを正確に表すものではありません。
SBLCまたは銀行保証は、現金、流通性のある有価証券、債券に相当する金融資産ではありません。これは、申込人の債務を担保するために銀行が発行する、条件付きの契約上の約束です。その主たる目的は、所定の契約上の条件が生じた場合に、支払いの確実性または信用補完を提供することにあります。したがって、SBLCまたはBGは、通常、購入または売買の対象となるものではなく、直接現金に転換されるものでもありません。
ただし、限られた機関投資家向けの状況においては、一定の高品質な金融商品が、別個の融資取引を支えることがあります。その場合でも、融資機関は当該商品そのものを取得したり「現金化」したりするのではなく、慎重に審査された融資枠に対して許容可能な担保または信用補完となり得るかどうかを評価します。融資の判断は、商品の存在のみではなく、取引全体の質に基づいて行われます。
このため、International Finance Bankは、画一的なSBLCまたはBGのマネタイゼーション・プログラムを運営しておりません。すべての提案は、法務、商業、オペレーションおよび信用に関する十分なデューデリジェンスを通じて、個別に評価されます。
独立した検証
あらゆる評価の第一段階は、金融商品およびその発行機関の独立した検証です。真正性の確認だけでは十分ではありません。融資を行う金融機関は、発行銀行が適切な免許を有し、財務的に健全で、国際的に認知されており、かつ自行の内部与信方針上許容できることも確認しなければなりません。
検証には、確立された銀行間通信チャネルを通じた直接の確認、適用される発行関連書類の精査、ならびに発行機関の規制上の地位、信用力およびカントリーリスクの審査が含まれる場合があります。申請者または仲介者から提出された書類の写しのみに基づいて融資判断を行うことはありません。
商品の性質
次に、当該金融商品の法的性質を審査します。特に、当該約束が取消不能であるか、必要に応じて無条件であるか、法的に執行可能であるか、また該当する場合にはISP98やUCP 600といった国際的に認められた銀行規則の適用を受けているかどうかに注意を払います。
当行は、当該金融商品の目的についても確認いたします。履行保証、前払保証、入札保証その他の契約固有の約定は、その実行可能性が特定の契約上の事象に左右されるため、担保としての価値は一般に限定的であるか、全く認められません。これに対し、格付の高い国際的な銀行が発行する一部の無条件の要求払約定は、例外的な状況において、より広範なファイナンス・スキームを構成する一要素として検討される場合があります。
商取引上の背景
同様に重要なのは、その基礎となる商取引です。金融機関が主として関心を寄せるのは、手形・証券類の額面価値ではなく、提案された取引の経済的実質です。したがって、申込者は、資金調達を求める正当な商業上の目的、関係する契約関係、および資金使途を示す必要があります。
真正な商業的実質を欠く取引、投機的な資金調達スキーム、または特定可能な事業目的なく流動性の創出のみを目的として設計された取決めは、原則としてお引受けいたしません。
顧客デューデリジェンス
あらゆる銀行取引関係と同様に、融資提案を検討するに先立ち、KYC(顧客確認)、AML(マネー・ロンダリング防止)およびCTF(テロ資金供与対策)の手続を完了する必要があります。当行は、お客様の本人確認、実質的支配者、資産の形成経緯、資金源および想定される取引プロファイルを確認しなければなりません。関係する管轄、取引相手および取引の特性によっては、強化されたデューデリジェンスが求められる場合があります。
信用審査
法務およびコンプライアンスの審査が完了した後、当行は信用の総合評価を実施します。この分析では、発行機関の財務基盤、約束の法的な執行可能性、国および管轄に関するリスク、市場環境、取引期間、返済構造、規制上の資本への影響、ならびに当行全体のリスク選好を考慮いたします。
真正なSBLCまたはBGが存在することは、融資の実行を保証するものではありません。真正な証書であっても、取引全体が健全な銀行実務の基準を満たさないために、担保付融資には適さない場合が少なくありません。
ファイナンス・スキーム
提案される取引が、法務面、商業面、オペレーション面および信用面のすべての要件を満たす場合、当行は、当該証書により部分的に裏付けられた融資枠の提供を検討することがあります。取引の性質に応じて、仕組融資、プロジェクトファイナンス、貿易金融、リボルビング・クレジット、またはその他の個別に交渉される融資の形態をとる場合があります。
融資は、当行の独自の与信判断に基づくものであり、金融商品の額面金額に対してあらかじめ定められた割合に基づくものではありません。掛目、担保評価額、金利、返済条件その他の商業条件は、取引全体のリスク特性に応じて異なり、市場における標準的な割合を基準として決定することはできません。
継続的モニタリング
融資取引の完了後も、当行は取引期間を通じて、融資枠および裏付けとなる担保の双方を継続的にモニタリングいたします。これには、発行機関、裏付けとなる商取引、規制の動向、ならびに裏付けとなる証書の執行可能性または価値に影響を及ぼす重大な変更についての定期的な確認が含まれます。
融資が全額返済され、すべての契約上の義務が履行された場合、担保取決めは融資関連書類に従って解除されます。
インターネット上の「収益化」ではなく、機関向け銀行業務
International Finance Bankは、リースSBLC、現金放出の保証、固定のマネタイズ比率、ブローカー主導の資金調達スキームその他、インターネット上で頻繁に宣伝されている類似の取決めを伴うプログラムには関与いたしません。こうした説明は、確立された国際銀行業務の慣行を反映したものではありません。
スタンバイ信用状または銀行保証を裏付けとする正当なファイナンスは、十分な法的分析、独立した検証、規制遵守、慎重な審査、および真正な商取引の実体を必要とする、専門性の高い機関向け与信の一形態です。融資機関は、提示された証書のみならず、取引全体を評価いたします。
これらの要件が満たされた場合に限り、SBLCまたはBGは、健全な国際銀行実務に沿って適切に構築された資金調達スキームに寄与することができます。
金融商品を裏付けとする融資に必要な書類
はじめに
インストゥルメントを裏付けとする融資は、専門的な銀行業務の一つです。適格な金融資産または金融商品の売却、償還、割引、あるいは担保付き融資を伴う場合があります。商取引上の用語では、これはしばしば「マネタイゼーション(現金化)」と呼ばれますが、この用語は正確さを欠くことが多く、金融商品が自動的に現金へ転換されることを意味するものと理解すべきではありません。
International Finance Bankは、提案された取引を個別に審査いたします。当行は、証券・書類等の存在のみを根拠とすることはいたしません。お客様、所有構造、取引の商業的目的、発行機関、法的な執行可能性、規制上の許容性、市場性および取引全体の信用の質を審査いたします。
金融商品のいかなるものも、融資を受ける権利を生じさせるものではありません。融資条件は、法務、コンプライアンス、オペレーション及び信用に関するデューデリジェンスが完了した後に初めて検討されます。
顧客分類
最初の手順は、申込者の種別を確認することです。お客様は、個人、法人、規制対象金融機関、投資ファンド、信託、ファミリーオフィス、その他の法的取決めのいずれにも該当し得ます。この区分により、オンボーディングの手続、適用されるデューデリジェンスの基準、および必要書類が決まります。
個人のお客様には、政府発行の有効な本人確認書類、居住地住所の証明書類、納税者識別情報、ならびに資産の源泉および資金の出所を裏付ける資料をご提出いただく必要がございます。
法人のお客様は、定款等の設立関連書類、設立の証明書類、最新の法人登記簿抄本、署名権限者の証明書類、取引を承認する取締役会決議書または委任状、所有構造図、ならびに取締役、役員、株主および実質的支配者の本人確認書類をご提出いただく必要があります。
規制対象の金融機関、ファンド、信託スキームを含む機関のお客様は、規制上の地位、免許または登録を証明する書類(該当する場合)、設立関連書類、定款等の組織文書、署名権限者を証明する書類、ファンドまたは信託に関する書類、法人識別子(Legal Entity Identifier)(該当する場合)を提出していただく必要があります。あわせて、提案された取引がお客様の法的権限および投資委任の範囲内にあることを示す証拠も必要となります。
International Finance Bankは、取引が複雑な所有構造、高リスク管轄、PEP(重要な公的地位にある者)、通常と異なる取引パターン、制裁対象地域、または出所が不明確な商品に関わる場合には、強化されたデューデリジェンスを適用いたします。
金融商品の概要
お客様は、融資の対象として提案される金融商品または資産について、正確な内容をご提示いただく必要があります。これには、商品の種類、額面金額、通貨、発行日、満期日、発行体、準拠法、適用される規則、参照番号、ならびに登録機関、保管機関または清算機関に関する情報が含まれます。
対象の金融商品が市場性のある有価証券である場合、お客様は、ISIN、CUSIP、共通コードまたはその他の認められた証券識別コードを、認められたカストディアン、決済システムまたは規制対象の金融仲介機関を通じた保管の証拠とともにご提出ください。
対象となる証書がスタンバイ信用状、銀行保証、請求保証、荷為替信用状などの銀行による支払確約である場合、お客様には、証書の全文、発行銀行の詳細、適用される規則、有効期限、受益者情報、ならびにすべての条件変更および関連する通信文をご提出いただく必要があります。
資産が売掛債権、保険契約、ファンド持分、貴金属保有またはその他の金融資産である場合、お客様は、法的および商業的な審査に足る、関連する契約、保管、評価および所有権に関する書類をご提出いただく必要があります。
当行は、当該金融商品が融資を支えうるものであるか否かを判断する権利を留保します。真正な金融商品であっても、銀行による融資には適さないものが数多くあります。
KYC、AMLおよびコンプライアンス関連書類
融資のご提案を検討するに先立ち、International Finance Bank は、KYC、AML、CFTおよび制裁に関するコンプライアンス手続を完了しなければなりません。
お客様には、本人確認書類一式、実質的支配者に関する情報、税務上の居住地に関する申告書、資産形成の原資を示す証憑、資金の出所を示す証憑、ならびに調達資金の使途に関する明確な説明をご提出いただきます。
法人および機関のお申込者は、すべての最終的な受益者、支配者、取締役、署名権限者および関連する関係者を開示しなければなりません。当行は、組織図、株主名簿、監査済み財務書類、規制当局への届出書類、信託証書、ファンド関連書類またはこれらに準ずる資料の提出を求めることがあります。
お客様は、取引の当事者のいずれかが、PEP(重要な公的地位にある者)に該当するか、制裁の対象であるか、訴訟に関与しているか、否定的な報道と関連しているか、または制限対象の法域と関係しているかを開示しなければなりません。
International Finance Bankは、制裁リスト、政治的に重要な地位にある者(PEP)のデータベース、不利な報道、規制関連記録および内部リスク管理システムに照らして、独自にスクリーニングを行っております。コンプライアンス上の懸念が生じた場合、当行は詳細な説明を行うことなく取引をお断りすることがあります。
財務状況の証憑
ご提案の取引が融資、担保に裏付けられたファイナンスまたは与信枠に関わる場合、当行は申込人の財務状況を審査いたします。お客様には、監査済み財務諸表、管理会計資料、銀行取引明細書、流動性の証明、信用情報報告書、既存債務の明細、資産明細書、事業計画、キャッシュフロー予測、返済能力を示す証憑の提出をお願いする場合があります。
法人のお客様につきましては、当行は、直近2期または3期分の財務諸表、中間決算書、監査人の確認書、納税申告書、ならびに既存の銀行取引関係の詳細の提出を求めることがあります。
個人のお客様に対しては、当行は、純資産に関する申告書、銀行照会書、投資ポートフォリオの明細、納税関連書類、または独立した会計士による確認書の提出をお願いすることがあります。
機関投資家のお客様に対しては、当行は、自己資本規制に関する情報、運用資産残高、ファンドの運用実績、監査済みのファンド財務書類、カストディアンによる確認書、投資家または運用委託に関する書類などの提出をお願いする場合があります。
優れた商品であっても、お客様ご自身の財務状況を把握する必要がなくなるわけではありません。当行は、取引全体を総合的に評価いたします。
所有権、権原および担保負担
お客様は、当該証券または資産について、適法な所有権、受益権または権限に基づく支配権を有していることを証明する必要があります。当行は、申込者が、提案された金融スキームにおいて当該証券または資産を売却、質入れ、譲渡、割引その他の方法で利用する法的権利を有していることについて、確認できなければなりません。
証拠書類には、保管残高明細書、口座明細書、譲渡契約書、受益者確認書、有価証券登録簿の抄本、権原関係書類、売買契約書、移転記録または発行体による確認書が含まれる場合があります。
お客様は、当該商品に、先取特権、質権、担保権、譲渡、競合する請求権、訴訟、差止命令、凍結命令または先行する資金調達契約が存在しないことについても、確認しなければなりません。必要に応じて、当行は、先取特権調査、カストディアンの確認書、発行体の確認書、法律意見書または宣誓供述書の提出を求めることがあります。
既存の担保権、制限、質権、譲渡、第三者による権利主張、または契約上の制約がある場合は、すべて開示しなければなりません。これらの事項が開示されない場合、通常、当該取引は直ちにお断りとなります。
商品条件および法的レビュー
商品の法的文言の全文を、審査のためにご提示いただく必要があります。当行は、準拠法、管轄、執行可能性、譲渡可能性、譲渡制限、支払条件、有効期限に関する規定、変更手続、書類要件、及び担保としての当該商品の価値に影響を及ぼす条項を分析いたします。
スタンバイ信用状については、仕組みに応じてISP98またはUCP 600が関係する場合があります。要求払保証については、URDG 758が関係する場合があります。荷為替信用状については、通常UCP 600が適用される枠組みとなります。有価証券については、当行は目論見書、募集通達書(オファリング・サーキュラー)、信託証書(インデンチャー)、約款・利用条件、保管体制および譲渡制限を精査いたします。
当行は、すべての商品について、譲渡可能性または分割可能性を求めるものではありません。これらの特性は、一部のスキームでは意味を持つことがあるものの、普遍的な要件ではありません。決定的に重要なのは、当該商品が法的に強制執行可能であり、かつ提案される資金調達スキームに商業的に適しているかどうかです。
独立した検証
International Finance Bankは、写し、スクリーンショット、ブローカーの説明または申込者の申告のみに依拠することはいたしません。当行は、必要に応じて独自に確認を行います。
銀行発行の金融商品については、銀行間で管理された通信、金融機関への直接の照会、認証済みのSWIFT通信、またはその他の許容される銀行間チャネルを通じて検証を行うことがあります。
有価証券については、保管機関、清算システム、規制対象のブローカー、受託者、支払代理人、預託機関または広く認知された市場データシステムを通じて確認が行われる場合があります。
売掛債権および貿易関連資産については、確認手続に、債務者、買主、保険会社、運送業者、検査会社、通関書類、船積書類、その他の取引相手方が関与する場合があります。
当行は、発行機関、保管機関、法務顧問、監査人、受託者、規制当局その他の信頼できる第三者に照会する権利を留保します。申込者および仲介者は、当行が独立して行う確認手続を管理しようとし、またはこれを制限しようとしてはなりません。
法律意見書および外部レビュー
取引の内容によっては、International Finance Bankは、資格を有する法律専門家による独立した法律意見書の提出を求めることがございます。当該意見書では、法人の権限、有効な発行、強制執行可能性、所有権、譲渡可能性、準拠法、担保の対抗要件の具備、規制上の制約、税務上の論点、制裁関連の考慮事項、ならびに提案されたスキームの適法性について意見が示される場合がございます。
複数の法域が関係する場合、当行は、お客様の所在地、発行者の所在地、当該商品の準拠法の法域、および強制執行が行われ得る法域のそれぞれについて、各法域の弁護士による個別の法律意見書を求めることがあります。
法律意見書は、当行が受け入れ可能な、評価の確立した法律事務所が作成するものでなければならず、International Finance Bankを名宛人とするか、同行が依拠できる旨が明示されている必要がある場合があります。当行は、必要に応じ、お客様の費用負担にて、当行自身の法律顧問に依頼することもできます。
規制およびクロスボーダー取引に関する要件
金融商品を伴う取引は、銀行法、証券法、制裁関連法、税法、外国為替法、投資関連法、データ保護法および資金洗浄防止関連法に基づく規制上の義務を生じさせる場合があります。
証券が関与する場合、当行は、私募、譲渡制限、目論見書、保管業務(カストディ)、投資家区分に関して適用される規則を考慮いたします。貿易金融が関与する場合は、貿易、関税、運送、保険、制裁に関して適用される要件を考慮いたします。クロスボーダーの支払が関与する場合には、税務の透明性、FATCA、CRS、源泉徴収税、外国為替管理が関係することがあります。
お客様は、規制上の審査および報告に必要なすべての情報をご提供いただく必要があります。これには、税務上の居住地に関する書式、CRSに基づく自己申告書、FATCA関連書式、法人識別子(LEI)、法人の納税者番号、規制上の登録情報、運用方針の確認書類、および証券関連法令上の表明書が含まれる場合があります。
International Finance Bank は、適法かつ透明性があり、規制上許容される枠組みの中で構成できない取引については、一切進めることはいたしません。
商業目的および資金使途
お客様は、ご提案の融資の商業上の目的および調達資金の使途について、明確な説明を提出していただく必要があります。融資は、正当な事業、投資、貿易、プロジェクト、運転資金または財務・資金管理の活動を支援することを目的としております。
実質的な経済的内容を伴わず、単に金融商品から現金を生み出すことのみを目的として設計された取引は、適格とは認められない可能性が高いと考えられます。当行は、商業上の合理性を裏付けるため、契約書、請求書、プロジェクト関連書類、事業計画書、買収関連書類、投資委任契約書、予算表、引出計画、その他の資料の提出をお求めすることがあります。
資金使途は適法かつ透明であり、お客様の事業内容に整合したものでなければなりません。
銀行証書に関する特記事項
スタンバイ信用状、銀行保証およびこれに類する銀行の約定は、しばしば誤解されています。これらは現金同等物ではなく、自動的に換金できるものでもありません。これらは、特定の目的のために発行される、偶発的な契約上の債務です。
限られた場合において、質の高い銀行の債務負担(アンダーテイキング)が、担保または信用補完として、別個の資金調達取引を支えることがあります。当行は、発行者、条件、準拠規則、法的強制力(執行可能性)、管轄リスク、商業目的および返済の仕組みを審査いたします。
International Finance Bankは、リースされたSBLCのプログラム、キャッシュ・リリースを保証するスキーム、ブローカー主導のマネタイゼーション構造、固定の融資比率(ローン・トゥ・バリュー)の約束、商業的実体を伴わないプライベート・プレースメント・プログラム、または商品の額面金額のみに基づく取決めには、一切関与いたしません。
商業条件
International Finance Bank は、固定の貸出比率、標準的な貸付価値比率(LTV)、または事前に定められた価格表を公表しておりません。取引条件は、資産の性質、発行体の信用力、市場性、法的な執行可能性、法域、期間、返済原資、担保構造、お客様の属性、規制上の取扱い、および時々の市況によって異なります。
条件は、デューデリジェンスの完了および社内承認の後にはじめて検討されます。正式な契約書類が締結され、すべての前提条件が充足されるまでは、いかなる融資コミットメントも存在しません。
概要
ファイナンス提案が金融商品に裏付けられている場合、書類一式が完全に整っていることが不可欠です。お客様は、本人確認、権限、所有権、資金の適法な出所、商業上の目的、財務状況、規制遵守状況および商品の品質について、明確な証拠をご提出いただく必要があります。
International Finance Bankは、これらの情報に基づき、提案された取引が法的に適正であり、商業的に合理性があり、実務上実行可能であり、かつ金融機関としての健全な銀行実務に適合しているかどうかを判断いたします。
当行の手続は、意図的に厳格なものとしております。これは、お客様、当行および金融システムの健全性を守るためです。取引当事者が透明であり、金融商品が検証可能で、正当な商業的実質を伴う真正な取引であれば、専門的な審査を行うことができます。内容が不完全、不透明、投機的なもの、またはブローカー主導の提案は、お取り扱いいたしません。
次のステップ
ご紹介のお申込み
お客様がどのような方で、どのようなお考えをお持ちかを、数行でお知らせください。お問い合わせは当行に直接届き、秘密を厳守して取り扱われます。
お話をご希望の場合は、30分間のビデオ会議をご予約ください。