SWIFT MT103単独で足りるという誤解と、共通口座からのダウンロードについて
「共通口座」の意味について
厳密な銀行用語としては、「共通口座(common account)」という表現は、銀行業務において正式に認められた概念ではありません。通常は、口語的な表現、または仲介的な用語として用いられます。この表現が通常指すものは、次のとおりです。
- 当行が自行名義でコルレス先の一行に保有するノストロ口座(当方名義の他行預け金口座)であり、第三者からの着金送金について、資金が最終的なお客様口座に記帳される前の主要な決済経路として当行が指定するものです。
- 銀行が複数のコルレス銀行にノストロ口座(当方名義の他行預け金口座)を保有している場合、特定の通貨および決済経路について、通常はいずれか一つの口座が運用上の標準口座として選定されます。当該口座は、お客様ごとの口座への決済が可能となるまでの間、口座有効化手数料または有効化前の送金がすべて、銀行の責任において当該口座に宛てて送金されることから、「仲介者」により「共通口座」と呼ばれることがあります。
主な相違点:
- ノストロ口座(当方名義の他行預け金口座)――いずれも当行がコルレス先金融機関に開設する当座預金口座であり、外貨建ての清算及び決済に用いられます。
- 共通口座(Common account)――当行が取引相手方に対し、初回の入金または集合的な資金の受入れに使用するよう指示する特定のノストロ口座(当方名義の他行預け金口座)を指す非公式な呼称です。「共通」とは、複数のお客様の口座有効化手数料や事前入金額が、配分に先立ち、当行の厳格な管理の下でそこに受け入れられ得るという意味に限られます。
- 規制上の制限 – いかなるお客様も「共通口座」に対する所有権を有しません。当該口座内の資金は、お客様の有効化済み口座に記帳されるまで、当行の財産であり続けます。デューデリジェンスおよび口座の有効化が完了するまでは、お客様に代わって決済を行うことは法的に認められません。
国内外の資金移動におけるSWIFTメッセージングの限界を理解する
国際金融の分野では、SWIFTのメッセージ、とりわけMT103の役割や機能は、しばしば誤解され、過大に評価されています。MT103メッセージを送信するだけで国境を越えた資金移動が行われ、メッセージの受領後は共通の口座から取引の詳細を手作業で取得できるという誤解が根強くあります。この認識は不正確であるだけでなく、国際取引を支える複雑で多層的なプロセスを見落としています。この誤解を解くためには、MT103が何を表すのか、SWIFTメッセージングにどのような限界があるのか、そして国際資金移動の実際の仕組みについて、より深く検討することが不可欠です。
MT103とは何ですか。
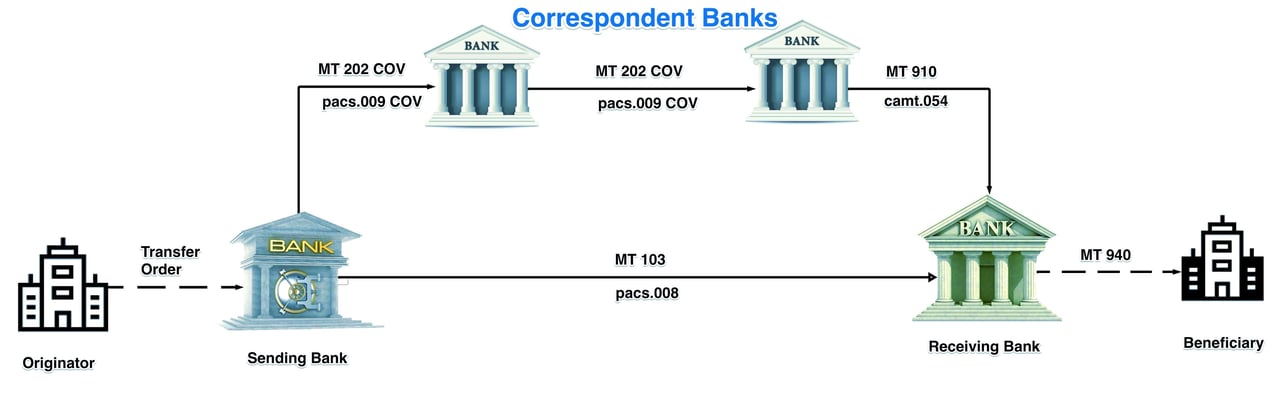
MT103(2025年11月以降、国際送金についてはISO 20022メッセージのpacs.008に置き換えられています)は、金融機関間の国際的な電信送金に用いられる、標準化されたSWIFTのメッセージ形式です。送金人と受取人の情報、取引金額、通貨、参照番号など、支払に関する詳細な情報が含まれます。MT103は透明性と追跡可能性を備え、支払指図の記録としての役割を果たすことから、広く利用されております。ただし、MT103はあくまで通信手段にすぎず、銀行間で中継されるデジタルな指図の一式であることをご理解いただくことが重要です。
MT103の役割と限界
MT103には取引に関する重要な情報が含まれていますが、それ自体が実際の資金移動を開始するものではありません。取引のあらゆる条件を詳細に記した意向書を送付するものの、資金そのものは送られていない状態に例えることができます。SWIFTネットワークは、銀行間で支払指図、確認その他の金融情報をやり取りするための安全なメッセージング基盤です。資金を移動させるものではなく、他の経路による資金移動を支える通信を円滑にするにとどまります。
MT103と手動ダウンロードに関する誤解
よくある誤解として、MT103が送信され受信されれば、取引の詳細を共通口座から直ちに手動でダウンロードでき、資金がすでに銀行の共通口座で利用可能になっていると考える(または示唆する)ものがあります。この考えは、メッセージング処理と実際の資金移動のプロセスを混同しているため、根本的に誤っています。MT103の受信は、資金の受領を意味するものではありません。
資金がノストロ口座(共通口座)で利用可能となるためには、さらに複数の手続きが必要となります。
- 検証および照合:MT103を受領した銀行は、そのメッセージを検証し、MT202 COV(カバー決済の詳細を提供するもの)やMT910(貸記確認)など、対応する他のメッセージ、またはISO 20022上の同等のメッセージであるpacs.009 COVおよびcamt.054と照合しなければなりません。
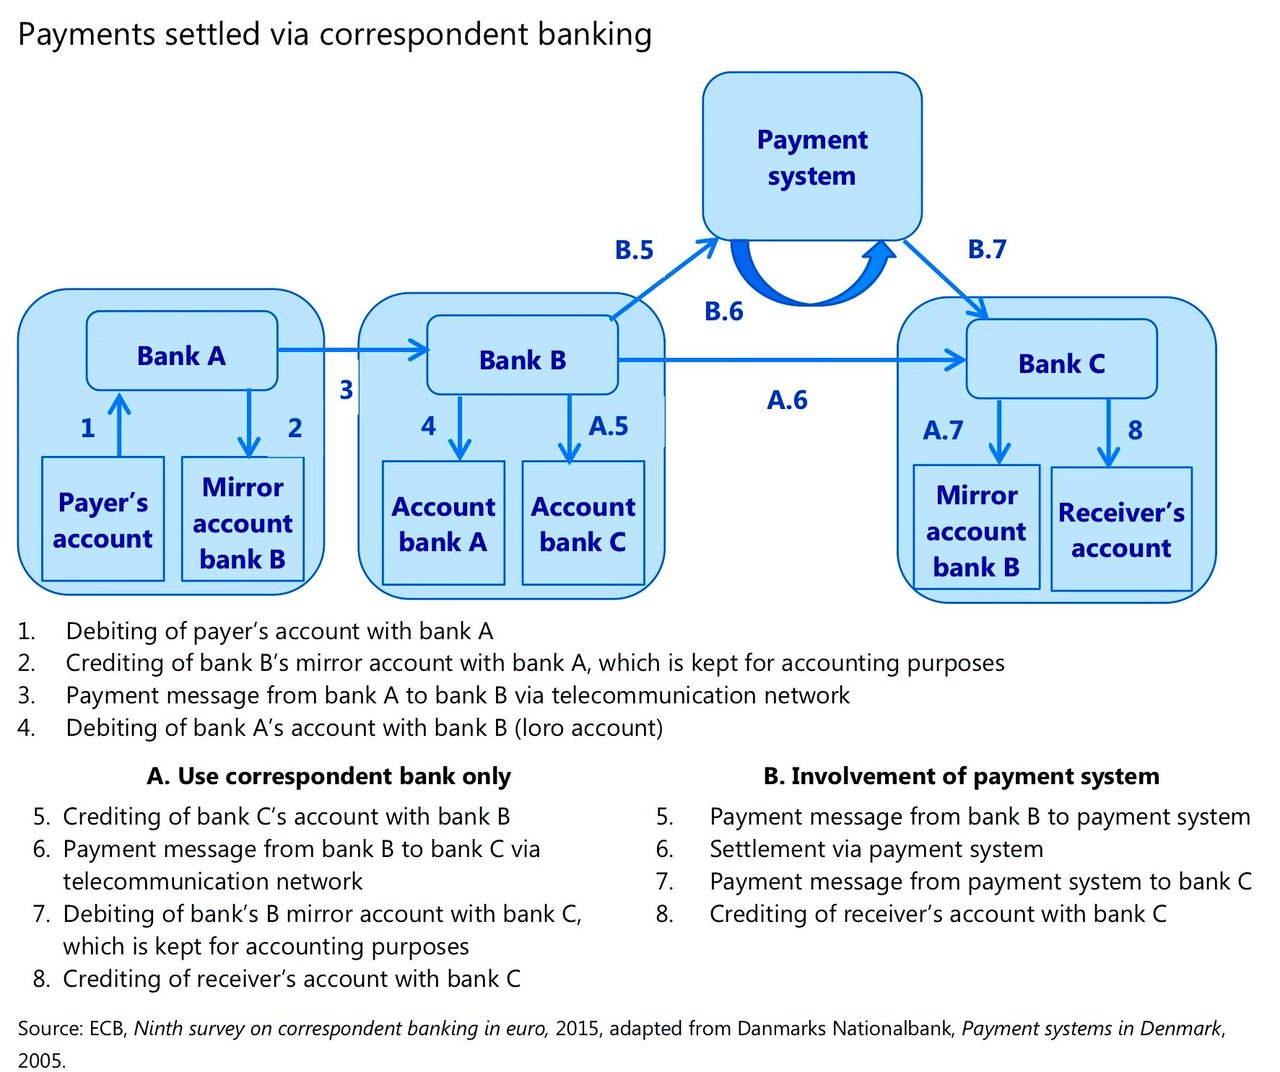
- 実際の資金移動:メッセージの交換にとどまらず、実際の資金は、コルレス銀行網、中央銀行の決済口座、またはリアルタイムの決済システムを通じて移動する必要があります。これには、銀行間で直接、または仲介機関を介して行われる、各種口座にわたる一連の借方・貸方記帳が含まれます。
- システムの整合:メッセージング、資金決済、口座照合に係るすべての関連システムが円滑に整合し、資金が共通口座に入金される必要があります。これらの条件が満たされて初めて、当行は取引の詳細を手作業でダウンロードし、確認することができます。
国際資金移動の仕組みの詳細
MT103の限界と国際送金のプロセスを十分に理解するためには、これらの取引が行われるより広い背景を把握することが不可欠です。
コルレス銀行ネットワーク
国際取引の多くは、相互に直接の取引関係を持たない銀行間の資金移転を円滑にするコルレス銀行のネットワークに依拠しています。この仕組みでは、資金は二者間の取決めの連鎖を通じて移動し、連鎖上の各銀行が口座の借方・貸方記帳を行いながら、資金が最終目的地へと進みます。この過程は即時に完了するものではなく、各段階で慎重な調整と確認が必要となります。
中央銀行における決済口座
大手金融機関における国際取引の決済は、多くの場合、中央銀行の即時グロス決済(RTGS)システムを通じて行われます。これらのシステムは、資金をグロスベースで即時に移転することにより、決済リスクを低減し、金融市場の流動性を確保するものです。もっとも、RTGSシステムであっても、MT103メッセージの送信にとどまらない一連の確認および検証が必要となります。
リアルタイム決済システム
場合によっては、資金の即時決済および即時利用を可能にするために、リアルタイム決済システム(RTP)が利用されることがあります。これらのシステムはほぼ即時のクリアリングおよび決済を提供しますが、これらも、資金移動を実行するためにMT103メッセージ以上のものを必要とする枠組みの中で運用されています。
実態:SWIFTメッセージと実際の資金移動
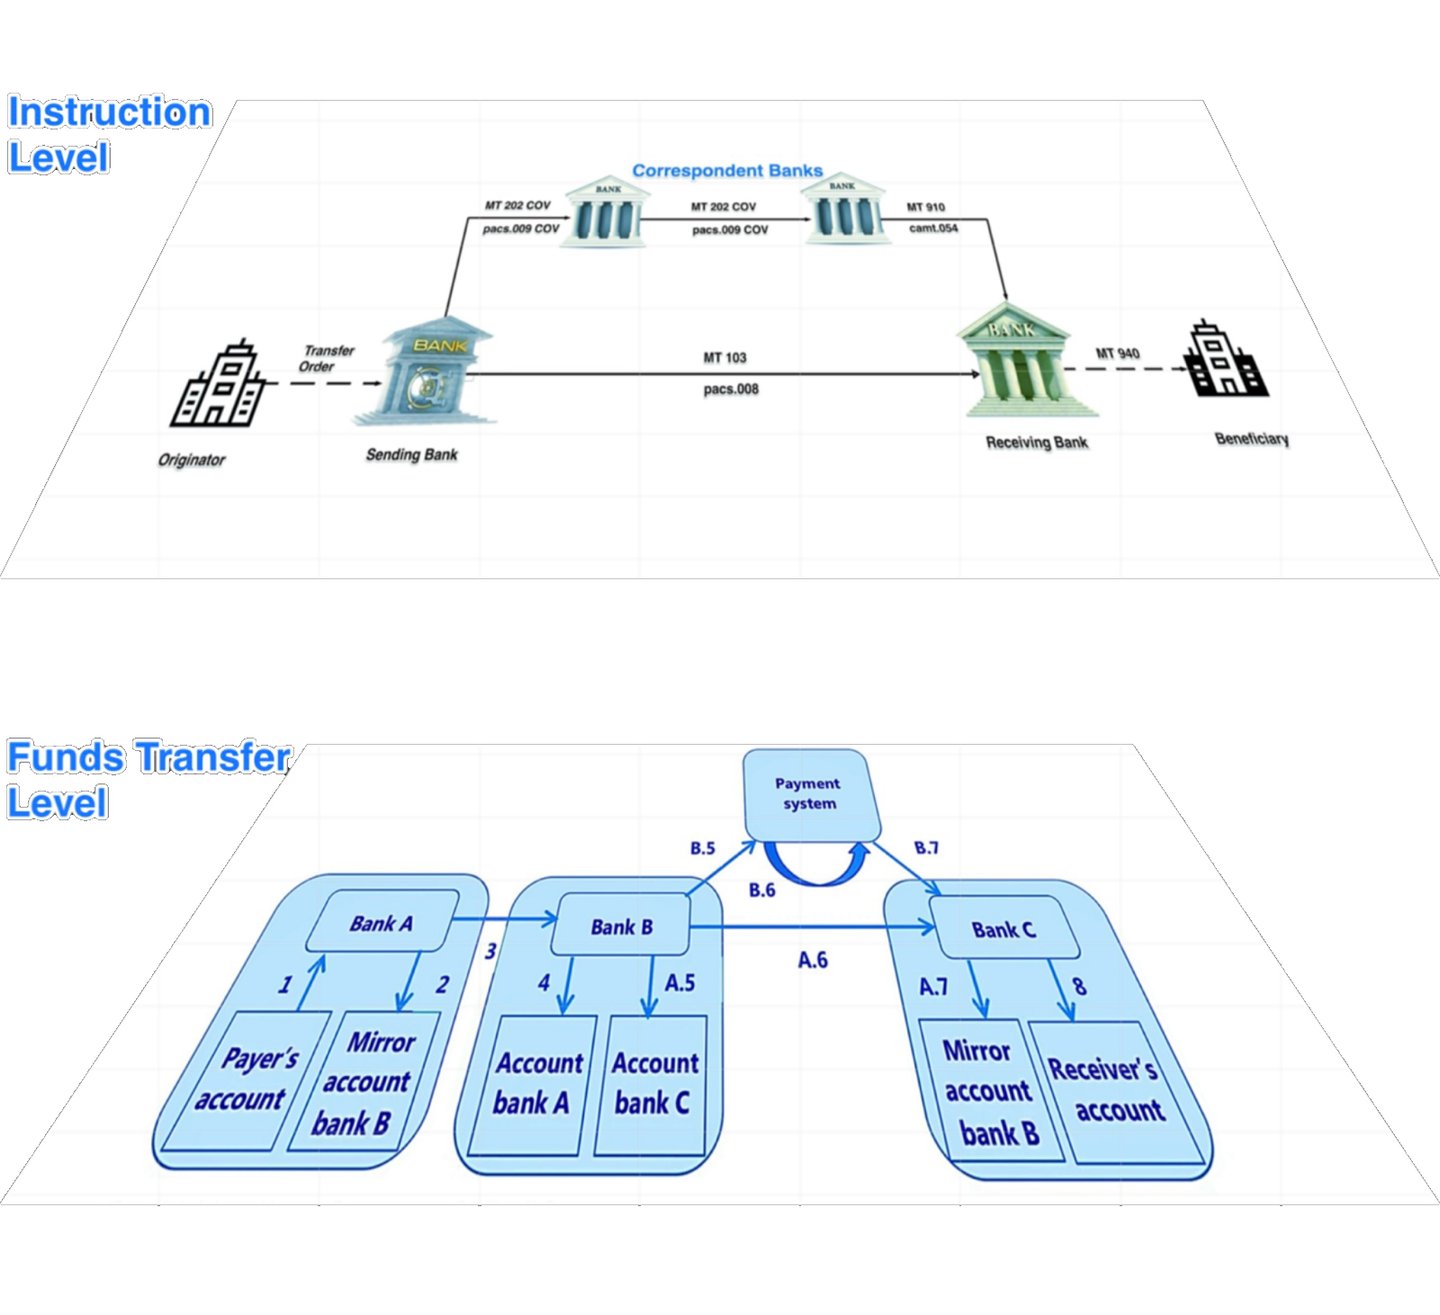
SWIFTメッセージは資金の移動と同義ではないことを強調しておく必要があります。SWIFTメッセージは金融機関間の通信を円滑にするための手段であり、資金移動の手続を支える必要な情報を提供するものです。実際の資金の移動には、銀行間のネットワーク、中央銀行の決済システム、またはリアルタイム決済の仕組みの中で、口座の借方記帳および貸方記帳を行うという、より深く複雑な手続が伴います。
単一のMT103メッセージだけで資金を移動できる、あるいは、裏付けとなる資金が存在しないまま共通口座から取引明細を手作業でダウンロードできると考えることは、国際銀行業務の仕組みに対する根本的な誤解を示しています。SWIFTメッセージは不可欠なものですが、国境を越える資金の安全かつ効率的な移動を確保する、より大きな多面的プロセスの一部にすぎません。
完全な理解の必要性
MT103だけで資金を移動でき、取引の詳細にもただちにアクセスできるという「MT103神話」は誤解であり、混乱や期待外れを招くおそれがあります。国際取引に携わる企業および個人は、より広範な金融インフラと、SWIFTのメッセージングと実際の資金移動との相互関係を理解することが不可欠です。
国際金融の複雑な仕組みを的確に理解するには、SWIFTメッセージが単なる通信手段にすぎないことを認識する必要があります。資金の実際の移動には、コルレス銀行業務、中央銀行による決済、リアルタイム決済システムからなる高度な仕組みが関わっており、意図した結果を得るにはこれらがすべて連携して機能しなければなりません。こうした仕組みを理解して初めて、国際取引の実態と、MT103メッセージのみに依拠することの限界を正しく把握することができます。
その他のバリエーション
詐欺において典型的に用いられる正規のSWIFTメッセージタイプ
以下は、国際銀行システムにおいて十分に文書化され、一部で用いられている指図です。
1. MT103 – 単一顧客送金
- 正当性:実在
- 目的:顧客の支払いに係る、銀行間のクロスボーダーまたは国内の電信送金に使用されます。
- GPI版:MT103 GPIは、SWIFTのGlobal Payments Innovation(GPI)プログラムに基づく拡張版として存在します。UETRによる追跡、迅速な処理および透明性が確保されます。
2. MT 104 – 口座振替依頼
- 正当性:実在するが、限定的
- 目的:コルレス銀行を通じて顧客口座からの引落しを依頼するために用いられます。関係銀行間の二国間または多国間の合意の範囲内に限られ、クロスボーダー決済ではほとんど利用されません。
- MT104 GPI:標準的な用語ではありません。GPIは送金(クレジット・トランスファー)を対象としたものであり、口座引落指図(ダイレクトデビット)には適用されません。この記載は誤解を招くものです。
3. MT103.202cov – カバー支払いの仕組み
- 正当性:部分的に実在
- 補足:これは複数の用語を組み合わせた呼称であり、しばしば誤用されます。
- MT103は顧客送金のためのメッセージです。
- MT 202 COVは、送金銀行が、コルレス先に対し、受取人の取引銀行へ資金をカバーするよう指図する際に用いられます。
- 「MT103.202cov」はSWIFTメッセージそのものではなく、カバー方式による支払の仕組みにおける二つのメッセージを混同した俗称です。
疑義のある、または捏造された記載
4. 「Swift GPI 自動方式/UETRコード付き」
- 正当性:誤解を招くもの
- 補足説明:2018年11月以降、SWIFTネットワーク上で送信されるすべてのMT103には、銀行がgpiのメンバーであるか否かを問わず、UETR(Unique End-to-End Transaction Reference)が付されています。ただし、「自動」対「手動」のGPIという概念は、SWIFTによる区分ではありません。
- 判定:標準的なものではありません。社内用語、または標準的でない手続のように思われます。
5. 「Swift GPI セミオートマチック/UETRコード付き」
- 正当性:SWIFTによる承認はありません
- 解説:「セミオートマチック」という用語は、SWIFTの用語集には含まれておりません。すべてのGPI MT103メッセージには設計上UETRが付与されますが、SWIFTが定義する半自動送信モードは存在しません。
6. 「Swift GPI MT103.202cov Manual Download / with UETR Code」または「Swift MT103.202cov Manual Download」
- 正当性:偽造または虚偽表示
- 正規の機関における実務では、SWIFTメッセージを手作業で「ダウンロード」することはありません。メッセージは、安全なSWIFTネットワークを通じて電子的に送信されます。
- この用語は、偽造されたSWIFTメッセージや手作業によるひな形を用いた詐欺的スキームと結び付けられる危険信号となります。
「シングル・ペイメント・プラットフォーム直接引落プロトコル」(SPP DDP)という虚構
銀行実務の実態と、捏造された決済用語の識別
自称「金融仲介業者」の一部の間では、実在するとされる銀行の仕組み「Single Payment Platform Direct Debit Protocol」(SPP DDP)への言及が増えています。その名称がさらに「Asseting Assessment Protocol」、「Deep Banking Transfer」、「International Direct Download Settlement Method」といった表現にまで拡張されることもあります。
これらの表現は、あたかも大手金融機関が従来のSWIFTの手続きによらず、高額の資金移動のために内密に利用している高度なインターバンク決済基盤を指しているかのように提示されています。実際には、そのような公認の銀行プロトコルは存在しません。
IFBは、正当な金融インフラと、機関としての高度な洗練性を装うために作り出された造語とを明確に区別することが不可欠であると考えております。
公式な銀行としての認定は存在しません
「Single Payment Platform Direct Debit Protocol」という用語は、次の機関には認められていません。
- SWIFT
- ISO 20022
- SEPA
- TARGET2 / T2
- 連邦準備制度の決済システム
- CLS
- 欧州中央銀行(ECB)
- BIS
- コルレス銀行業務の枠組み
- 認定されたあらゆるRTGSインフラ
- あらゆる中央銀行
- 規制対象のあらゆる決済スキーム
「SPP DDP」を認められた決済の仕組みとして定義または言及している公式の規則集、実施マニュアル、SWIFTの標準、ISO規格、清算の枠組み、規制当局の公表文書は存在しません。この事実は決定的です。
正当な決済インフラは、広範に文書化されています。銀行には、正確な運用基準、メッセージ形式の規則、法的枠組み、決済手続、流動性管理およびコンプライアンス上の義務が求められるためです。公式な文書が一切存在しない決済システムは、秘匿されたシステムではありません。単に、認知されたシステムではないということです。
正規の銀行用語との混同
SPP DDPという通説が根強く残っているのは、実在する銀行用語と捏造された表現とが意図的に混ぜ合わされていることに起因すると考えられます。
一般に見受けられる例として、次のようなものがあります。
| 捏造または誤用された表現 | 実際の銀行業務上の概念
| SPP | TARGET2の単一共有プラットフォーム(SSP)と混同されることが多く、同プラットフォームは2023年3月にT2に置き換えられました
| ダイレクトデビット・プロトコル | SEPAダイレクトデビット・スキームと混同されています
| 資金のダウンロード | 照合または口座への記帳に関する誤解です
| 共通口座 | ノストロ決済口座に対する非公式な誤解です
| ディープ・バンキング | 規制対象の金融業務には存在しない用語です
| アセッティング・アセスメント | 銀行業務上、認められた意味はありません
| MT103のダウンロード | SWIFTのメッセージング機能に関する誤った説明です
この手法は、実際の銀行業務とは切り離されたまま、複雑で、一部の選ばれた人だけを対象とする特別なものであるかのような印象を与えます。
SWIFTは資金を移動させるものではありません
SPP DDPをめぐる説明において最も根強い誤解の一つは、SWIFTメッセージそのものが資金を移動させる、あるいは銀行が、いわゆる共通口座から資金を「ダウンロード」できるとする考え方です。
これは誤りです。
IFBの共通口座に関する記事で説明しているとおり、SWIFTは本質的に安全な銀行間メッセージング・ネットワークであり、資金を保有する機関でも、決済を実行する仕組みでもありません。
MT103メッセージは、単なる支払指図にすぎません。決済の完了には、なお以下が必要です。
- コルレス銀行関係、
- ノストロ口座およびボストロ口座の調整。
- 流動性の確保状況
- 照合手続;
- コンプライアンス上の確認;
- 該当する場合は、中央銀行またはRTGSによる決済。
SWIFTメッセージが存在するという理由だけで、定義の定かでないグローバル・プラットフォームから資金を手作業で「ダウンロード」できる銀行は存在しません。
銀行がこれらの依頼をお断りする理由
個人が規制対象の金融機関に対してSPP DDP取引の取扱いを依頼した場合、通常、銀行は次の理由によりその依頼を処理できません。
- その用語が社内で認識されていないこと。
- 運用上の枠組みが存在しないこと。
- コンプライアンス上の手続が存在しない。
- 決済スキームは存在しません。
- 法的根拠が存在しないこと。
- 標準的なメッセージ形式が存在しないこと。
- 承認された取引相手方のインフラが存在しない場合。
これは、銀行が仕組みを「隠している」ことや、「上級の銀行員」だけがそれを理解していることを意味するものではありません。単に、ご要望の仕組みが規制された銀行実務の一部ではないことを示しているにすぎません。
「ディープ・バンキング」という幻想
SPP DDPに関する主張には、大手銀行が一般の行員には立ち入ることのできない隠れた決済階層を秘密裏に運用しているという見方が、繰り返し登場いたします。
この説明にはしばしば、次の事項への言及が含まれます。
- 「レベル14の銀行員」
- 「プライベート・バンキング・サーバー」
- 「グローバルサーバー」
- 「オフ・レジャー流動性」
- 「人道支援送金プラットフォーム」
- 「非公開の決済枠」
- 「受取人」
- 「特別クリアリングコード」
これらの概念は、国際銀行業務の構成要素として認められているものではありません。いずれも、マネタイゼーション詐欺、前払手数料詐欺、偽の投資プログラム、および疑似的な主権をうたう言説にしばしば結び付けられる、金融上の神話の体系に属するものです。
実効性のある国際決済インフラ
正当な国際送金は、次のような認知された決済システムを通じて行われます。
- SWIFT電文の送受信。
- コルレス銀行業務、
- SEPA;
- TARGETサービス。
- ACHネットワーク;
- RTGSシステム、
- CLS決済;
- ISO 20022の枠組み。
これらのシステムは、厳格に規制され、業務手順が文書化され、監査を受けており、世界的に標準化されています。
AML、KYC、制裁スクリーニング、流動性管理、決済確認の枠外で、国際送金を無制限に可能とするような隠れた並行システムは存在しません。
コンプライアンスの現実
現代の銀行業務は、ますます厳格化するAMLおよびCFT上の義務のもとで行われております。次の要件を欠くいかなる取引も、
- 明確な経済的目的があること。
- 特定可能な取引相手方であること。
- 契約上の正当性の根拠。
- 資金源を示す証拠資料。
- コンプライアンスの透明性、
強化された審査、またはお申込みの全面的な謝絶の対象となります。
これは、いわゆる「受取人取引」、「人道的決済」、「ダウンロード手続」、または内容が不明確な多額の入金について、特に当てはまります。
要約
「Single Payment Platform Direct Debit Protocol」(SPP DDP)は、銀行業務上認められたプロトコル、決済インフラ、または規制を受けた決済メカニズムのいずれにも該当しません。
その用語は、本物の銀行用語の断片と、排他性および組織的秘匿性という印象を作り出すために考案された架空の概念とを組み合わせた、人為的な構築物であると見受けられます。
国際金融の世界では、複雑さがしばしば正当性と取り違えられます。しかし、真正な銀行システムは、秘匿された用語や秘密の手続き、定義のないプロトコルに依拠するものではありません。文書化された基準、規制上の監督、コルレス関係、および法的に執行可能な決済の枠組みに依拠するものです。
文書化、基準、制度的な承認がない場合、最も安全な想定は、その仕組みが秘密であるということではなく、そのような仕組みが存在しないということです。


次のステップ
ご紹介のお申込み
お客様がどのような方で、どのようなお考えをお持ちかを、数行でお知らせください。お問い合わせは当行に直接届き、秘密を厳守して取り扱われます。
お話をご希望の場合は、30分間のビデオ会議をご予約ください。


