
Création monétaire
Conversion du hors-bilan au bilan
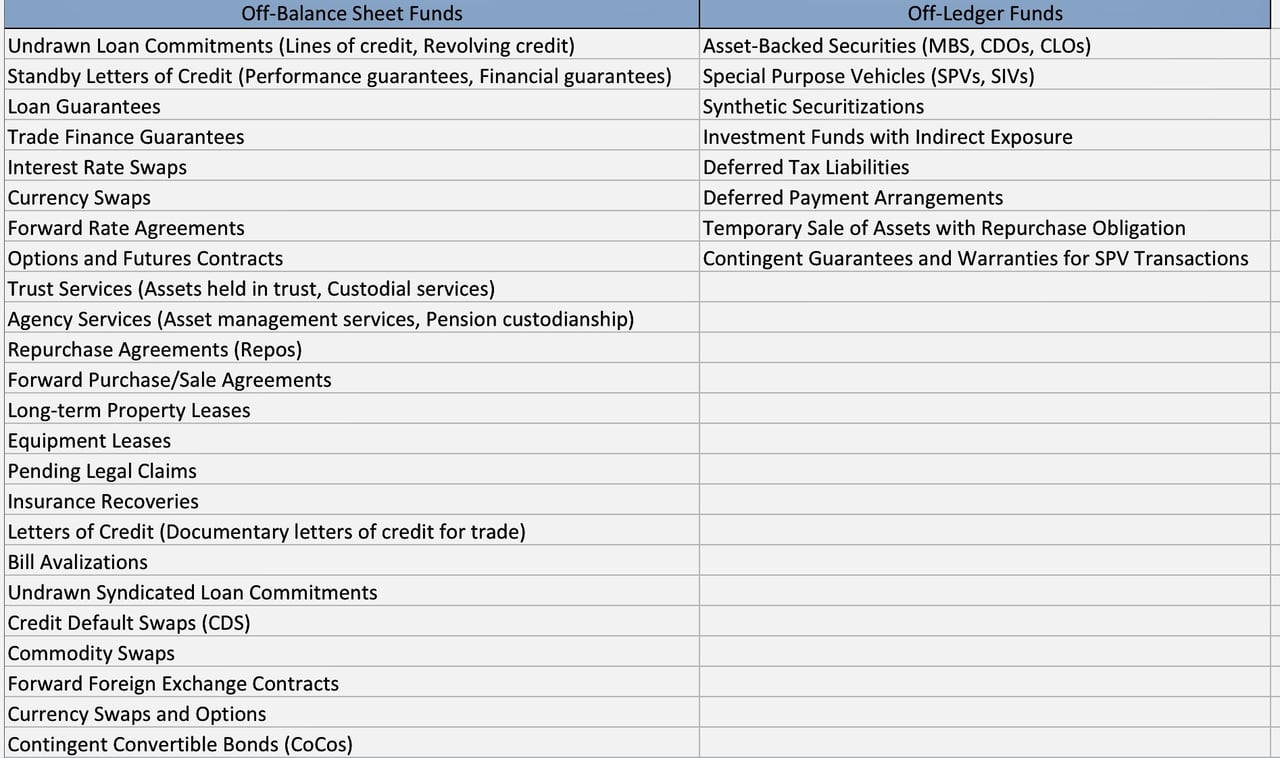
Les différences entre hors registre et hors bilan dans le secteur bancaire
A. Dans le contexte bancaire, les fonds « hors registre » et « hors bilan » fonctionnent de manière distincte :
Les termes « hors bilan » et « hors registre » sont souvent employés dans le domaine financier pour décrire différents traitements comptables et obligations d'information. Voici une explication détaillée de chacun de ces termes et des principales différences entre eux :
Hors bilan
Définition :
Les éléments hors bilan désignent des actifs ou des passifs qui ne figurent pas au bilan d'une entreprise. Ces éléments sont généralement de nature éventuelle ou notionnelle, c'est-à-dire qu'ils représentent des obligations ou des droits futurs potentiels plutôt que présents.
Caractéristiques :
- Caractère conditionnel : Les éléments de hors-bilan comportent souvent des engagements ou des actifs éventuels, susceptibles de se matérialiser ou non selon des événements futurs.
- Exemples courants : engagements de prêt, garanties, montants notionnels de produits dérivés, certains types de titrisations et, pour les preneurs, les contrats de location simple avant IFRS 16 et ASC 842 (2019).
- Finalité : ces éléments servent à gérer le risque, l'effet de levier et la liquidité sans affecter la situation financière apparente de l'entité dans son bilan.
- Information : bien qu'ils ne figurent pas au bilan, ces éléments doivent être mentionnés dans les notes annexes aux états financiers, conformément aux normes comptables, afin de garantir la transparence.
Hors registre
Définition :
Les éléments hors grand livre ne sont pas couramment définis en comptabilité traditionnelle, mais désignent généralement des fonds ou des opérations qui ne sont pas enregistrés dans les grands livres principaux d'une entité. Ils peuvent être utilisés en interne ou en externe, mais ne font pas partie des écritures comptables formelles.
Caractéristiques :
- Registres internes : les éléments hors registre peuvent faire l'objet d'un suivi interne à des fins de gestion, mais ne sont pas inclus dans les états financiers officiels.
- Caractère informel : ces éléments peuvent comprendre des engagements informels, des ajustements internes ou des estimations de la direction qui ne sont pas formalisés dans le système comptable.
- Finalité : ils peuvent servir à la prise de décision interne, à l'établissement de budgets ou à la planification, sans incidence sur les documents comptables officiels.
- Publication : ces éléments ne sont généralement pas publiés dans les états financiers formels ni dans leurs annexes. Un élément qui devrait être comptabilisé selon les règles comptables mais qui est maintenu hors du grand livre enfreint le droit comptable.
Principales différences
- Traitement comptable :
- Hors bilan : ces éléments sont comptabilisés et présentés selon les règles comptables usuelles, apparaissant souvent dans les notes annexes aux états financiers.
- Hors registres comptables : ces éléments ne sont pas comptabilisés dans les registres comptables officiels et ne sont pas soumis aux obligations d'information habituelles.
2. Transparence et divulgation :
- Hors bilan : une exigence de transparence et de communication détaillée dans les notes annexes aux états financiers s'applique.
- Hors registre : ces éléments sont généralement internes et ne sont pas communiqués aux parties prenantes externes.
3. Conformité réglementaire :
- Hors bilan : soumis à la surveillance réglementaire et tenu de respecter les normes comptables telles que les GAAP ou les IFRS.
- Hors registre : en principe non soumis aux mêmes exigences réglementaires, car ne faisant pas partie de l'information financière formelle.
4. Incidence sur les ratios financiers :
- Hors bilan : peut influencer la perception du risque et de l'effet de levier par les investisseurs sans affecter directement les principaux ratios financiers.
- Hors registre comptable : sans incidence sur les ratios financiers, car non inclus dans les calculs formels.
Fonds hors registre dans le secteur bancaire :
Dans le secteur bancaire, les fonds hors registre ou hors bilan peuvent correspondre à des opérations ou à des comptes tenus séparément du système comptable principal de la banque. Il s'agit d'actifs ou de passifs qui ne sont pas inscrits au bilan mais qui peuvent avoir une incidence significative sur la situation financière d'une banque. Ces éléments représentent souvent des engagements potentiels ou des actifs éventuels susceptibles de se concrétiser dans certaines circonstances. Un exemple licite est celui des fonds de clients qu'une banque détient à titre fiduciaire (dépôts en trust ou dépôts fiduciaires) : ils sont enregistrés dans des livres distincts et non au bilan propre de la banque. Des fonds de la banque elle-même non enregistrés enfreindraient les règles comptables et prudentielles.
Fonds hors bilan dans le secteur bancaire :
Les banques exercent souvent des activités hors bilan, telles que l'émission de lettres de crédit, la négociation de produits dérivés ou la titrisation d'actifs. Les engagements conditionnels, comme les lettres de crédit par lesquelles la banque s'engage à payer un bénéficiaire sous certaines conditions, en sont un exemple. Ils ne sont inscrits au passif du bilan qu'une fois les conditions remplies, mais ils représentent des obligations potentielles.
Dans les deux cas, ces pratiques peuvent influer sur la santé financière apparente et sur le profil de risque d'une banque. Les activités hors bilan, en particulier, peuvent accroître sensiblement l'exposition au risque d'une banque sans incidence sur ses indicateurs financiers publiés, tels que son niveau d'endettement.
B. En matière de banque centrale, les notions d'activités « hors registre » et « hors bilan » peuvent différer sensiblement de celles de la banque commerciale :
1. Hors registre dans les banques centrales : le terme n'a pas de signification standard dans le domaine des banques centrales : les opérations des banques centrales sont enregistrées dans leurs livres. Ce qui peut figurer hors bilan, ce sont des engagements, tels que des lignes de swap de devises non tirées avec d'autres banques centrales. Une fois qu'une ligne de swap est utilisée, elle apparaît au bilan – la Réserve fédérale, par exemple, publie les swaps de liquidité des banques centrales dans son relevé hebdomadaire H.4.1.
2. Hors bilan dans les banques centrales : les banques centrales peuvent détenir des actifs ou des passifs hors de leur bilan de diverses manières. Un exemple est le recours à des véhicules ad hoc (SPV) pour gérer certains types d'actifs ou de passifs. Ces véhicules peuvent servir à isoler des risques financiers ou à mettre en œuvre des politiques monétaires non conventionnelles, comme l'assouplissement quantitatif. L'Asset Purchase Facility de la Banque d'Angleterre, par exemple, est une filiale distincte garantie par le HM Treasury et n'est pas consolidée dans les comptes propres de la Banque, tandis que la Réserve fédérale consolide les véhicules qu'elle contrôle, tels que les Maiden Lane LLC créées en 2008.
Les activités hors registre et hors bilan des banques centrales sont soumises à des mécanismes de réglementation et de surveillance spécifiques, en raison de leur incidence potentielle sur la stabilité financière nationale et mondiale.
« La base monétaire de chaque grande devise repose sur des promesses. Voici le « manuel opérationnel des banques centrales » pour la faire reposer sur quelque chose de meilleur. »
Différences entre les éléments de hors-bilan des banques et ceux des banques centrales
Tant dans les banques commerciales que dans les banques centrales, la distinction entre les éléments du bilan et ceux du hors-bilan est essentielle pour comprendre le profil de risque et la situation financière de l'établissement. Toutefois, la nature de ces éléments et leurs implications peuvent différer sensiblement entre les deux types de banques.
Banques commerciales
Pour les banques commerciales, les éléments du bilan comprennent les actifs et passifs bancaires traditionnels tels que les prêts, les dépôts, les titres et les fonds propres. Ce sont des éléments simples qui affectent directement les états financiers de la banque et sont soumis aux exigences réglementaires en matière de fonds propres.
Les éléments de hors-bilan des banques commerciales, en revanche, ne figurent pas directement au bilan. Il peut s'agir, par exemple, de garanties, de lettres de crédit, de contrats dérivés ou de prêts titrisés. Ce sont des passifs ou des actifs éventuels qui peuvent devenir des passifs ou des actifs réels selon la survenance de certains événements ou conditions. Ils servent à gérer les risques et à répondre aux besoins de la clientèle ; dans le cadre de Bâle, ils sont convertis en expositions équivalentes au risque de crédit au moyen de facteurs de conversion en équivalent-crédit et donnent lieu à des exigences de fonds propres. Ces éléments peuvent toutefois exposer la banque à des risques importants, comme l'a montré la crise financière de 2008, lorsque des prêts hypothécaires titrisés logés hors bilan ont entraîné des pertes considérables pour de nombreuses banques.
Banques centrales
Les banques centrales fonctionnent différemment des banques commerciales. Leurs missions principales consistent à gérer la masse monétaire du pays, à fixer les taux d'intérêt et à assurer la stabilité du système financier.
Les éléments de bilan des banques centrales comprennent généralement les réserves de change, les réserves d'or, les titres d'État nationaux et les prêts aux banques commerciales. Ces actifs servent à mettre en œuvre la politique monétaire et à gérer le taux de change du pays.
Les éléments hors bilan des banques centrales peuvent comprendre des engagements de fournir de la liquidité aux banques commerciales ou d'intervenir sur les marchés des changes. Ils ne constituent pas des passifs immédiats, mais représentent de potentielles sorties de trésorerie futures, selon les circonstances.
Il est essentiel de noter que la distinction entre hors bilan et au bilan, pour les banques centrales, ne vise pas à éluder les exigences de fonds propres réglementaires (comme cela peut être le cas pour les banques commerciales), puisque les banques centrales n'y sont pas soumises. Elle relève plutôt de la gestion des risques et de la mise en œuvre de la politique monétaire.
Il convient de noter
que la conversion de fonds hors bilan en fonds au bilan peut avoir des incidences sur les exigences de fonds propres et de liquidité d'une banque, ainsi que sur son profil de risque global. Les banques doivent donc examiner avec soin les avantages et les risques potentiels de chaque approche avant de décider laquelle retenir. Elles doivent en outre veiller à se conformer aux exigences réglementaires applicables aux actifs inscrits au bilan.
Comment les éléments de hors-bilan parviennent au bilan d'une banque centrale
Les éléments hors bilan d'une banque centrale constituent des engagements et des éventualités, et non des fonds conservés. Les exemples typiques sont les lignes de swap non utilisées avec d'autres banques centrales, les facilités de prêt engagées mais non utilisées, les garanties, les positions de change à terme et les actifs conservés pour le compte de tiers, tels que l'or ou les titres détenus pour des banques centrales étrangères.
Ces éléments ne figurent au bilan qu'à la suite d'une transaction ou d'un événement réel :
- Tirage : lorsqu'une contrepartie tire sur une ligne ou une facilité de swap, la banque centrale enregistre à l'actif une créance sur la contrepartie et, au passif, les réserves ou dépôts correspondants. La Réserve fédérale, par exemple, publie les swaps de liquidité entre banques centrales tirés dans son relevé hebdomadaire H.4.1.
- Cristallisation d'une garantie : une garantie est comptabilisée en passif ou en provision lorsque le paiement devient probable et peut être évalué de manière fiable selon le référentiel comptable de la banque centrale.
- Dénouement d'une opération à terme : les montants échangés sont comptabilisés lors du dénouement.
Une décision du conseil approuve ou réactive une facilité ; la monnaie elle-même n'est créée que lorsque la banque centrale acquiert un actif, par exemple en achetant des titres ou de l'or, ou lorsqu'elle prête contre garantie, les deux volets de cette opération figurant à son bilan. Chaque étape est soumise aux statuts de la banque centrale, à ses règles comptables (dans l'Eurosystème, l'orientation comptable de la BCE) et à un audit externe.
Types de sources hors bilan dans les banques centrales
1. Engagements hors bilan approuvés. Il s'agit de facilités, de lignes de swap et de garanties que le conseil de la banque centrale a examinées et autorisées. Elles sont activées en trois étapes :
- Comptabilisation au bilan : lorsque l'engagement est tiré ou appelé, la banque centrale enregistre la créance ou le passif en résultant, par exemple un prêt consenti à une banque dans le cadre d'une facilité de crédit, ou une provision au titre d'une garantie dont l'appel est probable.
- Opérations de politique monétaire : les actifs acquis peuvent ensuite être utilisés dans le cadre d'opérations d'open market ou servir de garantie à des facilités de prêt qui fournissent de la liquidité aux banques.
- Incidence économique : l'opération est réglée par crédit de réserves ; elle accroît donc la monnaie de banque centrale et soutient les objectifs de politique monétaire de la banque centrale.
2. Engagements non encore approuvés. Les nouvelles facilités ou garanties requièrent une proposition au conseil d'administration décrivant leur nature, leur objet et leur incidence attendue, une évaluation des risques et une diligence raisonnable, ainsi qu'une décision formelle du conseil. Une fois approuvées, elles sont traitées comme les engagements approuvés ci-dessus.
3. Facilités dormantes. Les facilités qui ont été actives par le passé mais ne sont plus utilisées, telles qu'une ligne de swap arrivée à échéance ou une facilité de prêt datant d'une période de crise, peuvent être réexaminées, approuvées à nouveau par le conseil d'administration et rouvertes. Elles suivent alors le même processus comptable et opérationnel.
Considérations stratégiques. Chaque activation exige une évaluation du risque de crédit et du risque de marché, une communication transparente auprès des marchés et une coordination avec les banques qui utiliseront le dispositif.
Fonds non comptabilisés
Dans le langage bancaire courant, les fonds hors bilan sont des masses de capitaux ou des engagements financiers qui ne sont pas enregistrés au bilan officiel d'un établissement financier (son « grand livre »). S'ils peuvent parfois être mentionnés dans les notes ou informations annexes, ils ne sont généralement pas intégrés en tant qu'actifs ou passifs directs. Ils peuvent au contraire être logés dans des véhicules ad hoc (SPV), détenus dans le cadre de dispositifs fiduciaires ou structurés au moyen d'autres canaux, ce qui réduit leur visibilité dans les états financiers standard.
Lorsque nous évoquons les fonds hors bilan dans le contexte de la banque centrale, la notion est conceptuellement proche mais plus complexe en raison des fonctions souveraines et de politique monétaire d'une banque centrale. Les banques centrales peuvent recourir à des véhicules ou à des engagements distincts pour des interventions de crise ou des lignes de swap qui ne figurent pas toujours de manière directe à leur bilan principal. Ceux-ci demeurent soumis à leurs statuts ainsi qu'aux règles d'audit et d'information, bien que leur publication soit parfois différée.
Fonds hors livres dans le secteur bancaire
1. Caractéristiques habituelles
- Titrisation et véhicules ad hoc (SPV) : une banque commerciale peut regrouper des prêts hypothécaires, des crédits ou d'autres créances, puis les transférer à un véhicule de titrisation, les retirant ainsi de son bilan.
- Produits structurés : les contrats dérivés ou autres instruments financiers complexes (par exemple, les contrats d'échange sur défaut de crédit) peuvent comporter des engagements conditionnels qui ne figurent pas au bilan, sauf s'ils sont déclenchés dans certaines conditions.
- Perspectives réglementaires et de risque : d'un point de vue réglementaire, les instruments hors bilan peuvent offrir un allègement des exigences en capital ou permettre des techniques de gestion des risques qui réduisent l'exposition au bilan. Toutefois, ces véhicules peuvent également occulter les risques économiques réels.
2. Transparence et considérations réglementaires
- Obligations d'information : Même lorsque certains fonds sont hors bilan, les régulateurs exigent souvent une publication en notes de bas de page ou en annexes, notamment au regard des normes internationales d'information financière (IFRS) ou des principes comptables généralement admis aux États-Unis (US GAAP).
- Aléa moral : les banques peuvent être tentées de sous-estimer leurs risques, ce qui peut induire en erreur les investisseurs ou les autorités de régulation si les éléments hors registre ne sont pas correctement divulgués ou compris.
Les fonds hors registre dans les banques centrales
1. Structures spécifiques à chaque fonction
- Facilités spéciales : en période de tension systémique, les banques centrales peuvent recourir à des « facilités spéciales » (par exemple des programmes de prêts d'urgence). Celles-ci peuvent être gérées au moyen de véhicules distincts ; leur consolidation dépend du référentiel comptable de la banque centrale.
- Interventions extraordinaires : en période de crise financière, une banque centrale peut accorder des garanties ou créer des entités cloisonnées afin de stabiliser des établissements financiers essentiels. Les garanties demeurent hors bilan tant qu'elles ne sont pas appelées, mais sont mentionnées dans les annexes aux comptes.
2. Dimensions relatives aux politiques publiques et au secret
- Sécurité nationale et confidentialité : certaines activités des banques centrales sont couvertes par la confidentialité pour des raisons de sécurité nationale ou stratégiques. Ainsi, les détails d'opérations spécifiques peuvent être divulgués avec un décalage afin d'éviter des réactions précipitées des marchés ; aux États-Unis, par exemple, le Dodd-Frank Act impose à la Réserve fédérale de publier les détails des prêts du guichet d'escompte avec un délai d'environ deux ans.
- Responsabilité publique : nonobstant le secret, une exigence accrue de transparence se fait jour au regard du mandat public d'une banque centrale. Les organes législatifs et les comités de contrôle peuvent exiger la communication détaillée de toute exposition hors registre afin de garantir une gouvernance responsable.
Similitudes
- Exclusion des états financiers principaux : les banques commerciales comme les banques centrales détiennent des engagements et des véhicules qui n'apparaissent pas dans leur bilan principal.
- Contrôle réglementaire : que ce soit dans la banque privée ou dans la banque centrale, les opérations non comptabilisées suscitent l'attention des autorités de réglementation et du public, en raison de leur opacité inhérente et des risques systémiques éventuels.
- Risque et incertitude : dans les deux cas, les instruments hors bilan peuvent créer des situations où les engagements ou passifs sous-jacents ne sont pas pleinement apparents, ce qui soulève des préoccupations en matière d'aléa moral, de tensions de liquidité ou de risque de crédit.
Principales différences
1. Finalité et motivation
- Banques commerciales : généralement motivées par l'atténuation des risques, l'allègement des exigences de fonds propres ou l'optimisation du rendement. Les banques peuvent recourir à des véhicules hors bilan principalement pour satisfaire aux exigences d'adéquation des fonds propres ou pour s'engager dans des opérations de financement structuré.
- Banques centrales : elles peuvent recourir à des mécanismes hors bilan à des fins de stabilité systémique ou de gestion de crise, ou pour atteindre des objectifs macroprudentiels. Leur justification tient souvent à des impératifs de politique plus larges, tels que le maintien de la liquidité ou la protection d'opérations critiques contre les turbulences politiques ou de marché.
2. Obligations de transparence
- Banques commerciales : Soumises à des normes comptables détaillées et à des cadres de publication des risques. Les actionnaires et les régulateurs exigent de la clarté sur les expositions potentielles, pour des raisons d'investissement et prudentielles.
- Banques centrales : bien qu'il existe un certain degré de publication d'informations, le calendrier et le niveau de détail de la divulgation de certaines opérations peuvent être restreints afin de préserver l'efficacité de la politique monétaire ou des opérations de stabilité financière.
3. Compétence juridictionnelle
- Banques commerciales : elles exercent leur activité conformément au droit commercial et au droit des valeurs mobilières, ainsi qu'à la réglementation financière, sous la surveillance expresse d'autorités de supervision.
- Banques centrales : Elles jouissent d'une souveraineté plus étendue en matière monétaire et disposent donc de prérogatives spécifiques pour créer ou résorber de la liquidité et gérer les affaires relatives à la monnaie nationale. Cela peut justifier une divulgation différée dans des circonstances exceptionnelles, mais non des opérations non enregistrées.
Conséquences possibles et approches alternatives
1. Reporting et audit renforcés :
- Solution alternative : Confier à des tiers ou à des spécialistes des audits publics, afin d'obtenir des évaluations impartiales qui concilient transparence et confidentialité opérationnelle.
2. Harmonisation réglementaire :
- Solution alternative : encourager des cadres coordonnés entre les principales places financières (par exemple par l'intermédiaire du Comité de Bâle sur le contrôle bancaire) afin d'assurer la cohérence de la classification et de la publication des éléments non inscrits dans les registres comptables.
3. Mécanismes de divulgation pondérés en fonction du risque :
- Solution alternative : mettre en place un suivi en temps réel ou quasi réel des engagements conditionnels, assorti de tests de résistance obligatoires tenant compte des expositions hors registre comptable.
Les fonds hors bilan, que ce soit dans la sphère bancaire privée ou dans celle des banques centrales, représentent des formes de gestion financière menées en dehors du regard immédiat de l'information comptable traditionnelle. Si les techniques (transfert de risque, gestion du capital réglementaire ou fourniture de liquidité contingente) sont similaires, les objectifs diffèrent sensiblement entre banques commerciales et banques centrales. Les banques commerciales tendent à s'attacher à optimiser les profils risque-rendement et à respecter les exigences de fonds propres, tandis que les banques centrales recourent à des mécanismes hors bilan en vue de la stabilité macroéconomique, de l'aide d'urgence et d'objectifs de politique économique.
Pour favoriser une plus grande stabilité et une plus grande confiance, il demeure essentiel de concilier le besoin légitime de souplesse opérationnelle avec une transparence accrue et une surveillance rigoureuse. À long terme, l'évolution des environnements réglementaires et les innovations technologiques (par exemple la surveillance des données en temps réel, l'analyse avancée) pourraient offrir de nouveaux moyens de traiter les complexités et les risques inhérents que les fonds non inscrits dans les registres comptables introduisent dans l'architecture financière mondiale.
Existe-t-il une « monnaie hors bilan » ?
Non. La monnaie n'existe qu'en tant que passif inscrit au bilan d'un tiers : les billets de banque et les réserves sont des passifs de la banque centrale, les dépôts sont des passifs des banques commerciales. Il n'existe aucun stock de « monnaie hors bilan » ou de « fonds hors registre » en attente de conversion, et il n'existe pas de « processus de création monétaire par la contrepartie centrale (CCP) ». Les contreparties centrales sont des chambres de compensation qui s'interposent entre acheteurs et vendeurs sur les marchés financiers ; elles ne créent pas de monnaie.
Lorsqu'une banque centrale crée de la monnaie, elle accroît son bilan : elle acquiert un actif – principalement des obligations d'État, des prêts aux banques ou des réserves de change – et crédite des réserves au passif.
Pour les entreprises et les gouvernements, la comptabilisation au bilan d'un engagement hors bilan, par exemple lorsqu'une garantie est appelée ou qu'un contrat de location est capitalisé selon la norme IFRS 16, améliore la transparence, mais ne crée ni monnaie ni financement.
Le service de passage du hors-bilan au bilan d'IFB, décrit ci-après, concerne la reconnaissance d'actifs et d'obligations réels.
Service de passage du hors-bilan au bilan d'IFB
International Finance Bank accompagne les gouvernements, les banques centrales, les institutions financières et les entreprises dans la reconnaissance, au bilan statutaire, d'actifs, de créances et d'engagements actuellement détenus hors bilan, lorsque le référentiel comptable applicable le permet. Les cas typiques sont les actifs détenus par l'intermédiaire de véhicules non consolidés ou en conservation, les créances conditionnelles devenues exigibles, ainsi que les actifs dont la propriété et la valeur n'ont pas encore été documentées selon le niveau requis pour leur comptabilisation.
- Dossier justificatif : titre de propriété, relevés de règlement et de conservation, évaluation indépendante et documents nécessaires à la comptabilisation initiale.
- Analyse comptable : comptabilisation et évaluation selon les normes IFRS, IPSAS, US GAAP ou, pour le secteur public, SEC 2010.
- Structuration : acquisition, transfert, consolidation ou reclassification de l'actif ou du passif.
- Traitement prudentiel et d'audit : incidences sur les fonds propres, la liquidité et l'information financière, coordonnées avec les auditeurs et, le cas échéant, avec le superviseur.
La comptabilisation n'augmente les actifs ou les capitaux propres déclarés que dans la mesure où l'actif est réel, contrôlé par l'entité et mesurable de manière fiable. Elle améliore la transparence et peut faciliter un financement garanti par l'actif, mais elle ne crée pas de monnaie. Tout mandat est soumis à la diligence raisonnable, à un examen de conformité et à un contrôle au regard des sanctions.
Procédure de création monétaire (CCP) au niveau de la banque centrale et du Trésor, assortie de contre-garanties
La création monétaire s'opère par une extension du bilan de la banque centrale : les actifs, principalement des obligations d'État émises par le Trésor, sont inscrits à l'actif, et les réserves sont comptabilisées au passif. La banque centrale crée ainsi de nouvelles réserves et acquiert les actifs correspondants. Lorsque l'opération comporte un risque de crédit, le Trésor peut la soutenir par une contre-garantie ou une indemnisation. La procédure se déroule selon des étapes définies :
- Fondement juridique. La loi relative à la banque centrale doit autoriser l'opération (achats d'actifs, facilité de prêt ou garantie), et l'engagement du Trésor doit être autorisé par la loi budgétaire ou par le parlement. Des limites au financement monétaire s'appliquent : dans l'UE, l'article 123 du TFUE interdit les crédits de la banque centrale aux gouvernements ainsi que l'acquisition directe de leurs titres de créance ; de nombreuses autres législations relatives aux banques centrales plafonnent les avances directes à l'État.
- Contre-garantie du Trésor. Le ministère des Finances délivre à la banque centrale une contre-garantie ou une indemnité couvrant les pertes liées à la facilité. Elle est comptabilisée et publiée en tant que passif éventuel de l'État.
- Opération de la banque centrale. La banque centrale achète des actifs ou consent des prêts aux banques ou à un véhicule dédié, et crédite les comptes de réserves des contreparties. Ces réserves constituent de la monnaie de banque centrale nouvellement créée et figurent à son bilan, les actifs acquis ou les prêts figurant à l'actif.
- Transmission. Les banques utilisent la liquidité supplémentaire dans leurs propres activités de crédit, ce qui crée de la monnaie de banque commerciale sous forme de nouveaux dépôts.
- Pertes et sortie. En cas de pertes, la banque centrale appelle la contre-garantie et le Trésor paie sur le budget. À mesure que les actifs arrivent à échéance ou sont cédés et que les prêts sont remboursés, les réserves sont de nouveau éteintes.
Parmi les précédents figurent l'Asset Purchase Facility de la Banque d'Angleterre (depuis 2009), couverte par une indemnité du HM Treasury, et les facilités de prêt d'urgence de la Réserve fédérale de 2020 au titre de la Section 13(3) du Federal Reserve Act, adossées à des fonds propres apportés par le Trésor américain en vertu du CARES Act.
IFB conseille les banques centrales et les trésors publics dans la conception de telles opérations : le fondement juridique, la contre-garantie et sa documentation, le traitement comptable (IPSAS, SEC 2010 et le référentiel propre à la banque centrale), ainsi que les effets sur l'inflation, la dette publique et tout programme du FMI. Les décisions demeurent du ressort de la banque centrale et du gouvernement.
Le processus de création monétaire est celui par lequel de la monnaie nouvelle est introduite dans une économie. Dans la plupart des économies modernes, il est mis en œuvre par les banques centrales et les banques commerciales.
Les banques centrales, telles que la Réserve fédérale ou la Banque centrale européenne, régulent la masse monétaire et assurent la stabilité monétaire. L'un des moyens par lesquels une banque centrale crée de la monnaie consiste à acquérir des actifs, tels que des obligations d'État : lorsqu'elle achète une obligation à une banque commerciale, elle la règle en créditant le compte de réserves de cette banque. Ces réserves constituent de la nouvelle monnaie de banque centrale.
Les banques commerciales créent de la monnaie lorsqu'elles accordent des crédits : un prêt crédite le compte de l'emprunteur d'un nouveau dépôt, lequel entre en circulation lorsque l'emprunteur le dépense. Le remboursement d'un prêt détruit la monnaie correspondante.
Les réserves obligatoires ne créent pas de monnaie ; leur relèvement, au contraire, restreint plutôt le crédit. De nombreuses banques centrales les ont réduites ou supprimées – la Réserve fédérale a ramené son exigence à zéro en mars 2020 – et pilotent la création monétaire principalement par le taux d'intérêt directeur.
Transfert d'éléments entre le hors-bilan et le bilan
Dans la finance légitime, les éléments transitent entre positions hors bilan et positions au bilan selon un petit nombre de modalités bien définies, toutes régies par les normes comptables (IFRS 9, IFRS 10, IFRS 16 ou US GAAP) et par les règles prudentielles :
- La titrisation fait généralement sortir des actifs du bilan de l'initiateur : les prêts sont cédés à une entité ad hoc, qui émet des titres à l'intention d'investisseurs. La décomptabilisation exige le transfert de la quasi-totalité des risques et avantages ; si l'initiateur contrôle l'entité, il doit la consolider.
- Les opérations de pension livrée ne sortent rien du bilan ni n'y font rien entrer : dans une pension livrée, les titres cédés demeurent au bilan du cédant, et la trésorerie reçue est comptabilisée en passif.
- La consolidation intègre les actifs et les passifs d'un véhicule contrôlé dans le bilan du groupe (IFRS 10).
- Le tirage ou la cristallisation transforme les engagements et les garanties en prêts ou en passifs inscrits au bilan.
Aucune de ces étapes ne crée de monnaie ni de financement à partir d'éléments hors bilan. Une banque centrale ne peut pas « émettre des fonds hors bilan » pour les convertir ensuite : ses engagements, tels que billets de banque, réserves, dépôts ou certificats de dette, figurent toujours à son bilan.
Actifs hors bilan déjà existants
Les actifs détenus hors bilan d'une banque ou d'une banque centrale, par exemple dans une structure ad hoc ou en conservation, peuvent être mobilisés de plusieurs manières :
- Titrisation : des prêts ou des créances sont regroupés dans un véhicule qui émet des titres à destination des investisseurs ; le produit de l'émission assure financement et liquidité.
- Mises en pension : les titres sont cédés avec l'engagement de les racheter ; la trésorerie reçue procure de la liquidité, tandis que les titres demeurent des actifs du cédant.
- Titres structurés : une banque émet des titres indexés sur la performance des actifs et utilise le produit de l'émission pour financer ou acquérir ces actifs à son bilan.
Facilités nouvellement créées
Une banque centrale peut également émettre ses propres titres de créance, tels que des bons de banque centrale ou des certificats de dette, et utiliser le produit de ces émissions ou les réserves nouvellement créées pour acquérir des actifs éligibles, par exemple des obligations d'État. Elle peut aussi constituer une entité ad hoc chargée de détenir les actifs éligibles, comme l'a fait la Banque d'Angleterre avec son Asset Purchase Facility. Une fois acquis, les actifs sont comptabilisés au bilan de la banque centrale ou de l'entité consolidée.
Les mécanismes complexes de la création monétaire : banques centrales, banques commerciales et idéologies économiques
La monnaie, c'est-à-dire les billets et pièces utilisés quotidiennement dans les transactions, n'apparaît pas spontanément. Le processus de création et de gestion de la monnaie repose sur une interaction complexe entre les banques centrales, les établissements de crédit commerciaux, les cadres réglementaires, les doctrines économiques et les instruments de politique monétaire. Cet équilibre délicat vise à élargir l'accès au capital au service de la croissance économique tout en maîtrisant les risques inflationnistes.
A. Principaux processus des banques centrales déterminant la masse monétaire
Les banques centrales disposent de plusieurs mécanismes puissants, mais souvent mal compris, pour calibrer la masse monétaire globale conformément à leurs mandats de politique monétaire. Ceux-ci préparent le terrain de l'octroi de crédit par les banques commerciales, au moyen de la gestion des réserves, du pilotage des taux d'intérêt et, lorsque nécessaire, d'interventions sur les marchés. Les contraintes et les effets de ces choix institutionnels s'inscrivent également dans des débats académiques de longue date.
1. Modulation flexible des réserves bancaires
L'un des principaux moyens par lesquels les banques centrales déterminent le volume de fonds dont disposent les banques commerciales pour accorder des crédits est celui des opérations d'open market (OMO) : l'achat et la vente de titres détenus afin, respectivement, d'accroître ou de réduire les réserves du système bancaire. Elles disposent toutefois d'outils supplémentaires pour ajuster dynamiquement les soldes de réserves.
i. Pilotage des taux à court terme par les opérations d'open market
Le mécanisme le plus puissant et le plus flexible, activement utilisé par les principales banques centrales telles que la Réserve fédérale américaine, est celui des opérations d'open market. Comme l'explique la Federal Reserve Bank of New York, il s'agit des transactions par lesquelles les banques centrales achètent ou vendent des titres, en pratique généralement des obligations ou des bons d'État, afin d'accroître ou de réduire le volume des réserves dans le système bancaire.
Cela contribue à amener un taux d'intérêt de référence clé, à savoir le taux cible des fonds fédéraux dans le cas de la Fed, à un niveau cohérent avec l'orientation actuelle de la politique monétaire, qui vise à resserrer ou à assouplir les conditions de crédit. Lorsque la Fed achète des titres dans le cadre d'une politique expansionniste, par exemple, elle crédite les soldes de réserves des banques commerciales qui les vendent. Cela accroît leur capacité de prêt et exerce une pression à la baisse sur les taux cibles des prêts interbancaires à court terme. Les prêts supplémentaires entraînent également une nouvelle création monétaire par l'intermédiaire du système bancaire commercial. Les opérations d'open market permettent ainsi de calibrer avec souplesse la masse monétaire globale de manière continue.
Mais il s'agit d'un mécanisme imparfait. Comme le relèvent de nombreux chercheurs, les taux d'intérêt constituent un instrument de signalisation peu précis et voient leurs effets de relance diminuer à mesure que les taux approchent de la borne inférieure zéro. Cela a conduit les banques centrales à recourir de plus en plus, au cours des dernières décennies, à des programmes d'achats d'actifs à grande échelle afin d'apporter un assouplissement monétaire supplémentaire.
ii. Assouplissement quantitatif pour un soutien supplémentaire
L'assouplissement quantitatif, ou QE, désigne les achats massifs effectués par les banques centrales de titres à plus longue échéance et moins liquides, tels que des obligations d'État, des titres adossés à des créances hypothécaires d'agences, voire des obligations d'entreprises, afin de faire baisser plus largement les taux d'intérêt à long terme lorsque les seuls taux à court terme sont jugés insuffisants pour soutenir les objectifs de croissance. L'objectif est d'encourager le crédit, la consommation et les investissements sensibles aux taux longs, comme l'immobilier, et de soutenir ainsi la demande et l'activité économique en période de stagnation.
Mais comme les titres à plus longue échéance et plus risqués sont moins liquides, de tels programmes élargissent le bilan des banques centrales de manière bien plus substantielle, au regard du stimulus généré, que les opérations d'open market ciblant les taux à court terme. Cela peut accroître les risques de distorsions de marché et d'inflation, et suscite un débat soutenu parmi les économistes sur la portée appropriée, les effets économiques et les risques de ce mécanisme, désormais largement adopté par les grandes banques centrales pour lutter contre les crises économiques au cours des quinze dernières années.
iii. Modification des réserves obligatoires pour assouplir le crédit
Outre les opérations d'open market et les achats d'obligations dans le cadre de l'assouplissement quantitatif (QE) visant à accroître dynamiquement les soldes de réserves, les banques centrales peuvent aussi simplement assouplir les exigences réglementaires pour obtenir un effet plus durable, dans la mesure où cela libère des actifs que les banques commerciales détenaient déjà. L'abaissement ou la suppression des réserves obligatoires réduit les coûts des banques, bien que, dans les systèmes modernes, l'octroi de crédit soit principalement limité par le capital, les règles de liquidité et la demande.
Certaines banques centrales, telles que la Banque populaire de Chine et la Reserve Bank of India, modifient encore activement leurs ratios de réserves obligatoires. La Réserve fédérale a ramené ses ratios de réserves obligatoires à zéro en mars 2020. Lorsque les réserves ne sont pas rémunérées, les exigences agissent comme une taxe sur les banques et tendent à abaisser les taux de rémunération des dépôts offerts à la clientèle.
iv. Prêt direct comme filet de sécurité de liquidité
La Réserve fédérale et de nombreuses autres banques centrales dans le monde disposent également de programmes de prêts au guichet d'escompte permettant aux banques éligibles d'accéder à des prêts directs de la banque centrale, contre des garanties nanties telles que des titres d'État, des prêts ou des créances hypothécaires, afin de répondre à des besoins temporaires de liquidité. Les coûts sont généralement fixés au-dessus des taux de marché en vigueur afin que les emprunteurs recourent en priorité aux marchés de financement privés et pour décourager tout usage excessif. Mais, point essentiel, ce dispositif permet aux établissements solvables de conserver l'accès aux réserves requises même en période de tension sur les marchés financiers, lorsque des pénuries de liquidité pourraient autrement freiner l'activité de crédit et entraver la croissance.
Les recherches sur les schémas de recours à la fenêtre d'escompte suggèrent un sous-recours, lié à la stigmatisation que subissent les banques qui font appel à ces programmes d'aide d'urgence, alors que les marchés privés suffisent généralement à financer leurs opérations. Cela indique vraisemblablement que les prêts directs servent actuellement davantage de filet de sécurité pour la stabilité des marchés que d'outil ordinaire d'assouplissement de la politique monétaire. Néanmoins, de tels programmes peuvent modifier directement la capacité de prêt des banques commerciales en consolidant le bilan d'établissements déterminés, lorsque cela s'avère justifié pour contenir des déficits de liquidité.
2. Ajustement des taux directeurs pour orienter les conditions du crédit
Indépendamment du contrôle direct des réserves du système, les autorités monétaires recourent aussi à une communication ouverte sur les anticipations relatives à la fixation du taux directeur afin d'influencer globalement les conditions de crédit et les incitations des banques à accroître leurs prêts au regard des risques perçus dans l'économie. Cela exerce un effet d'orientation plus indirect, par la signalisation, sur la création monétaire.
i. Les taux de référence à court terme comme principal outil d'émission de signaux
Le taux de référence le plus important au monde est la fourchette cible des fonds fédéraux américains, que la Réserve fédérale a relevée rapidement en 2022-2023 afin de contenir l'inflation. Les grandes banques centrales fournissent des indications prospectives claires sur leurs projets de taux directeurs afin d'orienter les anticipations relatives au coût global du crédit sur des horizons de 6 à 18 mois, dans le but de calibrer l'appétit d'emprunt et, partant, la croissance de la demande agrégée, de manière à atteindre les objectifs de politique monétaire qui leur sont assignés, qu'il s'agisse de l'inflation, des écarts de production ou d'autres finalités fixées par la loi.
Les taux d'intérêt appliqués par les banques commerciales aux particuliers et aux entreprises suivant de près le taux directeur de la banque centrale, tout relèvement ou abaissement des taux de référence influe sensiblement sur les conditions de crédit générales et sur la propension à emprunter dans l'ensemble des secteurs. Les autorités monétaires disposent ainsi d'un levier indirect, mais néanmoins très efficace, pour influencer le comportement de prêt des banques commerciales et, par conséquent, la dynamique de création monétaire, indépendamment des ajustements des réserves.
ii. Resserrement quantitatif pour réduire la liquidité du système
Pour inverser l'expansion considérable des bilans opérée dans le cadre des programmes d'assouplissement quantitatif une fois l'économie raffermie, les banques centrales doivent résorber délibérément l'excédent de liquidités injecté lors d'interventions de crise pluriannuelles, au moyen de dispositifs d'extinction progressive des portefeuilles d'obligations, appelés resserrement quantitatif (QT). Cela implique de cesser les réinvestissements à l'échéance des titres, de sorte que les réserves excédentaires du système bancaire diminuent progressivement. Le QT réduit également, de façon plus générale, la capacité de prêt et la disponibilité du crédit, à mesure que les actifs liquides se contractent.
Si l'assouplissement quantitatif (QE) et le resserrement quantitatif (QT) paraissent mécaniquement simples, leur ampleur sans précédent pourrait engendrer des effets de marché imprévisibles et des pics de volatilité qui déstabiliseraient le comportement des banques commerciales plus sévèrement que prévu. Les travaux du FMI sur les risques du QT signalent des pressions vendeuses sur le marché obligataire à mesure que les portefeuilles se rééquilibrent et que la capacité de tenue de marché se réduit. L'argument contraire consiste à relativiser ces aspects nouveaux, dès lors que la croissance économique et l'inflation sont les agrégats clés pilotés délibérément, et non les bilans en tant que tels. Néanmoins, le déploiement temporaire d'un QE suivi d'un retrait de liquidité demeure un domaine aux effets incertains pour l'activité des banques commerciales, en dépit de sa fréquence croissante dans la boîte à outils des banques centrales au cours des dernières décennies.
3. Interventions de marché destinées à gérer les chocs économiques
En période d'instabilité financière ou de tensions sur les devises à l'étranger, les banques centrales peuvent mener des opérations d'achat et de vente plus étendues si nécessaire afin de rétablir le bon fonctionnement des marchés et d'éviter des effets de contagion sur l'économie réelle. Or, de telles interventions faussent les prix relatifs des actifs et comportent également des conséquences involontaires, ce qui suscite des critiques.
i. Opérations de change à court terme
Afin d'atténuer les tensions soudaines à l'origine ou aggravant les effondrements monétaires, les banques centrales peuvent mener des opérations directes d'intervention sur le marché des changes pour contrer des baisses désordonnées et volatiles. Comme l'explique la Banque des règlements internationaux (BRI), cela consiste à vendre des réserves de devises étrangères en volume suffisant pour ralentir ou inverser les baisses, ou à tout le moins pour signaler aux marchés l'inquiétude des autorités face à des mouvements excessifs et déstabilisateurs. L'intervention de change vise à éviter les paniques et les effets de troupeau qui s'écartent à l'excès des fondamentaux économiques.
Les recherches menées sur de tels cas à l'échelle mondiale suggèrent que des opérations de court terme visant à corriger les désalignements peuvent atténuer les dysfonctionnements et rétablir des valorisations rationnelles, parfois avec efficacité. Certains économistes avertissent toutefois que ces interventions risquent d'encourager de futures spéculations en absorbant le risque de pertes. Cela engendre un aléa moral. Une action temporaire sur le marché des changes épuise en outre les réserves sans s'attaquer aux causes économiques profondes. Si les difficultés sont structurelles, les pays peuvent devoir, à terme, réaligner la valeur de leur monnaie, accepter des taux d'intérêt plus élevés ou engager des réformes plus profondes.
ii. Achats d'actifs visant à préserver le fonctionnement des marchés
En cas de crise aiguë, la menace économique ne se limite pas à l'instabilité des devises : l'ensemble des marchés de financement peuvent se gripper, avec un risque de graves répercussions sur les ménages et les entreprises. Comme on l'a observé en 2008, puis en mars 2020 lors des chocs liés à la Covid-19, même les marchés obligataires souverains peuvent voir la demande s'évaporer, ce qui déstabilise les relations de prix fondamentales. Il en résulte une profonde incertitude quant aux valeurs relatives et aux risques, qui paralyse le crédit sur l'ensemble des actifs.
Face à la menace d'un effondrement financier généralisé, les banques centrales, telles que la Fed, la BCE et la Banque d'Angleterre, ont rapidement étendu leurs programmes d'assouplissement quantitatif existants en s'engageant à effectuer des achats illimités sur les marchés obligataires essentiels au fonctionnement des économies. Il s'agissait d'agir en acheteur en dernier ressort, afin de rétablir des mécanismes de négociation ordonnés et de préserver la disponibilité du crédit, par opposition à des interventions de change plus ciblées. L'inconvénient fut toutefois une expansion encore plus considérable des bilans et des risques qui y sont associés. Les bilans cumulés des principales banques centrales ont augmenté de plusieurs milliers de milliards de dollars en quelques mois. Si cette expansion était nécessaire pour éviter une dépression, ses détracteurs soulignent les dangers croissants d'une dépendance des marchés et s'interrogent sur les stratégies de sortie.
Dans l'ensemble, la présence d'interventions contingentes engendre un aléa moral plus large. Toutefois, compte tenu des limites qui empêchent tout retrait, les banques centrales continuent de viser la stabilité des marchés fragilisés afin d'assurer la reprise économique avant de tenter de revenir à la normale. Les risques liés à une dépendance excessive à l'égard de mesures génératrices de distorsions demeurent néanmoins préoccupants, les effets de second ordre sur les opérations des banques commerciales étant mal compris.
B. Mécanismes de prêt des banques commerciales
Dans le cadre plus large des mécanismes de banque centrale régissant les réserves et les taux d'intérêt, les banques commerciales disposent de leurs propres modèles de crédit fondamentaux permettant la création de dépôts et l'expansion monétaire. Les banques ne conservent en réserve qu'une fraction de leurs dépôts et créent de nouveaux dépôts lorsqu'elles accordent des prêts. Des considérations de risque tempèrent toutefois une extension du crédit sans limite.
1. La puissance et les périls du système bancaire à réserves fractionnaires
Un fait déterminant, mais souvent mal compris, des systèmes bancaires commerciaux tient à leur pratique de la réserve fractionnaire. Cela signifie que les banques ne détiennent qu'une fraction de leurs dépôts sous forme d'espèces ou de réserves auprès de la banque centrale. Contrairement à l'idée répandue, les banques ne prêtent pas les dépôts : l'octroi d'un crédit crée lui-même de nouveaux dépôts et, partant, de la monnaie.
i. Multiplication de la monnaie par les réserves fractionnaires
Les manuels illustrent par des exemples simples la manière dont le système des réserves fractionnaires permet la multiplication monétaire et la création de crédit. Supposons un dépôt initial en espèces de 100 dollars auprès de la banque A. Avec un taux de réserves obligatoires de 10 %, celle-ci conserverait 10 dollars en réserve et prêterait les 90 dollars restants. L'emprunteur dépense ces 90 dollars en biens ou services auprès d'un bénéficiaire qui dépose ensuite le paiement auprès de la banque B. Après avoir conservé 10 %, soit 9 dollars, en réserve, la banque B peut alors prêter 81 dollars à un autre client. À mesure que ce processus se répète, les prêts créant de nouveaux dépôts, une faible part de réserves soutient l'expansion de soldes bien supérieurs dans l'ensemble du système bancaire commercial.
Avec un ratio de 10 %, les 100 $ initialement déposés permettent d'accorder jusqu'à 900 $ de nouveaux prêts. Avec une exigence de 5 %, ce montant pourrait théoriquement atteindre 1 900 $. En ne conservant en réserves qu'une fraction des sommes déposées, et non la totalité, les prêts soutenus par les dépôts dans l'ensemble du système financier excèdent les réserves réelles d'un facteur de 10 ou plus. En l'absence de réglementation, les incitations favorisent des cycles de crédit en expansion illimitée, du moins jusqu'à ce que les emprunteurs fassent défaut. En pratique, les banques centrales soulignent que ce multiplicateur théorique ne décrit pas l'activité bancaire moderne : l'octroi de crédit est limité par les fonds propres, les règles de liquidité, le taux directeur et la demande des emprunteurs, plutôt que par les réserves (Bank of England, « Money creation in the modern economy », 2014).
ii. Reconnaissance croissante de l'instabilité inhérente
De nombreux observateurs ont souligné l'instabilité des systèmes à réserves fractionnaires, qui reposent sur la confiance des déposants et sur la liquidité des marchés pour éviter des retraits massifs, compte tenu de la faiblesse des ratios de trésorerie effectifs. Cette fragilité s'est vérifiée de façon spectaculaire lors des paniques bancaires qui ont culminé en 1933, pendant la Grande Dépression. Des dynamiques similaires ont affecté le gel du marché interbancaire en 2007, jusqu'aux mesures de soutien d'urgence des banques centrales.
Par conséquent, les modèles bancaires commerciaux actuels reconnaissent les décalages inhérents entre des passifs à court terme, tels que les dépôts, et des actifs de crédit à long terme plus risqués inscrits à leur bilan. La réglementation impose désormais des normes de qualité des actifs, l'accès aux mécanismes de soutien des banques centrales en dernier ressort et des dispositifs de résolution permettant de gérer la défaillance potentielle, même d'établissements bancaires mondiaux de très grande taille. Mais la tension fondamentale demeure entre la volonté de prêter les réserves excédentaires afin de tirer profit des risques de transformation implicitement assumés et le maintien de garde-fous et de coussins de liquidités suffisants pour garantir des engagements remboursables à vue.
2. Risques de liquidité contenus grâce à de nouvelles garanties
Si les problèmes d'asymétrie des échéances sont mieux appréhendés aujourd'hui, les risques de liquidité demeurent lors de la transformation de fonds à court terme en actifs productifs et en prêts. Les marchés interbancaires comblent cet écart, mais ont connu une paralysie en 2008. Les nouvelles réglementations visent à atténuer les menaces associées pesant sur la disponibilité de la création monétaire, même en cas de perturbations de marché.
i. Marchés interbancaires pour le recyclage des excédents de réserves
Le marché interbancaire des prêts constitue un mécanisme essentiel permettant aux banques de gérer dynamiquement leurs soldes de réserves. Ce marché de financement à court terme permet aux établissements disposant de réserves excédentaires de les prêter, le plus souvent au jour le jour, à ceux confrontés à des besoins temporaires de trésorerie. Les taux du prêt au jour le jour constituent des indicateurs de référence des conditions de liquidité dans lesquelles évoluent les banques. Comme le relève la Banque des règlements internationaux (BRI), des taux élevés signalent un accès au financement plus restreint en raison du risque de contrepartie perçu, tandis que des taux plus bas traduisent des flux stables, qui recyclent les réserves là où elles sont nécessaires, sans entrave.
Mais lorsque la forte réévaluation des actifs en 2007 a fait naître des incertitudes quant aux risques dissimulés, la confiance dans le système interbancaire s'est évaporée. Le FMI a qualifié cette rupture d'« arrêt brutal systémique » des marchés de financement à court terme essentiels, sur lesquels de nombreuses banques s'appuyaient pour compenser les fluctuations de leurs dépôts. Les demandes de réserves ne pouvant plus être dénouées par un réseau paralysé, une série de défaillances et de fusions forcées s'en est suivie. Cet épisode a mis en évidence les risques liés aux produits structurés et la nécessité de coussins de liquidité, l'accès au marché pouvant disparaître brutalement.
ii. Nouvelles structures de soutien réglementaire
Face aux ravages économiques causés par le gel des canaux interbancaires, les accords de Bâle III ont instauré des normes de liquidité contraignantes, obligeant les banques à détenir des liquidités ou des actifs de haute qualité suffisants pour couvrir les sorties nettes de trésorerie sur un scénario de tension de 30 jours. Ce ratio de liquidité à court terme (LCR) protège directement les banques contre les tensions de marché qui, par le passé, avaient transformé des pénuries systémiques en difficultés bancaires. Associées au renforcement des coussins de fonds propres, les exigences de couverture de liquidité réduisent structurellement le risque de voir se reproduire les blocages de 2008 sur les marchés monétaires, essentiels au fonctionnement du système financier.
Néanmoins, les régulateurs évoluent sur une ligne de crête. Une réglementation excessive, telle que des exigences indûment élevées en actifs liquides, entraverait des prêts rentables financés par des dépôts à court terme. La résilience face aux chocs externes doit être mise en balance avec le maintien d'une disponibilité suffisante du crédit et d'une certaine transformation d'échéances inhérente, qui soutient les flux de création monétaire. Mais compte tenu des enjeux économiques, la plupart des régulateurs optent pour la prudence en limitant les risques bancaires.
3. Le cycle d'expansion prêts-dépôts en pratique
Le processus de crédit peut être illustré par un exemple simple. Chaque prêt individuel crée de nouveaux dépôts, alimentant ainsi la capacité de prêt ultérieure, tout en étant encadré par des dispositifs de gestion des risques.
i. Étude de cas de la création monétaire à partir de prêts hypothécaires
Prenons l'exemple d'un acquéreur fictif finançant une maison de 800 000 USD par un prêt hypothécaire auprès de la Banque A. Au moment où le prêt est versé, 800 000 USD de monnaie scripturale nouvelle sont créés. La Banque A ne prête pas les dépôts d'autres clients ; elle crée un nouveau dépôt et compte percevoir des intérêts grâce aux mensualités de l'emprunteur.
Lorsque le vendeur dépose les 800 000 USD auprès de la banque B, la banque A transfère le même montant de réserves de banque centrale à la banque B. La banque B détient alors un nouveau dépôt et de nouvelles réserves ; sa capacité de prêt ultérieure dépend de ses fonds propres, de sa position de liquidité et de la demande d'emprunteurs solvables, et non d'un coefficient de réserves fixe, lequel est nul aux États-Unis depuis mars 2020.
ii. Évaluation des risques limitant la multiplication des dépôts
Naturellement, des considérations de risque prudentiel tempèrent les approbations. Sur la base de critères d'octroi de crédit, la Banque A doit évaluer les revenus et les engagements existants de l'emprunteur afin d'apprécier le risque de défaut avant d'accepter de financer un prêt immobilier d'un tel montant. Les scores de crédit requis, l'historique des paiements, les plafonds d'endettement par rapport aux revenus et les évaluations des garanties limitent le rythme de création de crédit à partir des réserves fractionnaires.
De nouvelles règles prudentielles telles que Basel III imposent également des coussins de base plus importants, liés au volume global des actifs pondérés des risques des banques, ce qui limite directement les possibilités de prêt. Si les établissements financiers cherchent à maximiser leurs actifs de crédit, ils doivent constituer des provisions suffisantes face aux défauts inévitables et fixer des taux d'intérêt suffisamment élevés pour dégager un profit compte tenu des risques et des coûts liés à l'emprunt auprès des dépôts de la clientèle. Trouver l'équilibre entre des stratégies de création monétaire ambitieuses, soutenant une production économique plus large, et des garde-fous prudents préservant la confiance du public constitue une tension inhérente à la banque commerciale.
4. Titrisation : extension de la portée du crédit et risques associés
Au-delà du prêt direct adossé à des réserves fractionnaires, les banques ont également conçu des structures de financement indirect des prêts qui étendent l'ampleur et la disponibilité de la création monétaire, mais ajoutent des risques d'interdépendance opaques, apparus de façon spectaculaire en 2008.
i. La titrisation, vecteur d'expansion de la liquidité et du crédit
Parmi les innovations bancaires qui étendent les créances monétaires fonctionnelles au-delà des réserves détenues, la principale est l'émission de titres adossés aux flux de remboursement attendus de dettes de consommation telles que les prêts hypothécaires, les prêts étudiants, les crédits automobiles et les encours de cartes de crédit. Dans le cadre de la titrisation, des portefeuilles de prêts sont transférés à des véhicules d'investissement structurés (SIV) ou à des véhicules ad hoc (SPV) qui cèdent à des investisseurs sur les marchés mondiaux des obligations en tranches, adossées à la valeur des actifs sous-jacents donnés en garantie. Cela permet de lever des fonds de gros en vue de nouveaux prêts, tout en libérant du capital bancaire pour octroyer des financements supplémentaires.
Coûts de l'intégration des expositions au bilan d'une banque
Lorsqu'une banque comptabilise une exposition à son bilan – par exemple par le tirage d'un engagement de crédit ou la consolidation d'un véhicule –, les coûts dépendent de l'opération, de l'environnement réglementaire et des actifs concernés, et ne peuvent être indiqués de manière générale. Les principales composantes sont les suivantes :
- Fonds propres réglementaires : Basel III exige au minimum 4,5 % de fonds propres de base de catégorie 1 (Common Equity Tier 1), 6 % de fonds propres de catégorie 1 et 8 % de fonds propres totaux par rapport aux actifs pondérés des risques, auxquels s'ajoutent un coussin de conservation des fonds propres de 2,5 % en Common Equity Tier 1 et un ratio de levier d'au moins 3 %. Pour 1 milliard USD d'expositions pondérées à 100 %, cela représente au moins 105 millions USD de fonds propres, coussin de conservation inclus, avant tout coussin contracyclique ou systémique. Les engagements hors bilan appellent déjà des fonds propres au moyen de facteurs de conversion en équivalent-crédit.
- Liquidité : le ratio de couverture des besoins de liquidité (LCR) exige des actifs liquides de haute qualité couvrant les sorties nettes de trésorerie sur une période de stress de 30 jours, et le ratio de financement stable net (NSFR) exige un financement stable adapté au profil des actifs et des engagements hors bilan. Les actifs liquides offrent généralement un rendement inférieur à celui des crédits.
- Coûts de transaction : honoraires juridiques, diligence raisonnable et frais d'administration.
- Coûts indirects : effets sur les ratios financiers, perception du marché et complexité opérationnelle.
Il appartient aux institutions d'analyser ces coûts pour chaque opération ; IFB ne publie pas d'estimations générales des coûts.
Exemple de calcul des coûts pour 1 milliard USD
Les chiffres suivants constituent une illustration fondée sur des hypothèses indiquées, et non une offre de prix. Pour 1 milliard USD d'expositions pondérées à 100 % et portées au bilan d'une banque :
- Fonds propres : environ 105 millions USD de fonds propres (10,5 % y compris le coussin de conservation) ; avec un coût du capital supposé de 6 à 12 % par an, environ 6 à 13 millions USD par an.
- Liquidité : détention d'actifs liquides en lieu et place d'actifs à rendement plus élevé, avec un écart de rendement supposé de 1 à 3 %, soit environ 10 à 30 millions USD par an.
- Coûts de transaction : frais juridiques, de diligence raisonnable et d'administration, à hauteur supposée de 0,1 à 0,5 %, soit environ 1 à 5 millions USD, en une seule fois.
Sur ces hypothèses, le coût récurrent est de l'ordre de 16 à 43 millions USD par an, auxquels s'ajoutent des coûts ponctuels de 1 à 5 millions USD. Les chiffres réels dépendent de la banque, des actifs, de la juridiction et des conditions de marché.
Les comptes hors registre dans la banque internationale
Le traitement réservé par les principales places financières aux montages hors registre et hors bilan est exposé dans notre série Analyses : Comptes hors registre dans la banque internationale.
Si vous souhaitez discuter avec nous de vos besoins spécifiques en matière de création monétaire, veuillez contacter notre directeur, Isof Baco.


