
Chèques
Les opérations sur chèques, qu'elles soient effectuées par notre banque ou par toute autre banque, suivent un processus structuré, ancré dans les pratiques bancaires traditionnelles, qui comporte plusieurs étapes :
- Émission du chèque : Le titulaire du compte (tireur) établit un chèque en indiquant les éléments essentiels : le nom du bénéficiaire, le montant exact (en chiffres et en lettres), la date d'émission et la signature authentifiée du tireur.
- Présentation du chèque : Le bénéficiaire dépose le chèque sur son compte bancaire. Cette banque, dite banque de recouvrement, peut recevoir le chèque soit par remise physique en agence, soit par des canaux électroniques, lorsqu'ils sont disponibles.
- Vérification et endossement : La banque remettante examine la validité du chèque, puis le signe ou y appose son cachet à titre d'endossement, confirmant ainsi qu'elle a reçu le document et en a vérifié l'authenticité préliminaire.
- Processus de compensation : le chèque est transmis à un système central de compensation ou directement à la banque tirée (celle où se trouve le compte du tireur). Au sein du système de compensation, les banques regroupent et rapprochent les chèques et autres instruments tirés les unes sur les autres, ce qui facilite le règlement des opérations.
- Transfert de fonds : À réception, la banque tirée procède à une vérification complémentaire du chèque, en portant son attention sur le solde du compte du tireur et l'authenticité de la signature. Si le chèque est valide et que le compte dispose de fonds suffisants, la banque tirée débite le compte du tireur du montant du chèque.
- Règlement : Le montant compensé est crédité sur le compte de la banque encaisseuse. Cette dernière crédite à son tour le montant sur le compte du bénéficiaire, achevant ainsi le cycle de la transaction.
- Retour du chèque : Si le chèque est rejeté (provision insuffisante, signature non conforme, etc.), il est retourné à la banque présentatrice avec un code motif spécifique. La banque présentatrice informe alors le bénéficiaire de l'échec de l'opération.
Cette séquence d'opérations décrit le processus méthodique et rigoureux que suivent les banques pour traiter les chèques, afin de garantir la sécurité financière et le respect de la réglementation bancaire.
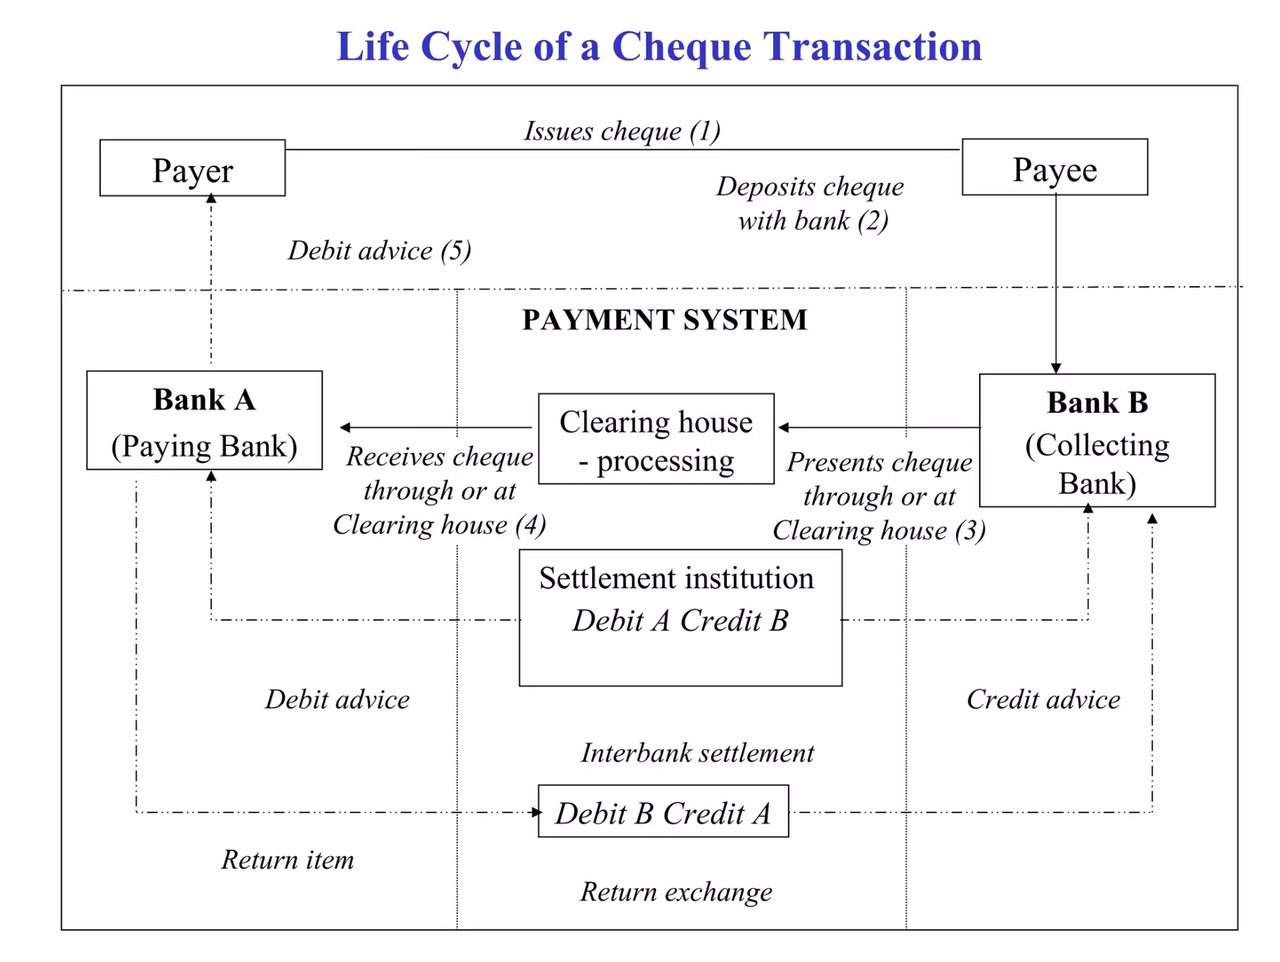
Lorsqu'une banque encaisse un chèque,
le processus comprend une série d'étapes destinées à vérifier la légitimité du chèque, à s'assurer que le compte du tireur dispose de fonds suffisants et à régler l'opération entre les établissements financiers. Voici le détail de la procédure dans toute sa complexité élégante :
1. Dépôt du chèque et lancement de l'opération
Lorsqu'un chèque est présenté (au guichet d'une banque, par l'intermédiaire d'un distributeur automatique ou par dépôt mobile), la banque du bénéficiaire (la « banque du bénéficiaire ») commence le traitement du chèque. Les informations essentielles figurant sur le chèque (telles que le numéro de compte du tireur, le montant, la date et les signatures) sont d'abord vérifiées quant à leur exhaustivité et à leur authenticité.
2. Codage et compensation
La banque du bénéficiaire encode les informations du chèque dans un format électronique. Des données clés, telles que le code MICR (Magnetic Ink Character Recognition) figurant au bas du chèque, facilitent le traitement numérique.
Le chèque entre ensuite dans un système de compensation, qui sert de passerelle entre la banque du bénéficiaire (banque du destinataire) et la banque du tireur (banque de l'émetteur). Cette compensation peut s'effectuer par :
- Compensation par image : Les chèques sont de plus en plus souvent compensés sous forme d'images numériques, par exemple au moyen du UK Image Clearing System exploité par Pay.UK ou de l'échange d'images prévu par le US Check 21 Act.
- Banques correspondantes : utilisées dans les opérations internationales lorsque les banques n'entretiennent pas de relation directe.
- Règlement en monnaie de banque centrale : Les positions nettes qui en résultent entre les banques sont réglées en monnaie de banque centrale, par exemple auprès de la Bank of England ou par l'intermédiaire de la Réserve fédérale.
3. Règlement et vérification
À ce stade, la banque du payeur (la « banque tirée ») reçoit les détails du chèque par l'intermédiaire du système de compensation. Elle vérifie :
- Provision suffisante : le compte du tireur doit présenter un solde suffisant pour honorer le chèque.
- Légitimité : la signature et les autres mentions du chèque sont examinées afin de détecter toute falsification ou fraude.
- Oppositions au paiement : la banque du tireur vérifie si une demande d'opposition au paiement a été enregistrée à l'encontre du chèque.
Si tous les contrôles sont concluants, la banque tirée autorise le paiement.
4. Transfert de fonds et règlement
- Le compte du payeur est débité du montant du chèque.
- La banque du bénéficiaire reçoit les fonds par voie électronique et crédite le compte du bénéficiaire.
Le chèque physique perd alors toute pertinence, le règlement s'effectuant par voie numérique.
5. Délai de compensation des chèques
- Chèques locaux : généralement compensés sous 1 à 2 jours ouvrables.
- Chèques hors État ou étrangers : peuvent nécessiter plusieurs jours, voire plusieurs semaines, car ils impliquent des intermédiaires ou des banques correspondantes pour la vérification et le règlement.
6. Chèques retournés ou impayés
Si le compte du tireur n'est pas suffisamment approvisionné ou si le chèque est signalé comme invalide (par exemple altéré ou frauduleux), le chèque sera « rejeté ». La banque du bénéficiaire annule alors l'opération, débite le compte du bénéficiaire et peut y appliquer des frais.
Principaux éléments à connaître sur les chèques étrangers
Les chèques étrangers obéissent aux mêmes principes, mais impliquent des niveaux de traitement supplémentaires :
- Conversion de devises : la devise du chèque est convertie dans la monnaie nationale du bénéficiaire.
- Banque correspondante : Le chèque est acheminé par des réseaux internationaux, souvent via la messagerie SWIFT.
- Compensation prolongée : la vérification des chèques étrangers requiert davantage de temps en raison des différences juridictionnelles et réglementaires.
L'encaissement d'un chèque repose donc sur la confiance, la vérification et les systèmes de compensation interbancaire, qui concourent tous à un règlement financier sûr et exact. Si le processus se numérise de plus en plus, son socle demeure profondément ancré dans les principes d'authentification et de responsabilité.


Étape suivante
Demander une mise en relation
Indiquez-nous en quelques lignes qui vous êtes et ce que vous envisagez. Votre demande parvient directement à la Banque et est traitée en toute confidentialité.
Vous préférez en discuter ? Réservez une visioconférence de 30 minutes.