
ACH (chambre de compensation automatisée)
La chambre de compensation automatisée (Automated Clearing House, ACH) prend en charge deux modalités distinctes d'instruments de paiement : le virement et le prélèvement.
Virement
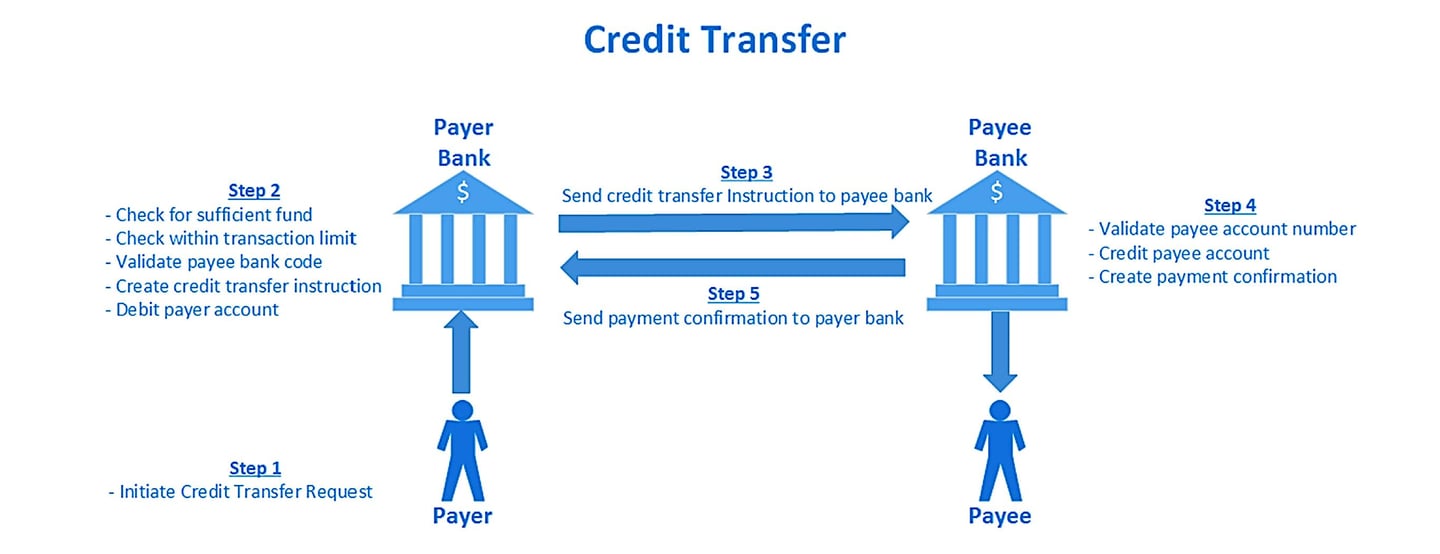
Dans les opérations ACH, un virement est un service monétaire initié par la banque du payeur, qui permet de transférer des fonds à un bénéficiaire client d'un autre établissement financier. Ce processus, souvent désigné par le terme de virement de compte à compte, ou A2A, illustre l'évolution des chambres de compensation, depuis leur rôle traditionnel de facilitation des chèques papier entre banques jusqu'à leur fonction actuelle. Ce rôle contemporain englobe le traitement des instruments de paiement électroniques, d'où la qualification d'« automatisée » dans ACH. Bien que les réseaux ACH soient conçus pour le traitement par lots, ce qui leur confère un avantage de coût sur les réseaux de cartes, ils ne fonctionnent que pendant les heures ouvrables habituelles. En conséquence, du fait de ce traitement par lots, le règlement des opérations peut s'étendre sur plusieurs jours, en particulier pendant les week-ends et les jours fériés. S'ils gèrent efficacement les paiements programmés par lots, tels que les salaires et le règlement des factures, leur utilité est limitée dans les situations exigeant une exécution des paiements en temps réel.
Prélèvement
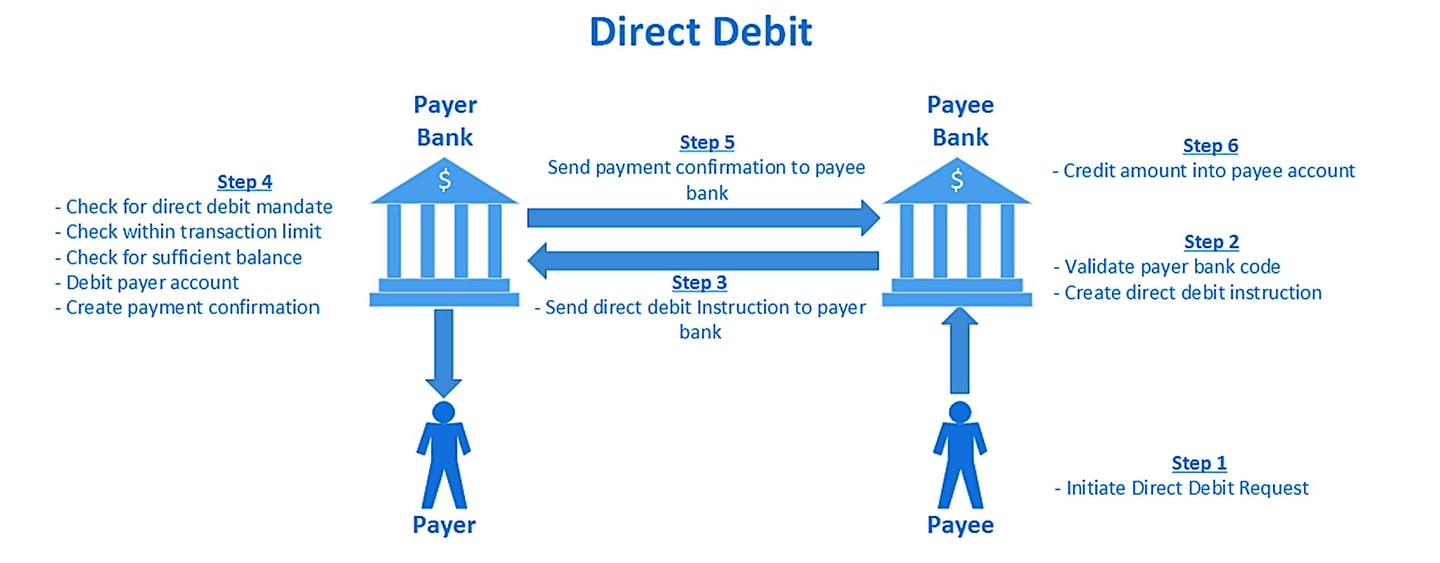
À l'inverse, le prélèvement est un service de paiement initié par la banque du bénéficiaire afin de recouvrer des fonds auprès d'un payeur rattaché à une autre banque. Ce mécanisme offre une approche inverse du virement et facilite l'encaissement des paiements.
Processus de compensation ACH
Le système de paiement par lots ACH fonctionne exclusivement dans le cadre d'un jour ouvrable standard. Des plages horaires déterminées sont prévues au cours de la journée pour le traitement des transactions : la fenêtre de compensation sortante et la fenêtre de compensation entrante. La fenêtre de compensation sortante permet aux banques de soumettre à l'ACH, aux fins de validation puis de traitement, les instructions de paiement émanant de leurs titulaires de comptes. À l'inverse, la fenêtre de compensation entrante est utilisée par la chambre de compensation pour répartir ces instructions de paiement entre les banques destinataires, permettant ainsi le traitement des paiements au bénéfice de leurs titulaires de comptes respectifs.
Chambres de compensation automatisées (ACH)
Les chambres de compensation automatisées (Automated Clearing Houses, ACH) sont des systèmes de paiement électroniques qui traitent et règlent de grands volumes d'opérations de crédit et de débit, généralement des paiements de faible montant et non urgents. Les ACH assurent la compensation et le règlement des opérations entre banques et autres établissements financiers au sein d'une région ou d'un pays donné, offrant une alternative efficace et économique aux moyens de paiement sur support papier, tels que les chèques.
Parmi les plus grandes chambres de compensation automatisées (ACH) d'Europe figurent :
- STEP2 : exploité par EBA Clearing, STEP2 est une chambre de compensation automatisée (ACH) paneuropéenne qui traite les virements SEPA (SCT) et les prélèvements SEPA (SDD) dans l'ensemble de l'espace unique de paiement en euros (SEPA). STEP2 est l'une des plus grandes ACH d'Europe ; elle relie les banques et les établissements financiers de l'ensemble de la zone SEPA.
- BACS (Bankers’ Automated Clearing Services) : BACS est une chambre de compensation automatisée (ACH) basée au Royaume-Uni, qui traite les virements électroniques et les prélèvements en livres sterling. BACS traite chaque jour des millions d’opérations, notamment les versements de salaires, de pensions et de prestations publiques.
- equensWorldline : equensWorldline est un processeur de paiements européen qui exploite une chambre de compensation automatisée (ACH) pour les virements et prélèvements en euros au sein de la zone SEPA. Il fait partie du groupe français Worldline.
Parmi les plus grandes chambres de compensation automatisées (ACH) au monde figurent :
- Le réseau Automated Clearing House (ACH) aux États-Unis : le réseau ACH est un système de paiement électronique à l'échelle nationale qui traite un volume important d'opérations de crédit et de débit aux États-Unis. Il est exploité par deux opérateurs ACH principaux, The Clearing House (TCH) et la Réserve fédérale. Les opérations traitées par le réseau ACH comprennent les dépôts directs, les paiements de factures et les paiements interentreprises.
- BECS (Bulk Electronic Clearing System) en Australie : le BECS est une chambre de compensation automatisée (ACH) australienne qui traite les virements et prélèvements électroniques en dollars australiens. Il est exploité par l'Australian Payments Network (AusPayNet), organisme d'autorégulation du secteur australien des paiements.
- NEFT (National Electronic Funds Transfer) en Inde : le NEFT est un système de règlement net différé pour les virements en roupies, exploité par la Reserve Bank of India et fonctionnant par lots toutes les demi-heures, vingt-quatre heures sur vingt-quatre, depuis décembre 2019.
- Bacs Payment Schemes Limited (Bacs) (Royaume-Uni) est la chambre de compensation automatisée (ACH) responsable de divers types de paiements, dont le prélèvement et le virement Bacs Direct Credit.
- Canada : l'Association canadienne des paiements (ACP), également appelée Paiements Canada, exploite le système canadien de chambre de compensation automatisée (ACH).
- Inde : la National Automated Clearing House (NACH) est gérée par la National Payments Corporation of India (NPCI) et traite divers types d'opérations de paiement de masse.
- Australie : l'Australian Payments Network (AusPayNet, anciennement APCA) administre le Bulk Electronic Clearing System (BECS).
- Allemagne : La Deutsche Bundesbank exploite le système de chambre de compensation automatisée allemand, qui traite un volume important de paiements nationaux et commerciaux libellés en euros.
- Afrique du Sud : BankservAfrica exploite la chambre de compensation automatisée (ACH) ; les positions nettes sont réglées dans le système de règlement brut en temps réel SAMOS de la South African Reserve Bank.
- Japon : le système Zengin, exploité par le Japanese Banks' Payment Clearing Network (Zengin-Net), traite les virements nationaux en yens.
- Chine : La Banque populaire de Chine exploite le China National Advanced Payment System (CNAPS), qui comprend des fonctions de chambre de compensation automatisée (ACH).
- Brésil : la Banque centrale du Brésil exploite le Sistema de Transferência de Reservas (STR), le système RTGS brésilien, ainsi que le système de paiement instantané Pix ; la compensation de détail s'effectue également par les systèmes de la CIP (Câmara Interbancária de Pagamentos).
- France : STET exploite CORE(FR), la chambre de compensation automatisée française pour les virements SEPA, les prélèvements et les cartes, avec règlement dans T2.
- Italie : la Banca d'Italia exploite le système de compensation BI-COMP, qui facilite les virements et prélèvements nationaux et SEPA.
Comment fonctionnent les chambres de compensation ?
Les opérations de l'Automated Clearing House (ACH) dans le secteur bancaire constituent un système complexe et sophistiqué, conçu pour le transfert électronique efficient de fonds entre des comptes bancaires distincts, principalement aux États-Unis. Ce système est une pierre angulaire de la banque moderne : il offre une alternative numérique aux méthodes traditionnelles telles que les chèques papier ou les opérations en espèces.
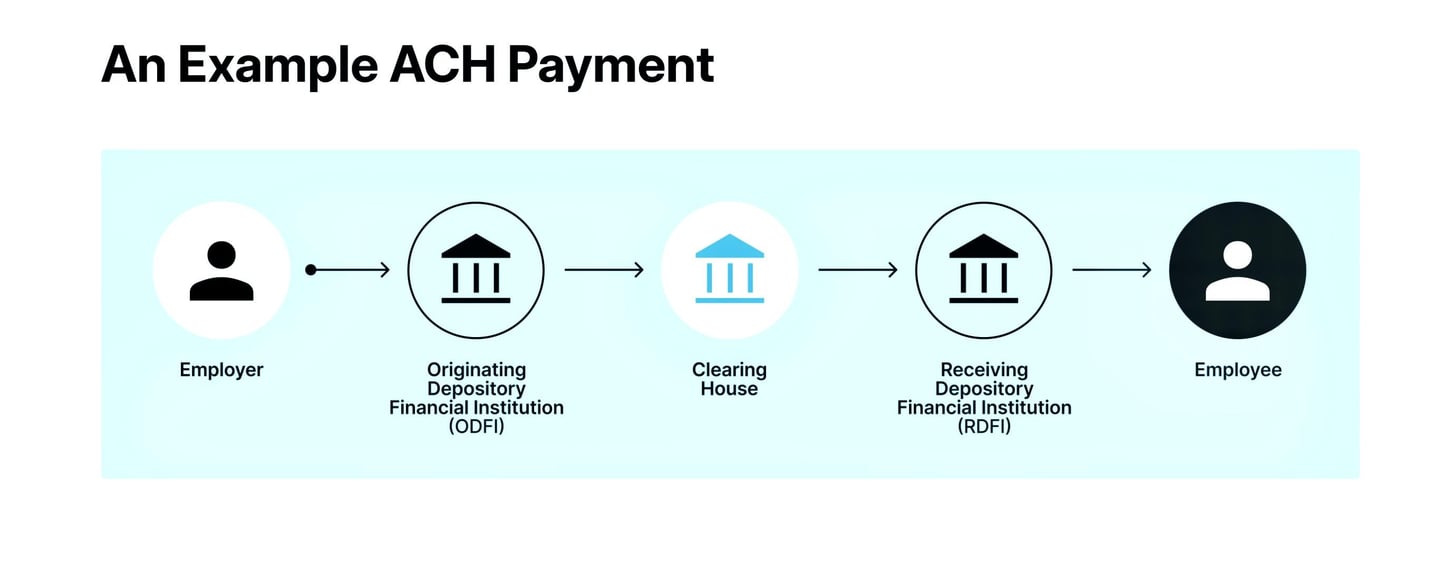
- Initiation d'une transaction ACH : une transaction ACH naît lorsque le donneur d'ordre, qui peut être un particulier ou une personne morale, initie une demande de transfert de fonds. Cette initiation exige la communication minutieuse d'informations telles que le numéro de compte bancaire et le code d'acheminement du bénéficiaire, ainsi que le montant précis à transférer. Ces transactions peuvent être classées en virements directs de type Direct Deposit, paiements directs via ACH et autres formes.
- Intervention de l'Originating Depository Financial Institution (ODFI) : Le donneur d'ordre transmet cette demande à son établissement bancaire, dénommé Originating Depository Financial Institution (ODFI). L'ODFI joue ici un rôle déterminant en regroupant les différentes demandes ACH et en les traitant par lots. Les opérations sont classées selon leur nature : crédits ou débits.
- Traitement par l'opérateur ACH : l'ODFI transmet ces lots à un opérateur ACH – la Réserve fédérale ou The Clearing House. Ces infrastructures centrales de compensation jouent un rôle déterminant dans le tri et l'acheminement approprié des opérations vers les établissements financiers dépositaires destinataires (RDFI).
- Codes et classifications : chaque transaction au sein du réseau ACH est désignée par des codes spécifiques qui précisent la nature et l'objet du transfert. Parmi les plus courants figure le code International ACH Transaction (IAT), utilisé pour les paiements ACH impliquant un établissement financier situé hors des États-Unis. Ce code garantit le respect des normes internationales de lutte contre le blanchiment de capitaux. Parmi les autres codes courants figurent PPD (Prearranged Payment and Deposit Entries) pour les opérations de particuliers telles que le versement des salaires, CCD (Cash Concentration or Disbursement) pour les opérations d'entreprises, et CTX (Corporate Trade Exchange) pour les opérations comportant plusieurs enregistrements additionnels.
- Intervention de l'institution financière dépositaire réceptrice (RDFI) : les RDFI reçoivent ces opérations et sont chargées de créditer ou de débiter avec exactitude les comptes des bénéficiaires, conformément au type d'opération.
- Règlement et rapprochement : le règlement des fonds, c'est-à-dire le transfert effectif d'argent entre l'ODFI et le RDFI, intervient généralement le jour ouvrable suivant. Il est assuré par l'intermédiaire de leurs comptes auprès de la Réserve fédérale. Les deux établissements conservent des enregistrements rigoureux de chaque transaction, garantissant un rapprochement précis et le respect des normes réglementaires.
- Notification et conformité : Après l'opération, le donneur d'ordre comme le bénéficiaire sont informés de l'opération par des relevés bancaires ou par les systèmes de banque en ligne. Ces opérations sont soumises à une surveillance réglementaire et exigent le respect des règles édictées par des entités telles que la National Automated Clearing House Association (NACHA) et par la législation fédérale.
En résumé, le réseau complexe d'opérations de l'ACH, régi par des codes spécifiques et soumis à la conformité réglementaire, offre un moyen fiable, économique et relativement rapide d'effectuer des virements électroniques de fonds, non sans certaines limites inhérentes, telles que le délai de traitement et le plafonnement des opérations. Ce système illustre les progrès de la banque numérique, qui simplifie les opérations financières dans un monde toujours plus interconnecté.
Différences entre ACH et EFT
La différence entre l'ACH et l'EFT est que l'EFT (ou transfert électronique de fonds) est un terme général désignant tous les types de paiements électroniques, tandis que l'ACH (abréviation d'Automated Clearing House, chambre de compensation automatisée) désigne un type précis de paiement électronique.
Un paiement ACH est un débit ou un crédit électronique traité spécifiquement par l'Automated Clearing House Network. Les paiements ACH sont considérés comme des virements électroniques de fonds (EFT), mais tous les EFT ne sont pas des paiements ACH.
Parmi les exemples de virements électroniques de fonds (EFT) qui ne sont pas des paiements ACH figurent les opérations par distributeur automatique ou par carte de crédit, les paiements effectués en communiquant les coordonnées bancaires et l'autorisation de la transaction par téléphone, ou les opérations réalisées en saisissant manuellement les informations de paiement dans les champs de point de vente d'une page de paiement en ligne.
Différences entre RTP et ACH
Les principales différences entre un système de paiement en temps réel (RTP) et un système de chambre de compensation automatisée (ACH) tiennent à leur rapidité de traitement, au règlement des opérations et aux cas d'usage. Voici les principales distinctions :
1. Rapidité de traitement :
Système RTP :
- Rapidité :Les opérations sont traitées et réglées quasi instantanément, généralement en quelques secondes.
- Disponibilité : fonctionne 24 h/24, 7 j/7, 365 jours par an, ce qui permet un traitement continu des transactions.
Système ACH :
- Rapidité : les opérations sont traitées par lots et peuvent nécessiter de quelques heures à quelques jours pour être réglées.
- Disponibilité : fonctionne pendant les heures d'ouverture bancaires, avec des fenêtres de traitement spécifiques les jours ouvrables.
2. Règlement de l'opération :
Système RTP :
- Règlement : les opérations sont réglées en temps réel, ce qui signifie que les fonds sont immédiatement disponibles pour le bénéficiaire dès l'exécution de l'opération.
- Caractère définitif : les transactions sont irrévocables une fois exécutées.
Système ACH :
- Règlement : recourt au traitement par lots, les transactions étant généralement réglées en plusieurs lots au cours de la journée (ACH le jour même) ou le jour ouvrable suivant.
- Caractère définitif : les opérations peuvent être révoquées ou annulées pendant la période de traitement.
3. Cas d'usage :
Système RTP :
- Utilisation : idéal pour les paiements urgents, tels que les paiements entre particuliers (P2P), le règlement de factures et les opérations interentreprises (B2B) nécessitant une confirmation immédiate.
- Exemples : le réseau RTP de The Clearing House et FedNow aux États-Unis, Faster Payments au Royaume-Uni, et le virement instantané SEPA (SEPA Instant Credit Transfer) en Europe.
Système ACH :
- Usage : adapté aux opérations non urgentes, telles que les salaires, les paiements récurrents de factures, les virements directs sur compte et les paiements aux fournisseurs.
- Exemples : versement direct des salaires, paiement de factures de services publics, remboursement de prêts immobiliers et services d'abonnement récurrents.
4. Coût :
Système RTP : la tarification varie ; dans la zone euro, les paiements instantanés ne peuvent pas coûter plus cher que les virements classiques (règlement (UE) 2024/886).
Système ACH : Frais généralement moins élevés en raison du traitement par lots et du règlement différé.
5. Sécurité et conformité :
Système RTP :
- Sécurité : recourt à des mesures avancées de chiffrement et de sécurité pour protéger les transactions en temps réel.
- Conformité : le respect de normes réglementaires rigoureuses est impératif, compte tenu du caractère instantané des transactions.
Système ACH :
- Sécurité : recourt également à des protocoles de sécurité robustes, mais se concentre davantage sur la protection des transactions traitées par lots.
- Conformité : respect des règles édictées par des entités telles que la NACHA (National Automated Clearing House Association) aux États-Unis, garantissant un traitement et un règlement sécurisés.



Étape suivante
Demander une mise en relation
Indiquez-nous en quelques lignes qui vous êtes et ce que vous envisagez. Votre demande parvient directement à la Banque et est traitée en toute confidentialité.
Vous préférez en discuter ? Réservez une visioconférence de 30 minutes.