
Paiements et virements
Alternatives à Swift
SPFS
Le Système de transfert de messages financiers (SPFS), Система передачи финансовых сообщений (СПФС), est un système de communication électronique conçu par la Banque centrale de Russie comme alternative au réseau SWIFT (Society for Worldwide Interbank Financial Telecommunication). L'architecture et les modes de fonctionnement du SPFS reproduisent ceux de SWIFT, garantissant un échange fiable et sécurisé des messages relatifs aux opérations financières. Il traduit la volonté de la Russie de renforcer son infrastructure financière face aux vulnérabilités externes et d'accroître sa capacité souveraine dans le domaine financier international.
Le SPFS facilite la transmission sécurisée de messages financiers entre les banques, y compris les ordres de paiement, au sein de la Russie et du Bélarus ainsi qu'entre les entités étrangères participantes.
La plupart des participants étrangers ne sont pas nommés publiquement en raison du risque de sanctions secondaires.
Au troisième trimestre 2023, selon la Banque de Russie, 23 banques étrangères issues d'une vingtaine de pays au plus étaient connectées au SPFS, principalement en Arménie, au Bélarus, au Kazakhstan, au Kirghizistan et dans d'autres États partenaires. En outre, 70 organisations financières étrangères de 12 pays ont rejoint le SPFS en tant que plateformes financières, selon la gouverneure de la banque centrale, Elvira Nabiullina. Toutefois, les noms précis de ces organisations n'ont pas été divulgués en raison de craintes liées aux sanctions secondaires. La banque centrale russe crée des possibilités d'ajouter de nouveaux membres à la plateforme par l'intermédiaire de « bureaux de services », entités spécifiques constituées à partir d'organisations déjà membres du réseau, ces dernières jouant le rôle de plateforme.
La Russie s'efforce d'aider son secteur financier à s'adapter à des sanctions occidentales sans précédent, l'exclusion de SWIFT rendant très difficile pour un établissement de crédit l'émission ou la réception de paiements internationaux. Toutefois, la portée du système russe en dehors de la Russie et de ses États partenaires demeure limitée.
La participation de banques étrangères au SPFS marque une évolution précise de l'écosystème financier mondial, susceptible de conduire à un environnement plus fragmenté, où plusieurs systèmes régionaux coexisteraient aux côtés du réseau SWIFT prédominant. Cette diversification pourrait avoir des répercussions sur l'efficacité des transactions internationales, l'application des sanctions et l'équilibre mondial des pouvoirs financiers.
CIPS
Le système de paiement interbancaire transfrontalier (CIPS) est un élément déterminant de la stratégie chinoise d'internationalisation du yuan et de réduction de la dépendance à l'égard du système SWIFT et du dollar américain dans le commerce et la finance mondiaux. Cette ambition ne vise pas seulement à créer un système alternatif de messagerie pour les transactions financières, mais aussi à renforcer le rôle du yuan dans le système financier mondial, et ainsi à remettre en cause la prééminence actuelle du dollar américain.
Finalité et fonctionnement du CIPS
Le CIPS vise à fournir un mécanisme sécurisé, normalisé et efficace pour faciliter les transactions et les règlements transfrontaliers en yuan. En permettant la compensation onshore directe des transactions en yuan, le CIPS offre un processus plus simple pour les paiements internationaux en yuan, comparé au système antérieur, plus fragmenté et moins efficace, qui reposait sur des places de compensation offshore du yuan. Ce système sert l'objectif plus large de la Chine de promouvoir le yuan dans le commerce et l'investissement mondiaux, en offrant une plateforme directe, soutenue par l'État, pour les transactions internationales en yuan, ce qui renforce l'attrait et l'utilité de la monnaie sur la scène mondiale.
Croissance et expansion
Depuis sa création en 2015, le CIPS a enregistré une croissance significative, tant en volume de transactions qu'en participation internationale. En 2024, le CIPS a traité environ 175 000 milliards de yuans de paiements transfrontaliers, soit 43 % de plus qu'en 2023, et son réseau – participants directs et indirects – couvre plus de 4 800 établissements bancaires dans 185 pays et régions. La participation de plusieurs banques étrangères en qualité d'actionnaires et de participants au CIPS illustre la portée internationale du système et la confiance croissante dans le rôle du yuan dans la finance mondiale.
Défis et limites
Malgré ses avancées, le CIPS se heurte encore à des difficultés pour remplacer pleinement, voire entamer de façon significative, la prééminence de SWIFT et du dollar américain dans les transactions internationales. L'une des principales difficultés tient au fait que de nombreux participants au CIPS continuent de recourir à SWIFT pour la messagerie financière transfrontalière, ce qui indique que, si le CIPS facilite les transactions en yuan, il n'est pas totalement indépendant de l'infrastructure mondiale de communication financière existante. La part du yuan dans les paiements et règlements mondiaux demeure relativement faible par rapport au dollar américain, ce qui reflète la difficulté de convaincre les entités internationales de s'éloigner du système SWIFT établi et de la monnaie mondiale dominante.
Implications stratégiques
Le développement du CIPS témoigne clairement de la volonté stratégique de la Chine d'accroître sa souveraineté financière et économique tout en contestant le système financier actuel centré sur les États-Unis. En promouvant l'internationalisation du yuan et en offrant une alternative à SWIFT, la Chine vise à réduire sa vulnérabilité aux sanctions financières conduites par les États-Unis et à influer sur l'ordre économique mondial en sa faveur. Cet effort s'inscrit dans une démarche plus large d'affirmation du rôle de la Chine dans les affaires mondiales, notamment par des initiatives telles que les Nouvelles routes de la soie, qui favorisent davantage l'internationalisation du yuan en finançant des projets d'infrastructure dans le monde entier.
En résumé
Le CIPS représente une étape importante de la stratégie de long terme de la Chine visant à renforcer le rayonnement mondial du yuan et à réduire la dépendance de son système financier à l'égard de mécanismes centrés sur l'Occident, tels que SWIFT et le dollar américain. S'il fonctionne actuellement en parallèle de SWIFT et dans les limites d'un monde dominé par le dollar, l'expansion continue du CIPS et l'usage international croissant du yuan témoignent de l'influence grandissante de la Chine dans la finance mondiale. Toutefois, la pleine réalisation de ces ambitions exigera de surmonter des défis considérables, notamment l'accroissement de la liquidité et de la confiance dont bénéficie le yuan à l'échelle mondiale, qui seront déterminants pour que le CIPS passe du statut de plateforme régionale à celui de véritable système mondial de messagerie financière.
RBI
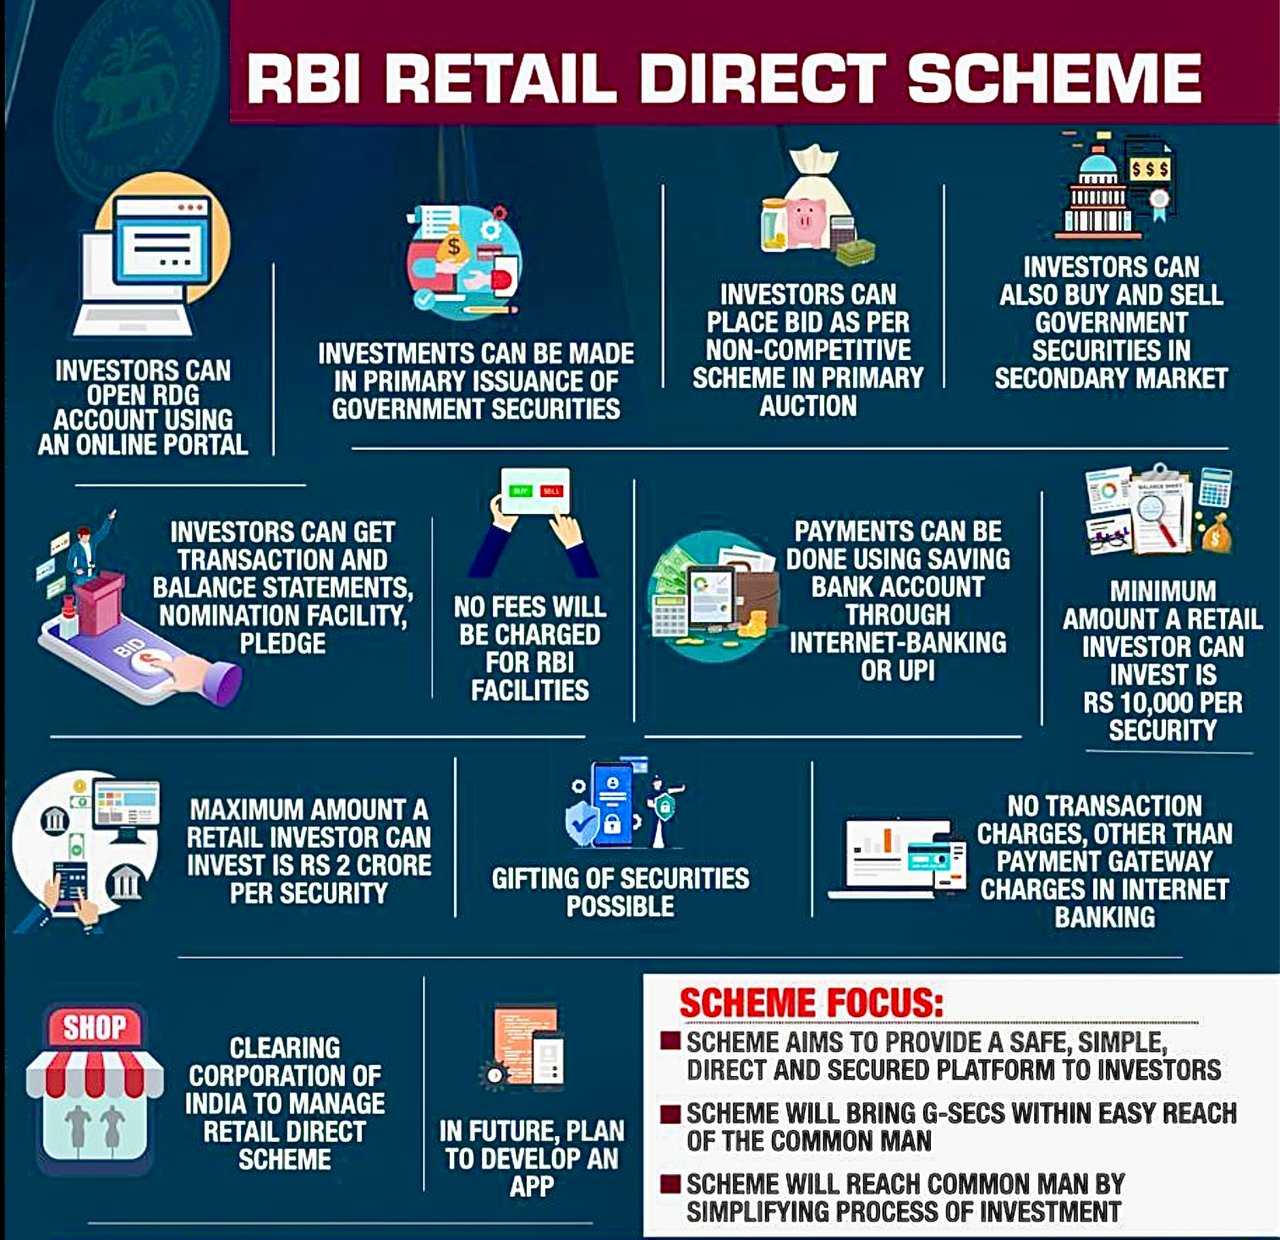
Le Retail Direct Scheme, dénommé « RBI Retail Direct », est une initiative novatrice et stratégique inaugurée par la Reserve Bank of India (RBI). Ce dispositif, lancé dans le but d'ouvrir plus largement l'accès au marché des titres d'État indiens (G-Secs), constitue un canal direct permettant aux investisseurs de détail, y compris les particuliers, d'acheter et de vendre des obligations d'État. Il s'agit d'une plateforme d'investissement et non d'un système de messagerie de paiement ; l'équivalent indien de SWIFT sur le marché intérieur est le Structured Financial Messaging System (SFMS), exploité pour le compte de la Reserve Bank of India par IFTAS. Cette initiative traduit la volonté de la RBI d'élargir la base d'investisseurs en titres d'État et d'accroître la participation globale du segment de détail au marché des G-Secs.
Les mécanismes opérationnels du dispositif RBI Retail Direct sont à la fois sophistiqués et conviviaux. Pour l'illustrer :
- Inscription et ouverture de compte : Les investisseurs intéressés sont invités à s'inscrire au dispositif via le portail en ligne dédié mis en place par la RBI. Une fois l'inscription validée, l'investisseur se voit attribuer un « Retail Direct Gilt Account » (compte RDG), qui devient le dépositaire des titres d'État acquis par l'intermédiaire de cette plateforme.
- Opportunités d'investissement : Le compte RDG permet aux particuliers d'investir dans un large éventail de titres publics, notamment les bons du Trésor (T-Bills), les titres d'État à échéance déterminée (Dated Government Securities), les Sovereign Gold Bonds (SGB ; aucune nouvelle tranche émise depuis février 2024) et les State Development Loans (SDL). Cette diversité offre aux investisseurs l'accès à une gamme variée d'instruments, adaptés à différents profils de risque et horizons de placement.
- Mécanisme de transaction : L'achat et la vente de titres peuvent être exécutés via le portail RBI Retail Direct. Le dispositif offre la possibilité de participer tant au marché primaire (achat direct auprès de l'État) qu'au marché secondaire (achats et ventes entre investisseurs), offrant ainsi de la flexibilité dans les stratégies d'investissement.
- Efficacité des coûts : Un avantage notable du dispositif RBI Retail Direct tient à des coûts de transaction minimes, voire inexistants, mesure délibérée destinée à encourager la participation des particuliers. Cette caractéristique économique rend le dispositif accessible à un large segment de la population, sans l'obstacle de frais élevés.
- Sécurité et transparence : Le dispositif s'appuie sur l'infrastructure solide et la crédibilité de la Reserve Bank of India, qui garantissent la sécurité des investissements. Le fonctionnement transparent du dispositif, assorti de lignes directrices et de règles claires, favorise la confiance des investisseurs.
- Dématérialisation et commodité : Les titres acquis via le dispositif RBI Retail Direct sont détenus sous forme dématérialisée, ce qui supprime le recours aux certificats physiques et simplifie ainsi la démarche d'investissement. Cette approche numérique accroît la commodité et allège la charge administrative des investisseurs.
En résumé, le dispositif RBI Retail Direct est une initiative majeure qui démocratise l'accès aux titres d'État en Inde, en offrant aux investisseurs particuliers une plateforme sécurisée, économique et pratique pour investir dans les G-Secs. Cette initiative élargit la base d'investisseurs en titres d'État et contribue également à l'éducation financière et à l'autonomie de la population en général, en lui offrant la possibilité d'investir directement dans des instruments adossés à la signature souveraine.



Étape suivante
Demander une mise en relation
Indiquez-nous en quelques lignes qui vous êtes et ce que vous envisagez. Votre demande parvient directement à la Banque et est traitée en toute confidentialité.
Vous préférez en discuter ? Réservez une visioconférence de 30 minutes.