Seigniorage (faida ya utoaji wa fedha)
Msingi Uliofichika wa Nguvu ya Kifedha
Muhtasari wa Utendaji
Seigniorage, yaani faida inayopatikana kwa kutoa sarafu, ni mojawapo ya taratibu za zamani zaidi na zenye athari kubwa zaidi katika uchumi wa fedha. Ingawa mara nyingi hupuuzwa katika mijadala ya kisasa ya kifedha, seigniorage inaendelea kuwa kichocheo muhimu cha sera ya fedha za umma, mienendo ya kifedha na ugawaji wa utajiri. Uchambuzi huu unachunguza seigniorage kuanzia asili yake ya zama za kati hadi namna inavyojitokeza leo, kwa kuzingatia hasa athari zake kwa shughuli za kibenki, sera ya fedha, na mazingira yanayobadilika ya sarafu za kidijitali.
Kwa wataalamu wa benki, kuelewa seigniorage ni jambo la msingi, si tu kama usuli wa kihistoria, bali kama mfumo wa kuchambua mienendo ya benki kuu, kutabiri mabadiliko ya sera, na kusimamia mpito kuelekea sarafu za kidijitali za benki kuu (CBDCs). Mifumo ya faida inayotokana na uundaji wa fedha inaendelea kuathiri masoko ya fedha, thamani za mali, na manufaa ya kimuundo yanayopatikana kwa taasisi zilizo karibu zaidi na utoaji wa fedha.
I. Mageuzi ya Kihistoria: Kutoka Chuma hadi Fedha ya Amri (Fiat)
Asili ya Zama za Kati na Haki Maalum ya Mfalme
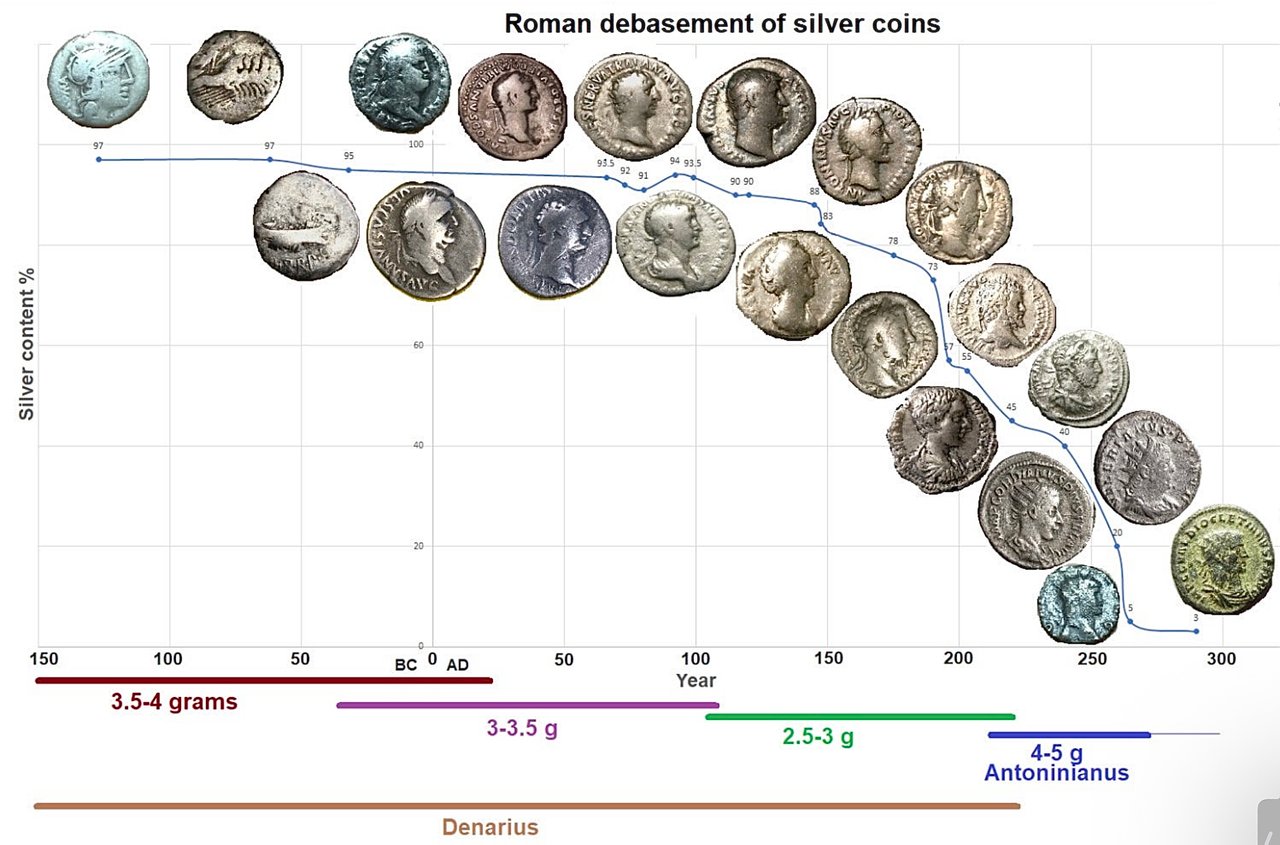
Dhana ya faida ya uchapishaji wa sarafu (seigniorage) iliibuka Ulaya ya zama za kati wakati wafalme walipodai haki ya kipekee ya kutengeneza sarafu. Raia walipeleka madini ya thamani ghafi kwenye vituo vya kifalme vya kutengeneza sarafu, ambavyo viliyabadilisha kuwa fedha rasmi. Mfalme alibakiza sehemu ya madini hayo kama fidia: maana halisi ya seigniorage, iliyotokana na neno la Kifaransa linalomaanisha haki ya bwana mkuu.
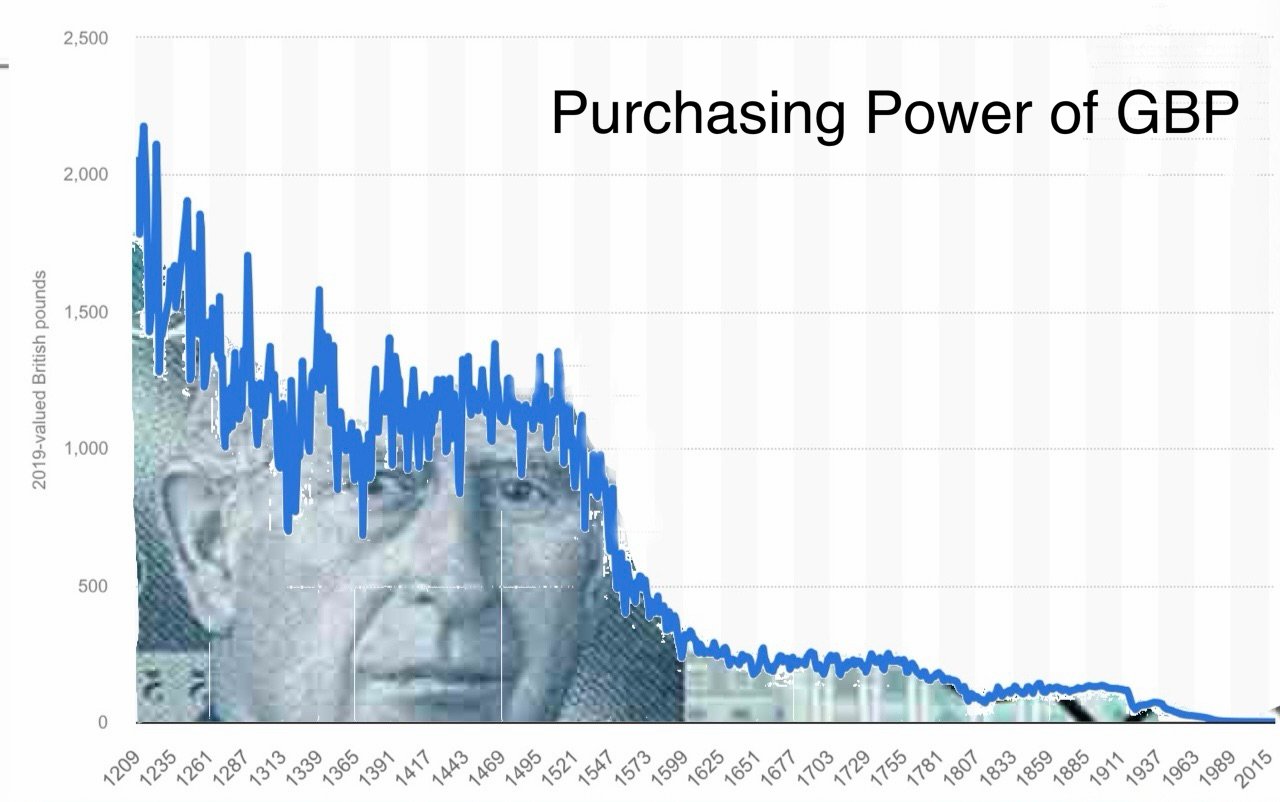
Mpangilio huu ulikuwa zaidi ya ada ya kawaida ya muamala. Ulianzisha kanuni ya msingi: yeyote anayedhibiti uundaji wa fedha hunufaika na faida ya kiuchumi inayotokana na mfumo mzima wa fedha. Uwezo wa mfalme wa kupunguza kiwango cha madini katika sarafu huku akidumisha thamani yake ya kutajwa ulizaa kile ambacho leo tungekitambua kama upunguzaji wa thamani ya sarafu: kwa hakika, aina ya awali ya ushuru wa mfumuko wa bei.
Mzunguko wa Kushusha Thamani ya Fedha
Matukio ya kihistoria ya kushuka kwa thamani ya sarafu yanaonyesha mienendo ambayo bado ina umuhimu leo:
- Philip IV wa Ufaransa (karne ya 14): Alipunguza mara kwa mara kiwango cha fedha katika sarafu ili kugharamia kampeni za kijeshi, jambo lililoharibu imani ya wafanyabiashara
- Majimbo-miji ya enzi ya Renaissance: Venice na Florence zilionyesha kuwa kudumisha usafi wa sarafu kunaweza kujenga utawala wa kifedha, ambapo ducat ya Venice ikawa sarafu ya akiba ya enzi yake
- Himaya ya Uhispania: Licha ya uagizaji mkubwa wa fedha (silver) kutoka Amerika, upunguzaji endelevu wa thamani ya sarafu ulichangia mfumuko wa bei wa kudumu na hatimaye kuporomoka kwa uchumi
Jambo la msingi: faida ya utoaji wa sarafu (seigniorage) na uaminifu wa sarafu vinakaa katika mvutano wa kudumu. Unyonyaji uliopitiliza unadhoofisha mfumo wa fedha wenyewe.
II. Seigniorage ya Kisasa: Utendaji na Ugawaji
Sarafu ya Fiat na Mabadiliko ya Seigniorage
Mpito kutoka fedha ya bidhaa hadi sarafu ya fiat ulibadilisha kimsingi mienendo ya seigniorage. Gharama za uzalishaji wa kimwili zilikuwa ndogo kabisa: mwaka 2025 gharama inayobadilika ya kuchapisha noti ya US$100 ilikuwa senti 11.3 (Federal Reserve), na hivyo karibu thamani yote ya noti kubaki kama seigniorage. Ikizidishwa katika mabilioni ya noti, hali hii huzalisha mapato makubwa kwa mamlaka zinazotoa sarafu.
Hata hivyo, faida ya utoaji wa sarafu (seigniorage) ya kisasa inapita mbali zaidi ya fedha taslimu:
Vyanzo Vikuu vya Faida ya Utoaji wa Sarafu:
- Utoaji wa sarafu halisi: Faida ya moja kwa moja kutokana na kuzalisha noti na sarafu za chuma
- Uundaji wa akiba: Faida kutokana na mali zinazozaa riba zilizopatikana kupitia upanuzi wa fedha
- Shughuli za kuongeza kiasi cha fedha kwa njia ya kiasi (quantitative easing): Mapato yatokanayo na dhamana zilizonunuliwa kwa akiba za benki kuu zilizoundwa upya
- Viwango hasi halisi vya riba: Uhamishaji madhubuti wa utajiri kutoka kwa wadai kwenda kwa wadaiwa pale mfumuko wa bei unapozidi viwango vya riba vya kawaida
Mizania ya Benki Kuu kama Injini ya Seigniorage
Benki kuu za kisasa hupata seigniorage hasa kupitia umiliki wa mali unaofadhiliwa kwa uundaji wa akiba. Benki kuu inaponunua dhamana za serikali kupitia shughuli za soko huria, hufanya yafuatayo:
1. Huunda fedha msingi mpya (akiba za benki)
2. Hupata mali zinazozaa riba
3. Hulipa riba ndogo sana au haitoi riba kabisa kwenye akiba
4. Hurejesha mapato halisi ya riba kwa hazina ya serikali
Utaratibu huu unaruhusu serikali kufadhili nnakisi kwa viwango vilivyo chini ya soko, na hivyo kupata faida ya utoaji wa fedha (seigniorage) kupitia tofauti kati ya mapato ya mali na gharama ya kupanua msingi wa fedha.
Uchunguzi wa Kisa: Federal Reserve (2020-2023)
Wakati wa kukabiliana na janga la UVIKO-19, mizania ya Federal Reserve ilipanuka kwa karibu USD trilioni 5, kutoka takriban USD trilioni 4.2 mwezi Februari 2020 hadi karibu USD trilioni 9 katika majira ya kuchipua ya 2022. Athari za seigniorage zilikuwa kubwa – na zinaweza kurekebishwa:
- Fedha zilizoremitiwa kwa Hazina ya Marekani zilifikia dola za Marekani bilioni 107 mwaka 2021; viwango vya riba vilipopanda, gharama za riba za Fed kwa akiba zilizidi mapato yake, na tangu Septemba 2022 imesitisha uremitiaji na kurekodi mali iliyoahirishwa
- Viwango vya chini vya sera vilipunguza gharama za serikali za kuhudumia deni kwa muda vilipodumu
- Kupanda kwa bei za mali kulihamishia utajiri kwa wamiliki wa mali za kifedha
- Kumomonyoka kwa mishahara halisi kulifanya kazi kama kodi isiyo ya moja kwa moja kwenye mapato ya kazi
Uundaji wa Fedha na Benki za Biashara na Seigniorage ya Pili
Mfumo wa benki wa hifadhi ya sehemu huunda aina ya mapato ya uchapishaji wa fedha yaliyokabidhiwa. Benki za biashara huzalisha fedha mpya kwa kutoa mikopo, na hivyo kuunda amana zinazofanya kazi kama sarafu. Nchini Uingereza, "fedha za mikopo" hizi hufanya takriban asilimia 97 ya fedha pana (Bank of England, 2014).
Benki hupata faida zinazofanana na mapato ya uchapishaji wa fedha kupitia:
- Pambizo la riba halisi kwenye amana zilizozalishwa
- Mapato ya ada kutokana na huduma za malipo
- Faida za kuwa wa kwanza kutumia mikopo mipya iliyoundwa
Mpangilio huu huunda mfumo wa ngazi mbili wa faida ya uzalishaji wa fedha (seigniorage): benki kuu hunufaika na uzalishaji wa fedha msingi, huku benki za biashara zikinufaika na uzalishaji wa fedha za mikopo.
III. Athari ya Cantillon na Ugawaji wa Utajiri
Usafirishaji Usio Sawa wa Fedha
Uchunguzi wa Richard Cantillon wa karne ya 18 bado una umuhimu unaotia wasiwasi: fedha mpya zilizoundwa haziingii katika uchumi kwa usawa. Badala yake, hufuata njia mahususi za usafirishaji, na kuwapa wapokeaji faida za kimfumo.
Mfuatano Mkuu wa Usafirishaji:
- Shughuli za benki kuu → Taasisi za kifedha hupokea ukwasi kwanza
- Masoko ya mali → Wapokeaji wa awali hupandisha bei za hisa, hati fungani na majengo
- Wakopaji wa mashirika → Kampuni kubwa hupata mikopo kwa viwango vya upendeleo
- Masoko ya watumiaji → Bei hurekebishwa kupanda kabla mishahara haijajibu
- Wafanyakazi wa mishahara → Hupokea fedha mwishoni, baada ya bei kupanda
Mgawanyo huu wa kimfuatano unamaanisha kuwa faida ya seigniorage huwafikia hasa wamiliki wa mali na wasuluhishi wa kifedha, huku gharama za mfumuko wa bei zikiwaangukia kwa kiwango kisicholingana wafanyakazi wa mishahara na wapokeaji wa kipato kisichobadilika.
Ushahidi wa Kimajaribio: Mkusanyiko wa Utajiri Baada ya 2008
Kufuatia mgogoro wa kifedha wa mwaka 2008 na programu zilizofuata za upunguzaji wa kiasi cha kifedha (quantitative easing):
- Masoko ya hisa ya Marekani yalipanda kwa zaidi ya 400% (2009-2021)
Wakosoaji wanaona hali hii kama sifa ya kimuundo ya ugawaji wa faida ya uchapishaji wa fedha (seigniorage) chini ya mifumo ya fedha ya kitaifa isiyoungwa mkono na dhahabu, badala ya kuwa kasoro ya sera. Kadiri taasisi inavyokuwa karibu zaidi na chanzo cha fedha, ndivyo faida yake ya kulinganisha inavyokuwa kubwa zaidi.
IV. Mfumo wa Kisheria na Muundo wa Kitaasisi
Sheria za Zabuni Halali na Ukiritimba wa Fedha
Haki za seigniorage zimewekwa katika sheria za zabuni halali zinazozipa serikali mamlaka ya kipekee ya utoaji wa sarafu. Sheria hizi hufanikisha malengo kadhaa:
- Wajibu wa kukubali: Raia lazima wakubali sarafu inayotolewa na serikali kwa ajili ya kulipa madeni
- Kukataza ushindani: Kuzuia au kupiga marufuku mifumo mbadala ya fedha
- Kuwezesha ukusanyaji wa kodi: Kuhitaji malipo ya kodi kufanywa kwa sarafu rasmi
- Kuwezesha unyakuzi wa faida ya uchapishaji wa fedha (seigniorage): Kujenga mahitaji ya lazima bila kujali ubora
Mfumo wa sarafu halali ya malipo hubadilisha seigniorage kutoka utaratibu wa kiuchumi kuwa haki ya kisheria: tofauti muhimu inayoeleza upinzani wa serikali dhidi ya kupitishwa kwa sarafu fiche na mifumo ya fedha isiyo na mamlaka kuu.
Uhuru wa Benki Kuu: Dhana au Uhalisia?
Benki kuu za kisasa hudai uhuru wa kiutendaji kutoka kwa mamlaka za kisiasa. Hata hivyo, kwa vitendo, jukumu lao la seigniorage huleta mwingiliano usioepukika wa kibajeti:
- Benki kuu hufadhili nakisi za bajeti za serikali kupitia ununuzi wa dhamana
- Uhamishaji wa fedha kwenda hazina za serikali unategemea upanuzi endelevu wa sera ya fedha
- “Uhuru” huwa mgumu kudumishwa wakati wa migogoro ya kifedha ya serikali
- Shinikizo la kisiasa la kudumisha sera legevu ya fedha huongezeka wakati wa uchaguzi
Hatua zilizochukuliwa wakati wa janga zilidhihirisha mivutano hii. Vichocheo vikubwa vya kifedha vya serikali vilihitaji urahisishaji mkubwa sawa wa kifedha wa sera ya fedha, na hivyo kufifisha tofauti yoyote yenye maana kati ya sera ya fedha ya serikali na sera ya fedha ya benki kuu. Mizania ya benki kuu kwa vitendo ikawa zana za sera ya fedha ya serikali, huku mapato ya uzalishaji wa sarafu (seigniorage) yakiwa chanzo cha mapato.
V. Vipengele vya Kijiografia na Kisiasa: Fursa ya Kipekee ya Kupindukia
Ukuu wa Dola na Faida ya Kimataifa ya Utoaji wa Sarafu (Seigniorage)
Hadhi ya dola ya Marekani kama sarafu ya akiba ya dunia huzalisha kile Waziri wa Fedha wa Ufaransa Valéry Giscard d’Estaing alichokiita “fursa ya kupindukia” - uwezo wa kupata faida ya kimataifa ya utoaji wa sarafu (seigniorage). Dola inachangia takriban 57% ya akiba za fedha za kigeni zilizogawanywa duniani (IMF COFER, 2025) na iko upande mmoja wa 89% ya miamala yote ya fedha za kigeni (BIS Triennial Survey, 2025), huku Marekani ikizalisha takriban robo ya Pato la Taifa la dunia nzima.
Utaratibu wa Faida ya Uchapishaji wa Sarafu ya Kimataifa (Seigniorage):
- Wawekezaji wa kigeni wanashikilia zaidi ya dola trilioni 9 za Marekani katika dhamana za Hazina ya Marekani (data ya TIC ya Hazina ya Marekani, 2025)
- Gharama ya uzalishaji: ndogo mno; thamani ya kubadilishana: bidhaa na huduma halisi
- Marekani inaweza kufadhili nnakisi za biashara kwa kutoa sarafu ambayo wengine lazima waipate
- Mahitaji ya kimuundo ya dola yanaunga mkono sarafu hiyo zaidi ya misingi ya muda mfupi
Mpangilio huu unaiwezesha Marekani kusafirisha nje mfumuko wa bei huku ikiagiza rasilimali halisi kutoka nje – sawa na mfano wa kisasa wa wafalme wa zama za kati waliopunguza thamani ya sarafu huku wakiwataka raia kuipokea kwa thamani ya awali.
Changamoto Zinazoibuka kwa Utawala wa Dola
Maendeleo kadhaa yanatishia ukiritimba wa dola katika seigniorage:
- Mifumo mbadala ya malipo ya BRICS+: Juhudi za kuunda taratibu za biashara zisizotumia dola
- Yuan ya kidijitali (e-CNY): jaribio la China la kuifanya sarafu yake itumike kimataifa kupitia teknolojia
- Kupanda kwa thamani ya dhahabu: Benki kuu zikikusanya dhahabu kama mbadala wa dola
- Kukubalika kwa sarafu za kidijitali: Mifumo sambamba ya fedha iliyo nje ya udhibiti wa serikali
Dola ikipoteza hadhi yake ya sarafu ya akiba kwa kiasi kikubwa, Marekani ingepoteza mapato makubwa ya seigniorage: hali ambayo huenda ikailazimu kufanya marekebisho makubwa ya kifedha au kuongeza kasi ya uundaji wa fedha, na lolote kati ya hayo linaweza kusababisha kuanguka kwa imani.
VI. Mageuzi ya Kidijitali: CBDC na Fedha Zinazopangiliwa
Fedha za Kidijitali za Benki Kuu: Seigniorage 2.0
CBDC zinawakilisha hatua inayofuata ya mageuzi ya seigniorage: utoaji wa moja kwa moja wa kidijitali unaoondoa wapatanishi. Tofauti na sarafu fiche, CBDC huweka udhibiti wa fedha katikati badala ya kuusambaza.
Faida za Ukusanyaji wa Seigniorage:
- Hakuna gharama za uzalishaji: Hakuna uchapishaji wala utengenezaji wa sarafu halisi unaohitajika
- Ufuatiliaji kamilifu: Kila muamala hufuatiliwa kwa wakati halisi
- Uwezo wa kupangiliwa: Tarehe za kuisha muda, vikwazo vya matumizi, usambazaji unaolengwa
- Kuondolewa kwa watu wa kati: Jukumu lililopungua la benki za biashara katika uundaji wa fedha
- Uboreshaji wa usambazaji wa sera: Udhibiti wa moja kwa moja wa usambazaji wa fedha
Utekelezaji Ulio Katika Maendeleo:
- China (e-CNY): Majaribio ya kitaifa; miamala bilioni 3.48 yenye thamani ya CNY trilioni 16.7 hadi Novemba 2025. Tangu Januari 2026, salio la pochi katika benki za biashara ni amana zinazopata riba
- Umoja wa Ulaya (euro ya kidijitali): Awamu inayofuata ya mradi tangu Oktoba 2025; majaribio yanawezekana kuanzia katikati ya 2027 na utoaji wa kwanza mwaka 2029, ikiwa kanuni ya EU itapitishwa mwaka 2026
- Uingereza (pauni ya kidijitali): Awamu ya usanifu; hakuna uamuzi wa kuianzisha
- Marekani: Hifadhi ya Shirikisho (Federal Reserve) imezuiliwa kisheria kutoa CBDC hadi tarehe 31 Desemba 2030 (Julai 2026)
Athari kwa Uwakilishi wa Kifedha
Kupitishwa kwa CBDC kunatishia mifumo ya jadi ya kibenki kwa kuwezesha uhusiano wa moja kwa moja kati ya benki kuu na watumiaji wa mwisho. Iwapo watu binafsi wataweza kuweka amana moja kwa moja katika benki kuu, amana za benki za biashara zitapungua umuhimu, na hivyo kuondoa uwezekano wa mapato ya pili ya utoaji wa fedha (secondary seigniorage) na kuvuruga mfumo wa benki wa akiba ya sehemu (fractional reserve banking).
Benki zinakabiliwa na changamoto kadhaa za kimkakati:
- Kuondolewa kwa amana kutoka benki za biashara: Wateja kuhamia amana zisizo na hatari za benki kuu wakati wa msukosuko
- Kupungua kwa uwezo wa kukopesha: Msingi mdogo wa amana hubana uzalishaji wa mikopo
- Kubanwa kwa margin: Ushindani kutoka kwa akaunti za benki kuu zisizo na gharama
- Hatari ya ufuatiliaji: CBDC zinaweza kugeuka kuwa vyombo vya ufuatiliaji na udhibiti wa kifedha
VII. Mfumuko wa Bei kama Kodi ya Kimya
Uhusiano kati ya Seigniorage na Mfumuko wa Bei
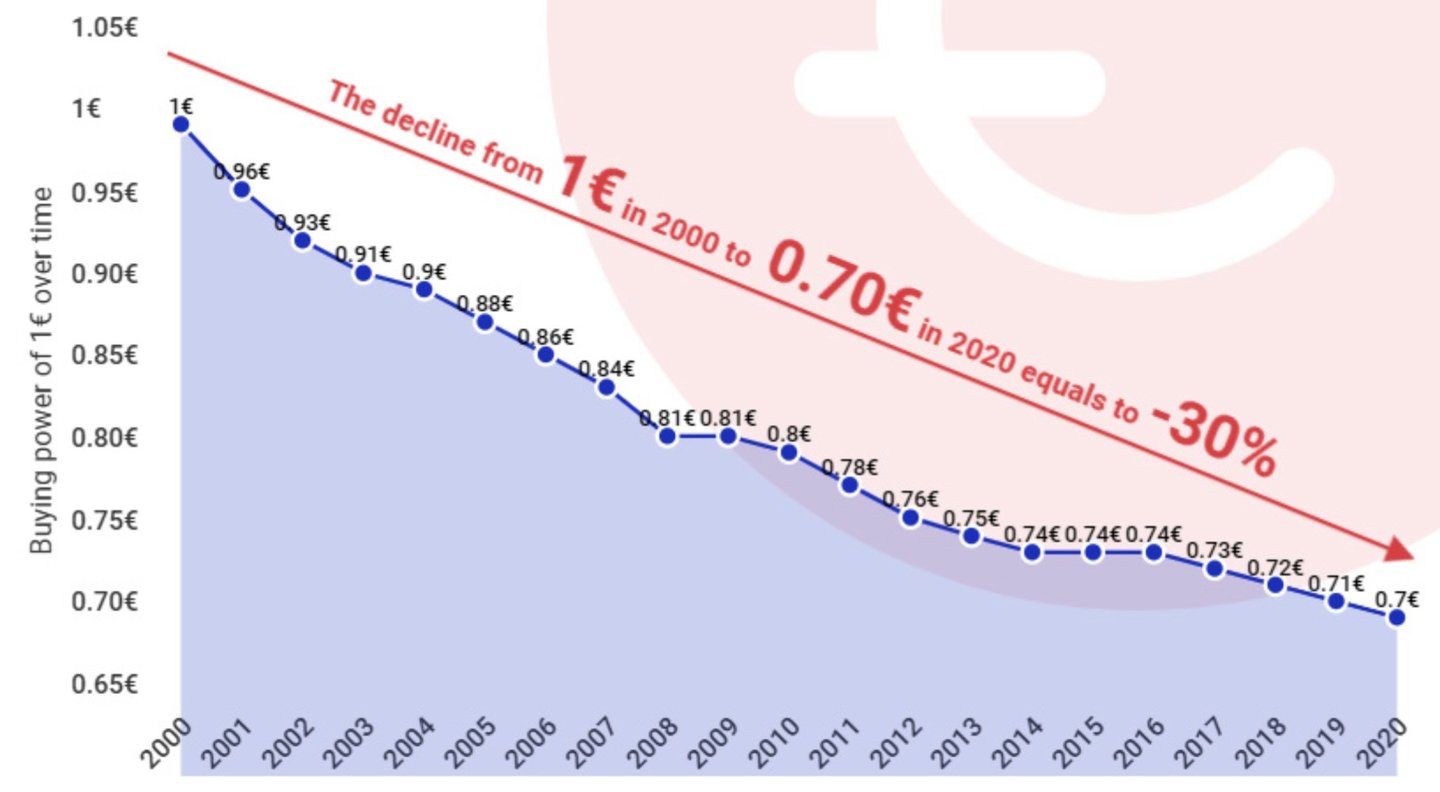
Uchukuaji wa kupindukia wa seigniorage hauepukiki kusababisha mfumuko wa bei: ndiyo njia ambayo gharama za kuunda fedha husambazwa kwa wamiliki wa sarafu. Tofauti na kodi ya wazi, mfumuko wa bei hauhitaji idhini ya kisheria na hauachi kumbukumbu ya ukaguzi inayoonekana.
Mfumo wa Kihisabati:
Ikiwa M inawakilisha ugavi wa fedha, P inawakilisha kiwango cha bei, na V na Q zinabaki bila mabadiliko (kwa mfano uliorahisishwa), basi:
M × V = P × Q
Kuongeza M (seigniorage) kunaongeza P (mfumuko wa bei) kwa lazima, kuhamisha uwezo wa kununua kutoka kwa wamiliki wa fedha waliopo hadi kwa mtoaji wa sarafu.
Uchukuaji wa Thamani kupitia Mfumuko wa Bei katika Hali Halisi:
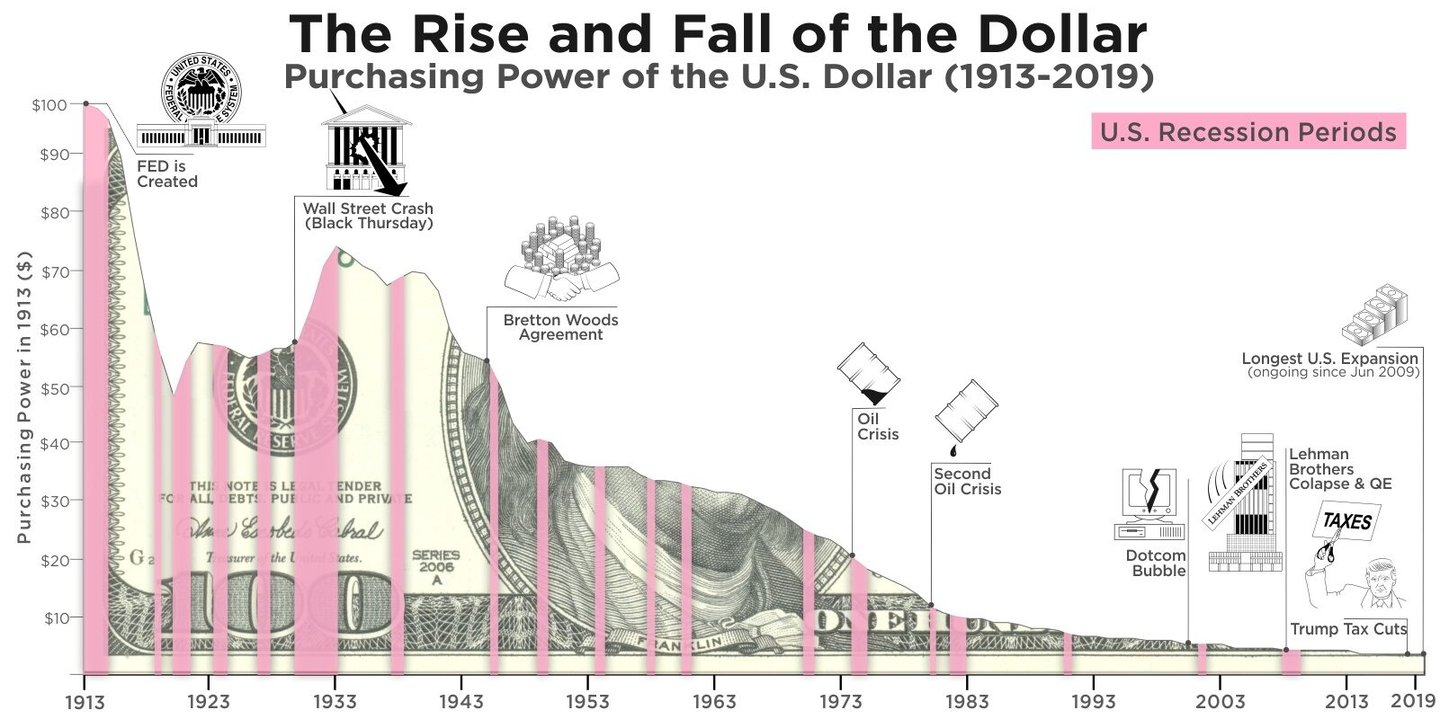
- Mfumuko wa bei wa 2% kwa mwaka, ukijumuishwa kila mwaka, husababisha upotevu wa 18% wa uwezo wa kununua katika kipindi cha miaka 10
- Tangu mwaka 1971 (mshtuko wa Nixon), dola imepoteza karibu asilimia 90 ya uwezo wake wa kununua (CPI ya Marekani)
- Mapato halisi kwa fedha taslimu zinazoshikiliwa: hasi mfululizo yanaporekebishwa ipasavyo kwa mfumuko wa bei
Mifano ya Kihistoria ya Mfumuko Mkubwa wa Bei
Utegemezi uliopitiliza wa seigniorage husababisha matokeo ya maafa makubwa:
Ujerumani ya Weimar (1921-1923):
- Mfumuko wa bei wa kila mwezi ulifikia kilele cha 29,500%
- Serikali iligharamia nnakisi, iliyoelemewa na fidia za vita, kupitia benki kuu
- Akiba za tabaka la kati ziliangamizwa, na itikadi kali za kisiasa zikafuata
Zimbabwe (2007-2009):
- Kilele cha mfumuko wa bei kinakadiriwa kuwa asilimia bilioni 79.6 kwa mwezi
- Serikali ilichapisha fedha ili kudumisha matumizi wakati wa kuporomoka kwa uchumi
- Sarafu iliyotelekezwa kwa kupendelea mbadala za kigeni
Venezuela (2016-2019):
- Mfumuko wa bei wa mwaka ulifikia 130,060% mwaka 2018 (Banco Central de Venezuela)
- Ufadhili wa matumizi ya umma kwa fedha za benki kuu baada ya kuporomoka kwa mapato ya mafuta
- Uhamiaji mkubwa na mgogoro wa kibinadamu
Matukio haya yana vipengele vinavyofanana: migogoro ya kifedha ya serikali, kutokuwa tayari kisiasa kupunguza matumizi, na imani kwamba faida ya uchapishaji wa sarafu (seigniorage) ingeweza kuchukua nafasi ya kodi kwa muda usio na kikomo.
VIII. Sarafu za Kidijitali na Changamoto kwa Faida ya Uchapishaji wa Fedha (Seigniorage)
Bitcoin: Muundo Usiotoa Faida ya Uchapishaji wa Fedha (Anti-Seigniorage)
Ubunifu mkuu wa Bitcoin ulikuwa kuondoa kabisa faida ya uchapishaji wa fedha (seigniorage) kupitia uhaba kamili wa usambazaji (sarafu milioni 21 kwa kiwango cha juu kabisa). Muundo huu unapinga moja kwa moja ukiritimba wa serikali katika sera ya fedha kwa kutoa mbadala ambao hauwezi kupunguzwa thamani.
Tofauti Kuu:
- Ugavi usiobadilika unaondoa uchukuaji endelevu wa mapato ya uchapishaji wa sarafu (seigniorage)
- Utoaji uliogatuliwa huzuia utekaji wa upendeleo
- Kanuni za itifaki zilizo wazi hubadilisha sera zinazotegemea busara ya mamlaka
- Kutodhibitika na udhibiti wa serikali huzuia mamlaka ya serikali
Mwitikio wa Serikali: Vizuizi na Kujumuisha
Serikali zinakabiliwa na hali ngumu ya kuchagua: kuruhusu matumizi ya sarafu fiche na kupoteza mapato ya uchapishaji wa sarafu (seigniorage), au kuzuia upatikanaji na kuonekana kama zenye mamlaka kandamizi. Nyingi zimechagua njia za kati:
- Udhibiti: Kuweka masharti ya KYC/AML yanayopunguza hali ya kutotambulika
- Ushuru: Kuainisha kama mali ili kunasa faida ya mtaji
- Uendelezaji wa CBDC: Kutoa sarafu shindani za kidijitali zinazoungwa mkono na serikali
- Utekelezaji wa kuchagua: Kufungulia mashtaka matumizi fulani huku mengine yakivumiliwa
Matokeo ya mvutano huu yataamua kwa kiasi kikubwa mwelekeo wa mapato ya seigniorage siku zijazo. Iwapo sarafu za kidijitali zitakubalika kwa kiwango kikubwa, mapato ya seigniorage ya serikali yatapungua, na kuzilazimu serikali kupunguza matumizi au kukusanya kwa ukali zaidi kutoka kwa watumiaji waliobaki wa sarafu rasmi.
IX. Athari kwa Sekta ya Benki na Mambo ya Kimkakati ya Kuzingatia
Kujiweka Tayari kwa Mpito wa Seigniorage
Taasisi za kifedha lazima zisimamie mabadiliko kadhaa ya kimuundo:
Muda wa karibu (2026–2027):
- Mizania inarejea hali ya kawaida: Fed ilimaliza upunguzaji wa mizania yake tarehe 1 Desemba 2025; ECB inaendelea kuruhusu portfolio zake kukomaa
- Uwezekano wa kurejea katika QE iliyopanuliwa iwapo mdororo wa uchumi utatokea
- Majaribio ya CBDC yanapanuka, yakileta kutokuwa na uhakika katika udhibiti
- Mfumo wa udhibiti wa sarafu fiche unazidi kupata sura thabiti
Muda wa kati (2027-2030):
- Uzinduzi unaowezekana wa CBDC katika uchumi mkubwa
- Ushindani wa amana unaongezeka kati ya benki na benki kuu
- Mtindo wa kawaida wa kibenki chini ya shinikizo
- Miundo mipya ya mapato inahitajika kadiri manufaa ya seigniorage yanavyohama
Muda mrefu (2030+):
- Mfumo wa fedha za kidijitali wa sarafu nyingi unawezekana
- Nafasi iliyopunguzwa ya Huduma za Benki Mwakilishi
- Fedha zinazoweza kupangwa kwa programu zinazowezesha bidhaa mpya za kifedha
- Uwezekano wa uchumi mdogo kuhamia matumizi ya dola kupitia majukwaa ya kidijitali
Mapendekezo ya Kimkakati. Mtazamo wetu kama IFB
- Kuanisha Vyanzo vya Mapato: Kupunguza utegemezi wa ufadhili unaotokana na amana na pembezo ya riba halisi
- Wekeza katika Miundombinu ya Kidijitali: Jiandae kwa kuunganishwa kwa CBDC na uhifadhi wa mali za kidijitali
- Kuendeleza Bidhaa Zisizotokana na Faida ya Uchapishaji wa Fedha: Kuelekeza nguvu kwenye ushauri, usimamizi wa hatari, na huduma maalum
- Fuatilia Maendeleo ya Udhibiti: Shiriki katika mashauriano kuhusu CBDC na uwekaji wa viwango vya sekta
- Hali za Majaribio ya Mkazo: Kuiga athari za mabadiliko mbalimbali ya mfumo wa seigniorage
- Kuwaelimisha Wateja: Jiweke kama mtaalamu wa athari za mpito wa kifedha
Mfumo wa Usimamizi wa Hatari
Hatari Kuu:
- Hatari ya kuondolewa kwa amana: Wateja kuhamisha amana zao kwenda CBDC wakati wa msongo wa kifedha
- Kubanwa kwa margin: Ushindani kutoka kwa akaunti za benki kuu zisizo na gharama
- Hatari ya udhibiti: Mabadiliko ya ghafla ya sera kuhusu sarafu za kidijitali
- Hatari ya kimfumo: Migogoro ya imani katika sarafu za fiat inayosababisha mabadiliko ya mfumo wa fedha
Mikakati ya Kupunguza Hatari:
- Kudumisha akiba imara za mtaji zinazozidi viwango vya chini vya kisheria
- Kuendeleza mahusiano ya benki mwakilishi na benki kuu kwa ajili ya kupata CBDC
- Kujenga uwezo wa mali za kidijitali ili kuhudumia wateja katika mifumo mbalimbali ya fedha
- Jenga majukwaa ya kiteknolojia yanayobadilika yanayowezesha kujirekebisha haraka
X. Mustakabali wa Haki Maalum za Kifedha
Seigniorage ni haki ya msingi ya mamlaka ya kifedha ya taifa: haki ya kunufaika na uundaji wa fedha. Haki hii imedumu tangu enzi za utengenezaji wa sarafu za zama za kati hadi mifumo ya kisasa ya fedha za fiat, na itaendelea katika namna zilizobadilishwa kupitia mpito wa kidijitali.
Hitimisho kadhaa hujitokeza kwa wataalamu wa benki:
Faida ya kutoa fedha (seigniorage) ni ya kimuundo, si ya bahati nasibu. Inawakilisha kipengele kilichoundwa kimakusudi cha mifumo ya fedha, si hitilafu wala kupotoka. Kuelewa utaratibu huu ni muhimu ili kutabiri tabia na mwelekeo wa sera wa benki kuu.
Mgawanyo ni muhimu kuliko ukubwa. Athari ya Cantillon inamaanisha kuwa ukaribu na uundaji wa fedha huamua nani hunufaika. Taasisi za kifedha zilizo katika nafasi ya wafanyabiashara wakuu (primary dealers), wasindikaji wa malipo, au washirika wa benki kuu hupata faida zisizolingana.
Mpito wa kidijitali hautaondoa faida ya uchapishaji wa fedha (seigniorage). Badala yake, CBDC zinaweza kuiimarisha zaidi katika mikono michache huku zikizalisha uwezo mpya wa ufuatiliaji na udhibiti. Benki lazima zijirekebishe kulingana na hali hii badala ya kuipinga.
Mifumo mbadala ya fedha inatishia mapato ya serikali yatokanayo na utengenezaji wa fedha (seigniorage). Kupitishwa kwa sarafu fiche, kupanda kwa thamani ya dhahabu, au mabadiliko katika mifumo ya malipo ya kimataifa kunaweza kuzilazimisha serikali kukusanya zaidi kutoka kwa watumiaji waliobaki au kufanya marekebisho makubwa ya kibajeti.
Mfumuko wa bei unabaki kuwa njia kuu ya kugawa gharama. Licha ya utata wa kiufundi, faida ya uchapishaji wa fedha (seigniorage) hatimaye huhamisha utajiri kupitia mfumuko wa bei: kodi ya kimya isiyohitaji idhini ya kibunge.