Uundaji wa Sarafu
Uundaji wa Sarafu na Benki
Uundaji wa fedha na benki katika mfumo wa benki wenye akiba ya sehemu (fractional-reserve).
Benki za biashara huzalisha sehemu kubwa ya fedha zinazozunguka kwa kukopesha: benki inapotoa mkopo, huweka kwenye akaunti ya mkopaji amana mpya. Nadharia ya vitabuni ya “kizidisho cha fedha”, ambapo benki hukopesha kiasi kinachozidi akiba zake mara kadhaa, haielezi jinsi mifumo ya kisasa ya kibenki inavyofanya kazi (Bank of England, “Money creation in the modern economy”, 2014). Hivi ndivyo inavyofanya kazi:
- Amana na Mahitaji ya Akiba: Baadhi ya benki kuu huzitaka benki kuweka sehemu ya amana fulani kama akiba – ECB 1%, wakati Hazina ya Shirikisho ya Marekani (US Federal Reserve) imeweka sharti hilo kuwa sifuri tangu Machi 2020 na Benki ya Uingereza (Bank of England) haina sharti kama hilo. Kwa vitendo, utoaji wa mikopo unadhibitiwa na sheria za mtaji na ukwasi, mahitaji ya wakopaji na kiwango cha riba cha sera badala ya akiba.
- Uundaji wa Mkopo: Benki inapotoa mkopo, haitoi fedha taslimu kutoka akiba yake kimwili. Badala yake, huunda amana katika akaunti ya mkopaji, na hivyo kuunda fedha mpya. Mchakato huu hupanua kiasi cha fedha kilicho katika mzunguko wa uchumi.
- Riba na Ulipaji: Benki hupata mapato kupitia riba kwenye mikopo hii. Wakopaji wanapolipa mikopo yao, kiasi cha fedha katika mzunguko hupungua, na madeni ya benki (amana) hupungua.
Ili kudhibiti hatari zinazohusiana na kushindwa kulipa mikopo na kuzidisha uwezo wa kukopesha, benki hutumia mikakati kadhaa:
- Tathmini ya Hatari na Upimaji wa Ustahilifu wa Mikopo: Benki hufanya tathmini za kina za hatari na hutumia upimaji wa ustahilifu wa mikopo ili kutathmini uwezo wa wakopaji wa kulipa madeni. Hatua hii husaidia kupunguza hatari ya kushindwa kulipa.
- Mseto wa Jalada la Mikopo: Benki hugawanya majalada yao ya mikopo katika sekta mbalimbali, maeneo ya kijiografia na makundi ya wateja ili kusambaza hatari.
- Uwiano wa Utoshelevu wa Mtaji: Benki zinatakiwa kudumisha uwiano fulani wa utoshelevu wa mtaji, kuhakikisha zina mtaji wa kutosha kufyonza hasara. Mahitaji haya mara nyingi ni sehemu ya mifumo ya udhibiti kama Basel III.
- Makadirio ya Akiba na Ufutaji wa Madeni: Benki hutenga sehemu ya mapato yake kama akiba kwa ajili ya madeni mabaya. Mkopo ukigeuka kuwa deni mbaya, hufutwa dhidi ya akiba hizi.
- Usimamizi wa Ukwasi: Benki husimamia ukwasi wake ili kuhakikisha zina mali za kutosha zinazoweza kubadilishwa kuwa fedha taslimu kutimiza majukumu yake ya muda mfupi. Hii inajumuisha kudumisha uwiano mzuri kati ya madeni ya muda mfupi na mali zenye ukwasi.
- Usimamizi wa Kidhibiti: Benki ziko chini ya usimamizi wa kidhibiti, unaohakikisha zinazingatia taratibu za busara za utoaji mikopo na kudumisha utulivu wa kifedha.
Kuhusu kuzuia uundaji wa sarafu kupita kiasi:
- Benki kuu huathiri kiasi cha fedha kinachozalishwa na benki hasa kupitia kiwango cha riba cha sera, pamoja na kanuni za mtaji na ukwasi, na katika baadhi ya nchi, mahitaji ya akiba ya lazima.
- Iwapo benki itaunda sarafu kupita kiasi, hali inayoweza kusababisha hatari ya mfumuko wa bei au kutokuwa na uthabiti wa kifedha, benki kuu inaweza kuingilia kati, ama kwa kubadilisha viwango vya sera, kurekebisha masharti ya akiba ya lazima, au kupitia operesheni za soko huria.
- Katika hali ambapo benki zinakabiliwa na hatari za kufilisika kutokana na utoaji mikopo kupita kiasi, benki kuu zinaweza kutenda kama wakopeshaji wa mwisho. Hata hivyo, hatua hii kwa kawaida hutumika katika hali za dharura kali ili kuzuia kuporomoka kwa mfumo mzima, si utaratibu wa kawaida.
Nafasi ya benki kuu katika kuokoa benki kifedha inategemea ukubwa wa hali husika na hatari ya kimfumo inayosababishwa na benki inayoanguka. Uokoaji kwa kawaida ni hatua ya mwisho, na huambatana na masharti makali yanayolenga kurejesha utulivu wa kifedha na kuzuia hatari ya kimaadili (moral hazard).
Uwiano wa sarafu inayoundwa na benki za biashara kupitia utoaji wa mikopo na ile inayoundwa na benki kuu hutofautiana kwa kiasi kikubwa kati ya uchumi mbalimbali, kulingana na desturi zao za kibenki, sera za fedha na miundo ya kiuchumi. Ifuatayo ni muhtasari wa jumla:
- Benki za Biashara: Katika uchumi mwingi wa kisasa, sehemu kubwa ya ugavi wa fedha huundwa na benki za biashara kupitia utoaji wa mikopo. Benki zinapotoa mikopo, huunda amana, ambazo ni sehemu kuu ya ugavi mpana wa fedha. Aina hii ya fedha mara nyingi huitwa “fedha za benki” au “fedha za benki za biashara.”
- Benki Kuu: Benki kuu huunda sarafu katika hali ya fedha taslimu (noti na sarafu za chuma) na akiba zinazowekwa na benki za biashara katika benki kuu. Hii ni sehemu ndogo zaidi ya jumla ya usambazaji wa fedha ikilinganishwa na fedha zinazoundwa na benki. Fedha za benki kuu mara nyingi huitwa “fedha msingi” au “fedha zenye nguvu kubwa.”
Asilimia mahususi zinaweza kutofautiana:
- Katika Uingereza, kwa mujibu wa Benki ya Uingereza (2014), noti na sarafu za chuma zilikuwa takriban asilimia 3 tu ya fedha zinazoshikiliwa na umma; asilimia 97 iliyobaki ilikuwa amana za benki.
- Katika kanda ya euro, fedha taslimu zilizo katika mzunguko huchangia takriban sehemu moja ya kumi ya jumla ya fedha pana ya M3; iliyobaki inajumuisha amana na hati nyingine zinazotolewa na benki na mifuko ya soko la fedha (takwimu za fedha za ECB).
- Katika uchumi unaoibukia au ambao haujaendelea sana, uwiano huo unaweza kuwa tofauti kutokana na utegemezi mkubwa zaidi wa fedha taslimu, kanuni kali zaidi za kibenki, au mifumo tofauti ya sera ya fedha.
Ni muhimu kutambua kwamba takwimu hizi zinaweza kubadilika kulingana na hali ya kiuchumi, mabadiliko ya sera ya fedha, na mabadiliko ya udhibiti. Kwa mfano, katika vipindi vya quantitative easing, asilimia ya pesa inayoundwa na benki kuu inaweza kuongezeka kwa kiasi kikubwa wakati zinaponunua mali za kifedha ili kuingiza ukwasi kwenye uchumi.
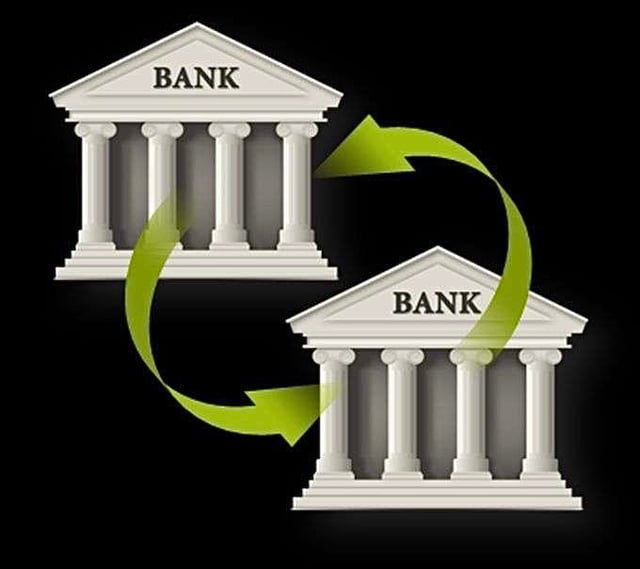
Uhamishaji wa fedha mpya za kibenki zilizoundwa kati ya benki.
Hapa kuna maelezo ya jinsi mchakato wa ndani wa benki unavyofanya kazi:
Uundaji wa Mkopo: Benki inapotoa mkopo, kwa kweli huunda amana katika akaunti ya mkopaji. Huu ni kiingizo cha kidijitali badala ya fedha taslimu halisi. Amana hii inawakilisha wajibu au dhima kwa benki (benki inadaiwa kiasi hiki na mwekaji amana) na mali kwa mkopaji (mkopaji anaweza kutumia kiasi hiki).
Uhamishaji wa Fedha: Tuseme mkopaji anaamua kuhamisha sehemu au mkopo wote huu kwenda benki nyingine. Mkopaji humwagiza benki yake kufanya malipo kwenye akaunti iliyoko benki nyingine.
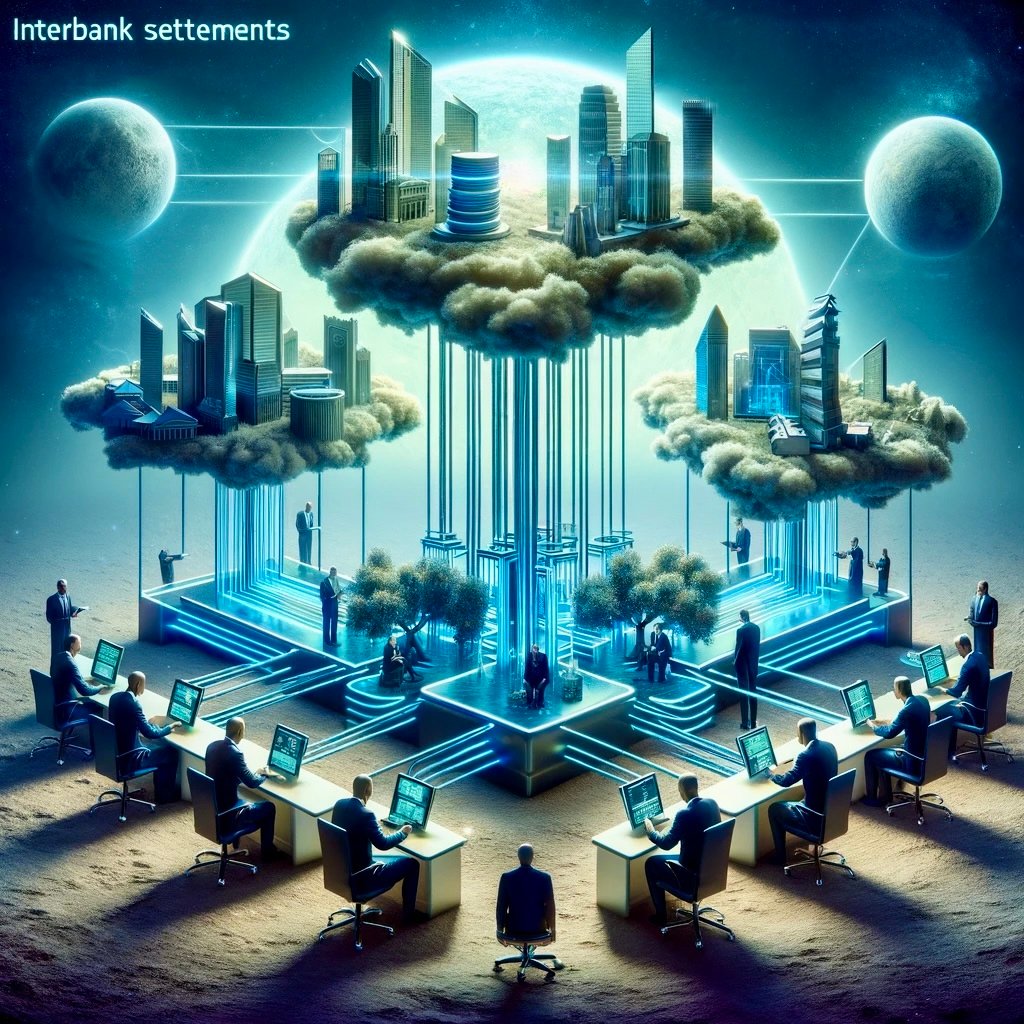
Malipo Baina ya Benki: Benki hukamilisha miamala kati yao kupitia mchakato unaoitwa malipo baina ya benki. Hili hufanyika kwa wakati halisi au kwa makundi wakati wa siku, kupitia:
- Benki Kuu: Benki kuu ina nafasi muhimu katika mchakato huu. Benki hudumisha akaunti za akiba kwenye benki kuu, na akaunti hizi hutumika kusuluhisha miamala kati ya benki. Ikiwa Benki A inahitaji kuhamisha fedha kwa Benki B, benki kuu itapunguza salio la akiba la Benki A na kuongeza salio la akiba la Benki B ipasavyo katika Mfumo wa RTGS au
- Vituo vya Ulinganishaji wa Malipo au Mitandao ya Benki Mwakilishi: Wakati mwingine miamala hukamilishwa kupitia vituo vya ulinganishaji wa malipo (clearing houses) au kupitia mitandao ya benki mwakilishi. Mifumo hii hurahisisha uhamishaji wa fedha na kuhakikisha kila benki inatunza akiba inayohitajika ili kutimiza wajibu wake.
Kudumisha Akiba: Katika kipindi chote cha siku, benki hufuatilia hali ya akiba zao. Benki ikipungukiwa na akiba kutokana na utokaji wa fedha (kama katika mfano wetu), inaweza kukopa kutoka benki nyingine katika soko la mikopo kati ya benki au, kama njia ya mwisho, kutoka benki kuu.
- Benki Kuu kama Mkopeshaji wa Mwisho: Benki kuu hufanya kazi kama mkopeshaji wa mwisho kwa kutoa ukwasi kwa benki zinazopungukiwa akiba kwa muda. Hili huhakikisha kwamba benki zinaweza kutimiza wajibu wao wa malipo na mfumo wa kibenki unabaki thabiti.
Kwa muhtasari, benki inapohamisha fedha kwenda benki nyingine kwa maelekezo ya mteja, ulipaji halisi unahusisha kurekebisha akiba ambazo benki huhifadhi kwenye benki kuu au kupitia uhamishaji kati ya benki. Mfumo huu unahakikisha kuwa, ingawa benki mmoja mmoja huzalisha fedha kupitia utoaji wa mikopo, uadilifu na uthabiti wa mfumo mzima wa kibenki hudumishwa kupitia mchanganyiko wa usimamizi wa benki kuu, masoko ya mikopo kati ya benki, na mahitaji ya akiba ya lazima.