Dhana Inayobadilika ya Fedha katika Mfumo wa Kifedha Unaozingatia Fedha za Amri (Fiat)
Katika mazingira yenye mabadiliko ya kasi ya fedha za kimataifa, uelewa wa msingi wa fedha na nafasi yake kama hifadhi ya thamani umebadilika kwa kiasi kikubwa. Ingawa sarafu, kwa njia ya noti za karatasi na uwakilishi wa kielektroniki, imekuwa chombo kikuu cha kubadilishana, tofauti kati ya fedha na sarafu imezidi kuwa mahususi na ya lazima kueleweka.
Mfano wa Kihistoria wa Fedha
Kihistoria, madini ya thamani, hasa dhahabu na fedha, yamekuwa aina za kimsingi za fedha kutokana na uchache wake wa asili, uimara wake na kukubalika kwake kote ulimwenguni. Bidhaa hizi zilithaminiwa si kwa matumizi yake ya vitendo tu bali pia kwa uwezo wake wa kuhifadhi thamani kwa muda, na hivyo kutumika kama hifadhi ya utajiri inayotegemeka.
Dhahabu na fedha zilitumika kama nguzo ya sarafu nyingi kwa karne nyingi; mfumo wa kawaida wa kiwango cha dhahabu, ambao uliifunga thamani ya sarafu kwa kiasi maalumu cha dhahabu, ulitawala kuanzia miaka ya 1870 hadi 1914 na ulitoa nguzo inayoshikika kwa mfumo wa kifedha. Mpangilio huu ulihakikisha kuwa usambazaji wa fedha ulidhibitiwa na akiba ya dhahabu iliyopatikana, hivyo kukuza kiwango fulani cha uthabiti na nidhamu katika mfumo wa fedha.
Mpito kuelekea Sarafu ya Fiat
Kuachana na kiwango cha dhahabu, kulikoanza katika karne ya 20 na kuthibitishwa na Nixon Shock mwaka 1971, kulianzisha enzi ya sarafu zinazotegemea imani (fiat). Fedha ya fiat, tofauti na sarafu zinazoungwa mkono na dhahabu, hupata thamani yake si kutoka kwa bidhaa halisi bali kutoka kwa imani na uaminifu unaowekwa kwa mamlaka inayoitoa, kwa kawaida benki kuu au serikali.
Mabadiliko haya kuelekea mfumo wa fedha unaotegemea fiat pekee yamekuwa na athari kubwa kwa asili ya fedha na nafasi yake kama hifadhi ya thamani. Bila vikwazo vya rasilimali halisi yenye kikomo, benki kuu na serikali zimepata uwezo wa kupanua kiasi cha fedha kwa uhuru zaidi, mara nyingi kwa kukabiliana na shinikizo za kiuchumi na kisiasa.
Mfumo wa Akiba Sehemu na Uundaji wa Mikopo
Katika mfumo wa kisasa wa fedha, benki huhifadhi sehemu tu ya amana zake kama akiba kwenye benki kuu, na huunda fedha mpya zinapotoa mikopo, kwa kuwawekea wakopaji amana mpya kwenye akaunti zao. Utoaji wao wa mikopo unadhibitiwa na kanuni za mtaji na ukwasi pamoja na kiwango cha riba cha sera, badala ya akiba.
Mchakato huu wa upanuzi wa mikopo unaweza kusababisha kupanda kwa bei za mali, kuundwa kwa viputo vya kifedha, na kuongezeka kwa udhaifu dhidi ya misukosuko ya kiuchumi. Ukosefu wa nanga inayoshikika, kama vile dhahabu, kumeufanya mfumo wa fedha uwe rahisi zaidi kuathiriwa na matakwa ya sera za benki kuu na mtazamo kuhusu uwezo wa serikali kukopa na kulipa.
Dhima Mbili za Fedha na Sarafu
Sarafu, katika nafasi yake ya msingi, hufanya kazi kama chombo cha kubadilishana, ikiwezesha miamala kwa kutoa nyenzo inayokubalika kote kwa ajili ya kubadilishana bidhaa na huduma. Inawakilisha thamani iliyokubaliwa ndani ya muktadha fulani wa kiuchumi, na hivyo kurahisisha mchakato wa biashara na kuondoa kasoro za mifumo ya kubadilishana bidhaa kwa bidhaa. Katika mfumo wa sarafu ya amri (fiat), sarafu hupata thamani yake si kutokana na bidhaa halisi wala rasilimali zinazoshikika, bali kutokana na imani na sifa ya mikopo ya uchumi unaoitoa. Tofauti na sarafu zinazotegemea bidhaa, kama vile dhahabu au fedha, pesa ya amri inaungwa mkono na agizo la serikali na hudumishwa kupitia sera za fedha. Thamani yake ya asili kimsingi ni sifuri; badala yake, thamani yake hutokana na mamlaka ya kiserikali na makubaliano ya pamoja ya watumiaji wake kuikubali kama njia ya kufanya miamala. Mfumo huu unaruhusu unyumbufu mkubwa zaidi katika sera ya fedha, ikiwemo marekebisho ya kiasi cha fedha kilicho katika mzunguko ili kukabiliana na hali za kiuchumi, lakini pia unategemea kwa kiasi kikubwa uthabiti na uaminifu wa serikali inayoitoa ili kuepuka mfumuko wa bei na kuhifadhi thamani.
Ingawa sarafu fiche hutoa faida za kibunifu, kama vile ugatuzi, urahisi wa uhamishaji, na uwazi kutokana na teknolojia ya blockchain inayozitegemeza, nafasi yake kama hifadhi ya thamani inayoaminika inabishaniwa. Mojawapo ya masuala muhimu zaidi kuhusu sarafu fiche kama hifadhi ya thamani ni tete la bei yake. Tofauti na hifadhi za jadi za thamani kama dhahabu au sarafu thabiti za kisheria, bei za sarafu fiche zinaweza kubadilika kwa kiasi kikubwa kutokana na hisia za soko, habari za udhibiti, maendeleo ya kiteknolojia, na biashara ya kubahatisha, hasa sasa kutokana na kuanzishwa kwa ETF za sarafu fiche. Tete hili hudhoofisha uwezo wake wa kuhifadhi thamani kwa muda, na kuifanya kuwa chaguo lenye hatari kwa kuhifadhi utajiri kwa muda mrefu. Ukosefu wa usimamizi wa kidhibiti katika maeneo mengi huchangia hatari zinazowezekana zikiwemo ulaghai, upotoshaji wa soko, na uhalifu mwingine wa kifedha, ambao unaweza kusababisha hasara za ghafla na kubwa kwa wawekezaji. Kutokuwepo kwa chombo kikuu cha usimamizi au viwango sanifu pia kunamaanisha kuwa sarafu fiche zinaweza kuathiriwa na vitisho vya mtandaoni na hitilafu za kiteknolojia, hali inayozidi kutatiza uwezekano wake kama hifadhi salama ya thamani.
Kwa upande mwingine, fedha zinazowakilishwa na dhahabu ni mfano wa mfumo wa sarafu unaotegemea bidhaa. Dhahabu imethaminiwa kote ulimwenguni kwa uchache wake, uimara wake na uzuri wake wa asili, vitu ambavyo vimeifanya kuwa hifadhi thabiti ya thamani kwa milenia kadhaa. Kama fedha, dhahabu hutoa kinga dhidi ya mfumuko wa bei na kushuka kwa thamani ya sarafu kwa sababu thamani yake haitegemei sera za serikali. Sifa zake za kimaumbile hupunguza uwezekano wa kuongeza ugavi wake kwa haraka, na hivyo kuweka kizuizi cha asili dhidi ya mazoea ya kuchochea mfumuko wa bei. Hata hivyo, bei yake inaweza kuathiriwa na “dhahabu ya karatasi” – mikataba ya baadae na akaunti zisizotengwa – ambayo inaweza kupanua mfiduo zaidi ya kiasi cha chuma halisi kilichopo; kinyume chake, mifuko ya ETF inayoungwa mkono na dhahabu halisi hushikilia dhahabu iliyotengwa. Matumizi ya dhahabu kama fedha pia huleta changamoto, kama vile unyumbufu mdogo katika kukabiliana na migogoro ya kiuchumi na ugumu wa kiutendaji wa kuhifadhi na kusafirisha dhahabu katika miamala ya kila siku ya kibiashara. Uthabiti wa dhahabu kama hifadhi ya thamani huifanya kuwa mali inayopendelewa wakati wa sintofahamu ya kiuchumi, na kuimarisha nafasi yake katika kulinda utajiri kwa vizazi vingi. Fedha, kama hifadhi ya thamani, hutimiza jukumu muhimu kwa kuwawezesha watu binafsi na taasisi kuhifadhi thamani ya kiuchumi kwa muda. Sifa hii ni muhimu ili fedha ichukuliwe kuwa ya kuaminika na thabiti, ikiwawezesha wanaoweka akiba na wawekezaji kuahirisha matumizi na kudumisha uwezo wao wa kununua siku zijazo.
Hatari za Mifumo ya Fedha Inayotegemea Sarafu za Serikali (Fiat)
Mpito kuelekea mfumo wa fedha unaotegemea sarafu ya amri (fiat) umeleta hatari na udhaifu mpya katika mfumo wa kifedha. Uwezo wa benki kuu na serikali kupanua kiasi cha fedha bila vikwazo vya bidhaa halisi umeibua wasiwasi kuhusu mfumuko wa bei, kushuka kwa thamani ya sarafu na uwezekano wa migogoro ya kifedha.
Zaidi ya hayo, kutegemea sifa ya uwezo wa kukopesheka wa mamlaka zinazotoa fedha kumeweka mfumo wa fedha katika hatari za kisiasa na za kitaasisi. Kukosekana kwa kigezo thabiti kinachoshikika, kama vile dhahabu, kumefanya mfumo huu kuwa rahisi zaidi kuathiriwa na matakwa ya sera za benki kuu na maamuzi ya kibajeti ya serikali.
Kwa ufupi
Katika mazingira changamano ya fedha za kisasa, tofauti kati ya fedha (money) na sarafu (currency) imekuwa muhimu zaidi kueleweka. Ingawa sarafu ina nafasi muhimu katika kuwezesha miamala ya kiuchumi, ni uchache wa fedha halisi kama dhahabu na fedha (silver) unaoweza kutoa hifadhi ya thamani na kinga inayowezekana dhidi ya mashaka ya mfumo wa fedha unaotegemea sarafu za fiat.
Mfumo wa kifedha wa kimataifa unapoendelea kubadilika, mjadala kuhusu faida za mfumo wa fedha unaoungwa mkono na dhahabu dhidi ya mfumo unaotegemea fedha za kiserikali (fiat) huenda ukaendelea. Mjadala huu bila shaka utakuwa na athari kubwa kwa utulivu na ustahimilivu wa mfumo wa kifedha, pamoja na uwezo wa kuhifadhi utajiri wa watu binafsi na taasisi.
Sarafu za Kitaifa: Muhtasari
Takriban sarafu 180 ni zabuni halali katika nchi wanachama wa Umoja wa Mataifa. Nchi nyingi hutumia dola ya Marekani au huunganisha sarafu zao nayo, jambo linaloonyesha ushawishi wa dola katika uchumi wa dunia.
Nchi nyingi hutoa sarafu zake tofauti, kama vile faranga ya Uswisi nchini Uswisi au yeni nchini Japani. Hata hivyo, euro ni tofauti ya kipekee, kwani imepitishwa na sehemu kubwa ya nchi wanachama wa Umoja wa Ulaya kuwa sarafu yao rasmi.
Baadhi ya nchi hutumia dola ya Marekani kama sarafu halali ya malipo: Ecuador (tangu 2000), El Salvador (tangu 2001) na Panama (sambamba na balboa, tangu 1904). Katika nchi nyingine, kama Costa Rica, inakubalika kwa upana katika matumizi ya kawaida. Kinyume chake, dola za fedha za Uhispania zilibaki sarafu halali ya malipo nchini Marekani hadi Sheria ya Utengenezaji Sarafu ya mwaka 1857, muda mrefu baada ya Kiwanda cha Sarafu cha Marekani kuanzishwa mwaka 1792.
Kuna sarafu zenye chapa, kama maili za mashirika ya ndege, pointi za kadi za mkopo na pointi za uaminifu za rejareja. Sarafu hizi hutolewa na mashirika ya kibiashara na zinaweza kutumika tu kununua bidhaa na huduma mahususi zinazohusiana na taasisi inayozitoa.
Biashara ya Fedha za Kigeni na Viwango vya Ubadilishaji
Kiwango cha ubadilishaji huonyesha thamani ya sasa ya sarafu fulani inapobadilishwa kuwa sarafu nyingine. Kiwango hiki hubadilika mara kwa mara kutokana na sababu mbalimbali za kiuchumi na kisiasa.
Mabadiliko haya huzaa soko la biashara ya sarafu. Soko la fedha za kigeni, ambapo miamala hiyo hufanyika, ni miongoni mwa masoko makubwa zaidi duniani kwa kiasi cha biashara. Biashara kati ya benki kwa kawaida hufanyika kwa viwango vikubwa; "lot ya kawaida" ni vitengo 100,000 vya sarafu msingi, ingawa madalali wa rejareja pia hutoa lot ndogo zaidi. Wafanyabiashara wengi wa sarafu ni wataalamu wanaowekeza kwa niaba yao wenyewe au kwa wateja wa kitaasisi, kama vile benki na mashirika makubwa. Ukubwa mkubwa na ugumu wa soko la biashara ya sarafu hulifanya kuwa kipengele muhimu cha mfumo wa kifedha wa dunia.
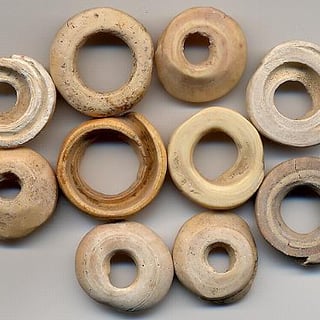
Sarafu kwa namna fulani imekuwa ikitumika kwa angalau miaka 3,000.
Katika picha unaona makombe ya konokono wa baharini yaliyotumika kama sarafu. Makombe ya kauri (cowrie) yalianza kutumika mapema kama mwaka 1200 K.K. nchini China, na ni miongoni mwa sarafu zilizotumika kwa upana zaidi na kwa muda mrefu zaidi katika historia.
Baadhi ya aina za mwanzo kabisa za sarafu zinaweza kuwa nakala au michoro ya kufikirika ya ganda la kauri (cowrie) iliyotengenezwa kwa shaba na bronzi na Wachina mapema mwaka 1000 K.K.
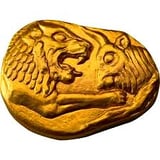
Stater ya Lydia ilikuwa sarafu ya ufalme wa Lydia, iliyoanzishwa kabla ufalme huo haujaangushwa na Milki ya Uajemi. Stater za kwanza kabisa, zilizotengenezwa kwa electrum (aloi asilia ya dhahabu na fedha), zinatokana na mwishoni mwa karne ya 7 KK, pengine chini ya Mfalme Alyattes (takriban 610–560 KK).
Wanahistoria wa sarafu za kale wanakubali kwa upana kwamba stater ya Lidia ni miongoni mwa sarafu za mwanzo kabisa zilizotolewa na dola, na ni kielelezo cha sarafu za Kigiriki na za Magharibi zilizofuata.
Fedha za karatasi zilianza kutengenezwa kwa mara ya kwanza katika Enzi ya Tang nchini China katika karne ya 7, ingawa pesa halisi za karatasi hazikujitokeza hadi karne ya 11, wakati wa Enzi ya Song. Matumizi ya fedha za karatasi baadaye yalienea kupitia Milki ya Wamongolia au Enzi ya Yuan ya China hadi Ulaya.
Wavumbuzi wa Ulaya kama Marco Polo walianzisha dhana hii barani Ulaya katika karne ya 13.
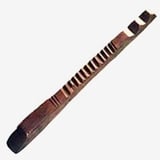
Nchini Uingereza, Hazina ya kifalme ilitumia vijiti vya hesabu (tally sticks) tangu utawala wa Henry I (1100–1135): vijiti vya mti wa hazel vilivyong'arishwa, vikichorwa nokoshi kando moja kurekodi kiasi kisha kupasuliwa kwa urefu, ili kila upande uhifadhi nusu inayolingana kama uthibitisho dhidi ya ughushi.
Hurekodi malipo kwa Taji na madeni yake, na zingeweza kuwasilishwa kama malipo ya kodi, jambo lililoziwezesha kuzunguka. Exchequer iliacha kuzitoa mwaka 1826; kuchomwa kwa tally za zamani mwaka 1834 kulianzisha moto ulioharibu Jumba la Westminster.
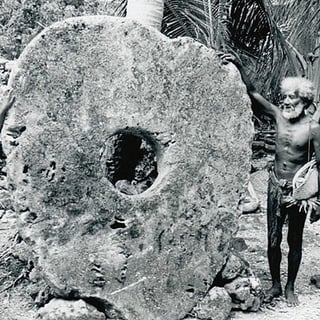
Mawe ya Rai, yaliyotumika kama aina ya kidhahania ya fedha katika kisiwa cha Yap huko Micronesia, yalianza karne kadhaa zilizopita. Mawe hayo yalichimbwa Palau na kusafirishwa hadi Yap kwa mitumbwi. Diski hizi kubwa za chokaa, zinazotofautishwa na tundu la kati, ziliashiria utajiri na hadhi ya kijamii. Thamani yake ilitokana na mapokeo ya mdomo ya umiliki na ubadilishanaji badala ya uhamishaji wa kimwili, na hivyo kuakisi dhana ya awali ya sarafu isiyoshikika ambapo uaminifu na makubaliano ya jamii ndiyo yaliyoanzisha thamani.”
Mfumo huu unasisitiza kiini cha fedha kama makubaliano ya kijamii, kanuni inayoendana na sarafu za kidijitali na sarafu za kiserikali za leo