Kuimudu Vizuri Urithi wa Nje ya Nchi -
Mhimili wa Utajiri wa IFB & IFC-capitals
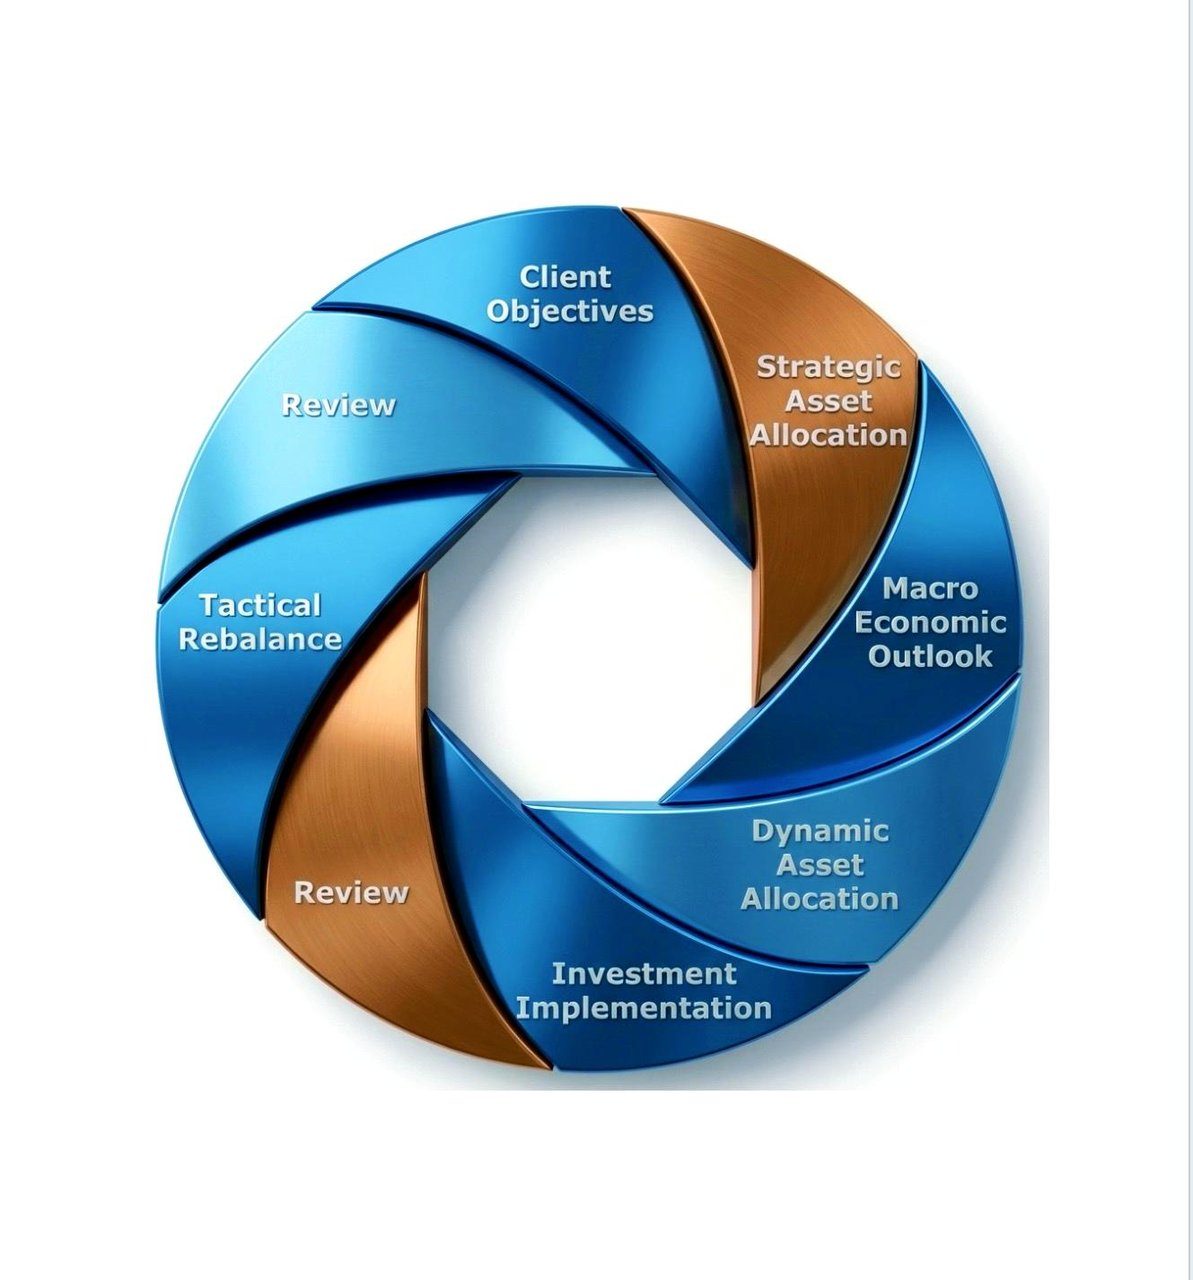
Huduma Zetu za Usimamizi wa Utajiri
Usimamizi wa utajiri unarejelea mkusanyiko wa huduma na bidhaa za kifedha zinazowahudumia watu wenye utajiri mkubwa (HNWIs), wateja wenye kipato cha juu na familia.
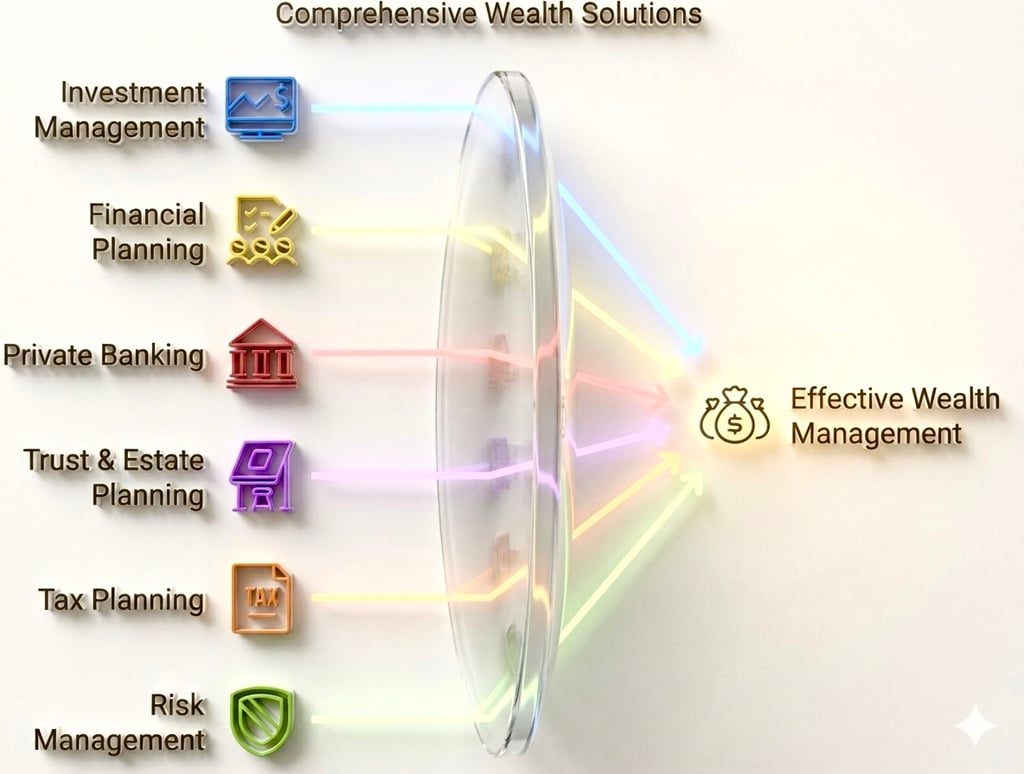
Huduma hizi zinalenga kuwasaidia wateja kukuza, kuhifadhi na kusimamia utajiri wao kwa ufanisi zaidi. Baadhi ya bidhaa na huduma kuu za kibenki kwa usimamizi wa utajiri ni pamoja na:
- Usimamizi wa uwekezaji: Huduma hii inahusu usimamizi wa kitaalamu wa jalada la uwekezaji la mteja, ambalo linaweza kujumuisha hisa, hati fungani, mifuko ya pamoja ya uwekezaji, mifuko ya uwekezaji inayouzwa kwenye soko la hisa (ETF), na mali nyinginezo. Wasimamizi wa uwekezaji hufanya kazi ya kuboresha mapato ya jalada yaliyorekebishwa kulingana na hatari, kwa kuzingatia malengo ya kifedha ya mteja, uvumilivu wake wa hatari, na muda wa uwekezaji (kwa mkataba tazama hapa).
- Upangaji wa fedha: Wasimamizi wa utajiri huwasaidia wateja kuandaa mpango kamili wa kifedha, wakizingatia mambo kama mapato, matumizi, uwekezaji, mikakati ya kodi na malengo ya kustaafu. Hili huwawezesha wateja kufanya maamuzi sahihi kuhusu utajiri wao na kufikia malengo yao ya kifedha.
- Huduma za Benki kwa Wateja Binafsi: Huduma za benki kwa wateja binafsi huhudumia wateja wenye utajiri mkubwa na hutoa suluhisho za kifedha zilizobinafsishwa, kama vile bidhaa za mikopo zilizoundwa mahsusi, ushauri wa uwekezaji uliolengwa, na huduma za kipekee za kibenki.
- Mipango ya amana za dhamana (trust) na mirathi: Wataalamu wa usimamizi wa utajiri huwasaidia wateja kuunda na kusimamia amana za dhamana, wosia, na mipango ya mirathi ili kuhakikisha kwamba utajiri wao unahamishwa na kuhifadhiwa kulingana na matakwa yao, huku ukipunguza dhima za kodi na masuala ya kisheria yanayoweza kujitokeza.
- Mipango na ushauri wa kodi: Huduma hii inahusisha kuandaa mikakati ya kodi yenye ufanisi kwa wateja, ikiwemo kupunguza mzigo wa kodi, kubaini fursa za kuokoa kodi na kuhakikisha uzingatiaji wa kanuni za kodi.
- Usimamizi wa hatari na bima: Wasimamizi wa utajiri huwasaidia wateja kutathmini na kusimamia hatari mbalimbali zinazohusiana na mali zao za kifedha, pamoja na kutoa ushauri kuhusu bidhaa zinazofaa za bima za kulinda utajiri wao, kama vile bima ya maisha, bima ya huduma za muda mrefu za uuguzi, na bima ya mali na ajali.
- Upangaji wa kustaafu: Hii inahusisha kuandaa mkakati kamili wa kuwasaidia wateja kufikia mtindo wa maisha wanaoutarajia wakati wa kustaafu, kwa kuzingatia mambo kama mapato yanayotarajiwa wakati wa kustaafu, matumizi, na gharama zinazowezekana za huduma za afya.
- Ushauri wa kihisani: Wasimamizi wa utajiri huwasaidia wateja kubuni na kutekeleza mikakati ya kihisani, ikiwemo kuanzisha amana za hisani, taasisi, au mifuko ya wafadhili inayoshauriwa ili kuunga mkono masuala yanayoendana na maadili na malengo yao.
- Huduma za ofisi ya familia: Baadhi ya benki hutoa huduma maalum za ofisi ya familia kusimamia utajiri wa familia zenye utajiri mkubwa kupindukia, zikitoa huduma mbalimbali za kifedha, kisheria, kikodi na kiutawala, pamoja na kuratibu na washauri wengine wa nje.
- Uwekezaji mbadala: Mbali na bidhaa za jadi za uwekezaji, wateja wa usimamizi wa utajiri wanaweza kupata fursa za uwekezaji mbadala, kama vile hedge funds, private equity, venture capital, mali isiyohamishika, na bidhaa za msingi.
Usimamizi salama wa Utajiri kati ya vizazi
Je, unatafuta kulinda mustakabali wako wa kifedha na kukuza utajiri wako? Huduma za usimamizi wa utajiri za benki yetu zinaweza kukusaidia kufanikisha hilo.
Ukiwa na timu ya washauri wa kifedha wenye uzoefu, unaweza kupokea mikakati ya uwekezaji iliyoundwa mahususi kulingana na malengo yako ya kipekee ya kifedha. Iwe unalenga kuweka akiba ya kustaafu, kugharamia elimu ya mtoto wako, au kukuza utajiri wako kwa kipindi cha muda, timu yetu inaweza kukusaidia kuandaa mpango wa kutimiza ndoto zako za kifedha.
Huduma zetu za usimamizi wa utajiri zinajumuisha anuwai ya chaguo za uwekezaji, ikiwemo hisa, dhamana za madeni, mifuko ya pamoja ya uwekezaji, na kadhalika. Pia tunatoa huduma za mipango ya kifedha ili kukusaidia kuabiri changamoto za kodi, mipango ya mirathi, na masuala mengine ya kifedha.
Washauri wetu wako tayari kukupa mwongozo na msaada wa kitaalamu katika kila hatua. Kwa hiyo, kwa nini kusubiri? Chukua udhibiti wa mustakabali wako wa kifedha leo kwa kujisajili kwa huduma zetu za usimamizi wa utajiri.
Pakua wasilisho letu
Usimamizi wa Utajiri wa Nje ya Nchi – Mwongozo Kamili (Toleo la 2025)
Mkusanyiko Uliopanuliwa kwa Familia za Watu Wenye Utajiri Mkubwa Sana, Ofisi za Familia Moja na za Familia Nyingi, na Mashirika Yanayofanya Shughuli Katika Nchi Mbalimbali
1. Utangulizi: Enzi Mpya ya Mzunguko wa Mtaji
Katika enzi inayoonyeshwa na kauli za kupinga utandawazi lakini yenye muunganiko wa kidijitali usio na kifani, wamiliki wa utajiri wenye maono wanatambua kwamba kutawanya mamlaka ya kisheria si hiari tena bali ni jambo la msingi lisilohitaji ushahidi. Kwa zaidi ya USD trilioni 14.3 sasa zinazozunguka katika mali za kuvuka mipaka na makadirio ya ukuaji wa kila mwaka wa 5.7 % (CAGR) katika utajiri wa watu wenye utajiri mkubwa sana (UHNW) hadi 2030, dhana ya kisasa ya huduma za nje ya nchi imehama kutoka usiri uliofichwa hadi uboreshaji unaozingatia kikamilifu sheria na kanuni. Nafasi yetu ya Anjouan, Muungano wa Komoro, iko kwenye njia panda ya sheria za jadi za dhamana (trust) na uwezeshaji wa teknolojia ya kifedha wenye wepesi: eneo ambalo wepesi hukutana na misingi imara ya kisheria.
1a. Vichocheo vya Uchumi Mkuu wa Dunia na Uhamaji wa Utajiri
- Tete la Kijiografia na Kisiasa – mataifa 27 yalishushwa hadhi ya mikopo ya kitaifa mwaka 2024 pekee, hali iliyochochea kukimbia kwa mali.
- Mvutano wa Kodi (Fiscal Drag) – Wastani wa OECD wa kodi katika kiwango cha juu sasa unazidi asilimia 45 %, hali inayomomonyoa ukuaji wa mtaji wa wazalishaji hai wa utajiri.
- Kushuka kwa Thamani ya Sarafu – mizania ya benki kuu za G4 imepanuka kwa asilimia 32 tangu janga la UVIKO-19, jambo linalohitaji kinga ya FX.
- Uhamaji wa Kidijitali – mamlaka zaidi ya 60 sasa hutoa viza za uhamaji zenye kodi nafuu, zinazochochea unyumbufu wa makazi ya kikodi.
- Ubobezi wa Udhibiti – CRS 2.0 na kodi ya chini kabisa ya kimataifa ya Pillar‑Two huzawadia miundo inayoonyesha uwepo halisi wa shughuli za kiuchumi (substance).
2. Kufafanua Usimamizi wa Utajiri wa Nje ya Nchi, wa Kati na wa Makazi Mawili
- Nje ya Nchi: Usajili wa kampuni na uhifadhi wa mali katika mamlaka za kisheria zisizo na kodi au zenye kodi ya chini, kwa kawaida nje ya makazi ya mteja.
- Mid‑Shore: Maeneo mseto ya usajili (mf., Ireland, Malta) yanayotoa haki ya kuvuka mipaka ndani ya EU (passporting) kwa nafuu za kodi zilizopunguzwa.
- Makazi Mawili ya Kisheria: Kuunganisha kimkakati makao makuu ya kampuni yaliyo ndani ya nchi na hazina au SPV ya nje ya nchi, ili kuboresha mtazamo wa udhibiti na ufanisi wa kodi kwa pamoja.
3. Faida za Kimkakati kwa Familia na Mashirika ya Wenye Utajiri Mkubwa Kupindukia (UHNW)
- Ulinzi wa Mali wa kiwango cha kitaasisi – sheria za kinga, madirisha ya uhamishaji wa mali wenye udanganyifu yanayofupishwa hadi miaka miwili.
- Ukwasi wa Sarafu Nyingi – ubadilishaji wa papo hapo wa fedha za kigeni katika jozi 26 kuu, jambo muhimu kwa shughuli za muungano na ununuzi wa kampuni (M&A) duniani.
- Haki Maalum za Hali ya Juu za Huduma za Benki kwa Wateja Binafsi – njia za mikopo zilizoundwa mahsusi dhidi ya dhamana mseto, pamoja na uunganishaji wa kadi za ndege za kibinafsi.
- Ufikiaji wa Fursa za Biashara – kuingia mapema katika soko la pili la hisa binafsi, uwekezaji-ushirika katika mitaji ya ubia, na mikopo binafsi: mara nyingi chini ya ISIN zenye msimbo wa NA.
- Urithi kati ya Vizazi – trust za kizazi (dynastic trusts) zinazodumu zaidi ya miaka 150, huku makubaliano ya kabla ya ndoa yakijumuishwa katika hati ya trust.
- Matumizi ya Tofauti za Kanuni (Regulatory Arbitrage) – uwezo wa kunufaika na mifumo ya IP-box, kodi ya tani, au mifumo ya seli za bima ya kampuni tanzu ya ndani.
4. Misingi ya Kisheria, Udhibiti na Kodi kwa Kina
Uzingatiaji wa Sheria na Kanuni ndio sharti la msingi (sine qua non) la upangaji wa kisasa wa miundo ya nje ya nchi. Hapa chini, tunachambua sheria kuu na athari zake za kiutendaji.
- OECD Common Reporting Standard (CRS) 2.0 – inatumika kwa mamlaka 121; utoaji wa taarifa kuhusu mali za kidijitali ulioongezwa utaanza Januari 2026.
- FATCA ya Marekani – bado ina nguvu kubwa nje ya mipaka ya nchi hiyo; ushughulikiaji makini wa fomu za W‑9/W‑8BEN ni wa lazima kwa wanufaika wenye uhusiano na Marekani.
- BEPS 2.0 Pillar‑Two – kiwango cha chini cha kimataifa cha 15 % kwa mashirika yaliyomo kwenye wigo; hupunguzwa kupitia misamaha ya uwepo halisi wa shughuli na mikopo ya kodi ya QDMTT.
- Kanuni za Mashirika ya Kigeni Yanayodhibitiwa (CFC) – umakini ulioongezeka nchini Uingereza, Australia na Afrika Kusini; mikakati halali ya kuahirisha kodi inaendelea kuwepo.
- Kanuni za Uthabiti wa Kiuchumi (Economic Substance Regulations) – Cayman, BVI, na sasa Anjouan zinahitaji uthibitisho wa uwepo halisi wa akili na usimamizi (mind-and-management) katika eneo husika.
5. Kuchagua Mamlaka ya Kisheria Inayofaa – Vigezo vya Kiasi na vya Ubora
Uchaguzi unavuka masuala ya kodi: hatari ya sifa, kina cha mfumo wa watoa huduma, mitandao ya mikataba baina ya nchi mbili, muunganisho wa usafiri wa anga na hata faida ya tofauti za saa za kanda (muhimu kwa wafanyabiashara) vyote ni mambo yanayopaswa kuzingatiwa.
| Mamlaka ya Kisheria | Kodi ya faida ya mtaji | Kina cha sheria ya dhamana (trust) | Mtandao wa mikataba ya kodi | Muunganisho wa safari za ndege | Mfumo mpana wa huduma | CRS |
|---|---|---|---|---|---|---|
| Anjouan (Comoro) | 0 % | Kampuni za kisasa za kimataifa (IBC) na dhamana za uaminifu | Mikataba 11 | Ukodishaji wa moja kwa moja wa EU na Ghuba | Kitovu cha FinTech kinachokua | Ndiyo |
| Visiwa vya Cayman | 0 % | STAR & PTC | Kwa madhumuni ya taarifa za kodi pekee | Safari za ndege za kila siku kwenda Marekani na Uingereza | Uwepo imara wa kampuni za sheria na za Big-4 | Ndiyo |
| Singapore | 0 % (msamaha wa mfuko) | VCC, S13O/U | Mikataba 90+ ya Kuepusha Utozaji Kodi Maradufu (DTAA) | Kitovu cha usafiri wa anga duniani | Benki na ukaguzi wa daraja la kwanza | Ndiyo |
| Abu Dhabi (ADGM) | 0 % | Usajili wa Taasisi/Hazina ya Dhamana | Mikataba zaidi ya 130 ya BIT | Ufikiaji wa saa saba kwa 80 % ya Pato la Taifa (GDP) | Ukuaji wa haraka | Ndiyo |
| Luxembourg | 0 % kwa SICAV | SPF, RAIF | Mikataba 80+ ya DTAA | Safari za ndege za kila siku za Marekani | Bomba la EU kuelekea mifuko ya uwekezaji | Ndiyo |
| Bermuda | 0 % | Mifuko ya udhamini ya kusudi mahususi (purpose trusts) | mikataba 46 | Kituo cha kati cha Pwani ya Mashariki ya Marekani | Kitovu kikubwa cha bima huru za makampuni | Ndiyo |
5a. Mwangaza: Anjouan, Komoro – Kitovu cha Bahari ya Hindi
Sheria ya Kampuni za Kimataifa za Biashara ya Anjouan (2005) na marekebisho yake ya baadaye ya mwaka 2022 inaruhusu miundo ya hisa za madaraja mbalimbali, nafuu za kuhamisha makazi ya kisheria ya kampuni, na uboreshaji wa haraka wa leseni (kutoka leseni ya benki hadi ya uhifadhi wa mali za kidijitali ndani ya chini ya siku 60). Kwa kuwa Anjouan Offshore Finance Authority (AOFA) inaendesha mfumo wa dirisha moja, ucheleweshaji wa kiofisi umeondolewa kwa kiasi kikubwa.
- Uidhinishaji wa ubadilishanaji wa crypto – vifungashio vya kampuni vilivyo tayari kwa DAO.
- Kutokuwepo kwa rejista za umma za wanufaika – faragha bila maana ya orodha nyeusi.
- Sarafu ya ndani (KMF) imefungwa kwa thamani ya faranga ya Ufaransa, hivyo kupunguza hatari ya mshtuko wa viwango vya ubadilishaji.
6. Miundo na Vyombo vya Hali ya Juu
Hapa chini ni orodha isiyo kamili ya vyombo vya kisasa vinavyotumiwa na watu binafsi wenye utajiri wa kiwango cha juu kabisa (UHNWIs) na mashirika:
- Kampuni za Portfolio Zilizotenganishwa (SPC) – Cayman au Bermuda; zinafaa kwa mifuko ya PE yenye mikakati mingi.
- Kampuni za Uaminifu za Binafsi (PTCs) – usimamizi uliobuniwa mahususi; wanafamilia hukaa kwenye bodi bila dhima ya mdhamini.
- Open‑Ended Fund Companies (OFC) – muundo wa Hong Kong unaochanganya unyumbufu wa nje ya nchi na ufikiaji wa soko la China.
- Captive Insurance Cells – ufadhili wa hatari kwa mali za anga au za meli zinazomilikiwa na familia.
- Ubia Maalum wa Kikomo (Special Limited Partnerships, SLP) – miundo ya mitaji ya ubia wa Luxembourg yenye uwazi wa kodi inayopitisha mapato moja kwa moja kwa wawekezaji.
- Swiss Holding SA yenye Luxembourg IP-box – uboreshaji wa mamlaka mbili za kisheria kwa kampuni za kimataifa za teknolojia.
- PPLI & PPVA Wrappers – kuahirisha kodi na ulinzi dhidi ya wadai pamoja na ongezeko la mikopo ya vifo (mortality credit).
6a. Vyombo Maalum vya Hisani na Athari za Kijamii
Wamiliki wa kisasa wa utajiri mara nyingi hufuatilia athari za kijamii na kiuchumi sambamba na usimamizi makini wa masuala ya kodi. Misingi ya nje ya nchi, mifuko ya wafadhili inayoshauriwa (DAFs) na mamlaka ya usimamizi wa hiari yaliyochujwa kwa vigezo vya ESG huunda urithi wa kudumu.
- Taasisi ya Manufaa ya Pamoja ya Liechtenstein – inatambua kauli za dhamira za ufadhili mseto.
- Taasisi ya Hisani ya Biashara ya Kimataifa ya Mauritius – inanufaika na mikataba ya kuepusha utozaji kodi mara mbili inayolenga Afrika kwa ufanisi wa ruzuku.
- PPLI inayohusishwa na athari chanya – kifuniko cha bima huelekeza faida ya ziada ya uwekezaji kwenye hazina za hisani.
- Miundo ya Waqf Inayozingatia Sharia – Ukarimu wa Kiislamu unaoendana na malengo ya kimataifa ya ESG.
7. Mchakato wa Hatua kwa Hatua wa Kuanzisha Huduma – Ratiba ya Kina ya Siku 30 (Gantt)
Ramani ya ushirikiano iliyopangwa kwa uangalifu mkubwa hupunguza muda wa kufikia faida ya ziada (time-to-alpha):
- Siku ya 1‑2: Ugunduzi na utiaji saini wa NDA
- Siku ya 3‑5: Kifurushi cha uchunguzi ulioimarishwa wa kina (EDD) na uhakiki wa utambulisho wa kielektroniki kwa kutumia bayometriki
- Siku ya 6‑7: Uundaji wa jedwali la mamlaka za kisheria – kodi, udhibiti, upimaji wa sifa
- Siku ya 8‑12: Kuandaa hati za msingi za kikatiba; uidhinishaji wa awali wa benki kwa sambamba
- Siku ya 13‑17: Uteuzi wa bodi na walinzi (protectors), uanzishaji wa kitabu cha kumbukumbu za mikutano cha kidijitali
- Siku 18‑21: Uwekaji wa mtaji kupitia escrow iliyotengwa; uwekaji wa mfumo wa kinga dhidi ya mabadiliko ya viwango vya kubadilisha fedha (FX)
- Siku ya 22‑26: Idhini ya mwisho ya uzingatiaji wa sheria na kanuni, utoaji leseni na AOFA au mamlaka husika
- Siku ya 27‑30: Kuanza kazi rasmi; kuunganishwa kwenye lango la mteja lenye ufuatiliaji wa kwingineko ya uwekezaji saa 24 kila siku
8. Matriki ya Kina ya Gharama na Vichocheo vya Ada Zinazobadilika
Uwazi wa gharama ndio msingi wa uaminifu. Tarajia viwango vifuatavyo (USD isipokuwa pale itakapobainishwa vinginevyo):
| Kijenzi | Ada ya msingi | Kigezo kinachobadilika | Marudio | Kigezo cha ulinganisho (wastani wa wenzao) |
|---|---|---|---|---|
| Uundaji wa amana/msingi | 10 000 – 40 000 | Idadi ya kampuni tanzu zilizo chini yake | Mara moja | 22 500 |
| Mdhamini/mkurugenzi wa kila mwaka | 3 500 – 12 000 | AUM na ugumu | Kila mwaka | 6 800 |
| Katibu wa kampuni wa ofisi ya familia | 1 500 – 5 000 | Mzunguko wa mikutano | Kila robo mwaka | 2 400 |
| Leseni ya bima ya ndani ya kikundi (captive insurance) | 15 000 – 35 000 | Daraja la hatari | Mara moja | 24 000 |
| Usimamizi wa mfuko (RAIF) | 18 bp – 30 bp | Mzunguko wa kukokotoa NAV | Kila mwaka | pointi 22 za msingi (bp) |
| Mstari wa mkopo wa benki | SOFR + 150-300 bp | LTV na daraja la dhamana | Kwa mahitaji maalum ya wakati husika | SOFR + 200 bp |
9. Utawala, Uzingatiaji wa Sheria na Kanuni na Viwango Vilivyoimarishwa vya Utoaji wa Ripoti
Utawala wa kiwango cha kitaasisi hupunguza wasiwasi wa uchunguzi kutoka kwa wadhibiti na wahusika wa upande wa pili. Tunazingatia mazoea bora yafuatayo:
- Mikusanyo ya nyaraka za bodi kila robo mwaka yenye thamani halisi ya mali (NAV), uzingatiaji wa sera ya uwekezaji na dashibodi za bajeti ya hatari.
- Hifadhi ya kidijitali iliyosimbwa kwa usiri kwa ajili ya kuhifadhi nyaraka na mtiririko wa kazi wa saini za kielektroniki, inayolingana na ISO/IEC 27001.
- Ukaguzi wa lazima wa nje kwa miundo inayozidi USD 25 m, hata pale sheria za mahali zinapotoa msamaha.
- Ufuatiliaji wa taarifa hasi kwenye vyombo vya habari unaoendeshwa na akili bandia (AI), uliounganishwa na miongozo ya ACAMS.
- Kupunguza hatari ya kutegemea mtu mmoja muhimu kupitia itifaki za watia saini wawili na uthibitishaji wa hatua mbili wa kibayometriki.
10. Upunguzaji wa Hatari – Za Kisheria, za Mzunguko wa Uchumi na za Matukio Adimu Yasiyotarajiwa (Black‑Swan)
- Kisheria: Uhamishaji wa mali wa kitapeli hulindwa kwa sheria za kizuizi; tumia wadhamini wa kitaalamu wanaoungwa mkono na fidia.
- Mzunguko wa kiuchumi: Sambaza walinzi wa mali (custodians) katika mamlaka za kisheria za daraja la kwanza (Tier‑1) zenye wasifu wa uhusiano wa mfumuko wa bei (inflation‑beta) unaotegemeana kwa chini ya asilimia 40.
- Tukio Kuu Lisilotarajiwa (Black‑Swan): Jumuisha mgao wa dhamana za maafa (catastrophe bonds) na hati za dhamana zinazotolewa kwa dhahabu; dumisha escrow ya dhahabu ghafi katika hifadhi zilizo nje ya nchi za G7.
- Usalama wa mtandao: Usanifu wa zero‑trust, mawasiliano ya PGP kwa kutumia funguo za kifaa maalum, majaribio ya usimbaji fiche unaostahimili kompyuta za quantum.
- Kisiasa: Uraia wa nchi mbili au visa za wawekezaji kwa wanafamilia wote waandamizi.
11. Mifano Iliyopanuliwa ya Kesi – Hali Halisi za Ulimwengu wa Kweli
- Mseto wa Hazina ya FinTech – USD 250 m EMI: Taasisi ya fedha za kielektroniki yenye makao yake London ilitaka kutenganisha fedha za wateja zinazoshikiliwa. Suluhisho: SPC ya ADGM yenye muundo wa seli nyingi; ilipata ongezeko la faida la asilimia 1.8 na utenganishaji wa uwezo wa kulipa madeni kwa mujibu wa udhibiti.
- Urithi wa Tajiri wa Usafirishaji wa Baharini – Thamani Halisi ya USD 1.4 bn: Mmiliki mnufaika raia wa Ugiriki alitumia kampuni tegemezi (captive) ya Bermuda na hazina ya dhamana ya Cayman STAR kutenganisha mali za uendeshaji na mali za urithi, na hivyo kupunguza mzunguko wa mirathi kwa warithi kutoka miezi 24 hadi miezi 3.
- Mgawanyo wa Hisani wa Ofisi ya Familia Nyingi ya Geneva: RAIF ya Luxembourg ilielekeza 15 % ya carried interest kwenye wakfu wa athari wa Mauritius, ikifungua mikopo ya kodi ya kimamlaka na faida ya uuzaji ya lebo ya ESG.
12. Mielekeo Inayoibuka 2025‑2030 na Baadaye
- Hisa za SPV zilizotolewa kidijitali (tokenised) zinazoweza kuuzwa kwenye masoko ya pili ya kibinafsi, na hivyo kuboresha ukwasi.
- Usimamizi wa kiuaminifu unaoboreshwa kwa akili bandia, unaotabiri kasoro za hatari za uzingatiaji wa sheria na kanuni kwa wakati halisi.
- Mifumo ya uhifadhi wa mali za kidijitali unaostahili huko Bermuda na ADGM.
- Miundo inayozingatia ESG na inayozingatia sharia inayopanua ushiriki wa wawekezaji wabia wenye dhima ndogo (LP) wa Ghuba.
- Marekebisho ya mikataba ya kodi ya kima cha chini cha kimataifa kwa kutumia fomula za nafuu zinazozingatia uwepo halisi wa shughuli.
13. Maswali Yanayoulizwa Mara kwa Mara kwa Upana Zaidi
S: Je, sarafu fiche zinaweza kusuluhishwa ndani ya miundo ya mfuko wa dhamana (trust)?
J: Ndiyo: kupitia wahifadhi wa mali waliodhibitiwa waliounganishwa na hifadhi baridi ya saini nyingi (multi‑sig cold storage); CRS 2.0 inaamuru utoaji wa taarifa za mali za kidijitali kuanzia 2026.
Swali: Je, maagizo ya baadaye ya EU yatabatilisha manufaa ya huduma za nje ya nchi?
J: Haiwezekani. Brussels inalenga mmomonyoko mkali wa msingi wa kodi; vyombo vinavyozingatia sheria na vyenye uwepo halisi wa kiuchumi vitaendelea kuwa salama kwa siku zijazo.
Swali: Ninawezaje kudumisha udhibiti ninapotumia hazina ya uaminifu ya hiari (discretionary trust)?
J: Teua mlinzi mwenye mamlaka ya kupinga maamuzi (veto) au tumia dhamana zenye mamlaka yaliyohifadhiwa chini ya sheria za Cayman au Jersey.
Swali: Ni chaguo gani za ukazi zinazoendana vyema na miundo ya kampuni ya Anjouan?
J: Zingatia Ureno (NHR), Golden Visa ya UAE au Singapore Global Investor Programme kwa ufanisi wa kodi na unyumbufu wa mtindo wa maisha.
Swali: Njia za mikopo ya benki zinaweza kupangwa kwa haraka kiasi gani kwa portfolio za nje ya nchi?
J: Ndani ya siku 10–15, kwa kuzingatia ustahiki wa dhamana na tathmini ya thamani baada ya KYC kukamilika.
14. Omba Mashauriano Yako ya Siri
Tunapokea idadi ndogo kabisa ya maagizo mapya kila robo mwaka ili kuhifadhi ukaribu wa huduma. Tafadhali jaza fomu iliyo hapa chini ili kuanzisha mazungumzo maalum.
Jina: ________________________
Barua pepe: ________________________
Mamlaka Kuu ya Kisheria: __________
Makadirio ya Mali Zinazoweza Kuwekezwa: _____
Madawati yetu ya ushauri yanafanya kazi kutoka Anjouan, London na Singapore, yakihudumia wateja katika mamlaka za kisheria duniani kote.
“IFB imekuwa badiliko kubwa katika masuala ya kifedha ya familia yangu. Tunaweza kuiamini timu yao kikamilifu kushughulikia mahitaji yetu ya huduma za benki za nje ya nchi.”
- Alice Tishes
我强烈推荐IFB的离岸银行服务,对于任何希望确保其长期财务安全的公司来说,这是一个很好的选择。
- Xu Shichang
Ninathamini sana utaalamu na msaada uliotolewa na timu ya IFB katika kushughulikia changamoto tata za kifedha za familia yangu.
- Lakshmi Kripalani
IFB ha sido un factor determinante en la gestión financiera de mis compañias y de mi familia. Confiamos plenamente en su equipo para atender a todas nuestras necesidades bancarias en el extranjero.
- Jacinto Valparaiso y Quesada
Je me permets de partager avec vous mon expérience positive avec la Banque IFB, et je souhaite vivement vous la recommander pour vos besoins bancaires personnels et professionnels. J’ai constaté un niveau de service à la clientèle exceptionnel et une grande disponibilité de leurs conseillers. Ils ont toujours été à l’écoute de mes besoins et m’ont proposé des solutions adaptées à ma situation financière.
Msisite kuwasiliana nao ili kujifunza zaidi kuhusu huduma na bidhaa zao.
- Denise Grailly
Kwa furaha kubwa na imani kamili, ningependa kushiriki uzoefu wangu na IFB na kuonyesha shukrani zangu za dhati kwa msaada wa hali ya juu niliopokea kama mteja wa benki hii katika miaka michache iliyopita. IFB haikunisaidia tu kupitia huduma zake kamili za kifedha, bali pia kupitia ushauri wa kibinafsi niliouomba mara kadhaa.
- Edmond Seilliere
أود أن أعرب عن توصيتي الغير محدودة للبنك. يتميز البنك بخدمة عملاء ممتازة وحلول مبتكرة ونزاهة عالية. يُعتَبر النهج الشخصي والمُخصص في استشارات العملاء جدير بالثناء. يكون الموظفون دائمًا ودودين وأكفاء ومركزين على احتياجات العملاء.
- Zora Al Jaber
Mi preme condividere con voi la mia esperienza positiva con la Banca IFB e desidero vivamente raccomandarla per le vostre esigenze bancarie personali e professionali. Ho riscontrato un livello eccezionale di servizio al cliente e una grande disponibilità dei loro consulenti. Sono sempre stati attenti alle mie esigenze e mi hanno offerto soluzioni adeguate alla mia situazione finanziaria.
- Salvatore di Mauro
אחת התכונות המרשימות ביותר של הבנק הוא השירות המצוין ללקוחות שלו. הם מחזיקים בחשיבות רבה בהענקת ייעוץ אישי ומותאם לכל לקוח. העובדים תמיד ידידותיים, מומחים ומוכנים להתייחס לצרכים של הלקוחות. זה משתקף גם במספר הרב של ביקורות חיוביות ומשוב שקיבלתי מלקוחות אחרים. גיליתי גם כי הבנק מוערך בתעשייה עבור יושרתו ומחויבותו למעשים עסקיים קיימים. הבנק מחזיק בחשיבות רבה בשקיפות ושואף תמיד לפעול באחריות ובאופן מוסרי כלפי לקוחותיו ושותפיו.
- Golda Haza
Ada Zetu
Katika International Finance Bank (IFB), huduma zetu za usimamizi wa utajiri zimeundwa ili kutoa thamani ya kipekee inayolingana na malengo yako ya kifedha. Muundo wetu wa ada ulio wazi unaonyesha dhamira yetu kwa mafanikio yako: tunatoza ada ya usimamizi ya awali ya 2% ya jumla ya utajiri unaosimamiwa, na ada inayotegemea utendaji ya 20% kwenye faida inayozidi kigezo kilichokubaliwa, ambacho kinaweza kuwa kiwango cha mfumuko wa bei kilichopo au kielezo kingine kilichoandaliwa kulingana na wasifu wa hatari uliouchagua. Mtazamo huu unahakikisha kuwa maslahi yetu yanaendana na yako, na kutuhamasisha kuboresha mapato ndani ya mipaka ya kiwango chako cha kuvumilia hatari huku tukilinda ukuaji wa muda mrefu wa fedha zako.
Mikakati Muhimu ya Kudumisha Utajiri wa Vizazi Vingi
Kudumisha utajiri kwa vizazi kunahitaji zaidi ya miundo ya kisheria na mikakati ya uwekezaji. Kunahusisha maono ya muda mrefu, kujitolea kwa maadili ya familia, na elimu endelevu. Zifuatazo ni mikakati muhimu ya kujenga na kudumisha utajiri kwa vizazi vingi:
1. Elimu ya Awali ya Kifedha:
Wafundishe watoto usimamizi wa fedha, uwekezaji na mtazamo wa familia kuhusu utajiri tangu umri mdogo. Hii huwasaidia kukuza ujuzi na mitazamo inayohitajika kusimamia urithi wao kwa uwajibikaji. Familia nyingi hujumuisha elimu ya kifedha katika vikao vya familia, na kuwaalika wataalamu kujadili mada kama uwekezaji, ufadhili wa hisani na ujasiriamali.
2. Utawala Unaozingatia Maadili:
Bainisha maadili ya msingi na kanuni za familia, na hakikisha maamuzi yote yanaendana nazo. Hii inaweza kujumuisha maadili kama vile uadilifu, ukarimu, na kujitolea kujifunza maisha yote. Kwa kuweka maono ya pamoja, familia zinaweza kujenga kusudi la kuunganisha linalokuza mshikamano na uaminifu miongoni mwa wanafamilia.
3. Kuunda na Kutekeleza Katiba ya Familia:
Katiba ya familia ni waraka rasmi unaoainisha dhamira, maadili na muundo wa utawala wa familia. Hutumika kama mwongozo wa kufanya maamuzi kuhusu benki ya familia, mipango ya mirathi, na vipengele vingine vya usimamizi wa utajiri. Waraka huu mara nyingi hujumuisha kanuni za ushiriki, vigezo vya kustahiki kutumia benki ya familia, pamoja na masharti kuhusu vikao vya familia na mikutano maalumu ya familia.
4. Mikutano na Mapumziko ya Kifamilia Yaliyopangiliwa:
Mikutano ya kawaida ya familia hutoa jukwaa la kujadili utendaji wa kifedha wa familia, uwekezaji unaokuja na malengo ya kimkakati. Mapumziko ya kila mwaka au ya mara mbili kwa mwaka huwawezesha wanafamilia kuimarisha mahusiano, kujifunza na kufanya maamuzi ya pamoja. Mikusanyiko hii pia hutoa fursa za ushauri wa kiuzoefu, ambapo wanafamilia wenye uzoefu huwarithisha maarifa yao vizazi vichanga.
5. Kutumia Uhisani Kuimarisha Maadili:
Jumuisha uhisani katika mkakati wa utajiri wa familia. Kwa kushiriki katika utoaji wa misaada, familia zinaweza kujenga maadili ya huruma, uwajibikaji na huduma. Uhisani pia unaweza kuwa njia ya vitendo kwa wanafamilia vijana kukuza ujuzi wa usimamizi wa fedha, kwa kuwa hushiriki katika kufanya maamuzi kuhusu michango ya hisani.
Kuepuka Kupotea kwa Utajiri: Mitego ya Kawaida na Suluhisho
Licha ya juhudi zao bora, familia nyingi hupata ugumu wa kuhifadhi utajiri zaidi ya vizazi viwili au vitatu. Hapa kuna mitego ya kawaida na njia za kuiepuka:
1. Hisia za Kustahili na Ukosefu wa Uwajibikaji:
Wanafamilia wanapohisi wanastahili utajiri bila jukumu la kuutafuta, wana uwezekano mdogo wa kuusimamia kwa busara. Ili kukabiliana na hali hii, familia zinapaswa kuweka mifumo ya uwajibikaji, kama vile upatikanaji wa fedha kulingana na utendaji na masharti yanayohimiza maendeleo binafsi.
2. Kushindwa Kujenga Nidhamu ya Kifedha:
Nidhamu ya kifedha ni muhimu kwa kudumisha utajiri. Familia zinapaswa kusisitiza tabia kama kuweka akiba, uwekezaji wa busara, na matumizi yanayodhibitiwa. Tabia hizi zinaweza kuimarishwa kupitia miundo ya utawala, programu za elimu, na ushauri kutoka kwa wanafamilia wakubwa.
3. Kutegemea kupita kiasi chanzo kimoja cha kipato:
Kuwa na vyanzo mbalimbali ni muhimu kwa kujikinga na mabadiliko ya soko. Familia zinapaswa kuwekeza katika aina mbalimbali za mali, zikiwemo hisa, mali isiyohamishika, mitaji binafsi (private equity), na biashara zinazozalisha mtiririko wa fedha. Mkakati huu wa kuwa na vyanzo mbalimbali hupunguza hatari na pia huongeza uwezekano wa ukuaji wa muda mrefu.
4. Ukosefu wa Mipango Sahihi ya Mirathi:
Bila mipango sahihi ya mirathi, familia ziko hatarini kupoteza utajiri kwa sababu ya kodi, gharama za kisheria na usimamizi mbaya. Mbali na kuanzisha dhamana za uaminifu (trusts), familia zinapaswa kufanya kazi na wapangaji wa mirathi wenye uzoefu ili kuandaa mipango kamili inayojumuisha wosia, mikakati ya kodi na hatua za kulinda mali.
5. Kupuuza Athari za Mienendo ya Familia:
Utajiri mara nyingi huongeza mienendo iliyopo ya familia, kwa wema au kwa ubaya. Familia lazima zishughulikie migogoro inayoweza kutokea, zianzishe njia wazi za mawasiliano, na ziunde taratibu za kutatua migogoro. Bodi au baraza la familia linaweza kusaidia kusuluhisha mizozo na kuhakikisha maamuzi yanaakisi malengo ya pamoja ya familia.
Mtazamo wa Wajenzi wa Utajiri: Subira, Uvumilivu na Maono ya Muda Mrefu
Kujenga na kudumisha utajiri kunahitaji mtazamo wa muda mrefu na subira ya kuzifikisha uwekezaji mwisho wake. Familia nyingi tajiri zaidi, zikiwemo Rockefeller na Rothschild, zilitumia miongo kadhaa kukusanya mali zao. Zilishughulikia uundaji wa utajiri kwa nidhamu na utayari wa kuahirisha kuridhika. Familia zinazotaka kujenga utajiri wa vizazi zinapaswa kukuza mtazamo unaozingatia ustahimilivu, kujifunza endelevu, na uwezo wa kuzoea mabadiliko ya hali ya kiuchumi.
Sifa Kuu za Wajenzi wa Utajiri:
- Subira: Tambua kwamba ujenzi wa kweli wa utajiri huchukua muda. Familia zinapaswa kuzingatia ukuaji endelevu badala ya mafanikio ya haraka, zikielewa kwamba utajiri unaohifadhiwa kwa vizazi vingi unahitaji usimamizi makini.
- Maono: Wajenzi mafanikio wa utajiri huwa na maono wazi kwa urithi wao. Maono haya hujumuisha si malengo ya kifedha pekee bali pia maadili, mila, na athari wanazotaka kuziacha.
- Uvumilivu: Kujenga utajiri kunahitaji kushinda vikwazo, kuhimili mabadiliko ya soko, na kujirekebisha kulingana na mazingira yanayobadilika. Uvumilivu huhakikisha kuwa familia zinabaki thabiti katika malengo yao ya muda mrefu, hata zinapokabiliwa na changamoto.
Nguzo za Utajiri wa Vizazi: Hatua za Vitendo za Utekelezaji
Ili kujenga urithi wa familia unaodumu, kuna hatua kadhaa madhubuti ambazo familia zinapaswa kuchukua ili kujenga na kuhifadhi utajiri wa vizazi. Hapa chini ni mtazamo wa kina wa baadhi ya hatua za vitendo:
1. Andaa Mpango Kamili wa Usimamizi wa Utajiri
- Mgawanyo wa Mali: Tawanya uwekezaji katika makundi mbalimbali ya mali ili kusawazisha hatari na kuongeza mapato yanayowezekana. Hii inaweza kujumuisha mali isiyohamishika, hisa, biashara binafsi, na hati za mapato ya kudumu. Mkusanyiko wa uwekezaji uliotawanywa husaidia familia kuhimili kuanguka kwa uchumi na kunufaika na fursa za ukuaji.
- Usimamizi wa Mtiririko wa Fedha Taslimu: Familia zinapaswa kusimamia kwa uangalifu mtiririko wa fedha taslimu ili kuhakikisha ukwasi wa kugharamia matumizi ya kawaida, kodi na uwekezaji mpya. Hii inaweza kujumuisha kutunza akiba ya fedha taslimu au kuwekeza katika mali zinazozalisha mapato, kama vile mali za kupangisha au hisa zinazolipa gawio.
- Mkakati wa Kodi: Fanya kazi na wataalamu wa kodi ili kupunguza mzigo wa kodi kupitia mikakati kama vile michango ya hisani, trasti, na akaunti za nje ya nchi pale inapofaa kisheria. Mkakati wa kodi ulioundwa vizuri unaweza kuimarisha kwa kiasi kikubwa uwezo wa familia wa kuhifadhi utajiri.
2. Kuanzisha Miundo ya Utawala
- Katiba ya Familia: Katiba ya familia hurasimisha maadili, dhamira na kanuni za uongozi za familia. Hati hii hutumika kama mfumo elekezi wa kufanya maamuzi, ikieleza ni nani anayeweza kufikia benki ya familia, jinsi fedha zinavyogawanywa, na chini ya masharti gani wanafamilia wanaweza kufikia rasilimali.
- Bodi au Baraza la Familia: Bodi ya familia ina jukumu la kusimamia uendeshaji wa utajiri wa familia. Kundi hili, ambalo linaweza kujumuisha wanafamilia na washauri wanaoaminika, hufanya maamuzi kuhusu uwekezaji, shughuli za hisani na masuala mengine muhimu. Kuwepo kwa chombo cha uongozi huimarisha uwazi, uwajibikaji na umoja ndani ya familia.
- Kanuni za Mwenendo: Weka kanuni za jinsi wanafamilia wanavyoshirikiana na benki ya familia na wao kwa wao. Hizi zinaweza kujumuisha miongozo ya utatuzi wa migogoro, kanuni za maadili, na itifaki za kufanya maamuzi. Kanuni zilizo wazi husaidia kupunguza kutoelewana na kuzuia mizozo inayoweza kuharibu maelewano ya familia na utajiri wake.
3. Andaa Mpango wa Urithi
- Ushauri na Mafunzo: Waandae warithi kuchukua majukumu ya uongozi kupitia programu za ushauri, mafunzo ya vitendo ndani ya biashara za familia, au kozi za maendeleo ya kitaaluma. Kwa kuwapa viongozi wa baadaye ujuzi wanaouhitaji kuongoza, familia zinaweza kuhakikisha mabadiliko laini ya majukumu.
- Uhamishaji wa Majukumu kwa Hatua: Badala ya kukabidhi utajiri na majukumu yote kwa wakati mmoja, zingatia mbinu ya hatua kwa hatua. Kwa mfano, wanafamilia vijana wanaweza kuanza kwa kushika majukumu madogo ndani ya benki ya familia au biashara, kisha kuchukua majukumu zaidi hatua kwa hatua. Mbinu hii huwasaidia kujenga kujiamini na umahiri.
- Vigezo Wazi vya Uongozi: Bainisha sifa na matarajio kwa wanafamilia wanaotaka kuchukua nafasi za uongozi. Vigezo hivi vinaweza kujumuisha mafanikio ya kielimu, uzoefu wa kitaaluma, na dhamira iliyodhihirishwa kwa maadili ya familia. Kwa kuweka viwango vilivyo wazi, familia zinaweza kukuza uongozi unaozingatia sifa na kuzuia dhana ya kujiona kustahili bila sifa.
4. Utekelezaji wa Programu za Elimu na Mafunzo
- Elimu ya Fedha: Toa elimu endelevu kuhusu mada kama vile upangaji wa bajeti, uwekezaji, na upangaji wa mirathi. Hii inaweza kujumuisha warsha za mara kwa mara, upatikanaji wa washauri wa kifedha, au hata mafunzo rasmi. Elimu ya fedha ni msingi wa kuhakikisha kila kizazi kinaelewa jinsi ya kusimamia na kukuza utajiri.
- Maadili na Ukarimu: Wafundishe wanafamilia umuhimu wa maadili, ukarimu na kurudisha kwa jamii. Kwa kuwashirikisha katika mipango ya hisani, familia zinaweza kukuza hisia ya uwajibikaji na kuhamasisha urithi wa ukarimu.
- Maendeleo ya Mtu Binafsi: Hamasisha maendeleo ya mtu binafsi kupitia mafunzo katika nyanja kama vile uongozi, mawasiliano na akili ya hisia. Stadi hizi si muhimu tu katika kusimamia utajiri, bali pia katika kukuza mahusiano yenye afya na ufanyaji maamuzi wenye ufanisi ndani ya familia.
Kuhifadhi Utajiri Katika Vizazi Mbalimbali: Nafasi ya Uwezo wa Kujirekebisha na Ubunifu
Katika ulimwengu unaobadilika daima, uwezo wa kujirekebisha ni msingi wa kudumisha utajiri. Familia zinazofanikiwa kuhifadhi utajiri wao katika vizazi mbalimbali ni zile zinazokubali ubunifu na kuchukua hatua za mapema kukabiliana na mielekeo na changamoto mpya.
1. Kuwekeza katika Ubunifu na Masoko Yanayochipukia
- Mtaji wa Ubia na Mtaji wa Kibinafsi (Venture Capital and Private Equity): Familia zenye mali nyingi zinaweza kuzingatia kutenga sehemu ya jalada lao la uwekezaji kwa uwekezaji wa mtaji wa ubia au mtaji wa kibinafsi. Uwekezaji huu unaweza kutoa fursa ya kuingia katika sekta zinazokua kwa kasi, kama vile teknolojia, huduma za afya na nishati mbadala.
- Uendelezaji wa Mali Isiyohamishika: Mali isiyohamishika inaweza kuwa aina thabiti ya mali inayopanda thamani. Familia zinaweza kuwekeza katika mali za makazi, za kibiashara au za viwanda, au kushiriki katika miradi ya uendelezaji inayolingana na maadili na malengo yao ya muda mrefu.
- Masoko ya Kimataifa: Kuwekeza katika masoko ya kimataifa hutoa mseto wa uwekezaji na ushiriki katika uchumi unaokua. Familia zinaweza kuzingatia uwekezaji katika masoko yanayoibukia au biashara zinazoendana na mielekeo ya kimataifa, kama vile uendelevu na mageuzi ya kidijitali.
2. Kukumbatia Teknolojia na Mali za Kidijitali
- Mali za Kidijitali: Sarafu fiche na teknolojia ya blockchain zimeleta makundi mapya ya mali. Ingawa zina hatari zake, baadhi ya familia zinaanza kuchunguza chaguo hizi kama njia ya kuongeza utofauti wa jalada la uwekezaji. Mali za kidijitali zinaweza kutoa uwezekano wa ukuaji wa muda mrefu, hasa teknolojia ya blockchain inapoendelea kukua.
- Teknolojia ya Kifedha (FinTech): Ubunifu wa FinTech, kama vile washauri wa kiotomatiki wa uwekezaji (robo-advisors) na mifumo ya malipo ya kidijitali, hutoa zana mpya za kusimamia utajiri. Familia zinaweza kutumia teknolojia hizi kuboresha ufanisi, kupunguza gharama na kuimarisha uwazi katika usimamizi wa utajiri.
- Akili Bandia na Uendeshaji wa Kiotomatiki: Akili bandia inaweza kutoa uchambuzi wa kina kuhusu fursa za uwekezaji, mienendo ya kiuchumi na usimamizi wa hatari. Familia zinaweza kutumia zana zinazoendeshwa na akili bandia ili kuboresha jalada lao la uwekezaji, na kufanya maamuzi yanayotegemea data yanayoongeza mapato na kupunguza hatari.
3. Jenga Urithi wa Uwajibikaji kwa Jamii
- Uwekezaji wenye Athari: Familia zinaelekeza zaidi nguvu zake kwenye uwekezaji wenye athari, ambapo huwekeza katika kampuni au miradi inayozalisha manufaa ya kijamii au kimazingira pamoja na mapato ya kifedha. Mbinu hii huoanisha malengo ya kifedha na maadili ya familia, ikiimarisha hisia ya kusudi na kuchangia urithi chanya.
- Vigezo vya Mazingira, Jamii na Utawala (ESG): Uwekezaji wa ESG umekuwa mwelekeo mkubwa huku wawekezaji wakitafuta kuunga mkono kampuni zenye mazoea endelevu na ya kimaadili. Kwa kujumuisha vigezo vya ESG katika mikakati yao ya uwekezaji, familia zinaweza kulinda utajiri wao huku zikiunga mkono masuala yanayowahusu.
- Wakfu wa Kuhisani: Baadhi ya familia huanzisha wakfu ili kusimamia shughuli zao za hisani. Wakfu huu sio tu hutoa njia iliyopangwa ya kurudisha kwa jamii, bali pia hutumika kama jukwaa la wanafamilia kushirikiana katika mipango inayoakisi maadili yao ya pamoja.
Kudumisha Mahusiano Imara ya Kifamilia: Kujenga Utamaduni wa Familia wenye Mshikamano
Uhifadhi wa utajiri hautegemei mikakati ya kifedha pekee, bali pia mahusiano imara ya kifamilia. Kudumisha mahusiano ya karibu ya kifamilia kunakuza umoja, kunapunguza migogoro, na kuimarisha kusudi la pamoja la familia. Zifuatazo ni mbinu za kuimarisha mahusiano ya kifamilia:
1. Mikusanyiko na Makongamano ya Kawaida ya Familia
- Mikutano ya Kila Mwaka ya Familia: Kuandaa mkutano wa kila mwaka wa familia hutoa fursa kwa wanafamilia kuimarisha mahusiano yao, kujadili masuala ya biashara ya familia, na kuimarisha maadili wanayoshiriki. Mikutano hii inaweza kujumuisha warsha, vikao vya kimkakati, na shughuli zinazokuza ushirikiano wa kifamilia.
- Kuadhimisha Hatua Muhimu: Kuadhimisha hatua muhimu za familia, kama vile maadhimisho ya ndoa, kuhitimu masomo na siku za kuzaliwa, kwa mikusanyiko inayowaleta pamoja wanafamilia. Kuadhimisha mafanikio na matukio maalum husaidia kujenga hisia ya mwendelezo na utambulisho wa pamoja.
2. Kuhimiza Mawasiliano ya Wazi
- Mikutano ya Familia: Mikutano ya mara kwa mara ya familia, iwe ya kila mwezi au kila robo mwaka, huwezesha mawasiliano ya wazi kuhusu fedha za familia, uongozi na malengo ya baadaye. Mikutano hii hutoa jukwaa la kujadili wasiwasi, kutatua migogoro na kufanya maamuzi ya pamoja.
- Taratibu za Kutatua Migogoro: Weka michakato ya kushughulikia na kutatua migogoro ndani ya familia. Hii inaweza kujumuisha usuluhishi, upigaji kura, au uamuzi wa kitaasisi na bodi ya familia. Utatuzi wa migogoro kwa wakati unakuza maelewano na kuzuia tofauti zisizidi kuwa kubwa.
3. Kujenga Utamaduni wa Kusaidiana
- Ulezi wa kitaaluma: Wanafamilia wakubwa wanaweza kuwalea wadogo kitaaluma, wakirithisha maarifa na uzoefu. Ulezi huu huimarisha mshikamano wa familia, hutoa mwongozo, na huwaandaa vizazi vijavyo kwa nafasi za uongozi.
- Shughuli na Mila za Pamoja: Weka mila za kifamilia zinazoimarisha maadili ya familia na kutoa hisia ya kuwa sehemu ya jumuiya. Hizi zinaweza kujumuisha miradi ya huduma kwa jamii, matukio ya michezo ya familia, au likizo za kila mwaka. Mila husaidia kujenga utamaduni imara wa familia unaovuka tofauti za mtu mmoja mmoja.
Kujenga utajiri wa vizazi si jitihada ya kifedha tu; ni kuunda urithi unaoakisi maadili yako, unaounga mkono familia yako na unaoleta athari chanya duniani. Kwa kutanguliza KASH sambamba na CASH, kuanzisha miundo imara ya usimamizi, kukumbatia uwezo wa kujirekebisha na kukuza mahusiano imara ya kifamilia, unaweza kuunda msingi wa urithi wa kudumu. Kanuni zilizoainishwa hapa hutoa ramani ya kuhifadhi utajiri, kukuza hekima na kuhakikisha kwamba urithi wa familia yako unadumu kwa vizazi vijavyo.
Mwishowe, utajiri wa vizazi ni zaidi ya fedha. Ni kuhusu maisha unayoyagusa, maadili unayoyarithisha, na mabadiliko chanya unayoyahamasisha. Unapochukua hatua za kujenga na kudumisha urithi wako, kumbuka kwamba utajiri, ukiongozwa na kusudi na uwakili, una uwezo wa kuumba si tu mustakabali wa familia yako, bali pia wa ulimwengu kwa ujumla.
Usiri, Si Kutojulikana
Usiri wa mteja ni wajibu wa msingi wa Benki. IFB imepitisha masharti ya usiri wa kitaaluma yaliyomo katika Sheria ya Benki ya Comoro (Loi n° 13-003/AU ya tarehe 12 Juni 2013, Vifungu vya 16, 17 na 31) kuwa kiwango chake chenyewe kinachofunga, pamoja na mahitaji ya mdhibiti wake, Anjouan Offshore Finance Authority (AOFA). Kupitisha huku kwa hiari hakumaanishi kupewa leseni wala kusimamiwa na Banque Centrale des Comores.
Usiri hulinda taarifa za mteja dhidi ya watu wengine wasioidhinishwa. Haumaanishi kamwe kutokujulikana kwa mteja:
- Wateja wanaojulikana: Kila akaunti hufunguliwa na kuchunguzwa kwa jina halisi la mteja, na kila mnufaika wa mwisho hutambuliwa na kuthibitishwa.
- Majina ya namba: Pale akaunti inapobeba namba badala ya jina katika mawasiliano ya ndani, Benki daima hufahamu na kurekodi utambulisho wa mwenye akaunti.
- Miundo ya wawakilishi (nominee): Kampuni zenye wakurugenzi au wanahisa wawakilishi (nominee) hukubaliwa tu endapo wamiliki wanufaika wamefichuliwa kikamilifu kwa Benki.
- Ufichuzi wa kisheria: Taarifa hufichuliwa pale sheria inapohitaji – kwa mdhibiti, kwa mahakama na mamlaka za utekelezaji wa sheria, chini ya kanuni za kupambana na utakatishaji fedha na vikwazo, na chini ya wajibu unaotumika wa kuripoti kodi. Benki wawakilishi si wahusika wengine wasioidhinishwa.
- Ushughulikiaji salama: Mawasiliano yaliyosimbwa kwa njia fiche, ufikiaji kwa wale wanaohitaji kujua tu, pamoja na ahadi za usiri zinazotolewa na wafanyakazi na watoa huduma, hulinda data za mteja.
Maelezo yamewekwa katika Sera yetu ya Usiri wa Mteja.
IFB ni kitovu mahususi kwa Watu Binafsi Wenye Utajiri Mkubwa (HNWIs) wanaolenga kuimarisha utajiri wao kupitia mkabala wenye nyanja nyingi unaojumuisha Trusts, Holdings, Bima, Ofisi za Familia na Mashirika ya Msingi ya Familia. Kwa kutambua changamoto na malengo ya kipekee yanayowakabili HNWIs, IFB hubuni kwa umakini suluhisho zilizoundwa kuhifadhi, kukuza na kuhamisha utajiri kati ya vizazi kwa weledi usio na kifani na uono wa kimkakati.
Katika IFB, tunatambua kwamba kuhifadhi na kukuza utajiri kunahitaji mtazamo makini na jumuishi. Utaalamu wetu katika changamoto za fedha za kimataifa, miundo ya kisheria na mifumo ya kodi unatufanya kuwa mshirika bora katika usimamizi wa utajiri wako. IFB si mtoa huduma pekee; sisi ni mshirika wako katika kujenga urithi unaovuka wakati, tukihakikisha kwamba utajiri wako unahudumia si mustakabali wako tu, bali pia mustakabali wa wale watakaofuata.
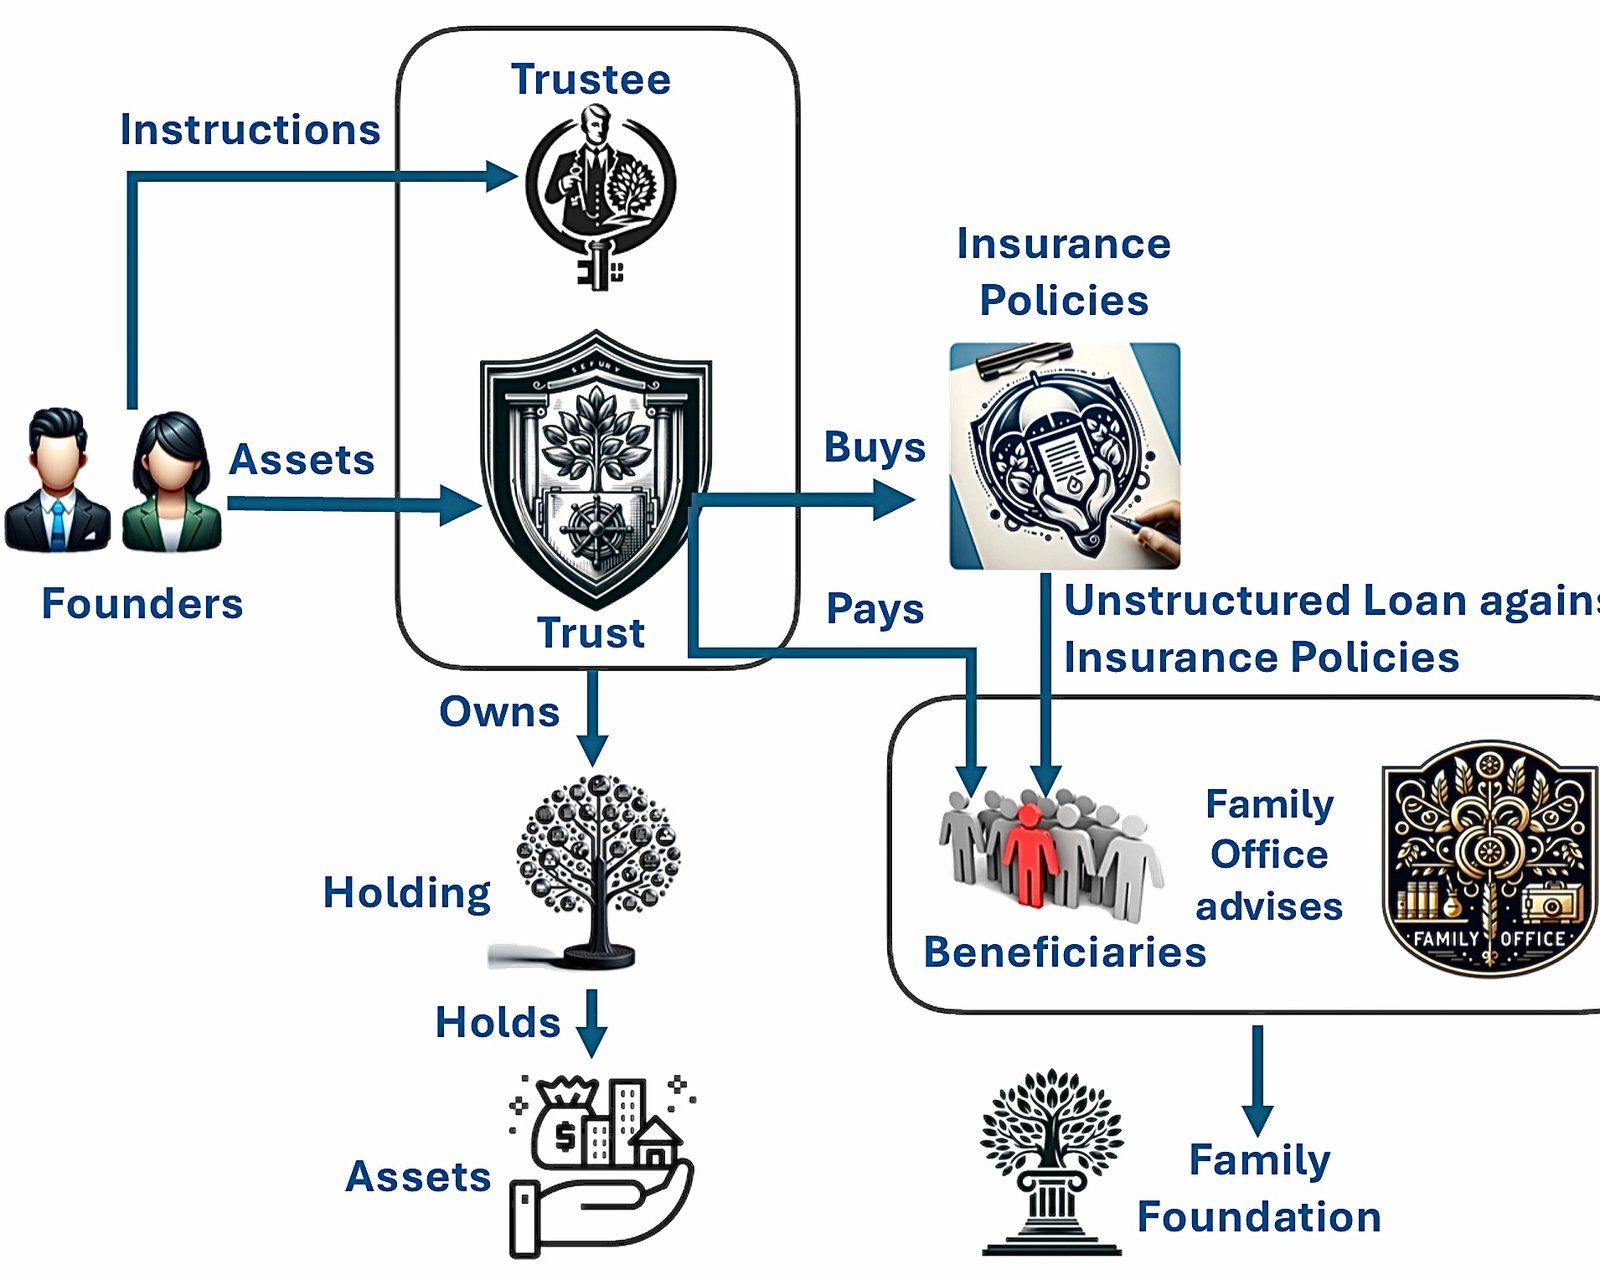
Amana, Kampuni Shirikishi, Bima
Wakfu, Kampuni Shikilizi na Bima ndio kiini cha mikakati yetu ya kuhifadhi utajiri, zikitoa vyombo vya ulinzi wa mali, ufanisi wa kodi na mipango ya mirathi. Kwa kutumia mfumo wa kisheria wa kimataifa, IFB huhakikisha kwamba utajiri wako unalindwa dhidi ya mabadiliko makubwa na kutokuwa na uhakika, kwa kuzingatia ukuaji na uendelevu.
Ofisi za Familia
Ofisi za Familia zinadhihirisha dhamira yetu ya kutoa huduma kamili za usimamizi wa utajiri zilizoundwa kulingana na mahitaji ya mteja. Ofisi za familia za IFB zimepangiliwa kushughulikia nyanja zote za usimamizi wa utajiri, zikiwemo mkakati wa uwekezaji, hisani, utawala na elimu, ili kuhakikisha malengo ya utajiri wa familia yenu yanafikiwa kwa usahihi na mshikamano.
Wakfu wa Familia
Taasisi za Familia (Family Foundations) huwezeshwa na IFB kama njia ya kuelekeza utajiri kwenye shughuli za hisani, na kuleta athari ya kudumu inayoakisi maadili ya familia yako. Kupitia hisani ya kimkakati, tunawasaidia watu wenye utajiri mkubwa (HNWIs) kuanzisha urithi wa hisani unaokuza manufaa ya jamii huku ukiendana na malengo ya kifedha ya muda mrefu.
Usimamizi wa Mali
Beaufort Securitisation Holding, tunatoa mfululizo kamili wa huduma za usimamizi wa mali zilizoundwa kukidhi mahitaji ya wateja wenye busara wanaotafuta utendaji na usalama kwa pamoja. Mtazamo wetu unaunganisha uelewa wa kina wa masoko ya fedha na mbinu ya kibinafsi inayomweka mteja mbele ili kukusaidia kufikia matarajio yako ya kifedha.
Tafadhali jaza Dodoso la Uwekezaji ili utufahamishe kuhusu malengo yako ya kifedha na kiwango chako cha kuvumilia hatari. Iwapo ungependa kujadili nasi mahitaji yako maalum, tafadhali wasiliana na mkurugenzi wetu Bichara Kaba.
Hatua inayofuata
Omba kutambulishwa
Tueleze kwa mistari michache wewe ni nani na unachokusudia. Ombi lako huenda moja kwa moja kwa benki na hushughulikiwa kwa usiri.
Unapendelea kuzungumza? Weka miadi ya Mkutano wa Video wa dakika 30.