Benki ya Uwekezaji
Unyakuzi wa kampuni
Unyakuzi wa Kampuni
Ikiwa unataka kufadhili unyakuzi wa kampuni au kuzuia unyakuzi wa kulazimisha, tafadhali wasiliana nasi.
Unyakuzi wa Kampuni ni Nini na Kwa Nini Hutokea?
Unyakuzi (takeover) ni ununuzi wa kampuni (inayolengwa) na kampuni nyingine (mnunuzi au mzabuni). Iwe unyakuzi ni wa kirafiki au wa kishindani, muamala unaotokana huunganisha kampuni hizo mbili kuwa moja. Unyakuzi hufanyika kwa sababu mbalimbali, zikiwemo:
1. Kufikia ufanisi wa uendeshaji na faida za ukubwa wa shughuli
Kwa kuunda kampuni kubwa zaidi kupitia muungano wa kampuni mbili ndogo, kampuni inayotokana nao huweza kupata ufanisi wa kiutendaji na unafuu wa ukubwa wa uzalishaji (ikidhaniwa zinafanya kazi katika sekta inayofanana na/au zinatumia rasilimali zinazofanana).
2. Kuondoa ushindani
Unyakuzi wa kampuni unaweza kutumika kuondoa kampuni ndogo zinazoshindana na mnunuzi. Badala ya kushindana na kampuni lengwa ili kupata sehemu ya soko, mnunuzi anaweza kuinyakua kampuni hiyo ili kuondoa ushindani na kupata sehemu yake ya soko.
3. Kununua kampuni katika soko maalum la kipekee
Unyakuzi wa kampuni unaweza kutokea pale mnunuzi anapotaka kupata teknolojia inayomilikiwa na kampuni lengwa. Hali hii inaweza kutokea wakati mnunuzi hana timu imara ya utafiti na maendeleo (R&D) au hataki kutumia muda na rasilimali kuendeleza teknolojia mpya.
Kwa mfano, kampuni ya usimamizi wa data inaweza kutaka kuinunua kampuni lengwa inayomiliki teknolojia ya AI ya kipekee, ili iweze kujumuisha teknolojia hiyo ya AI katika jukwaa lake la usimamizi wa data badala ya kutumia rasilimali na muda kuendeleza teknolojia yake yenyewe ya AI.
4. Ujenzi wa himaya na menejimenti
Unyakuzi wa kampuni unaweza kutokea kwa sababu menejimenti inataka “kujenga himaya.” Hii ni hatua ya kuongeza ukubwa, wigo na ushawishi wa kampuni kwa kununua kampuni nyingine. Kujenga himaya kama sababu ya kibiashara ya unyakuzi kwa kawaida haikubaliki na wanahisa wa kampuni inayonunua, kwani inaweza kuashiria kuwa timu ya menejimenti inajali zaidi udhibiti wa rasilimali kuliko ugawaji bora wa rasilimali.
Iwapo kampuni inanunua kampuni katika sekta zisizohusiana, inaweza kuongeza hatari ya jumla ya biashara ya kampuni hiyo. Kujipanua kwa ajili ya ukubwa tu kama sababu ya kibiashara ya unyakuzi huenda hatimaye kusiwanufaishe wanahisa.
Mchakato wa Unyakuzi wa Kampuni
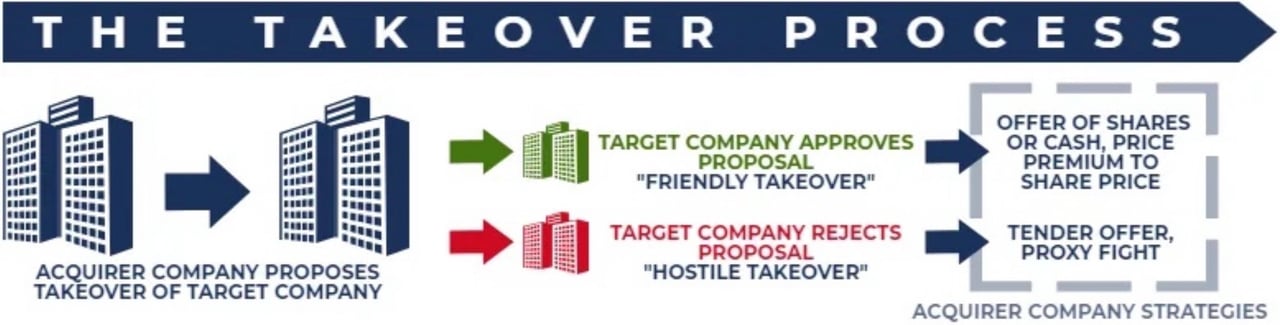
Unyakuzi wa kampuni huanza kwa pendekezo la kampuni inayonunua la kuichukua kampuni lengwa. Pendekezo hilo lazima liwasilishwe kwa mamlaka husika za udhibiti katika nchi ambako makao makuu ya kampuni hizo yapo. Baadaye, bodi ya wakurugenzi ya kampuni lengwa inaweza kuidhinisha pendekezo hilo na kuwashauri wanahisa kupiga kura ya kuunga mkono unyakuzi (unyakuzi wa kirafiki), au kulikataa pendekezo hilo na kuwashauri wanahisa kupiga kura ya kupinga unyakuzi (unyakuzi wa uhasama). Kampuni inayonunua hutumia mikakati tofauti kulingana na kama bodi ya kampuni lengwa inaidhinisha au inakataa unyakuzi huo.
Mikakati ya Unyakuzi wa Kirafiki Iliyotumika
Katika unyakuzi wa kirafiki, menejimenti na bodi ya wakurugenzi huidhinisha unyakuzi huo na kuwashauri wanahisa kupiga kura kuunga mkono makubaliano; katika unyakuzi wa uhasama, bodi ya wakurugenzi hupinga.
Unyakuzi wa Kirafiki
Katika miamala ya M&A, unyakuzi wa kirafiki ni ununuzi wa kampuni lengwa na mnunuzi/mzabuni kwa ridhaa au idhini ya menejimenti na bodi ya wakurugenzi ya kampuni lengwa.
Vipengele vya Unyakuzi wa Kirafiki
1. Ofa ya umma ya fedha taslimu au hisa
Kwa ujumla, unyakuzi wa kirafiki ni ofa ya umma ya fedha taslimu au hisa inayotolewa na kampuni inayotaka kununua, ambayo huwasilishwa kwa bodi ya wakurugenzi ya kampuni lengwa ili iidhinishe.
2. Ada ya ziada kwa kila hisa
Bei ya hisa moja inayolipwa na mnunuzi kwa wanahisa wa kampuni inayonunuliwa mara nyingi ni kigezo muhimu cha mafanikio ya mkataba. Katika hali nyingi, mnunuzi hulazimika kulipa ziada ya bei kubwa kwa kila hisa ili kupata idhini ya wanahisa wa kampuni inayonunuliwa.
3. Idhini ya wanahisa
Ofa inapopokelewa na bodi ya wakurugenzi ya kampuni lengwa, wanahisa wenye haki ya kupiga kura hupiga kura ya kuidhinisha muamala huo. Kwa kawaida, idhini hupatikana kwa kura nyingi za kawaida (yaani, zaidi ya 50%).
Hata hivyo, baadhi ya kampuni hujumuisha masharti ya wingi mkubwa maalum katika katiba za kampuni yanayohitaji asilimia kubwa zaidi ya wanahisa kuidhinisha muamala (idadi hiyo inaweza kutofautiana kati ya 70% hadi 90%).
4. Idhini ya udhibiti
Hata kama wanahisa wa kampuni lengwa wataidhinisha ununuzi, mkataba bado unahitaji idhini ya chombo cha udhibiti (k.m., Idara ya Haki ya Marekani). Mdhibiti wa serikali anaweza kukataa ununuzi wa kirafiki iwapo mkataba huo unakiuka sheria za ushindani (zinazojulikana pia kama sheria za kupinga ukiritimba). Masharti mengine ya ununuzi pia yana nafasi muhimu kwani ofa ni hati kamili ya kisheria yenye vifungu na vipengele kadhaa. Kwa mfano, masharti ya ununuzi yanaweza kujumuisha vifungu kuhusu chapa na shughuli za kampuni lengwa, pamoja na kujumuishwa kwa wanahisa wakuu wa kampuni lengwa katika bodi ya wakurugenzi ya mnunuzi.
Faida za Unyakuzi wa Kampuni kwa Makubaliano
Kwa ujumla, miamala ya unyakuzi wa kirafiki huleta manufaa makubwa kwa wanunuzi na kampuni lengwa, ikilinganishwa na unyakuzi wa kiuhasama. Baadhi ya manufaa hayo ni pamoja na yafuatayo:
- Ushiriki wa pande zote mbili (mzabuni na kampuni lengwa) huhakikisha usanifu bora wa muamala na utoaji wa thamani kwa pande shiriki.
- Kampuni lengwa haitumii gharama wala haipotezi thamani yake kwa sababu ya kutumia mbinu za kujilinda ili kuzuia unyakuzi wa kuchukiza.
- Mnunuzi hubeba gharama za busara za kupata kampuni lengwa. Malipo ya ziada kwa kila hisa kwa kiasi kikubwa hutegemea matarajio ya ukuaji wa kampuni lengwa na ushirikiano wenye manufaa unaoweza kutokana na muamala huo.
Kuchukua Udhibiti kwa Mpangilio wa Kinyume (Reverse Takeover - RTO)
Uchukuaji wa Kampuni kwa Mfumo wa Kinyume (Reverse Takeover, RTO), ambao mara nyingi hujulikana kama IPO ya kinyume, ni mchakato ambapo kampuni ndogo binafsi hujiorodhesha hadharani kwa kuchukua kampuni kubwa zaidi ambayo tayari imeorodheshwa hadharani. Utaratibu huu ni kinyume cha kawaida kwa sababu kampuni ndogo ndiyo inayochukua kampuni kubwa – hivyo muungano huo hufanyika kwa mpangilio wa “kinyume”.
Katika uorodheshaji wa kawaida wa umma, kampuni binafsi lazima ipitie toleo la awali la umma la hisa (IPO). Mchakato huu si tu unachukua muda mrefu, bali pia ni wa gharama kubwa kupita kiasi. Ili kukwepa mchakato huo wa gharama na usumbufu, kampuni binafsi inaweza kuingia katika soko la umma kwa njia rahisi zaidi kwa kununua kampuni ya umma.
Mchakato wa ununuzi wa kinyume (reverse takeover) kwa kawaida hujumuisha hatua mbili rahisi:
1. Ununuzi wa hisa kwa wingi
Mwanzoni, mnunuzi anayetekeleza unyakuzi wa kinyume huagiza ununuzi wa wingi wa hisa za kampuni iliyoorodheshwa hadharani. Lengo ni kupata udhibiti wa kampuni lengwa kwa kununua zaidi ya asilimia 50 ya hisa zenye haki ya kupiga kura zilizotolewa.
2. Shughuli za wanahisa za kununua hisa
Huu ndio hatua inayofuata inayoelekea kwenye muungano na kuorodheshwa hadharani. Mchakato huu unahusisha wanahisa wa kampuni binafsi kushiriki kikamilifu katika kubadilishana hisa zao na hisa za kampuni ya umma. Kampuni ya umma, ambayo sasa kwa vitendo ni kampuni tupu (shell company), huachia wanahisa wa kampuni binafsi sehemu kubwa ya hisa zake, pamoja na udhibiti wa bodi ya wakurugenzi. Wanalipia kampuni hiyo tupu kwa hisa zao katika kampuni binafsi.
Faida
a) Hakuna haja ya usajili
Unyakuzi wa kinyume (reverse takeover) huepusha mchakato kamili wa IPO, lakini hauepushi wajibu wa kutoa taarifa: nchini Marekani, kampuni iliyounganishwa lazima iwasilishe taarifa kamili kuhusu biashara binafsi (inayoitwa “Super 8-K”), na masoko ya hisa hutumia kanuni za muda wa kukomaa kabla ya hisa kupandishwa daraja la uorodheshaji.
b) Gharama ndogo zaidi
Kuamua kujiorodhesha hadharani kupitia utoaji wa Ofa ya Awali kwa Umma si jambo jepesi kwa kampuni ndogo ya kibinafsi. Inaweza kuwa na gharama kubwa kupita kiasi. Njia ya unyakuzi wa kinyume kwa kawaida hugharimu sehemu ndogo tu ya gharama ya wastani ya ofa ya awali kwa umma (IPO).
c) RTO huokoa muda
Mchakato wa Ofa ya Awali kwa Umma (IPO) wa usajili na uorodheshaji unaweza kuchukua miezi kadhaa hadi hata miaka. Unyakuzi wa kinyume (reverse takeover) hupunguza muda wa mchakato wa kuingia sokoni la hisa kutoka miezi kadhaa hadi wiki chache tu.
d) Kupata ruhusa ya kuingia nchi ya kigeni
Kampuni binafsi ya kigeni inayotaka kuwa kampuni iliyoorodheshwa hadharani nchini Marekani lazima itimize masharti ya usajili wa SEC na ya uorodheshaji katika soko la hisa, na ibebe gharama kubwa za kisheria na za ukaguzi wa hesabu. Uchukuaji wa kinyume (reverse takeover) unaweza kuwa njia ya haraka zaidi, ingawa viwango vilevile vya ufichuzi na uorodheshaji hatimaye hutumika.
Hasara
Ununuzi wa kinyume wa kampuni (reverse takeover) unaweza kuwa na mapungufu yafuatayo:
a) Kampuni hewa zinazojifanya kuwa kampuni za umma
Baadhi ya kampuni tupu za umma hujitambulisha kama njia zinazoweza kutumiwa na kampuni binafsi ili kupata orodha ya umma. Hata hivyo, baadhi yake si kampuni zenye sifa njema na zinaweza kuiingiza kampuni binafsi katika madeni na kesi za kisheria.
b) Mkanganyiko wa ufilisishaji
Kampuni binafsi inayotaka kuorodheshwa hadharani kupitia unyakuzi wa kinyume inapaswa kujiuliza, “Baada ya muungano, tutakuwa bado na ukwasi wa kutosha?” Kampuni inaweza kulazimika kukabiliana na uwezekano wa kushuka kwa bei ya hisa wakati muungano unapoendelea. Ni muhimu kwamba kampuni mpya iwe na mtiririko wa fedha taslimu wa kutosha kuvuka kipindi cha mpito.
Unyakuzi wa Taratibu wa Udhibiti
Katika muunganisho na unyakuzi wa kampuni (M&A), Unyakuzi wa Taratibu (Creeping Takeover), unaojulikana pia kama Ombi la Ununuzi wa Hisa kwa Taratibu (Creeping Tender Offer), ni ununuzi wa polepole wa hisa za kampuni lengwa. Mkakati wa unyakuzi wa taratibu ni kupata hisa za kampuni lengwa hatua kwa hatua kupitia soko huria, kwa lengo la kupata umiliki wa kudhibiti.
Unyakuzi wa taratibu unahusisha kununua hisa za kampuni lengwa katika soko huria. Kupitia njia hii, mnunuzi anaweza kupata sehemu ya hisa kwa bei za sasa za soko badala ya kulipa bei ya juu kupitia ofa rasmi ya zabuni. Madhumuni ya ofa ya taratibu ni kupata sehemu ya hisa za kampuni lengwa kwa gharama nafuu kuliko inavyowezekana kupitia ofa ya kawaida ya zabuni. Hata hivyo, katika baadhi ya nchi kuna kanuni zinazosimamia mchakato huu zinazomtaka mnunuzi kutoa zabuni rasmi anapofikisha kiwango fulani cha hisa.
Sababu za Unyakuzi wa Taratibu wa Kampuni
Nchini Marekani, unyakuzi wa taratibu huepuka kanuni rasmi za ofa ya kununua hisa za Sheria ya Williams, lakini hauepuki kanuni zake za ufichuzi.
Masharti makuu ya Williams Act:
- Katika ofa ya ununuzi wa hisa kwa wanahisa (tender offer), wanahisa wote lazima wapewe bei ileile kwa hisa zao.
- Mwekezaji au kundi la wawekezaji wanaojaribu kupata kiasi kikubwa cha hisa lazima wawasilishe maelezo yote muhimu ya ofa yao ya zabuni kwa SEC.
Ununuzi katika soko huria si ofa ya zabuni (tender offer), kwa hivyo kanuni ya bei sawa haitumiki kwake. Hata hivyo, mtu yeyote anayepata zaidi ya asilimia 5 ya hisa zenye haki ya kupiga kura za kampuni iliyoorodheshwa lazima awasilishe Schedule 13D kwa SEC ndani ya siku tano za kazi. Katika EU, kuvuka kiwango cha udhibiti (kwa kawaida asilimia 30) huanzisha wajibu wa kutoa zabuni kwa wanahisa wote chini ya Takeover Bids Directive.
Hatari katika Unyakuzi wa Taratibu
Kushindwa kwa unyakuzi wa kampuni lengwa kutamwacha mnunuzi na kundi kubwa la hisa ambalo huenda atalazimika kuziuza baadaye, pengine kwa hasara. Hata hivyo, zipo njia za kupunguza hatari hii. Shinikizo linaweza kuwekwa kwa kampuni lengwa ili ilazimike kununua tena hisa hizo kwa bei ya juu.
Unyakuzi wa Uokoaji wa Kifedha
Unyakuzi wa uokoaji hurejelea hali ambapo serikali au kampuni imara kifedha huchukua udhibiti wa kampuni dhaifu kwa lengo la kuisaidia kurejesha uimara wake wa kifedha. Taasisi inayonunua huchukua kampuni dhaifu, kwa kawaida kwa kununua kiasi cha hisa kinachotoa udhibiti. Programu za kubadilishana hisa zinaweza pia kutumika.
Lengo la ununuzi wa kampuni kwa njia ya uokoaji ni kusaidia kurejesha uendeshaji wa kampuni bila kuuza mali zake kwa ajili ya kufilisi. Taasisi inayonunua hufanikisha hili kwa kuandaa mpango wa uokoaji na kumteua meneja wa kusimamia urejeshaji huku ikilinda maslahi ya wawekezaji na wanahisa.
Kampuni zinazozingatiwa kwa ajili ya kunyakuliwa kwa njia ya uokoaji wa kifedha (bailout) kwa kawaida ni zile ambazo kuanguka au kufilisika kwake kungeathiri vibaya sekta ambayo ni sehemu yake na/au uchumi wa nchi kwa ujumla. Kwa mfano, kampuni inayoajiri idadi kubwa sana ya watu, hasa ikiwa ni mwajiri mkuu katika eneo la kijiografia ilipo, inaweza kuchukuliwa kuwa "kubwa mno kuruhusiwa kuanguka".
Msaada wa uokoaji hutolewa kwa njia ya hisa, hati fungani, mikopo na fedha taslimu ambazo huenda zikahitaji kurejeshwa siku zijazo. Kuhusu hisa, kampuni inayopitia matatizo italazimika kununua tena hisa hizo kutoka kwa taasisi iliyozipata pindi itakapopata tena nguvu ya kifedha.
Juhudi za Kibunge na za Kiutendaji kuhusu Unyakuzi wa Taasisi Zilizookolewa
Sheria ya Dodd-Frank ilitiwa saini kuwa sheria na Rais Barack Obama mnamo Julai 2010. Sheria hiyo ilikuwa jibu kwa mgogoro wa kifedha wa 2007/2008 wakati kampuni nyingi kubwa za Marekani zilikabiliwa na kuanguka kutokana na mgogoro huo wa kifedha. Wakati serikali ilipoingilia kati kuokoa kampuni zilizokuwa katika matatizo, Sheria ya Dodd-Frank pia ilitaka kuwalinda watumiaji dhidi ya kubeba gharama za uokoaji wa kampuni zilizosimamiwa vibaya. Sheria hiyo ilianzisha vyombo vya udhibiti kama Baraza la Usimamizi wa Uthabiti wa Kifedha, Ofisi ya Utafiti wa Kifedha na Ofisi ya Ulinzi wa Kifedha wa Watumiaji.
Sheria ya Dodd-Frank ililenga kukuza uthabiti wa kifedha wa mfumo wa fedha wa Marekani kwa kuzitaka kampuni za Marekani ziwajibike na kuwa wazi. Kichwa cha II cha Sheria ya Dodd-Frank kiliunda Mamlaka ya Ufilisi Iliyopangwa kwa makampuni muhimu kimfumo yanayofeli. Kinawataka wanahisa na wadai, si walipa kodi, kubeba hasara za kampuni iliyofeli.
Uokoaji wa mwaka 2008 ambapo Serikali ya Marekani ilichukua umiliki wa taasisi nyingi za kifedha ndio mkubwa zaidi katika historia. Serikali iliingilia kati kuokoa taasisi za kifedha zilizopata hasara kubwa kutokana na kuporomoka kwa soko la mikopo ya nyumba ya hatari kubwa (subprime).
Wakati huo, taasisi za kifedha zilikuwa zimetoa mikopo ya nyumba kwa wakopaji wenye alama za chini za mikopo, na idadi kubwa ya mikopo hiyo iliposhindwa kulipwa, kampuni za kukopesha zilishindwa kuhimili hasara kubwa.
Mpango wa Kuondoa Mali Zenye Matatizo (TARP)
Sheria ya Uimarishaji wa Uchumi wa Dharura (Emergency Economic Stabilization Act) ya mwaka 2008 iliidhinisha kuundwa kwa Mpango wa Kuokoa Mali Zenye Matatizo (Troubled Asset Relief Program, TARP) ili kutoa mfuko wa uokoaji wa dola bilioni 700 uliogawiwa kwa kampuni kubwa za Marekani zilizokidhi vigezo vya mpango huo. Ulikuwa mojawapo ya hatua ambazo serikali ilichukua kukabiliana na mgogoro wa mikopo ya nyumba ya hatari kubwa (subprime).
Mamlaka zilitumia TARP kununua mali hatarishi kutoka taasisi za kifedha kama njia ya kuimarisha hali yao ya kifedha na kusaidia kuimarisha mizania ya kampuni zilizokuwa zikihangaika. Idhini hiyo ilipunguzwa baadaye hadi dola bilioni 475. Chini ya programu zake za uwekezaji, TARP ilitoa takriban dola bilioni 426.4 na ikarejesha takriban dola bilioni 441.7.
Unyakuzi wa Kampuni kwa Kupingwa
Unyakuzi wa kampuni kwa nguvu (hostile takeover), katika uunganishaji na unyakuzi wa makampuni (M&A), ni ununuzi wa kampuni lengwa na kampuni nyingine (inayoitwa mnunuzi) kwa kuwafikia moja kwa moja wanahisa wa kampuni lengwa, ama kwa kutoa ofa ya zabuni kwa wanahisa au kupitia kura ya wakala. Tofauti kati ya unyakuzi wa kampuni kwa nguvu na unyakuzi wa kirafiki ni kwamba, katika unyakuzi wa kampuni kwa nguvu, bodi ya wakurugenzi ya kampuni lengwa haiidhinishi muamala huo.
Mfano wa Unyakuzi wa Kampuni kwa Nguvu (Hostile Takeover)
Kwa mfano, Kampuni A inakusudia kutekeleza mkakati wa ngazi ya shirika na kupanuka hadi soko jipya la kijiografia.
- Kampuni A inaikaribia Kampuni B na ofa ya zabuni ya kuinunua Kampuni B.
- Bodi ya wakurugenzi ya Kampuni B inahitimisha kwamba hili halingekuwa kwa maslahi bora ya wanahisa wa Kampuni B na inakataa ofa ya ununuzi.
- Licha ya kuona ofa ya zabuni ikikataliwa, Kampuni A inaendelea kushinikiza jaribio la kuinunua Kampuni B.
Katika hali iliyoelezwa hapo juu, licha ya zabuni yake kukataliwa, Kampuni A bado inajaribu kuinunua Kampuni B. Hali hiyo basi ingeitwa jaribio la unyakuzi wa kampuni kwa nguvu.
Mikakati ya Unyakuzi wa Kampuni Usiokubaliwa
Kuna mikakati miwili inayotumika sana katika ununuzi wa kinguvu: ofa ya zabuni au kura ya uwakilishi.
1. Ofa ya ununuzi
Ofa ya ununuzi wa hisa (tender offer) ni ofa ya kununua hisa kutoka kwa wanahisa wa Kampuni B kwa bei ya juu kuliko bei ya soko au kwa bei maalum isiyobadilika. Mara nyingi, bei hiyo maalum ni kubwa zaidi kuliko kiasi ambacho hisa ya kampuni ingeuzwa sokoni. Bei ya juu hutumika kama kichocheo ili wanahisa wakubali kuuza hisa zao.
Zabuni ya ununuzi hutolewa rasmi, na inaweza kubainisha vigezo vilivyopendekezwa na mnunuzi. Kwa mfano, taasisi inayonunua inaweza kuchagua kuweka muda wa ununuzi wa hisa. Dirisha hilo likifungwa, inaweza kutumia hatua nyingine kuipata kampuni hiyo.
Kampuni inayonunua inatakiwa kuwasilisha nyaraka za ununuzi, kwa mfano nchini Marekani kwa Securities and Exchange Commission (SEC). Lazima pia ieleze malengo yake kuhusu kampuni inayolengwa – jambo linalosaidia kampuni hiyo kufanya uamuzi wa mwisho.
Ingawa inaonekana kuwa rahisi, ofa ya zabuni ni mojawapo ya mikakati migumu zaidi ya unyakuzi wa kampuni. Kampuni nyingi huweka hatua za kulinda shughuli zao dhidi ya unyakuzi wa aina hiyo. Kwa sababu hiyo, taasisi zinazotaka kununua mara nyingi hulazimika kutumia mapambano ya wakala wa kura (proxy fight).
Kwa mfano, ikiwa bei ya sasa ya soko ya hisa za Kampuni B ni $10, Kampuni A inaweza kutoa ofa ya zabuni ya kununua hisa za Kampuni B kwa $15 (ziada ya 50%). Lengo la ofa ya zabuni ni kupata hisa za kupiga kura za kutosha ili kuwa na umiliki wa kudhibiti katika kampuni lengwa. Kwa kawaida, hii ina maana kwamba mnunuzi anahitaji kumiliki zaidi ya 50% ya hisa za kupiga kura. Kwa hakika, ofa nyingi za zabuni hutolewa kwa sharti kwamba mnunuzi aweze kupata kiasi maalum cha hisa. Iwapo wanahisa wa kutosha hawako tayari kuuza hisa zao kwa Kampuni A ili kuipa umiliki wa kudhibiti, itaghairi ofa yake ya zabuni ya $15 kwa kila hisa.
2. Kura ya wakala, Mapambano ya Kura za Wakala, Vita vya Kura za Wakala
Kura ya wakala ni hatua ambapo kampuni inayonunua huwashawishi wanahisa waliopo kuipigia kura ya kuiondoa menejimenti ya kampuni lengwa ili kurahisisha kuinunua. Pia hujulikana kama vita vya wakala (proxy battle), mapambano ya wakala (proxy fight) ni mkakati mwingine wa kuchukua shughuli za kampuni. Inahusisha kuwaondoa wajumbe wa bodi wasiounga mkono zabuni ya ununuzi na kuwabadilisha na wajumbe wapya watakaoiunga mkono.
Ili vita ya uwakilishi wa kura (proxy fight) ifanikiwe, taasisi inayotaka kuchukua udhibiti lazima iwashawishi wanahisa wa sasa kwamba mabadiliko ya menejimenti ni muhimu. Kampuni inayotaka kuchukua udhibiti inaweza kufanikisha hili kwa kubainisha mapungufu katika uongozi wa sasa. Kwa mfano, ikiwa kampuni ina mali zisizofanya vizuri au inakabiliwa na msukosuko wa kifedha, wanahisa wanaweza kuunga mkono wazo hilo. Wakishawishika, wataruhusu taasisi inayotaka kuchukua udhibiti kupiga kura kwa hisa zao kwa uwakilishi.
Endapo mapambano ya wakala wa kupiga kura (proxy fight) yatafanikiwa, kampuni inaweza kuteua wajumbe wapya wa bodi. Kwa kawaida, mnunuzi atapendekeza wajumbe watakaopiga kura kuunga mkono unyakuzi huo.
Kwa mfano, Kampuni A inaweza kuwashawishi wanahisa wa Kampuni B watumie kura zao za uwakilishi kufanya mabadiliko katika bodi ya wakurugenzi ya kampuni hiyo. Lengo la kura hiyo ya uwakilishi ni kuwaondoa wajumbe wa bodi wanaopinga unyakuzi na kuweka wajumbe wapya walio tayari zaidi kukubali mabadiliko ya umiliki, na ambao kwa hiyo watapiga kura kuidhinisha unyakuzi huo.
3. Ununuzi wa Hisa
Ikiwa mapambano ya wakala wa kupiga kura na ofa ya zabuni hayatafanikiwa, suluhisho la mwisho kwa mnunuzi ni kupata sehemu inayodhibiti ya hisa za kampuni lengwa. Hili linahusisha kununua idadi kubwa ya hisa katika soko huria. Kadiri taasisi inayonunua inavyomiliki hisa nyingi, ndivyo inavyopata sauti zaidi katika mchakato wa kufanya maamuzi. Kwa mfano, ikiwa mnunuzi anamiliki robo tatu ya hisa za kampuni, ina maana siku zote atakuwa na kura nyingi zaidi; hivyo, ana udhibiti mkubwa.
Kinga dhidi ya Unyakuzi wa Kampuni wa Kihasama
Kuna mbinu kadhaa za ulinzi ambazo uongozi wa kampuni lengwa unaweza kuzitumia kuzuia unyakuzi wa kiuhasama. Mbinu hizo ni pamoja na zifuatazo:
- Poison pill (kidonge cha sumu): Kufanya hisa za kampuni lengwa zisivutie kwa kuwaruhusu wanahisa wa sasa wa kampuni lengwa kununua hisa mpya kwa punguzo. Hatua hii itapunguza thamani ya umiliki inayowakilishwa na kila hisa, na hivyo kuongeza idadi ya hisa ambazo kampuni inayonunua inahitaji kununua ili kupata umiliki wa kudhibiti. Matumaini ni kwamba, kwa kufanya ununuzi huo kuwa mgumu na wa gharama zaidi, mnunuzi anayetarajiwa ataacha jaribio lake la kuchukua kampuni.
- Ulinzi wa vito vya taji: Kuuza sehemu zenye thamani kubwa zaidi za kampuni endapo kutatokea jaribio la unyakuzi wa kihasama. Hili hufanya kampuni lengwa isivutie sana na hukwamisha unyakuzi wa kihasama.
- Marekebisho yanayohitaji wingi mkubwa wa kura: Marekebisho ya katiba ya kampuni yanayohitaji wingi mkubwa wa hisa (67%-90%) kupiga kura kuidhinisha muungano wa kampuni.
- Golden parachute (malipo makubwa ya kuachishwa kazi): Mkataba wa ajira unaohakikisha malipo ya manufaa ya gharama kubwa kwa wasimamizi wakuu iwapo wataondolewa kampuni inapochukuliwa na mwingine. Wazo hapa, tena, ni kufanya ununuzi huo kuwa wa gharama isiyobebeka.
- Greenmail: Kampuni lengwa kununua tena hisa ambazo mnunuzi tayari amezinunua, kwa bei ya juu zaidi, ili kuzuia hisa hizo zisibaki mikononi mwa mnunuzi. Kwa mfano, Kampuni A inanunua hisa za Kampuni B kwa bei ya juu ya $15; kampuni lengwa, Kampuni B, kisha inatoa ofa ya kununua hisa kwa $20 kwa hisa. Matumaini ni kwamba itaweza kununua tena hisa za kutosha kuizuia Kampuni A isipate udhibiti wa kimamlaka.
- Mbinu ya Pac-Man: Kampuni lengwa kununua hisa za kampuni inayotaka kuinunua na kujaribu kuinunua yenyewe. Kampuni inayotaka kunununa itaacha jaribio lake la kuinunua kampuni lengwa ikiamini kuwa iko katika hatari ya kupoteza udhibiti wa biashara yake yenyewe. Mkakati huu bila shaka unahitaji Kampuni B kuwa na fedha nyingi ili kununua hisa nyingi za Kampuni A. Kwa hiyo, mbinu ya Pac-Man kwa kawaida haiwezekani kwa kampuni ndogo yenye rasilimali chache za mtaji.
Je, ungependa kusoma zaidi?
Sheria ya Unyakuzi wa Mashirika na Nidhamu ya Menejimenti
Makampuni Lengwa ya Unyakuzi wa Kampuni
Uwezekano wa Ununuzi