Benki ya Uwekezaji
IPO
Mchakato wa IPO ni upi?
Mchakato wa Utoaji wa Kwanza wa Hisa kwa Umma IPO ni pale kampuni ambayo awali haikuorodheshwa inapouza dhamana mpya au zilizopo na kuzitoa kwa umma kwa mara ya kwanza.
Kabla ya IPO, kampuni huchukuliwa kuwa ya binafsi – ikiwa na idadi ndogo ya wanahisa, wanaojumuisha wawekezaji wenye sifa maalum (kama wawekezaji binafsi wa awali/wawekezaji wa mitaji hatarishi na watu wenye utajiri mkubwa) na/au wawekezaji wa awali (kwa mfano, mwanzilishi, familia na marafiki).
Baada ya IPO, kampuni iliyotoa hisa huwa kampuni iliyoorodheshwa hadharani katika soko la hisa linalotambulika. Kwa hiyo, IPO pia hujulikana kwa kawaida kama “kuingia hadharani”.
Muhtasari wa Mchakato wa IPO
Mwongozo huu utaeleza hatua zinazohusika katika mchakato huo, ambao unaweza kuchukua kuanzia miezi sita hadi zaidi ya mwaka mmoja kukamilika.
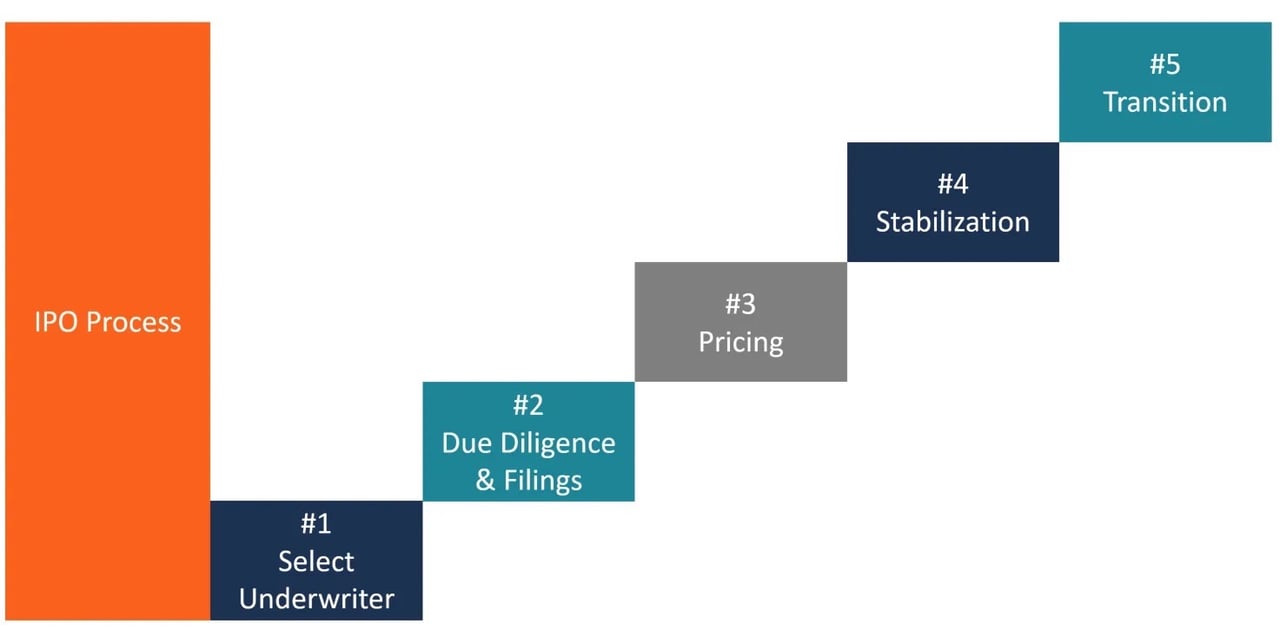
Hatua ambazo kampuni lazima ichukue ili kuorodheshwa hadharani kupitia mchakato wa IPO ni kama ifuatavyo:
- Chagua benki
- Uchunguzi wa Kina wa Uhakiki na uwasilishaji wa nyaraka
- Bei
- Utulivu
- Mpito
Hatua ya 1: Chagua benki ya uwekezaji
Hatua ya kwanza katika mchakato wa Toleo la Awali kwa Umma (IPO) ni kwa kampuni inayotoa hisa kuchagua benki ya uwekezaji itakayoishauri kampuni kuhusu IPO yake na kutoa huduma za udhamini wa mauzo. Benki ya uwekezaji huchaguliwa kwa kuzingatia vigezo vifuatavyo:
- Sifa
- Ubora wa utafiti
- Utaalamu wa sekta
- Usambazaji, yaani, iwapo benki ya uwekezaji inaweza kuwafikishia dhamana zilizotolewa wawekezaji wengi zaidi wa kitaasisi au wawekezaji binafsi
- Uhusiano wa awali na benki ya uwekezaji
Hatua ya 2: Uchunguzi wa kina wa uhakiki na uwasilishaji wa taarifa za kidhibiti
Uwekaji wa dhamana ya mauzo (underwriting) ni mchakato ambapo benki ya uwekezaji (mwekaji dhamana) hufanya kazi kama dalali kati ya kampuni inayotoa hisa na umma wa wawekezaji ili kuisaidia kampuni hiyo kuuza mfululizo wake wa kwanza wa hisa. Mipangilio ifuatayo ya uwekaji dhamana inapatikana kwa kampuni inayotoa hisa:
- Ahadi Thabiti: Chini ya makubaliano kama hayo, mdhamini wa mauzo hununua toleo lote na kuuza tena hisa kwa umma wa wawekezaji. Mpangilio wa ahadi thabiti wa udhamini wa mauzo huihakikishia kampuni inayotoa hisa kwamba kiasi fulani cha fedha kitakusanywa.
- Makubaliano ya Juhudi Bora: Chini ya makubaliano kama hayo, mdhamini wa utoaji (underwriter) hatoi uhakika wa kiasi atakachokusanya kwa kampuni inayotoa dhamana. Huuza dhamana hizo kwa niaba ya kampuni tu.
- Makubaliano ya Yote au Hakuna: Isipokuwa hisa zote zinazotolewa ziweze kuuzwa, utoaji huo hufutwa.
- Kikundi cha Wawekaji Dhamana (Syndicate of Underwriters): Matoleo ya umma yanaweza kusimamiwa na mwekaji dhamana mmoja (sole managed) au na mameneja wengi. Wakati kuna mameneja wengi, benki moja ya uwekezaji huteuliwa kuwa meneja mkuu au meneja wa kitabu cha maagizo (book-running manager). Chini ya mpangilio huo, benki kuu ya uwekezaji huunda kikundi cha wawekaji dhamana kwa kuunda ushirikiano wa kimkakati na benki nyingine, ambapo kila moja huuza sehemu ya IPO. Mpangilio huo hutokea pale benki kuu ya uwekezaji inapotaka kusambaza hatari ya IPO kwa benki kadhaa.
Mwandishi wa dhamana (underwriter) lazima aandae nyaraka zifuatazo:
Barua ya Makubaliano ya Huduma: Barua ya makubaliano ya huduma kwa kawaida hujumuisha:
- Kifungu cha urejeshaji wa gharama: Kifungu hiki kinaagiza kwamba kampuni inayotoa hisa lazima ilipe gharama zote za mfukoni zilizotumiwa na mdhamini wa uuzaji wa hisa, hata kama IPO itaondolewa katika hatua ya Uchunguzi wa Kina wa Uhakiki, hatua ya usajili, au hatua ya uuzaji.
- Tofauti ya jumla/punguzo la uwekezaji wa awali: Tofauti ya jumla hupatikana kwa kutoa bei ambayo mdhamini wa toleo hununua toleo kutoka kwa bei anayouzia.
Tofauti ya jumla = Bei ya mauzo ya toleo lililouzwa na mwandikishaji wa dhamana – Bei ya ununuzi ya toleo lililonunuliwa na mwandikishaji wa dhamana
Katika toleo la awali la hisa kwa umma (IPO) nchini Marekani lenye ukubwa wa wastani, tofauti ya jumla kwa kawaida imekuwa karibu 7% ya mapato; matoleo makubwa zaidi huwa na tofauti ndogo zaidi. Tofauti ya jumla hutumika kulipa ada kwa mdhamini wa toleo. Iwapo kuna muungano wa wadhamini, mdhamini mkuu hulipwa 20% ya tofauti ya jumla. Asilimia 60 ya tofauti inayobaki, inayoitwa “selling concession”, hugawanywa kati ya wadhamini wa muungano kulingana na idadi ya hisa zilizouzwa na kila mdhamini. Asilimia 20 iliyobaki ya tofauti ya jumla hugharamia gharama za udhamini (kwa mfano, gharama za ziara za kuwasilisha toleo kwa wawekezaji, mshauri wa kisheria wa wadhamini, n.k.).
Barua ya Dhamira: Barua ya dhamira kwa kawaida huwa na taarifa zifuatazo:
- Ahadi ya mdhamini-mchukuaji hatari ya kuingia katika makubaliano ya udhamini na kampuni inayotoa dhamana
- Kampuni inayotoa dhamana imejitolea kumpa mdhamini wa utoaji taarifa zote muhimu na, hivyo, kushirikiana kikamilifu katika juhudi zote za uchunguzi wa kina wa uhakiki.
- Makubaliano ya kampuni inayotoa dhamana kumpa mwandikishaji dhamana chaguo la ugawaji wa ziada la 15%.
Barua ya nia haitaji bei ya mwisho ya toleo.
Mkataba wa Uwekezaji wa Awali (Underwriting Agreement): Barua ya nia hubaki kuwa na nguvu hadi bei ya dhamana itakapopangwa, kisha Mkataba wa Uwekezaji wa Awali hutiwa saini. Baada ya hapo, mdhamini wa toleo (underwriter) hufungwa kimkataba kununua toleo kutoka kwa kampuni kwa bei maalum.
Taarifa ya Usajili: Taarifa ya usajili ina maelezo kuhusu IPO, taarifa za kifedha za kampuni, historia ya menejimenti, umiliki wa watu wa ndani, matatizo yoyote ya kisheria yanayoikabili kampuni, na alama ya biashara (ticker symbol) itakayotumiwa na kampuni inayotoa hisa baada ya kuorodheshwa kwenye soko la hisa. SEC inahitaji kampuni inayotoa hisa na waandikishaji wake (underwriters) kuwasilisha taarifa ya usajili baada ya maelezo ya utoaji kukubaliwa.
Taarifa ya usajili ina sehemu mbili:
- Waraka wa Toleo (Prospectus): Huu hutolewa kwa kila mwekezaji anayenunua dhamana iliyotolewa
- Taarifa za Siri za Uwasilishaji: hizi ni taarifa zinazotolewa kwa SEC kwa ukaguzi lakini hazipatikani kwa umma lazima
Taarifa ya usajili inahakikisha kwamba wawekezaji wana taarifa za kutosha na za kuaminika kuhusu dhamana hizo. SEC hupitia wasilisho kwa ajili ya ufichuzi; haiidhinishi uzuri wa kibiashara wa toleo hilo.
Hati ya Red Herring: Katika kipindi cha kutuliza (cooling-off), mdhamini wa uuzaji (underwriter) huandaa tangazo la awali la mauzo (prospectus) lenye taarifa za kampuni inayotoa hisa, isipokuwa tarehe ya kuanza kutumika na bei ya ofa. Hati ya red herring ikishaandaliwa, kampuni inayotoa hisa na wadhamini wa uuzaji hutangaza hisa kwa wawekezaji wa umma. Mara nyingi, wadhamini wa uuzaji hufanya ziara za kutangaza (zinazoitwa dog and pony shows – zinazodumu wiki 3 hadi 4) ili kutangaza hisa kwa wawekezaji wa taasisi na kupima mahitaji ya hisa hizo.
Hatua ya 3: Upangaji wa Bei
Mara SEC inapokuwa tayari kutangaza kuwa taarifa ya usajili imeanza kutumika, tarehe ya kuanza kutumika huwekwa. Siku moja kabla ya tarehe hiyo, kampuni inayotoa hisa na mdhamini wa uuzaji huamua bei ya toleo (yaani, bei ambayo kampuni inayotoa hisa itauza hisa) na idadi kamili ya hisa zitakazouzwa. Kuamua bei ya toleo ni jambo muhimu kwa sababu ndiyo bei ambayo kampuni inayotoa hisa hukusanya mtaji kwa ajili yake. Mambo yafuatayo huathiri bei ya toleo:
- Mafanikio/kushindwa kwa ziara za kuwasilisha ofa kwa wawekezaji (roadshows) kama inavyorekodiwa katika vitabu vya oda
- Lengo la kampuni
Katika hali ya uchumi wa soko, IPO mara nyingi huwekwa bei ya chini ili kuhakikisha kuwa toleo linanunuliwa lote au kuzidiwa na maombi ya wawekezaji wa umma, hata kama hilo litasababisha kampuni inayotoa hisa isipokee thamani kamili ya hisa zake. Iwapo IPO imewekwa bei ya chini, wawekezaji wa IPO hutarajia kupanda kwa bei ya hisa siku ya toleo. Hali hii huongeza mahitaji ya toleo. Bei ya chini hufidia wawekezaji kwa hatari wanayochukua kwa kuwekeza katika IPO. Toleo lililozidiwa na maombi mara mbili hadi tatu huchukuliwa kuwa “IPO nzuri.”
Hatua ya 4: Uimarishaji
Baada ya toleo kuletwa sokoni, mdhamini wa toleo (underwriter) analazimika kutoa mapendekezo ya wachambuzi, kuimarisha bei baada ya soko kufunguliwa, na kuunda soko la hisa zilizotolewa. Mdhamini hufanya uimarishaji wa bei baada ya soko endapo kuna kutolingana kwa oda, kwa kununua hisa kwa bei ya toleo au chini yake. Uimarishaji wa bei unaruhusiwa kwa kipindi kifupi tu na ndani ya kanuni kali – nchini Marekani chini ya Regulation M, katika EU chini ya Market Abuse Regulation – kwa mfano, zabuni za kuimarisha bei haziwezi kuzidi bei ya toleo.
Hatua ya 5: Mpito Kuelekea Ushindani wa Soko
Hatua ya mwisho ya mchakato wa IPO, yaani mpito kuelekea ushindani wa soko, huanza pale “kipindi cha ukimya” cha utafiti kinapomalizika – nchini Marekani ni siku 10 baada ya IPO kwa wadhamini wa uuzaji wanaoshiriki chini ya Kanuni ya FINRA 2241. Katika kipindi hiki, wawekezaji hubadilika kutoka kutegemea ufichuzi unaotakiwa na waraka wa toleo (prospectus) na kuanza kutegemea nguvu za soko kupata taarifa kuhusu hisa zao. Baada ya hapo, wachambuzi wa wadhamini wa uuzaji wanaweza kuchapisha makadirio kuhusu mapato na thamani ya kampuni iliyotoa hisa. Hivyo basi, mdhamini wa uuzaji huchukua majukumu ya mshauri na mtathmini pindi toleo linapokuwa limekamilika.
Vipimo vya kutathmini mafanikio ya mchakato wa IPO
Vipimo vifuatavyo hutumika kutathmini utendaji wa IPO:
- Utendaji baada ya kuorodheshwa: Bei ya hisa siku ya kwanza na baada ya siku 30, ikilinganishwa na bei ya toleo.
- Thamani ya Soko ya Kampuni = Bei ya Hisa x Jumla ya Idadi ya Hisa Zilizotolewa za Kampuni
- Ubora na ukwasi wa kitabu cha maagizo: Kiwango cha uwekaji maombi katika kitabu cha maagizo na kiasi cha biashara katika soko la baadaye.
Je, ungependa kusoma zaidi?
Mipango ya IPO
Kimataifa na Marekani
Utoaji wa Awali wa Hisa kwa Umma
Mifumo ya utendaji na matokeo ya Toleo la Awali la Umma la Hisa (IPO) (ePub)