O Mito da Transferência (Download) de Fundos
O mito de descarregar somas avultadas de dinheiro a partir da nuvem, alegadamente de servidores virtuais ou de ecrãs que exibem cores e números fantasiosos, cativou a imaginação de muitos, em particular nas franjas obscuras da internet. Estes mitos não só deturpam o funcionamento das finanças modernas, como se aproveitam do conhecimento limitado do público sobre as moedas digitais, a tecnologia blockchain e a infraestrutura do sistema bancário. Para compreender plenamente por que razão estas ideias são fraudulentas, é necessário começar por examinar o modo como os fundos funcionam efetivamente na economia digital atual, e por que razão o conceito de «fundos na nuvem» continua a ser uma falácia errónea e frequentemente perigosa.
Compreender a Natureza da Moeda Digital e Fiduciária: a Separação em Relação à Nuvem
A moeda, seja fiduciária ou digital, assenta em quadros jurídicos, institucionais e tecnológicos específicos. As moedas fiduciárias, como o dólar dos Estados Unidos, o euro ou o iene, são emitidas e reguladas por bancos centrais no âmbito de nações soberanas. Esta moeda existe sob forma física (notas e moedas) ou como registos digitais nos livros de contas altamente seguros de bancos e instituições financeiras regulamentados. Estes registos digitais correspondem a ativos reais, tangíveis ou intangíveis, e estão sujeitos a rigorosa supervisão regulamentar.
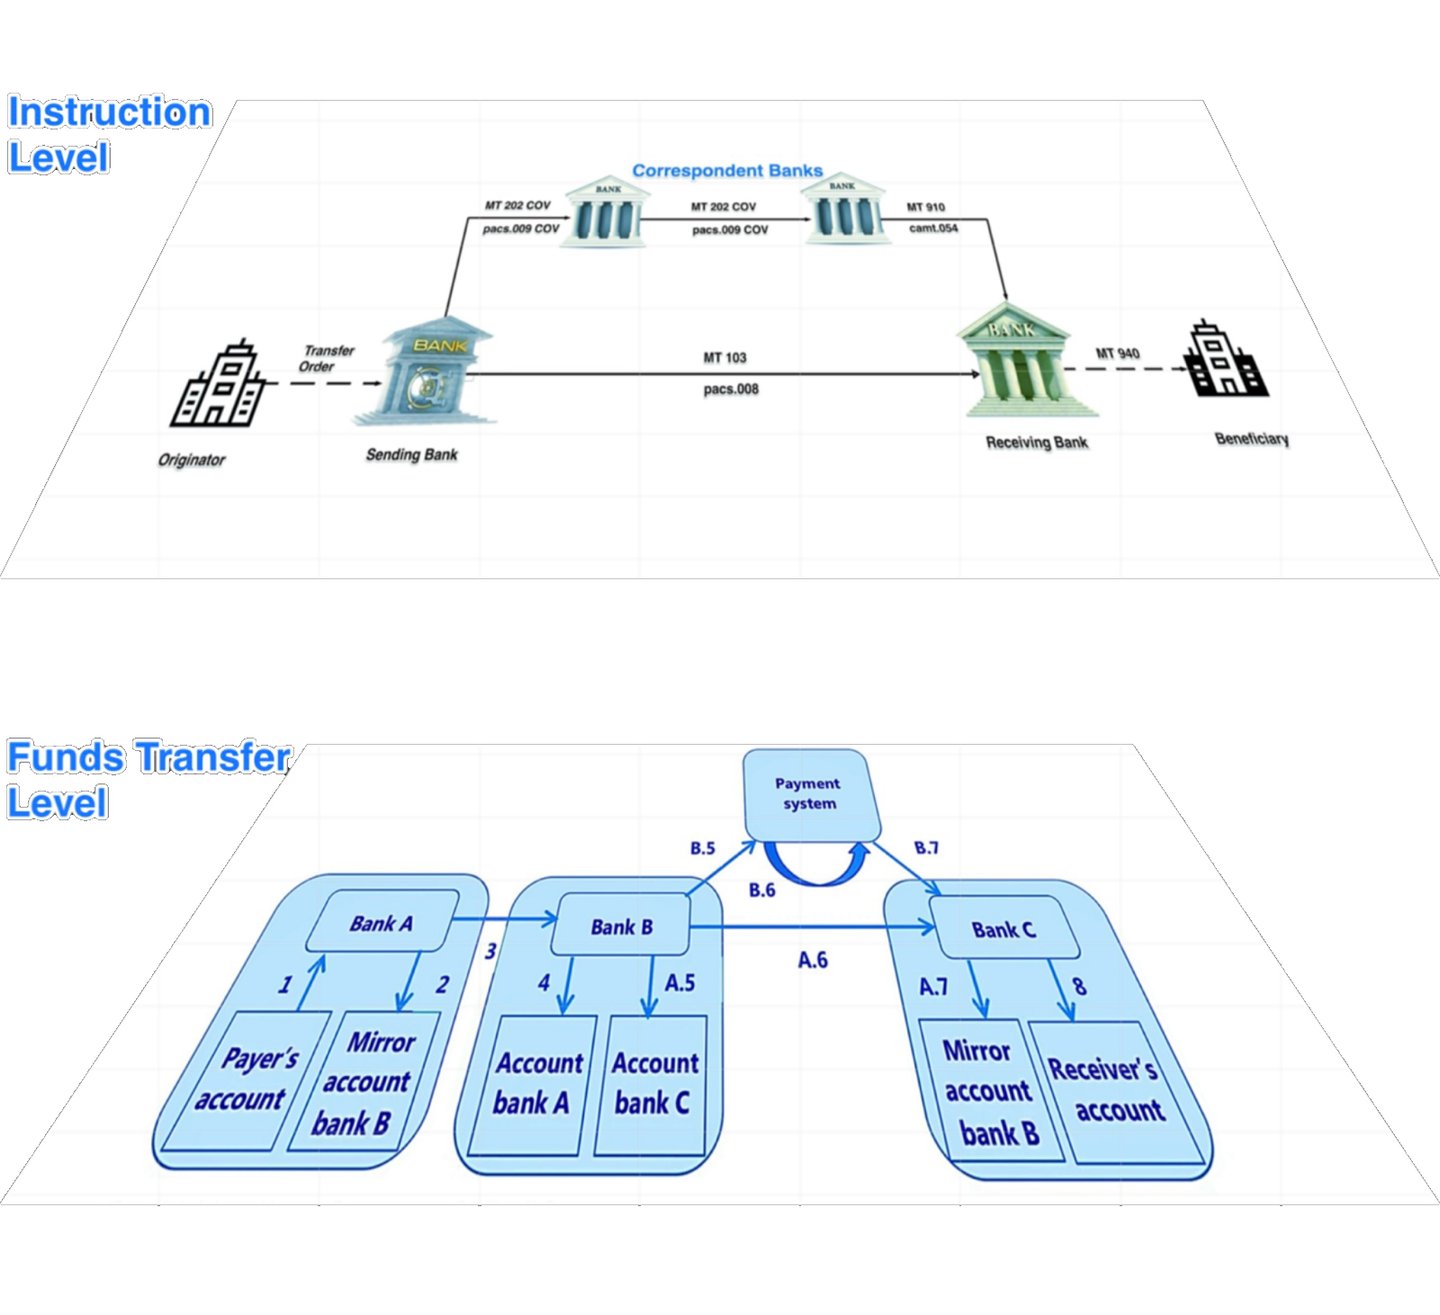
O dinheiro digital não se encontra alojado num qualquer éter virtual de onde possa ser descarregado à vontade. Cada transferência, pagamento ou troca tem de transitar por canais legais e verificáveis. Os fundos só são movimentados de uma conta para outra no interior de uma complexa rede de sistemas interbancários de compensação, operados ou supervisionados por bancos centrais, com instruções trocadas através de redes de mensagens como a SWIFT (Society for Worldwide Interbank Financial Telecommunication). Estes sistemas funcionam com base em verificações, contrapesos e sofisticados protocolos de cifragem concebidos para prevenir a fraude, manter a transparência e garantir a estabilidade financeira.
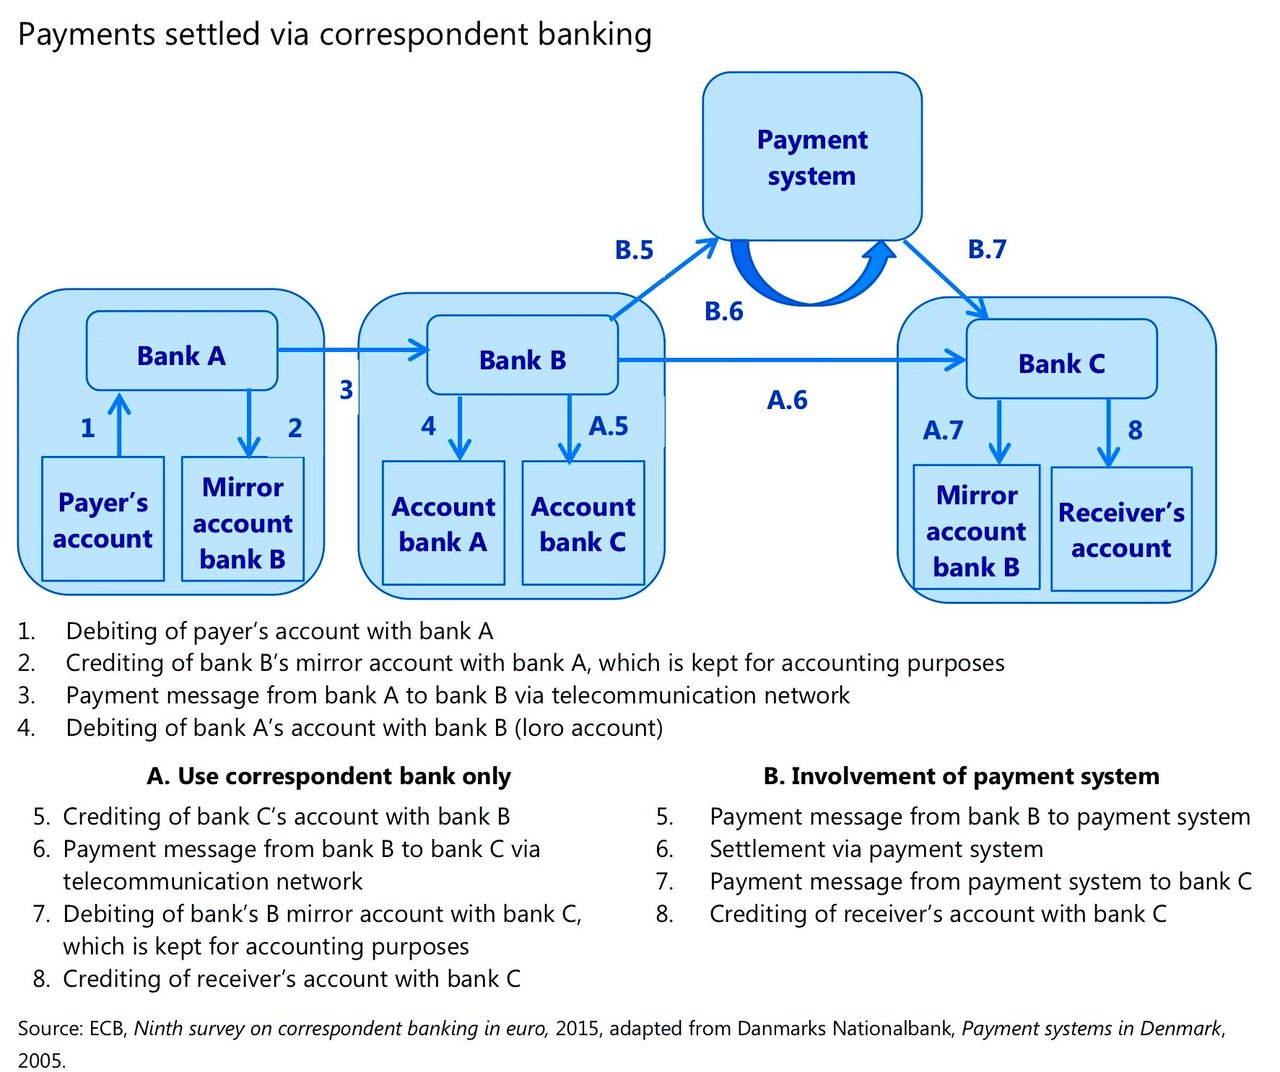
Afirmar que é possível descarregar dinheiro da nuvem através de um «servidor» externo equivale a compreender de forma fundamentalmente errada a infraestrutura do sistema bancário. Os sistemas financeiros exigem que todo o dinheiro esteja associado a contas identificáveis em instituições acreditadas. Cada transação, por mais digital que seja, implica sempre uma transferência de uma conta para outra, sendo registada num servidor de registos conforme com a regulamentação financeira e inacessível do exterior.
Tecnologia em Nuvem vs. Infraestrutura Financeira: Compreender a Diferença
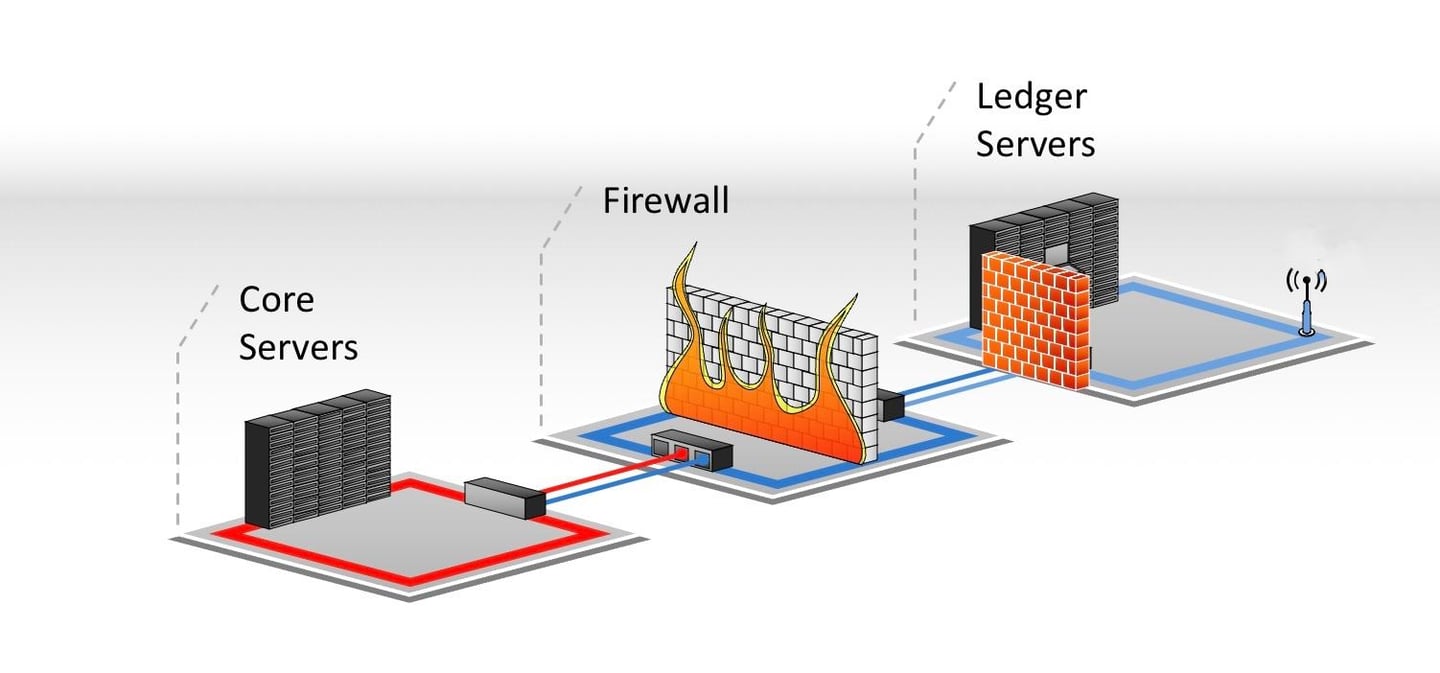
A tecnologia de computação em nuvem, amplamente utilizada por diversos setores, proporciona armazenamento e capacidade de processamento. Contudo, não é nela que o dinheiro em si reside. Os bancos podem recorrer a serviços de nuvem para a gestão segura de dados, mas isso está longe da ideia de que os fundos existam nessas nuvens como entidades passíveis de descarregamento. Os bancos, em especial os bancos centrais, utilizam centros de dados altamente seguros, muitos dos quais distribuídos por localizações físicas, mas estes sistemas conservam apenas *registos* de operações, e não o dinheiro em si, numa forma que possa ser «descarregada» ou «transferida» por terceiros.
A falsa crença de que é possível descarregar dinheiro resulta de uma interpretação errada do funcionamento dos ativos digitais, da computação em nuvem e da infraestrutura bancária. Embora os bancos possam armazenar dados de transações em servidores baseados na nuvem, esses servidores apenas alojam informação sobre transações, contas e saldos, e não o dinheiro propriamente dito, que continua a residir em estruturas institucionais.
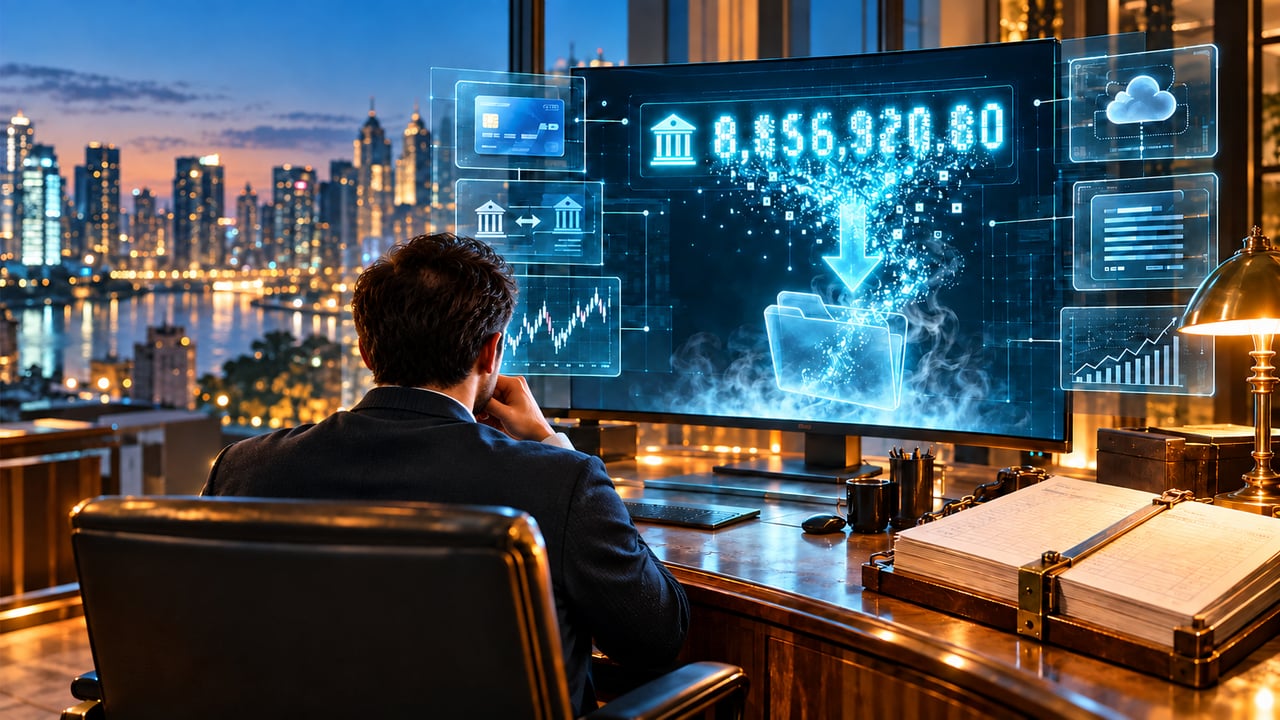
Podem os Fundos Ser “Descarregados” de um Cartão, Conta Bancária, SWIFT ou DTC, etc.?
A ilusão: tratar o dinheiro como um ficheiro informático
Um fraudador exibe um saldo num sítio Web, numa pasta na nuvem, num ecrã semelhante ao de um banco ou num documento. A transação proposta parece então enganosamente simples: indicar uma conta de destino, nomear um banqueiro com «capacidade de download» e recuperar os fundos tal como se recuperaria um ficheiro do OneDrive ou do Dropbox.
O ecrã pode ser elaborado. Pode exibir um número de conta, um número de cartão, uma referência de transação, uma mensagem SWIFT, um identificador de valores mobiliários, um código de acesso ou um montante na ordem dos milhares de milhões. Nenhum destes elementos confere a quem o visualiza um direito sobre o dinheiro apresentado. Alguns podem descrever uma conta ou transação genuína; outros podem ser inteiramente fabricados. Em qualquer dos casos, copiar a informação não transfere o ativo subjacente.
Um ficheiro pode ser descarregado porque é constituído por dados. Um saldo bancário é um registo nos livros de uma instituição que deve dinheiro ao titular da conta. Para alterar quem controla esse crédito, as instituições relevantes têm de processar uma transação autorizada ao abrigo de um mecanismo de pagamento ou de liquidação aplicável. Um banco recetor não pode criar um crédito exequível apenas através da importação de uma captura de ecrã, de uma mensagem ou de um registo de base de dados.
A verdade parcial que os burlões utilizam: «Os bancos podem debitar contas»
Os burlões invocam frequentemente uma prática bancária real. Argumentam que, uma vez que um comerciante pode debitar um cartão ou um credor pode cobrar uma domiciliação, um «recetor» especialmente equipado pode debitar uma conta de origem identificada e descarregar o respetivo saldo.
Esse argumento omite as condições essenciais. Um débito é um lançamento efetuado pela instituição que gere a conta, na sequência de uma instrução ou de uma cobrança processada ao abrigo de regras definidas. A parte que solicita o pagamento necessita de um fundamento válido para a transação e de acesso a um canal adequado e regulado. A instituição que detém a conta aplica os seus controlos. O pagamento pode ser recusado, devolvido, contestado ou revertido nos termos das regras aplicáveis.
Um mecanismo de débito não constitui, por conseguinte, um direito geral de retirar fundos de qualquer conta cujos dados sejam conhecidos. Um IBAN identifica uma conta para efeitos de encaminhamento de pagamentos. Um número de cartão identifica uma credencial de pagamento. Uma referência SWIFT ajuda a identificar uma mensagem ou uma transação. Nenhum destes elementos é uma palavra-passe que permita a um terceiro sem relação com a conta extrair o respetivo saldo.
Esta distinção é relevante mesmo quando um «download» proposto recorre à linguagem de um serviço de pagamento real. A questão pertinente não é «Existe um mecanismo de débito?». É: Quem autorizou este débito específico, que instituição o pode submeter, que regras o regem e que instituição debitará e creditará efetivamente as contas em causa?
Como se apresenta um débito genuíno em conta
Numa transferência bancária convencional, o titular da conta dá instruções ao seu banco para pagar a um beneficiário determinado. O banco autentica a instrução, efetua as suas verificações e processa o pagamento através do sistema ou dos mecanismos de correspondência bancária pertinentes. O banco recetor credita o seu cliente quando o pagamento é recebido e se encontram reunidas as suas próprias condições de lançamento.
Num débito direto, o sentido de iniciação é diferente: o credor apresenta uma cobrança. Isso não retira ao pagador a sua autoridade no processo. Ao abrigo de um esquema como o Débito Direto SEPA, o pagador concede ao credor um mandato para cobrar pagamentos a partir de uma conta designada. O credor apresenta as cobranças através do seu prestador de serviços de pagamento; o prestador de serviços de pagamento do pagador processa o débito daí resultante de acordo com as regras do esquema. O SEPA Core e o SEPA Business-to-Business têm verificações de mandato e regras de reembolso distintas.
Por exemplo, se uma empresa deve 10 000 EUR a um fornecedor e concedeu uma ordem de débito direto aplicável, o fornecedor pode submeter, através do seu banco, uma cobrança de 10 000 EUR. O fornecedor não obtém acesso à banca online da empresa, não seleciona outro montante a partir de um saldo apresentado nem copia os fundos da conta para o seu próprio servidor. A cobrança é um pagamento especificado, encaminhado entre prestadores de serviços de pagamento. Pode falhar ou ser contestada ao abrigo das regras aplicáveis.
Podem ocorrer cobranças não autorizadas. Constituem fraude de pagamentos ou erros, sujeitos a investigação e aos meios de reparação aplicáveis. A sua existência não demonstra a existência de um método lícito para «descarregar» dinheiro das contas de terceiros.
Por que razão um cartão de crédito ou de débito não é um contentor de fundos
Um cartão de débito dá acesso a serviços de pagamento associados a uma conta. Um cartão de crédito dá, em regra, acesso a crédito concedido pelo respetivo emitente, sujeito ao acordo do titular do cartão e ao crédito disponível. O cartão em si não é um dispositivo de armazenamento que contenha o saldo da conta, nem um direito de crédito portátil que terceiros possam esvaziar à vontade.
Uma transação genuína com cartão envolve papéis identificáveis. Um comerciante ou outro participante de pagamentos autorizado submete uma transação através dos seus acordos de acquiring (aceitação de pagamentos com cartão). O emitente decide se aprova o pedido de autorização. A compensação e a liquidação processam-se, em seguida, de acordo com as regras aplicáveis da rede.
A autorização, a compensação e a liquidação são eventos distintos: uma resposta de aprovação não é um ficheiro que contenha dinheiro, e um ecrã que mostre uma aprovação não constitui prova independente de que o comerciante recebeu o pagamento definitivo.
Algumas redes de cartões suportam transações que financiam cartões elegíveis ou efetuam pagamentos para os mesmos. Trata-se de serviços definidos, utilizados por participantes elegíveis ao abrigo das regras da rede. A sua existência não permite que um intermediário «descarregue» a totalidade do saldo de um cartão, extraia uma linha de crédito ou carregue um cartão com dinheiro alegadamente à espera num servidor na nuvem. Uma proposta que envolva dados de cartões deve identificar o emitente, o adquirente ou o prestador de serviços autorizado efetivo e o tipo de transação específico. A expressão «descarregamento de cartão» não fornece qualquer destas informações.
Porque não é possível descarregar uma mensagem SWIFT como se fosse dinheiro
A SWIFT presta serviços de mensagens financeiras seguras. Os bancos utilizam mensagens para comunicar instruções de pagamento e outras informações financeiras. A SWIFT não é uma conta bancária que contenha o montante indicado numa mensagem.
Uma instrução de pagamento pode identificar o ordenante, o beneficiário, o montante e outros elementos da operação. Uma referência de rastreio pode auxiliar as instituições participantes na localização do pagamento. Nem a instrução nem a sua referência conferem a um «destinatário» externo qualquer poder para debitar o banco ordenante ou para obter o montante indicado na mensagem.
As cópias eletrónicas de mensagens genuínas podem, naturalmente, ser guardadas ou descarregadas para efeitos de arquivo. Trata-se de um descarregamento de informação. Não repete o pagamento, não liberta um montante suspenso nem cria um crédito noutra instituição.
Se alguém alegar que uma MT103, uma mensagem ISO 20022, um UETR ou um «saldo no servidor SWIFT» aguarda descarregamento manual, coloque uma questão mais simples: O alegado banco recetor identificou, de forma independente, um pagamento recebido e creditou a conta pretendida? Um PDF, uma captura de ecrã ou uma mensagem fornecida pela contraparte não pode responder a essa questão em nome do banco. O estado do pagamento e qualquer impedimento devem ser verificados junto das instituições envolvidas, através dos respetivos canais estabelecidos.
Porque é que os registos da DTC não criam “moeda descarregável”
A Depository Trust Company, ou DTC, fornece a infraestrutura para a custódia e a liquidação de valores mobiliários. Uma posição em valores mobiliários é o registo de um interesse detido através do participante e da cadeia de custódia relevantes. Não constitui um ficheiro de numerário que um banco beneficiário possa importar.
Uma venda, resgate ou distribuição genuínos podem gerar uma obrigação em numerário. Essa obrigação é processada através das entidades participantes, dos respetivos bancos liquidadores e dos sistemas de pagamento, principalmente o Fedwire, nos termos dos mecanismos de liquidação aplicáveis. Tem de existir um valor mobiliário ou uma transação identificável, uma parte com direito ao respetivo produto e uma via legítima para que esse produto chegue ao beneficiário.
Um ecrã com a indicação «fundos DTC», um ISIN ou CUSIP, ou uma suposta referência DTC não demonstra que existam fundos disponíveis para levantamento por parte de um terceiro desconhecido. Se a pretensão subjacente disser respeito a valores mobiliários, a verificação deve começar junto do custodiante ou participante do titular e dos registos efetivos da transação. A exigência de um banco com «capacidade de download DTC» contorna as instituições que teriam de entregar e liquidar uma transação genuína.
O ponto em que a história se rompe
O mesmo critério aplica-se quer a alegada origem seja um cartão, uma conta bancária, uma mensagem SWIFT, um servidor na nuvem ou uma plataforma de valores mobiliários:
- Identificar o ativo. Trata-se de um direito sobre depósito, de crédito disponível, de um pagamento em curso, de um valor mobiliário ou de meros dados apresentados num ecrã?
- Identifique a instituição responsável. Que banco, emitente de cartões, entidade de custódia ou participante mantém o registo oficial de referência?
- Apurar a titularidade e os poderes. Quem é o titular do ativo ou pode dar instruções à instituição? Que mandato, contrato ou instrução autenticada sustenta este pagamento específico?
- Identificar a via da transação. Que instituições participantes e mecanismos estabelecidos de pagamento ou liquidação irão processá-la?
- Verifique o resultado de forma independente. Pode a instituição recetora confirmar a transação e o crédito nos seus próprios sistemas?
Um promotor que não consiga responder a estas perguntas poderá oferecer, em alternativa, um acordo de receção, uma «janela de descarregamento», um portal proprietário, um código de acesso, uma repartição percentual ou uma comissão de ativação. Estes elementos não estabelecem a titularidade, a autoridade de pagamento nem a liquidação. Quanto mais extraordinário for o saldo apresentado, mais importante é obter confirmação da instituição que alegadamente o mantém.
Não faculte a um promotor desse tipo credenciais de banca online, dados de segurança do cartão, códigos de autenticação de utilização única nem acesso remoto a um dispositivo. Essas credenciais podem permitir uma transação efetivamente não autorizada. Não permitem a receção legítima de «fundos na nuvem» fictícios.
A distinção prática é precisa: a informação financeira pode ser apresentada, copiada e descarregada. Um direito válido sobre dinheiro tem de ser estabelecido, e a sua transferência tem de ser autorizada, processada e registada pelas instituições responsáveis. Descarregar a informação não transfere o dinheiro.
Outras Histórias Construídas em Torno de um Suposto «Descarregamento de Fundos»
A palavra download muda de significado consoante a narrativa. Por vezes refere-se a uma operação informática genuína, como a obtenção de um extrato ou a importação de dados de pagamento. Outras vezes oculta uma proposta de débito, uma operação sobre valores mobiliários ou uma transferência de criptomoedas. A fraude surge quando alguém apresenta a operação informática como se esta, por si só, movimentasse o valor subjacente.
“O dinheiro está num servidor global ou de um banco central”
O promotor alega que os fundos estão depositados num «servidor global», «ecrã de banco central», «plataforma soberana» ou outro sistema de acesso restrito. Alegadamente, o banco recetor necessita de um terminal, nível de acesso ou código especial para os recuperar.
Os bancos centrais operam, de facto, sistemas de pagamento e mantêm contas para instituições elegíveis. Tal não significa que uma parte privada possa designar um banco recetor arbitrário para obter de um banco central um alegado saldo. Um pagamento genuíno em moeda de banco central é efetuado entre participantes elegíveis, ao abrigo das regras do sistema. A instituição ordenante tem de submeter uma ordem de pagamento autorizada, e as contas em causa têm de ser efetivamente debitadas e creditadas. A fotografia de um ecrã, ainda que ostente o nome de um banco central, não comprova nenhum destes factos.
«Os fundos encontram-se no Fedwire, no T2 ou noutro sistema de compensação»
Esta versão coloca o dinheiro «dentro» de uma infraestrutura de pagamentos designada e afirma que o destinatário tem de o descarregar antes de expirar. Explora uma distinção real: um pagamento pode ser ordenado, processado e liquidado em fases distintas.
O Fedwire e o T2 são sistemas genuínos através dos quais as instituições elegíveis liquidam pagamentos. Não são cofres públicos que contenham fundos para quem apresente um número de referência. Se um pagamento tiver sido liquidado junto do participante recetor, esse participante pode investigá-lo através dos seus próprios registos. Se não tiver sido liquidado, um operador externo não pode fabricar a liquidação mediante a descarga de uma mensagem. É necessário identificar as alegadas instituições ordenante e recetora, a referência do pagamento e os lançamentos efetivos em conta.
«Encontra-se na conta comum de um banco correspondente»
Os pagamentos transfronteiriços podem envolver bancos correspondentes e contas mantidas entre instituições. Um fraudador transforma este facto operacional na alegação de que um saldo vultoso e não identificado aguarda numa conta «comum», «omnibus» ou «nostro» para levantamento manual.
A conta correspondente de uma instituição está sujeita à sua própria titularidade legal, aos seus registos e às suas instruções operacionais. O direito de um beneficiário a um pagamento não decorre do simples facto de alguém indicar essa conta. Os bancos envolvidos têm de identificar o pagamento em causa, o respetivo ordenante autorizado, a via de liquidação e o beneficiário a quem o pagamento é devido. Um «recetor» terceiro não pode selecionar um montante a partir do saldo agregado de um correspondente.
“Ligar os dois servidores bancários e extrair os fundos”
A solução proposta pode ser designada por server-to-server, IP-to-IP, host-to-host, API-to-API ou ledger-to-ledger. O promotor solicita ao banco recetor que forneça um endereço IP, um ponto de acesso (endpoint), um código de receção ou uma equipa técnica, de modo a que um sistema possa «enviar» ou «descarregar» o saldo.
Os bancos podem legitimamente trocar dados e instruções através de ligações técnicas seguras. Uma API pode iniciar um pagamento quando o seu utilizador dispõe da autoridade necessária e as instituições participantes suportam o serviço. Um registo contabilístico pode registar transações. A ligação é um canal de comunicação; não constitui, por si só, uma fonte de fundos nem uma concessão de poderes sobre as contas de outra instituição. Qualquer transferência efetiva exige sempre uma conta ou um ativo definido, instruções autorizadas, aceitação institucional e um mecanismo de liquidação exequível.
«O ficheiro de pagamento está pronto para carregamento»
O fraudador oferece um ficheiro CSV, XML, JSON ou outro, alegadamente com fundos. Solicita-se a um banco que o importe, o «injete» no seu sistema central ou execute um script que creditará o beneficiário.
Os ficheiros de pagamento são instruções ou registos. Os bancos importam rotineiramente ficheiros de pagamento legítimos de clientes autorizados, sujeitos a controlos de autenticação, validação, provisão de fundos e processamento. Carregar um ficheiro com o número 100 000 000 não disponibiliza £100 milhões, €100 milhões ou $100 milhões para cobrir as instruções. Um ficheiro de pagamento forjado pode estar corretamente formatado e, ainda assim, carecer de ordenante, poderes ou saldo disponível válidos.
O mesmo se aplica a um extrato descarregado. Pode auxiliar a reconciliação; não pode ser carregado novamente noutro local para recriar o saldo nele indicado.
“Liberte a transferência suspensa, bloqueada ou pendente”
Um promotor apresenta um número de referência ou um ecrã identificado como pendente, bloqueado, retido, conformidade, intervenção manual ou não libertado. A alegada solução consiste no pagamento de uma taxa de descarregamento, na aceitação pelo destinatário, em software especial ou num banqueiro que consiga «desbloquear» o registo.
Os pagamentos reais podem ser atrasados ou rejeitados, e os bancos efetuam, de facto, verificações de sanções e de fraude. A instituição que processa efetivamente o pagamento determina o seu estado e quaisquer informações adicionais de que careça. Um terceiro externo não pode provar a existência de fundos atribuindo-lhes um estado no seu próprio portal. O beneficiário deve obter o estado junto do seu próprio banco; o ordenante deve obtê-lo junto da instituição emitente. Nenhum deles deve pagar a um alegado intermediário técnico para converter um ecrã não verificado num depósito.
«Descarregar o saldo de uma plataforma de negociação ou de custódia»
Um ecrã de carteira pode apresentar numerário, valores mobiliários, rendimentos de investimento ou um montante de resgate. O promotor alega que um banco pode transferir a totalidade do valor apresentado para uma conta à ordem.
A primeira questão é o que o valor apresentado representa. O valor de mercado não é numerário. Uma carteira de valores mobiliários pode ter de ser vendida, resgatada ou utilizada numa operação de financiamento acordada separadamente. Uma venda pendente tem de ser liquidada. O numerário apresentado junto de uma corretora ou de um custodiante só pode ser levantado pelo titular da conta com legitimidade para o efeito, através dos processos autorizados dessa instituição e sujeito aos termos da conta. Uma captura de ecrã de uma plataforma não constitui uma ordem de pagamento, uma confirmação de custódia nem um comprovativo de fundos disponíveis para levantamento.
“Importar uma carteira de criptomoedas e recuperar o respetivo saldo”
Esta afirmação contém uma verdade parcial particularmente perigosa. Uma aplicação de carteira de criptomoedas pode importar uma chave privada ou uma frase de recuperação válida e, em seguida, apresentar e controlar os ativos a ela associados. Os ativos estão registados na blockchain correspondente; não são armazenados na própria aplicação de carteira descarregável.
Um endereço público, um hash de transação, uma página de explorador de blocos ou uma captura de ecrã não conferem controlo sobre os ativos que apresentam. Uma chave privada ou frase de recuperação genuína pode conferir controlo, razão pela qual nunca deve ser fornecida a um suposto recetor, agente de recuperação ou portal de verificação. Importar credenciais secretas de terceiros sem autorização não constitui um método legítimo de receção de fundos. Quando os ativos se encontram junto de uma bolsa ou de outro custodiante, os levantamentos têm, ao invés, de ser autorizados através dos mecanismos de controlo desse custodiante.
«Converter uma atribuição, garantia ou certificado em numerário»
Alguns promotores substituem o alegado saldo da conta por um documento: um «certificado de alocação», comprovativo de fundos, garantia, carta, obrigação ou outro alegado instrumento financeiro. O banco recetor é instruído a descarregar ou «ativar» o valor nominal do documento.
Um documento pode evidenciar um crédito, uma obrigação, uma garantia ou rigorosamente nada. O seu valor nominal não corresponde automaticamente a um saldo de caixa disponível. Importa apurar o emitente, o beneficiário, as condições aplicáveis, a autenticidade, a transmissibilidade e a exequibilidade. Se existir um pagamento devido, o obrigado deve pagar por meio de uma via de pagamento efetiva. Se um ativo for objeto de venda ou de financiamento, uma contraparte tem de aceitar independentemente a operação. O carregamento do documento não pode obrigar um banco a creditar o montante nele indicado.
«A descarga de teste funcionou; agora pague para libertar a tranche principal»
É oferecido um pequeno crédito, uma barra de progresso animada ou um «teste bem-sucedido» como prova de que um saldo muito superior pode ser descarregado após o pagamento de uma comissão. O pequeno crédito pode ser uma transferência não relacionada, um pagamento reversível, o dinheiro da própria vítima devolvido em parte, ou simplesmente um ecrã falsificado.
O teste prova apenas o que pode ser verificado nos registos do banco recetor. Não estabelece a titularidade nem a disponibilidade de um saldo avultado distinto. Cada tranche proposta exige o seu próprio ordenante identificável, autoridade, operação e liquidação. A promessa de restituição de uma comissão a partir da primeira tranche não pode suprir a ausência desses elementos.
Uma única regra de verificação para todas as versões
Peça ao promotor que identifique a instituição que mantém o registo oficial, a pessoa legalmente habilitada a dar instruções, a transação exata que se propõe e as instituições que irão processá-la e liquidá-la. Verifique esses elementos de forma independente através dos canais de contacto oficiais das instituições.
O facto determinante é uma alteração autorizada e verificável nas contas ou nos registos de ativos relevantes. Um ficheiro descarregado, uma mensagem, uma aplicação de carteira, uma imagem de ecrã ou um certificado podem descrever esse facto, mas não o podem substituir.
A Falácia dos Ecrãs Virtuais e dos Visores Coloridos: Para Além do Engano Digital
O mito generalizado dos ecrãs pretos, magenta, azuis ou amarelos que exibem somas enormes (frequentemente em números fantasiosos que atingem milhões, milhares de milhões ou até biliões) constitui uma deturpação perigosa e deliberada. Estas representações visuais surgem muitas vezes em esquemas destinados a induzir as pessoas em erro, levando-as a crer que têm acesso a riquezas incalculáveis. A ilusão de riqueza é cuidadosamente construída com imagens de ecrãs repletos de zeros, números virtuais e misteriosos códigos de compensação, todos alegadamente associados a vastos ativos financeiros.
No entanto, as instituições financeiras legítimas não apresentam fundos em tais formatos. Os saldos bancários não são representados por cores arbitrárias num ecrã nem associados a endereços de servidores obscuros. Pelo contrário, todas as transações financeiras legítimas são executadas e acompanhadas através de bancos acreditados, recorrendo a sistemas internacionalmente reconhecidos, incluindo IBAN (International Bank Account Numbers), BIC (Bank Identifier Codes) e códigos SWIFT verificados. Os números presentes nesses ecrãs fraudulentos não passam de ilusões digitais: registos fabricados, sem qualquer cobertura real em qualquer instituição financeira.
Estes ecrãs são instrumentos de manipulação. A sua utilização em esquemas fraudulentos sugere que, com o código de acesso ou a ligação de servidor corretos, o observador poderia, de algum modo, aceder às riquezas exibidas. No entanto, numa análise atenta, estas alegações não resistem. Nenhuma transação financeira legítima ocorre desta forma, e nenhuma instituição financeira idónea exibiria riqueza através de sistemas vagos de codificação por cores em ecrãs virtuais.
Esquemas Fraudulentos com Ecrãs Virtuais: A Mecânica do Engano
Estes mitos são frequentemente propagados por indivíduos ou organizações que se aproveitam do desespero, da ganância ou da falta de literacia financeira. Os promotores destes esquemas afirmam ter acesso a servidores bancários privados ou a plataformas próprias onde os «fundos na nuvem» podem ser «ativados» ou desbloqueados. Chegam mesmo a recorrer a jargão como «lançamento em registo», «atribuição de blocos» ou «código de compensação do BIS» para parecerem credíveis, embora estes termos sejam quase sempre utilizados de forma incorreta.
Em muitos casos, estes esquemas exigem pagamentos antecipados em troca do acesso aos chamados fundos. As vítimas são levadas a fornecer informações pessoais, a efetuar transferências bancárias ou a disponibilizar outros recursos, para depois ficarem sem nada ao descobrirem que os fundos eram fictícios desde o início. Estas fraudes visam pessoas pouco familiarizadas com a realidade da infraestrutura bancária e deixam frequentemente, após a sua passagem, ruína financeira e perda de confiança.
A Conversão de Criptomoedas e o Mito da Riqueza sem Restrições
Com a ascensão das criptomoedas, enraizou-se também o mito da conversão de fundos «na nuvem» em ativos baseados em blockchain, como o Ethereum. Alguns defensores destes esquemas sugerem que, embora esses fundos virtuais não possam ser acedidos nos bancos tradicionais, podem ser convertidos em criptomoeda e, posteriormente, utilizados em transações na economia digital.
É aqui que a falácia se torna ainda mais perigosa. As criptomoedas, embora descentralizadas, assentam em redes blockchain transparentes, nas quais todas as transações são verificáveis publicamente. Estas redes exigem mineração ou staking, processos assentes em prova criptográfica, para a validação das transações, o que torna praticamente impossível a inserção de fundos imaginários ou sem cobertura no sistema. Embora as criptomoedas possam parecer mais flexíveis do que as moedas fiduciárias, continuam a obedecer a regras rigorosas de validação e de integridade do registo.
Qualquer tentativa de «converter» fundos em nuvem em criptomoeda falharia perante o escrutínio dos mecanismos de verificação da blockchain. Apenas os ativos legítimos, verificados e registados no livro-razão da blockchain são transacionáveis. Qualquer afirmação de que montantes avultados e não verificáveis podem ser convertidos sem dificuldade em Ethereum ou Bitcoin não só é falsa como constitui um convite a entrar no mundo da fraude financeira.
O Papel dos Bancos Centrais e das Câmaras de Compensação: A Realidade por Detrás da Criação de Moeda
Uma parte significativa do mito assenta nos bancos centrais e na ideia de que intervenientes privados podem interagir com sistemas como a Reserva Federal, o Banco Central Europeu (BCE) ou mesmo o BIS para movimentar esses fundos imaginários na nuvem. A ideia de que os bancos centrais participam na descarga, transferência ou compensação desses fundos é categoricamente incorreta.
Os bancos centrais regulam a massa monetária, mas não funcionam como processadores de transações pessoais para particulares ou instituições obscuras. O seu papel no sistema financeiro mundial consiste em assegurar a estabilidade, gerir a inflação e controlar a base monetária. Embora tenham capacidade de criar moeda, fazem-no através de políticas monetárias cuidadosamente calibradas, e não através de interação com misteriosos servidores na nuvem.
O Banco de Pagamentos Internacionais, frequentemente mencionado nestes mitos, desempenha uma função específica na facilitação da cooperação monetária internacional e na prestação de serviços bancários a bancos centrais. No entanto, o BPI não intervém na transferência direta de fundos privados e certamente não «compensa» grandes montantes de dinheiro imaginário a partir de servidores privados. Todas as transações legítimas processadas através do BPI ou de bancos centrais estão associadas a instituições financeiras verificáveis e cumprem rigorosas regulamentações internacionais.
Separar os Factos da Ficção
O mito de descarregar fundos a partir da nuvem (seja através de ecrãs virtuais, servidores privados ou códigos de compensação fraudulentos) é uma elaborada ficção. Embora a ideia de uma riqueza incalculável disponível ao premir de um botão possa parecer apelativa, a realidade é bastante mais complexa. Os fundos são regidos por enquadramentos jurídicos, salvaguardados por instituições e sujeitos a verificações comprováveis. Os ecrãs coloridos e as quantias fantásticas apresentados nestes esquemas não passam de miragens digitais, concebidas para enredar quem não conhece o funcionamento dos sistemas financeiros reais.
Para se orientar no mundo financeiro atual, é necessário recorrer ao conhecimento, ao ceticismo e a uma compreensão profunda do modo como o dinheiro é criado, movimentado e regulamentado. O dinheiro, seja físico ou digital, não flutua numa «nuvem» à espera de ser descarregado: existe no mundo muito real e rigorosamente controlado da infraestrutura bancária. Compreender esta distinção é essencial para evitar as armadilhas montadas por aqueles que perpetuam o mito dos fundos na nuvem.

Passo seguinte
Solicitar uma apresentação
Indique-nos, em poucas linhas, quem é e o que tem em mente. O seu pedido segue diretamente para o banco e é tratado com confidencialidade.
Prefere falar connosco? Agende uma videoconferência de 30 minutos.


