
Fraudes de Transferência de Fundos (ou de Valores Mobiliários) (FTF)
Introdução
Os autores de fraudes financeiras exploram cada vez mais as conceções erradas do público sobre o funcionamento das transferências de fundos interbancárias. Os mecanismos legítimos de SWIFT, SEPA, RTGS, KTT, S2S, etc., da banca correspondente e das arquiteturas de liquidação podem ser consultados aqui. Nesta Parte, examinamos o modo como os burlões deturpam esses mecanismos em esquemas fraudulentos elaborados. Apresentamos tipologias de fraude reais que fazem uso indevido de termos bancários autênticos (por exemplo, SWIFT MT103, MT202, transferências ledger-to-ledger) ou que forjam impressões de mensagens SWIFT para criar uma falsa verosimilhança. Através de uma análise forense, desconstruímos o modus operandi destes esquemas, evidenciando de que modo verdades parciais e jargão técnico são instrumentalizados, a par da manipulação psicológica (urgência, exclusividade, medo), para convencer as vítimas de que os fundos foram transferidos quando, na realidade, nada ocorreu. Contrastamos igualmente estas alegações fraudulentas com a infraestrutura de pagamentos efetiva, para demonstrar por que razão tais esquemas não podem ser legítimos. Por fim, apresentamos sinais de alerta e medidas preventivas destinados a indivíduos de elevado património, investidores institucionais e intermediários de financiamento do comércio internacional, a fim de evitarem ser vítimas destas fraudes sofisticadas.
Mensagens SWIFT Falsificadas (MT103/MT202) e Transferências «Condicionais»
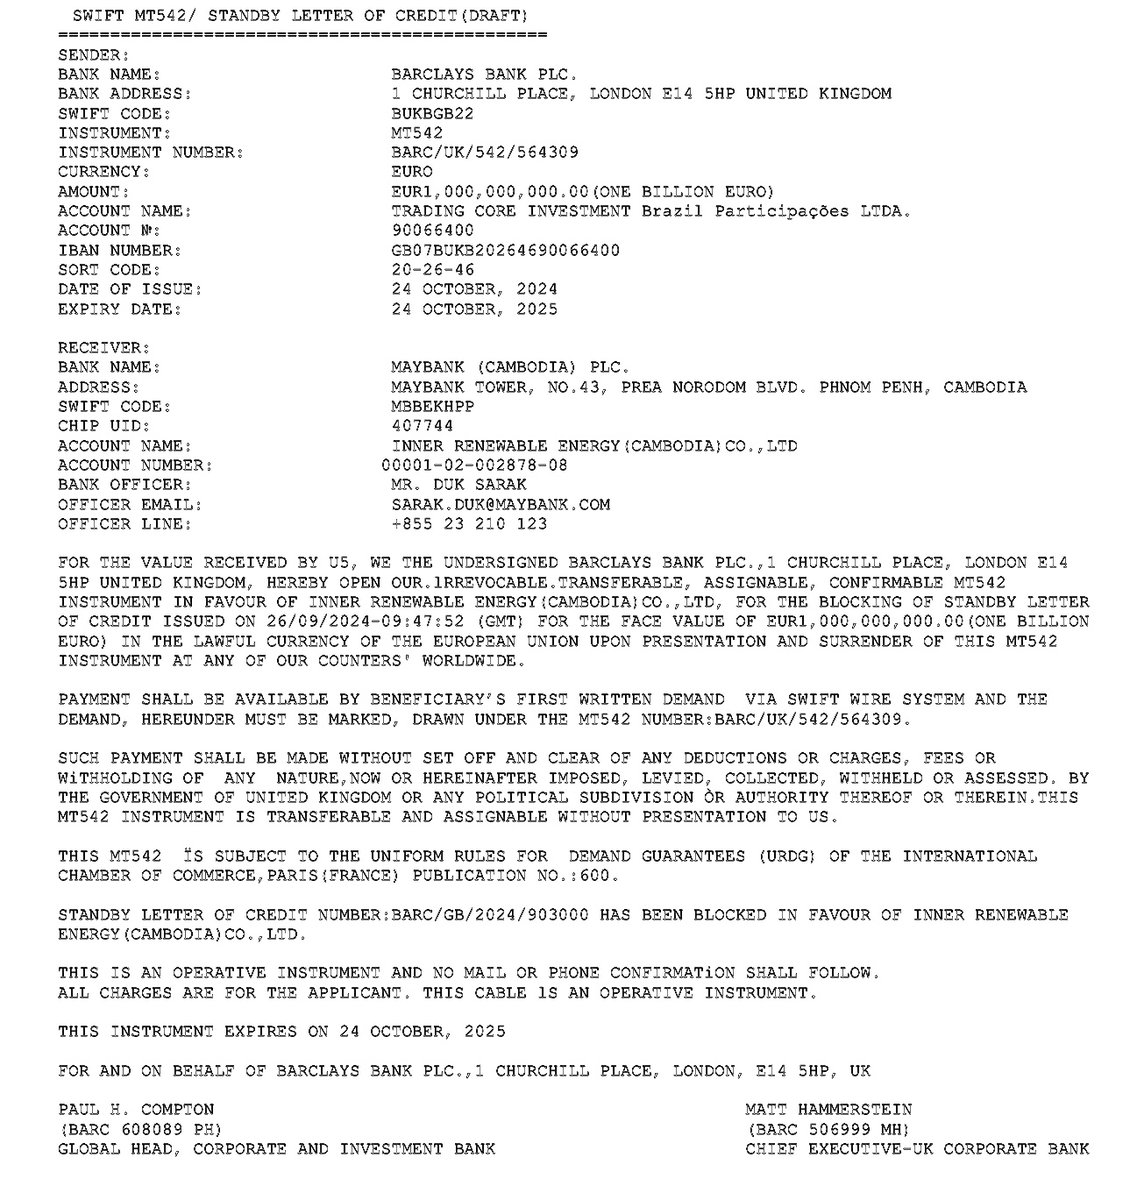
Uma fraude frequente envolve mensagens de pagamento SWIFT falsificadas ou deturpadas – nomeadamente a mensagem de transferência de cliente MT103 (atualmente pacs.008 no âmbito da ISO 20022) e a mensagem de transferência interbancária MT202. Os fraudadores podem apresentar às vítimas o que aparenta ser documentação oficial da SWIFT (por vezes até «cópias de aviso de receção») como «prova» de que uma transferência bancária de elevado montante foi executada. Na realidade, estes documentos são fabricados e não são rastreáveis na rede SWIFT genuína.
Para convencer as vítimas de que um pagamento está em curso ou foi concluído, os fraudadores falsificam com frequência mensagens de confirmação ou extratos bancários. Na terminologia SWIFT, uma MT910 é uma confirmação de crédito, enviada por um banco gestor de conta ao respetivo titular (em ISO 20022, camt.054), e uma MT940 é uma mensagem de extrato de conta de cliente (camt.053). Os burlões conhecedores destes formatos podem apresentar à vítima um falso aviso MT910 que indica que um crédito de, por exemplo, 5.000.000 EUR «foi efetuado» a seu favor. O documento conterá cabeçalhos SWIFT de aspeto autêntico, códigos de referência e os dados da conta da vítima, dando a impressão de que o respetivo banco recebeu os fundos. Na realidade, nenhuma mensagem deste tipo foi transmitida através da SWIFT; o PDF ou a captura de ecrã é fabricado. Do mesmo modo, podem ser mostrados às vítimas um extrato MT940 falsificado ou uma «captura de ecrã» de banca online que indica que um depósito avultado está pendente ou retido. Estas falsas confirmações servem para desarmar o ceticismo da vítima – o alvo, ao ver códigos e jargão bancários oficiais, presume que o dinheiro tem de ter chegado, mesmo que o seu próprio banco ainda não o tenha compensado. Num caso típico, um comprador envia uma «cópia do pagamento SWIFT» como prova de que o saldo final dos bens foi transferido; os fundos nunca chegam, ou o pagamento é revogado, e o vendedor já entregou as mercadorias. Os burlões produzem também correspondência bancária fictícia, como «Certificados de Libertação de Fundos» ou mensagens de correio eletrónico de supostos responsáveis bancários que confirmam transferências. Todas estas confirmações são fáceis de falsificar com a tecnologia atual (logótipos de alta qualidade, códigos de campo SWIFT genuínos, etc.), pelo que nenhum documento, por si só, deve ser tomado como prova de pagamento. Um sinal de alerta evidente é o facto de o ordenante insistir que já enviou o dinheiro e até apresentar confirmações, quando o banco do próprio beneficiário nada sabe da transferência. Em operações legítimas, o banco recetor veria a MT103/MT910 SWIFT de entrada no seu sistema e creditaria a conta; se uma suposta confirmação chegar apenas através do ordenante ou de documentos de terceiros, não deve ser aceite sem verificação.
Outro estratagema comum nos meios do financiamento do comércio internacional é a chamada fraude da MT103 «condicional». Nesta, os burlões insistem na utilização de uma «MT103 SWIFT condicional», alegando que os fundos foram enviados, mas se encontram retidos até que determinadas condições ou documentos sejam cumpridos. As vítimas são levadas a crer que esta transferência condicional oferece uma proteção semelhante à de uma conta escrow (à semelhança de uma carta de crédito), quando, na verdade, essa retenção condicional não é possível numa mensagem MT103. A MT103 simplesmente não foi concebida para tais operações, e quaisquer condições inseridas na mensagem são ignoradas pelo banco do beneficiário. Assim, na variante básica da fraude da MT103, o banco do burlão recebe a MT103 e credita e disponibiliza de imediato os fundos, permitindo ao burlão levantar o dinheiro sem respeitar qualquer suposta condição. Só mais tarde a vítima se apercebe de que as salvaguardas condicionais eram ilusórias. Em variantes mais sofisticadas, são utilizadas MT103 e MT202 falsificadas no âmbito de esquemas elaborados de investimento ou de pagamento antecipado, frequentemente acompanhadas de pedidos de pagamento prévio de comissões, impostos ou outros encargos antes de a «transferência MT103» poder ser concluída. Estes esquemas exploram a falta de familiaridade da vítima com as convenções das mensagens SWIFT, por exemplo, apresentando um formulário MT103 de aspeto autêntico ou um número de referência para conferir credibilidade, ainda que a transferência nunca tenha sido executada ou tenha sido prontamente cancelada.
Transferências Ilusórias «de Livro para Livro» e Diretamente entre Servidores Centrais de Bancos
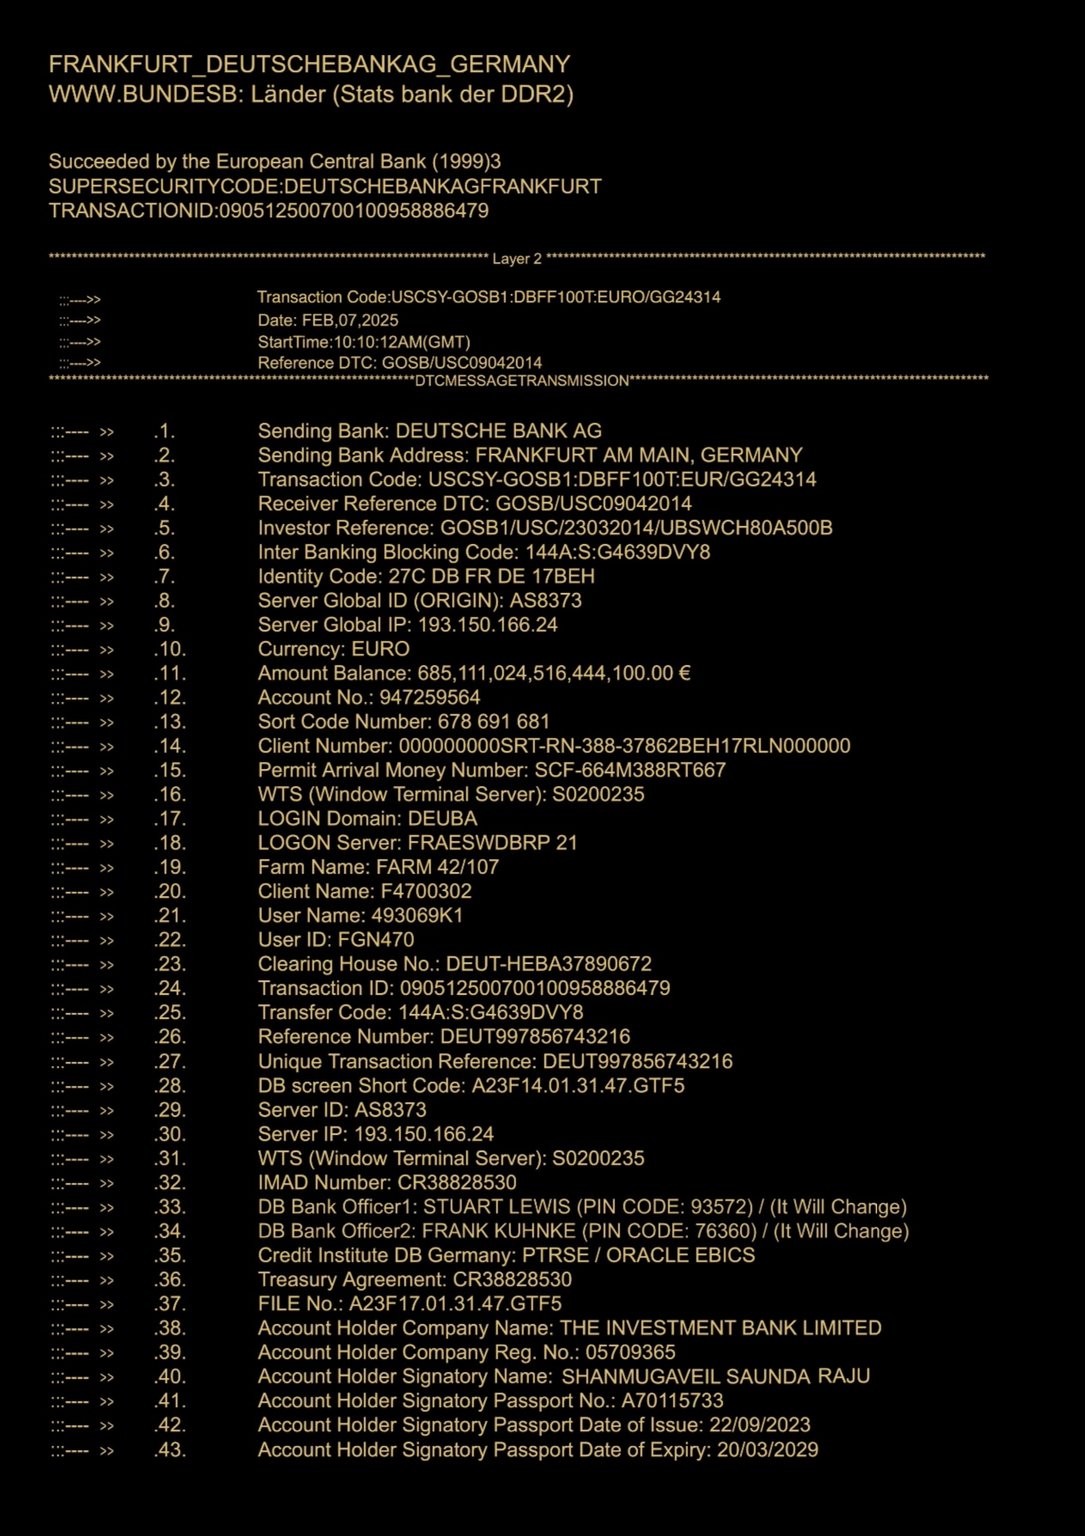
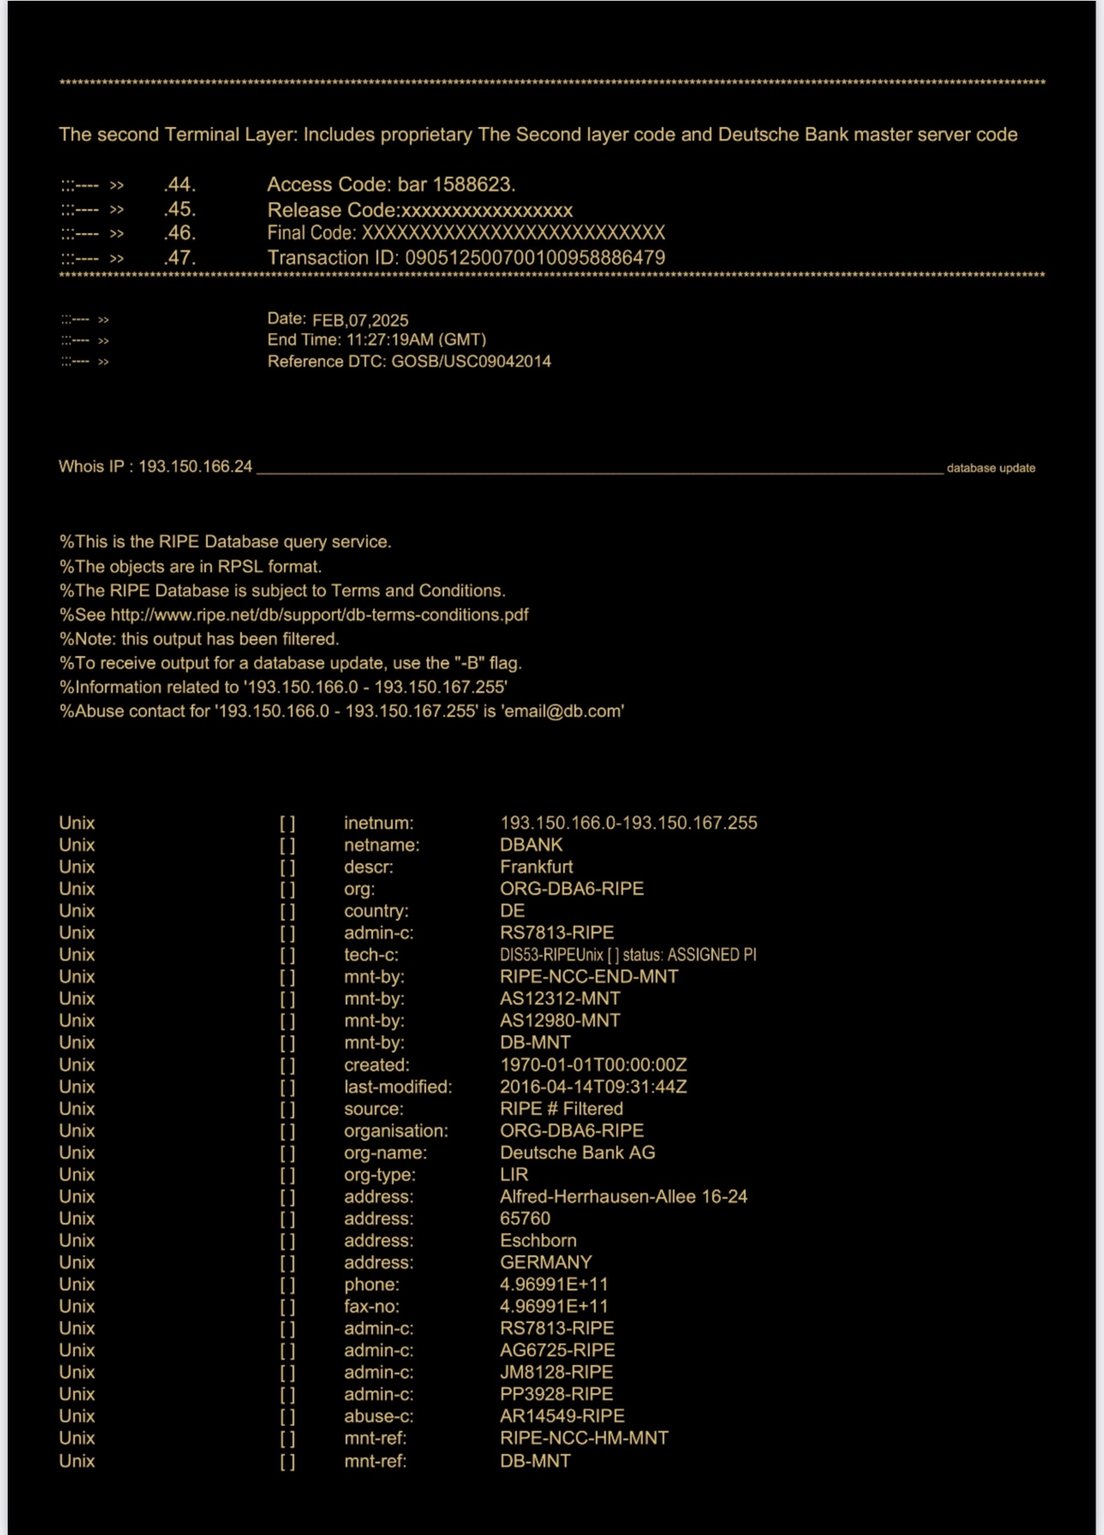
Outro padrão de fraude explora a noção de transferências interbancárias diretas à margem das redes de pagamento normais. Os burlões falam de transferências «ledger-to-ledger» (L2L) – sugerindo que os sistemas contabilísticos centrais de dois bancos podem enviar diretamente grandes montantes entre os respetivos livros, sem recorrer à SWIFT nem à liquidação do banco central. Na realidade, as transferências ledger-to-ledger legítimas ocorrem apenas no interior do mesmo banco ou de um grupo bancário integrado; qualquer transferência interbancária (entre instituições distintas) exige um mecanismo de compensação e liquidação (como contas de correspondentes ou sistemas RTGS), tal como explicado na Parte 1. Os fraudadores que promovem as «transferências diretas entre livros bancários» ignoram este facto. Alegam, por exemplo, que os fundos foram movimentados «diretamente do livro do nosso banco para o seu» de forma instantânea – um processo que não pode compensar nem liquidar dinheiro real sem os correspondentes lançamentos interbancários a débito e a crédito. Um artifício conexo é o mito do «download a partir do servidor do banco» ou da «transferência core-to-core»: as vítimas são informadas de que os bancos do ordenante e do beneficiário estão a ligar diretamente os seus servidores (por vezes designada transferência IP-to-IP ou server-to-server (S2S)) para fazer seguir um pagamento. Estas alegações carregadas de jargão pretendem soar sofisticadas, mas, na verdade, nenhuma transferência entre bancos pode ocorrer apenas por uma ligação informática se os bancos não tiverem uma relação de correspondência ou uma rede de liquidação comum. É sempre necessária uma plataforma bancária oficial (como a SWIFT ou um RTGS do banco central) para comunicar e liquidar a transação. Os burlões que exploram estes mitos recorrem frequentemente a bancos «não ligados» ou paralelos: entidades que não são membros da SWIFT nem de qualquer sistema de compensação, mas que alegam enviar fundos através de lançamentos em livros internos. Tais entidades, sem integração no sistema financeiro global, não podem efetuar uma liquidação interbancária genuína – apenas podem enviar mensagens não verificáveis (por exemplo, um telex KTT ou um falso aviso S2S) sem qualquer movimentação efetiva de dinheiro. Em última análise, a vítima é enganada por uma linguagem técnica sobre transferências diretas entre livros, sem que quaisquer fundos reais saiam alguma vez das mãos do burlão.
«Retenções de Conformidade» e «Atrasos de Tranches» como Táticas Dilatórias
Os esquemas de fraude sofisticados introduzem frequentemente obstáculos fictícios depois de alegarem que uma transferência foi iniciada. Duas expressões falsas do jargão bancário, habitualmente utilizadas para protelar as vítimas, são a «retenção por conformidade» e o «atraso de tranche». Nestes cenários, o burlão começa por convencer a vítima de que foi enviado um montante elevado (através de um dos métodos acima referidos) e, enquanto a vítima aguarda ansiosamente o dinheiro, é forjado um obstáculo. Por exemplo, o burlão pode afirmar: «Os 10 milhões de EUR encontram-se no sistema interno do seu banco, mas estão sujeitos a uma retenção por conformidade devido à regulamentação AML» ou «A primeira tranche de 5 milhões de USD está pronta, mas o departamento de conformidade do banco necessita de autorização antes da libertação.» Este ardil das retenções por conformidade explora o fundo de verdade de que os bancos, por vezes, atrasam ou investigam transferências invulgares por razões regulamentares. O burlão aproveita-se do receio da vítima de perder os fundos por força da regulamentação ou de incorrer numa violação de conformidade, podendo coagi-la a pagar uma comissão de «autorização» ou a fornecer informação sensível para libertar a retenção. Na realidade, os bancos não exigem aos beneficiários o pagamento de comissões para a conclusão de verificações de conformidade – trata-se de pura ficção. De modo semelhante, com os «atrasos de tranche», os burlões que fracionam uma transferência fictícia em prestações alegam que cada tranche está a caminho, mas que talvez a tranche seguinte «tenha falhado devido a limites de liquidez» ou «necessite de seguro/garantia antes da libertação». Estas desculpas servem para manter a vítima em expectativa, concedendo ao burlão tempo para extorquir vários pagamentos. Estas alegações são frequentemente acompanhadas de documentos pseudojurídicos – por exemplo, uma carta em papel timbrado falso de um banco, a declarar que os fundos se encontram temporariamente congelados até à autorização fiscal, ou um calendário com as datas de libertação das tranches. São instrumentos de ofuscação. Como refere uma análise de burlas bancárias sem relação entre si, os autores fornecem «documentação pseudojurídica, capturas de ecrã de registos internos ou referências a supostos requisitos de conformidade» para manter a ilusão de um processo em curso. A vítima, perante motivos com aparência oficial para o atraso, é persuadida a ter paciência ou a «investir» um pouco mais para ultrapassar o obstáculo. Esta manipulação psicológica alimenta-se da esperança e dos custos irrecuperáveis – quando tais retenções e atrasos são invocados, as vítimas já comprometeram frequentemente montantes significativos e anseiam por acreditar que o pagamento final está próximo.
Esquemas Fraudulentos de IP-to-IP, S2S e Telex com Chave de Teste (KTT)
Muitas fraudes de elevado valor reutilizam terminologia de sistemas bancários antigos ou de protocolos internos para aparentarem legitimidade. O Key-tested telex (KTT) – um antigo sistema telegráfico de autenticação bancária anterior à SWIFT – é um desses termos que ainda surgem em propostas fraudulentas. Os burlões podem afirmar que, em casos especiais, conseguem enviar dinheiro por «transferência KTT», ou através de canais «IP/IP» ou «Server-to-Server». As promessas recorrem frequentemente a uma linguagem que sugere secretismo: por exemplo, «Faremos uma transferência global IP-to-IP que não passa pelos bancos centrais» ou referências a «descarregamentos de servidores globais». Qualquer proposta de movimentação de fundos através de um «servidor SWIFT global» ou de uma rede privada é uma burla – no sistema financeiro legítimo, não existe uma rede separada «IP-to-IP» ou «KTT» que movimente dinheiro fora dos canais regulamentados. Sempre que estes termos são utilizados, continuam, em última análise, a referir-se à utilização de coordenadas e protocolos bancários habituais; qualquer operação real que recorresse aos mesmos seria simplesmente processada pelo banco segundo os procedimentos normais. Os burlões exploram a aura de mistério destas siglas combinando-as em sequência (por exemplo, «Swift GPI IP/IP ledger transfer») para confundir as vítimas. Na realidade, se um banco aprovar efetivamente uma transferência por qualquer método – SWIFT, RTGS ou mesmo o obsoleto KTT –, fornecerá prontamente uma confirmação oficial da movimentação dos fundos (normalmente sob a forma de uma confirmação SWIFT ou de um aviso de crédito). Assim, como alerta um profissional do setor, se alguém afirmar ter enviado milhões por Ledger-to-Ledger, S2S, IP-IP ou KTT, mas não conseguir apresentar uma confirmação bancária nos moldes habituais de que os fundos foram debitados e creditados, então trata-se de fraude. Na prática, os bancos modernos deixaram gradualmente de utilizar o KTT e canais semelhantes, passando a utilizar a SWIFT; por conseguinte, uma entidade que insista em utilizar o KTT ou transferências «IBAN-to-IBAN diretas» provavelmente não é uma verdadeira instituição bancária ou está a agir de forma enganosa. Esta tipologia sobrepõe-se frequentemente às chamadas fraudes de investimento «prime bank» – os burlões invocam instrumentos obscuros e métodos confidenciais de transferência (como o KTT, «descarregamento manual de MT103/202», etc.) como parte de falsos programas de investimento de elevado rendimento. Atraem as vítimas com a ideia de acesso privilegiado a procedimentos interbancários especiais, quando, na verdade, nenhuma instituição legítima reconhece esses métodos, por si só, como válidos.
Modus Operandi: Construção de Verosimilhança e Manipulação Psicológica
Combinar a Verdade com a Ficção – O Recurso a Verdades Técnicas Parciais
Uma característica distintiva destes esquemas fraudulentos é a mistura habilidosa de terminologia bancária real com contextos falsos. Os burlões constroem a plausibilidade salpicando as suas comunicações com conceitos autênticos – códigos de mensagens SWIFT, jargão bancário, termos regulamentares – mas distorcem subtilmente o seu significado ou criam combinações inexistentes. Por exemplo, um pedido de aparência inocente como “Enviaremos uma transferência MT103/202 com acompanhamento GPI”, refere tipos de mensagem reais (MT103 e MT202 COV), mas pode ser utilizado de forma absurda para enganar uma vítima. Sabe-se que os burlões promovem o “descarregamento manual de MT103/202 com código UETR” como um método especial de transferência – uma expressão sem significado nas finanças legítimas, mas que impressiona quem não está familiarizado com a SWIFT por soar completa. Os especialistas em segurança salientam que qualquer alegação de descarregamento manual de mensagens SWIFT constitui categoricamente um sinal de alerta, pois “as mensagens SWIFT nunca são ‘descarregadas’ manualmente na prática legítima… esta terminologia levanta sinais de alerta associados a esquemas fraudulentos que envolvem mensagens SWIFT falsificadas ou modelos manuais”. De igual modo, termos como “transferência IP/IP”, “Swift servidor a servidor”, “ecrã de livro-razão”, etc., exploram um fundo de verdade técnica – os bancos têm, de facto, livros-razão e servidores internos – mas não existe qualquer circuito autónomo de transferência de fundos com essas designações. Ao utilizarem terminologia bancária real fora de contexto, os burlões dão às vítimas a impressão de que estão a lidar com profissionais financeiros experientes e de que a transação recorre a mecanismos oficiais. As vítimas carecem frequentemente de conhecimentos especializados para distinguir quais as partes da história que são falsas. Por exemplo, uma vítima pode saber que a “SWIFT” é utilizada para pagamentos internacionais, pelo que, quando um burlão fornece um número de referência de mensagem SWIFT ou uma cópia de um MT103, a suspeita é momentaneamente dissipada. Apenas quem estiver familiarizado com as operações bancárias repararia nas incoerências (como um formato SWIFT incorreto, ou o facto de uma confirmação SWIFT (ACK) não garantir a liquidação). Este uso estratégico de verdades parciais torna a narrativa fraudulenta internamente convincente, mesmo que, em última análise, não resista a uma verificação bancária independente.
Gatilhos Psicológicos: Urgência, Exclusividade e Medo
Para além da fachada técnica, estes esquemas assentam fortemente na manipulação psicológica. Os burlões criam habitualmente uma sensação de extrema urgência para impedir que as vítimas recuem um passo ou procurem uma segunda opinião. Expressões como «Os fundos têm de ser reclamados no prazo de 48 horas ou serão revertidos» ou «Dispomos de uma pequena margem de tempo antes de a tranche encerrar» levam a vítima a agir (ou a pagar) rapidamente. Esta urgência surge frequentemente associada a alegações de exclusividade ou sigilo – a vítima é levada a sentir-se privilegiada por participar num negócio especial (por exemplo, o acesso a um «programa de transferência privado» ou a «uma solução alternativa de conformidade que só os clientes de elite conhecem»). Os burlões podem invocar acordos de confidencialidade ou advertir a vítima para que não informe os responsáveis habituais do seu banco, apresentando essa cautela como parte da confidencialidade de alto nível. Na verdade, isolar a vítima dos banqueiros ou consultores reais é essencial para o êxito da fraude. O medo é outra alavanca: o medo de perder uma grande oportunidade ou o medo de consequências jurídicas ou financeiras caso «errem» no complexo procedimento. Por exemplo, depois de a vítima enviar uma comissão antecipada, o burlão pode alegar «Os seus fundos estão retidos pela área de conformidade do banco central – se não resolvermos esta situação em 2 dias, serão apreendidos no âmbito de investigações de branqueamento de capitais.» Uma perspetiva tão assustadora pode levar a vítima a ceder ao que o burlão exigir a seguir (muitas vezes novo pagamento ou documentos pessoais sensíveis), por receio de problemas regulamentares ou da perda dos fundos prometidos. Ao alternar entre a cenoura (o iminente pagamento avultado) e o chicote (a ameaça de fracasso e perda), os vigaristas desgastam o ceticismo e a resistência da vítima. Esta técnica é por vezes designada pelos efeitos pé na porta e custo irrecuperável: pequenos compromissos e comissões iniciais conduzem a compromissos maiores, porque em cada fase se garante à vítima que o objetivo está «quase alcançado». Conforme descrito num dos casos, as vítimas que «investiram muito tempo e dinheiro na… transação… ficam psicologicamente relutantes em aceitar que a transação é uma fraude». Ficam, no essencial, doutrinadas na lógica interna do esquema e podem até ignorar avisos externos, convencidas de que quaisquer obstáculos são formalidades bancárias normais. O burlão, no papel de prestável conhecedor do meio, alimenta esta confiança enquanto finge, com perícia, frustração perante os atrasos. Em suma, estes esquemas são tanto golpes de confiança como embustes técnicos – os autores manipulam emoções para reforçar a elaborada ficção criada pelos seus documentos falsificados.
Convencer a Vítima de que o Dinheiro «Já Lá Está»
Uma fase crítica de muitas destas fraudes consiste em levar a vítima a acreditar que o dinheiro já foi enviado ou se encontra irreversivelmente a caminho. Uma vez convencida de que é efetivamente titular dos fundos (ou do crédito) a receber, a vítima tem uma probabilidade muito maior de ceder às exigências subsequentes. Os fraudadores conseguem-no através da apresentação de falsas provas de confirmação (conforme referido anteriormente) e do recurso a afirmações de aparente autoridade, como: «De acordo com o nosso back office, o estado da transferência é agora concluído – os fundos saíram da nossa conta ontem.» Podem mesmo exibir capturas de ecrã de um registo contabilístico interno do banco com um lançamento a débito, ou uma mensagem SWIFT com o estado «Completed». Para um não especialista, tais elementos sugerem que o obstáculo se situa do lado do destinatário. Os burlões reforçam esta ideia: «Talvez a conformidade do seu banco esteja a reter a operação – nós fizemos a nossa parte.» Isto leva a vítima a imaginar os milhões como efetivamente seus, apenas temporariamente retidos. Serve também para transferir a responsabilidade – se o dinheiro não aparece, a vítima é levada a suspeitar do seu próprio banco ou dos reguladores, e não do ordenante. Em alguns esquemas (nomeadamente os que envolvem «bancos não conectados»), o burlão chega a instruir a vítima para confrontar o seu banco por não aceitar a transferência. Como refere uma análise, quando os fundos inevitavelmente não se materializam junto de uma instituição não integrada, o operador da burla «acusa a instituição do destinatário de ter “rejeitado” o instrumento» e incita a vítima a encontrar outro banco que possa aceitar este formato especial. Esta tática não só ganha tempo, como pode envolver ainda mais a vítima: esta poderá despender esforço e dinheiro na abertura de novas contas ou na contratação de consultores para resolver um problema inexistente, enquanto o burlão se limita a aguardar. Em suma, ao fabricar a ilusão de que o dinheiro já se encontra «no sistema», os fraudadores desviam a atenção da vítima de «Isto é real?» para «Como posso retirar o meu dinheiro?» – uma mudança poderosa que mantém a burla viva.
Porque Estes Esquemas Não Podem Ser Legítimos: Comparação com a Infraestrutura Real
Apesar da sua complexidade, todas estas narrativas fraudulentas ruem quando confrontadas com o funcionamento real dos sistemas de transferência interbancária. Uma breve análise da arquitetura genuína das transferências de fundos (da Parte 1) torna evidente por que razão as promessas dos burlões são impossíveis:
- O SWIFT é um Sistema de Mensagens, Não um Repositório de Fundos: Na banca legítima, o envio de uma MT103 através do SWIFT significa que um banco emitiu uma instrução de pagamento, mas, por si só, tal não movimenta dinheiro. A rede SWIFT transporta a instrução até ao banco destinatário, de modo semelhante a um correio eletrónico seguro. A liquidação do pagamento ocorre mediante lançamentos a débito/crédito em contas de correspondentes ou nos sistemas RTGS dos bancos centrais. Por conseguinte, qualquer fraude que sugira que «a própria MT103 transporta os fundos» ou que é possível descarregar os fundos a partir de uma mensagem SWIFT é fundamentalmente falaciosa. Um comprovativo de receção de MT103 não equivale a dinheiro numa conta: o banco destinatário tem ainda de reconciliar a mensagem com os fundos efetivamente recebidos (frequentemente através de um pagamento de cobertura por MT202 COV) e só depois creditar a conta. Os burlões contam com o desconhecimento desta nuance por parte das vítimas. Na verdade, se um pagamento SWIFT for efetivamente enviado, o banco do beneficiário pode confirmá-lo diretamente e o saldo refleti-lo-á; não é necessária qualquer intervenção manual misteriosa para «descarregar» a transação.
- As mensagens SWIFT «condicionais» não retêm fundos em escrow: Conforme referido, a mensagem SWIFT MT103 não dispõe de qualquer mecanismo incorporado para reter fundos de forma condicionada. Uma vez executada uma MT103 genuína, a conta do banco ordenante (nostro) é debitada e o banco do beneficiário deve creditar o destinatário (salvo problemas). Os bancos não podem inserir cláusulas para diferir o crédito até nova aprovação – tal contrariaria a finalidade da SWIFT, que é a de pagamentos diretos. Assim, o conceito de pagamento condicional introduzido por burlões contradiz os protocolos de mensagens SWIFT. Qualquer acordo dessa natureza exigiria um escrow jurídico ou uma carta de crédito, e não uma instrução SWIFT modificada. É por isso que os bancos conhecedores ignoram campos de «condição» não oficiais – se receberem uma MT103, presumem que os fundos devem ser creditados sem condições adicionais. Se, portanto, uma contraparte propuser uma MT103 condicional como garantia, trata-se de um sinal revelador de fraude ou de desconhecimento.
- Contas Nostro/Vostro e Definitividade da Liquidação: Para que dois bancos reais transfiram dinheiro entre si, utilizam geralmente 1) uma relação de conta direta (Nostro/Vostro) ou 2) um sistema de compensação comum (como o T2, o Fedwire ou os sistemas de compensação SEPA). Em qualquer caso, a movimentação efetiva de fundos exige o débito de uma conta e o crédito de outra no sistema financeiro. Cenários fraudulentos como «ledger-to-ledger entre bancos diferentes sem recurso a qualquer rede» ignoram que, se um banco não estiver ligado, por exemplo, ao banco central ou a um correspondente, não dispõe de qualquer mecanismo para depositar dinheiro na conta de outro banco. O mito dos Bancos Não Ligados evidencia-o: um banco exterior à rede «apenas pode enviar mensagens», mas não pode liquidar. Qualquer banco legítimo que receba uma mensagem (KTT, SWIFT ou outra) de uma instituição desconhecida não creditará uma conta, salvo se os fundos efetivos forem recebidos através de um canal reconhecido. É por esta razão que as transferências alegadas pelos burlões nunca surgem no sistema bancário real: essas «transações» nunca foram processadas por uma instituição de compensação nem sustentadas por qualquer liquidez em conta. Acresce que expressões como «transferência IBAN-to-IBAN» são enganadoras: um IBAN é apenas um identificador de conta. Uma transferência de um IBAN para outro necessita sempre de uma infraestrutura de pagamentos (SEPA, SWIFT, etc.) que execute a operação. Nenhum banco creditará por magia um IBAN só porque alguém afirma ter movimentado dinheiro ledger-to-ledger.
- Protocolos de Segurança e Confirmação: Os bancos genuínos dispõem de controlos de segurança rigorosos. Sempre que montantes elevados são movimentados através da SWIFT ou de outros sistemas, tanto o ordenante como o beneficiário dispõem de registos. O banco de um ordenante legítimo emitirá uma confirmação (como um ACK de mensagem SWIFT ou uma referência) de que o pagamento foi enviado, e o banco do beneficiário terá uma mensagem de entrada correspondente e, por fim, um lançamento a crédito. As burlas desmoronam-se perante tal escrutínio. Se uma vítima, por exemplo, perguntar ao seu próprio banco «Pode confirmar que tem uma transferência SWIFT de USD 5 milhões a receber do banco X?», o banco consegue verificar rapidamente se existe alguma operação em curso. Nos casos de burla, a resposta será negativa – não existe qualquer registo na SWIFT nem em qualquer rede de tal transferência. Os burlões evitam que as vítimas confirmem os pormenores de forma independente precisamente por este motivo. Num cenário legítimo, existe rastreabilidade integral: as transferências SWIFT têm Referências Únicas de Transação de Ponta a Ponta (UETR) no âmbito da GPI, e os bancos comunicam através de canais oficiais caso surjam problemas (por exemplo, utilizando mensagens de formato livre SWIFT MT199/MT299 ou pedidos de cancelamento em caso de erro). Os burlões, pelo contrário, recorrem a uma comunicação unidirecional (deles para a vítima) e recusam o envolvimento de responsáveis bancários reais. Os bancos centrais, incluindo o Banco Central da Nigéria, alertaram publicamente para documentos SWIFT forjados que pretendem demonstrar que os fundos estão «retidos» pelo banco central; quando existem fundos efetivamente em falta, o ordenante deve solicitar ao seu próprio banco que localize ou revogue o pagamento.
Em suma, quando se compara a verificabilidade em circuito fechado e os controlos sistémicos da banca real com a natureza ad hoc, assente em documentos, destes esquemas fraudulentos, o contraste é evidente. As transferências de fundos genuínas deixam rasto em várias instituições; não podem ser ocultadas por trás de procedimentos obscuros nem verificadas apenas por documentos não oficiais. É por isso que qualquer esquema que desencoraje a vítima de verificar diretamente junto dos bancos, ou que insista que «o dinheiro está lá, apenas não é visível nos sistemas habituais», é quase certamente uma fraude. Nenhuma transferência legítima de elevado montante exigirá jamais que o destinatário pague comissões adicionais para libertar fundos, encontre bancos especiais para receber formatos de mensagem «diferentes» ou procure descarregamentos manuais misteriosos. A realidade tem regras claras e circuitos definidos – qualquer proposta que os contrarie deve ser tratada com extrema desconfiança.
Sinais de Alerta e Medidas Preventivas
É fundamental reconhecer estas burlas antes que causem prejuízo. Apresentamos de seguida os principais sinais de alerta de que uma alegada operação de transferência de fundos é fraudulenta, bem como medidas preventivas para potenciais alvos (em especial indivíduos de elevado património, instituições ou facilitadores no financiamento do comércio internacional):
- Métodos de Transferência ou Jargão Pouco Habituais: Desconfie se uma contraparte propuser uma transferência através de um método obscuro (por exemplo, “IP/IP ledger send”, “KTT wire”, “conditional SWIFT”) ou utilizar conjuntos de termos bancários que normalmente não se combinam (como “MT103/202 manual download”). Como se verificou, os burlões utilizam indevidamente acrónimos bancários; as operações legítimas recorrem, em regra, a processos normalizados e verificáveis (transferência SWIFT corrente, transferência ACH/SEPA, etc.). Se ouvir termos que os seus próprios banqueiros ou consultores considerem absurdos ou fora do comum, interrompa a transação e investigue mais a fundo. Não se deixe seduzir pelo jargão técnico – a complexidade é uma distração deliberada neste tipo de fraudes.
- Pressão para Pagar Comissões ou Encargos Antecipados: Quase todos estes esquemas acabam por exigir à vítima que pague algo antes de receber os fundos, seja uma comissão, uma «taxa de conformidade», um imposto ou custas jurídicas. Numa transferência genuína, o ordenante suporta as comissões de transferência, e as verificações de conformidade não exigem pagamentos novos e arbitrários por parte do beneficiário. A insistência em que «basta um pequeno pagamento para libertar milhões» é uma característica clássica da fraude por adiantamento de comissões. Os indivíduos de elevado património devem impor uma regra: nenhuma comissão inesperada sem verificação independente. Se uma transferência de valor elevado estiver alegadamente retida por causa de uma comissão, contacte diretamente o seu banco antes de pagar o que quer que seja.
- Ausência de Confirmação Independente: Se alguém afirmar que lhe enviou dinheiro mas o seu próprio banco não tiver qualquer registo, trate a situação como suspeita. Não aceite PDF ou capturas de ecrã enviados por correio eletrónico como prova; em vez disso, solicite ao seu banco que rastreie o pagamento recebido através da referência indicada. As mensagens SWIFT falsificadas são comuns e não constituem prova fiável. Desconfie igualmente se a contraparte se recusar a envolver o respetivo banco numa confirmação direta. Em operações legítimas, os bancos estão dispostos a comunicar entre si ou a emitir avisos oficiais. Se lhe disserem «o nosso banco não falará consigo» ou «não podemos fornecer o contacto do banqueiro devido ao volume de trabalho/à secretária», trata-se de um sinal de alerta.
- Promessas de Resultados Demasiado Bons para Serem Verdade: Muitas destas fraudes apresentam-se como oportunidades lucrativas, por exemplo, um investidor que se oferece para transferir USD 50 milhões a título de empréstimo a uma taxa de juro reduzida, ou um comprador disposto a pagar acima do preço de mercado através de uma transferência especial. Os esquemas fraudulentos de programas de investimento de elevado rendimento garantem, de forma semelhante, retornos avultados através de operações bancárias «secretas». O ceticismo é essencial: questione por que razão um desconhecido ou um novo parceiro recorre a métodos de pagamento complexos ou propõe condições anormais. Se a narrativa envolver aprovações especiais de bancos centrais, programas de negociação secretos ou fundos fora de registo, é provável que esteja perante uma ficção. Atenha-se ao adágio: se parece demasiado bom para ser verdade, provavelmente não o é.
- Estruturas de Operação Complexas com Várias Fases e Tranches: Esteja atento se uma operação relativamente simples (como um pagamento por transferência para aquisição de bens ou uma contribuição para um investimento) for estruturada em várias etapas sem motivo claro – por exemplo, «tranches» de pagamentos, transferências preliminares de «prova de capacidade» ou mensagens condicionais. Os burlões complicam frequentemente uma operação para confundir as vítimas e ocultar a inexistência da promessa. Por exemplo, a exigência de um «comprovativo de fundos MT799» ou de um «pré-aviso MT103» antes do pagamento efetivo, ou o envio de um montante reduzido que é rapidamente levantado, podem ser artifícios para criar credibilidade. Exija transparência e simplicidade; em caso de dúvida, consulte um profissional bancário para que analise o processo proposto antes de prosseguir.
- Utilização de Correio Eletrónico Pessoal e Comunicações Invulgares: Uma transferência genuína de fundos de montante elevado entre instituições é, em regra, organizada com algum formalismo. Se todas as comunicações se processarem através de endereços Gmail/Yahoo ou aplicações de mensagens, e nenhuma em papel timbrado ou por canais oficiais do banco, deve questionar-se a legitimidade da operação. Do mesmo modo, se os documentos apresentados contiverem inconsistências (por exemplo, códigos SWIFT que não correspondem, erros ortográficos nos nomes dos bancos, terminologia incorreta), tal constitui sinal de falsificação. As pessoas de elevado património devem assegurar que qualquer operação de vulto é verificada pela sua própria equipa jurídica ou bancária, que terá maior probabilidade de detetar tais discrepâncias.
- Entidades sem Estatuto Bancário Verificável: Antes de realizar transações, especialmente a nível internacional, efetue a diligência devida relativamente ao banco ordenante ou destinatário. Se não encontrar evidência de que a instituição é um banco autorizado que participa na SWIFT ou em sistemas de pagamento conhecidos, não aceite o seu instrumento financeiro. Como referido, algumas fraudes envolvem «bancos» de fachada que alegam capacidades extraordinárias, mas que não fazem parte da rede regulada. Se um alegado banco não puder ser encontrado no diretório de BIC da SWIFT ou não estiver sujeito a supervisão clara, trate qualquer transação proveniente do mesmo com extrema cautela.
Medidas Preventivas: Os participantes em transações de elevado valor devem criar protocolos internos para se protegerem contra estes esquemas. Por exemplo, qualquer oferta não solicitada de uma transferência de fundos ou de um investimento de grande dimensão deve desencadear um processo reforçado de diligência devida: verificar identidades, envolver o banco desde o início e exigir, sempre que possível, mecanismos de escrow ou de escrow por terceiros. As instituições e os intermediários poderão estabelecer uma rotina de verificação segundo a qual qualquer pagamento SWIFT acima de determinado limiar deve ser confirmado pelo banco mediante contacto telefónico de confirmação ou através do próprio sistema de rastreio da SWIFT (GPI), antes de as mercadorias ou os fundos serem libertados do seu lado. A formação do pessoal e dos clientes é igualmente importante – muitas vítimas caem em fraudes por desconhecerem os procedimentos bancários. Ações de formação regulares ou circulares que expliquem que «as mensagens SWIFT não equivalem a numerário disponível» e alertem para estas tipologias de fraude podem fomentar uma atitude de cautela. Em caso de dúvida, consulte especialistas: conforme recomendam os profissionais de combate à fraude, «obtenha junto do seu próprio banco informação sobre o funcionamento exato de qualquer método de pagamento sugerido por uma nova contraparte». Se a contraparte for legítima, não se oporá a que verifique de que forma os fundos serão movimentados. Por fim, importa recordar que as operações financeiras legítimas de grande dimensão resistem ao escrutínio – as fraudes exigem sigilo e decisões precipitadas. Promover um ambiente em que as perguntas e a verificação sejam bem-vindas dissuadirá os fraudadores de o escolherem como alvo.
Resumo
As fraudes que exploram conceções erróneas sobre as transferências de fundos interbancárias constituem um lembrete eloquente de que o conhecimento é a melhor defesa. Ao analisar o modo como estes esquemas operam – desde mensagens SWIFT falsificadas e transferências fantasma entre «livros» até armadilhas de Conformidade forjadas –, constata-se um denominador comum: os criminosos contam com o desconhecimento da vítima quanto ao verdadeiro funcionamento dos pagamentos. Esta análise forense demonstra que cada afirmação feita nestes esquemas tem uma refutação assente na prática bancária real, e que reconhecer essas discrepâncias pode poupar as vítimas a perdas catastróficas. Para profissionais e investidores, a lição é nunca aceitar uma afirmação financeira sem a questionar, por mais jargão bancário que a acompanhe. A verificação independente através de canais oficiais e um ceticismo saudável perante métodos «secretos» revelarão estas fraudes pelo que são. À medida que o comércio e as finanças globais se tornam cada vez mais complexos, manter-se informado sobre os mais recentes padrões de fraude é essencial. Ao conjugar sensibilização, Diligência Devida e as salvaguardas descritas, as potenciais vítimas podem evitar a armadilha dispendiosa destas sofisticadas fraudes de transferências interbancárias e, assim, preservar a integridade das suas transações perante o engano mais convincente.
Passo seguinte
Solicitar uma apresentação
Indique-nos, em poucas linhas, quem é e o que tem em mente. O seu pedido segue diretamente para o banco e é tratado com confidencialidade.
Prefere falar connosco? Agende uma videoconferência de 30 minutos.