Como são detidos numerário e valores mobiliários em bancos e corretoras
Um guia jurídico e operacional para investidores, tesoureiros e clientes particulares sofisticados
Conteúdo: 1. Importância · 2. Custódia de valores mobiliários · 3. Depósitos em numerário
1. Porque é importante
A maioria dos investidores presume que o saldo apresentado no portal do seu banco ou corretora se encontra numa conta que lhes pertence em exclusivo, uma espécie de cofre digital. Não é assim. A forma jurídica de detenção de um ativo determina o que lhe acontece em caso de insolvência do banco ou da corretora e define cinco aspetos:
- Titularidade. Se o investidor detém um direito de propriedade sobre um ativo específico ou apenas um direito contratual perante um intermediário.
- Tratamento em caso de insolvência. Se os ativos são restituídos diretamente ou se têm de ser reclamados em concorrência com outros credores.
- Proteção. Qual o regime aplicável: indemnização dos investidores, garantia de depósitos ou regras relativas aos ativos dos clientes.
- Risco de concentração. Dependência oculta de um único custodiante, depositário central de valores mobiliários ou banco que aceita depósitos.
- Dependências. Exposição a contrapartes e risco operacional em várias jurisdições e níveis de intermediação.
Uma distinção está na base de tudo o que se segue. Os valores mobiliários são mantidos em custódia: o cliente continua a ser o beneficiário efetivo e, em caso de insolvência do intermediário, os valores mobiliários são restituídos em espécie. O numerário é mantido como depósito: o banco passa a ser proprietário do dinheiro e o depositante detém apenas um direito de crédito à restituição.
2. Custódia de valores mobiliários
2.1 Desmaterialização e cadeia de custódia
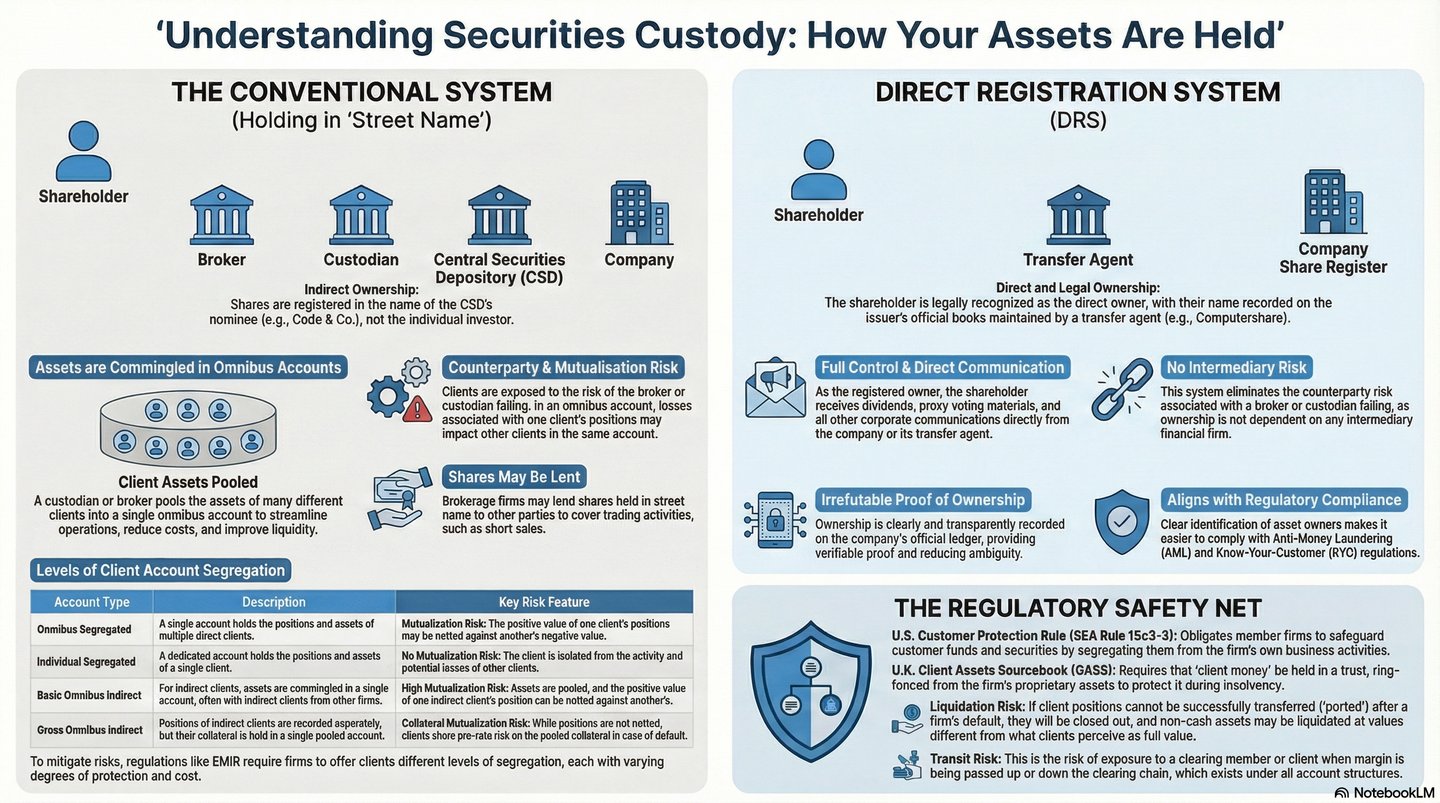
Os certificados físicos de ações e obrigações foram em grande medida substituídos por registos escriturais eletrónicos, uma mudança imposta pela crise burocrática que o aumento dos volumes de negociação provocou na segunda metade do século XX. O resultado é uma cadeia de intermediários entre o emitente e o investidor:
- O emitente define os termos dos valores mobiliários (direito de voto, dividendos, reembolso, operações sobre o capital), mas já não se relaciona diretamente com a maioria dos seus titulares.
- A central de depósito de valores mobiliários (CSD) mantém o registo de referência e assegura a liquidação em regime de entrega contra pagamento: o DTC nos Estados Unidos; a Euroclear e a Clearstream enquanto CSD internacionais, a par das CSD nacionais na Europa; a Euroclear UK & International, que gere o CREST, no Reino Unido.
- Os participantes, como os bancos custodiantes, os prime brokers e as grandes sociedades corretoras, detêm contas no CSD e, por sua vez, mantêm contas para os seus clientes, que podem ser eles próprios intermediários.
Uma cadeia típica estende-se, assim, do emitente ao CSD, deste ao custodiante global, ao subcustodiante, ao corretor e, por fim, ao investidor. Cada nível regista as posições pertencentes a cada cliente e detém uma posição agregada no nível superior. O investidor raramente consta do registo do emitente; o titular registado é, em regra, o CSD ou o seu intermediário (nominee). O investidor detém um direito de beneficiário efetivo, e um conjunto de normas jurídicas assegura que os dividendos, os juros, os direitos de voto e as operações societárias continuam a chegar ao beneficiário efetivo.
2.2 Contas omnibus
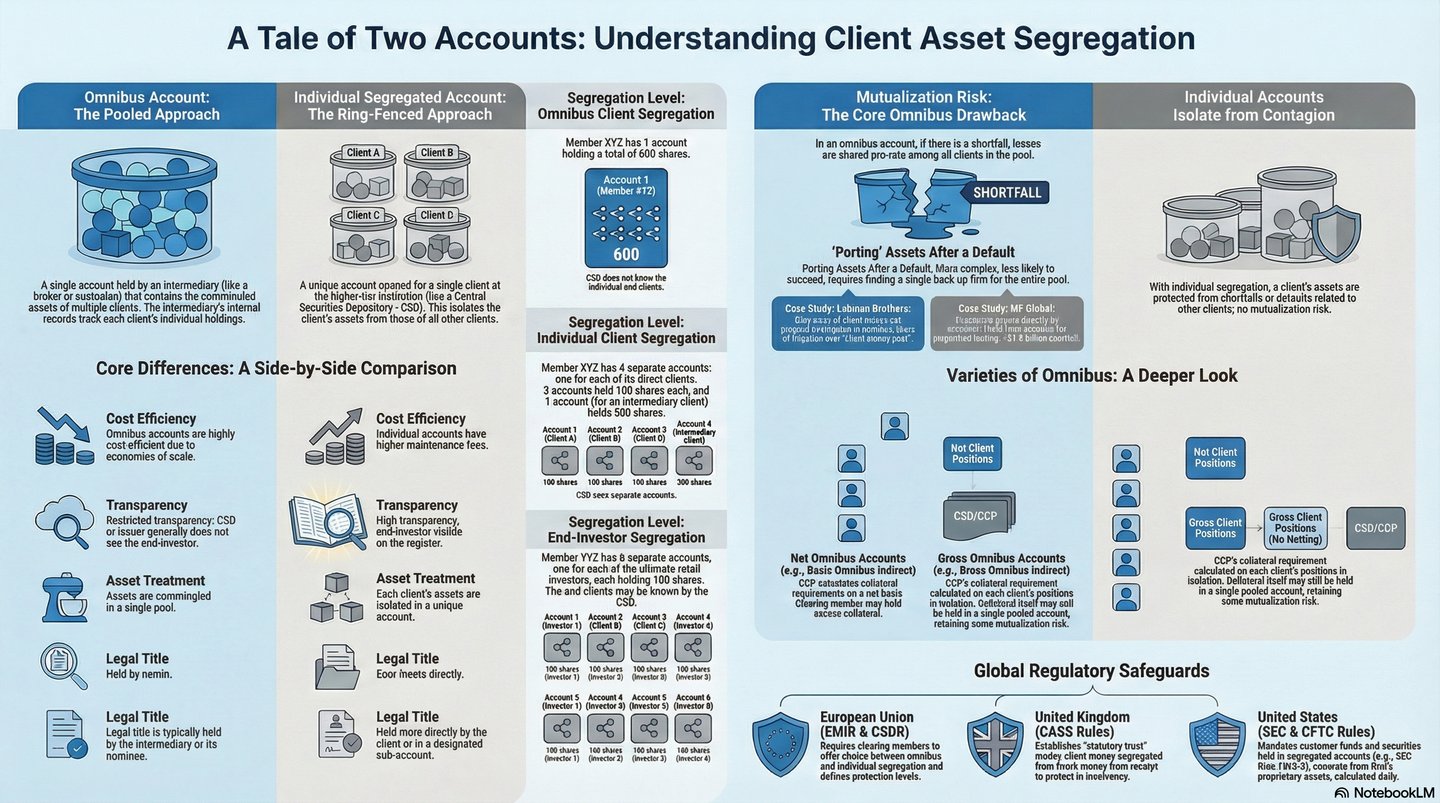
Uma conta ómnibus agrega os valores mobiliários de muitos clientes de um mesmo intermediário numa única conta junto do intermediário seguinte na cadeia. Os registos do próprio intermediário imputam as posições aos clientes individuais; o custodiante ou a CSD vê uma única posição de grande dimensão, sem necessidade de conhecer os clientes subjacentes.
As contas ómnibus existem por boas razões. As operações podem ser compensadas por saldos líquidos: dez compradores e dez vendedores do mesmo valor mobiliário liquidam-se como uma única posição líquida, e não como vinte liquidações. O CSD lida com um número gerível de participantes, em vez de milhões de investidores, e o mercado normaliza-se em torno de um único modelo.
A questão jurídica decisiva é saber se o agrupamento destrói o direito de propriedade do investidor. Num regime de custódia sólido, não destrói, desde que a lei reconheça interesses beneficiários em conjuntos fungíveis e o intermediário mantenha registos rigorosos. Os sistemas de common law recorrem a princípios de trust ou de equidade; os sistemas de direito civil recorrem à compropriedade, a deveres de segregação e à proteção legal. Em qualquer dos casos, o intermediário não é o proprietário dos valores mobiliários dos clientes que detém; é o seu depositário.
2.3 Segregação dos ativos dos clientes
A proteção assenta numa segregação rigorosa a três níveis: jurídico (os valores mobiliários dos clientes não estão disponíveis para os credores do intermediário), contabilístico (são mantidos fora do balanço, em contas de custódia) e operacional (encontram-se em contas de clientes designadas junto do custodiante ou da CSD).
- UE, MiFID II. O artigo 16.º, n.º 8, da Diretiva 2014/65/UE exige que as empresas de investimento salvaguardem os direitos de propriedade dos clientes, em especial em caso de insolvência, e proíbe a utilização de instrumentos dos clientes por conta própria sem consentimento expresso. O artigo 2.º da Diretiva Delegada (UE) 2017/593 exige registos que permitam distinguir, a qualquer momento e sem demora, os ativos de cada cliente dos de outros clientes e dos da própria empresa.
- UE, CSDR. O artigo 38.º do Regulamento (UE) n.º 909/2014 exige que as CSD ofereçam aos participantes, no mínimo, a segregação de clientes em contas globais e a segregação individual de clientes, de modo que os valores mobiliários dos clientes estejam sempre separados dos do próprio participante.
- Reino Unido, CASS 6. Os ativos em custódia são registados em nome do cliente ou de um nominee, reconciliados diariamente com registos de terceiros e reconciliados externamente a intervalos regulares. Os ativos dos clientes são detidos em trust e não estão disponíveis para os credores em geral.
- Estados Unidos, SEC Rule 15c3-3. As sociedades corretoras (broker-dealers) devem manter a posse ou o controlo dos valores mobiliários de clientes integralmente pagos e dos que excedam os requisitos de margem, não podendo utilizá-los para financiar a sua atividade por conta própria. A Securities Investor Protection Corporation (SIPC) adianta fundos relativos a valores mobiliários em falta, até aos limites estabelecidos, em caso de falência de uma sociedade corretora.
2.4 Quando o intermediário falha
Em princípio, os valores mobiliários dos clientes são devolvidos aos clientes e não integram a massa insolvente. Na prática, surgem três dificuldades:
- Reconciliação. O administrador de insolvência tem de confrontar os registos internos do intermediário com as posições efetivamente detidas junto dos custodiantes e das CSD. Com uma contabilidade rigorosa, trata-se de um procedimento de rotina; com uma contabilidade deficiente, frequentemente característica de fraude, o processo é moroso e litigioso.
- Défices. Quando os registos contabilísticos apresentam mais valores mobiliários do que os existentes em custódia, por oneração não autorizada, operações pendentes de liquidação registadas como concluídas, posições fabricadas ou erro acumulado, os clientes suportam habitualmente a perda de forma proporcional e reclamam o remanescente na qualidade de credores comuns.
- Custos e prazos. Os honorários dos administradores de insolvência, advogados, contabilistas e peritos forenses são deduzidos dos ativos disponíveis. Os casos simples demoram meses; as falências transfronteiriças complexas podem demorar anos.
Os regimes especiais reduzem estas fricções. No Reino Unido, as regras de distribuição de ativos de clientes e o Investment Bank Special Administration Regulations 2011 atribuem prioridade à rápida restituição dos ativos dos clientes, e os sistemas de indemnização dos investidores constituem uma salvaguarda até limites determinados.
3. Depósitos em numerário
3.1 Um depósito é um empréstimo ao banco
O numerário depositado junto de um banco, diretamente ou por intermédio de um corretor, cria uma relação de devedor e credor, e não de depositário e proprietário. A propriedade do dinheiro transmite-se para o banco. O depositante adquire um direito contratual (uma «chose in action», na terminologia da common law) ao reembolso de uma quantia equivalente à vista ou nos termos acordados, geralmente com juros. O banco pode utilizar o dinheiro como entender: para conceder crédito, adquirir valores mobiliários ou satisfazer requisitos de capital.
Esta não é uma questão técnica à espera de reforma. É a base da banca de reservas fracionárias: os bancos tomam fundos a curto prazo e concedem crédito a longo prazo, e essa transformação de maturidades só é possível porque o dinheiro depositado pertence ao banco. Se os depósitos fossem mantidos em custódia, os bancos não os poderiam emprestar, e a criação de crédito tal como a conhecemos cessaria.
O preço é o risco de crédito. Se o banco falir, o depositante é um credor comum e partilha o que restar; em falências graves, esse valor pode ser reduzido ou nulo. Os sistemas de garantia de depósitos atenuam este risco até limites definidos, mas não alteram a posição jurídica: um depósito continua a ser um crédito, não um direito de propriedade.
3.2 Dinheiro de clientes junto de corretores: duas camadas
O numerário detido junto de uma corretora envolve duas relações e dois possíveis pontos de falha.
- Investidor e corretor. Ao abrigo das regras relativas aos fundos de clientes (CASS 7 no Reino Unido, os requisitos de fundos de clientes da MiFID II na UE), o corretor detém o numerário dos clientes em regime de fidúcia (trust) ou ao abrigo de um mecanismo fiduciário semelhante, separado dos seus fundos próprios. Sem tais regras, o investidor pode ser simplesmente um credor não garantido do corretor, com o numerário do cliente misturado nos fundos de exploração deste.
- Corretora e banco. A corretora, ou o trust de fundos de clientes, é depositante do banco onde o numerário efetivamente se encontra, com o mesmo direito de crédito contratual acima descrito.
Se a corretora falir e os bancos se mantiverem sólidos, os fundos de clientes devidamente segregados podem ser devolvidos ou transferidos para outra corretora com relativa rapidez, desde que a segregação, as reconciliações, os saldos e os registos tenham sido mantidos. Se um banco falir e a corretora sobreviver, a corretora tem de reclamar o seu crédito sobre o banco falido e entregar aos clientes qualquer valor recuperado, frequentemente limitado à garantia de depósitos e atrasado pelo processo de insolvência. O pior cenário, em que ambos falham em simultâneo numa crise sistémica, combina os dois conjuntos de problemas, muitas vezes em várias jurisdições.
3.3 Sistemas de garantia de depósitos
As garantias de depósitos protegem os depositantes de retalho, previnem corridas aos bancos e preservam a confiança no sistema bancário.
- União Europeia. A Diretiva relativa aos sistemas de garantia de depósitos (2014/49/UE) cobre os depósitos elegíveis até EUR 100 000 por depositante e por instituição de crédito (artigo 6.º). Estão excluídos os depósitos de instituições financeiras que atuem nessa qualidade, os depósitos associados a uma condenação por branqueamento de capitais e certas empresas financeiras profissionais (artigo 5.º). O reembolso deve estar disponível no prazo de sete dias úteis (artigo 8.º). Nos termos do artigo 7.º, as contas agregadas detidas por conta de beneficiários identificados ou identificáveis são analisadas por transparência, pelo que cada cliente de um corretor ou de uma instituição de pagamento fica protegido pela sua parte individual, em vez de o conjunto da conta agregada ser tratado como um único depósito de EUR 100 000.
- Reino Unido. O Financial Services Compensation Scheme protege os depósitos até GBP 120.000 por pessoa e por instituição autorizada a receber depósitos (desde 1 de dezembro de 2025). Os saldos elevados temporários decorrentes de acontecimentos de vida especificados, como a venda de uma habitação, uma herança, uma indemnização de seguro ou por danos pessoais, ou um acordo de divórcio, ficam protegidos até GBP 1,4 milhões durante seis meses.
- Estados Unidos. A Federal Deposit Insurance Corporation garante os depósitos até USD 250 000 por depositante, por banco segurado e por categoria de titularidade (12 U.S.C. § 1821; 12 C.F.R. Part 330). As contas individuais, conjuntas, de reforma e de trust são cobertas separadamente; os cotitulares são garantidos pelas respetivas quotas; as contas de trust revogável são cobertas até USD 250 000 por beneficiário individual, sujeito a limites; as contas de sociedades são garantidas ao nível da entidade. Quando um corretor transfere automaticamente a liquidez de clientes para bancos segurados, a cobertura por repasse (12 C.F.R. § 330.5) garante cada cliente até USD 250 000 pela sua quota, desde que os registos do banco divulguem a relação de representação e os nomes dos titulares e que os fundos pertençam aos clientes.