
ACH Automated Clearing House
A Câmara de Compensação Automatizada (ACH) suporta duas modalidades distintas de instrumentos de pagamento: a transferência a crédito e o débito direto.
Transferência a Crédito
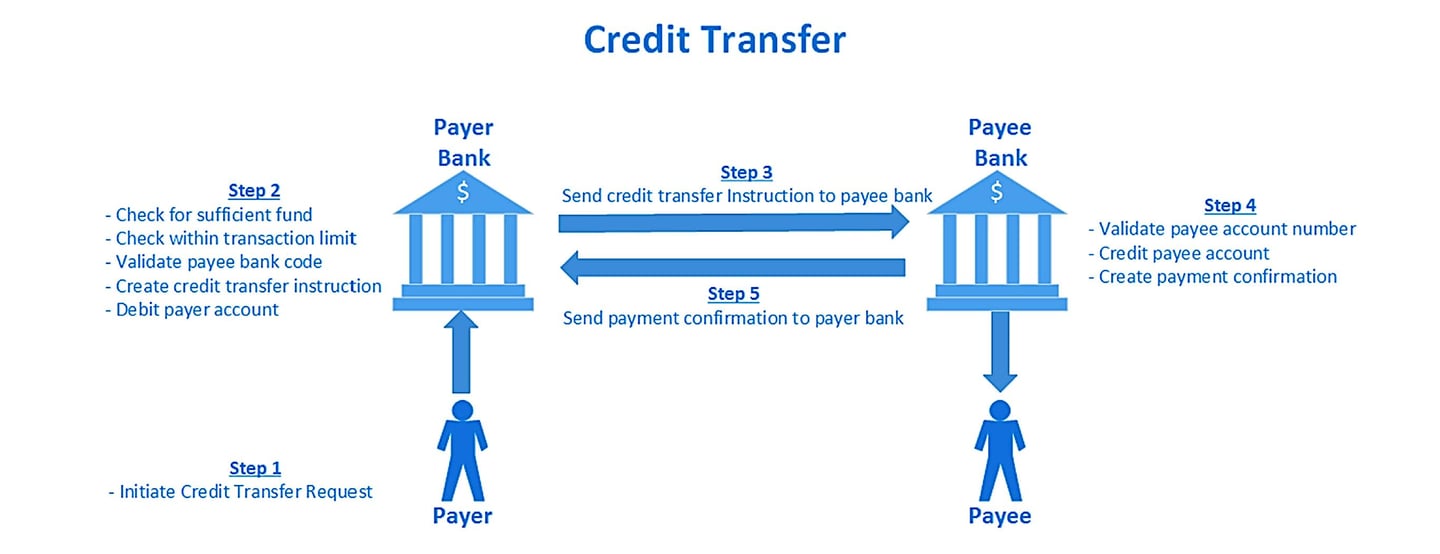
Nas transações ACH, a transferência a crédito representa um serviço monetário iniciado pelo banco do ordenante, que permite a transferência de fundos para um beneficiário vinculado a uma instituição financeira distinta. Este processo, frequentemente designado por transferência de conta para conta ou A2A, traduz a evolução das câmaras de compensação, desde o seu papel tradicional na circulação de cheques em papel entre bancos até à sua função contemporânea. Esta função atual abrange o processamento de instrumentos de pagamento eletrónicos, o que justifica a designação «automatizada» na sigla ACH. Embora as redes ACH sejam concebidas para o processamento em lote, o que lhes confere uma vantagem de custo face às redes de cartões, funcionam exclusivamente durante o horário normal de expediente. Consequentemente, devido ao seu processamento em lote, a liquidação das transações pode prolongar-se por vários dias, em particular durante fins de semana e feriados. Embora sejam adequadas para a gestão de pagamentos programados em lote, como o processamento de salários e o pagamento de faturas, a sua utilidade é limitada em situações que exijam a execução de pagamentos em tempo real.
Débito Direto
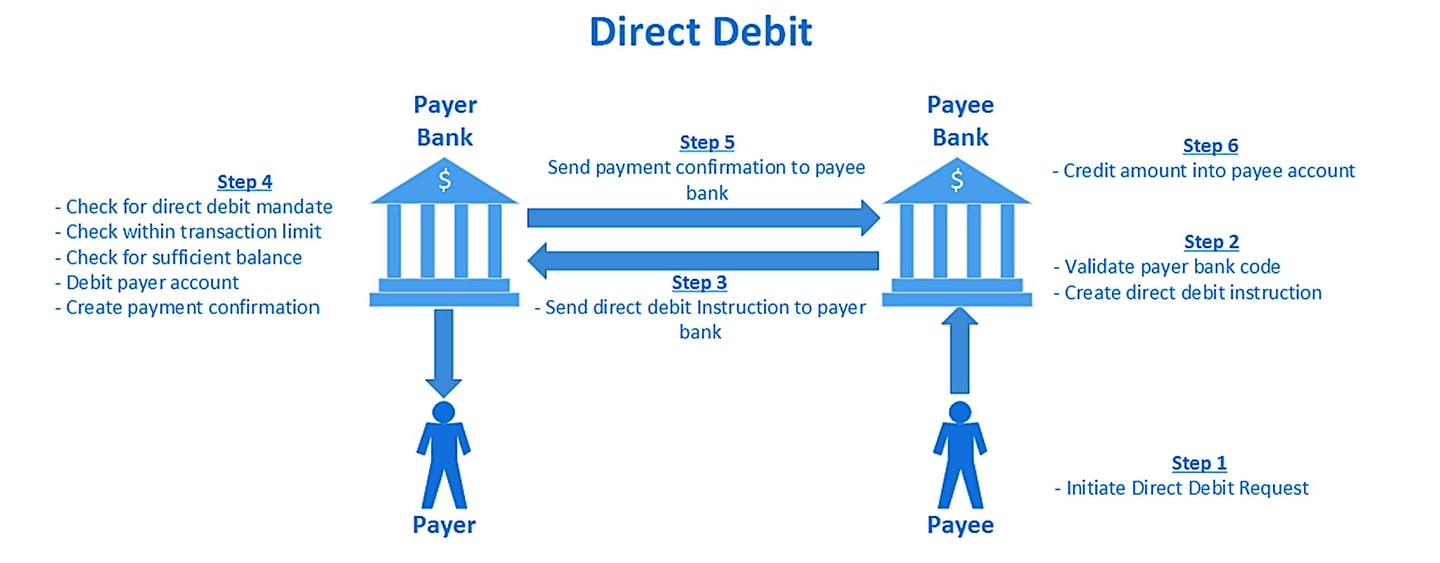
Em contraste, o débito direto é um serviço de pagamento iniciado pelo banco do beneficiário para obter fundos de um ordenante associado a outro banco. Este mecanismo oferece uma abordagem inversa à da transferência a crédito, facilitando a cobrança de pagamentos.
Processo de Compensação ACH
O sistema de pagamentos em lote ACH funciona exclusivamente dentro dos limites de um dia útil normal. Existem períodos definidos ao longo do dia para o processamento das transações: a janela de compensação de saída e a janela de compensação de entrada. A janela de compensação de saída proporciona um intervalo de tempo para que os bancos submetam ao ACH as instruções de pagamento dos titulares de contas, para validação e posterior processamento. Inversamente, a janela de compensação de entrada é utilizada pela câmara de compensação para distribuir essas instruções de pagamento pelos bancos destinatários, permitindo assim o processamento dos pagamentos aos respetivos titulares de contas.
Câmaras de Compensação Automatizadas (ACH)
As câmaras de compensação automatizadas (ACH) são sistemas de pagamento eletrónicos que processam e liquidam grandes volumes de transações de crédito e de débito, tipicamente envolvendo pagamentos de baixo valor e não urgentes. As ACH facilitam a compensação e a liquidação de transações entre bancos e outras instituições financeiras numa determinada região ou país, constituindo uma alternativa eficiente e económica aos métodos de pagamento em papel, como os cheques.
Algumas das maiores câmaras de compensação automatizadas (ACH) na Europa incluem:
- STEP2: Operada pela EBA Clearing, a STEP2 é uma câmara de compensação automatizada (ACH) pan-europeia que processa transferências a crédito SEPA (SCT) e débitos diretos SEPA (SDD) em toda a Área Única de Pagamentos em Euros (SEPA). A STEP2 é uma das maiores ACH da Europa, ligando bancos e instituições financeiras em toda a região SEPA.
- BACS (Bankers’ Automated Clearing Services): O BACS é uma câmara de compensação automatizada sediada no Reino Unido que processa transferências a crédito e débitos diretos eletrónicos em libras esterlinas. O BACS processa diariamente milhões de transações, incluindo pagamentos de salários, pensões e prestações sociais.
- equensWorldline: A equensWorldline é um processador de pagamentos europeu que opera uma câmara de compensação automatizada (ACH) para transferências a crédito e débitos diretos em euros no âmbito da SEPA. Faz parte do grupo francês Worldline.
Algumas das maiores câmaras de compensação automatizadas (ACH) a nível mundial incluem:
- A rede Automated Clearing House (ACH) nos Estados Unidos: A rede ACH é um sistema nacional de pagamentos eletrónicos que processa grandes volumes de transações de crédito e de débito nos Estados Unidos. É operada por dois operadores principais, The Clearing House (TCH) e a Reserva Federal. As transações processadas através da rede ACH incluem depósitos diretos, pagamentos de faturas e pagamentos entre empresas.
- BECS (Bulk Electronic Clearing System) na Austrália: O BECS é uma câmara de compensação automatizada (ACH) australiana que processa transferências a crédito e débitos diretos eletrónicos em dólares australianos. O BECS é gerido pela Australian Payments Network (AusPayNet), o organismo de autorregulação do setor dos pagamentos australiano.
- NEFT (National Electronic Funds Transfer) na Índia: o NEFT é um sistema de liquidação líquida diferida para transferências a crédito em rupias, operado pelo Reserve Bank of India e executado em lotes de meia em meia hora, durante as 24 horas do dia, desde dezembro de 2019.
- A Bacs Payment Schemes Limited (Bacs) (Reino Unido) é a câmara de compensação automatizada (ACH) responsável por diversos tipos de pagamento, incluindo débitos diretos e a Bacs Direct Credit.
- Canadá: A Canadian Payments Association (CPA), também conhecida como Payments Canada, opera o sistema ACH canadiano.
- Índia: A National Automated Clearing House (NACH) é gerida pela National Payments Corporation of India (NPCI) e processa vários tipos de pagamentos em lote.
- Austrália: A Australian Payments Network (AusPayNet, anteriormente APCA) administra o Bulk Electronic Clearing System (BECS).
- Alemanha: O Deutsche Bundesbank gere o sistema ACH alemão, que processa um grande volume de pagamentos internos e comerciais denominados em euros.
- África do Sul: a BankservAfrica opera a câmara de compensação automatizada (ACH); as posições líquidas são liquidadas no sistema de liquidação por bruto em tempo real SAMOS do South African Reserve Bank.
- Japão: O Sistema Zengin, gerido pela Japanese Banks’ Payment Clearing Network (Zengin-Net), processa as transferências a crédito nacionais em ienes.
- China: O Banco Popular da China opera o China National Advanced Payment System (CNAPS), que inclui funções de ACH.
- Brasil: O Banco Central do Brasil opera o Sistema de Transferência de Reservas (STR), o sistema RTGS brasileiro, e o sistema de pagamentos instantâneos Pix; a compensação de retalho decorre também através dos sistemas da CIP (Câmara Interbancária de Pagamentos).
- França: a STET opera o CORE(FR), a câmara de compensação automatizada (ACH) francesa para transferências a crédito, débitos diretos e cartões SEPA, com liquidação no T2.
- Itália: O Banco de Itália gere o sistema de compensação BI-COMP, que facilita as transferências a crédito e os débitos diretos nacionais e SEPA.
Como funcionam as câmaras de compensação?
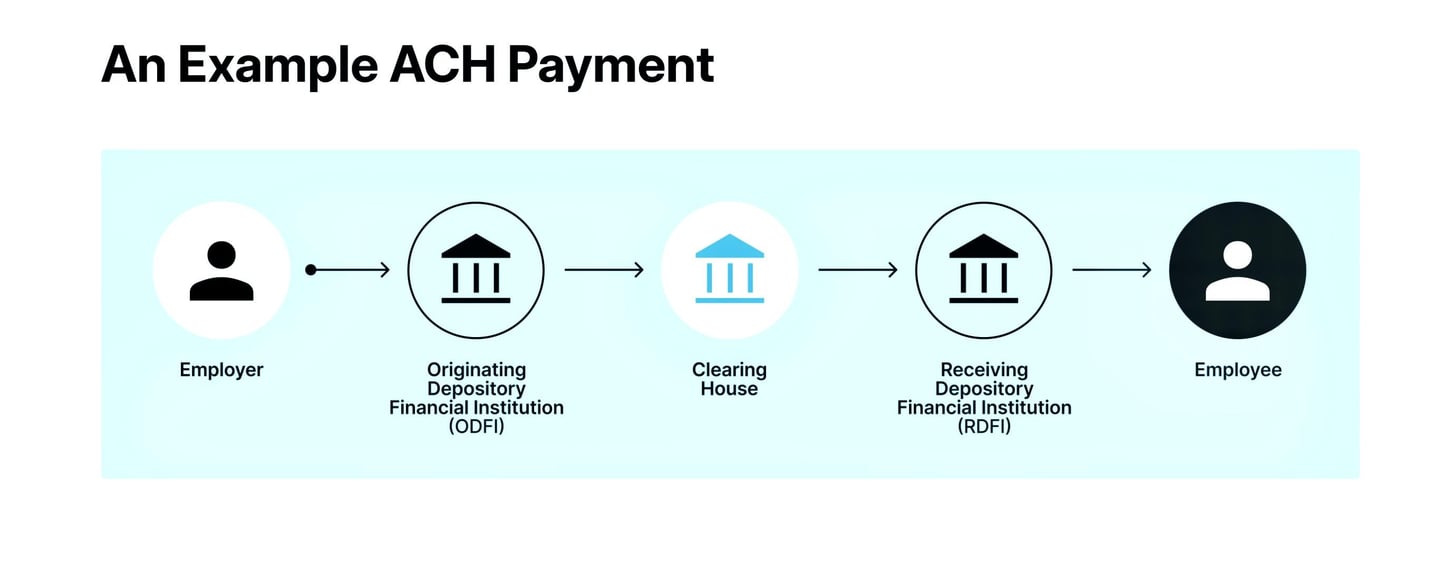
As transações Automated Clearing House (ACH) no setor bancário constituem um sistema complexo e sofisticado, concebido para a transferência eletrónica e eficiente de fundos entre contas bancárias distintas, principalmente nos Estados Unidos. Este sistema é uma pedra angular da banca moderna, oferecendo uma alternativa digital a métodos tradicionais como os cheques em papel ou as transações em numerário.
- Início de uma Transação ACH: A génese de uma transação ACH ocorre quando o ordenante, que pode ser uma pessoa singular ou uma entidade empresarial, inicia um pedido de transferência de fundos. Esta iniciação exige o fornecimento rigoroso de elementos como os números de conta bancária e de encaminhamento (routing) do beneficiário, bem como o montante específico a transferir. Tais transações podem ser classificadas em Depósitos Diretos, Pagamentos Diretos via ACH e outras modalidades.
- Intervenção da Instituição Financeira Depositária de Origem (ODFI): O originador remete este pedido à sua instituição bancária, designada Originating Depository Financial Institution (ODFI). A ODFI desempenha aqui um papel decisivo ao reunir os vários pedidos ACH e agrupá-los em lotes para processamento. As transações são classificadas consoante a sua natureza – créditos ou débitos.
- Processamento pelo Operador ACH: O ODFI transmite estes lotes a um Operador ACH — a Federal Reserve ou a entidade The Clearing House. Estas infraestruturas centrais de compensação são determinantes para a segregação e o encaminhamento adequado das operações para as Receiving Depository Financial Institutions (RDFI) de destino.
- Códigos e Classificações: Cada transação na rede ACH é identificada por códigos específicos, que delimitam a natureza e a finalidade da transferência. Entre estes destaca-se o código International ACH Transaction (IAT), utilizado em pagamentos ACH que envolvem uma instituição financeira fora dos EUA. Este código assegura a conformidade com as normas internacionais de combate ao branqueamento de capitais. Outros códigos frequentes incluem o PPD (Prearranged Payment and Deposit Entries) para transações de particulares, como o pagamento de salários, o CCD (Cash Concentration or Disbursement) para transações empresariais e o CTX (Corporate Trade Exchange) para transações que envolvem vários registos adicionais (addenda).
- Ação da Instituição Financeira Depositária Recetora (RDFI): As RDFI recebem estas transações e são responsáveis pelo crédito ou débito rigoroso das contas dos destinatários, em conformidade com o tipo de transação.
- Liquidação e Reconciliação: A liquidação de fundos, isto é, a transferência efetiva de dinheiro entre o ODFI e o RDFI, ocorre tipicamente no dia útil seguinte. É facilitada através das respetivas contas na Reserva Federal. Ambas as instituições mantêm registos rigorosos de cada transação, assegurando uma reconciliação precisa e o cumprimento das normas regulamentares.
- Notificação e Conformidade: Após a transação, tanto o ordenante como o beneficiário são informados da operação através de extratos bancários ou de sistemas de Banca Online. Estas transações estão sujeitas a supervisão regulamentar, exigindo o cumprimento das regras estabelecidas por entidades como a National Automated Clearing House Association (NACHA) e da legislação federal.
Em suma, a intrincada rede de transações da rede ACH, regida por códigos específicos e pelo cumprimento regulamentar, oferece um meio fiável, económico e relativamente rápido de realizar transferências eletrónicas de fundos, ainda que com certas limitações inerentes, como o tempo de processamento e os limites das transações. Este sistema demonstra os avanços da banca digital, simplificando as transações financeiras num mundo cada vez mais interligado.
Diferenças entre ACH e EFT
A diferença entre ACH e EFT é que EFT (ou transferência eletrónica de fundos) é um termo geral que designa todos os tipos de pagamentos eletrónicos, ao passo que ACH (sigla de Automated Clearing House) designa um tipo específico de pagamento eletrónico.
Um pagamento ACH é um débito ou crédito eletrónico processado especificamente pela rede Automated Clearing House. Os pagamentos ACH são considerados uma transferência eletrónica de fundos (EFT), mas nem todas as EFT são pagamentos ACH.
Alguns exemplos de transferências eletrónicas de fundos (EFT) que não são pagamentos ACH incluem as transações em caixas automáticos ou com cartão de crédito, os pagamentos efetuados mediante a indicação de dados da conta bancária e a autorização da transação por telefone, ou as transações realizadas através da introdução manual dos dados de pagamento nos campos de ponto de venda de uma página de finalização de compra.
Diferenças entre RTP e ACH
As principais diferenças entre um sistema de Pagamentos em Tempo Real (RTP) e um sistema de Câmara de Compensação Automatizada (ACH) residem na velocidade de processamento, na liquidação das transações e nos casos de utilização. Eis as principais distinções:
1. Velocidade de Processamento:
Sistema RTP:
- Rapidez:As transações são processadas e liquidadas quase instantaneamente, tipicamente em segundos.
- Disponibilidade: Funciona 24 horas por dia, 7 dias por semana, 365 dias por ano, permitindo o processamento contínuo das transações.
Sistema ACH:
- Rapidez: As transações são processadas em lotes e a sua liquidação pode demorar entre várias horas e alguns dias.
- Disponibilidade: Funciona durante o horário bancário, com janelas de processamento específicas em dias úteis.
2. Liquidação da Operação:
Sistema RTP:
- Liquidação: Liquida as operações em tempo real, ou seja, os fundos ficam imediatamente disponíveis para o beneficiário após a conclusão da operação.
- Caráter definitivo: as transações são irrevogáveis uma vez concluídas.
Sistema ACH:
- Liquidação: Utiliza processamento em lote, liquidando normalmente as transações em vários lotes ao longo do dia (ACH no próprio dia) ou no dia útil seguinte.
- Definitividade: as operações podem ser revertidas ou canceladas durante o período de processamento.
3. Casos de utilização:
Sistema RTP:
- Utilização: Ideal para pagamentos urgentes, como pagamentos entre particulares (P2P), pagamentos de faturas e transações entre empresas (B2B) que exijam confirmação imediata.
- Exemplos: a rede RTP da The Clearing House e o FedNow nos Estados Unidos, o Faster Payments no Reino Unido e as Transferências a Crédito Instantâneas SEPA na Europa.
Sistema ACH:
- Utilização: adequado a transações não urgentes, como processamento de salários, pagamentos recorrentes de faturas, depósitos diretos e pagamentos a fornecedores.
- Exemplos: crédito direto de salários em conta, pagamento de faturas de serviços públicos, prestações de crédito à habitação e serviços de subscrição recorrentes.
4. Custo:
Sistema RTP: Os preços variam; na área do euro, os pagamentos imediatos não podem custar mais do que as transferências a crédito normais (Regulamento (UE) 2024/886).
Sistema ACH: Comissões geralmente mais baixas, devido ao processamento em lote e à liquidação diferida.
5. Segurança e Conformidade:
Sistema RTP:
- Segurança: Utiliza medidas avançadas de encriptação e segurança para proteger as transações em tempo real.
- Conformidade: É necessário cumprir normas regulamentares rigorosas, devido ao caráter instantâneo das transações.
Sistema ACH:
- Segurança: Também recorre a protocolos de segurança robustos, mas está mais orientado para a proteção de operações processadas em lote.
- Conformidade: cumpre os regulamentos estabelecidos por entidades como a NACHA (National Automated Clearing House Association) nos EUA, assegurando um processamento e uma liquidação seguros.



Passo seguinte
Solicitar uma apresentação
Indique-nos, em poucas linhas, quem é e o que tem em mente. O seu pedido segue diretamente para o banco e é tratado com confidencialidade.
Prefere falar connosco? Agende uma videoconferência de 30 minutos.